IKE i IKZE pozwalają odkładać pieniądze na przyszłość z określonymi preferencjami podatkowymi. Różnią się jednak limitami wpłat, sposobem rozliczenia podatku oraz zasadami wypłaty oszczędności.
W 2026 r. na IKE można wpłacić maksymalnie 28 260 zł. Limit IKZE wynosi 11 304 zł, a dla uprawnionych osób prowadzących pozarolniczą działalność — 16 956 zł. Można korzystać z obu kont jednocześnie, przestrzegając odrębnych limitów.
Przed wyborem warto sprawdzić nie tylko wysokość ulgi, lecz także koszty prowadzenia konta, dostępne inwestycje i konsekwencje wcześniejszego wycofania pieniędzy. Poniżej wyjaśniamy najważniejsze zasady oraz pokazujemy przykłady dopasowania wpłat do budżetu.
Dlaczego IKE i IKZE są takie ważne?
IKE i IKZE służą dobrowolnemu gromadzeniu oszczędności, które mogą uzupełniać przyszłe świadczenia emerytalne. Są odrębnymi rozwiązaniami od obowiązkowego ubezpieczenia w ZUS oraz od OFE.
Ich zaletą są preferencje podatkowe, których zakres zależy od rodzaju konta i sposobu wycofania środków. W IKE podstawową korzyścią jest zwolnienie dochodu przy wypłacie spełniającej ustawowe warunki. IKZE umożliwia odliczanie wpłat, ale przewiduje opodatkowanie późniejszej wypłaty.
Samo otwarcie konta nie przesądza o wyniku oszczędzania. Znaczenie mają wysokość i regularność wpłat, koszty, czas inwestowania oraz ryzyko wybranych instrumentów.
Jakie limity wpłat na IKE i IKZE obowiązują w 2026 roku?
W 2026 r. obowiązują następujące roczne limity wpłat:
| Konto | Limit wpłat w 2026 r. |
|---|---|
| IKE | 28 260 zł |
| IKZE – limit podstawowy | 11 304 zł |
| IKZE – limit dla uprawnionych osób prowadzących pozarolniczą działalność | 16 956 zł |
Limity dotyczą roku kalendarzowego. Niewykorzystanej części nie można dopisać do limitu kolejnego roku.
Wysokość limitów jest powiązana z prognozowanym przeciętnym wynagrodzeniem, a nie bezpośrednio ze wskaźnikiem inflacji. Kwoty na kolejne lata są ogłaszane w odpowiednich obwieszczeniach.
Limit jest maksymalną dopuszczalną kwotą wpłat, a nie zaleceniem, aby każdy oszczędzający wykorzystał go w całości.
Różnice między IKE a IKZE – który wybrać?
IKE i IKZE różnią się przede wszystkim sposobem opodatkowania wpłat i wypłat oraz zasadami wcześniejszego dostępu do oszczędności. Z obu rozwiązań mogą korzystać osoby zatrudnione na etacie, przedsiębiorcy oraz emeryci spełniający warunki ustawowe. Sam rodzaj zatrudnienia nie przesądza o tym, które konto będzie korzystniejsze.
IKE – kiedy można wypłacić pieniądze bez podatku od zysków?
W 2026 r. limit wpłat na IKE wynosi 28 260 zł.
Preferencyjna wypłata środków jest zasadniczo możliwa po ukończeniu 60 lat albo po ukończeniu 55 lat i nabyciu uprawnień emerytalnych. Te granice wieku są takie same dla kobiet i mężczyzn.
Dodatkowo trzeba spełnić jeden z dwóch warunków:
- dokonywać wpłat na IKE w co najmniej pięciu dowolnych latach kalendarzowych;
- wpłacić ponad połowę wartości wszystkich wpłat nie później niż pięć lat przed złożeniem wniosku o wypłatę.
Ustawa przewiduje szczególne rozwiązania dotyczące m.in. osób urodzonych przed 1949 r. oraz środków przeniesionych z PPE.
Pieniądze z IKE można wycofać również wcześniej. Nie trzeba wykazywać choroby, utraty pracy ani wyjątkowej sytuacji życiowej. Taka operacja jest zwrotem albo częściowym zwrotem i wiąże się co do zasady z pobraniem 19% podatku od dochodu, a nie od całej zwracanej kwoty. Częściowy zwrot dotyczy środków pochodzących z wpłat na IKE; dla oszczędności przeniesionych z PPE obowiązują dodatkowe zasady.
Wpłat na IKE nie odlicza się od dochodu w rocznym PIT. Korzyść podatkowa polega przede wszystkim na zwolnieniu dochodu przy wypłacie spełniającej ustawowe warunki.
IKZE – odliczenie wpłat i podatek przy wypłacie
W 2026 r. limit wpłat na IKZE wynosi 11 304 zł, a dla uprawnionych osób prowadzących pozarolniczą działalność w rozumieniu przepisów o systemie ubezpieczeń społecznych — 16 956 zł.
Wpłaty na IKZE można odliczyć w zeznaniu rocznym od dochodu opodatkowanego według skali lub podatkiem liniowym, a przy ryczałcie — od przychodu. Wysokość rzeczywistej korzyści zależy od sytuacji podatkowej oszczędzającego.
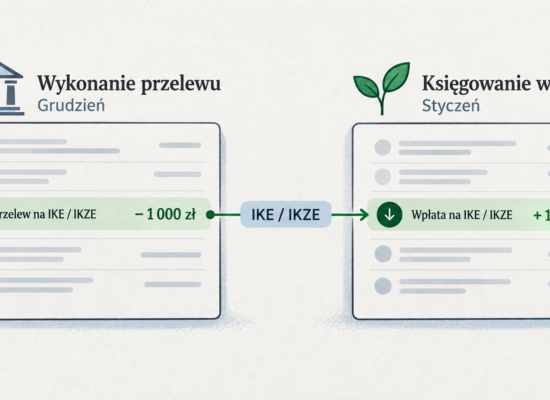
Jeśli wykonujesz przelew pod koniec grudnia, sprawdź również rok, za który możesz rozliczyć odliczenie. Styczniowe księgowanie przez fundusz nie musi oznaczać utraty ulgi za poprzedni rok. Szczegóły i omówienie interpretacji KIS znajdziesz w artykule IKZE – data przelewu czy księgowania na przełomie roku?.
Preferencyjna wypłata z IKZE jest możliwa po ukończeniu 65 lat, jeżeli wpłat dokonywano w co najmniej pięciu latach kalendarzowych. Wówczas pobierany jest 10% zryczałtowany podatek od całej wypłacanej kwoty, obejmującej wpłacony kapitał i wypracowany wynik.
Wcześniejsze wycofanie pieniędzy również jest możliwe bez wykazywania szczególnego powodu, ale następuje w formie zwrotu całości środków. IKZE nie pozwala na zwykły częściowy zwrot. Otrzymana kwota stanowi przychód rozliczany według skali podatkowej w zeznaniu za rok zwrotu.
Czy trzeba wybrać tylko jedno konto?
Można jednocześnie mieć IKE i IKZE, także pracując wyłącznie na etacie. Każde z tych kont ma własny limit wpłat.
Przy wyborze uwzględnij obecną sytuację podatkową, przewidywany termin korzystania z pieniędzy, potrzebę wcześniejszego dostępu do oszczędności oraz koszty produktu. IKE i IKZE zapewniają określone preferencje podatkowe, ale nie gwarantują zysku ani ochrony kapitału niezależnie od wybranych inwestycji.
Strategie oszczędzania – co wybrać?
Plan wpłat zacznij od ustalenia kwoty, którą możesz odkładać bez naruszania rezerwy na nieprzewidziane wydatki. Wpłaty mogą być regularne lub okazjonalne, zgodnie z warunkami wybranego produktu.
Pełny limit IKE na 2026 r. odpowiada wpłatom po 2 355 zł miesięcznie przez 12 miesięcy. Można jednak wpłacać mniej. Dopasowanie oszczędzania do budżetu jest ważniejsze niż wykorzystanie maksymalnej kwoty za wszelką cenę.
Przy jednoczesnym korzystaniu z obu kont podstawowe limity IKE i IKZE wynoszą łącznie 39 564 zł. Dla osoby uprawnionej do podwyższonego limitu IKZE suma wynosi 45 216 zł. Każdego limitu trzeba przestrzegać osobno, a podatki przy wypłacie rozlicza się według zasad właściwych dla danego konta.
Oddzielną decyzją jest wybór inwestycji. Uwzględnij czas do planowanej wypłaty, potrzebę dostępu do pieniędzy, koszty oraz akceptowany poziom ryzyka. Sam wiek nie wystarcza do określenia odpowiedniego udziału akcji, obligacji czy depozytów.
Regularne zakupy rozkładają momenty inwestowania w czasie. Nie gwarantują jednak niższej średniej ceny ani wyższego zysku niż jednorazowa inwestycja. Wynik zależy od późniejszego przebiegu cen.
Praktyczne scenariusze dla różnych grup
Poniższe przykłady pokazują wysokość wpłat w 2026 r. Nie są prognozą zysków ani zaleceniem przeznaczenia określonej części wynagrodzenia na inwestycje.
| Przykładowa sytuacja | Wpłaty miesięczne | Wpłaty roczne | Co sprawdzić? |
|---|---|---|---|
| Jedna osoba odkłada na IKE | 1 500 zł | 18 000 zł | Kwota mieści się w limicie IKE |
| Dwie osoby odkładają na swoich oddzielnych IKE | Po 1 500 zł każda | Po 18 000 zł na osobę | Każda osoba ma własny limit; nie jest to wspólne IKE |
| Przedsiębiorca uprawniony do wyższego limitu IKZE korzysta z obu kont | 2 355 zł na IKE i 1 000 zł na IKZE | 28 260 zł na IKE i 12 000 zł na IKZE | Każdą sumę trzeba porównać z właściwym limitem |
| Osoba planująca korzystać z oszczędności za kilka lat odkłada na IKE | 2 000 zł | 24 000 zł | Oprócz limitu znaczenie mają ryzyko inwestycji i termin potrzebnego dostępu do pieniędzy |
Czy emeryt może otworzyć IKE?
Tak. Samo pobieranie emerytury ani ukończenie 70 lat nie wykluczają otwarcia IKE. Nie trzeba pozostawać w zatrudnieniu.
Istotne jest natomiast, czy wcześniej dokonano już preferencyjnej wypłaty z IKE. Po wypłacie jednorazowej albo pierwszej racie takiej wypłaty nie można ponownie założyć IKE. Nie należy mylić tej sytuacji z wcześniejszym zwrotem środków.
Osoba, która dopiero rozpoczyna oszczędzanie, powinna sprawdzić również wymagania dotyczące historii wpłat. Samo osiągnięcie odpowiedniego wieku nie zawsze wystarcza do skorzystania ze zwolnienia podatkowego.
Jak opodatkowane są wypłaty z IKE i IKZE?
IKE i IKZE zapewniają różne preferencje podatkowe. Nie należy opisywać ich wspólnym stwierdzeniem, że wszystkie pieniądze można wypłacić bez podatku.
| Operacja | Podstawowa zasada opodatkowania |
|---|---|
| Wypłata z IKE po spełnieniu ustawowych warunków | Zwolnienie dochodu z podatku |
| Wcześniejszy zwrot lub częściowy zwrot z IKE | Co do zasady 19% podatku od dochodu przypadającego na zwracane środki |
| Wypłata z IKZE po ukończeniu 65 lat i spełnieniu warunku wpłat | 10% podatku od całej wypłacanej kwoty |
| Wcześniejszy zwrot z IKZE | Cała otrzymana kwota stanowi przychód rozliczany według skali podatkowej |
Zestawienie dotyczy podstawowych zasad wypłat na rzecz oszczędzającego. Przy szczególnych sytuacjach, np. wcześniejszym przeniesieniu środków z PPE na IKE, trzeba uwzględnić dodatkowe przepisy.
Korzyść z odliczania wpłat na IKZE należy oceniać razem z opodatkowaniem późniejszej wypłaty oraz kosztami prowadzenia i inwestowania środków.
Gdzie otworzyć IKE lub IKZE?
To pytanie, które prędzej czy później każdy oszczędzający sobie zadaje. Odpowiedź jest prosta – masz wiele opcji.
IKE i IKZE mogą być prowadzone przez uprawnione instytucje, m.in. banki, podmioty prowadzące działalność maklerską, fundusze inwestycyjne, dobrowolne fundusze emerytalne oraz zakłady ubezpieczeń oferujące odpowiednie umowy z ubezpieczeniowym funduszem kapitałowym. Sprawdź aktualną ofertę konkretnego podmiotu: zwykły rachunek inwestycyjny nie staje się automatycznie IKE lub IKZE.
Jak wybrać najlepszą opcję? Po pierwsze, sprawdź opłaty. Niektóre banki pobierają opłatę za prowadzenie konta, inne nie. Niektóre pobierają prowizje za transakcje, inne oferują bezpłatny handel. Te pozornie małe różnice mogą sumować się do poważnych kwot w ciągu lat.
Po drugie, sprawdź dostęp do instrumentów inwestycyjnych. Jeśli chcesz inwestować w akcje, musisz wybrać miejsce, które to umożliwia. Jeśli wolisz fundusze inwestycyjne, sprawdź, jakie fundusze oferują.
Po trzecie, sprawdzić obsługę klienta. Jeśli będziesz mieć pytania, czy coś pójdzie nie tak, chciałbyś mieć dostęp do wspierającego zespołu.
Po czwarte porównaj. Nie bierz pierwszej opcji. Istnieje wiele stron porównawczych – Bankier.pl, Money.pl, strony samych banków. Poświęć chwilę na porównanie, a możesz zaoszczędzić tysiące złotych.
Błędy, których należy unikać
Jednym z częstych błędów jest wybieranie konta wyłącznie na podstawie ulgi podatkowej. Znaczenie mają również koszty, dostępne inwestycje i zasady wcześniejszego wycofania środków.
Drugim jest wpłacanie pieniędzy potrzebnych na bieżące wydatki lub sytuacje awaryjne. Możliwość wcześniejszego zwrotu nie oznacza, że wycofanie środków będzie pozbawione konsekwencji podatkowych i inwestycyjnych.
Kolejnym błędem jest utożsamianie długiego okresu inwestowania z gwarancją zysku. Ceny aktywów mogą spadać, a osiągnięty wynik zależy także od kosztów i momentu korzystania z oszczędności.
Warto kontrolować roczne wpłaty, szczególnie gdy korzystasz jednocześnie z IKE i IKZE. Limity są oddzielne, a niewykorzystanej kwoty jednego konta nie można dopisać do limitu drugiego.
Nie trzeba wykorzystywać maksymalnego limitu. Regularne odkładanie kwoty dopasowanej do budżetu może być bardziej użyteczne niż duża wpłata, po której zabraknie środków na konieczne wydatki.
Jak przygotować własny plan oszczędzania?
Najpierw określ cel oszczędzania, termin planowanego korzystania z pieniędzy i wysokość potrzebnej rezerwy finansowej. Następnie ustal kwotę wpłat, którą możesz utrzymywać bez nadmiernego obciążania budżetu.
Porównaj zasady podatkowe IKE i IKZE oraz koszty konkretnych ofert. Przed zawarciem umowy sprawdź również sposób wcześniejszego zwrotu i przeniesienia konta do innej instytucji.
Co roku zweryfikuj aktualne limity wpłat. Plan warto dostosowywać do zmian dochodów, wydatków i potrzeb, zamiast traktować początkowe założenia jako obowiązujące przez całe życie.
Jak działa procent składany? Przykład obliczeniowy
Rozważmy hipotetyczny model oszczędzania przez 40 lat. Przyjmujemy wpłaty na koniec każdego miesiąca oraz stałą efektywną stopę zwrotu 5,5% rocznie, przeliczoną na równoważną stopę miesięczną.
| Miesięczna wpłata | Suma wpłat przez 40 lat | Wartość końcowa w przyjętym modelu |
|---|---|---|
| 200 zł | 96 000 zł | około 336 038 zł |
| 500 zł | 240 000 zł | około 840 096 zł |
Różnica miesięcznych wpłat wynosi 300 zł. W obu wariantach wynik zależy od przyjętej stopy zwrotu oraz od założenia, że wpłaty są kontynuowane przez cały okres.
To przykład matematyczny, a nie prognoza ani obietnica wyniku. Kwoty są nominalne i nie pokazują przyszłej siły nabywczej pieniędzy. Model nie uwzględnia inflacji, opłat ani podatków i zakłada równomierny wzrost, który nie odzwierciedla rzeczywistej zmienności inwestycji.
W praktyce wynik może być niższy, a w niektórych okresach wartość inwestycji może spadać. Zastosowanie zwolnienia podatkowego IKE wymaga spełnienia ustawowych warunków wypłaty.
Oszczędzanie na emeryturę to dbanie o przyszłość
IKE i IKZE mogą pomóc w budowaniu dodatkowych oszczędności emerytalnych, jeśli ich zasady odpowiadają Twojej sytuacji. Przed wyborem porównaj preferencje podatkowe, koszty, ryzyko inwestycji oraz możliwość wcześniejszego dostępu do pieniędzy.
Dobry plan powinien uwzględniać zarówno przyszłe potrzeby, jak i obecny budżet. Wysokość wpłat można zmieniać, a dostępnego limitu nie trzeba wykorzystywać w całości.
Informacja redakcyjna i źródła
Aktualizacja merytoryczna: 28 września 2026 r.
Artykuł ma charakter informacyjny i edukacyjny. Przykłady oraz obliczenia są hipotetyczne. Skutki podatkowe zależą od rodzaju operacji i indywidualnej sytuacji, a szczegółowe warunki prowadzenia konta wynikają również z dokumentów wybranej instytucji.
Źródła:
- Ustawa o IKE i IKZE – tekst jednolity, Dz.U. 2026 poz. 91.
- Ministerstwo Rodziny, Pracy i Polityki Społecznej – limit wpłat na IKE.
- Ministerstwo Rodziny, Pracy i Polityki Społecznej – limit wpłat na IKZE.
- Ministerstwo Rodziny, Pracy i Polityki Społecznej – najczęściej zadawane pytania o IKE.
- Ministerstwo Rodziny, Pracy i Polityki Społecznej – zasady IKZE.
- Podatki.gov.pl – ulga na IKZE.