Masz aktywną chwilówkę, a w panelu klienta pojawia się możliwość dobrania kolejnych pieniędzy. Firma pokazuje dostępną kwotę, przycisk potwierdzenia i informację o dodatkowym przelewie. Łatwo wtedy skupić się na tym, ile otrzymasz, pomijając dwa ważniejsze pytania: ile łącznie trzeba będzie oddać i kiedy przypada termin spłaty całego zobowiązania?
Dobranie kwoty do chwilówki nie oznacza automatycznie nowego okresu spłaty. Dodatkowe pieniądze mogą być wypłatą kolejnej części tej samej pożyczki, z zachowaniem wcześniejszej daty zwrotu. W innym modelu firma proponuje zwiększenie kwoty, odrębną umowę albo refinansowanie dotychczasowego zadłużenia.
Przed zatwierdzeniem wypłaty potrzebujesz więc porównania dwóch wariantów: rozliczenia bez dodatkowych pieniędzy oraz rozliczenia po ich otrzymaniu. Dopiero wtedy widać rzeczywisty wzrost kosztów i kwotę, którą trzeba zabezpieczyć na spłatę.
Co właściwie oznacza dobranie pieniędzy do chwilówki?
Określenie „dobranie” opisuje sposób przedstawienia oferty klientowi. Samo w sobie nie wyjaśnia, jaką operację przewiduje umowa.
Dla pożyczkobiorcy kilka różnych rozwiązań może wyglądać podobnie: logujesz się na znane konto, wybierasz dodatkową kwotę i potwierdzasz dyspozycję. Dokumenty mogą jednak przewidywać zupełnie inne skutki.
| Co proponuje firma? | Co dzieje się z zobowiązaniem? | Co przede wszystkim sprawdzić? |
|---|---|---|
| Wypłatę niewykorzystanej części przyznanej pożyczki | Otrzymujesz kolejną transzę w ramach wcześniej ustalonej kwoty | Wspólny termin spłaty i koszt dodatkowej wypłaty |
| Zwiększenie kwoty pożyczki | Zmieniają się warunki istniejącego zobowiązania | Aneks, nowe koszty i ewentualną zmianę terminu |
| Osobną pożyczkę | Powstaje kolejne zobowiązanie | Czy poprzednia pożyczka pozostaje do spłaty i czy terminy się nakładają |
| Refinansowanie z dodatkową gotówką | Nowe finansowanie służy również rozliczeniu starego długu | Ile trafia do poprzedniego wierzyciela, ile do Ciebie i ile wyniesie nowa spłata |
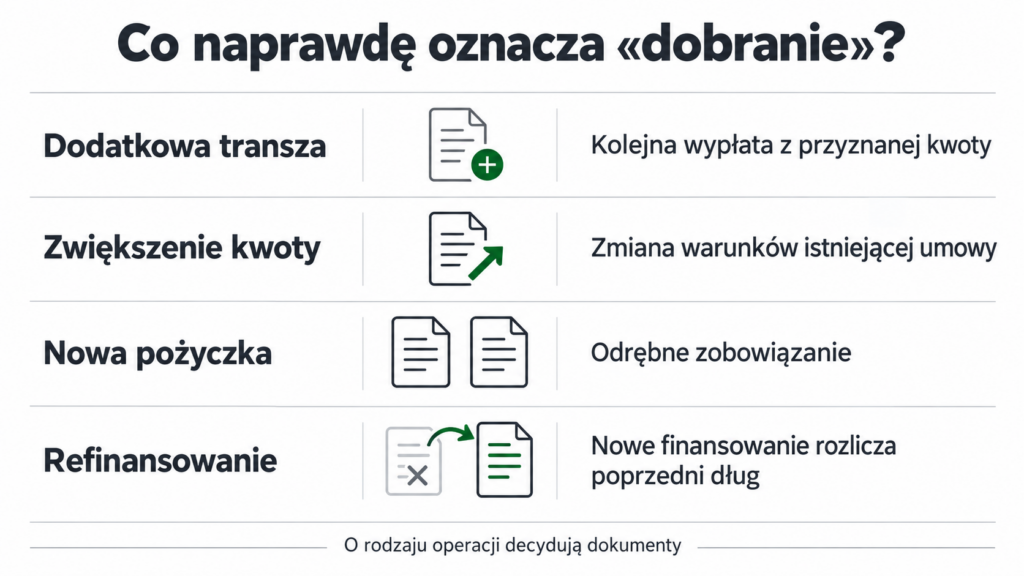
Najważniejsze jest ustalenie, czy dodatkowy przelew zwiększa wykorzystanie istniejącej pożyczki, czy wiąże się z nową umową.
Sprawdź nazwę pożyczkodawcy, numer umowy oraz dokument opisujący dodatkową wypłatę. Zapisz także informację o sposobie rozliczenia poprzedniego zobowiązania. Sama obecność wszystkiego w jednym panelu klienta nie wyjaśnia, ile umów rzeczywiście obsługujesz.
Czy dostępna kwota w panelu jest już moim zadłużeniem?
Kwota dostępna do wypłaty i kwota rzeczywiście otrzymana to różne informacje. Warto rozdzielić je również od pozostałego kapitału oraz kosztów.
Załóżmy, że umowa pozwala otrzymać łącznie 5000 zł. Początkowo wypłacasz 3000 zł. Po pewnym czasie korzystasz z dodatkowej wypłaty 1000 zł.
Przy założeniu, że nie było wcześniejszych spłat ani innych wypłat, sytuacja wygląda następująco:
| Informacja | Kwota |
|---|---|
| Łączna kwota przyznana w umowie | 5000 zł |
| Pierwsza wypłata | 3000 zł |
| Dodatkowa wypłata | 1000 zł |
| Suma otrzymanych pieniędzy | 4000 zł |
| Niewykorzystana część przyznanej kwoty | 1000 zł |
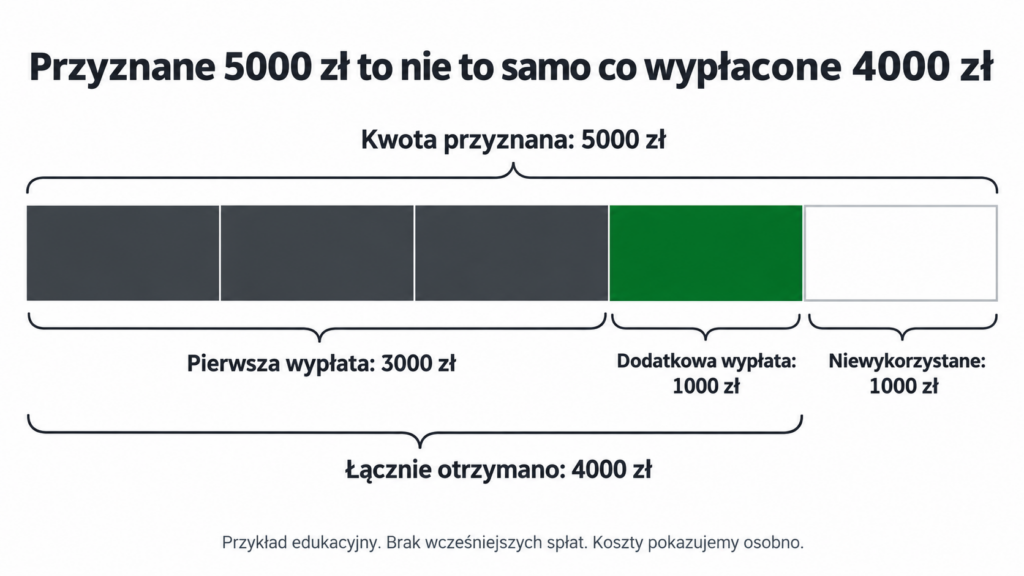
Ostatni wiersz nie oznacza, że masz dodatkowe oszczędności. To możliwość dalszego zadłużenia na warunkach przewidzianych w umowie.
Nie oznacza też, że cała pożyczka będzie kosztowała tyle, ile pokazano przy pierwszej wypłacie. Po wykorzystaniu kolejnej części środków trzeba sprawdzić aktualne rozliczenie.
Czy po spłacie części pieniędzy dostępna kwota odnawia się?
Nie należy tego zakładać.
Pożyczka wypłacana w kilku transzach może być produktem nieodnawialnym. W takim przypadku oddanie części kapitału nie tworzy automatycznie prawa do ponownego pożyczenia tej samej kwoty.
Takie rozróżnienie znajduje się m.in. w publicznym wzorze umowy Vivigo: dokument dopuszcza transze, ale wskazuje, że spłacone kwoty nie stają się ponownie dostępne w ramach tej pożyczki. To inna konstrukcja niż odnawialny limit kredytowy.
Dlatego słowo „limit” widoczne w panelu warto odczytywać razem z warunkami produktu. Nie każda kwota udostępniona do późniejszej wypłaty działa jak limit na karcie.
Czy dobranie kwoty daje kolejne 30 dni na spłatę?
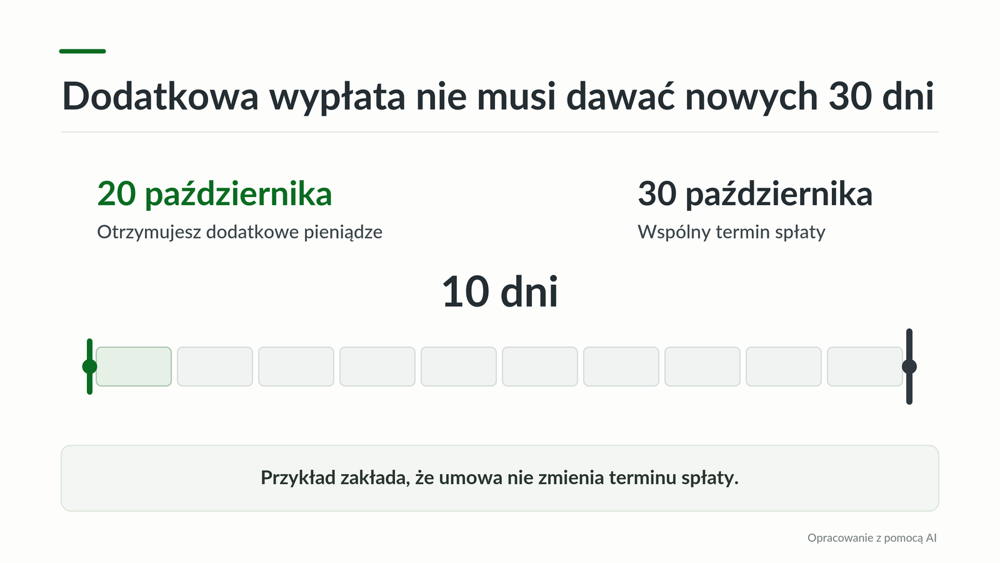
Nie ma takiej ogólnej zasady. Dodatkowa wypłata może podlegać tej samej dacie zwrotu co wcześniej otrzymane pieniądze.
Przyjmijmy następujący przykład:
- termin spłaty aktywnej pożyczki przypada 30 października;
- dodatkowe 1000 zł otrzymujesz 20 października;
- dokumenty dotyczące tej operacji pozostawiają dotychczasowy termin.
W tym wariancie dodatkowe pieniądze trzeba rozliczyć po 10 dniach. Nie otrzymujesz automatycznie miesiąca liczonego od nowego przelewu.
To szczególnie ważne, gdy pierwszą pożyczkę brałeś z myślą o konkretnej wypłacie wynagrodzenia. Dodatkowy przelew zwiększa kwotę, którą trzeba oddać z tego samego źródła.
Co powinno potwierdzać zmianę terminu?
Nowa data powinna wynikać z dokumentów odnoszących się do Twojej operacji: warunków umowy, aneksu, potwierdzenia zmiany lub innego jednoznacznego uzgodnienia.
Przed zatwierdzeniem sprawdź osobno:
Termin dotychczasowego zobowiązania. Czy nadal obowiązuje poprzednia data?
Termin dodatkowej kwoty. Czy jest wspólny z resztą pożyczki, czy odrębny?
Zakres zmiany. Czy przesunięcie dotyczy całej pozostałej kwoty, czy tylko określonej części?
Jeżeli konsultant mówi o nowym terminie, a dokument nadal pokazuje poprzedni, poproś o wyjaśnienie przed przyjęciem dodatkowych pieniędzy. Zapisana odpowiedź pozwoli później odtworzyć, jakie warunki przedstawiono Ci przed podjęciem decyzji.
Jak dodatkowe wypłaty opisują dokumenty firm pożyczkowych?
Publiczne wzory umów pokazują, dlaczego nie warto przenosić zasad jednej firmy na wszystkie chwilówki.
| Marka i sprawdzony dokument | Co wynika z dokumentu? | Co to oznacza przy sprawdzaniu własnej pożyczki? |
|---|---|---|
| Vivigo – wzór umowy i informacje o dokumentach | Możliwa jest wypłata pożyczki w transzach. Klient otrzymuje potwierdzenie dotyczące wypłacanej części. | Trzeba zestawić umowę z potwierdzeniami poszczególnych wypłat. |
| Finbo – wzór umowy pożyczki | Dokument rozróżnia przyznaną kwotę i kolejne wypłaty w jej ramach. Termin i kwota do zapłaty wynikają z warunków umowy. | Dodatkowego przelewu nie należy utożsamiać z osobnym okresem kredytowania. |
| Kuki – wzór umowy pożyczki | Przewidziano kolejne wypłaty w ramach przyznanej kwoty, a odsetki odnoszą się do aktualnej kwoty pozostającej do spłaty. | Po dodatkowej wypłacie potrzebne jest aktualne rozliczenie całego zobowiązania. |
To porównanie konstrukcji dokumentów, a nie ranking ofert. Publiczny wzór nie zastępuje wersji umowy, którą zawarłeś, ani indywidualnych warunków promocji.
W praktyce warto zachować dokumenty z dnia zawarcia umowy. Jeżeli firma później zmieni wzorzec na stronie, aktualny plik może już opisywać inne warunki niż te dotyczące Twojej pożyczki.
Jak policzyć rzeczywisty koszt dobrania pieniędzy?
Najbardziej użyteczne jest porównanie kwoty pozostałej do spłaty w dwóch wariantach.
Nie wystarczy odczytać komunikatu „otrzymasz dodatkowe 1000 zł”. Trzeba sprawdzić, o ile wzrośnie łączna suma przyszłych płatności.
Przykład: dodatkowe 1000 zł i wzrost kosztu o 45 zł
Załóżmy, że przed dodatkową wypłatą:
- otrzymałeś 3000 zł;
- nie dokonałeś jeszcze spłaty;
- w ustalonym terminie masz zapłacić 3180 zł.
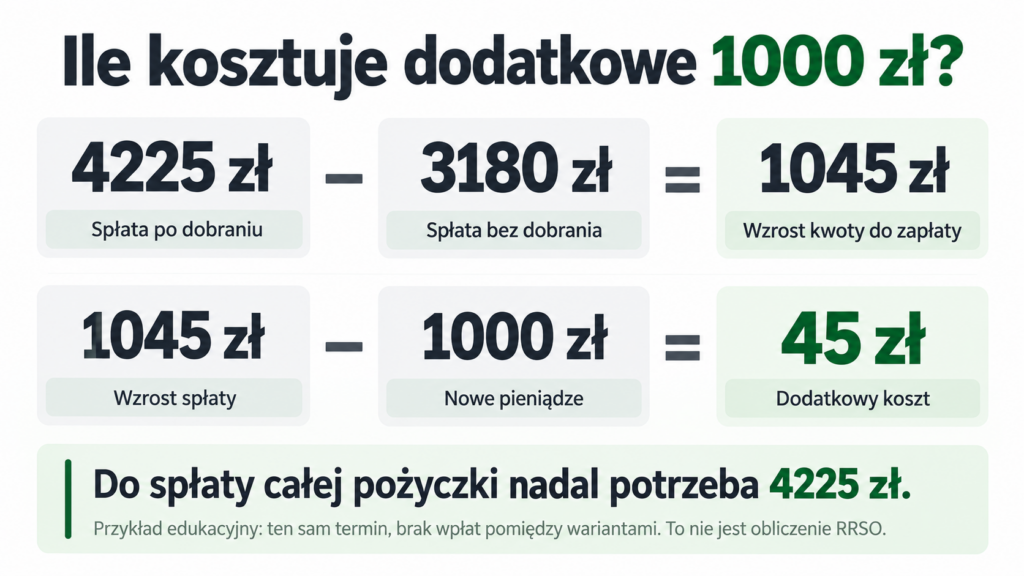
Firma przedstawia możliwość wypłaty kolejnych 1000 zł. Po tej operacji kwota do rozliczenia w tym samym terminie ma wynieść 4225 zł.
| Element rozliczenia | Bez dobrania | Po dobraniu |
|---|---|---|
| Łączna kwota otrzymana | 3000 zł | 4000 zł |
| Łączne koszty w przyjętym wariancie | 180 zł | 225 zł |
| Pozostała kwota do zapłaty | 3180 zł | 4225 zł |
Różnica między kwotami do zapłaty wynosi:
4225 zł − 3180 zł = 1045 zł.
Z tej różnicy 1000 zł stanowią nowe pieniądze, które otrzymujesz. Pozostałe 45 zł to wzrost kosztów:
1045 zł − 1000 zł = 45 zł.
To przykład edukacyjny, a nie oferta konkretnej firmy.
Obliczenie zakłada ten sam termin spłaty, brak płatności pomiędzy porównywanymi wariantami oraz brak innych zmian w rozliczeniu. Kwota 45 zł nie jest RRSO.
Dlaczego nadal trzeba patrzeć na pełne 4225 zł?
Koszt dodatkowej wypłaty może wydawać się możliwy do zaakceptowania, ale to nie rozstrzyga, czy poradzisz sobie ze spłatą.
W podanym przykładzie na termin trzeba przygotować 4225 zł, a nie tylko dodatkowe 1045 zł. Wcześniejsze zobowiązanie nadal istnieje.
Dlatego przeprowadź dwa osobne sprawdzenia:
Porównanie kosztów: ile więcej zapłacę za przyjęcie dodatkowych pieniędzy?
Sprawdzenie budżetu: czy po opłaceniu podstawowych wydatków będę mieć całą wymaganą kwotę w terminie?
Pierwszy wynik nie zastępuje drugiego.
Kiedy proste odejmowanie może wprowadzić w błąd?
Gdy porównujesz kwoty obliczone na inne dni, w międzyczasie dokonujesz spłaty albo nowa operacja zmienia więcej niż wysokość wypłaty.
Przykładowo firma może jednocześnie zaproponować dłuższy okres spłaty, odmienny rabat lub rozliczenie poprzedniej umowy. Wtedy trzeba porównać wszystkie pozostałe płatności i ich daty.
Jeżeli koszty są pobierane od razu, sprawdź również, ile pieniędzy rzeczywiście trafi na Twój rachunek. Kwota wskazana w dokumentach i gotówka dostępna do wydania mogą wymagać osobnego wyjaśnienia.
Jak rozpoznać refinansowanie z dodatkową gotówką?
Przy refinansowaniu część nowego finansowania służy spłacie wcześniejszego zobowiązania. Na konto klienta może trafić jedynie pozostała część pieniędzy.
Rozważmy drugi, niezależny przykład edukacyjny:
| Przeznaczenie środków | Kwota |
|---|---|
| Nowa kwota pożyczki | 5000 zł |
| Kwota skierowana na spłatę poprzedniego zobowiązania | 3500 zł |
| Dodatkowa gotówka dla klienta | 1500 zł |
| Koszty nowej pożyczki w przykładzie | 600 zł |
| Suma do zapłaty z nowej umowy | 5600 zł |
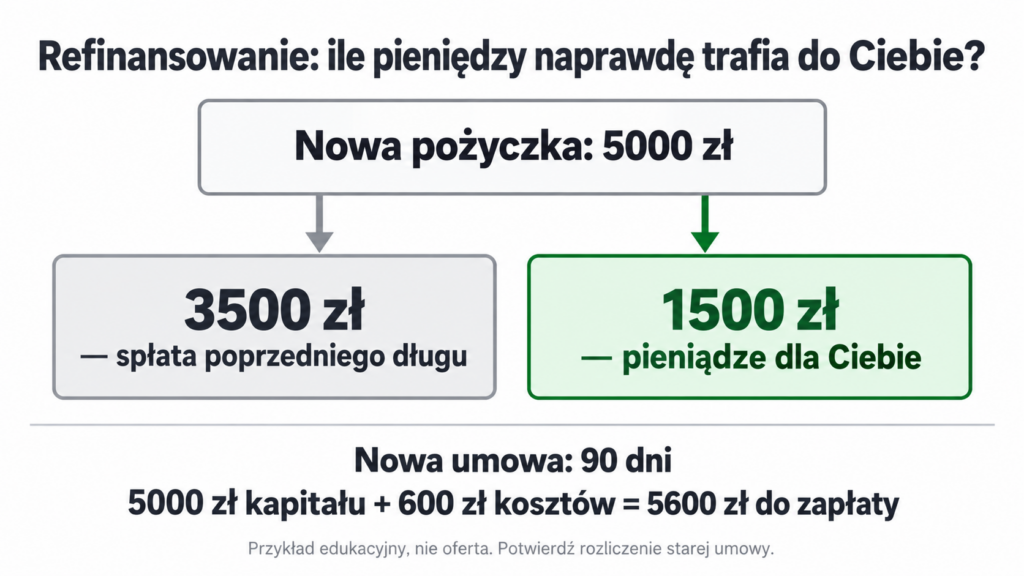
Załóżmy, że nowa pożyczka została zawarta na 90 dni. Na własne wydatki otrzymujesz 1500 zł, ale nowe zobowiązanie wynosi 5600 zł.
Nie oznacza to, że całe 4100 zł różnicy jest kosztem otrzymania 1500 zł. Część nowej pożyczki rozliczyła wcześniejszy dług. Trzeba jednak uwzględnić pełną nową kwotę przy planowaniu spłaty.
Sprawdź też, czy stare zobowiązanie zostało rzeczywiście zamknięte. Sam zapis o przeznaczeniu środków nie zastępuje potwierdzenia rozliczenia.
W takim wariancie potrzebujesz informacji o dwóch umowach: końcowego salda poprzedniej oraz wszystkich płatności wynikających z nowej.
Szersze zasady porównania znajdziesz w poradniku: pożyczka na spłatę chwilówek – kiedy pomaga, a kiedy pogłębia problem.
Czy po dobraniu pieniędzy zachowuję promocję 0%?
Nie można tego ustalić na podstawie samego hasła reklamowego pierwszej pożyczki.
Promocja może obejmować określony zakres wypłat, określoną kwotę albo rozliczenie pod warunkiem terminowego zwrotu całego zobowiązania. Dlatego trzeba przeczytać regulamin właściwy dla swojej umowy.
Najważniejsze są odpowiedzi na trzy pytania:
Czy dodatkowa wypłata również korzysta z rabatu? Informacja o darmowej pierwszej wypłacie nie rozstrzyga jeszcze warunków kolejnej.
Jaką kwotę trzeba spłacić, aby zachować promocję? Po dobraniu pieniędzy wcześniejsza suma zapamiętana z pierwszego potwierdzenia może być już nieaktualna.
Jakie skutki przewidziano w razie niespełnienia warunków? Trzeba sprawdzić, których kosztów dotyczy rabat i jak firma opisuje jego utratę.
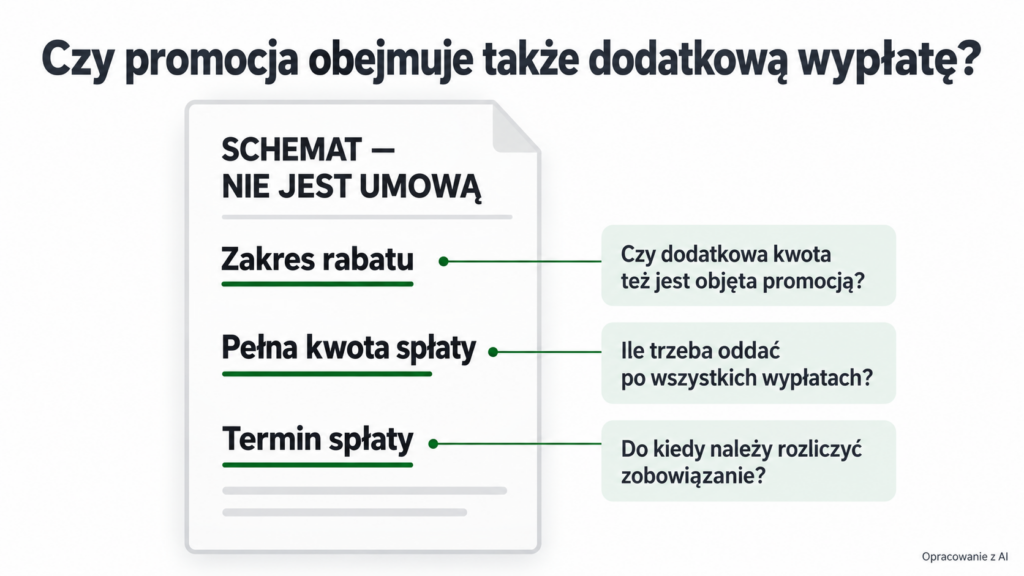
We wzorach umów Finbo i Kuki warunek rabatu odnosi się do spłaty pełnej wypłaconej kwoty, obejmującej także wypłaty dodatkowe. Szczegóły promocji wymagają sprawdzenia właściwego regulaminu. Opis postanowienia umowy nie oznacza przy tym, że każde jego zastosowanie w indywidualnej sprawie będzie prawidłowe.
Praktyczny błąd wygląda tak: klient pamięta, że miał oddać 3000 zł, później dobiera 500 zł, a w terminie przelewa tylko pierwotną kwotę. To, że pierwsza wypłata była promocyjna, nie rozwiązuje problemu brakującej części spłaty.
Podstawowe zasady takich ofert opisaliśmy osobno: kiedy chwilówka 0% jest rzeczywiście darmowa.
Czy firma ponownie sprawdzi zdolność kredytową i BIK?
Zależy to od rodzaju operacji.
W publicznych wzorach Finbo i Kuki wskazano, że ocena związana z zawarciem umowy nie jest powtarzana przy kolejnych wypłatach mieszczących się w przyznanej kwocie. To opis konkretnego modelu umowy.
Inna sytuacja występuje przy znacznym zwiększeniu całkowitej kwoty kredytu. Art. 40 ustawy o kredycie konsumenckim przewiduje wtedy ponowną ocenę zdolności kredytowej.
Nie warto więc przyjmować założenia, że każdy przycisk „dobierz” oznacza identyczną procedurę.
Zapytaj firmę, czy operacja mieści się w wcześniej przyznanej kwocie, czy ją zwiększa oraz czy powstaje osobna umowa. Sam brak ponownego formularza dochodowego nie mówi też, jakie informacje o zadłużeniu zostaną zaktualizowane w bazach.
Przede wszystkim nie traktuj dostępnej oferty jako potwierdzenia, że dodatkowa spłata zmieści się w Twoim domowym budżecie. Własne wydatki i najbliższe obciążenia trzeba policzyć niezależnie.
Czy każda kolejna umowa pozwala naliczyć od nowa pełne opłaty?
Nie należy zakładać, że nowy numer umowy automatycznie pozwala ominąć ograniczenia kosztów.
Art. 36c ustawy o kredycie konsumenckim przewiduje wspólne rozliczanie limitu kosztów pozaodsetkowych przy kolejnych kredytach udzielanych przed pełną spłatą pierwszego przez tego samego kredytodawcę lub podmiot powiązany w okresie 120 dni. Odrębne zasady dotyczą odroczenia spłaty w tym okresie.
Przy analizie kilku następujących po sobie umów zachowaj więc ich daty, dane pożyczkodawców i zestawienie opłat.
Sama zmiana marki na stronie nie pozwala ustalić, czy chodzi o niezależne firmy. Z drugiej strony nie każdą dodatkową transzę można bez analizy potraktować jako osobny kredyt objęty tą regułą.
Jeżeli masz wątpliwości co do wielokrotnego naliczania kosztów, do oceny potrzebna będzie cała sekwencja dokumentów. Jeden zrzut ekranu z aktualnym saldem może nie pokazać, skąd wzięły się poszczególne należności.
Czy po dobraniu pieniędzy dostaję nowe 14 dni na odstąpienie?
Nie można zakładać, że każda dodatkowa wypłata uruchamia nowy termin odstąpienia. Najpierw trzeba ustalić, czy zawarto nową umowę, czy wykonano już istniejącą.
Dla umowy objętej ustawą o kredycie konsumenckim podstawowy termin odstąpienia wynosi 14 dni od jej zawarcia. Zwrot udostępnionego kapitału z należnymi odsetkami powinien nastąpić niezwłocznie, najpóźniej w ciągu 30 dni od oświadczenia.
Przy dodatkowej transzy sprawdź zatem, do jakiej umowy odnosi się wypłata i jakie uprawnienia przewidują dokumenty. Potwierdzenie przelewu nie musi być dokumentem zawarcia odrębnej pożyczki.
Nie wysyłaj też nieprecyzyjnego oświadczenia o „rezygnacji z dobrania”, jeżeli nie wiesz, jaki skutek chcesz osiągnąć. Wypłata dodatkowej kwoty, odstąpienie od całej umowy i częściowa wcześniejsza spłata to różne zdarzenia.
Czy mogę po prostu oddać dodatkowe pieniądze?
Przedterminowa spłata części lub całości kredytu konsumenckiego jest prawem konsumenta i wiąże się z odpowiednim obniżeniem kosztów. Nie jest jednak tym samym co anulowanie dodatkowej wypłaty z mocą wsteczną. UOKiK podkreśla, że pożyczkodawca powinien umożliwiać także częściową wcześniejszą spłatę.
Jeśli otrzymałeś dodatkowe 1000 zł i chcesz je szybko zwrócić, poproś o rozliczenie takiej wpłaty. Ustal, jak zmieni się pozostały kapitał, koszt i kwota należna w terminie.
Samo wpisanie w tytule przelewu „zwrot dobrania” nie daje pewności, że firma potraktuje operację tak, jak zamierzałeś.
Pomocne będą również dwa osobne poradniki:
- wcześniejsza spłata kredytu lub pożyczki i zwrot kosztów;
- odstąpienie od chwilówki i brak zwrotu pieniędzy w 30 dni.
Co sprawdzić przed zatwierdzeniem dodatkowej wypłaty?
Najłatwiej zrobić to, zapisując aktualny stan zobowiązania przed zmianą. Później porównaj go z przedstawionymi warunkami dodatkowej wypłaty.
| Informacja | Co zapisać przed zatwierdzeniem? |
|---|---|
| Rodzaj operacji | Transza, zwiększenie kwoty, nowa umowa czy refinansowanie |
| Pieniądze dla Ciebie | Kwota, która rzeczywiście trafi na Twój rachunek |
| Pozostała spłata | Suma wszystkich płatności po operacji |
| Termin | Data lub daty rozliczenia całego zobowiązania |
| Koszty | Prowizja, odsetki i inne należności przed zmianą oraz po niej |
| Promocja | Zakres rabatu i warunki jego zachowania |
| Poprzednia umowa | Czy nadal istnieje, czy zostaje rozliczona |
| Dokumenty | Umowa, aneks, potwierdzenie wypłaty, regulamin promocji |
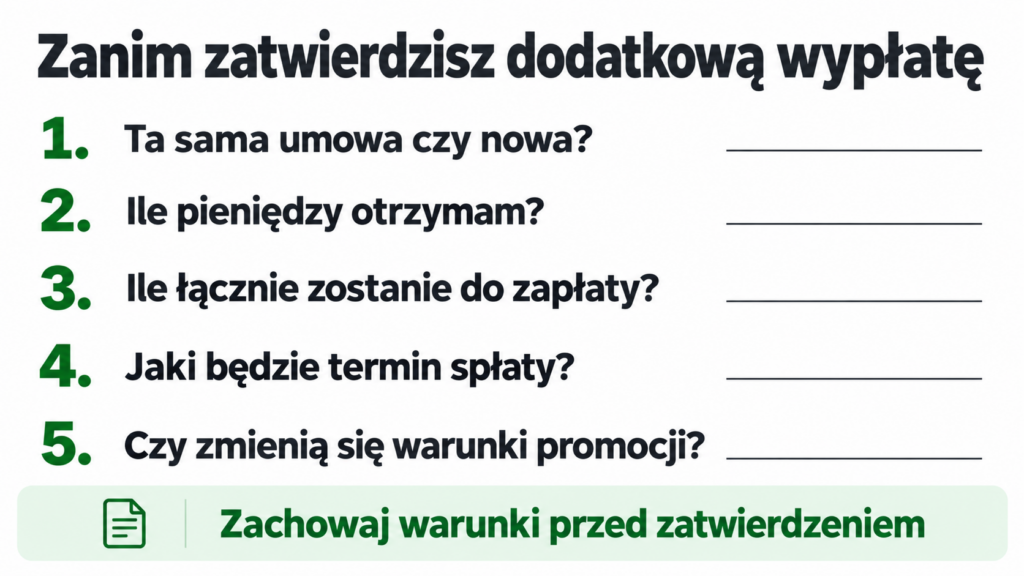
Zrzut ekranu może pomóc odtworzyć ofertę, ale zachowaj również dokumenty, które można pobrać. Panel klienta może później pokazywać już tylko stan po zmianie.
Gotowa wiadomość do firmy przed dobraniem pieniędzy
Temat: Prośba o warunki dodatkowej wypłaty – umowa nr [numer]
Dzień dobry,
przed podjęciem decyzji o dodatkowej wypłacie [kwota] zł proszę o przesłanie informacji:
- Czy będzie to wypłata w ramach obecnej umowy, zwiększenie jej kwoty, nowa pożyczka czy refinansowanie?
- Ile pieniędzy rzeczywiście otrzymam na swój rachunek?
- Jaka będzie łączna pozostała kwota do zapłaty po tej operacji?
- Jakie będą terminy spłaty poszczególnych należności?
- O ile zmienią się prowizja, odsetki i pozostałe koszty?
- Czy dodatkowa wypłata wpływa na warunki obecnej promocji?
- Jakie dokumenty będą potwierdzały te warunki?
Proszę o odpowiedź na trwałym nośniku, np. w wiadomości e-mail z odpowiednimi dokumentami.
Wiadomość jest prośbą o informację i nie stanowi dyspozycji wypłaty, refinansowania ani zmiany umowy.
[Imię i nazwisko]
Co zrobić, jeżeli po dobraniu saldo jest inne niż zapowiadano?
Najpierw ustal, co dokładnie porównujesz. Kwota kapitału, suma wszystkich kosztów oraz kwota należna na konkretny dzień mogą być wyświetlane w różnych miejscach panelu.
Porównaj zapisane warunki, otrzymane przelewy oraz dokument po dodatkowej wypłacie. Sprawdź także, czy system uwzględnił dokonane wcześniej spłaty.
Jeżeli nadal występuje rozbieżność, złóż reklamację. Opisz konkretną różnicę: inną kwotę kosztów, wcześniejszy termin, brak rabatu albo dodatkową umowę, której zawarcie kwestionujesz.
Krótki wzór reklamacji rozliczenia
Temat: Reklamacja rozliczenia dodatkowej wypłaty – umowa nr [numer]
Dzień dobry,
reklamuję rozliczenie dodatkowej wypłaty z dnia [data] w kwocie [kwota] zł.
Przed zatwierdzeniem operacji przedstawiono mi następujące warunki: [opis kwoty do zapłaty, kosztów i terminu].
Po wypłacie w dokumentach lub panelu klienta widnieją następujące dane: [opis rozbieżności].
Proszę o przedstawienie szczegółowego rozliczenia kapitału i kosztów, wskazanie podstawy zakwestionowanych należności oraz wyjaśnienie, z jakiego dokumentu wynika obecny termin spłaty.
Wnoszę o korektę rozliczenia w zakresie [konkretny zarzut i żądanie].
W załączeniu przesyłam [lista dokumentów].
Proszę o odpowiedź na adres [adres do korespondencji].
[Imię i nazwisko]
Firma pożyczkowa objęta przepisami o reklamacjach podmiotów rynku finansowego zasadniczo odpowiada w ciągu 30 dni. W sprawie szczególnie skomplikowanej termin może zostać wydłużony do 60 dni po przekazaniu wymaganego wyjaśnienia. Po wyczerpaniu postępowania reklamacyjnego można wystąpić do Rzecznika Finansowego.
Samo złożenie reklamacji nie oznacza uzgodnienia nowego terminu spłaty. Jeżeli oprócz sporu o rozliczenie masz problem z terminową płatnością, przedstaw go firmie osobno i poproś o konkretne warunki porozumienia.
Czy warto dobierać pieniądze, gdy brakuje na spłatę obecnej chwilówki?
Jeżeli dodatkowe pieniądze mają pokryć bieżące wydatki, przez które nie jesteś w stanie rozliczyć dotychczasowej pożyczki, sprawdź cały budżet do dnia jej spłaty.
Dodatkowa wypłata zwiększa środki dostępne dzisiaj, ale jednocześnie zwiększa przyszłe obciążenie. Przy zachowaniu tego samego terminu problem może wrócić szybciej, niż sugeruje wysokość otrzymanego przelewu.
Wypisz przewidywane wpływy oraz konieczne wydatki: mieszkanie, żywność, leczenie, dojazdy i inne wymagalne zobowiązania. Dopiero z pozostałej kwoty można planować spłatę pożyczki.
Jeżeli wynik się nie zgadza, samo obniżenie prowizji nie usuwa brakującej kwoty. Potrzebne jest rozwiązanie dotyczące całego zadłużenia, a nie wyłącznie ceny kolejnego przelewu.
Przy kilku zobowiązaniach pomocny będzie poradnik: mam kilka chwilówek i nie wystarcza na wszystkie – którą spłacać najpierw.
Najczęstsze pytania o dobranie kwoty do chwilówki
Czy mogę dobrać pieniądze bez spłaty poprzedniej wypłaty?
Niektóre umowy pozwalają wykorzystać niewypłaconą część wcześniej przyznanej kwoty. Możliwość ta zależy od warunków konkretnego produktu. Nie oznacza automatycznie zgody na drugą, niezależną pożyczkę.
Czy dodatkowa wypłata zawsze zwiększa koszty?
Nie zawsze w taki sam sposób. Znaczenie mają umowa i ewentualny rabat. Trzeba porównać pełne rozliczenie przed wypłatą i po niej. Sama informacja o wysokości przelewu nie wystarcza.
Czy dobrane pieniądze mają osobny termin spłaty?
Mogą mieć wspólny termin z wcześniej wypłaconą częścią. Osobną datę trzeba potwierdzić w dokumentach. Nie należy liczyć nowego miesiąca wyłącznie od daty dodatkowego przelewu.
Przyznano mi 5000 zł, ale wypłaciłem 4000 zł. Czy muszę oddać 5000 zł kapitału?
Niewypłaconej części nie należy traktować tak, jakbyś ją otrzymał. Trzeba jednak odróżnić kapitał od ewentualnych opłat wynikających z konstrukcji produktu. Poproś o zestawienie faktycznych wypłat oraz należności pozostałych do spłaty.
Czy spłata części pożyczki przywraca możliwość ponownej wypłaty?
Tylko jeśli przewiduje to konstrukcja umowy. Przy pożyczce nieodnawialnej spłacone pieniądze nie muszą ponownie zwiększać dostępnej kwoty.
Czy mogę ufać kwocie do spłaty zapamiętanej z pierwszej wypłaty?
Po dodatkowym przelewie trzeba sprawdzić aktualne rozliczenie. Wcześniejsza suma mogła dotyczyć mniejszej kwoty wykorzystanego finansowania.
Czy dodatkowy przelew oznacza zawarcie nowej umowy?
Nie zawsze. Może być wykonaniem umowy, która od początku pozwalała na wypłaty w częściach. Rozstrzygające jest to, jakie dokumenty zaakceptowano i czego dotyczy dyspozycja.
Czy informacja „możesz dobrać” oznacza, że stać mnie na większą spłatę?
Nie zastępuje ona własnego sprawdzenia budżetu. Porównaj pełną kwotę do zapłaty z pieniędzmi, które pozostaną Ci w terminie po koniecznych wydatkach.
Czy trzeba oddawać dodatkową kwotę osobnym przelewem?
Sposób rozliczenia zależy od umowy. Jeśli firma prowadzi jedno wspólne zobowiązanie, sama dodatkowa wypłata nie musi mieć odrębnego rachunku do spłaty. Korzystaj z danych dotyczących swojej umowy i sprawdź późniejsze zaksięgowanie wpłaty.
Co zrobić, jeśli telefonicznie obiecano inne warunki?
Zachowaj dokumenty i korespondencję, opisz rozbieżność w reklamacji oraz wskaż datę rozmowy. Poproś o wyjaśnienie, jakie warunki zostały uzgodnione i na jakiej podstawie firma stosuje obecne rozliczenie.
Masz dodatkową wypłatę, ale nie rozumiesz rozliczenia?
W komentarzu możesz opisać kwotę pierwszej i dodatkowej wypłaty, daty, sumę pozostałą do zapłaty oraz rodzaj otrzymanego dokumentu. Te informacje pomagają odróżnić transzę od zwiększenia pożyczki lub refinansowania.
Nie publikuj numeru PESEL, pełnych danych umowy, numerów rachunków ani niezanonimizowanych dokumentów.
Źródła i sposób przygotowania artykułu
Artykuł przygotowano przy wsparciu narzędzi AI, na podstawie przepisów oraz publicznych dokumentów instytucji. Przykłady liczbowe są autorskimi modelami edukacyjnymi i nie przedstawiają ofert konkretnych pożyczkodawców.
Sprawdzone materiały:
- Ustawa o kredycie konsumenckim – tekst ujednolicony w ELI, w szczególności przepisy dotyczące kosztów, zwiększenia kwoty, wcześniejszej spłaty i odstąpienia.
- Vivigo – wzór umowy pożyczki oraz informacja o umowie i potwierdzeniu wypłaty transzy.
- Finbo – wzór umowy pożyczki.
- Kuki – wzór umowy pożyczki.
- UOKiK – wcześniejsza spłata pożyczki i obniżenie kosztów.
- Rzecznik Finansowy – zasady składania reklamacji i terminy odpowiedzi.
Stan informacji: 18 października 2026 r. Publiczne wzory mogą się zmieniać; w konkretnej sprawie trzeba sprawdzić dokumenty właściwe dla zawartej umowy. Materiał ma charakter informacyjny i nie zastępuje indywidualnej analizy prawnej.