Windykator dzwoni do rodziny, informuje o niespłaconej chwilówce i prosi matkę, partnera albo rodzeństwo o „przekonanie dłużnika do zapłaty”. Dla osoby zadłużonej to często bardziej stresujące niż kolejne wezwanie. Bliscy również mogą czuć presję, szczególnie gdy rozmówca sugeruje, że powinni pomóc finansowo.
Samo pokrewieństwo nie daje firmie prawa do ujawniania szczegółów zadłużenia ani nie oznacza obowiązku spłaty cudzej pożyczki. Znaczenie ma jednak rzeczywista sytuacja: czy osoba odbierająca telefon jest związana ze zobowiązaniem, udzieliła poręczenia albo została upoważniona do prowadzenia rozmów.
Żeby właściwie zareagować, trzeba rozdzielić trzy kwestie: podstawę kontaktu, zakres przekazanych informacji oraz sposób prowadzenia rozmowy. Telefon do poręczyciela wymaga innej oceny niż wielokrotne wydzwanianie do matki, która nie uczestniczyła w zawarciu umowy.
W tym poradniku znajdziesz praktyczną kolejność działań, przykłady, dwa wzory pism oraz wyjaśnienie, kiedy sprawę kierować do UODO, Rzecznika Finansowego, rzecznika konsumentów lub organów ścigania.
Czy windykator może dzwonić do rodziny i mówić o długu?
Informacje o tym, kto ma zadłużenie, wobec jakiej firmy i na jaką kwotę, mogą stanowić dane osobowe. Ich ujawnianie wymaga podstawy prawnej oraz poszanowania zasad ochrony danych, w tym ograniczenia ich zakresu do tego, co potrzebne.
Z tych zasad wynika, że firma nie może uzasadniać przekazywania szczegółów chwilówki wyłącznie stwierdzeniem: „Przecież rozmawiamy z matką pożyczkobiorcy”. Samo wspólne nazwisko, zamieszkiwanie pod jednym adresem czy bliska relacja nie rozstrzygają o uprawnieniu do otrzymywania takich informacji. Podstawą tej oceny są zasady przetwarzania danych określone w art. 5 i 6 RODO.
Inaczej trzeba ocenić rozmowę z osobą uprawnioną do reprezentowania pożyczkobiorcy, a inaczej kontakt służący wywarciu presji przez jego otoczenie.
Przy analizie konkretnego zdarzenia warto zapisać dokładne słowa rozmówcy. Zdanie „Proszę przekazać prośbę o kontakt” różni się od komunikatu: „Pani syn zalega z zapłatą 3 600 zł i rodzina powinna mu pomóc”. W drugim przypadku odbiorca poznaje informacje o zobowiązaniu, a rozmowa może dodatkowo zawierać nacisk na zapłatę.
Nie oznacza to, że każda neutralnie sformułowana prośba o przekazanie wiadomości jest automatycznie dopuszczalna. Nadal trzeba ocenić źródło numeru, cel kontaktu, jego konieczność i okoliczności.
Czy firma windykacyjna zawsze potrzebuje zgody dłużnika?
Nie. Zgoda jest jedną z możliwych podstaw przetwarzania danych. Przy dochodzeniu roszczeń znaczenie mogą mieć także inne podstawy, w tym prawnie uzasadniony interes, pod warunkiem spełnienia wymagań RODO.
Dlatego samo oświadczenie „cofam wszystkie zgody” nie oznacza, że wierzyciel musi zakończyć dochodzenie należności. Jednocześnie podstawa przetwarzania danych związanych z długiem nie usprawiedliwia dowolnego kontaktowania się z otoczeniem pożyczkobiorcy.
Kiedy kontakt z bliską osobą może mieć podstawę?
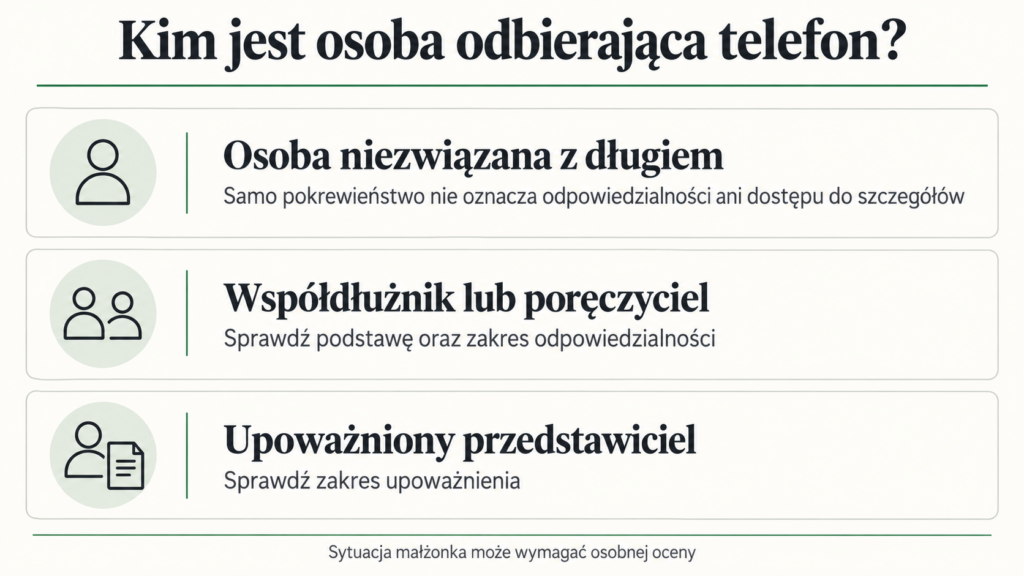
Najpierw ustal, w jakiej roli występuje osoba odbierająca telefon. Określenie „rodzina dłużnika” jest zbyt ogólne, żeby przesądzić o prawach i obowiązkach.
| Sytuacja osoby odbierającej telefon | Co ma znaczenie? |
|---|---|
| Rodzic, rodzeństwo lub partner niezwiązany ze zobowiązaniem | Sama relacja rodzinna nie oznacza odpowiedzialności za pożyczkę ani uprawnienia do poznania jej szczegółów. |
| Współpożyczkobiorca lub inny współdłużnik | Kontakt może dotyczyć własnej odpowiedzialności tej osoby wynikającej ze zobowiązania. |
| Poręczyciel | Trzeba sprawdzić skuteczność i zakres poręczenia oraz sytuację dotyczącą spłaty. |
| Upoważniony przedstawiciel | Znaczenie ma zakres udzielonego upoważnienia lub pełnomocnictwa. |
| Małżonek | Odpowiedzialność wymaga oceny podstawy i celu zobowiązania; sam fakt małżeństwa nie wystarcza do prostego rozstrzygnięcia każdej sprawy. |
| Osoba, której numer błędnie przypisano do pożyczkobiorcy | Najważniejsze jest zgłoszenie pomyłki i żądanie poprawienia nieprawidłowego powiązania danych. |
Poręczyciel nie jest tylko „osobą z rodziny”
Jeżeli brat lub rodzic skutecznie poręczył zobowiązanie, jego sytuacja różni się od sytuacji przypadkowego odbiorcy telefonu. Kodeks cywilny określa odpowiedzialność poręczyciela, a także obowiązek zawiadomienia go przez wierzyciela o opóźnieniu dłużnika. Nie oznacza to jednak przyzwolenia na groźby czy poniżanie. Zasady poręczenia regulują art. 876 oraz 880–881 Kodeksu cywilnego.
Przykład: Piotr odbiera telefon dotyczący pożyczki siostry. Jeżeli nie jest związany z jej zobowiązaniem, powinien ustalić, dlaczego firma kontaktuje się właśnie z nim. Jeżeli wcześniej złożył skuteczne oświadczenie o poręczeniu, potrzebuje również analizy dokumentów określających jego odpowiedzialność.
Czy mąż lub żona odpowiadają za chwilówkę?
Nie można przyjąć ani zasady „małżonek zawsze odpowiada”, ani „małżonek nigdy nie odpowiada, jeśli niczego nie podpisał”.
Przykładowo art. 30 Kodeksu rodzinnego i opiekuńczego przewiduje solidarną odpowiedzialność małżonków za zobowiązania zaciągnięte przez jednego z nich w sprawach wynikających z zaspokajania zwykłych potrzeb rodziny. Ocena konkretnej chwilówki zależy od okoliczności. Podstawę stanowi Kodeks rodzinny i opiekuńczy.
Sytuacje dotyczące małżeństwa, wspólnych zobowiązań i długów spadkowych warto przeanalizować indywidualnie, zanim ktokolwiek zadeklaruje zapłatę.
Skąd firma ma numer telefonu do rodziny i czego można żądać?
Numer mógł zostać podany we wniosku, pochodzić z wcześniejszej korespondencji, publicznie dostępnego źródła albo błędnego przypisania danych. Bywa też, że obecny użytkownik numeru nie ma żadnego związku z osobą poszukiwaną przez windykatora.
Samo posiadanie numeru nie wyjaśnia jeszcze, czy firma może wykorzystywać go w określony sposób.
Osoba, której dane są przetwarzane, powinna wiedzieć, kto jest administratorem, w jakim celu i na jakiej podstawie działa oraz jakie prawa jej przysługują. Można również wystąpić o informacje dotyczące źródła danych i sposobu ich wykorzystania. UODO opisuje te uprawnienia w materiale „Masz prawo wiedzieć, co będzie się działo z Twoimi danymi”.
W praktyce warto zapytać firmę:
- kto jest administratorem danych dotyczących Twojego numeru;
- skąd pozyskano numer i dlaczego powiązano go z daną sprawą;
- w jakim celu oraz na jakiej podstawie jest wykorzystywany;
- jak zostanie poprawione zgłoszone błędne przypisanie.
Ustal również, czy rozmówca reprezentuje pierwotnego pożyczkodawcę, działa na zlecenie innej firmy, czy kontaktuje się w imieniu nabywcy wierzytelności. Pomocne wyjaśnienie znajdziesz w poradniku cesja chwilówki a BIK i KRD.
Co zrobić, gdy windykator dzwoni na zły numer?
Nie musisz znać historii cudzej pożyczki, żeby zgłosić pomyłkę dotyczącą własnego numeru. Wyjaśnij, że jesteś jego użytkownikiem i nie jesteś osobą, której firma poszukuje.
Przykład: Ewa otrzymuje połączenia dotyczące nieznanego jej mężczyzny. Podczas pierwszej rozmowy informuje o błędzie. Telefony jednak wracają. W kolejnym kroku Ewa wysyła pisemne zgłoszenie, podaje daty kontaktów i żąda poprawienia powiązania numeru. Zachowuje kopię wiadomości oraz potwierdzenie jej wysłania.
W takiej sytuacji precyzyjne żądanie poprawienia danych jest bardziej użyteczne niż ogólne zdanie „proszę przestać mnie denerwować”.
Czy można zażądać usunięcia wszystkich danych?
Prawo do usunięcia danych nie jest bezwarunkowe. Możliwość zachowania określonych informacji może wynikać między innymi z obowiązków prawnych lub potrzeby ustalenia, dochodzenia albo obrony roszczeń. UODO wyjaśnia ograniczenia w materiale o prawie do bycia zapomnianym.
W zgłoszeniu pomyłki skup się na konkretnym problemie: nieprawidłowym przypisaniu numeru i jego wykorzystywaniu do kontaktów dotyczących cudzego zobowiązania. Nie łącz bez zastanowienia żądania wyjaśnienia całej historii przetwarzania z natychmiastowym usunięciem wszystkich informacji potrzebnych do udzielenia odpowiedzi.
Jak zareagować na pierwszy i kolejne telefony?
Pierwsza rozmowa powinna pomóc ustalić, kto dzwoni i czego dotyczy kontakt. Nie musisz pod wpływem zaskoczenia odpowiadać na wszystkie pytania.
Jeżeli jesteś osobą niezwiązaną ze zobowiązaniem, możesz powiedzieć:
Nie jestem osobą, której dotyczy ta sprawa. Proszę podać nazwę firmy i oficjalny adres do zgłoszeń dotyczących danych osobowych. Proszę również wyjaśnić podstawę kontaktowania się pod moim numerem.
Nie potwierdzaj odruchowo miejsca pobytu bliskiej osoby, jej pracodawcy, godzin pracy czy innych numerów telefonu. Najpierw zweryfikuj rozmówcę i ustal swoją rolę.
Jeżeli sam jesteś pożyczkobiorcą, sprawdź dane firmy przez niezależnie znalezioną oficjalną stronę lub wcześniejszą dokumentację. Numer wyświetlający się na ekranie nie powinien być jedyną podstawą zaufania.
Zapisz przebieg zdarzeń, zanim złożysz skargę
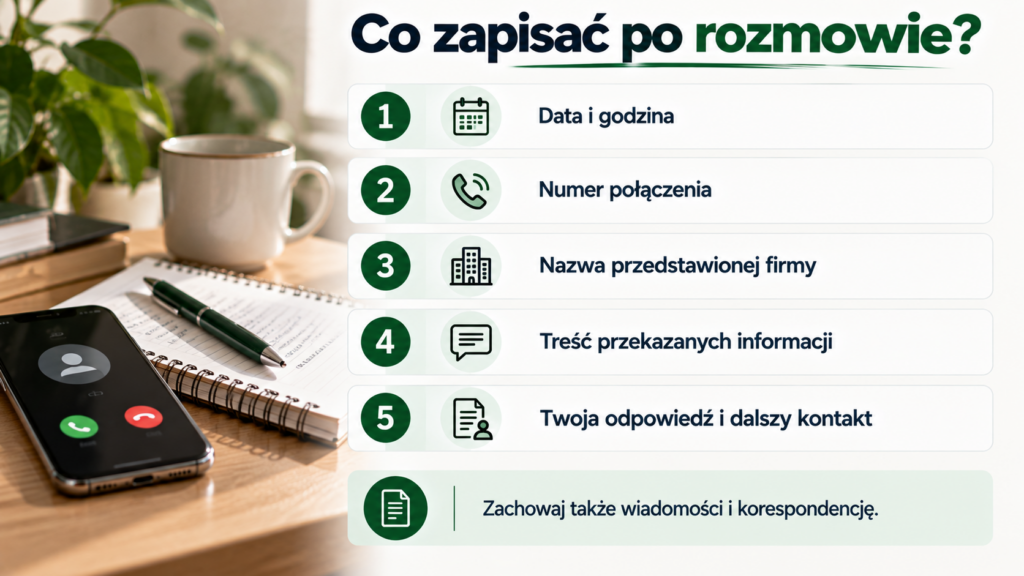
Najbardziej przydatna jest krótka chronologia. Zanotuj datę i godzinę, numer połączenia, nazwę przedstawionej firmy, treść rozmowy oraz własną odpowiedź.
Zachowaj SMS-y, wiadomości głosowe, historię połączeń i korespondencję. Jeżeli informacje o długu usłyszała inna osoba, poproś ją o zapisanie tego, co pamięta. Rozdziel własne obserwacje od informacji przekazanych przez świadka.
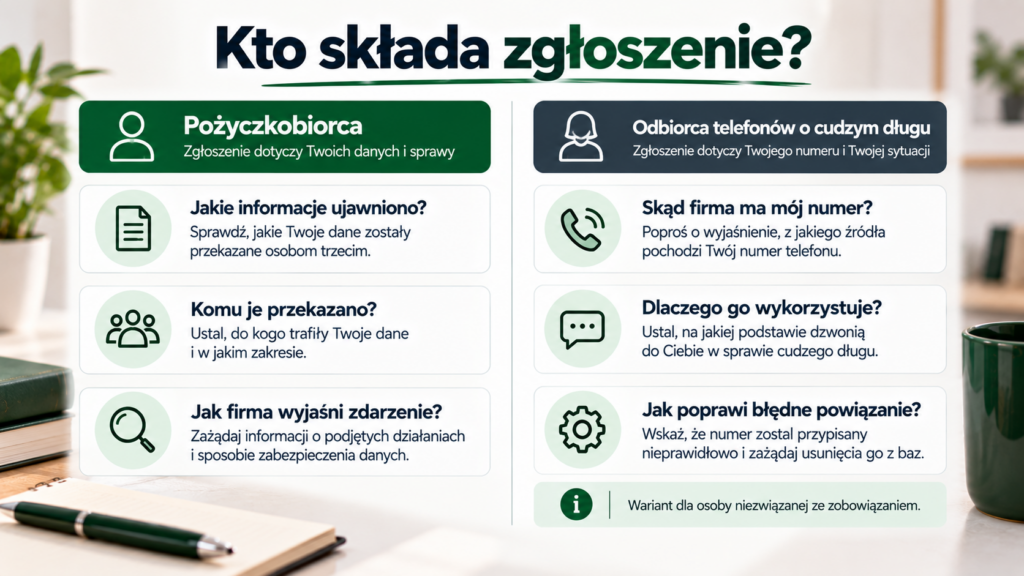
Przykład: Windykator zadzwonił do matki Anny i podał kwotę zaległości. Anna może opisać problem ujawnienia jej danych. Matka może osobno zgłosić sposób wykorzystywania własnego numeru. W obu pismach warto wskazać tę samą datę, ale każda z osób opisuje naruszenie dotyczące jej sytuacji.
Nie publikuj zgromadzonych materiałów w mediach społecznościowych. Zachowaj je do korespondencji z firmą, prawnikiem lub właściwą instytucją.
Czy istnieje dozwolona liczba telefonów dziennie?
Nie ma jednej liczby połączeń, która automatycznie przesądza o zgodności całej windykacji z prawem. Znaczenie mają między innymi treść rozmów, częstotliwość, pora, czas trwania działań i reakcja firmy na zgłoszoną pomyłkę.
Pojedyncze ujawnienie danych osobie nieuprawnionej może wymagać wyjaśnienia, nawet jeśli firma zadzwoniła tylko raz. Z kolei ocena uporczywego nękania wymaga szerszej analizy zachowania i jego skutków.
Długość zaległości nie rozstrzyga, czy konkretna metoda kontaktu jest dopuszczalna. Jeśli chcesz uporządkować również pozostałe następstwa braku spłaty, przeczytaj poradnik opóźnienie chwilówki, BIK, KRD i windykacja.
Co z telefonem do pracodawcy?
Trzeba odróżnić próbę bezpośredniego skontaktowania się z pożyczkobiorcą od ujawniania jego zadłużenia przełożonemu, recepcji lub współpracownikom.
Jeżeli rozmówca przekazuje osobom postronnym kwotę długu albo próbuje skłonić pracodawcę do wywierania nacisku, zapisz dokładny przebieg zdarzenia. Sama informacja „firma dzwoniła do pracy” jest zbyt ogólna, aby rzetelnie ocenić sytuację.
Jak napisać zgłoszenie do firmy? Dwa wzory pism
Pismo powinno zawierać konkretne zdarzenia i oczekiwane działania. Przed wysłaniem sprawdź oficjalny adres odbiorcy oraz usuń ze wzoru zdania, które nie odpowiadają Twojej sytuacji.
UODO zaleca, aby realizacji praw dotyczących danych żądać najpierw od administratora. Dzięki temu otrzymuje on możliwość zbadania problemu i odpowiedzi. Zobacz wyjaśnienie UODO dotyczące pierwszego kontaktu z administratorem.
Wzór 1. Pożyczkobiorca zgłasza ujawnienie informacji o długu rodzinie
Temat: Zgłoszenie ujawnienia informacji o mojej sprawie osobom trzecim oraz żądanie wyjaśnień
Szanowni Państwo,
w dniu [data] osoba przedstawiająca się jako przedstawiciel [nazwa firmy] skontaktowała się z [określenie relacji, np. moją matką] i przekazała następujące informacje dotyczące mojej osoby: [dokładny opis, np. nazwę pożyczkodawcy i wskazaną kwotę zaległości].
Osoba ta nie jest upoważniona przeze mnie do uzyskiwania informacji ani prowadzenia rozmów dotyczących tej sprawy. Zgodnie z moją wiedzą nie jest również współdłużnikiem ani poręczycielem tego zobowiązania.
Zgłaszam zastrzeżenia do opisanego działania i proszę o:
- Wyjaśnienie przebiegu zdarzenia oraz wskazanie podstawy przekazania informacji tej osobie.
- Wskazanie administratora moich danych i informacji o odbiorcach, którym ujawniono dane dotyczące opisanej sprawy.
- Zaprzestanie ujawniania informacji o mnie osobom nieuprawnionym.
- Zabezpieczenie posiadanych materiałów dotyczących zdarzenia w zakresie potrzebnym do wyjaśnienia zgłoszenia.
- Przekazanie odpowiedzi wraz z opisem podjętych działań.
Jeżeli działają Państwo na zlecenie innego podmiotu, proszę wskazać jego nazwę i rolę w tej sprawie.
Niniejsze pismo dotyczy sposobu prowadzenia kontaktów i przetwarzania danych. Nie zawiera oświadczenia o uznaniu wskazywanego przez Państwa roszczenia ani potwierdzenia jego wysokości.
Odpowiedź proszę przekazać na [adres do korespondencji lub e-mail].
[Imię i nazwisko]
[Data]
[Oznaczenie sprawy, jeżeli jest znane]
[Podpis — przy piśmie papierowym]
Załączniki: [np. kopia wiadomości, zestawienie dat kontaktów].
Wzór 2. Członek rodziny lub odbiorca telefonów dotyczących cudzego długu
Ten wzór jest przeznaczony dla osoby, która nie jest pożyczkobiorcą, współdłużnikiem, poręczycielem ani przedstawicielem w danej sprawie.
Temat: Nieprawidłowe wykorzystywanie mojego numeru telefonu w sprawie cudzego zobowiązania
Szanowni Państwo,
na użytkowany przeze mnie numer [numer telefonu] kierowane są połączenia lub wiadomości dotyczące zobowiązania innej osoby. Kontakty miały miejsce między innymi w dniach [daty].
Nie jestem osobą, od której dochodzą Państwo tej należności. Nie jestem również współdłużnikiem, poręczycielem ani upoważnionym przedstawicielem w tej sprawie.
[Jeżeli dotyczy: Informację o pomyłce przekazałem/przekazałam podczas rozmowy w dniu …, jednak kontakty były kontynuowane].
Proszę o:
- Wskazanie administratora danych dotyczących mojego numeru telefonu.
- Podanie źródła pozyskania numeru oraz celu i podstawy jego wykorzystywania.
- Sprostowanie nieprawidłowego powiązania mojego numeru ze wskazaną sprawą.
- Zaprzestanie wykorzystywania numeru do kontaktów służących dochodzeniu od innej osoby opisanego zobowiązania.
- Potwierdzenie sposobu rozpatrzenia zgłoszenia.
Jeżeli przetwarzanie opierają Państwo na art. 6 ust. 1 lit. f RODO, wnoszę sprzeciw związany z moją szczególną sytuacją: nie uczestniczę w tym zobowiązaniu, a kierowane do mnie kontakty dotyczą cudzej sprawy i zakłócają moją prywatność.
Odpowiedź proszę przekazać na [adres do korespondencji lub e-mail].
[Imię i nazwisko]
[Data]
[Podpis — przy piśmie papierowym]
Załączniki: [np. historia połączeń lub kopie wiadomości].
Wysyłając zgłoszenie, podawaj dane potrzebne do jego rozpatrzenia. Nie dołączaj odruchowo skanu dowodu osobistego. Jeżeli firma potrzebuje dodatkowego potwierdzenia tożsamości, sprawdź cel, zakres i sposób weryfikacji.
Ile czasu firma ma na odpowiedź?
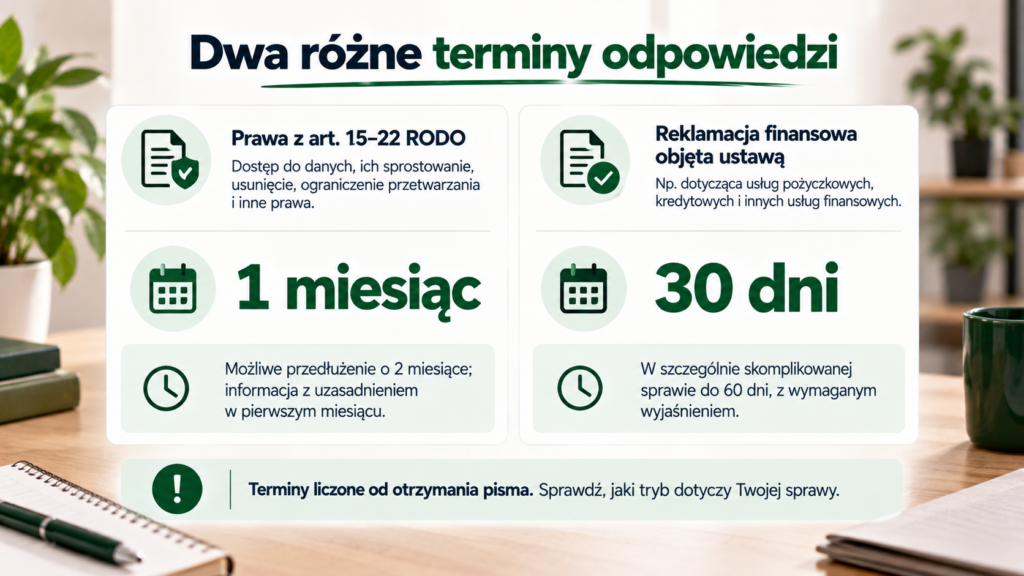
Nie każde pismo do windykatora jest reklamacją objętą tym samym terminem. Szczególnie ważne jest rozróżnienie żądania dotyczącego danych osobowych od reklamacji klienta podmiotu rynku finansowego.
| Rodzaj sprawy | Podstawowy termin | Możliwe przedłużenie |
|---|---|---|
| Żądanie realizacji praw z art. 15–22 RODO | Bez zbędnej zwłoki, najpóźniej w ciągu miesiąca od otrzymania żądania | O kolejne dwa miesiące ze względu na skomplikowanie lub liczbę żądań; informacja z uzasadnieniem powinna trafić do zainteresowanego w pierwszym miesiącu |
| Reklamacja klienta objęta ustawą o rozpatrywaniu reklamacji przez podmioty rynku finansowego | Bez zbędnej zwłoki, nie później niż w ciągu 30 dni od otrzymania | W szczególnie skomplikowanej sprawie do 60 dni od otrzymania, z wymaganym wyjaśnieniem przedłużenia |
Pierwszy termin wynika z art. 12 ust. 3 RODO, drugi z art. 6–7 ustawy o rozpatrywaniu reklamacji przez podmioty rynku finansowego.
Nie każda firma windykacyjna ma w danej relacji status podmiotu objętego ustawą reklamacyjną. Członek rodziny, do którego dzwoniono, również nie staje się przez to automatycznie klientem tej firmy.
Jedno pismo może zawierać różne żądania. Warto je wyraźnie oddzielić, zamiast przyjmować, że na wszystko obowiązuje „30 dni”.
Gdzie zgłosić skargę na windykatora?
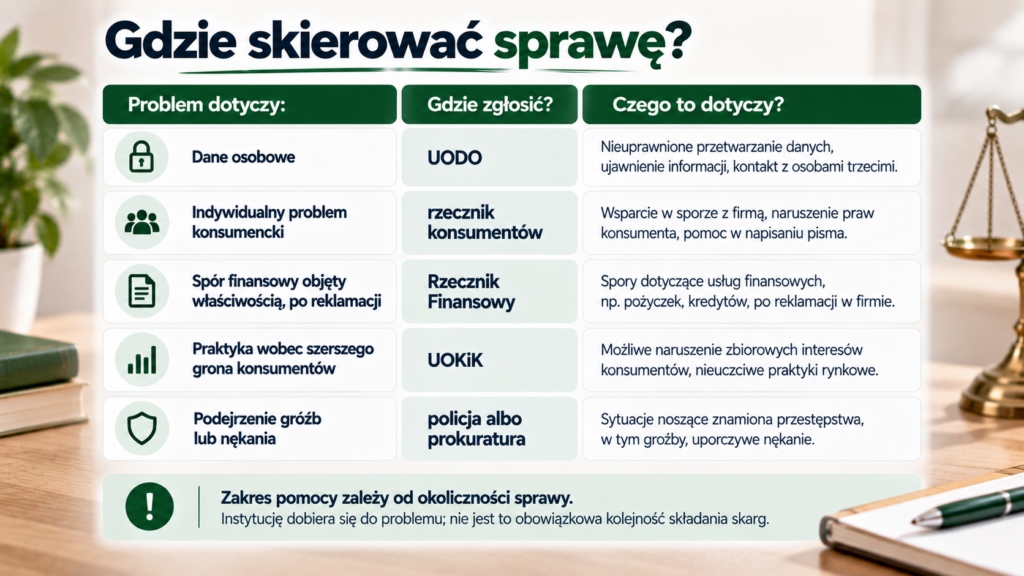
Właściwy adres zależy od problemu. Ujawnienie danych, spór o rozliczenie pożyczki i podejrzenie gróźb wymagają odmiennych działań.
UODO: ujawnienie danych i wykorzystywanie numeru telefonu
Skarga do Prezesa UODO może dotyczyć przetwarzania Twoich danych, w tym ujawnienia informacji o zadłużeniu osobie nieuprawnionej albo wykorzystywania błędnie przypisanego numeru.
Pożyczkobiorca opisuje problem dotyczący jego danych. Członek rodziny może występować w sprawie własnych danych, np. swojego numeru. Samo pokrewieństwo nie zastępuje odpowiedniego umocowania do działania za drugą osobę.
W skardze opisz zdarzenia, wskaż firmę i dołącz istotną korespondencję. UODO publikuje wymagania dotyczące skargi tradycyjnej.
Skargę można wnieść także elektronicznie, zgodnie z aktualną instrukcją urzędu, m.in. przez e-Doręczenia z odpowiednim podpisem lub uwierzytelnieniem. Zwykły e-mail do UODO nie jest skutecznym sposobem złożenia takiej skargi. Przed wysłaniem sprawdź zasady składania skargi elektronicznej.
Jeżeli problemem jest brak odpowiedzi na żądanie dotyczące danych, sprawdź właściwy termin. Jeżeli skarżysz ujawnienie informacji, opisz samo zdarzenie i okoliczności, w których do niego doszło.
Rzecznik konsumentów i Rzecznik Finansowy: pomoc w sporze
Miejski lub powiatowy rzecznik konsumentów może pomóc konsumentowi ocenić sprawę i przygotować odpowiednie wystąpienie. Dostępne formy wsparcia wskazuje UOKiK na stronie pomocy dla konsumentów.
Rzecznik Finansowy pomaga w sporach objętych jego właściwością z podmiotami rynku finansowego. Przed wnioskiem o interwencję trzeba przejść postępowanie reklamacyjne; podstawą interwencji może być również brak odpowiedzi w wymaganym terminie.
Nie należy zakładać, że każda skarga na dowolną firmę windykacyjną automatycznie trafi do Rzecznika Finansowego. Trzeba ustalić podmiot i charakter relacji. W postępowaniu interwencyjnym Rzecznik nie wydaje decyzji wiążącej firmę. Szczegóły opisuje oficjalna informacja o postępowaniach interwencyjnych.
UOKiK: praktyka dotycząca szerszego grona konsumentów
Jeżeli zachowanie wygląda na powtarzalny sposób działania wobec wielu konsumentów, można przekazać UOKiK zawiadomienie o podejrzeniu naruszania zbiorowych interesów konsumentów.
UOKiK działa w interesie publicznym. Zawiadomienie nie zastępuje indywidualnego postępowania dotyczącego Twojego rozliczenia czy roszczenia. Urząd wyjaśnia ten zakres na stronie dotyczącej naruszania interesów konsumentów.
Policja lub prokuratura: groźby i uporczywe nękanie
Jeżeli pojawiają się groźby albo zachowanie może stanowić uporczywe nękanie, sprawa może wymagać zawiadomienia organów ścigania.
Nie każda nieprzyjemna rozmowa spełnia przesłanki przestępstwa. Przy ocenie znaczenie mają treść, przebieg, uporczywość i skutki zachowania. Odpowiednie regulacje zawierają m.in. art. 190, 190a i 191 Kodeksu karnego.
Opisz fakty własnymi słowami i przekaż zachowane materiały. W razie bezpośredniego zagrożenia bezpieczeństwa dzwoń pod numer 112.
Co ze spłatą chwilówki, gdy składasz skargę?
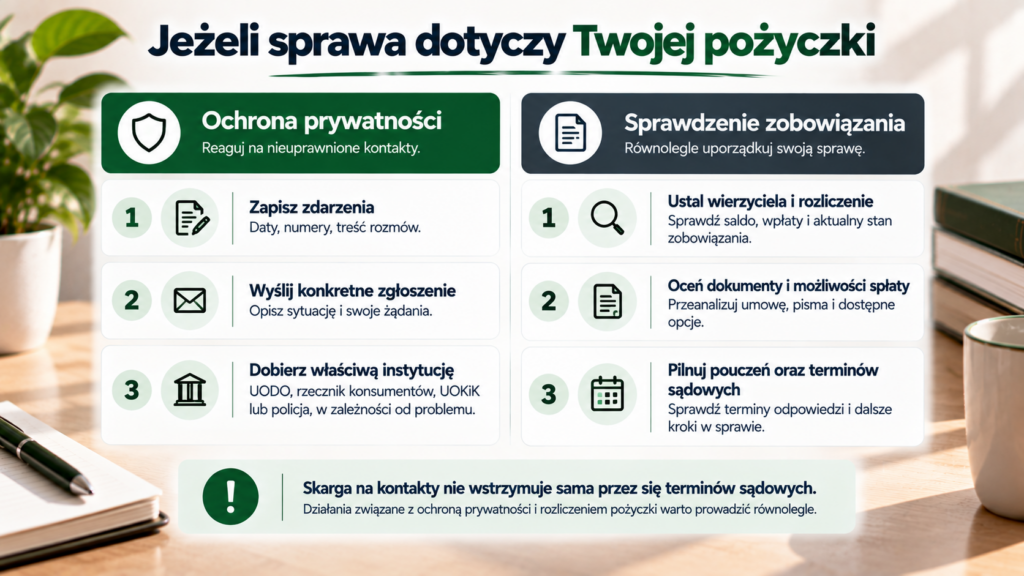
Skarga dotycząca sposobu prowadzenia windykacji nie rozstrzyga sama w sobie, czy roszczenie istnieje i jaka jest jego wysokość.
Jeżeli zobowiązanie jest Twoje, sprawdź równolegle umowę, rozliczenie wpłat, wysokość żądania i tożsamość aktualnego wierzyciela. Gdy potrzebujesz uzgodnić spłatę, pomocny będzie poradnik ugoda z firmą windykacyjną.
Nie deklaruj rat, których nie jesteś w stanie regularnie płacić, tylko po to, żeby zakończyć stresującą rozmowę. Poproś o warunki na trwałym nośniku i sprawdź je przed przyjęciem.
Jeżeli jesteś wyłącznie członkiem rodziny, oddziel własną decyzję o ewentualnej pomocy od pytania, czy ponosisz odpowiedzialność prawną. Nie traktuj sugestii rozmówcy jako wystarczającego potwierdzenia takiego obowiązku.
Złożenie skargi na windykację nie wstrzymuje samo przez się terminów sądowych. Gdy otrzymasz nakaz zapłaty, przeczytaj pouczenie i zajmij się pismem niezależnie od korespondencji z firmą. Jeśli należność została już zapłacona, zobacz poradnik spłacona chwilówka a nakaz zapłaty.
FAQ – windykator dzwoni do rodziny
Czy matka musi spłacić chwilówkę dorosłego dziecka?
Samo bycie rodzicem nie tworzy takiego obowiązku. Inaczej może wyglądać sytuacja wynikająca z własnego zobowiązania, poręczenia lub innych szczególnych okoliczności. Firma powinna wskazać podstawę, na której oczekuje zapłaty od konkretnej osoby.
Czy wspólny adres uprawnia windykatora do rozmowy o długu z domownikiem?
Sam wspólny adres nie rozstrzyga o uprawnieniu do poznania szczegółów pożyczki. Trzeba ustalić rolę domownika i podstawę przekazania informacji.
Czy podanie numeru rodzica we wniosku oznacza zgodę na ujawnianie mu zadłużenia?
Nie należy tego utożsamiać. Wskazanie numeru kontaktowego wymaga osobnej oceny celu i zakresu jego wykorzystania. Nie zastępuje automatycznie upoważnienia do przekazywania wszystkich informacji o pożyczce.
Czy prośba „proszę przekazać, żeby oddzwonił” zawsze jest legalna?
Nie można tego przesądzić wyłącznie na podstawie jednego zdania. Znaczenie mają również źródło numeru, cel, konieczność kontaktu, jego częstotliwość i to, czy z kontekstu ujawniono informacje o zadłużeniu.
Czy muszę podać PESEL podczas przychodzącego telefonu?
Najpierw zweryfikuj rozmówcę i cel żądania. Jeżeli masz wątpliwości, skontaktuj się z firmą przez samodzielnie sprawdzony oficjalny kanał. Ochrona danych może wymagać weryfikacji tożsamości, ale jej zakres powinien odpowiadać sytuacji.
Czy mogę zażądać kontaktu wyłącznie e-mailem?
Możesz zgłosić taką preferencję i wyjaśnić jej przyczynę. Samo żądanie nie oznacza jednak automatycznego zakazu każdej innej formy kontaktu. Szczególnie ważne jest oddzielne zgłoszenie wykorzystywania błędnego numeru lub ujawniania informacji osobom nieuprawnionym.
Czy mogę zablokować numer windykatora?
Możesz korzystać z funkcji blokowania połączeń. Wcześniej zachowaj materiały potrzebne do wyjaśnienia sprawy. Jeżeli sprawa dotyczy Twojego zobowiązania, nadal sprawdzaj korespondencję i pisma sądowe.
Czy muszę nagrać rozmowę, żeby złożyć zgłoszenie?
Nie. Przydatne mogą być również SMS-y, historia połączeń, notatki, wiadomości głosowe oraz relacja osoby, która odebrała telefon. Nagranie nie jest obowiązkowym załącznikiem do każdego zgłoszenia.
Czy jeden telefon może naruszać ochronę danych?
Tak, jeżeli doszło w nim do nieuprawnionego ujawnienia informacji lub innego niezgodnego z prawem przetwarzania. Nie należy utożsamiać tego z oceną uporczywego nękania, która wymaga zbadania odrębnych przesłanek.
Kto powinien napisać pismo, gdy telefon odebrała moja matka?
Ty możesz zgłosić ujawnienie danych dotyczących Twojej sprawy. Matka może zgłosić problem wykorzystywania własnego numeru. Każde pismo powinno jasno wskazywać, czyich danych i jakiego zdarzenia dotyczy.
Czy UODO przyzna mi odszkodowanie?
UODO nie przyznaje odszkodowania w swoim postępowaniu administracyjnym. Roszczeń odszkodowawczych można dochodzić przed sądem cywilnym, po spełnieniu właściwych przesłanek. Urząd wyjaśnia tę różnicę w informacji o skardze i ochronie praw.
Czy po złożeniu skargi chwilówka zostanie umorzona?
Samo zgłoszenie nie powoduje umorzenia zobowiązania. Ocena metod windykacji oraz ocena istnienia i wysokości roszczenia to odrębne zagadnienia.
Jak uporządkować sytuację i uzyskać pomoc?
Zacznij od ustalenia, kto dzwoni i dlaczego kontaktuje się z daną osobą. Następnie zapisz przebieg rozmów, zbierz wiadomości i skieruj do właściwej firmy konkretne zgłoszenie. Dalsze działania dobierz do problemu: danych osobowych, sporu konsumenckiego albo podejrzenia przestępstwa.
Jeśli chcesz omówić swoją sytuację, odwiedź forum kredytowe. Napisz, czy jesteś pożyczkobiorcą, poręczycielem czy osobą otrzymującą telefony w sprawie bliskiego. Opisz, jakie informacje przekazano i czy wcześniej zgłaszałeś problem.
Nie publikuj numeru PESEL, danych dokumentu tożsamości, numerów umów i rachunków, danych pracodawcy ani pełnych raportów BIK, wyciągów i niezanonimizowanych pism. Nie udostępniaj publicznie nagrań ani danych pozwalających zidentyfikować rozmówców.
Informacja redakcyjna i metodologia
Stan prawny i weryfikacja źródeł: 14 września 2026 r.
Artykuł opracowano na podstawie przepisów RODO, Kodeksu cywilnego, Kodeksu rodzinnego i opiekuńczego, Kodeksu karnego oraz ustawy o rozpatrywaniu reklamacji przez podmioty rynku finansowego. Procedury zgłoszeń sprawdzono w oficjalnych materiałach UODO, UOKiK i Rzecznika Finansowego, wskazanych przy odpowiednich fragmentach tekstu.
Praktyczne zalecenia służą uporządkowaniu faktów i przygotowaniu korespondencji. Przykłady są fikcyjne i mają charakter ilustracyjny. Wzory pism wymagają dostosowania do rzeczywistych zdarzeń.
Ocena odpowiedzialności za konkretną pożyczkę, zakresu umocowania lub zasadności roszczenia wymaga dokumentów. Przy sporze sądowym, poręczeniu, odpowiedzialności małżonka albo długach spadkowych warto skorzystać z indywidualnej pomocy prawnej.