Wnioskowałeś o pożyczkę, pieniądze przyszły na konto, a później w dokumentach znalazłeś jeszcze kartę kredytową albo odnawialny limit. Być może doszła opłata, której się nie spodziewałeś. Czy wystarczy nie aktywować karty? Czy rezygnacja oznacza konieczność natychmiastowego oddania całej pożyczki?
Karta kredytowa przy pożyczce może być osobnym produktem albo częścią tego samego finansowania. Od tego zależy, którą umowę trzeba zakończyć i jak rozliczyć pieniądze. Samo zablokowanie karty, odłożenie jej do szuflady czy usunięcie aplikacji nie daje pewności, że limit przestał działać.
Najpierw ustal, jakie umowy rzeczywiście zawarto. Następnie wybierz właściwy sposób działania: odstąpienie, wypowiedzenie lub reklamację. W tym poradniku znajdziesz również przykłady i treści pism, które możesz dostosować do swojej sytuacji.
Stan prawny i aktualność źródeł: 24 października 2026 r. Poradnik dotyczy przede wszystkim konsumenckich pożyczek pozabankowych i produktów kartowych. Szczególne zasady mogą dotyczyć m.in. niektórych kredytów w rachunku bankowym.
Skąd karta kredytowa przy pożyczce? Najpierw ustal, co zostało uruchomione
Nazwa użyta w reklamie nie zawsze wystarcza do rozpoznania produktu. Pod hasłem „pożyczka” możesz otrzymać pieniądze z klasycznej umowy ratalnej, ale także pierwszą wypłatę z odnawialnego limitu.
To rozróżnienie ma znaczenie już przy sprawdzaniu zadłużenia. Dwa dokumenty nie muszą oznaczać dwóch osobnych kwot pożyczonego kapitału. Z kolei jeden formularz internetowy może prowadzić do zawarcia więcej niż jednej umowy.
| Sytuacja | Co trzeba ustalić? | Dlaczego to ważne? |
|---|---|---|
| Pożyczka ratalna i osobna karta z limitem | Czy istnieją dwie umowy finansowania, kto jest ich stroną i jakie mają numery? | Zakończenie karty nie musi kończyć pożyczki. |
| Przelew wykonany z limitu przypisanego do karty | Czy otrzymane pieniądze były wykorzystaniem tego właśnie limitu? | Rezygnacja może dotyczyć finansowania, z którego już korzystasz. |
| Reklama lub propozycja dodatkowego limitu | Czy umowę już zawarto, czy dopiero trzeba zaakceptować ofertę? | Wyświetlana propozycja nie oznacza jeszcze aktywnego zobowiązania. |
Przykładowo: masz pożyczkę na 4000 zł i dodatkowo przyznany limit 2000 zł. Jeżeli z limitu niczego nie wypłacono i nie obciążono go kosztami, sama jego dostępność nie oznacza, że pożyczyłeś łącznie 6000 zł.
Możliwy jest jednak inny układ: otrzymane na konto 4000 zł pochodzi właśnie z limitu. Wtedy informacja „nie płaciłem kartą w sklepie” nie dowodzi, że finansowanie pozostało niewykorzystane.
Sprawdź źródło przelewu i jego przypisanie do konkretnej umowy. Pomocne będą historia operacji, rozliczenie wypłaty oraz numer zobowiązania widoczny przy przelewie lub w panelu klienta.
Czym różni się limit od kwoty do spłaty?
Limit pokazuje, do jakiej wysokości możesz korzystać z finansowania na zasadach określonych w umowie. Wykorzystany kapitał to kwota już uruchomiona. Saldo zadłużenia może obejmować także odsetki i opłaty.
Te wartości trzeba odczytywać oddzielnie.
Przykład edukacyjny: limit wynosi 6000 zł, wykonano z niego jeden przelew 2500 zł. Na potrzeby przykładu zakładamy brak opłat, odsetek, blokad i innych operacji.
| Pozycja | Kwota |
|---|---|
| Przyznany limit | 6000 zł |
| Wykorzystany kapitał | 2500 zł |
| Pozostała dostępna część limitu | 3500 zł |
W tym przykładzie nie dodajesz 6000 zł do 2500 zł. Przyznany limit nie jest drugą wypłatą pieniędzy.
W rzeczywistym rozliczeniu sprawdź jeszcze, czy firma nie zaksięgowała na rachunku karty prowizji, opłaty początkowej albo innego obciążenia. Takie pozycje mogą sprawić, że saldo będzie wyższe od kwoty przelewu, który otrzymałeś.
Jak sprawdzić, na co zgodziłeś się we wniosku?
Zacznij od dokumentów otrzymanych w dniu składania wniosku i uruchomienia pieniędzy. Wyszukaj wiadomości zawierające określenia „umowa”, „limit”, „karta”, „pełnomocnictwo”, „aneks” oraz „tabela opłat”.
Szczególnie ważne są pełna nazwa przedsiębiorcy i numer umowy. Marka widoczna na stronie internetowej może różnić się od nazwy spółki będącej kredytodawcą. Pośrednik, pożyczkodawca i wydawca karty również nie muszą być tym samym podmiotem.
Do wyjaśnienia sprawy potrzebujesz przede wszystkim:
- umowy pożyczki oraz umowy karty lub limitu, wraz z załącznikami;
- tabeli opłat obowiązującej przy zawarciu umowy;
- informacji o sposobie zaakceptowania dokumentów i ewentualnym pełnomocnictwie;
- historii wypłat, naliczonych kosztów oraz późniejszych zmian limitu.
Zapisz kopie dokumentów poza panelem klienta. Jeżeli po zamknięciu profilu stracisz do niego dostęp, nadal będziesz mieć materiał potrzebny do sprawdzenia rozliczenia.
Czy brak podpisu na papierze oznacza, że umowy nie ma?
Sam brak papierowego podpisu nie rozstrzyga sprawy. Przy zawieraniu umów przez internet znaczenie mogą mieć oświadczenia składane elektronicznie, zatwierdzane dokumenty i sposób identyfikacji klienta.
Jeżeli firma powołuje się na kod SMS, poproś o wskazanie, jaką dokładnie czynność potwierdzał ten kod. Nie wystarczy ogólna odpowiedź: „zaakceptował Pan regulamin”.
Zapytaj o wersję dokumentów obowiązującą w chwili akceptacji, datę zawarcia umowy oraz dowód jej doręczenia. Jeśli przedsiębiorca działał jako Twój pełnomocnik, potrzebna będzie również treść pełnomocnictwa i dokumenty czynności wykonanych na jego podstawie.
Opisuj fakty zgodnie z tym, co pamiętasz. Gdy nie rozpoznajesz umowy, możesz zakwestionować podstawę obciążenia i zażądać wyjaśnień. Sama nazwa pliku albo pojedynczy zrzut z panelu nie pozwalają jeszcze ocenić całego procesu zawarcia umowy.
Przy jednym wniosku może pojawić się również odrębna umowa pośrednictwa i żądanie wynagrodzenia za pomoc w uzyskaniu finansowania. Jeśli firma oczekuje prowizji, choć pożyczkę znalazłeś sam, sprawdź zakres zamówionej usługi i dowody jej wykonania. Wyjaśniamy to w poradniku: pośrednik żąda prowizji za samodzielnie znalezioną pożyczkę — co zrobić.
Czy nieaktywna albo nieużywana karta może powodować opłaty?
Może, zależnie od umowy i rodzaju kosztu. Opłata może być powiązana z udostępnieniem produktu, jego obsługą lub wydaniem karty, a nie wyłącznie z płatnościami w sklepie.
Dlatego sprawdź, jakie zdarzenie uruchamia konkretną opłatę: zawarcie umowy, udostępnienie limitu, aktywacja karty, rozpoczęcie kolejnego okresu rozliczeniowego czy wykonanie transakcji.
Brak aktywacji plastiku nie jest wystarczającym potwierdzeniem, że nie ma umowy, zadłużenia ani kosztów. Produkt może obejmować również kartę wirtualną lub przelewy z limitu.
Nie oznacza to, że każda naliczona opłata jest prawidłowa. Firma powinna wskazać jej podstawę, sposób obliczenia i zdarzenie, które uzasadniało obciążenie.
Co zrobić, jeśli opłatę za kartę potrącono z pożyczki?
Porównaj kwotę finansowania, kwotę przelewu otrzymanego na konto i wszystkie pozycje rozliczenia. Zapytaj, czy część środków została przeznaczona na opłacenie innego produktu.
W takiej sytuacji potrzebujesz odpowiedzi na dwa odrębne pytania: za co pobrano pieniądze oraz z której umowy wynika obowiązek ich zwrotu.
Koszty dodatkowych usług wymaganych do uzyskania kredytu lub uzyskania go na oferowanych warunkach należą do ustawowej kategorii całkowitego kosztu kredytu. Inaczej trzeba oceniać rzeczywiście dobrowolny, odrębny produkt. Samo określenie dodatku jako „opcjonalnego” nie zastępuje sprawdzenia warunków oferty.
Podobny problem może dotyczyć usług niefinansowych. Jeśli oprócz karty dostałeś abonament zdrowotny, przeczytaj również poradnik o rezygnacji z pakietu medycznego przy pożyczce. Zasady zakończenia takiego pakietu trzeba ustalić osobno.
Dlaczego warto sprawdzić również aneksy do limitu?
W komunikacie z 30 lipca 2026 r. UOKiK poinformował o wszczęciu postępowania przeciwko Aiqlabs, właścicielowi serwisu Supergrosz. Zarzuty dotyczyły m.in. naliczania opłat od wysokiego początkowego limitu, który następnie obniżano aneksem. Urząd opisał również sytuacje, w których koszty karty potrącano z równolegle udzielanej pożyczki, mimo wskazywania w umowie limitu opłat wynoszących 0 zł.
To informacja o zarzutach przedstawionych w postępowaniu, a nie rozstrzygnięcie dotyczące każdej indywidualnej umowy. Praktyczny wniosek jest jednak prosty: sprawdzaj zarówno pierwotną umowę, jak i późniejsze aneksy oraz rzeczywiste rozliczenie pieniędzy.
Jak zrezygnować z karty lub limitu dodanego do pożyczki?
Słowo „rezygnacja” jest wygodne w rozmowie, ale w piśmie warto wskazać konkretną czynność.
| Co chcesz osiągnąć? | Jakiego działania szukasz? | Co trzeba dodatkowo sprawdzić? |
|---|---|---|
| Wycofać się z niedawno zawartej umowy | Odstąpienie | Termin, zakres oświadczenia i rozliczenie wykorzystanych środków |
| Zakończyć działającą umowę | Wypowiedzenie | Okres wypowiedzenia i termin rozliczenia zadłużenia |
| Zakwestionować opłatę, sposób zawarcia umowy lub rozliczenie | Reklamacja | Konkretne zarzuty, dokumenty i oczekiwany sposób rozwiązania sprawy |
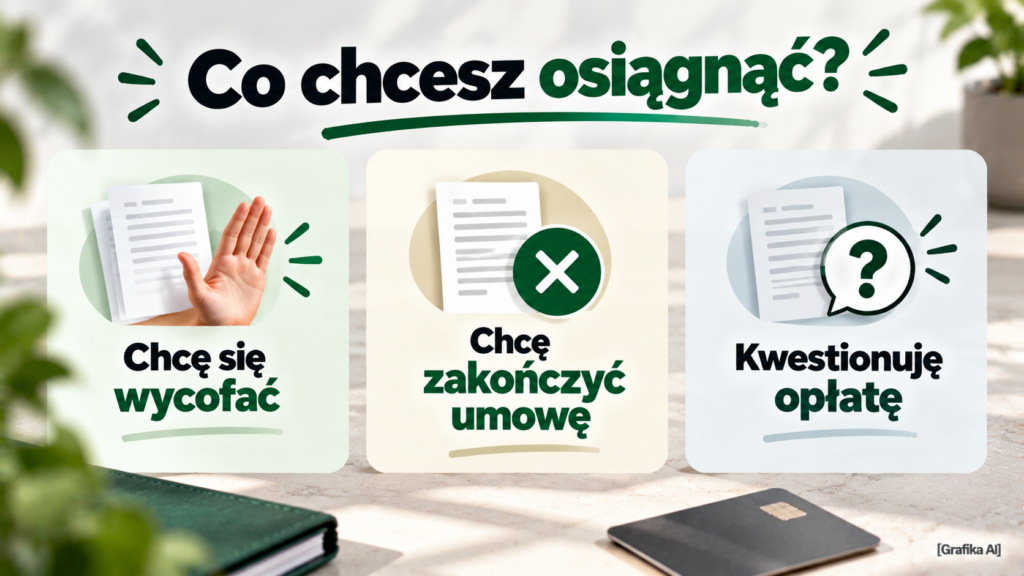
Reklamacja może towarzyszyć rezygnacji, ale sama prośba o wyjaśnienia nie zastępuje oświadczenia o odstąpieniu ani wypowiedzenia.
Odstąpienie od umowy o kredyt konsumencki
Zasadniczo możesz odstąpić od umowy o kredyt konsumencki bez podawania przyczyny w ciągu 14 dni od jej zawarcia. Po odstąpieniu zwracasz wykorzystany kapitał i należne odsetki za czas korzystania z pieniędzy, nie później niż w ciągu 30 dni od złożenia oświadczenia.
Ustawa przewiduje szczególne zasady rozpoczęcia terminu, jeśli umowa nie zawiera wymaganych elementów. Ogranicza też koszty odstąpienia; wyjątek dotyczy określonych bezzwrotnych kosztów poniesionych na rzecz organów administracji publicznej.
Nie czekaj z wysłaniem właściwego oświadczenia tylko dlatego, że firma jeszcze nie odpowiedziała na pytanie o opłaty. Zachowaj dowód wysłania i skorzystaj z adresu lub kanału przeznaczonego do takich oświadczeń.
Jeżeli otrzymany przelew pochodził z limitu, od którego odstępujesz, uwzględnij obowiązek zwrotu środków. Odstąpienie nie daje prawa do zachowania pożyczonych pieniędzy.
Więcej o skutkach przekroczenia terminu zwrotu przeczytasz w poradniku: odstąpienie od chwilówki i brak zwrotu pieniędzy w 30 dni.
Osobne prawo dotyczące wydania karty płatniczej
Artykuł 59c ustawy o usługach płatniczych przewiduje odstąpienie w zakresie wydania karty w ciągu 14 dni od jej pierwszego otrzymania, jeżeli nie wykonano nią żadnej transakcji płatniczej. Wydawca zwraca poniesione opłaty, ale może rozliczyć przewidziane umową koszty wydania karty.
To uprawnienie dotyczy określonego zakresu umowy. Nie zakładaj, że rezygnacja z wydania karty automatycznie zamyka całe finansowanie.
Nie odkładaj też sprawy do czasu otrzymania plastikowej karty, jeśli wcześniej zawarto już umowę o kredyt. Daty istotne dla poszczególnych uprawnień mogą być różne.
Wypowiedzenie umowy po upływie terminu na odstąpienie
W przypadku kredytu odnawialnego art. 42 ustawy o kredycie konsumenckim pozwala wypowiedzieć umowę w każdym czasie, bez dodatkowej opłaty za samo wypowiedzenie. Ustalony w umowie okres wypowiedzenia nie może przekraczać miesiąca.
Osobne zasady dotyczą umowy ramowej o usługi płatnicze. Ustawa dopuszcza w określonych warunkach opłatę za jej wypowiedzenie przed upływem sześciu miesięcy, ograniczoną do kosztów związanych z zawarciem umowy. Dlatego przy produkcie obejmującym kilka umów trzeba rozpoznać, czego dotyczy dana opłata.
Wypowiedzenie nie umarza wykorzystanego kapitału. Poproś o datę zakończenia umowy, rozliczenie i termin zapłaty pozostałych należności.
Jeśli masz aktywne zadłużenie, sprawdź skutki wypowiedzenia dla jego wymagalności. Nie zakładaj, że po zakończeniu umowy nadal będziesz mógł spłacać tylko niewielką kwotę minimalną.
Czy można zamknąć kartę i dalej spłacać samą pożyczkę?
Jest to możliwe, gdy karta i pożyczka są rzeczywiście odrębnymi produktami, a ich warunki nie przewidują innych skutków rezygnacji. Potrzebujesz jednak potwierdzenia, którą umowę kończysz.
Przy dwóch zobowiązaniach posługuj się numerami umów. Wiadomość „proszę zamknąć wszystko” może nie odpowiadać Twojemu zamiarowi, jeśli chcesz zachować pożyczkę ratalną.
Jeżeli natomiast przelew, który nazywasz pożyczką, był wykorzystaniem limitu kartowego, nie da się traktować go jak niezależnego finansowania tylko dlatego, że pieniądze trafiły na zwykły rachunek bankowy.
Ustawa przewiduje również skutki odstąpienia od kredytu dla powiązanej usługi dodatkowej świadczonej przez kredytodawcę lub współpracujący z nim podmiot. Nie przesądza to jednak, że każda osobna umowa kredytowa zawarta przy jednym wniosku kończy się automatycznie razem z pozostałymi.
Jeżeli przy pożyczce oferowano rabat związany z posiadaniem karty, sprawdź również warunki tej korzyści i podstawę ewentualnej zmiany ceny. Poproś o konkretne postanowienie umowy oraz wyliczenie.
Czy można odzyskać opłaty za kartę dodaną do pożyczki?
Możliwość zwrotu zależy od przyczyny żądania. Inaczej rozlicza się skuteczne odstąpienie, inaczej zakończenie umowy, a jeszcze inaczej opłatę pobraną bez właściwej podstawy.
Samo stwierdzenie „nie używałem karty” może nie wystarczyć. W reklamacji opisz, co było nieprawidłowe: brak rozpoznawanej zgody, naliczenie innej kwoty niż w dokumentach, zastosowanie niewłaściwej podstawy albo pobranie opłaty za okres po zakończeniu umowy.
Przy usługach płatniczych opłaty okresowe należą się za czas obowiązywania umowy ramowej, a uiszczone z góry podlegają proporcjonalnemu zwrotowi na zasadach art. 37 ustawy. Nie oznacza to automatycznego zwrotu każdej opłaty początkowej w pełnej wysokości.
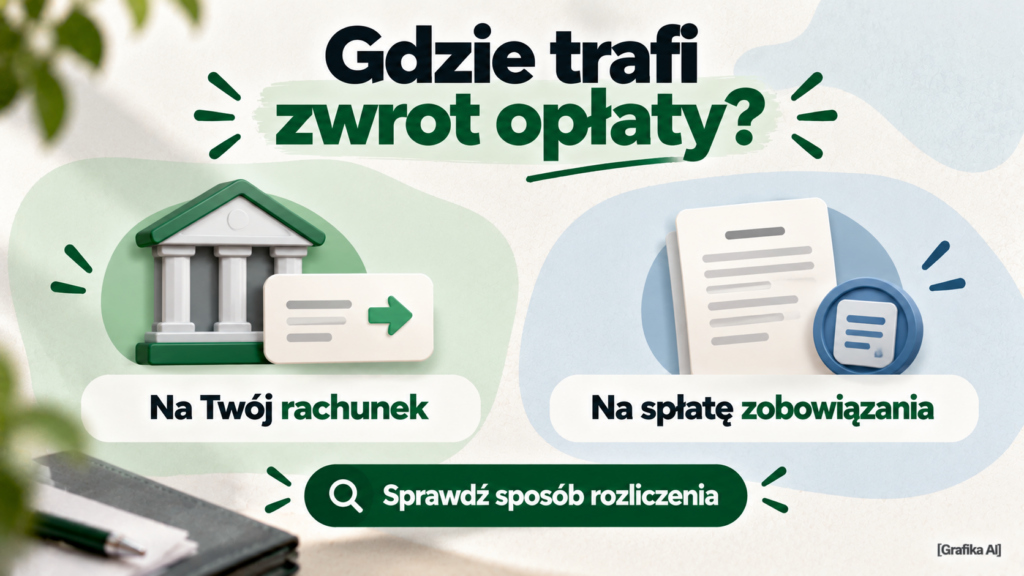
Gdzie powinny trafić odzyskane pieniądze?
Jeśli koszt karty opłacono środkami z pożyczki, samo uznanie reklamacji nie wyjaśnia jeszcze, jak będzie wyglądało końcowe rozliczenie.
Poproś o wskazanie, czy zwrot zostanie:
- wypłacony na Twój rachunek;
- zaliczony na spłatę wskazanego zobowiązania;
- rozliczony w inny sposób, z dokładnym opisem tej operacji.
To ma praktyczne znaczenie. Wypłata zwrotu na konto nie musi jednocześnie zmniejszać salda pożyczki. Z kolei zaksięgowanie zwrotu na poczet zadłużenia powinno być widoczne w jego rozliczeniu.
Nie zmniejszaj samodzielnie kolejnej raty o kwotę oczekiwanego zwrotu wyłącznie na podstawie własnego oszacowania. Najpierw ustal sposób rozliczenia i sprawdź, czy zmienił się harmonogram albo kwota wymagana do zapłaty.
Co napisać do firmy? Trzy wzory do dostosowania
Pismo skieruj do podmiotu będącego stroną odpowiedniej umowy. Jeżeli pożyczkodawca i wydawca karty są różnymi firmami, jedna wiadomość do pośrednika może nie wystarczyć.
Uzupełnij dane pozwalające zidentyfikować sprawę, numer umowy, datę i adres do odpowiedzi. Korzystaj z oficjalnych kanałów kontaktu. Zapisz treść wysłanej wiadomości oraz potwierdzenie jej złożenia.
Wzór reklamacji dotyczącej dodatkowej karty lub limitu
Poniższy tekst służy zakwestionowaniu obciążenia i uzyskaniu dokumentów. Dostosuj opis do rzeczywistego przebiegu sprawy.
Reklamacja dotycząca karty lub limitu powiązanego z pożyczką
W związku z wnioskiem o pożyczkę z dnia [data] ujawniono produkt [nazwa, numer umowy lub inne oznaczenie], z którym wiąże się obciążenie [kwota i nazwa opłaty].
Kwestionuję podstawę tego obciążenia, ponieważ [opisz konkretnie: nie rozpoznajesz zawarcia umowy, kwota różni się od dokumentów, opłata została potrącona z pożyczki bez zrozumiałego rozliczenia albo wystąpiła inna nieprawidłowość].
Proszę o przekazanie umowy wraz z załącznikami i aneksami, tabeli opłat właściwej dla daty jej zawarcia oraz informacji o sposobie i dacie złożenia oświadczeń, na podstawie których uznają Państwo umowę za zawartą.
Jeżeli powołują się Państwo na pełnomocnictwo, proszę również o przekazanie jego treści i dokumentów czynności wykonanych na jego podstawie.
Proszę o wyjaśnienie związku tego produktu z pożyczką nr [numer], wskazanie źródła sfinansowania opłaty oraz przedstawienie rozliczenia kapitału, odsetek i pozostałych kosztów.
Wnoszę o usunięcie obciążeń, dla których brak prawidłowej podstawy, zwrot nienależnie pobranych kwot oraz korektę wynikających z nich nieprawidłowych danych. Proszę wskazać sposób rozliczenia zwrotu i jego wpływ na saldo poszczególnych umów.
Odpowiedź proszę przekazać na [adres].
[Imię i nazwisko, data, dane identyfikujące sprawę; podpis przy piśmie papierowym]
Ten wzór nie jest oświadczeniem o odstąpieniu ani wypowiedzeniem. Jeśli chcesz również zakończyć produkt, zadbaj o odpowiednie oświadczenie i termin jego złożenia.
Wzór odstąpienia od umowy o kredyt konsumencki
Wykorzystaj go, gdy rozpoznałeś konkretną umowę kredytową i korzystasz z przysługującego prawa odstąpienia.
Oświadczenie o odstąpieniu od umowy
Oświadczam, że odstępuję od umowy o kredyt konsumencki [pełna nazwa produktu], nr [numer], zawartej dnia [data] z [pełna nazwa przedsiębiorcy].
Proszę o potwierdzenie otrzymania oświadczenia oraz przekazanie rozliczenia obejmującego wykorzystany kapitał, należne odsetki i zwrot pobranych kosztów. Proszę także o wskazanie rachunku właściwego do zwrotu środków.
Proszę jednoznacznie wskazać skutki tego odstąpienia dla powiązanej karty i dostępnego limitu.
[Imię i nazwisko, dane identyfikujące umowę, adres do odpowiedzi, data; podpis przy piśmie papierowym]
Jeśli karta ma odrębną umowę, ustal, czy potrzebne jest osobne oświadczenie skierowane do jej wydawcy. Prośba o rozliczenie nie przesuwa ustawowego terminu zwrotu pieniędzy.
Wzór wypowiedzenia rozpoznanej umowy karty lub limitu
Ten wariant jest przeznaczony do zakończenia umowy, którą rozpoznajesz. Gdy kwestionujesz sam fakt jej zawarcia, sposób sformułowania dodatkowych oświadczeń warto omówić z rzecznikiem konsumentów lub prawnikiem.
Wypowiedzenie umowy karty lub limitu
Wypowiadam umowę [pełna nazwa], nr [numer], zawartą dnia [data], z zachowaniem właściwego dla niej okresu wypowiedzenia.
Moim celem jest zakończenie wskazanej umowy i zamknięcie wynikającego z niej limitu. Proszę o potwierdzenie daty zakończenia umowy, przedstawienie końcowego rozliczenia oraz wskazanie kwoty i terminu zapłaty ewentualnych pozostałych należności.
Proszę również o informację, czy wypowiedzenie wpływa na odrębną pożyczkę nr [numer], a jeżeli tak — o wskazanie podstawy i konkretnych skutków.
[Imię i nazwisko, dane identyfikujące umowę, adres do odpowiedzi, data; podpis przy piśmie papierowym]
Nie zastępuj wypowiedzenia samą prośbą o zablokowanie karty. W wiadomości powinien być czytelny zamiar zakończenia konkretnej umowy.
Po czym poznać, że karta i limit zostały rzeczywiście zamknięte?
Najbardziej przydatne jest potwierdzenie dotyczące wskazanego numeru umowy, zawierające datę jej zakończenia i rozliczenie.
Komunikat „karta zablokowana” mówi o możliwości korzystania z instrumentu płatniczego. Nie musi rozstrzygać, czy nadal działa umowa finansowania.
Podobnie jest z saldem 0 zł. Może oznaczać brak zadłużenia w danym momencie, chociaż limit nadal pozostaje dostępny. Przy kolejnym okresie rozliczeniowym mogą też pojawić się należności wymagające sprawdzenia.
| Co sprawdzasz? | Jakiego potwierdzenia potrzebujesz? |
|---|---|
| Umowa | Numer i data jej zakończenia |
| Limit | Potwierdzenie zamknięcia możliwości dalszego zadłużania |
| Rozliczenie | Saldo końcowe albo dokładna kwota pozostała do zapłaty |
| Opłaty objęte reklamacją | Wynik reklamacji i sposób zaksięgowania korekty lub zwrotu |
| Odrębna pożyczka | Jej aktualny status i ewentualna zmiana rozliczenia |
| Dane przekazywane do baz | Prawidłowy status zobowiązania zgodny z rzeczywistym stanem |
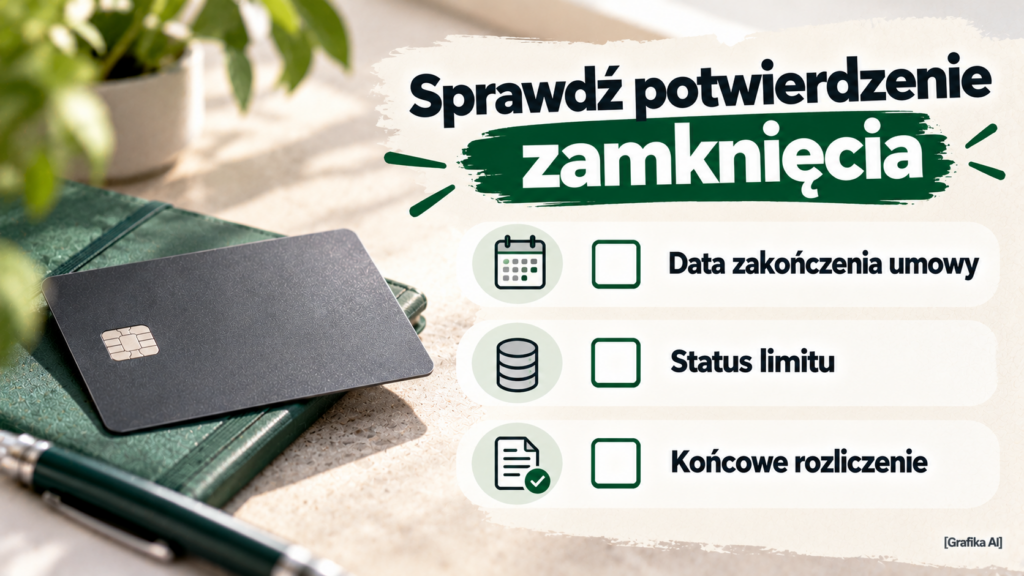
Jeśli firma potwierdzi jedynie zablokowanie karty, poproś o uzupełnienie odpowiedzi. Tak samo postąp, gdy dostałeś potwierdzenie usunięcia profilu, ale nie ma informacji o umowie.
Ten ostatni problem omawiamy szerzej w artykule: spłacona chwilówka — jak zamknąć konto klienta.
Czy niewykorzystany limit może wpływać na zdolność kredytową?
Tak. Przy ocenie możliwości spłaty kolejnego kredytu znaczenie może mieć sam przyznany limit, a nie tylko aktualnie wykorzystana kwota. Sposób jego uwzględnienia zależy od zasad danej instytucji.
Zakończenie umowy nie oznacza natomiast automatycznego usunięcia całej historii zobowiązania. Przetwarzanie danych po spłacie podlega odrębnym zasadom.
Jeżeli produkt nadal widnieje jako aktywny mimo jego zakończenia, sprawdź poradnik: zamknięta karta kredytowa nadal w BIK — co zrobić.
Ile firma ma czasu na odpowiedź i gdzie szukać pomocy?
Przy reklamacjach do podmiotów rynku finansowego zasadniczy termin odpowiedzi wynosi 30 dni. W szczególnie skomplikowanej sprawie może zostać wydłużony do 60 dni, z wymaganym wyjaśnieniem opóźnienia.
Dla reklamacji dotyczących usług płatniczych obowiązują terminy 15 dni roboczych, a w szczególnie skomplikowanych przypadkach — do 35 dni roboczych. O właściwym terminie decyduje przedmiot reklamacji; samo użycie w piśmie słowa „karta” nie rozstrzyga sprawy.
Jeżeli odpowiedź nie rozwiązuje problemu albo minął termin jej udzielenia, możesz rozważyć zwrócenie się do Rzecznika Finansowego w sprawie podmiotu objętego jego właściwością. Wcześniej trzeba przejść procedurę reklamacyjną. Interwencja Rzecznika nie jest wiążącym wyrokiem nakazującym firmie wypłatę pieniędzy.
Do wniosku przygotuj dokumenty umowy, reklamację, dowód jej złożenia, odpowiedź przedsiębiorcy i własne zestawienie spornych kwot.
Samo złożenie reklamacji nie daje automatycznie prawa do wstrzymania wszystkich spłat. Gdy spór dotyczy jednej opłaty, a pozostałe należności są bezsporne, trzeba rozróżnić te części rozliczenia. Przy sporze o istnienie całej umowy potrzebna może być indywidualna analiza dokumentów.
Najczęstsze pytania o kartę dodaną do pożyczki
Czy muszę aktywować kartę, żeby z niej zrezygnować?
Nie traktuj aktywacji jako warunku rozpoczęcia sprawy. Najpierw sprawdź zawarte umowy i dostępne sposoby ich zakończenia. Uruchamianie produktu tylko po to, aby go później zamknąć, może nie być potrzebne.
Nie dostałem plastikowej karty. Czy limit może już działać?
Może to wynikać z konstrukcji produktu, np. dostępności karty wirtualnej lub przelewów z limitu. O statusie finansowania decydują dokumenty i historia operacji, a nie samo doręczenie plastiku.
Czy spłata całego zadłużenia automatycznie zamyka kartę?
Nie należy tego zakładać. Zerowe saldo może współistnieć z aktywną umową i dostępnym limitem. Poproś o potwierdzenie zakończenia konkretnej umowy.
Czy płacenie kwoty minimalnej wystarczy, żeby pozbyć się produktu?
Kwota minimalna służy rozliczeniu wymaganemu w danym okresie. Nie jest równoznaczna z wypowiedzeniem umowy ani pełną spłatą kapitału. Sposób działania tego mechanizmu opisujemy w poradniku o spłacie minimalnej karty pozabankowej.
Czy jedno oświadczenie wysłane do marki pożyczkowej obejmie wszystkie umowy?
Nie ma takiej gwarancji. Sprawdź, które spółki są stronami poszczególnych umów, i skieruj oświadczenia do właściwych adresatów, podając numery zobowiązań.
Czy firma może zwrócić opłatę, ale nadal wykazywać pożyczkę do spłaty?
Takie rozliczenie jest możliwe, jeżeli zwrot wypłacono na Twój rachunek i nie zaliczono go na zadłużenie. Żądaj wyjaśnienia przepływu pieniędzy oraz aktualnego salda. Samo słowo „zwrot” nie mówi, co stało się z kapitałem pożyczki.
Co zrobić, gdy w odpowiedzi napisano tylko „karta została zablokowana”?
Poproś o jednoznaczną informację dotyczącą zakończenia umowy, zamknięcia limitu i końcowego rozliczenia. Zachowaj tę odpowiedź razem z potwierdzeniem złożenia oświadczenia.
Źródła i sposób przygotowania poradnika
Podstawą części prawnej są przepisy oraz materiały instytucji publicznych. Informacje o wpływie limitów i przetwarzaniu danych po spłacie zestawiono z wyjaśnieniami BIK.
- Ustawa o kredycie konsumenckim — tekst ujednolicony, w szczególności art. 5, 42 oraz 53–55.
- Ustawa o usługach płatniczych — tekst ujednolicony, w szczególności art. 35, 37 i 59c.
- UOKiK: zarzuty dotyczące limitów i opłat w serwisie Supergrosz, komunikat z 30 lipca 2026 r.
- Rzecznik Finansowy: składanie reklamacji i terminy odpowiedzi.
- Rzecznik Finansowy: postępowania interwencyjne.
- BIK: czynniki wpływające na zdolność kredytową.
- BIK: przetwarzanie danych po wygaśnięciu zobowiązania.
- Erste Bank Polska: odstąpienie od umowy kredytu — pomocnicze objaśnienie terminów i rozliczenia.
Przykłady liczbowe są hipotetyczne i służą wyjaśnieniu pojęć. Wzory pism wymagają uzupełnienia zgodnie z rzeczywistym stanem sprawy.
Artykuł przygotowano z pomocą AI na podstawie wskazanych źródeł. Ma charakter informacyjny; nie obejmuje analizy indywidualnej umowy ani oceny skuteczności konkretnych postanowień.