Korzystasz ze wspólnego konta od kilku lat. Masz własną kartę, logujesz się do bankowości i otrzymujesz na ten rachunek wynagrodzenie. Przy składaniu wniosku o pożyczkę pojawia się jednak komunikat o niezgodności danych albo nieudanej weryfikacji.
Wspólne konto może być przyczyną zatrzymania wniosku, nawet jeśli rzeczywiście jesteś jego współposiadaczem. Znaczenie mają zasady konkretnego pożyczkodawcy, dane przekazane podczas weryfikacji oraz Twój formalny status w banku.
Nie każdą taką sytuację rozwiąże kolejny przelew na niewielką kwotę. Najpierw trzeba ustalić, czy problemem jest rachunek nieakceptowany przez firmę, niezgodność danych, błąd połączenia czy osobna decyzja dotycząca zdolności kredytowej.
Autor: Redaktor Kredytowe-Forum.pl. Stan informacji i sprawdzenie źródeł: 26 października 2026 r.
Czy można otrzymać pożyczkę na wspólne konto?
Nie ma jednej odpowiedzi właściwej dla wszystkich pożyczkodawców. Możliwość korzystania ze wspólnego rachunku w banku i możliwość użycia go podczas ubiegania się o konkretną pożyczkę to odrębne kwestie.
Prawo bankowe dopuszcza prowadzenie rachunku dla kilku osób fizycznych. Co do zasady każdy współposiadacz może samodzielnie dysponować zgromadzonymi pieniędzmi, o ile umowa rachunku nie stanowi inaczej. Wynika to z art. 51 i 51a Prawa bankowego.
Nie oznacza to jednak, że każda firma pożyczkowa przyjmie taki rachunek do potwierdzenia tożsamości i wypłaty pieniędzy.
Dobrym przykładem są aktualne zasady weryfikacji rachunku w Wonga. Firma wymaga, aby wnioskodawca był jedynym właścicielem konta, i wyraźnie wskazuje, że nie akceptuje rachunków wspólnych. To przykład zasad konkretnego pożyczkodawcy, a nie reguła dotycząca całego rynku.
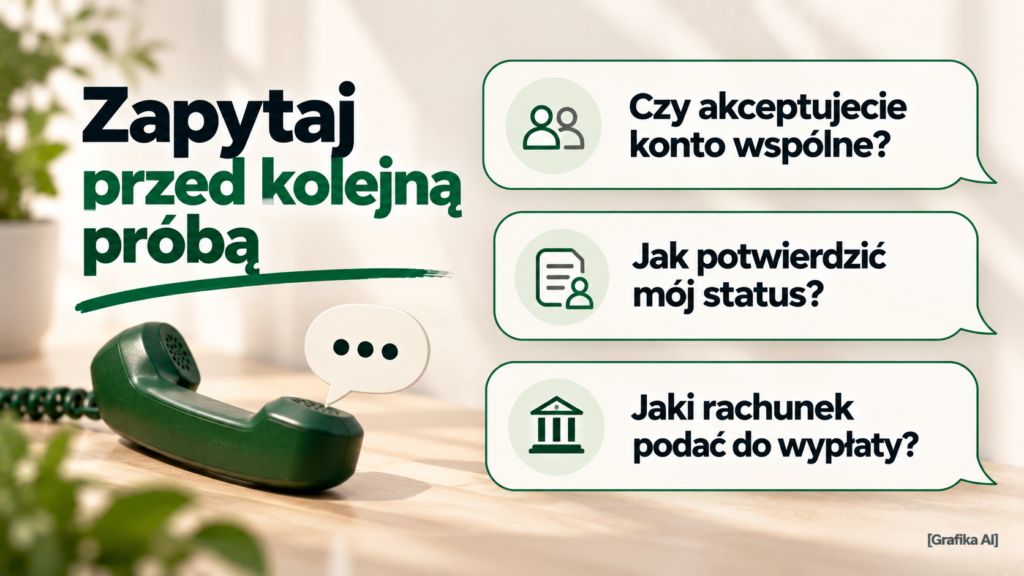
Przed kolejną próbą sprawdź, czy firma dopuszcza rachunek, którego jesteś współposiadaczem. Samo stwierdzenie w formularzu, że potrzebne jest „własne konto”, może nie wyjaśniać wszystkich warunków. W razie wątpliwości zapytaj o konto wspólne wprost.
Nie należy też zakładać, że skoro rachunek został zaakceptowany przy innym produkcie finansowym, zostanie zaakceptowany również przy tej pożyczce.
Współposiadacz czy pełnomocnik – dlaczego to ma znaczenie?
W codziennych rozmowach „nasze konto” może oznaczać kilka różnych sytuacji. Dla procesu weryfikacji znaczenie ma jednak to, jak bank określa Twoją rolę.
| Twoja sytuacja | Co oznacza w praktyce? | Co sprawdzić przed weryfikacją? |
|---|---|---|
| Jesteś jedynym posiadaczem rachunku | Rachunek prowadzony jest na Twoją rzecz | Czy dane osobowe i numer rachunku zgadzają się z wnioskiem |
| Jesteś współposiadaczem | Rachunek prowadzony jest dla Ciebie i co najmniej jednej innej osoby | Czy pożyczkodawca dopuszcza konta wspólne |
| Jesteś pełnomocnikiem | Działasz w zakresie upoważnienia udzielonego przez posiadacza | Czy firma akceptuje taki sposób weryfikacji; pełnomocnictwo nie czyni Cię posiadaczem |
| Korzystasz z konta należącego wyłącznie do małżonka lub partnera | Sam związek z posiadaczem nie daje Ci statusu współposiadacza | Jaki rachunek i sposób potwierdzenia tożsamości firma rzeczywiście dopuszcza |
Podobnie jest z dostępem do aplikacji. Możliwość zobaczenia salda i wykonania przelewu nie stanowi sama w sobie dowodu współposiadania.
Jak sprawdzić swój status?
Zajrzyj do umowy rachunku albo informacji o posiadaczach dostępnych w bankowości. Jeśli nie możesz znaleźć jednoznacznej odpowiedzi, skontaktuj się z bankiem.
Możesz zapytać:
Czy jestem posiadaczem, współposiadaczem czy pełnomocnikiem do tego rachunku? Czy mogę otrzymać potwierdzenie mojego statusu wraz z numerem rachunku?
Warto ustalić to przed zamawianiem dodatkowych dokumentów. Nie każde zaświadczenie będzie potrzebne, a jego wydanie może podlegać opłacie zgodnie z taryfą banku.
Wpływ wynagrodzenia na dany rachunek również nie zmienia automatycznie jego posiadacza. To, gdzie otrzymujesz pensję, i to, kto jest stroną umowy rachunku, wymagają osobnego sprawdzenia.
Dlaczego weryfikacja pożyczki ze wspólnego konta nie przechodzi?
Komunikat o nieudanej weryfikacji bywa zbyt ogólny, aby samodzielnie rozpoznać przyczynę. Zamiast ponawiać ten sam krok, ustal, na którym etapie zatrzymał się wniosek.
| Możliwa przyczyna | Co warto ustalić? | Następny krok |
|---|---|---|
| Firma nie akceptuje rachunków wspólnych | Czy wykluczenie dotyczy całego procesu, czy tylko określonej metody | Poproś o wskazanie dopuszczalnego rozwiązania |
| Dane nie zostały dopasowane do wniosku | Jakie dane pożyczkodawca otrzymał i czego nie udało się potwierdzić | Wyjaśnij rozbieżność i zapytaj o wymagany dokument |
| Wskazano niewłaściwy rachunek | Czy do weryfikacji wybrano konto podane we wniosku | Uzgodnij sposób poprawienia rachunku |
| Przelew nie został jeszcze wykonany lub rozliczony | Czy bank pokazuje operację wykonaną, oczekującą czy odrzuconą | Sprawdź status płatności i instrukcję firmy |
| Nie udało się pobrać danych z banku | Czy wystąpił błąd połączenia lub przerwanie autoryzacji | Postępuj według instrukcji operatora i pożyczkodawcy |
| Rachunek zweryfikowano, ale pożyczki odmówiono | Czy odmowa dotyczy tożsamości, warunków produktu czy oceny zdolności | Poproś o wyjaśnienie właściwego etapu |
To zestaw możliwych sytuacji, a nie informacja, że każda z nich występuje u każdego pożyczkodawcy.
Błąd weryfikacji rachunku nie jest sam w sobie dowodem złej historii w BIK. Z drugiej strony potwierdzenie konta nie gwarantuje przyznania finansowania.
Zgodnie z art. 9 ustawy o kredycie konsumenckim kredytodawca musi ocenić zdolność kredytową przed zawarciem umowy. W przypadku instytucji pożyczkowej art. 9a uzależnia udzielenie kredytu konsumenckiego od pozytywnej oceny tej zdolności. Potwierdzenie tożsamości i ocena możliwości spłaty służą zatem różnym celom.
Co sprawdzić na potwierdzeniu przelewu weryfikacyjnego?
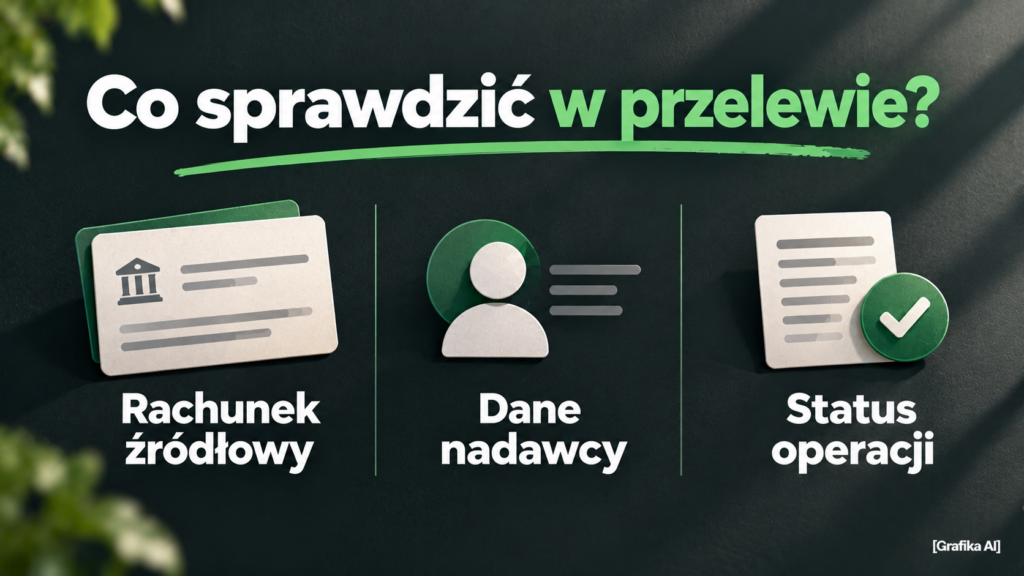
Przy przelewie weryfikacyjnym znaczenie może mieć zgodność informacji z przelewu z danymi podanymi we wniosku. Dlatego nie wystarczy zobaczyć w historii operację na odpowiednią kwotę.
Sprawdź przede wszystkim:
- Rachunek źródłowy – czy pieniądze wyszły z konta wskazanego we wniosku.
- Dane nadawcy – jakie informacje znajdują się na potwierdzeniu.
- Status operacji – czy przelew został wykonany, czy dopiero zlecony.
- Dane odbiorcy i wymagany opis – czy użyto aktualnej instrukcji otrzymanej w procesie weryfikacji.
Czy wpisanie własnego nazwiska w tytule przelewu pomoże?
Tytuł przelewu służy do opisania lub identyfikacji płatności. Nie zmienia tego, kto jest posiadaczem rachunku.
Jeżeli firma wymaga określonego identyfikatora, wpisz go zgodnie z instrukcją. Dopisanie własnego imienia i nazwiska nie sprawi jednak, że konto należące wyłącznie do innej osoby stanie się Twoim rachunkiem.
Więcej o tej różnicy przeczytasz w poradniku: tytuł przelewu bankowego – co wpisać i jak poprawić błąd.
Nie poprawiaj ręcznie pobranego potwierdzenia ani nie zmieniaj w nim danych nadawcy. Jeżeli bank ma nieaktualne nazwisko lub inne błędne dane, zgłoś potrzebę ich aktualizacji w banku. Dokument przedstawiany pożyczkodawcy powinien odpowiadać rzeczywistemu stanowi.
Czy Kontomatik rozwiązuje problem wspólnego konta?
Niekoniecznie. Trzeba oddzielić możliwość skorzystania z usługi dostępu do informacji o rachunku od zasad udzielania konkretnej pożyczki.
W regulaminach usług dostępu publikowanych przez Kontomatik sp. z o.o. i Kontomatik UAB jako osoby uprawnione do korzystania z usługi wymieniono m.in. właściciela, współwłaściciela oraz odpowiednio umocowanego pełnomocnika. Regulaminy wskazują również pozostałe wymagania. Dokumenty znajdują się w oficjalnej sekcji dla użytkowników Kontomatik, w § 2 ust. 4–5 właściwego regulaminu.
To nie jest zapewnienie, że każdy partner korzystający z narzędzia zaakceptuje każdy taki rachunek.
Połączenie z bankiem może się udać, a rachunek nadal może nie spełniać warunków pożyczkodawcy. Zmiana przelewu weryfikacyjnego na dostęp przez bankowość nie usuwa więc automatycznie ograniczenia dotyczącego kont wspólnych.
Przed ponownym udostępnieniem danych zapytaj, czy druga metoda rozwiązuje konkretną przyczynę zatrzymania Twojego wniosku. Jeśli problemem jest wykluczony rodzaj rachunku, ponowne pobranie tej samej historii może niczego nie zmienić.
Co zrobić po odrzuceniu wspólnego rachunku?
Najbardziej przydatne jest zebranie kilku konkretnych informacji i uzyskanie odpowiedzi odnoszącej się do Twojego wniosku.
Zapisz komunikat i ustal swój status w banku
Zachowaj treść błędu, datę próby oraz numer wniosku. Sprawdź, czy występowałeś jako współposiadacz, pełnomocnik czy osoba korzystająca z rachunku należącego wyłącznie do kogoś innego.
Nie publikuj zrzutu z pełnymi danymi na forum ani w komentarzu pod artykułem. Do opisania problemu zwykle wystarcza treść komunikatu i informacja o rodzaju rachunku.
Zapytaj, czy przyczyną są dane, czy zasady produktu
Przydatne pytanie brzmi:
Czy wniosek zatrzymano dlatego, że nie akceptujecie rachunków wspólnych, czy dlatego, że nie udało się potwierdzić mojego statusu współposiadacza?
Odpowiedź pozwala ocenić, czy potrzebny jest dokument, poprawienie danych, rozwiązanie problemu technicznego czy inny rachunek spełniający wymagania firmy.
Uzgodnij dokument przed jego zamówieniem
Jeżeli firma dopuszcza dodatkowe wyjaśnienie, zapytaj, czy przyjmie potwierdzenie posiadania rachunku, odpowiedni fragment umowy albo dokument z bankowości zawierający wymagane informacje.
Nie ma gwarancji, że samodzielnie wybrany dokument zostanie zaakceptowany. Nie każda firma oferuje też ręczne potwierdzenie rachunku poza swoim standardowym procesem.
Zapytaj o zakres danych, aktualność dokumentu i bezpieczny kanał przesłania. Dzięki temu unikniesz wysyłania całej historii rachunku, jeżeli do rozstrzygnięcia problemu wystarczy potwierdzenie Twojej roli.
Kolejną próbę wykonaj po wyjaśnieniu przyczyny
Jeśli konsultant zaleci ponowienie weryfikacji, ustal, co powinno być wcześniej poprawione. Może chodzić o wybór właściwego rachunku, aktualizację danych albo zakończenie przerwy technicznej.
Samo kilkukrotne wykonanie tej samej czynności nie daje pewności, że kolejna próba zakończy się inaczej. Nie zlecaj również przelewu z konta innej osoby tylko dlatego, że Twoje konto wspólne zostało odrzucone.
Czy wszystkie wpływy na wspólne konto można wpisać jako swój dochód?
Nie należy utożsamiać sumy wpływów na rachunek z własnym wynagrodzeniem.
Na wspólnym koncie mogą pojawiać się pensje dwóch osób, przelewy między własnymi rachunkami, zwroty zakupów oraz prywatne rozliczenia. Każda z tych operacji ma inne znaczenie przy wyjaśnianiu źródeł pieniędzy.
Rozważmy hipotetyczny przykład:
| Wpływ w danym miesiącu | Kwota | Co oznacza w tym przykładzie? |
|---|---|---|
| Wynagrodzenie osoby składającej wniosek | 4 800 zł | Jej miesięczna pensja |
| Wynagrodzenie drugiego współposiadacza | 6 200 zł | Pensja drugiej osoby |
| Przeniesienie własnych oszczędności z innego rachunku | 1 500 zł | Przesunięcie posiadanych już pieniędzy |
| Zwrot za zakup w sklepie | 300 zł | Zwrot wydatku |
| Łączne wpływy | 12 800 zł | Suma operacji wpływających na rachunek |
Nie jest to wyliczenie dochodu, który konkretny pożyczkodawca musi zaakceptować. Pokazuje jedynie, dlaczego nie można bez wyjaśnienia przepisać sumy wpływów do pola „Twoje miesięczne wynagrodzenie”.
Jeżeli formularz pyta o dochód gospodarstwa domowego, zakres odpowiedzi będzie inny. Nadal trzeba rozpoznać, które wpływy są rzeczywistym dochodem i jakiego okresu dotyczy pytanie. W razie niejasności poproś firmę o instrukcję.
Znaczenie poszczególnych operacji szerzej wyjaśniamy w artykule o tym, jak bank sprawdza historię konta i co widzi analityk. Dotyczy on kredytu hipotecznego, ale pomaga zrozumieć różnicę między historią przepływów a udokumentowanym dochodem.
Czy założenie nowego konta indywidualnego rozwiąże problem?
Może rozwiązać kwestię rodzaju rachunku, jeżeli firma wymaga konta prowadzonego wyłącznie dla wnioskodawcy. Nie daje jednak gwarancji pozytywnej decyzji.
Nowy rachunek może nie zawierać historii potrzebnej do oceny dochodów. Przelanie na niego własnych oszczędności nie tworzy nowego wynagrodzenia ani nie potwierdza regularności zatrudnienia.
Zanim założysz konto wyłącznie na potrzeby wniosku, ustal:
- czy firma przyjmie nowo otwarty rachunek;
- jak potwierdzisz dochód, który dotychczas wpływał na konto wspólne;
- czy można przedstawić inne dokumenty zamiast historii nowego konta;
- czy zmiana rachunku wymaga poprawienia istniejącego wniosku.
Sprawdź również warunki i koszty prowadzenia rachunku. Decyzja o otwarciu konta powinna wynikać z wyjaśnionych wymagań, a nie z przekonania, że nowy numer rachunku sam w sobie zapewni pożyczkę.
Czy pożyczkę można wypłacić na inne konto niż użyte do weryfikacji?
Nie zakładaj, że zmiana numeru w profilu klienta automatycznie zmieni rachunek wypłaty dla już złożonego wniosku.
To, czy firma dopuszcza inny rachunek, jak go sprawdza i na którym etapie można wprowadzić zmianę, trzeba ustalić w jej procedurze. Rachunek użyty do potwierdzenia danych oraz rachunek wskazany do wypłaty mogą być ze sobą powiązane w procesie obsługi konkretnej pożyczki.
Przed zmianą poproś o potwierdzenie, że:
Nowy rachunek został przypisany do wskazanego wniosku i to na niego zostanie skierowana wypłata, jeśli dojdzie do zawarcia i uruchomienia umowy.
Jeżeli wypłata została już zlecona, ustal jej rzeczywisty status. Samodzielna aktualizacja danych nie oznacza, że wysłany przelew zostanie przekierowany.
Osobny problem omawiamy w poradniku: pożyczka zaakceptowana, ale pieniędzy nie ma na koncie – co sprawdzić.
Czy współposiadacz konta automatycznie odpowiada za pożyczkę?
Samo współposiadanie rachunku nie czyni drugiej osoby stroną umowy pożyczki. Pojęcia „współposiadacz konta” i „współpożyczkobiorca” opisują różne role.
W przypadku małżonków nie można jednak na tej podstawie obiecać całkowitego braku odpowiedzialności lub ochrony wszystkich wspólnych pieniędzy.
Znaczenie mogą mieć cel zobowiązania, zgoda małżonka i ustrój majątkowy. Art. 30 Kodeksu rodzinnego i opiekuńczego przewiduje solidarną odpowiedzialność za zobowiązania dotyczące zwykłych potrzeb rodziny. Art. 41 reguluje natomiast możliwość zaspokojenia wierzyciela z określonych składników majątku.
Dlatego odpowiedź na pytanie o odpowiedzialność za konkretny dług wymaga sprawdzenia okoliczności. Sam numer rachunku użytego przy weryfikacji tego nie rozstrzyga.
Na co uważać przy udostępnianiu historii wspólnego konta?
Historia wspólnego rachunku może pokazywać wynagrodzenie, zakupy i rozliczenia drugiej osoby. Warto uwzględnić to przed przekazaniem wyciągu lub zatwierdzeniem dostępu do danych.
Sprawdź, jakie rachunki obejmuje połączenie, jaki zakres informacji ma zostać przekazany oraz kto będzie ich odbiorcą. Przy dodatkowych dokumentach ustal, które dane są rzeczywiście potrzebne do wyjaśnienia problemu.
Nie wysyłaj z własnej inicjatywy dokumentu tożsamości drugiego współposiadacza ani pełnej historii jego finansów. Jeśli firma prosi o dodatkowe informacje, poproś o wyjaśnienie celu i właściwego sposobu ich przekazania.
Korzystaj ze swojego dostępu do bankowości. Udostępnienie loginu i hasła małżonka nie zastępuje potwierdzenia Twojej tożsamości ani uprawnień.
Jeżeli po weryfikacji otrzymałeś odmowę i chcesz uporządkować udzielony dostęp, przeczytaj: Kontomatik po odmowie pożyczki – jak sprawdzić dostęp do rachunku i go cofnąć.
Co napisać do pożyczkodawcy po nieudanej weryfikacji?
Wiadomość powinna pomóc ustalić przyczynę problemu. Nie trzeba na początku dołączać wszystkich dokumentów z banku.
Temat: Wyjaśnienie weryfikacji rachunku – wniosek nr [numer wniosku]
Dzień dobry,
podczas składania wniosku nr [numer] w dniu [data] nie udało się zakończyć weryfikacji rachunku. Wyświetlony komunikat brzmiał: [treść komunikatu].
Rachunek jest prowadzony w [nazwa banku]. Mój status w banku to: [współposiadacz / pełnomocnik / jedyny posiadacz – pozostaw właściwą odpowiedź].
Proszę o wyjaśnienie, czy problem wynika z nieakceptowania tego rodzaju rachunku, niezgodności danych czy błędu technicznego.
Jeśli możliwe jest dodatkowe potwierdzenie mojego statusu, proszę wskazać wymagany dokument, zakres potrzebnych danych i bezpieczny kanał jego przekazania.
Proszę również o informację, czy mogę poprawić rachunek w istniejącym wniosku i jakie warunki musi spełniać rachunek przeznaczony do ewentualnej wypłaty.
Zależy mi na wyjaśnieniu przyczyny przed ponawianiem weryfikacji.
Z poważaniem
[imię i nazwisko]
Wyślij wiadomość przez oficjalny kanał kontaktu. Numer rachunku lub inne dane identyfikacyjne uzupełniaj w zakresie wymaganym przez bezpieczny formularz albo zweryfikowaną procedurę firmy.
Jeżeli odpowiedź nie rozwiązuje sprawy i uważasz, że doszło do błędu, możesz zgłosić zastrzeżenia zgodnie z procedurą reklamacyjną właściwego podmiotu. Opisz konkretną nieprawidłowość i oczekiwane wyjaśnienie. Reklamacja dotycząca weryfikacji nie jest jednak gwarancją przyznania pożyczki.
Najczęstsze pytania
Czy mogę zrobić przelew weryfikacyjny z konta męża lub żony?
Jeśli rachunek należy wyłącznie do małżonka, nie stajesz się jego posiadaczem przez samo małżeństwo lub korzystanie z konta. Sprawdź wymagania firmy dotyczące rachunku wnioskodawcy. Nie próbuj zastępować potwierdzenia własnej tożsamości przelewem wykonanym przez inną osobę.
Mam własną kartę do wspólnego konta. Czy to wystarczy?
Sama karta nie potwierdza, czy jesteś posiadaczem, współposiadaczem czy pełnomocnikiem. Najpierw ustal formalny status w banku, a następnie sprawdź warunki pożyczkodawcy.
Czy przelew ze wspólnego konta zawsze zostanie odrzucony?
Nie należy tak uogólniać. Warunki zależą od firmy i konkretnego procesu. Są jednak pożyczkodawcy, którzy wyraźnie wykluczają konta wspólne.
Czy zaświadczenie z banku gwarantuje pozytywną weryfikację?
Nie. Może pomóc wyjaśnić status rachunku, jeśli firma dopuszcza taki dokument. Nie zmienia jej zasad dotyczących akceptowanych kont i nie zastępuje oceny zdolności kredytowej.
Czy mogę wpisać obie pensje jako własny dochód?
Nie opisuj wynagrodzenia drugiej osoby jako swojej pensji. Odpowiadaj zgodnie z zakresem pytania: własny dochód i dochód gospodarstwa domowego to różne informacje.
Czy nowy rachunek pozwoli otrzymać pożyczkę po odmowie?
Może usunąć problem związany z rodzajem konta, jeżeli taki był rzeczywisty powód zatrzymania wniosku. Nie gwarantuje finansowania i nie tworzy historii dochodów.
Chcesz opisać swój problem z weryfikacją?
Na forum kredytowym możesz podać nazwę firmy, rodzaj rachunku i treść otrzymanego komunikatu. Przydatna będzie również informacja, czy jesteś współposiadaczem, czy pełnomocnikiem.
Usuń numery rachunków, PESEL, dane logowania, numery dokumentów i inne informacje pozwalające zidentyfikować Ciebie lub drugiego posiadacza konta.
Źródła i sposób przygotowania artykułu
Materiał przygotowano z pomocą AI na podstawie publicznie dostępnych przepisów oraz dokumentów banku, pożyczkodawcy i dostawcy usługi dostępu do informacji o rachunku. Źródła sprawdzono 26 października 2026 r.
Zasady konkretnej firmy opisano jako przykład, bez przenoszenia ich na wszystkich pożyczkodawców. Przykład wpływów jest hipotetyczny i nie stanowi wyliczenia zdolności kredytowej.
Najważniejsze źródła:
- Prawo bankowe – art. 51 i 51a dotyczące rachunków wspólnych.
- Wonga – pomoc i zasady weryfikacji rachunku – wymagania dotyczące konta wnioskodawcy.
- ING – konto wspólne czy pełnomocnik do konta – rozróżnienie uprawnień i statusu osób korzystających z rachunku.
- Kontomatik – dokumenty dla użytkowników – regulaminy usług dostępu Kontomatik sp. z o.o. i Kontomatik UAB, w szczególności § 2 ust. 4–5.
- Ustawa o kredycie konsumenckim – art. 9 i 9a dotyczące oceny zdolności kredytowej.
- Kodeks rodzinny i opiekuńczy – art. 30 i 41 dotyczące odpowiedzialności za zobowiązania i zaspokojenia wierzyciela.
Artykuł ma charakter informacyjny. Warunki weryfikacji mogą się zmieniać, dlatego przed przekazaniem danych lub zmianą rachunku sprawdź aktualną instrukcję właściwej firmy. Ocena odpowiedzialności za konkretny dług wymaga uwzględnienia indywidualnych okoliczności.