Poprzednia pożyczka została spłacona. Wszystkie raty trafiały na czas, firma przysyłała wiadomości z kolejnymi propozycjami, a w panelu klienta nadal można było złożyć wniosek. Tym razem jednak przyszła odmowa.
Dlaczego firma, która wcześniej pożyczyła Ci pieniądze, nie chce zrobić tego ponownie?
Odmowa kolejnej pożyczki po spłacie może wynikać z ponownej oceny zdolności, nieaktualnych danych, nierozliczonej wpłaty albo problemu z weryfikacją. Sama terminowa spłata nie daje prawa do następnej pożyczki. Daje natomiast dobry powód, żeby sprawdzić, czy firma prawidłowo rozliczyła poprzednią umowę i na jakich danych oparła nową decyzję.
W tym poradniku chodzi o ubieganie się o nową pożyczkę. Jeżeli masz już przyznany limit i problem dotyczy wypłaty w ramach obowiązującej umowy, trzeba dodatkowo sprawdzić zasady korzystania z tego limitu.
Autor: Redaktor Kredytowe-Forum.pl. Stan informacji i sprawdzenie źródeł: 27 października 2026 r.
Czy firma musi udzielić kolejnej pożyczki, skoro poprzednią spłaciłem?
Nie. Spłata poprzedniego zobowiązania nie zobowiązuje pożyczkodawcy do zawarcia następnej umowy.
Przy nowym finansowaniu liczą się aktualne informacje oraz warunki wniosku. Możesz mieć dziś inne dochody, wyższe wydatki, dodatkowe zobowiązania albo ubiegać się o większą kwotę niż poprzednio.
Zgodnie z art. 9 ustawy o kredycie konsumenckim kredytodawca przed zawarciem umowy ocenia zdolność kredytową konsumenta. Art. 9a wskazuje dodatkowo, że instytucja pożyczkowa uzależnia udzielenie kredytu konsumenckiego od pozytywnej oceny tej zdolności.
Terminowa spłata mówi o wykonaniu wcześniejszej umowy. Nowa decyzja dotyczy możliwości spłacenia kolejnego zobowiązania.
Nie ma więc uniwersalnej zasady, że po trzech prawidłowo spłaconych pożyczkach czwarta musi zostać przyznana. Status stałego klienta może upraszczać niektóre czynności, ale nie znosi obowiązku oceny wniosku.
Czy to rzeczywiście odmowa, czy tylko brak nowej oferty?
Najpierw sprawdź dokładny komunikat. Pusty panel klienta, niedostępny przycisk i odmowna decyzja nie muszą oznaczać tego samego.
| Co widzisz? | Co warto ustalić? |
|---|---|
| W panelu nie ma propozycji kolejnej pożyczki | Czy firma przygotowała ofertę i czy w ogóle został złożony nowy wniosek? |
| Nie możesz przejść do następnego kroku | Czy problem dotyczy danych, rachunku, dokumentu, zastrzeżonego PESEL albo działania serwisu |
| Wniosek ma status oczekujący | Czy brakuje dokumentu lub zakończenia określonej weryfikacji? |
| Otrzymałeś decyzję odmowną | Jakie były jej podstawy i czy poprzednia pożyczka została uwzględniona jako spłacona? |
Zapisz datę, numer wniosku i treść wiadomości. Ułatwi to uzyskanie konkretnej odpowiedzi.
Jeżeli firma nie wydała jeszcze decyzji, pytanie „dlaczego odmówiliście?” może prowadzić do rozmowy o niewłaściwym problemie. Lepiej najpierw ustalić, czy wniosek został przyjęty i rozpatrzony.
Czy poprzednia pożyczka została naprawdę rozliczona?
Potwierdzenie wykonania przelewu jest ważnym dokumentem. Nie pokazuje jednak samo w sobie, w jaki sposób firma przypisała pieniądze do konkretnej umowy i jakie saldo ustaliła po ich otrzymaniu.
Przy ponownym wniosku warto mieć odpowiedź na trzy pytania:
- Czy pieniądze dotarły do właściwego odbiorcy?
- Czy wpłatę przypisano do właściwej umowy?
- Czy firma potwierdza całkowitą spłatę zobowiązania?
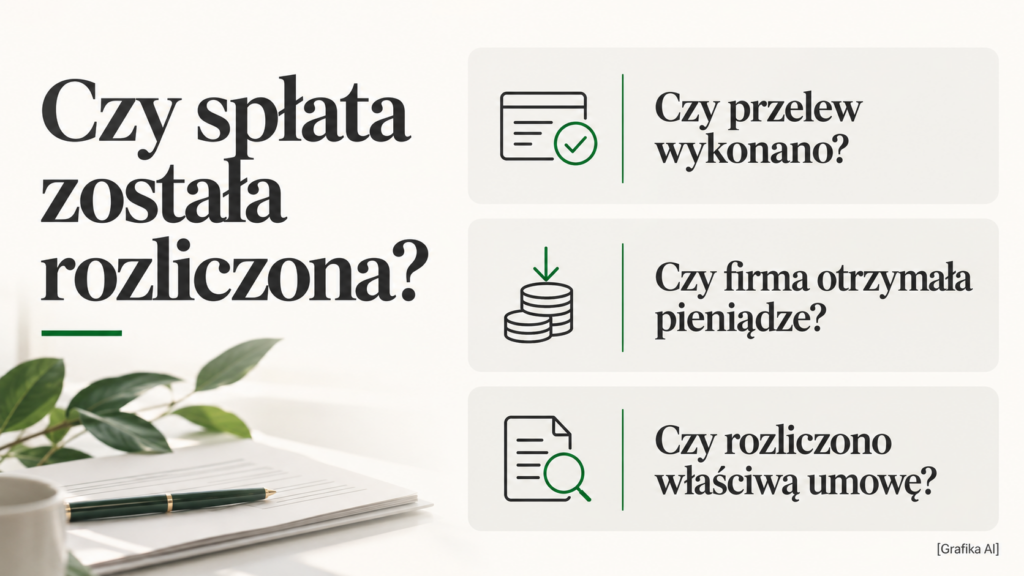
Jeżeli panel nadal pokazuje należność, poproś o rozliczenie: saldo przed wpłatą, sposób zaliczenia pieniędzy i kwotę pozostałą do zapłaty wraz z jej podstawą.
Nie dopłacaj niejasnej kwoty wyłącznie po to, żeby „odblokować” kolejną pożyczkę. Najpierw ustal, z czego wynika żądanie.
Osobny poradnik wyjaśnia, co zrobić, gdy pożyczka została spłacona, ale firma nie zaksięgowała wpłaty.
Co, jeśli firma potwierdza spłatę, ale nadal odmawia?
Wtedy nie warto koncentrować całej rozmowy na samym przelewie. Poproś o wyjaśnienie nowej decyzji.
Możesz zapytać:
Czy podczas oceny nowego wniosku poprzednia pożyczka była już uwzględniona jako całkowicie spłacona? Jeśli tak, jakie inne czynniki wpłynęły na odmowę?
To pozwala oddzielić błąd rozliczenia od sytuacji, w której dane o spłacie są prawidłowe, ale firma nie akceptuje nowego wniosku.
Ile trwa aktualizacja BIK po spłacie pożyczki?
Zlecenie przelewu nie powoduje natychmiastowej aktualizacji informacji o zobowiązaniu w BIK.
Jak wyjaśnia BIK w informacji o terminach aktualizacji, instytucja przekazująca dane ma do 7 dni od wystąpienia odpowiedniej zmiany na jej zgłoszenie. Następnie BIK ma do 7 dni od otrzymania informacji na wprowadzenie jej do zbioru. W praktyce aktualizacja może nastąpić szybciej.
Nie jest to obowiązkowa dwutygodniowa przerwa przed każdym kolejnym wnioskiem. Znaczenie ma to, czy dane zostały już poprawnie zaktualizowane.
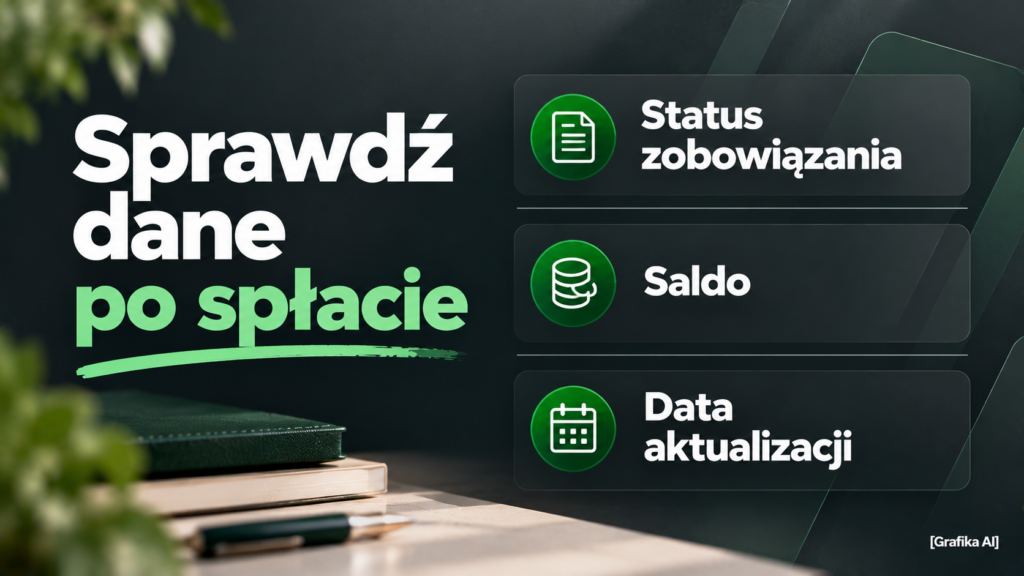
Sprawdź przede wszystkim status zobowiązania, saldo oraz datę aktualizacji. Pożyczka może nadal występować w historii jako spłacona i nie musi to oznaczać błędu.
Szczegółową procedurę opisaliśmy tutaj: spłacona chwilówka nadal w BIK — ile trwa aktualizacja i co zrobić.
Czy ta sama firma musi czekać na informację z BIK?
Nie zakładaj, że pożyczkodawca dowiaduje się o spłacie własnej pożyczki wyłącznie z raportu zewnętrznego. Ma również własne dane dotyczące rozliczenia umowy.
Jednocześnie nie wiadomo z góry, jakie informacje wykorzystano przy konkretnym ponownym wniosku. Dlatego przy rozbieżności warto poprosić firmę o potwierdzenie, z jakim saldem poprzedniego zobowiązania dokonano oceny.
Samo czekanie na zmianę raportu nie wyjaśni odmowy, jeżeli jej przyczyną był inny element wniosku.
Dlaczego zdolność może być niższa mimo spłacenia poprzedniej pożyczki?
Spłata jednego zobowiązania nie oznacza, że wszystkie pozostałe elementy sytuacji finansowej pozostały bez zmian.
Od poprzedniego wniosku mogły wzrosnąć koszty utrzymania, pojawić się inne raty lub zmienić się dochody. Znaczenie mają również parametry nowej pożyczki. Wniosek o wyższą kwotę lub krótszy okres spłaty może oznaczać większe obciążenie budżetu.
Przykład: ta sama pensja, mniej pieniędzy na nową ratę
Poniższy przykład jest hipotetyczny. Pokazuje domowy budżet, a nie algorytm konkretnej firmy.
| Element miesięcznego budżetu | Wcześniej | Obecnie |
|---|---|---|
| Dochód netto | 5 000 zł | 5 000 zł |
| Koszty utrzymania | 3 200 zł | 3 500 zł |
| Raty innych zobowiązań | 400 zł | 1 000 zł |
| Kwota pozostająca po tych wydatkach | 1 400 zł | 500 zł |
Mimo niezmienionej pensji obecnie pozostaje o 900 zł mniej. Gdyby nowa rata wynosiła 700 zł, wskazane wydatki wraz z nią przekroczyłyby miesięczny dochód o 200 zł. Nie uwzględniono przy tym dodatkowej rezerwy na nieprzewidziane potrzeby.
Taka sytuacja pomaga zrozumieć, dlaczego odpowiedź na zdanie „przecież wcześniej spłacałem bez problemu” nie zawsze będzie pozytywna.
Możliwość spłaty poprzedniej pożyczki trzeba odróżnić od pieniędzy dostępnych na spłatę następnej.
Nie warto też wpisywać danych z poprzedniego wniosku tylko dlatego, że wtedy zostały zaakceptowane. Dochody, wydatki i zobowiązania powinny odpowiadać obecnej sytuacji.
Czy wysoki scoring BIK powinien wystarczyć do kolejnej pożyczki?
Nie. Wynik widoczny w Twoim Raporcie BIK nie jest gotową decyzją pożyczkodawcy.
BIK wyjaśnia, że konsumencka ocena punktowa stanowi przybliżenie tego, jak kredytodawcy mogą oceniać historię klienta. Banki i firmy pożyczkowe mogą korzystać z innych wersji ocen oraz własnych zasad interpretowania danych.
Źródło: czy banki i firmy pożyczkowe widzą taką samą ocenę punktową BIK jak klient.
Nie ma zatem jednej liczby punktów, która gwarantuje uzyskanie pożyczki w każdej firmie. Przy ocenie nowego zobowiązania ważna jest również bieżąca sytuacja finansowa.
Z kolei całkowita spłata nie oznacza, że wcześniejszy przebieg umowy przestaje mieć znaczenie. Jeśli występowały opóźnienia, nie należy zakładać, że samo wyrównanie salda natychmiast usunęło wszystkie prawidłowo przetwarzane informacje o historii spłat.
Szerzej omawiamy to w artykule: chwilówka spłacona w terminie a scoring BIK — pomaga czy szkodzi.
Czy kolejne zapytania automatycznie zabierają punkty?
Według aktualnej informacji BIK, zaktualizowanej 28 czerwca 2026 r., przy wyliczaniu konsumenckiej oceny punktowej nie są uwzględniane żadne zapytania, w tym kredytowe.
Nie należy więc powtarzać starszej zasady, że każdy następny wniosek automatycznie obniża wynik pokazywany w Raporcie BIK.
Trzeba jednak zachować dwa rozróżnienia. Zapytanie i faktycznie zaciągnięta pożyczka to różne zdarzenia. Ponadto zasady konsumenckiej punktacji nie opisują wszystkich modeli i procedur stosowanych przez pożyczkodawców.
Źródło: BIK — wpływ zapytań na ocenę punktową.
Ponawianie formularza bez wyjaśnienia przyczyny odmowy nadal nie rozwiązuje problemu. Błędne dane, brak środków na ratę lub niespełniony warunek wniosku nie znikają wskutek kolejnego kliknięcia.
Więcej o obecnych zasadach przeczytasz w poradniku o zapytaniach kredytowych w BIK.
Czy powodem może być PESEL, dokument albo rachunek bankowy?
Tak — zatrzymanie procesu nie musi wynikać z wcześniejszego sposobu spłacania pożyczki.
Sprawdź aktualność danych osobowych i dokumentu, poprawność rachunku oraz to, czy wszystkie wymagane czynności weryfikacyjne zostały zakończone. Ustal także, czy komunikat dotyczy zastrzeżonego numeru PESEL.
Ustawa o kredycie konsumenckim przewiduje sprawdzanie rejestru zastrzeżeń numerów PESEL przed zawarciem określonych umów i zmian zwiększających zadłużenie. Zastrzeżenie nie jest jednak informacją o złej historii spłat.
Jeśli chcesz świadomie zawrzeć nową umowę, sposób i moment czasowego cofnięcia zastrzeżenia sprawdź w instrukcji właściwej instytucji. Więcej wyjaśniamy tutaj: zastrzeżony PESEL a kredyt lub pożyczka.
Zmiana konta również może wymagać dodatkowego potwierdzenia. Dotyczy to zwłaszcza sytuacji, gdy po poprzedniej pożyczce zacząłeś korzystać z rachunku wspólnego albo konta, do którego masz jedynie pełnomocnictwo.
Zobacz, dlaczego weryfikacja pożyczki ze wspólnego konta może się nie udać.
Firma wysłała SMS z propozycją. Dlaczego później odmówiła?
Wiadomość zachęcająca do złożenia wniosku nie musi oznaczać, że firma zakończyła już ocenę Twojej sytuacji i zobowiązała się do wypłaty konkretnej kwoty.
Sprawdź dokładną treść komunikatu. Znaczenie ma to, czy mowa o zaproszeniu, możliwości ubiegania się o finansowanie, wyniku oceny czy już zawartej umowie.
Zachowaj wiadomość, jeśli uważasz, że była jednoznaczna, a późniejsze działania firmy z nią sprzeczne. W zgłoszeniu zacytuj jej treść i poproś o wyjaśnienie, jaki miała charakter.
Podobnie aktywny profil klienta nie jest gwarancją kolejnej pożyczki. Może nadal służyć dostępowi do dokumentów lub historii rozliczeń. Różnice wyjaśnia poradnik: spłacona chwilówka — czy trzeba zamknąć konto klienta i umowę ramową.
Czy firma odmawia dlatego, że spłaciłem pożyczkę przed terminem?
Bez wyjaśnienia decyzji nie można stwierdzić, że właśnie to było przyczyną.
Konsument ma ustawowe prawo do wcześniejszej spłaty całości lub części kredytu konsumenckiego. Przewiduje je art. 48 ustawy. Zasady obniżenia kosztu przy wcześniejszej spłacie określa art. 49.
Nie ma podstaw, aby doradzać utrzymywanie zadłużenia i ponoszenie dodatkowych kosztów tylko po to, by rzekomo zwiększyć szanse na kolejną pożyczkę.
Jeżeli podejrzewasz związek między wcześniejszą spłatą a odmową, poproś o wskazanie czynników uwzględnionych w nowej ocenie. Sama kolejność zdarzeń — najpierw wcześniejsza spłata, później odmowa — nie dowodzi przyczyny.
Rozliczenie poprzedniej umowy i ocena nowego wniosku powinny być wyjaśniane osobno.
Czy mam prawo poznać powód odmowy kolejnej pożyczki?
Tak. Przy kredycie konsumenckim istnieją konkretne uprawnienia informacyjne.
Jeżeli odmowa opiera się na informacjach z bazy danych lub zbioru danych kredytodawcy, art. 10 ust. 1 ustawy o kredycie konsumenckim przewiduje niezwłoczną i bezpłatną informację o wyniku sprawdzenia oraz wskazanie wykorzystanej bazy.
Ponadto art. 10 ust. 2 odsyła do art. 70a ust. 1–2 Prawa bankowego. Pozwala to wystąpić o pisemne wyjaśnienie dokonanej oceny zdolności kredytowej, obejmujące czynniki i dane, które na nią wpłynęły.
Wniosek o takie wyjaśnienie można złożyć w ciągu roku od otrzymania oceny zdolności kredytowej. Odpowiedź powinna zostać udzielona niezwłocznie, najpóźniej w ciągu 30 dni od otrzymania wniosku.
To termin dotyczący tego wniosku o wyjaśnienie. Nie należy go utożsamiać ze wszystkimi terminami reklamacyjnymi lub żądaniami dotyczącymi danych osobowych.
Podstawa: ustawa o kredycie konsumenckim — art. 10 oraz Prawo bankowe — art. 70a.
Co, jeśli decyzję podjął automat?
Jeżeli decyzja w sprawie oceny zdolności i ryzyka została oparta wyłącznie na zautomatyzowanym przetwarzaniu danych, art. 105a ust. 1a Prawa bankowego przewiduje prawo do wyjaśnienia jej podstaw, wyrażenia własnego stanowiska oraz uzyskania interwencji człowieka w celu ponownego podjęcia decyzji.
Nie oznacza to, że ponowna ocena musi zakończyć się przyznaniem pieniędzy. Możesz jednak przedstawić okoliczności wymagające sprawdzenia, np. błędne saldo spłaconej pożyczki lub nieaktualne dane o dochodach.
Szybka odpowiedź z systemu nie przesądza jeszcze o tym, jaki dokładnie był sposób podjęcia decyzji. Możesz o to zapytać w swoim piśmie.
Jak napisać wniosek o wyjaśnienie odmowy?
Pismo powinno wskazywać nowy wniosek i wcześniejszą umowę. Nie trzeba dołączać całej historii rachunku, jeżeli problem dotyczy konkretnej informacji o spłacie.
Poniższy wzór dostosuj do swojej sytuacji.
Temat: Wniosek o wyjaśnienie oceny zdolności kredytowej — wniosek nr [numer]
Dzień dobry,
w dniu [data] otrzymałem/am odmowę dotyczącą wniosku o pożyczkę nr [numer].
Wcześniejsza pożyczka, umowa nr [numer], została przeze mnie spłacona w dniu [data]. Proszę o potwierdzenie jej rozliczenia oraz wskazanie, jakie saldo tego zobowiązania uwzględniono przy ocenie nowego wniosku.
Na podstawie art. 10 ust. 2 ustawy o kredycie konsumenckim w związku z art. 70a ust. 1–2 Prawa bankowego proszę o pisemne wyjaśnienie dokonanej oceny zdolności kredytowej, w szczególności o wskazanie czynników i danych, które wpłynęły na jej wynik.
Jeżeli odmowa nastąpiła na podstawie informacji z bazy danych lub Państwa zbioru danych, proszę również o przekazanie informacji przewidzianej w art. 10 ust. 1 ustawy o kredycie konsumenckim.
Proszę o informację, czy decyzja została podjęta wyłącznie w sposób zautomatyzowany. Jeżeli tak, wnoszę o wyjaśnienie jej podstaw oraz interwencję człowieka w celu ponownego podjęcia decyzji, zgodnie z art. 105a ust. 1a Prawa bankowego.
Okoliczność wymagająca sprawdzenia: [krótki opis, np. poprzednia pożyczka nadal została uwzględniona jako aktywna mimo potwierdzonej spłaty].
Proszę o odpowiedź na [adres do korespondencji / uzgodniony kanał].
Z poważaniem
[imię i nazwisko]
Usuń z wzoru fragmenty, które nie odpowiadają Twojej sytuacji. Jeżeli firma nie potwierdziła jeszcze spłaty, napisz o wykonanej wpłacie i poproś o ustalenie jej rozliczenia.
Zachowaj treść pisma i potwierdzenie jego przekazania przez oficjalny kanał.
Kiedy dodatkowo złożyć reklamację?
Reklamacja jest właściwa, gdy wskazujesz konkretną nieprawidłowość: błędne rozliczenie, brak wymaganej odpowiedzi, nieprawidłowe dane albo nieuwzględnioną korektę.
Opisz oczekiwane działanie, np. wyjaśnienie salda i poprawienie danych. Samo niezadowolenie z odmowy nie oznacza, że firma ma obowiązek zawrzeć nową umowę.
Jeśli reklamacja nie rozwiąże sporu dotyczącego usług instytucji finansowej, sprawdź możliwość postępowania interwencyjnego przed Rzecznikiem Finansowym. Wymaga ono wcześniejszego przejścia drogi reklamacyjnej. Rzecznik nie wydaje jednak decyzji nakazującej przyznanie pożyczki.
Po jakim czasie można ponownie złożyć wniosek?
Nie ma jednego okresu, po którym każda firma musi ponownie rozpatrzyć wniosek pozytywnie. Trzeba rozróżnić możliwość wysłania formularza od realnej zmiany okoliczności.
| Przyczyna problemu | Co powinno poprzedzić następną próbę? |
|---|---|
| Nieprawidłowe rozliczenie spłaty | Wyjaśnienie wpłaty i potwierdzenie prawidłowego salda |
| Nieaktualne dane w bazie | Aktualizacja lub korekta informacji |
| Niezakończona weryfikacja | Wykonanie wymaganej czynności zgodnie z instrukcją |
| Nieaktualne informacje we wniosku | Podanie prawdziwych, bieżących danych |
| Brak środków na kolejne zobowiązanie | Ponowna ocena budżetu i potrzeb finansowych |
| Ograniczenie kolejnych prób wskazane przez firmę | Sprawdzenie zasad i terminu podanego przez pożyczkodawcę |
Sam upływ 30 dni nie gwarantuje zmiany wyniku. Z kolei poprawienie błędnego salda może wymagać przede wszystkim potwierdzenia korekty, a nie odczekania przypadkowo wybranego miesiąca.
Zapytaj także, czy firma może ponownie przeanalizować istniejący wniosek po uzupełnieniu danych. Nie zawsze trzeba od razu tworzyć następny.
Co zrobić, gdy po spłacie zabrakło pieniędzy na życie?
To szczególnie trudna sytuacja: przeznaczasz większość dostępnych pieniędzy na spłatę, zakładając, że firma udzieli kolejnej pożyczki. Po odmowie brakuje na czynsz, jedzenie lub dojazdy.
Dlatego kolejnej wypłaty nie należy traktować jako pewnego elementu budżetu przed zakończeniem procesu i rzeczywistym otrzymaniem środków.
Jeżeli już powstała luka, rozpisz niezbędne wydatki do najbliższego potwierdzonego wpływu. Oddziel je od zakupów, które mogą poczekać. Sprawdź także terminy pozostałych rat i opłat.
Jeśli widzisz, że nie wykonasz innego zobowiązania w terminie, skontaktuj się z wierzycielem, aby omówić dostępne rozwiązania. Ustalone zmiany warto potwierdzić na piśmie.
Nowa pożyczka ma sens tylko wtedy, gdy istnieje realny sposób jej spłaty. Samo znalezienie firmy gotowej wypłacić pieniądze nie usuwa miesięcznego niedoboru w budżecie.
Nie traktuj płatnego „odblokowania pożyczki” ani obietnicy przyznania pieniędzy po usunięciu wszystkich wpisów z BIK jako pewnego rozwiązania. Błędne dane można kwestionować, ale prawidłowej historii nie da się dowolnie zastąpić korzystniejszą.
Najczęstsze pytania
Spłaciłem pożyczkę godzinę temu. Dlaczego nie mogę wziąć następnej?
Wpłata może jeszcze wymagać otrzymania i rozliczenia przez firmę. Nawet po jej potwierdzeniu nowy wniosek podlega właściwej ocenie. Najpierw ustal status poprzedniej umowy i komunikatu w panelu.
Czy stałemu klientowi można odmówić mimo braku opóźnień?
Tak. Terminowa historia nie gwarantuje przyznania nowej pożyczki. Liczą się również aktualne dane, parametry wniosku i wynik oceny zdolności.
Czy po spłacie trzeba obowiązkowo czekać 14 dni?
Nie ma takiej ogólnej zasady dotyczącej składania każdego nowego wniosku. Dwa terminy do 7 dni odnoszą się do przekazania i wprowadzenia odpowiednich aktualizacji danych. W konkretnej sprawie trzeba sprawdzić ich rzeczywisty stan oraz zasady firmy.
Czy odmowa oznacza, że BIK ma błędne dane?
Nie. Błąd jest jedną z możliwych przyczyn, ale odmowa może wynikać również z prawidłowych danych i nowej oceny sytuacji.
Czy wcześniejsza spłata pozbawia mnie prawa do następnej pożyczki?
Nie istnieje automatyczne prawo do następnej pożyczki wynikające ze spłaty poprzedniej. Masz natomiast prawo do wcześniejszej spłaty na zasadach ustawowych. Przyczyny nowej odmowy należy ustalić osobno.
Czy mogę poprosić o sprawdzenie decyzji przez człowieka?
Jeżeli decyzję objętą art. 105a ust. 1a Prawa bankowego podjęto wyłącznie automatycznie, możesz żądać interwencji człowieka w celu ponownego podjęcia decyzji. Nie gwarantuje to pozytywnego wyniku.
Czy poprawienie danych gwarantuje przyznanie kolejnej pożyczki?
Nie. Korekta pozwala przeprowadzić ocenę na właściwych informacjach. Pozostałe czynniki nadal mogą prowadzić do odmowy.
Chcesz opisać swoją sytuację?
Na forum kredytowym możesz podać, kiedy spłaciłeś poprzednią pożyczkę, czy firma potwierdziła jej rozliczenie i jaki komunikat otrzymałeś przy kolejnym wniosku.
Nie publikuj numeru PESEL, numerów rachunków, pełnych dokumentów, danych logowania ani potwierdzeń zawierających dane osobowe. Do pierwszego omówienia problemu wystarczy zanonimizowany opis.
Źródła i sposób przygotowania artykułu
Materiał przygotowano z pomocą AI na podstawie obowiązujących przepisów, aktualnych informacji BIK oraz materiałów Rzecznika Finansowego. Źródła sprawdzono 27 października 2026 r.
Przykład budżetu jest hipotetyczny. Nie przedstawia zasad obliczania zdolności w konkretnej firmie ani gwarantowanego wyniku wniosku. Możliwe przyczyny odmowy opisano jako sytuacje wymagające sprawdzenia, bez przypisywania ich wszystkim pożyczkodawcom.
Najważniejsze źródła:
- Ustawa o kredycie konsumenckim — w szczególności art. 9, 9a, 9b, 10, 48–49 i 59b.
- Prawo bankowe — art. 70a oraz art. 105a ust. 1a.
- BIK — kiedy aktualizowane są informacje.
- BIK — czy zapytania wpływają na ocenę punktową.
- BIK — czy instytucje widzą taką samą punktację jak klient.
- BIK — wykorzystanie ocen punktowych przez instytucje finansowe.
- Rzecznik Finansowy — postępowania interwencyjne.
Artykuł ma charakter informacyjny. Ustalenie przyczyny konkretnej odmowy wymaga sprawdzenia odpowiedzi pożyczkodawcy i danych użytych przy ocenie wniosku.