Wybierasz telefon za 2 400 zł, zaznaczasz 12 rat po 200 zł, a po chwili widzisz w sklepie komunikat „zamówienie anulowane”. Czy bank odmówił Ci kredytu? Niekoniecznie. Ten komunikat mówi, co stało się z zamówieniem. Nie mówi, czy wniosek dotarł do banku, czy udało się potwierdzić Twoją tożsamość ani czy bank ocenił Twoją zdolność kredytową.
Sklep zapytaj o los zamówienia i nazwę instytucji, do której trafił wniosek. Jeśli bank otrzymał wniosek i ocenił Twoją zdolność kredytową, to do banku wystąp o pisemne wyjaśnienie. Jako konsument za nie nie płacisz. Poniżej znajdziesz dwie wiadomości do skopiowania: pierwszą, gdy nie wiesz, kto rozpatrywał raty, i drugą, gdy masz już decyzję banku.
Co oznacza komunikat „raty odrzucone” w sklepie internetowym?
Zacznij od nadawcy i dokładnej treści wiadomości. E-mail ze sklepu „nie otrzymaliśmy płatności” oznacza coś innego niż wiadomość z banku „odmówiliśmy finansowania wniosku nr…”. Jeśli przyszły obie, zachowaj obie. Dzięki temu nie będziesz prosić banku o uzasadnienie decyzji, której nie wydał, ani sklepu o wyjaśnienie, dlaczego bank nie zaakceptował wniosku.
| Co widzisz? | Co z tego wynika? | Co zrobić teraz? |
|---|---|---|
| „Zamówienie anulowane” lub „płatność przerwana” | Nie masz jeszcze potwierdzenia, że bank rozpatrywał raty. | Zapytaj sklep lub operatora płatności, czy przekazał wniosek i do kogo. |
| „Nie udało się potwierdzić tożsamości” | Nie powiódł się wskazany etap weryfikacji. Sam komunikat nic nie mówi o Twoich dochodach. | Zapytaj instytucję prowadzącą weryfikację, co się nie zgadzało i jak możesz ją dokończyć. |
| „Decyzja negatywna”, z nazwą banku i numerem wniosku | Znasz adresata pytania. Nadal możesz nie wiedzieć, czy przyczyną była ocena zdolności, czy brak formalny. | Zapytaj bank, na którym etapie zakończył sprawę. Jeśli dokonał oceny zdolności, poproś o jej pisemne wyjaśnienie. |
| Sklep anulował zakup, ale masz zawartą umowę kredytu i harmonogram | To inna sytuacja niż odrzucenie wniosku. | Ustal ze sklepem los sprzedaży, a z bankiem status umowy i najbliższej raty. |
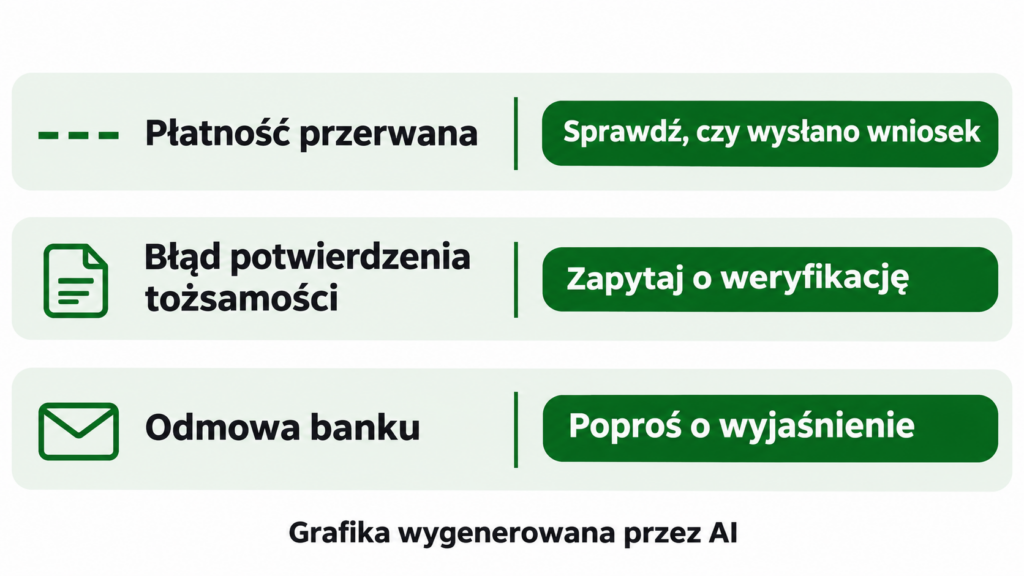
Dobrym przykładem są zasady zakupów na Raty PayU na Allegro. Platforma wyjaśnia, że jeśli formularz nie został wysłany do weryfikacji albo połączenie przerwano na opisanym przez nią etapie, wniosek nie trafia do banku. Anulowana zostaje płatność. Kupujący może więc zobaczyć nieudaną transakcję, chociaż żaden bank nie uznał, że zarabia za mało.
Jeśli masz już zawartą umowę i harmonogram, nie zakładaj, że zniknięcie zakupu z panelu sklepu zatrzymało spłaty. Poproś bank o pisemne potwierdzenie, co dzieje się z umową i czy najbliższa rata pozostaje należna. Tę sytuację omawiamy osobno w poradniku o tym, co zrobić, gdy towar kupiony na raty nie dotarł. Z kolei sam projekt umowy, przesłany przed jej zawarciem, nie jest jeszcze dowodem, że masz kredyt do spłaty.
Jak znaleźć bank, który rozpatrywał wniosek o raty?
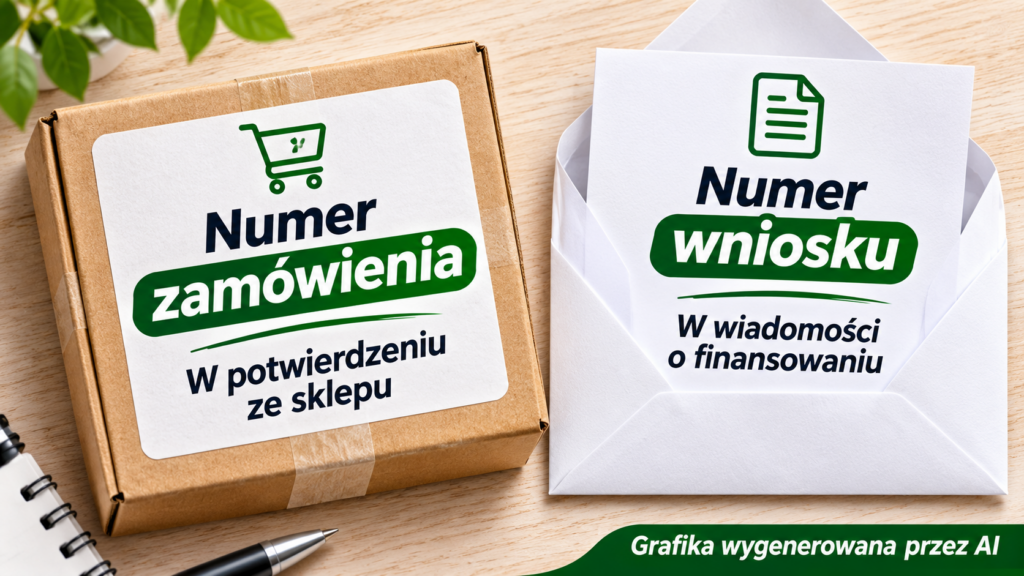
Poszukaj dwóch numerów: zamówienia w sklepie i wniosku o finansowanie. Pierwszy pozwoli sprzedawcy odnaleźć zakup. Drugi pomoże bankowi odszukać konkretną sprawę, zwłaszcza jeśli więcej niż raz zaczynałeś zakupy tego samego produktu. Nazwy kredytodawcy szukaj w potwierdzeniu przyjęcia wniosku, w wiadomości z decyzją albo w projekcie umowy. Właśnie korespondencję z projektem umowy wskazuje klientom także sklep OleOle w odpowiedziach o ratach.
Logo obok przycisku płatności nie zawsze rozstrzyga, kto podjął decyzję. Przykładowo w Ratach PayU na Allegro operator obsługuje proces, ale umowę zawierasz z partnerem finansującym zakup. Podobne zaskoczenie, choć przy innym produkcie, opisujemy w artykule o alercie BIK od UniCredit po zakupie przez PayPo. W swojej sprawie kieruj się nazwą z dokumentów konkretnej transakcji.
Jeżeli komunikat dotyczył rachunku bankowego, zapytaj o warunek, którego nie udało się spełnić. W opisanej przez OleOle procedurze przelewu weryfikacyjnego kupujący musi być jedynym właścicielem rachunku. Możesz prawidłowo wpisać nazwisko i mieć własną kartę do wspólnego konta, a mimo to nie spełnić tego wymogu. Wyjaśniamy to szerzej w poradniku o tym, kiedy wspólne konto utrudnia weryfikację wniosku. Zanim ponowisz przelew, sprawdź sposób postępowania w oficjalnym serwisie.
Wzór 1. Wiadomość do sklepu, gdy nie wiesz, kto rozpatrywał raty
Temat: Zakup na raty – status zamówienia nr [numer]
Dzień dobry,
przy zamówieniu nr [numer] z dnia [data] wybrana została płatność ratalna. W sklepie widzę komunikat: „[dokładne brzmienie]”.
Czy wniosek został przekazany do instytucji finansującej? Jeśli tak, proszę o jej pełną nazwę oraz wskazanie, gdzie znajdę numer wniosku lub jak skontaktować się w jego sprawie. Jeśli nie, proszę o informację, czy mogę dokończyć obecną płatność i do kiedy sklep rezerwuje towar w podanej cenie.
[Imię i nazwisko]
Sklepowi podaj dane potrzebne do odnalezienia zamówienia. Do odpowiedzi na pytanie, czy przekazał formularz, nie są mu potrzebne Twój wyciąg z konta ani umowa o pracę. Warto natomiast zapytać o termin rezerwacji ceny. Możesz mieć prawo do wyjaśnienia oceny banku, a jednocześnie już jutro stracić możliwość kupienia telefonu za cenę z dzisiejszego koszyka. To dwie odrębne sprawy.
Czy bank musi wyjaśnić odmowę rat? Co zmienia oferta „0%”?
Jeśli bank ocenił Twoją zdolność kredytową, możesz poprosić o pisemne wskazanie czynników, które wpłynęły na tę ocenę. Podstawą jest art. 70a Prawa bankowego. Chodzi o czynniki z Twojej sprawy, w tym wykorzystane dane osobowe. Ogólna lista możliwych powodów odmowy nie mówi jeszcze, czy bank uwzględnił u Ciebie na przykład limit na karcie albo określoną wysokość miesięcznych zobowiązań. O te konkrety możesz zapytać bez domagania się wzoru matematycznego, którym posługuje się bank.
Drugi obowiązek dotyczy kredytu objętego ustawą o kredycie konsumenckim. Jeżeli podstawą odmowy były informacje z bazy danych lub ze zbioru samego kredytodawcy, powinien on z własnej inicjatywy, niezwłocznie i bez opłat podać wynik sprawdzenia oraz wskazać bazę. Tak działa art. 10 ust. 1. Jest tu istotna różnica: bank mógł sprawdzić bazę, ale odmówić z innego powodu. Dlatego lepsze pytanie niż „Czy sprawdzaliście BIK?” brzmi: „Czy informacje z tej bazy stanowiły podstawę odmowy?”
Raty 0%: telefon za 2 400 zł w dwóch wariantach
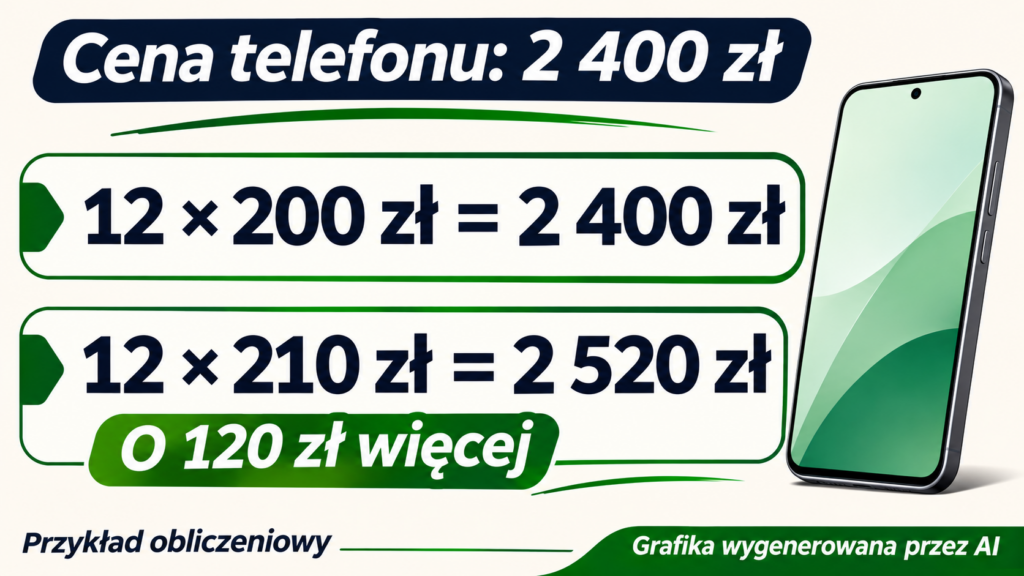
Załóżmy, że telefon kosztuje 2 400 zł przy płatności od razu. W obu poniższych wariantach nie ma wpłaty własnej. Wszystkie obowiązkowe koszty finansowania, jeśli występują, mieszczą się w ratach.
| Oferta | Łącznie do zapłaty | Co z tego wynika? |
|---|---|---|
| 12 rat po 200 zł | 2 400 zł | Jeżeli nie ma również odsetek ani innych obowiązkowych opłat za kredyt, finansowanie jest dla kupującego bezpłatne. |
| 12 rat po 210 zł | 2 520 zł | Płacisz o 120 zł więcej niż przy zakupie za gotówkę. Sprawdź w ofercie, za co jest ta kwota, nawet jeśli oprocentowanie nominalne wynosi 0%. |
Według stanu na 8 listopada 2026 r. art. 4 ust. 1 pkt 1 ustawy o kredycie konsumenckim wyłącza z jej stosowania umowy, w których konsument nie ma obowiązku zapłaty ani odsetek, ani innych kosztów związanych z udzieleniem lub spłatą kredytu. W pierwszym wariancie nie należy więc automatycznie powoływać się na obowiązek informowania o bazie z art. 10 tej ustawy. Jeżeli jednak kredytu miał udzielić bank i ocenił Twoją zdolność, nadal możesz poprosić o wyjaśnienie na podstawie Prawa bankowego. Jeżeli zaś to sam sprzedawca odracza zapłatę, najpierw ustal, kto i na jakiej podstawie oferował finansowanie.
Sam znaczek „0%” nie wystarcza do oceny oferty. Porównaj cenę przy płatności od razu z całkowitą kwotą do zapłaty i sprawdź, czy musisz dobrać dodatkową usługę. Ubezpieczenie telefonu od uszkodzenia, z którego możesz zrezygnować bez zmiany warunków kredytu, to inna sytuacja niż opłata konieczna do uzyskania finansowania. Jeszcze inaczej działają promocje, w których sklep pokrywa jedną ratę.
Ile czasu masz na wniosek, a ile bank na odpowiedź?
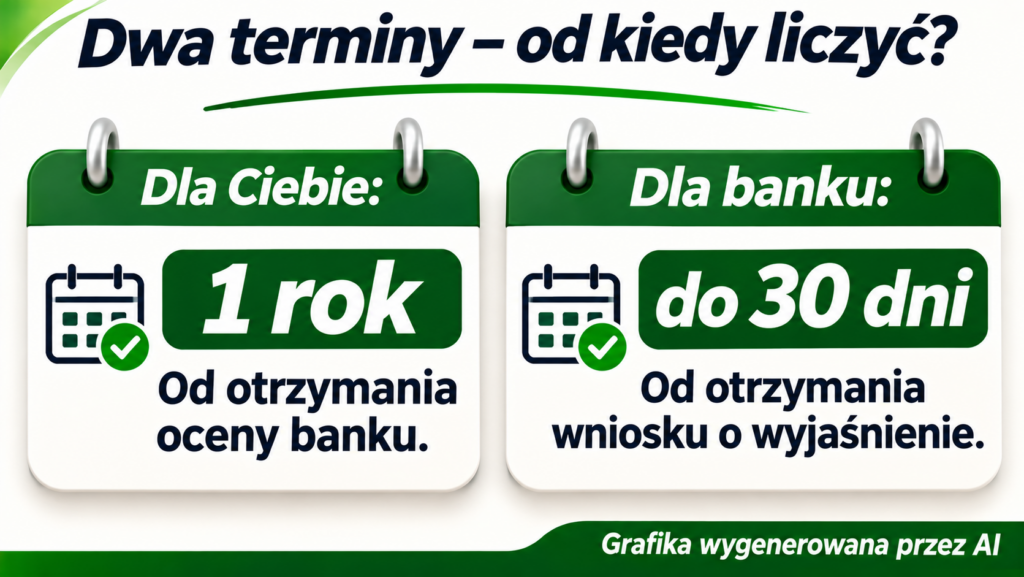
W sprawie oceny dokonanej przez bank biegną dwa różne terminy. Na złożenie wniosku o wyjaśnienie masz rok od otrzymania oceny zdolności kredytowej. Bank powinien odpowiedzieć niezwłocznie, najpóźniej w ciągu 30 dni od otrzymania Twojego wniosku o wyjaśnienie. Przekazując informację o dokonanej ocenie, powinien też poinformować Cię na trwałym nośniku o prawie do wyjaśnienia i terminie na wystąpienie o nie. Zachowaj wiadomość banku oraz potwierdzenie wpływu swojego pisma.
Przykład: zakup rozpoczynasz 7 września 2026 r. Ocenę banku otrzymujesz 10 września, a Twój wniosek o wyjaśnienie wpływa do banku 14 września. Ostatnim dniem na złożenie wniosku byłby w tym przykładzie 10 września 2027 r. Ponieważ jednak bank dostał go znacznie wcześniej, 30 dni na odpowiedź upływa już 14 października 2026 r. Data dodania telefonu do koszyka nie rozpoczyna tu żadnego z tych terminów.
Pisemne ma być wyjaśnienie banku. Nie oznacza to, że musisz zanieść papierowe pismo do oddziału. Na przykład Credit Agricole informuje, że o pisemne wyjaśnienia dotyczące rat można wystąpić w placówce lub telefonicznie, a na stronie kontaktowej banku udostępnia również odpowiedni formularz. Jeśli dzwonisz, poproś o numer sprawy. Dzięki temu będziesz wiedzieć, że konsultant przyjął wniosek, a nie tylko odczytał Ci wynik widoczny na ekranie.
Wzór 2. Wniosek do banku o pisemne wyjaśnienie oceny
Temat: Wniosek o wyjaśnienie oceny zdolności kredytowej – zakup na raty, nr [numer]
Dzień dobry,
dnia [data] dotarła do mnie informacja o odmowie finansowania zakupu w sklepie [nazwa]. Numer wniosku: [numer, jeśli go masz].
Na podstawie art. 70a Prawa bankowego proszę o pisemne wyjaśnienie dokonanej przez Państwa oceny mojej zdolności kredytowej. Proszę wskazać, które czynniki i dotyczące mnie dane faktycznie wpłynęły na wynik.
Jeśli do oceny zdolności nie doszło, proszę o informację, na którym etapie zakończono obsługę wniosku. Proszę również o potwierdzenie przyjęcia niniejszego pisma.
[Imię i nazwisko]
Jeżeli finansowanie podlega ustawie o kredycie konsumenckim, a w otrzymanej wiadomości pojawia się wzmianka o bazie, możesz dopisać: „Jeśli podstawą odmowy były informacje z bazy danych lub Państwa zbioru danych, proszę wskazać źródło oraz wynik sprawdzenia”. Jeśli takiego kredytu odmówiła firma pozabankowa, skieruj pismo do pożyczkodawcy z dokumentów i jako podstawę wyjaśnienia wskaż art. 10 ust. 2 ustawy o kredycie konsumenckim w związku z art. 70a ust. 1–2 Prawa bankowego.
Bank odpisał „scoring”. O co dopytać?
Scoring to ocena punktowa. Słowo opisuje sposób oceniania, ale nie mówi, co w Twojej sprawie wpłynęło na wynik. Nie oznacza też automatycznie, że masz zaległość w BIK. Banki mogą korzystać zarówno z informacji zewnętrznych, jak i własnych ocen. Alior Bank w informacji o przyczynach odmowy rat wymienia również przyczyny formalne. To lista możliwości, nie diagnoza dla konkretnego kupującego. Jeśli zamiast rat za towar chodziło o gotówkę na dowolny cel, przeczytaj nasz osobny poradnik o przyczynach odmowy kredytu gotówkowego.
Wyobraź sobie, że bank wskazał w odpowiedzi „wysokie obciążenia”. Masz kartę kredytową z limitem 4 000 zł, ale kwota wykorzystana wynosi 0 zł. Zerowe saldo oznacza, że w danej chwili nie korzystasz z limitu. Nie oznacza, że umowa karty jest zamknięta. Na tym etapie nie wiesz, czy karta przesądziła o odmowie ani o ile obniżyła Twoją zdolność. Wiesz natomiast, o co warto zapytać.
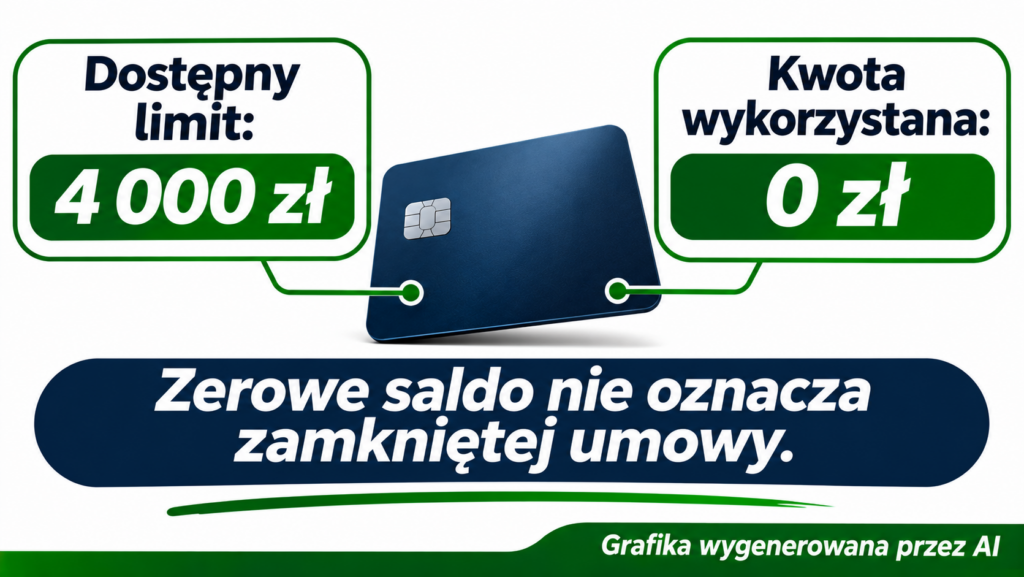
Możesz odpisać: „W wyjaśnieniu wskazali Państwo wysokość moich zobowiązań. Proszę doprecyzować, jakie zobowiązanie uwzględniono i według jakiego stanu na dzień oceny. Czy w przypadku karty wzięli Państwo pod uwagę dostępny limit, czy kwotę faktycznie wykorzystaną?” Takie pytanie pozwala ustalić coś więcej niż kolejna prośba o „dokładniejszy scoring”.
Jeżeli masz potwierdzenie zamknięcia karty sprzed daty oceny, porównaj daty i numer umowy. Gdy nieprawidłową informację o karcie przekazał do BIK inny bank, poproś tamten bank o sprostowanie. Bank rozpatrujący raty zapytaj osobno, czy informacja miała znaczenie dla jego decyzji. Pierwsza instytucja może poprawić dane źródłowe, a druga wyjaśnić, jak ich użyła. Jak udokumentować rozbieżność, pokazujemy w poradniku o zamkniętej karcie, która nadal widnieje w BIK.
Kiedy poprosić o ponowną decyzję człowieka, a kiedy złożyć reklamację?
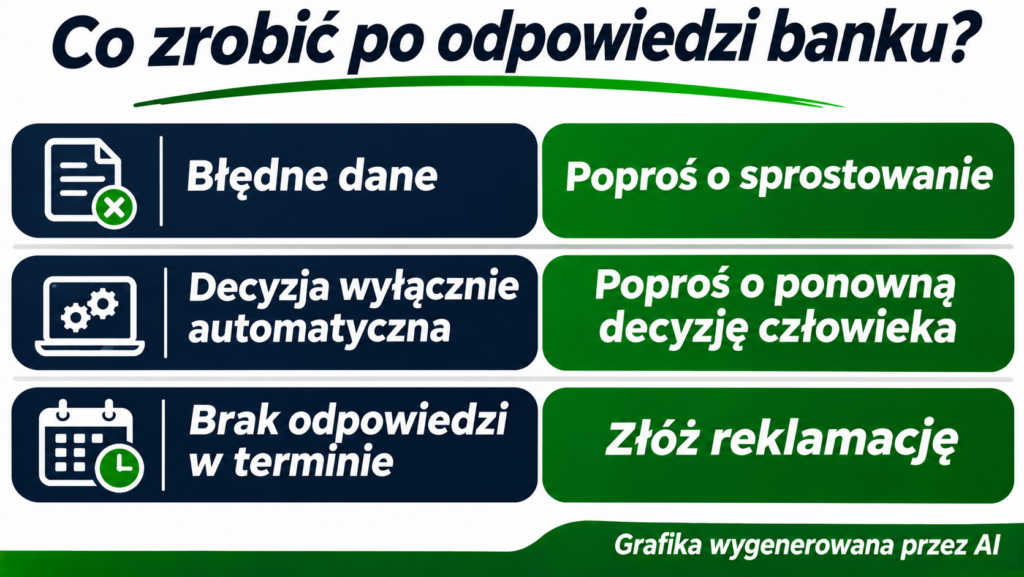
Jeśli bank oparł decyzję dotyczącą zdolności i ryzyka kredytowego wyłącznie na automatycznym przetwarzaniu danych, masz prawo poznać jej podstawy, przedstawić własne stanowisko i poprosić, żeby w sprawie ponownie zdecydował człowiek. Wynika to z art. 105a ust. 1a Prawa bankowego. Sam fakt, że wiadomość przyszła w minutę albo w sobotni wieczór, nie dowodzi jeszcze, że nikt nie uczestniczył w decyzji. Jeśli nie wiesz, zapytaj o to wprost.
Przy karcie z naszego przykładu dopisek może brzmieć: „Jeżeli decyzja była oparta wyłącznie na automatycznym przetwarzaniu moich danych, proszę o ponowną decyzję z udziałem człowieka i uwzględnienie załączonego potwierdzenia zamknięcia karty z dnia [data]”. Dokument dołącz, jeśli rzeczywiście potwierdza zamknięcie tej umowy. Ani sprostowanie danych, ani udział pracownika nie gwarantują przyznania rat.
Reklamacja służy do zakwestionowania sposobu obsługi sprawy. Przydaje się na przykład wtedy, gdy bank potwierdził przyjęcie wniosku o wyjaśnienie, minęło 30 dni i nie masz odpowiedzi. Wskaż datę, numer sprawy i czego oczekujesz; dołącz potwierdzenie wpływu. Reklamację bank co do zasady rozpatruje w 30 dni. W sprawie szczególnie skomplikowanej może, po odpowiednim zawiadomieniu, wydłużyć ten czas do 60 dni. To osobny termin: nie daje bankowi 60 dni na pierwotne wyjaśnienie oceny. Gdy droga reklamacyjna nie rozwiąże sprawy, możesz zwrócić się o pomoc do Rzecznika Finansowego.
Najczęstsze pytania o odmowę rat w sklepie
Czy muszę kupić raport BIK, żeby dowiedzieć się, dlaczego bank odmówił rat?
Nie. Zakup raportu nie jest warunkiem skierowania wniosku do banku. Raport może pomóc sprawdzić konkretne zobowiązanie, ale nie zastąpi wyjaśnienia decyzji. Także brak zapytania w raporcie pobranym później nie dowodzi, że bank nie dostał formularza. Według informacji BIK zapytania bankowe są usuwane po 14 dniach, jeżeli nie doszło do zawarcia umowy, a bank nie zgłosił dłuższego rozpatrywania wniosku ani przyszłej daty decyzji. Dlatego warto zachować własne potwierdzenie. Więcej o różnicy między zapytaniem a zaciągnięciem długu przeczytasz w poradniku o zapytaniach kredytowych w BIK.
Czy po odmowie muszę czekać 30 dni, zanim jeszcze raz złożę wniosek?
Termin 30 dni z art. 70a dotyczy odpowiedzi banku na wniosek o wyjaśnienie. Nie jest ustawową przerwą między zakupami. Najpierw sprawdź, czy poprzedni wniosek jest zamknięty. Po przerwanym połączeniu może wystarczyć powrót do istniejącego formularza; przy błędnej informacji o dochodzie rozsądniej najpierw ją poprawić. Jeżeli natomiast rata przekracza kwotę, która zostaje Ci po stałych wydatkach, odstąpienie od zakupu może być lepszą decyzją niż kolejny wniosek. Osobno wyjaśniamy, z czego może wynikać odmowa kolejnej pożyczki po spłacie poprzedniej.
Co zrobić, jeżeli w komunikacie pojawił się zastrzeżony PESEL?
Zachowaj komunikat i godzinę. W usłudze gov.pl możesz sprawdzić, kto i kiedy weryfikował zastrzeżenie Twojego numeru PESEL. To pomaga porównać daty, ale nie zastępuje odpowiedzi instytucji o przyczynie zatrzymania wniosku. Jeżeli nie rozpoznajesz próby zakupu, nie cofaj zastrzeżenia na prośbę osoby, która do Ciebie zadzwoniła. Przy własnym zakupie przyda Ci się poradnik o zastrzeżonym PESEL-u przy wniosku o kredyt lub pożyczkę.
Czy po nieudanym zakupie pośrednik nadal ma dostęp do mojego rachunku?
Status zamówienia tego nie rozstrzyga. Jeżeli podczas weryfikacji udzieliłeś osobnej zgody na dostęp do informacji o rachunku, sprawdź jej odbiorcę, zakres i datę ważności w potwierdzeniu usługi lub ustawieniach banku. Przebieg takiej kontroli dla konkretnej usługi opisujemy w poradniku o dostępie przez Kontomatik po odmowie. Sam wybór rat w koszyku nie dowodzi, że taki dostęp został udzielony.
Źródła i sposób weryfikacji
Stan prawny i procedury sprawdzono 8 listopada 2026 r. Podstawą części prawnej są Prawo bankowe – art. 70a i art. 105a ust. 1a oraz ustawa o kredycie konsumenckim – art. 4 i 10. Procedurę reklamacyjną sprawdzono w materiałach Rzecznika Finansowego. Przykłady zakupów i kontaktu z bankiem oparto na publicznych instrukcjach Allegro, OleOle, Credit Agricole i Alior Banku. Zasady konkretnej firmy nie zostały przyjęte jako reguła dla wszystkich sklepów.
Tekst przygotowano z wykorzystaniem AI. Kwoty, daty oraz przykładowa korespondencja służą wyjaśnieniu procedury i nie pochodzą z akt konkretnego klienta.