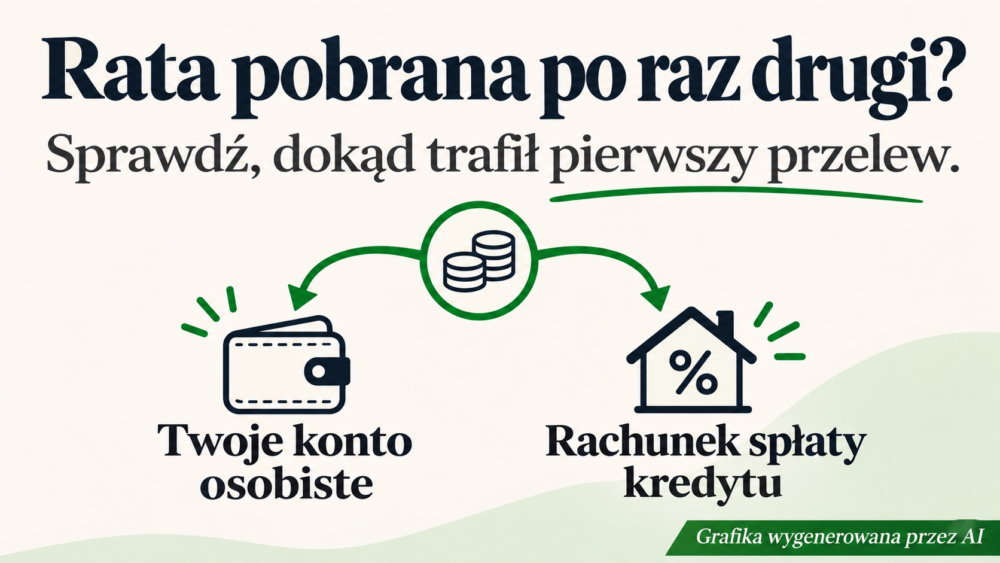
4 listopada przelewasz 650 zł z myślą o racie. Dzień później w historii konta pojawia się obciążenie: „spłata kredytu”, również 650 zł. Czy właśnie zapłaciłeś 1 300 zł? Najszybciej ustalisz to po numerze rachunku, na który trafił pierwszy przelew. Jeśli było to Twoje własne konto osobiste, mogłeś tylko przesunąć pieniądze między swoimi rachunkami, a ratę zapłacić raz. Jeśli jednak pierwszy przelew trafił bezpośrednio na rachunek spłaty, a bank niezależnie pobrał kolejne 650 zł, trzeba ustalić, jak rozliczył obie wpłaty. Tę różnicę dobrze widać w bankowych instrukcjach, które odróżniają zasilenie konta od spłaty kredytu.
Zanim wyłączysz automatyczne pobieranie albo postanowisz nie płacić raty w przyszłym miesiącu, uzyskaj dwie odpowiedzi: „Na co zaliczyliście każdą wpłatę?” i „Ile muszę jeszcze zapewnić na koncie w najbliższym terminie?”. Nawet gdy bank rzeczywiście dostał dwa razy po 650 zł, nie oznacza to automatycznie, że dwie kolejne raty są już opłacone.
Stan informacji: 7 listopada 2026 r. Poradnik dotyczy przede wszystkim konsumenckich kredytów gotówkowych i ratalnych w Polsce.
Gdzie poszedł pierwszy przelew: na Twoje konto czy na spłatę kredytu?
W potocznym języku obie czynności nazywamy „przelewem na ratę”. Powiedzmy, że wypłata przychodzi do banku A, ale kredyt masz w banku B. Wchodzisz do aplikacji banku A i wysyłasz 650 zł na swój rachunek osobisty w banku B. Możesz nawet wpisać w tytule „rata listopadowa”. Wciąż jednak przelałeś pieniądze sobie. Jeśli bank B następnego dnia pobierze je zgodnie z umową, dopiero wtedy jedna rata zostanie opłacona.
Takie rozwiązanie opisuje m.in. ING w informacji o pożyczce gotówkowej: jeśli klient wybrał pobieranie rat z konta, bank robi to automatycznie. Z kolei mBank w pytaniach o kredyt gotówkowy rozróżnia spłatę z rachunku osobistego i z rachunku technicznego. Dlatego sama nazwa banku, Twoje nazwisko w polu odbiorcy ani opis „rata” nie rozstrzygają, dokąd poszły środki.
Jak to sprawdzić bez dzwonienia na infolinię? Otwórz potwierdzenie wykonanego przelewu. Porównaj numer odbiorcy z numerem swojego rachunku osobistego oraz numerem do spłat podanym w aktualnej instrukcji banku. Następnie zajrzyj do historii kredytu, nie tylko do historii konta. Pobranie widoczne na koncie osobistym i wpłata widoczna po stronie kredytu mogą być dwiema stronami tej samej operacji. Jeżeli pomyłka dotyczy opisu albo numeru umowy w tytule, przyda się poradnik o tym, jak wyjaśnić błąd w tytule przelewu.
Dwie operacje po 650 zł – przykład, w którym wynik wynosi 650 zł albo 1 300 zł
Załóżmy, że rata wynosi 650 zł i przypada 5 listopada 2026 r. Masz konto A, z którego wysyłasz przelew, i konto B, z którego bank pobiera ratę. Na obu są odpowiednie środki. W przykładzie nie ma zaległości, opłat ani zwrotów. Wszystkie wymienione operacje zostały wykonane.
| Co się wydarzyło? | Wariant A: najpierw zasilasz własne konto | Wariant B: najpierw wpłacasz bezpośrednio na kredyt |
|---|---|---|
| 4 listopada: ręczny przelew 650 zł z konta A | 650 zł trafia na Twoje konto osobiste B. | 650 zł trafia na rachunek spłaty i zostaje przypisane do kredytu. |
| 5 listopada: bank pobiera 650 zł z konta B | Z tych pieniędzy bank spłaca jedną ratę. | To odrębna, druga wpłata na tę samą umowę. |
| Ile pieniędzy łącznie ubyło z Twoich kont? | 650 zł. Pierwsze −650 zł na koncie A równoważy wpływ +650 zł na konto B. | 1 300 zł. Obie kwoty wyszły na zewnątrz Twoich rachunków osobistych. |
| Co trzeba wyjaśnić? | Czy listopadowa rata ma status opłaconej. Nie ma drugich 650 zł do zwrotu. | Na co zaliczono dodatkowe 650 zł i czy można je odzyskać. |
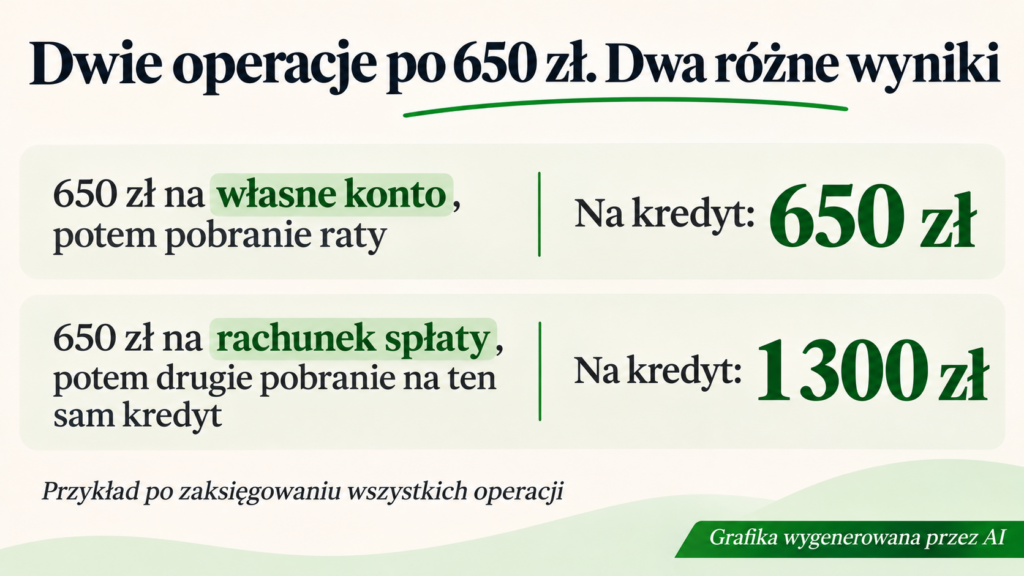
W wariancie A patrzenie wyłącznie na operacje wychodzące prowadzi do błędnego wniosku. Na koncie A widzisz minus 650 zł, na koncie B także minus 650 zł. Pomiędzy nimi jest jednak jeszcze plus 650 zł na koncie B. Po uwzględnieniu wszystkich trzech zapisów z domowego budżetu wyszła jedna rata.
W wariancie B nie ma odpowiadającego pierwszej wpłacie wpływu na Twoje konto. Jeżeli bank potwierdzi przyjęcie obu kwot na tę samą umowę, nie musisz już dociekać, czy wyszło 1 300 zł. Teraz ważniejsze jest inne pytanie: czy drugie 650 zł czeka na grudzień, zmniejszyło kapitał, czy zostało pobrane błędnie?
A jeśli druga rata dopiero widnieje w zaplanowanych płatnościach?
Zapowiedź pobrania nie jest tym samym co zaksięgowane obciążenie. Sprawdź, czy kwota znajduje się w historii wykonanych operacji, czy w zakładce „nadchodzące płatności”. Jeśli termin jest dzisiaj, zapytaj bank, czy ręczna wpłata została już przypisana do umowy i jaka kwota pozostaje do pobrania. Nie wykonuj trzeciego przelewu wyłącznie dlatego, że w aplikacji nadal widzisz termin raty.
Z kolei potwierdzenie przelewu wychodzącego nie zawsze pozwala ustalić, kiedy kredytodawca przypisał go do umowy. Kalkulator księgowania przelewów pomoże oszacować czas przelewu między bankami, ale przy reklamacji posłuż się rzeczywistymi datami i identyfikatorami. Jeśli pieniądze poszły do firmy pożyczkowej, a ta ich nie widzi, opisujemy osobno, jak zgłosić niezaksięgowaną spłatę chwilówki.
Bank otrzymał dwie wpłaty. Kiedy można odzyskać drugie 650 zł?
Jeśli pieniądze pozostały jako wolna nadwyżka, zapytaj o dyspozycję jej wypłaty. Jeśli bank zmniejszył już kapitał, zapytaj o możliwość zmiany rozliczenia. Jeśli natomiast bank wykonał jedną dyspozycję dwa razy, reklamuj drugie obciążenie. To trzy różne sytuacje – i trzy różne wnioski, mimo że na koncie klienta każda może wyglądać jak „brakujące 650 zł”.
1. Pieniądze czekają na przyszłą ratę. Bank przyjął więcej, niż wynosiła bieżąca rata, lecz nadwyżka nie pomniejszyła jeszcze kapitału. Poproś o kwotę dostępną do zwrotu, sposób złożenia dyspozycji oraz informację, co stanie się z następną ratą po wypłaceniu pieniędzy. Jeśli chcesz zostawić je na później, ustal, na który termin bank je zaliczy. To właśnie ten mechanizm omawiamy szerzej w tekście o tym, jak bank rozlicza wpłatę kilku rat z góry.
2. Dodatkowa wpłata spłaciła część kapitału. W tej sytuacji 650 zł przyniosło konkretny skutek: jesteś bankowi winien mniej. Art. 48 ustawy o kredycie konsumenckim daje konsumentowi prawo do wcześniejszej spłaty całości lub części kredytu. Nie daje natomiast ogólnego prawa do wycofania każdej prawidłowo rozliczonej nadpłaty na życzenie. Jeśli sam wybrałeś wcześniejszą spłatę, zapytaj o dostępne rozwiązania. Jeśli wybrałeś spłatę raty, a bank wykonał inną dyspozycję, wskaż tę różnicę w reklamacji.
3. Bank wykonał jedną dyspozycję podwójnie. Wskaż, które obciążenie rozpoznajesz, a które kwestionujesz. Poproś o podanie podstawy obu operacji. Jeżeli na skutek błędu naliczono konkretną opłatę lub odsetki, wymień również tę pozycję i zażądaj korekty. Jeśli nie rozpoznajesz operacji, zgłoś ją bankowi niezwłocznie. Nie określaj jednak jako nieautoryzowanego własnego przelewu tylko dlatego, że zapomniałeś o odrębnej zgodzie na pobieranie rat.
Dlaczego saldo kredytu nie spadło o całą kwotę pobraną z konta?
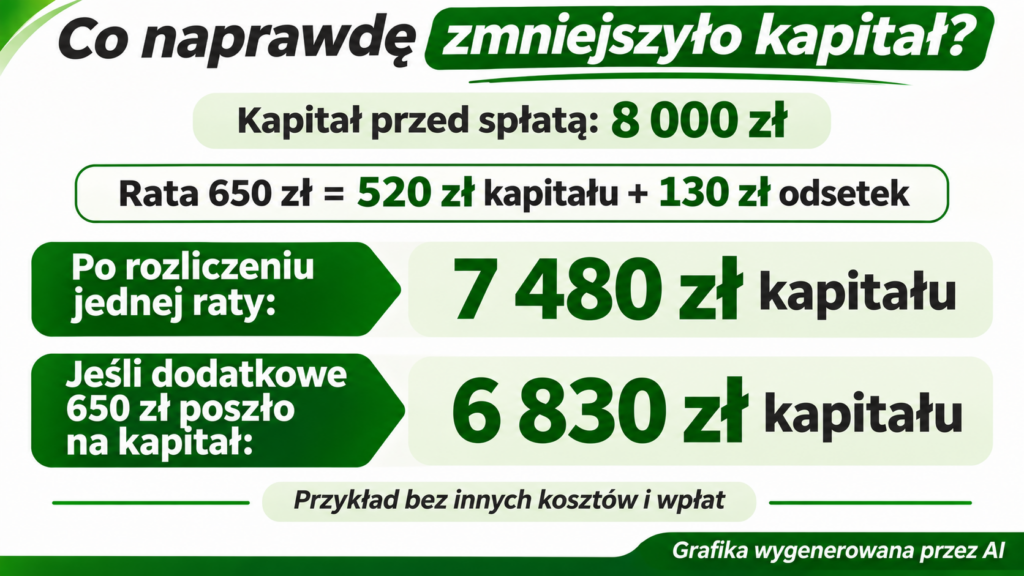
Załóżmy, że przed wpłatami kapitał do spłaty wynosił 8 000 zł. Listopadowa rata 650 zł składała się z 520 zł kapitału i 130 zł odsetek. Porównujemy wyłącznie kapitał, przy braku innych kosztów i operacji.
| Co rozliczył bank? | Pozostały kapitał |
|---|---|
| Tylko należną ratę: 520 zł kapitału i 130 zł odsetek | 7 480 zł |
| Należną ratę oraz dodatkowe 650 zł w całości na kapitał | 6 830 zł |
| Należną ratę, a dodatkowe 650 zł pozostawił na przyszły termin | 7 480 zł oraz osobno 650 zł oczekujące na rozliczenie |
W pierwszym i trzecim wierszu widzisz identyczne 7 480 zł, mimo że w trzecim bank otrzymał o 650 zł więcej. Dlatego samo zdjęcie salda nie rozstrzygnie sprawy. Potrzebujesz jeszcze informacji, czy poza kapitałem są pieniądze oczekujące na rozliczenie.
Porównuj także to samo pole w dwóch datach. „Pozostały kapitał”, „suma rat do końca umowy” i „kwota całkowitej spłaty na dzisiaj” nie są wymiennymi nazwami. Jeśli przy okazji przesuwałeś termin płatności, sprawdź, dlaczego po zmianie dnia spłaty kolejna rata może mieć inną wysokość.
Jak banki rozliczają dodatkowe pieniądze? Trzy konkretne przykłady
Nie wystarczy rada: „zadzwoń i powiedz, że masz nadpłatę”. W jednym banku trzeba wskazać numer rachunku, w innym sposób rozliczenia, a przy zamkniętej umowie zapytać o wypłatę pozostałych środków.
| Bank i rodzaj informacji | Co wynika z instrukcji banku? | O co warto zapytać? |
|---|---|---|
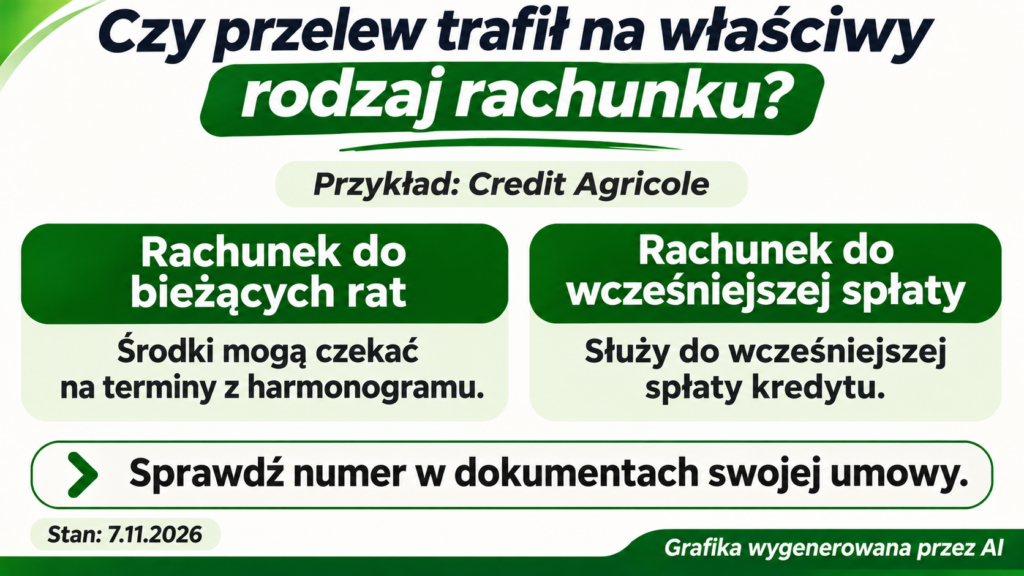
| Credit Agricole – wpłata kilku rat | W opisanej procedurze środki na koncie do bieżących rat mogą pokrywać przyszłe raty zgodnie z harmonogramem. Bank odróżnia ten numer od rachunku służącego wcześniejszej spłacie. | „Na który rachunek trafiła moja pierwsza wpłata i jaki skutek miała przy tej umowie?” |
| Alior Bank – kredyt ratalny | Gdy wpłata przekracza ratę, ale nie wystarcza na całkowitą spłatę, bank w opisanym wariancie zabezpiecza najbliższą ratę, a resztą zmniejsza kapitał i skraca okres. Przewiduje też inne dyspozycje rozliczenia. | „Ile odłożono na najbliższą ratę, a ile już pomniejszyło mój kapitał?” |
| VeloBank – nadpłata kredytu gotówkowego | Bank opisuje nadwyżkę zapisywaną na rachunku kredytu oraz możliwość decydowania o jej przeznaczeniu. Wskazuje m.in. zmianę raty lub okresu oraz pokrycie kolejnych rat do wysokości środków. | „Czy nadwyżka nadal jest do mojej dyspozycji i co trzeba zrobić, żeby rozliczyć ją zgodnie z moim wyborem?” |
Sformułowanie „następna rata wynosi 650 zł” też może nie wystarczyć. Rata w harmonogramie może nadal wynosić 650 zł, choć pieniądze na nią już czekają. Poproś więc o dwie liczby: wysokość raty oraz kwotę, którą trzeba jeszcze dopłacić z własnego konta. Dla domowego budżetu to ta druga liczba jest decydująca. Przy krótszych odstępach między ratami podobne rozróżnienie pomaga zaplanować raty tygodniowe z jednej miesięcznej wypłaty.
Czy można cofnąć przelew albo automatyczne pobranie raty?
Zwykły przelew zlecony przez Ciebie. Jeśli został już wykonany, nie możesz jednostronnie usunąć go z historii i przywrócić pieniędzy. Gdy trafił do właściwego kredytodawcy, poproś kredytodawcę o rozliczenie i zwrot dostępnej nadwyżki. Gdy numer rachunku był błędny, nie czekaj na odpowiedź działu kredytów: zgłoś pomyłkę także w banku, z którego wyszedł przelew. Ustawa przewiduje osobny tryb odzyskiwania środków wysłanych z nieprawidłowym identyfikatorem rachunku.
Automatyczna spłata przewidziana w umowie kredytu. Ustal, co dokładnie oznacza „bank pobrał”. Może chodzić o umowne pobranie z Twojego rachunku osobistego. Może też działać osobne zlecenie stałe, które sam ustawiłeś w innym banku. Jeżeli wykonałeś ręczny przelew po nieudanej próbie płatności, sprawdź, czy bank ponowił również zlecenie. Wyłączenie następnych przelewów nie odwróci wykonanego, a może pozbawić Cię wygodnego sposobu płacenia w kolejnych miesiącach. Szerzej opisujemy, kiedy bank ponawia zlecenie stałe po braku środków.
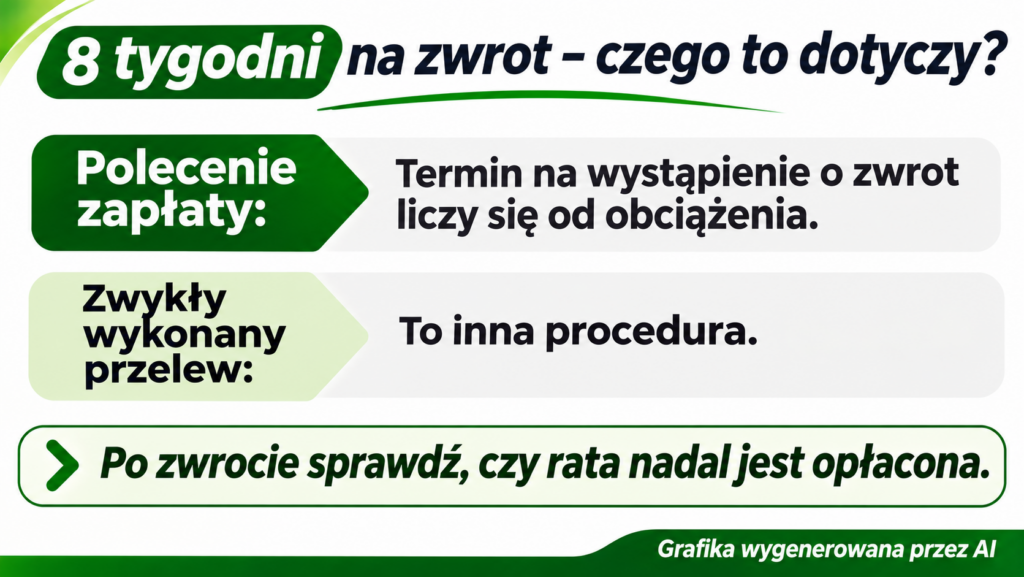
Polecenie zapłaty. Jeśli szczegóły operacji potwierdzają, że to właśnie polecenie zapłaty, sprawdź możliwość żądania zwrotu w banku prowadzącym obciążony rachunek. W przypadku objętym art. 47 ust. 4 i art. 48 ustawy o usługach płatniczych termin na wystąpienie o zwrot wynosi osiem tygodni od obciążenia rachunku. Bank Pekao opisuje tę możliwość dla konsumentów jako 56 dni kalendarzowych i wyjaśnia, jak zażądać zwrotu konkretnej płatności bez podawania przyczyny. To nie jest termin na cofnięcie dowolnego przelewu ani każdej operacji potocznie nazywanej autospłatą.
Zwrot pobrania nie umarza raty. Wróć do wariantu A: pierwszy przelew zasilił Twoje własne konto, a dopiero polecenie zapłaty pokryło należne 650 zł. Jeżeli ta płatność zostanie zwrócona, pieniądze wrócą, ale rata może zostać bez pokrycia. Dlatego osobno ustal z bankiem prowadzącym rachunek możliwość zwrotu transakcji, a z kredytodawcą – czy po zwrocie rata nadal będzie rozliczona.
Co zrobić, jeśli pobranie nastąpiło już po ostatniej racie?
Poproś o końcowe rozliczenie umowy, datę jej zamknięcia oraz saldo do wypłaty. Nadwyżka po zapłaceniu ostatniej raty i zwrot części prowizji po wcześniejszej spłacie to dwa różne tytuły. Bank może być zobowiązany rozliczyć oba; nie należy dodawać ani odejmować tych kwot bez sprawdzenia, co uwzględnił w końcowym zestawieniu.
Przykładowo Alior Bank w instrukcji dotyczącej zamkniętego kredytu ratalnego opisuje, kiedy nadwyżkę zalicza na zaległości i jak rozlicza pozostałą kwotę. Gdy klient nie ma innych wskazanych produktów i nie uda się z nim skontaktować, środki mogą czekać na rachunku technicznym. Natomiast 14 dni z art. 52 ustawy o kredycie konsumenckim to termin na rozliczenie po wcześniejszej spłacie kredytu w całości. Nie jest to powszechny termin oddania każdej omyłkowo powtórzonej wpłaty przy nadal trwającym kredycie. Jeśli zwrot prowizji miał trafić na stare konto, skorzystaj z poradnika o odzyskaniu pieniędzy po zamknięciu rachunku.
Co napisać do banku? Dwie wiadomości do skopiowania
Jeżeli nie wiesz jeszcze, dokąd poszły pieniądze, zacznij od prośby o rozliczenie. Jeżeli potrafisz wskazać konkretny błąd lub już kwestionujesz pobranie, użyj reklamacji. Gdy korzystasz z dwóch różnych banków, bank nadawcy pomoże ustalić przebieg przelewu, natomiast kredytodawca może powiedzieć, jak wpłatę przypisano do umowy. Do zgłoszenia dołącz potwierdzenia potrzebnych operacji zamiast pełnej historii prywatnego rachunku.
Wiadomość 1 – prośba o rozliczenie i zwrot dostępnej nadwyżki
Dzień dobry, proszę o rozliczenie dwóch operacji dotyczących umowy nr [numer]: przelewu z dnia [data, kwota, identyfikator] oraz automatycznego pobrania z dnia [data, kwota, identyfikator]. Rata wymagalna [data] wynosiła [kwota].
Proszę o wskazanie, czy obie kwoty przypisano do tej samej umowy. Jaką część każdej z nich zaliczono na bieżącą ratę, jaką na wcześniejszą spłatę kapitału, a jaką pozostawiono do dalszego rozliczenia?
Jeżeli pozostały środki możliwe do zwrotu, proszę o podanie kwoty i sposobu złożenia dyspozycji wypłaty. Proszę również potwierdzić datę najbliższej raty oraz kwotę, którą muszę jeszcze zapewnić na rachunku – zarówno przy pozostawieniu nadwyżki, jak i po jej ewentualnym zwrocie.
Wiadomość 2 – reklamacja drugiego obciążenia
Reklamuję obciążenie rachunku z [data] na [kwota], identyfikator [numer]. Moim zdaniem operację wykonano drugi raz lub rozliczono niezgodnie z moją dyspozycją, ponieważ [krótki opis]. Pierwsza operacja miała miejsce [data, kwota, identyfikator]. Dołączam [potwierdzenia].
Proszę o wskazanie podstawy obu obciążeń i sposobu rozliczenia każdej kwoty. W przypadku potwierdzenia błędu proszę o korektę salda, zwrot błędnie pobranych środków i skorygowanie związanych z błędem kosztów [wymień je, jeśli wystąpiły]. Proszę także o potwierdzenie, czy rata za [miesiąc] jest opłacona i ile wynosi następna wymagana wpłata.
Ile czasu ma bank na odpowiedź?
Jeżeli reklamacja dotyczy wykonania usługi płatniczej, np. dwukrotnej realizacji jednej dyspozycji, zasadniczy termin odpowiedzi wynosi 15 dni roboczych od otrzymania reklamacji. W szczególnie skomplikowanej sprawie może wynieść do 35 dni roboczych łącznie. Jeśli spór dotyczy rozliczenia umowy kredytowej, co do zasady obowiązuje 30 dni, wyjątkowo do 60 dni łącznie. Bank powinien wyjaśnić przyczynę wydłużenia i wskazać przewidywany termin odpowiedzi. O właściwym terminie decyduje przedmiot zgłoszenia.
Termin odpowiedzi nie jest obietnicą, że tego dnia pieniądze wrócą na konto. Sama reklamacja nie daje też podstawy, by pominąć następną ratę. Jeżeli bank odmówi albo nie odpowie w terminie, możesz złożyć wniosek o interwencję do Rzecznika Finansowego. Zachowaj treść reklamacji, potwierdzenie jej złożenia, odpowiedź i rozliczenie obu wpłat.
Najczęstsze pytania o podwójną spłatę raty
Czy w przyszłym miesiącu mogę wpłacić o 650 zł mniej?
Tylko jeśli z aktualnego rozliczenia wynika, że wcześniejsza wpłata pokrywa należność na ten termin. Jeżeli 650 zł pomniejszyło kapitał, następna rata może nadal wymagać zapłaty. Zamiast pytać „czy mam nadpłatę?”, zapytaj: „Ile muszę jeszcze dopłacić do raty wymagalnej konkretnego dnia?”.
Bank widzi dwie wpłaty na kredyt, ale z moich kont wyszła tylko jedna. Dlaczego?
Sprawdź nadawcę drugiej wpłaty. Przy zakupach ratalnych może to być rozliczenie ze sklepem, np. po zwrocie jednego z produktów kupionych na raty. Jeżeli korzystasz z promocji, sprawdź także, kto finansuje ratę gratis i jak jest ona rozliczana. Druga wpłata po stronie kredytu nie jest jeszcze dowodem na drugie obciążenie Twojego konta.
Co jeśli pierwszy przelew zrobił mąż, żona lub partner?
Przy poszukiwaniu płatności podaj rzeczywistego nadawcę, kwotę, datę, numer umowy i identyfikator operacji. Nie pomijaj cudzego rachunku tylko dlatego, że prowadzicie wspólny budżet. Osobno ustal z kredytodawcą, kto może złożyć dyspozycję wypłaty oraz na jaki rachunek może trafić zwrot.
Jak uniknąć powtórki w kolejnym miesiącu?
Sprawdź, czy umowa wymaga tylko zapewnienia pieniędzy na Twoim koncie, czy samodzielnego przelewu do kredytodawcy. Jeżeli bank pobiera ratę, nazwij zapisany przelew między własnymi kontami „zasilenie konta na ratę”. Jeżeli płacisz samodzielnie, nazwij odbiorcę numerem lub skrótem konkretnej umowy. Przy następnym terminie już w pierwszej chwili zobaczysz, którą czynność wykonałeś.
Jeżeli chcesz omówić swój przypadek na naszym forum kredytowym, wystarczą trzy informacje: rodzaj kredytu, przeznaczenie rachunku odbiorcy pierwszego przelewu i sposób opisania drugiej operacji. Nie publikuj numerów rachunków, numeru umowy ani potwierdzeń zawierających dane osobowe.
Informacja redakcyjna i metodologia
Poradnik ma charakter edukacyjny. Stan informacji sprawdzono 7 listopada 2026 r. Podstawą są podlinkowane instrukcje ING, mBanku, Credit Agricole, Alior Banku, VeloBanku i Banku Pekao, a w części prawnej – ustawa o usługach płatniczych, ustawa o kredycie konsumenckim, ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego oraz objaśnienia Rzecznika Finansowego. Oba przykłady liczbowe są modelowe, a nie zaczerpnięte z wyciągu konkretnej osoby. O wyniku indywidualnej sprawy decydują dyspozycje, historia operacji i warunki właściwej umowy. Przy przygotowaniu materiału wykorzystano AI.