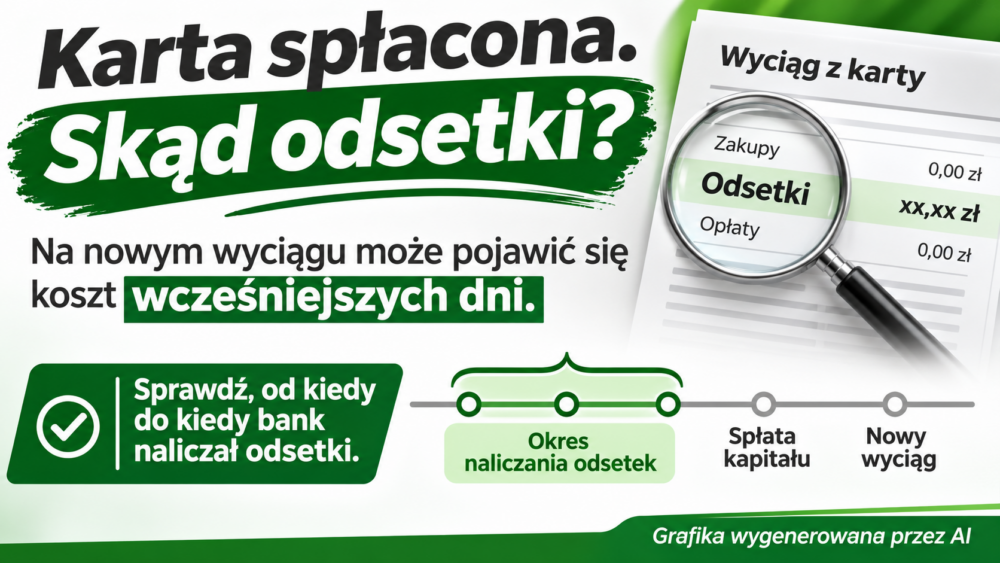
20 października spłacasz ostatnie 200 zł z 500 zł wypłaconych kartą kredytową. Od tamtej pory nie używasz karty. Osiem dni później na nowym wyciągu widzisz jeszcze 1,97 zł odsetek. Czy bank policzył je za osiem dni po spłacie? Niekoniecznie. Mógł dopiero teraz wykazać koszt tych dni, w których nadal korzystałeś z jego pieniędzy. Poniżej pokażemy, skąd bierze się dokładnie taka kwota.
Jeżeli natomiast kartą płaciłeś wyłącznie za zwykłe zakupy objęte okresem bezodsetkowym, pełna kwota z wyciągu wpłynęła w terminie i nie pozostało starsze zadłużenie, masz powód, by poprosić bank o wyjaśnienie. Najlepsze pierwsze pytanie brzmi: „Od jakiej transakcji, od jakiej kwoty i za które dni policzyliście te odsetki?”. Sama data obciążenia rachunku tego nie wyjaśni.
Aktualizacja: 7 listopada 2026 r. Poradnik dotyczy bankowych kart kredytowych dla konsumentów w Polsce.
Co zostało spłacone: kwota minimalna, cały wyciąg czy bieżące zadłużenie?
Otwórz wyciąg za miesiąc, którego dotyczyła wpłata, a obok niego historię rachunku karty. Wyciąg pokazuje stan rozliczenia na konkretny dzień. Historia zmienia się także później. Dlatego zdanie „spłaciłem kartę w całości” może znaczyć zarówno „przelałem pełną kwotę ze starego wyciągu”, jak i „oddałem wszystko, co wczoraj pokazywała aplikacja”. Przy wyjaśnianiu odsetek ta różnica ma znaczenie.
| Co widzisz na karcie? | Co ta kwota oznacza przy sprawdzaniu odsetek? |
|---|---|
| Kwota minimalna | Tyle co najmniej trzeba wpłacić do dnia wskazanego na wyciągu, jeśli nie ma odrębnej kwoty wymaganej natychmiast. Terminowa wpłata minimum nie daje automatycznie prawa do bezodsetkowej spłaty zakupów. |
| Pełna kwota do spłaty z wyciągu | Dotyczy zamkniętego cyklu. To ją porównaj z wpłatami, które bank zaliczył na poczet tego wyciągu, gdy sprawdzasz, czy zachowałeś okres bezodsetkowy. |
| Bieżące zadłużenie | Uwzględnia także później zaksięgowane operacje. Może obejmować nowy zakup, ratę lub koszt, którego na poprzednim wyciągu jeszcze nie było. |
| Dostępny limit | Pokazuje, ile możesz jeszcze wykorzystać. Wpływają na niego m.in. wpłaty i blokady. Odnowiony limit sam w sobie nie potwierdza, że bank rozliczył już wszystkie odsetki. |
Przykład: na wyciągu z 30 września są zakupy za 1 200 zł, płatne do 21 października. Już po wystawieniu wyciągu płacisz kartą kolejne 80 zł. Bank otrzymuje Twoją wpłatę 1 200 zł w terminie. Jeżeli nie było starszego długu, opłat ani innych operacji, wrześniowy wyciąg jest pokryty. Widoczne w aplikacji 80 zł to październikowy zakup. Nie jest niedopłatą wrześniowego wyciągu ani odsetkami za jego spłatę.
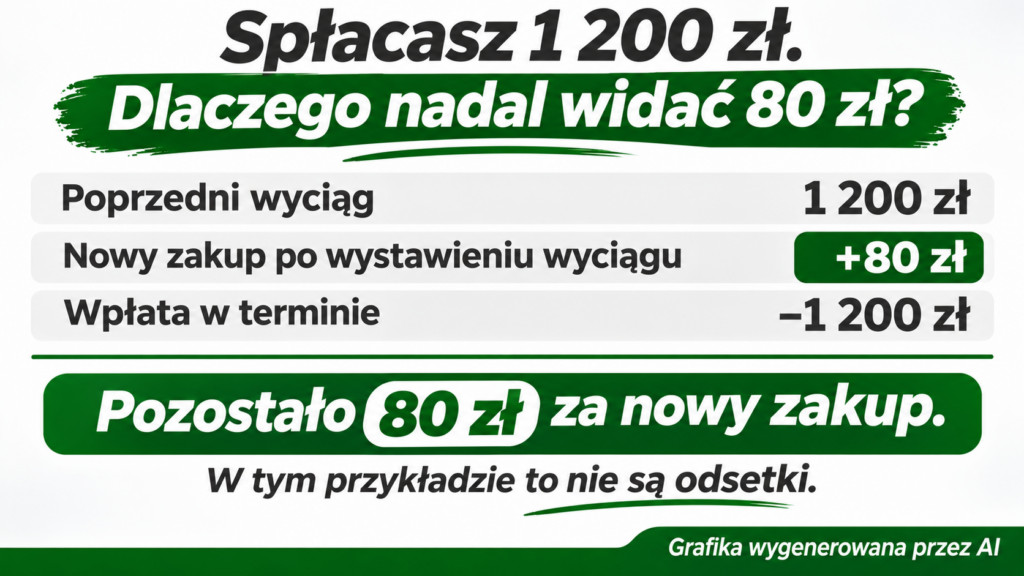
Zanim więc zaczniesz liczyć odsetki, przeczytaj pełną nazwę nowego obciążenia. „Odsetki od wykorzystanego kredytu”, „prowizja za wypłatę gotówki” i „opłata za obsługę karty” to trzy różne koszty. Możesz spełnić warunek bezodsetkowej spłaty zakupów i nadal mieć do zapłaty opłatę przewidzianą w taryfie. Jeśli bank naliczył właśnie opłatę za obsługę, przyda Ci się poradnik o tym, jak sprawdzić opłatę za kartę mimo wykonanych płatności.
Kiedy bank może dopisać odsetki na następnym wyciągu?
Okres bezodsetkowy pozwala uniknąć odsetek od określonych operacji, jeżeli spełnisz warunki spłaty. Nie jest to osobny, jednakowo długi termin dla każdego zakupu. Dwie osoby mogą zapłacić taką samą kartą w różnych dniach jednego cyklu i mieć ten sam termin spłaty. Kto zrobił zakupy pod koniec cyklu, ma od zakupu do terminu płatności mniej czasu.
To, na którym wyciągu zobaczysz koszt, również wynika z zasad produktu. W regulaminie mBanku obowiązującym 7 listopada 2026 r. bank wyjaśnia, że odsetki od operacji gotówkowych pokazuje na najbliższym wyciągu. Odsetki od rozliczonych zakupów bezgotówkowych może pokazać na następnym, jeśli klient zapłacił mniej niż całe zadłużenie z ostatniego wyciągu albo spłacił je po terminie. Z kolei Bank Spółdzielczy w Pucku w § 29 regulaminu opisuje rozliczenie odsetek przy generowaniu zestawienia. Dla transakcji gotówkowych wskazuje okres od rozliczenia operacji do dnia poprzedzającego spłatę wykorzystanego w ten sposób kredytu.
Zakup w sklepie, wypłata z bankomatu i przelew z karty
Przy zakupie w sklepie pierwsze pytanie brzmi: czy pełna kwota z wyciągu wpłynęła w terminie? Przy wypłacie z bankomatu ważniejsze jest inne: czy ta operacja w ogóle korzystała z okresu bezodsetkowego? ING i mBank w swoich materiałach wyłączają z niego wypłaty gotówki. Oprócz odsetek może pojawić się prowizja za wypłatę. Sprawdzasz ją w taryfie, a nie we wzorze na odsetki.
Jeszcze lepiej różnicę między bankami widać przy przelewie z karty kredytowej na rachunek bankowy:
- ING Bank Śląski opisuje przelew z karty jako operację gotówkową, dla której nie ma okresu bezodsetkowego.
- mBank wskazuje, że opisany w jego ofercie przelew z karty na rachunek jest operacją bezgotówkową i może korzystać z okresu bezodsetkowego. To nie przesądza o braku prowizji za sam przelew.
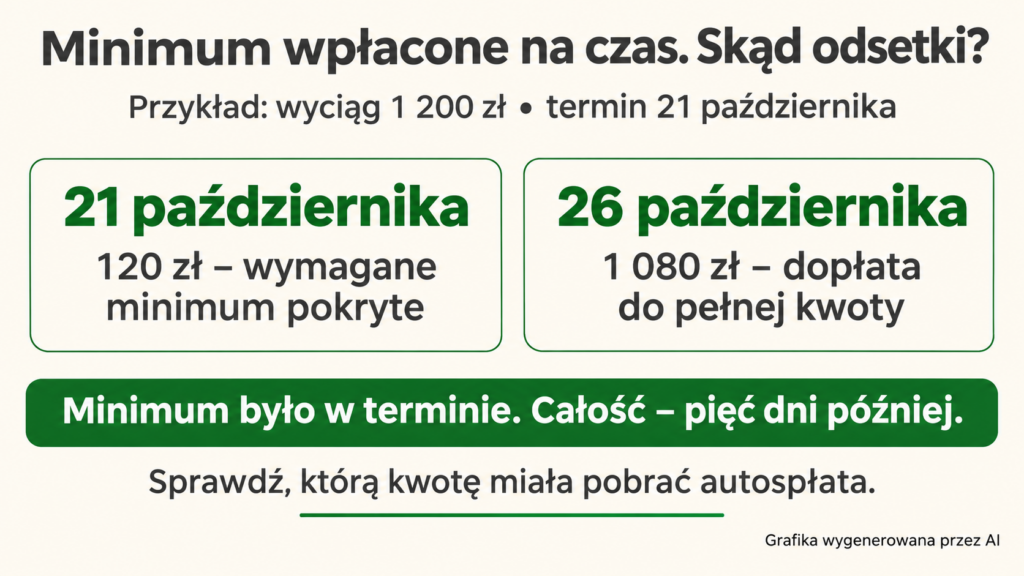
W obu przypadkach pieniądze wychodzą z limitu kredytowego. Przelew w drugą stronę – z Twojego konta osobistego na rachunek karty – służy spłacie. Przy przeglądaniu historii sprawdź kierunek operacji. Samo słowo „przelew” nie mówi jeszcze, czy zadłużenie wzrosło, czy zmalało.
Minimum w terminie, reszta kilka dni później
Wróćmy do wyciągu na 1 200 zł z terminem 21 października. Tym razem 21 października bank otrzymuje 120 zł. Załóżmy, że taka kwota pokrywa wymagane minimum i nie masz innej zaległości. Pozostałe 1 080 zł wpływa 26 października. Łącznie oddajesz dokładnie 1 200 zł, ale pełną kwotę dopiero pięć dni po terminie. Minimum zostało zapłacone na czas. Warunek terminowej spłaty całości nie został spełniony.
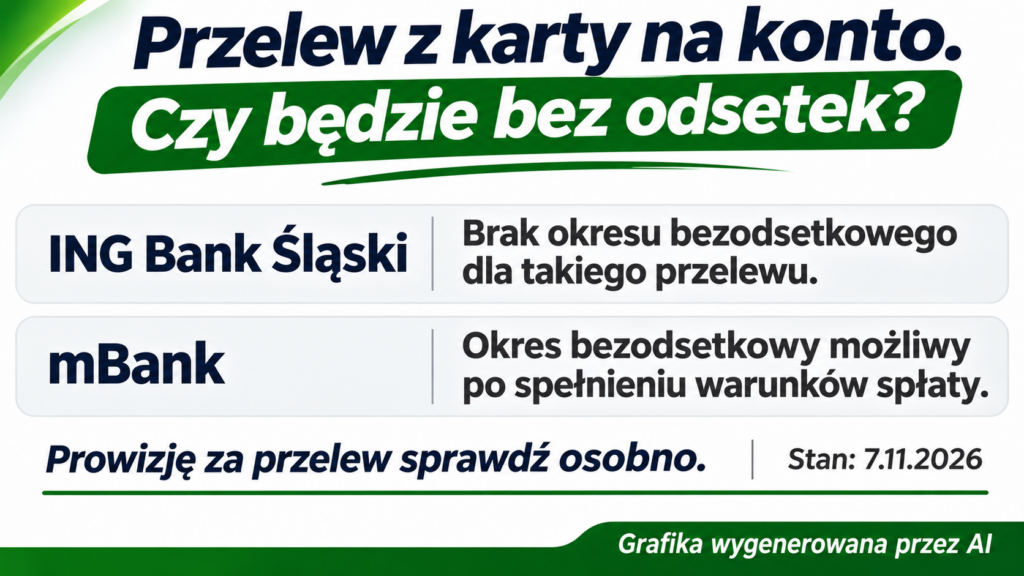
Nie wystarczy wówczas pomnożyć 1 080 zł przez oprocentowanie za pięć dni. Zależnie od umowy odsetki mogą obejmować również wcześniejsze dni, liczone od rozliczenia poszczególnych zakupów, z uwzględnieniem dokonanych wpłat. Dlatego wynik może być wyższy, niż podpowiada intuicja. Zwykłe odsetki za korzystanie z kredytu nie są tym samym co odsetki za opóźnienie. Jeśli bank wykazał jedne i drugie, poproś o wskazanie osobnej kwoty, okresu i podstawy dla każdej pozycji. Dla kart pozabankowych przygotowaliśmy odrębne wyjaśnienie, jaka część spłaty minimalnej rzeczywiście zmniejsza kapitał.
Jeśli masz włączoną automatyczną spłatę, sprawdź wybraną kwotę lub procent, rachunek pobrania, rzeczywiście pobraną sumę i cykl, od którego obowiązywało ustawienie. Przykładowo Inteligo wyjaśnia, że zmiana parametrów dokonana już po wystawieniu zestawienia działa od następnego cyklu. Dzisiejsze ustawienie „całość” nie dowodzi więc, że bank miał pobrać całość z poprzedniego wyciągu. A jeśli zamiast autospłaty ustawiono zwykłe zlecenie stałe na 120 zł, jego kwota nie dostosuje się sama do wyższego zadłużenia. Osobno sprawdź, czy bank ponowi zlecenie stałe po braku środków.
Przykład: kapitał 500 zł spłacony, a na wyciągu nadal 1,97 zł
Załóżmy, że 5 października rozliczono wypłatę 500 zł z bankomatu. Nie obejmuje jej okres bezodsetkowy. Dla obliczenia przyjmujemy oprocentowanie nominalne 12% rocznie, 365 dni w roku i naliczanie do dnia poprzedzającego spłatę danego kapitału. Nie ma innych transakcji, wcześniejszych odsetek, prowizji ani rat. Obie wpłaty w całości zmniejszają kapitał w dniu zaksięgowania. To przykład rachunkowy, nie oferta ani wycena konkretnej karty.
| Co się wydarzyło? | Kapitał, od którego liczymy odsetki | Okres w przykładzie |
|---|---|---|
| 5 października rozliczono wypłatę z bankomatu | 500 zł | Od 5 do 14 października włącznie: 10 dni |
| 15 października zaksięgowano wpłatę 300 zł | 200 zł | Od 15 do 19 października włącznie: 5 dni |
| 20 października zaksięgowano pozostałe 200 zł | 0 zł | Od tego dnia nie liczymy odsetek od spłaconego kapitału |
| 28 października wystawiono wyciąg | 0 zł kapitału | Na wyciągu pojawia się koszt wcześniejszych dni |
Za pierwsze dziesięć dni wychodzi: 500 zł × 12% × 10 / 365 ≈ 1,64 zł. Za kolejne pięć dni: 200 zł × 12% × 5 / 365 ≈ 0,33 zł. Łącznie po zaokrągleniu: 1,97 zł.
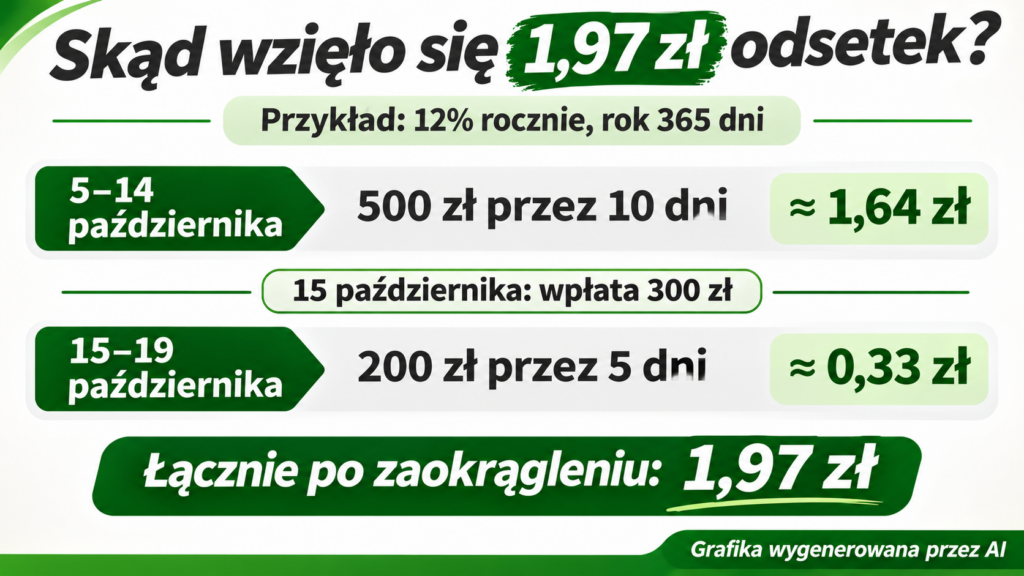
W tej historii 19 października to ostatni dzień, za który naliczono odsetki, 20 października to dzień spłaty reszty kapitału, a 28 października to dzień wykazania kosztu. Bank nie policzył odsetek za osiem dni po spłacie. Na wyciągu pokazał cenę wcześniejszego korzystania z 500 zł, a potem z pozostałych 200 zł.
Co zmieniłoby ocenę? Gdyby bank podał, że po zaksięgowaniu obu wpłat nadal naliczał odsetki od pełnych 500 zł, warto zakwestionować podstawę wyliczenia. Gdyby jednak z pierwszej wpłaty 300 zł część pokryła wcześniejszą opłatę, na kapitał trafiłoby mniej niż 300 zł. Wtedy również nasz drugi wiersz wymagałby zmiany. Kolejność rozliczenia nie jest detalem: regulamin Banku Spółdzielczego w Pucku w § 27 wymienia m.in. prowizje i opłaty przed bieżącym kapitałem. Dlatego zacznij od informacji, na co bank zaliczył wpłatę, zanim porównasz wynik co do grosza.
Jak samodzielnie sprawdzić, czy bank dobrze naliczył odsetki?
Przygotuj wyciąg ze sporną pozycją, wyciąg bezpośrednio wcześniejszy i historię wpłat na rachunek karty. Jeżeli zadłużenie przechodziło z miesiąca na miesiąc, sięgnij do pierwszego wyciągu, którego nie udało się spłacić w całości. Na najnowszym możesz widzieć tylko sumę odsetek, bez dat poszczególnych zakupów.
1. Porównaj daty po obu stronach przelewu. Zapisz dzień zlecenia płatności z konta osobistego oraz dzień uznania rachunku karty. Sprawdź również termin podany na wyciągu. W regulaminie mBanku datą spłaty jest dzień wpływu pieniędzy na rachunek karty. Dla terminu przypadającego w sobotę lub dzień ustawowo wolny regulamin przewiduje najbliższy dzień roboczy. Nie oznacza to, że termin wyznaczony na piątek przesuwa się z powodu następującego po nim weekendu. Kalkulator księgowania przelewów pomoże oszacować czas przelewu zewnętrznego, ale przy reklamacji liczą się dane konkretnej operacji.
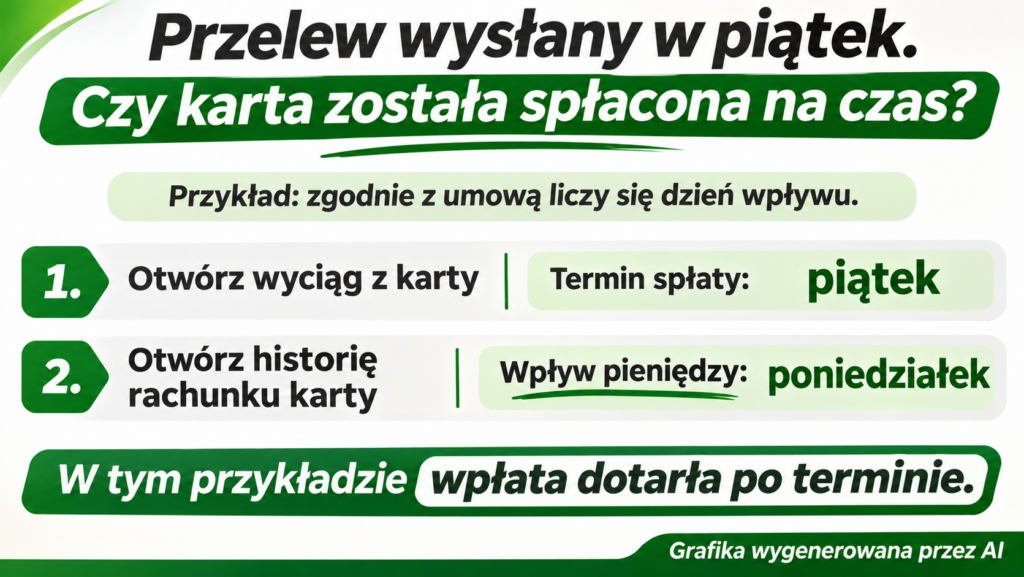
2. Ustal, które operacje były oprocentowane. Oddziel zwykłe zakupy od wypłat gotówki, przelewów z limitu i zakupów rozłożonych na raty. Zaznacz transakcje kartą dodatkową, jeśli jest podpięta do tego samego rachunku. Nie skreślaj zakupu tylko dlatego, że jego data przypada przed ostatnią wpłatą: ważne jest także to, kiedy bank go rozliczył i którego wyciągu dotyczył.
3. Sprawdź kwotę, okres i stopę. Przy każdym odcinku rozliczenia potrzebujesz kwoty niespłaconego kapitału, pierwszego i ostatniego dnia naliczania oraz rocznego oprocentowania nominalnego obowiązującego w tym czasie. Odcinek może się zmienić po wpłacie, nowej operacji albo zmianie oprocentowania. Nie podstawiaj do działania dzisiejszej stawki z reklamy ani RRSO. RRSO opisuje koszt kredytu w szerszym ujęciu i nie służy do obliczania odsetek od salda za kilka dni. W umowie o kredyt konsumencki warunków oprocentowania i zasad spłaty szukaj w szczególności w informacjach przewidzianych w art. 30 ust. 1 pkt 6 i 8 ustawy o kredycie konsumenckim.
Dwie pułapki: zwrot ze sklepu i zakup rozłożony na raty
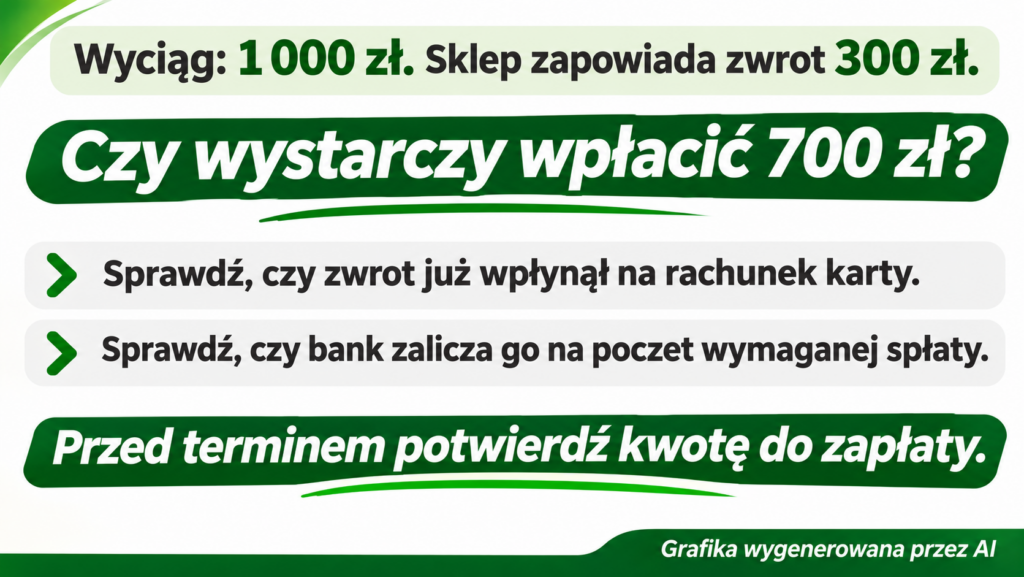
Sklep zapowiedział zwrot 300 zł, a wyciąg opiewa na 1 000 zł. Czy wystarczy wpłacić 700 zł? Nie odejmuj zwrotu w ciemno. Najpierw sprawdź, czy pieniądze rzeczywiście wpłynęły. Potem ustal, czy bank uwzględnia taki zwrot przy wymaganej spłacie wyciągu. W FAQ Inteligo bank wprost wskazuje, że uznanie rachunku z tytułu zwrotu zakupów nie jest traktowane jak spłata zadłużenia przez klienta. Spadek bieżącego salda nie rozstrzyga więc wszystkiego. Jeśli zwrot dotarł już po Twojej wpłacie, sprawdź, kiedy na spłaconej karcie powstaje nadpłata. Jeśli w międzyczasie kartę wymieniono lub zamknięto, podpowiadamy też, jak odnaleźć zwrot na nieaktywną kartę.
Inne zasady mogą dotyczyć zakupu rozłożonego na raty w ramach karty. W mBanku bieżąca rata takiego planu wchodzi do kwoty minimalnej z wyciągu, a bank przewiduje osobną możliwość wcześniejszej spłaty usługi. Zapłacenie pełnej kwoty z jednego wyciągu nie potwierdza więc, że spłacono także przyszłe raty. Jeżeli bank pokazał kilka rodzajów odsetek, poproś o oddzielenie kosztu planu od kosztu zwykłych transakcji kartą.
Kiedy złożyć reklamację i co napisać do banku?
Reklamacja ma konkretny punkt zaczepienia, gdy np. bank pominął zaksięgowaną wpłatę, zastosował niewłaściwą stopę, objął odsetkami dni po rzeczywistej spłacie danego kapitału albo obciążył Cię drugi raz za tę samą kwotę i te same dni. Powodem do wyjaśnienia jest również koszt zwykłych zakupów, mimo że pełna spłata dotarła w terminie i spełniłeś pozostałe warunki okresu bezodsetkowego.
Dwie pozycje na dwóch kolejnych wyciągach jeszcze nie dowodzą, że bank policzył odsetki podwójnie. Pierwsza może dotyczyć dni do zamknięcia poprzedniego cyklu, a druga – późniejszych dni do spłaty. Poproś o przedziały dat. Jeśli poprzedni kończy się 10 października, a następny zaczyna 11 października, okresy się nie powtarzają. Jeśli oba obejmują 10 października, sprawdź jeszcze, czy dotyczą tego samego kapitału.
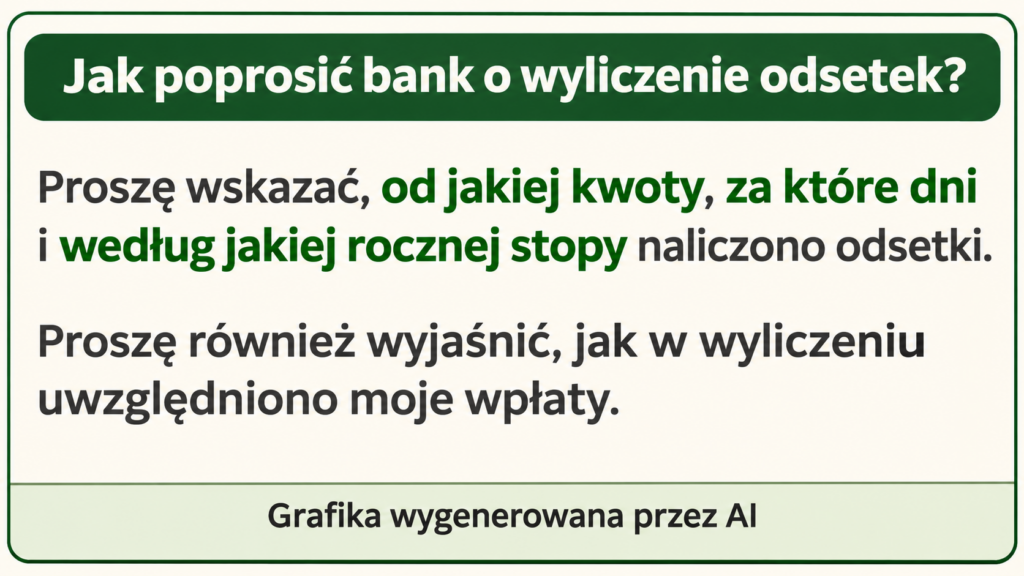
Wzór reklamacji odsetek po spłacie karty kredytowej:
Temat: Reklamacja odsetek od karty kredytowej – wyciąg z [data]
Kwestionuję odsetki w wysokości [kwota] zł wykazane na wyciągu z [data]. Na poprzednim wyciągu pełna kwota do spłaty wynosiła [kwota] zł, a termin przypadał [data]. Na rachunku karty zaksięgowano moje wpłaty: [daty i kwoty].
Proszę o wskazanie transakcji, których dotyczą odsetki, oraz odpowiedniego zapisu umowy lub regulaminu. Proszę o wyliczenie z podziałem na okresy: kwota kapitału, pierwszy i ostatni dzień naliczania, liczba dni, roczna stopa oprocentowania oraz kwota odsetek. Proszę również wskazać, jak rozliczono moje wpłaty pomiędzy kapitał, odsetki i opłaty.
Jeżeli naliczenie było błędne, proszę o korektę salda i zwrot nienależnie pobranej kwoty, o ile została już zapłacona. Proszę również o potwierdzenie kwoty i terminu najbliższej wymaganej spłaty. Dołączam [odpowiednie wyciągi lub potwierdzenia wpłat].
Zachowaj potwierdzenie przyjęcia reklamacji. Jeśli zbliża się następny termin, nie zakładaj, że samo zgłoszenie wstrzymało spłatę. Ustal z bankiem, ile i do kiedy należy wpłacić, żeby spór o drobne odsetki nie skończył się rzeczywistą zaległością.
W sprawie dotyczącej oprocentowania kredytu zasadniczy termin odpowiedzi wynosi 30 dni od otrzymania reklamacji. W szczególnie skomplikowanej sprawie może wynieść do 60 dni łącznie; bank powinien wyjaśnić opóźnienie i podać termin odpowiedzi. Jeśli przedmiotem reklamacji jest wykonanie usługi płatniczej, np. nieprawidłowo wykonany przelew, obowiązuje odrębny tryb: zasadniczo 15 dni roboczych, wyjątkowo do 35 dni roboczych łącznie. O terminie decyduje przedmiot sprawy, a nie samo słowo „karta”. Po nieuwzględnieniu reklamacji albo braku odpowiedzi w terminie można wystąpić z wnioskiem o interwencję do Rzecznika Finansowego.
Najczęstsze pytania o odsetki po spłacie karty
Czy przez jeden grosz niedopłaty mogę stracić okres bezodsetkowy?
Jeśli umowa wymaga spłaty pełnej kwoty i nie przewiduje tolerancji niedopłaty, nawet niewielki brak może oznaczać niespełnienie warunku. Nie oznacza to, że wystarczy policzyć odsetki od samego grosza. Poproś o wskazanie transakcji i dni objętych naliczeniem. Najpierw upewnij się też, że ów grosz był niedopłatą wyciągu, a nie nową pozycją zaksięgowaną już po jego zamknięciu.
Czy trzeba zamknąć kartę, żeby odsetki przestały narastać?
Dla odsetek od wykorzystanego kapitału istotna jest jego spłata. Zakończenie umowy o odnawialny limit to odrębna czynność. Jeżeli chcesz zrezygnować z karty, poproś o kwotę do pełnego rozliczenia na konkretny dzień, sprawdź nierozliczone operacje i uzyskaj potwierdzenie zakończenia umowy. Samo zastrzeżenie plastiku nie jest takim potwierdzeniem. Na portalu opisujemy osobno, jak zrezygnować z karty dodanej do pożyczki i co sprawdzić, gdy zamknięta karta nadal widnieje w BIK.
A jeśli przy nowej kwocie widnieje nazwa sklepu zamiast słowa „odsetki”?
Sprawdź później rozliczony zakup, płatność za subskrypcję lub transakcję kartą dodatkową. Jeśli operacji nie rozpoznajesz, nie czekaj do następnego wyciągu – skontaktuj się z bankiem przez oficjalny kanał, aby zabezpieczyć kartę i zgłosić transakcję. Czym innym jest spór ze znanym sprzedawcą o niedostarczoną usługę; takiej sytuacji dotyczy dyskusja o tym, jak odzyskać pieniądze po płatności kartą.
Jak odzyskać okres bezodsetkowy po częściowej spłacie?
Poproś bank o trzy informacje: ile trzeba jeszcze wpłacić, do którego dnia pieniądze muszą wpłynąć i od którego cyklu kolejne zakupy będą objęte okresem bezodsetkowym. Nie przyjmuj z góry, że trzeba odczekać dwa miesiące albo że wystarczy kolejna wpłata minimalna. Odpowiedź zależy od regulaminu karty oraz tego, czy na rachunku pozostały wcześniejsze należności.
Jeśli chcesz sprawdzić własny przypadek, zacznij od trzech pozycji: pełna kwota poprzedniego wyciągu, data zaksięgowania spłaty i dokładna nazwa nowego obciążenia. To dobry punkt wyjścia także do rozmowy na naszym forum kredytowym. Opisz rodzaj transakcji i daty. Nie publikuj pełnych wyciągów, numeru karty, kodu zabezpieczającego ani danych do logowania.
Informacja redakcyjna i metodologia
Materiał ma charakter edukacyjny. Stan informacji sprawdzono 7 listopada 2026 r. Porównaliśmy regulamin kart kredytowych mBanku, informacje ING dla posiadaczy kart, regulamin Banku Spółdzielczego w Pucku, w szczególności § 27–29 i odpowiedzi Inteligo o autospłacie i zwrotach. Terminy reklamacyjne zweryfikowano w informacji Rzecznika Finansowego. Przykłady kwotowe są obliczeniami ilustracyjnymi. Do odtworzenia rzeczywistego naliczenia potrzebne są warunki danej karty, historia operacji i sposób zaliczenia wpłat. Przy przygotowaniu tekstu i ilustracji wykorzystano AI.