Bank może pobrać opłatę za kartę mimo wykonanych płatności, jeśli nie spełniły one warunków zwolnienia przewidzianych dla konkretnego produktu. Znaczenie może mieć liczba lub suma zakupów, sposób zapłaty, okres rozliczeniowy oraz późniejsze anulowanie transakcji. Jeżeli warunki zostały spełnione, warto złożyć reklamację i poprosić o zwrot niesłusznie pobranej opłaty.
Samo stwierdzenie „przecież płaciłem kartą w tym miesiącu” nie rozstrzyga jeszcze sprawy. Trzeba ustalić, za jaki okres bank pobrał pieniądze i które operacje uwzględnił w rozliczeniu.
Poniżej sprawdzisz, jak to zrobić, na czym polegają różnice między wybranymi ofertami i co napisać do banku, gdy naliczenie opłaty budzi wątpliwości.
Za co dokładnie bank pobrał pieniądze?
Zacznij od rozwinięcia szczegółów obciążenia w historii rachunku. Potoczna „opłata za kartę” może oznaczać kilka różnych kosztów, a każdy z nich może mieć inne warunki.
Ten poradnik dotyczy przede wszystkim miesięcznej opłaty za obsługę karty debetowej do konta osobistego. Osobnymi pozycjami mogą być opłata za prowadzenie rachunku, wypłatę z bankomatu, przewalutowanie, wydanie karty z wybranym wizerunkiem czy dodatkową usługę. Karta kredytowa również może mieć odrębny sposób naliczania opłat.
Jeżeli bank pobrał prowizję za wypłatę z bankomatu, wykonanie wymaganej liczby zakupów nie musi mieć znaczenia dla tej prowizji. Podobnie zwolnienie z opłaty za prowadzenie konta nie przesądza o bezpłatnej obsłudze karty.
Sprawdź pełną nazwę konta i karty
Nazwa banku to za mało, żeby ustalić prawidłową stawkę. W jednej instytucji mogą działać równolegle konta z aktualnej oferty, starsze rachunki oraz warianty z innymi warunkami dla określonych grup klientów.
Odszukaj nazwę rachunku i karty w aplikacji, bankowości internetowej lub umowie. Następnie sprawdź odpowiednią pozycję w tabeli opłat i prowizji, razem z przypisami.
Przy opłacie dotyczącej wcześniejszego okresu potrzebna może być archiwalna wersja taryfy. Aktualna reklama konta nie wyjaśni naliczenia, które nastąpiło według poprzednich warunków.
Zapisz trzy informacje: nazwę obciążenia, jego kwotę oraz datę pobrania. Jeżeli opis zawiera także okres, którego dotyczy opłata, zachowaj go do dalszego porównania.
Ile trzeba zapłacić kartą, żeby bank nie pobrał opłaty?
Warunek może dotyczyć liczby transakcji albo ich łącznej wartości. To dwie różne zasady, których nie należy stosować zamiennie.
Poniższe przykłady pokazują warunki konkretnych produktów sprawdzone 22 września 2026 r.
| Produkt | Podstawowy warunek zwolnienia z miesięcznej opłaty za kartę | Opłata przy niespełnieniu wskazanego warunku |
|---|---|---|
| ING: Visa zbliżeniowa do Konta w Planie ING Go, dla osoby nieobjętej zwolnieniem wiekowym | Płatności kartą na co najmniej 300 zł w okresie rozliczeniowym | 10 zł |
| PKO BP: karta do PKO Konta za Zero | Co najmniej 5 kwalifikowanych płatności kartą lub BLIKIEM w okresie rozliczeniowym karty | 10 zł |
| mBank: np. Visa payWave lub Mastercard PayPass do eKonta do usług | Co najmniej 350 zł kwalifikowanych transakcji bezgotówkowych w miesiącu, z uwzględnieniem zasad sumowania z taryfy | 9 zł |
Źródła: informacje ING o karcie Visa, taryfa PKO Konta za Zero oraz oferta eKonta do usług i taryfa mBanku. Zestawienie dotyczy wymienionych produktów; inne karty, plany i indywidualne zwolnienia mogą mieć odmienne warunki.
Dlaczego duża kwota zakupów może nie wystarczyć?
Rozważmy przykład rachunkowy: warunek wymaga pięciu płatności, a klient zrobił trzy zakupy po 200 zł. Wydał łącznie 600 zł, ale wykonał tylko trzy transakcje.
Przy warunku kwotowym sytuacja może wyglądać odwrotnie. Pięć zakupów po 20 zł daje 100 zł. Jeśli wymagany obrót wynosi 300 zł, sama liczba płatności nie zapewni zwolnienia.
Dlatego przed liczeniem wydatków odczytaj dokładnie, czego wymaga Twoja taryfa. Zwróć też uwagę, czy warunek dotyczy konkretnej karty, użytkownika czy dopuszcza sumowanie określonych kart.
Przykładowo mBank w przywołanej taryfie uwzględnia transakcje własnymi kartami debetowymi lub kredytowymi z oferty dla klientów indywidualnych. Przy rachunku wspólnym warunek należy jednak sprawdzać odrębnie dla użytkowników kart.
Za jaki okres bank naliczył opłatę za kartę?
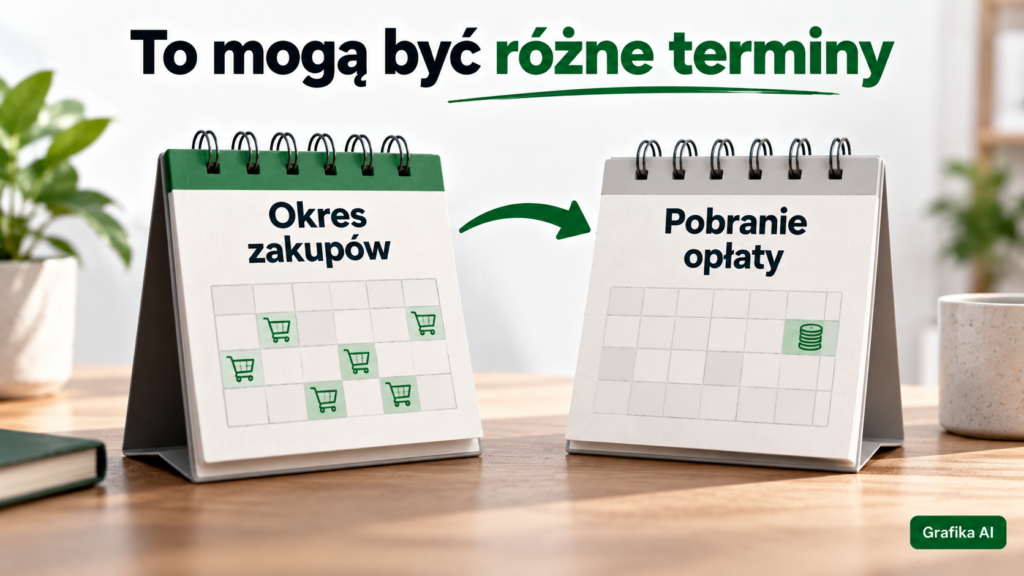
Data pobrania opłaty nie musi wskazywać okresu, w którym należało wykonać zakupy. To jedna z pierwszych rzeczy do sprawdzenia, gdy Twoje obliczenia nie zgadzają się z rozliczeniem banku.
W ING okres rozliczeniowy omawianej karty trwa od 29. dnia miesiąca do 28. dnia kolejnego miesiąca. Ewentualna opłata za ten okres jest pobierana na koniec następnego okresu rozliczeniowego.
Przykład zastosowania tej zasady: zakupy od 29 czerwca do 28 lipca służą do oceny zwolnienia z opłaty pobieranej 28 sierpnia. Jeśli analizujesz wtedy tylko sierpniowe wydatki, porównujesz niewłaściwe dane.
Nie wszystkie banki stosują taki sam przedział. W PKO Koncie za Zero miesięczny okres karty jest związany z datą jej wydania. W przywołanej taryfie mBanku warunek dotyczy transakcji z miesiąca kalendarzowego.
Czy liczy się dzień zakupu, czy zaksięgowania?
W historii możesz zobaczyć zarówno datę wykonania płatności, jak i jej późniejszego rozliczenia. Nie zakładaj automatycznie, że bank zawsze bierze pod uwagę tę drugą.
ING wyjaśnia, że przy sprawdzaniu warunku zwolnienia uwzględnia datę płatności. Późniejsze zaksięgowanie nie oznacza więc samo w sobie, że zakup trafi do kolejnego okresu. Bardzo późne rozliczenie może jednak wymagać wyjaśnienia z bankiem.
Przy innej karcie sprawdź jej dokumentację lub poproś bank o wskazanie stosowanej daty. W reklamacji warto podać obie daty, jeżeli są widoczne.
Nie opieraj też całego wyliczenia wyłącznie na blokadach środków. Oddziel płatności zakończone od operacji oczekujących, odrzuconych i później anulowanych. Ich status może wyjaśnić różnicę między zapamiętanymi zakupami a rozliczeniem opłaty.
Zakup wykonany już po zakończeniu ocenianego okresu nie uzupełnia automatycznie wcześniejszego braku. Zanim zrobisz dodatkową płatność, ustal, którego okresu dotyczy problem.
Czy płatność telefonem lub BLIKIEM zwalnia z opłaty za kartę?
Określenie „zapłaciłem telefonem” nie mówi jeszcze, jaką metodą wykonano transakcję.
Telefon może służyć do płatności kartą dodaną do portfela mobilnego, zapłaty BLIKIEM albo wysłania przelewu. W ocenie warunku zwolnienia znaczenie ma wykorzystana usługa i instrument płatniczy.
Karta w telefonie a BLIK
ING uwzględnia w opisanych zasadach również płatności kartą w portfelach mobilnych, takich jak Apple Pay czy Google Pay. Liczy się powiązanie płatności z kartą objętą rozliczeniem.
BLIK wymaga osobnego sprawdzenia. PKO BP dopuszcza kwalifikowane płatności BLIKIEM przy warunku dla Konta za Zero. Natomiast mBank w informacji o kartach debetowych wskazuje, że BLIK nie wlicza się do zwolnienia z opłaty za kartę.
Można więc regularnie płacić telefonem i nadal nie wykonywać operacji wymaganych dla konkretnej karty.
Jeżeli masz w telefonie kilka kart, sprawdź również, którą faktycznie wykorzystano do zakupów. Sama obecność właściwej karty w portfelu mobilnym nie dowodzi, że była wybrana podczas zapłaty.
Czy przelew na telefon BLIK też się liczy?
Nie utożsamiaj płatności za zakupy z przelewem do znajomego. PKO BP przy Koncie za Zero wyłącza z warunku przelewy z karty i na numer telefonu.
Jeśli potrzebujesz uporządkowania poszczególnych zastosowań tej usługi, zajrzyj do poradnika wyjaśniającego, czym jest BLIK i jak z niego korzystać.
Podczas sprawdzania opłaty rozdziel w historii zakupy kartą, zakupy BLIKIEM, przelewy oraz wypłaty gotówki. Dopiero potem porównaj odpowiednie operacje z warunkiem zapisanym w taryfie.
Czy zwrot zakupów może spowodować pobranie opłaty za kartę?
Tak, jeżeli zasady danego produktu przewidują pomniejszenie kwalifikowanych transakcji o zwroty lub anulowania. PKO BP informuje przy Koncie za Zero, że takie korekty zmniejszają liczbę płatności uwzględnianych w okresie rozliczeniowym.
Przykład: pięć zakupów i anulowanie jednej płatności
Załóżmy, że warunek wymaga pięciu transakcji, a klient wykonał dokładnie tyle zakupów. Następnie jedna płatność została w całości anulowana i zgodnie z zasadami produktu przestała być uwzględniana w tym okresie.
Do rozliczenia pozostają cztery transakcje. Klient pamięta pięć wizyt w sklepach, ale wynik sprawdzenia warunku jest już inny.
To przykład działania określonej zasady, a nie opis rzeczywistej reklamacji czy reguła obowiązująca wszystkie karty.
Co ze zwrotem częściowym albo otrzymanym później?
Przy częściowym zwrocie lub korekcie dokonanej w innym okresie poproś bank o dokładne wyjaśnienie sposobu rozliczenia. Nie zakładaj samodzielnie, że każda częściowa korekta usuwa całą płatność albo że późniejszy zwrot zawsze zmienia poprzedni miesiąc.
Zapisz datę i kwotę pierwotnego zakupu oraz datę i kwotę zwrotu. Taki zestaw pozwoli zadać konkretne pytanie: którą operację bank skorygował i jak wpłynęło to na zwolnienie z opłaty?
Jeżeli dodatkowo czekasz na pieniądze po wymianie karty, pomocny będzie poradnik: zwrot na nieaktywną kartę – co zrobić po wymianie karty lub zamknięciu konta.
Jak samodzielnie sprawdzić, czy opłata została naliczona prawidłowo?
Przygotuj historię transakcji za okres wskazany przez bank i dokument opisujący warunek zwolnienia. Nie musisz od razu analizować wszystkich wydatków z kilku miesięcy.
Najpierw odpowiedz na poniższe pytania.
| Co sprawdzić? | Pytanie, które trzeba rozstrzygnąć |
|---|---|
| Rodzaj obciążenia | Czy to miesięczna opłata za kartę, czy inny koszt? |
| Produkt i taryfa | Czy sprawdzam właściwą kartę, konto i wersję warunków? |
| Okres | Od którego do którego dnia bank oceniał płatności? |
| Wymagany warunek | Czy chodzi o liczbę transakcji, ich sumę, czy inne zwolnienie? |
| Metoda płatności | Czy te operacje spełniają definicję z dokumentów? |
| Korekty | Czy wystąpił zwrot, anulowanie lub odrzucenie operacji? |
| Wynik | Czy po uwzględnieniu tych zasad warunek został spełniony? |
Do własnego zestawienia wystarczy zapisać datę płatności, datę rozliczenia, kwotę, metodę i ewentualną korektę. Przy kilku kartach dopisz także, której użyto.
Jeżeli aplikacja pokazuje postęp w spełnianiu warunku, sprawdź, jakiego okresu dotyczy ten licznik. Bieżący wynik nie musi wyjaśniać opłaty pobranej za wcześniejszy przedział.
Gdy po takim porównaniu warunek nadal wydaje się spełniony, zachowaj historię lub potwierdzenia transakcji. Reklamację łatwiej wyjaśnić na podstawie konkretnych operacji niż samej deklaracji o regularnym używaniu karty.
Jak napisać reklamację opłaty za kartę?
Wskaż zakwestionowane obciążenie, wyjaśnij swoje obliczenie i poproś bank o odniesienie się do konkretnych płatności. Jeżeli bank uważa, że warunek nie został spełniony, powinieneś otrzymać informację pozwalającą zrozumieć przyczynę.
Możesz wykorzystać poniższy wzór po uzupełnieniu pól:
Temat: reklamacja miesięcznej opłaty za kartę
Reklamuję opłatę za obsługę karty w wysokości [kwota], pobraną [data], dotyczącą karty do rachunku [nazwa produktu].
Według mojego wyliczenia w okresie [od–do] spełniłem warunek zwolnienia z opłaty, wykonując [liczba płatności lub ich łączna kwota]. Wskazuję następujące transakcje: [daty, kwoty i identyfikatory operacji dostępne w historii].
Proszę o ponowne sprawdzenie rozliczenia i zwrot opłaty, jeżeli została pobrana nieprawidłowo.
Jeżeli bank podtrzymuje naliczenie, proszę o wskazanie okresu przyjętego do oceny, podstawy w obowiązującej mnie taryfie oraz transakcji nieuwzględnionych w warunku wraz z przyczyną ich pominięcia.
Jeżeli na wynik wpłynął zwrot lub anulowanie płatności, proszę o wyjaśnienie sposobu uwzględnienia tej korekty.
Proszę o odpowiedź przez [wybrany kanał dostępny w procedurze reklamacyjnej banku].
Złóż reklamację oficjalnym kanałem banku i zachowaj potwierdzenie. W opisie nie podawaj PIN-u, kodu CVV/CVC ani kodów służących do autoryzacji operacji.
Ile bank ma czasu na odpowiedź?
Dla reklamacji dotyczących usług płatniczych ustawowy termin wynosi zasadniczo 15 dni roboczych od otrzymania reklamacji. W szczególnie skomplikowanej sprawie bank może przedłużyć go do 35 dni roboczych, wyjaśniając przyczynę i wskazując przewidywany termin odpowiedzi. Do zachowania terminu wystarcza wysłanie odpowiedzi przed jego upływem.
Dla innych spraw finansowych mogą obowiązywać terminy 30 i wyjątkowo 60 dni. Dlatego przy zgłoszeniu obejmującym kilka różnych usług znaczenie ma zakres reklamacji. Różnice te wyjaśnia Rzecznik Finansowy.
Jeśli odpowiedź nie wyjaśnia rozliczenia, możesz skorzystać z trybu odwoławczego wskazanego przez bank. Po przeprowadzeniu postępowania reklamacyjnego — otrzymaniu odpowiedzi lub upływie terminu na jej udzielenie — możesz również zwrócić się o pomoc do Rzecznika Finansowego. Samo zgłoszenie sprawy nie przesądza o zwrocie opłaty.
Czy nieaktywna albo czasowo zablokowana karta nadal może kosztować?
Brak korzystania z karty nie jest równoznaczny z rezygnacją z niej.
ING wskazuje, że nieaktywowanie karty lub jej czasowe zablokowanie nie zwalnia samo w sobie z opłaty. Także przywołana taryfa mBanku przewiduje pobieranie opłaty od wydanych kart mimo braku aktywacji, z uwzględnieniem warunków zwolnienia.
Jeżeli karta jest Ci niepotrzebna, sprawdź procedurę rezygnacji. Poproś o potwierdzenie, od kiedy kończy się jej obsługa i czy pozostaje jeszcze rozliczenie wcześniejszego okresu.
Nie zakładaj również, że usunięcie karty z portfela w telefonie kończy umowę z bankiem. Zanim uznasz sprawę za zamkniętą, sprawdź status produktu w bankowości i potwierdzenie wykonanej dyspozycji.
Jak uniknąć podobnej opłaty w kolejnym okresie?
Najwygodniej powiązać wymagane płatności z zakupami, które i tak planujesz. Nie warto kupować zbędnych rzeczy tylko po to, żeby uniknąć kilku złotych opłaty.
Zapisz koniec okresu rozliczeniowego i sprawdzaj postęp odpowiednio wcześniej. Przy warunku kwotowym kontroluj sumę właściwych transakcji, a przy liczbowym ich liczbę. Po zwrocie zakupów ponownie sprawdź wynik, jeśli korekty mają znaczenie w Twojej taryfie.
Przy płatnościach telefonem zwracaj uwagę na wybraną kartę lub metodę. Własna lista wydatków może obejmować zakupy z kilku rachunków, podczas gdy bank ocenia ściśle określone operacje.
Jeżeli regularnie płacisz za kartę, której prawie nie używasz, policz koszt w skali roku. Dwanaście miesięcznych opłat po 9 zł daje 108 zł, a po 10 zł — 120 zł. To proste wyliczenie zakłada niezmienną stawkę i pobranie opłaty w każdym miesiącu.
Na tej podstawie możesz ocenić, czy obecny produkt nadal odpowiada Twojemu sposobowi korzystania z konta. Porównując inne rozwiązanie, uwzględnij również pozostałe opłaty i potrzebne Ci funkcje.
Najczęstsze pytania o opłatę za kartę mimo płatności
Dlaczego bank pobrał opłatę za kartę, skoro konto jest darmowe?
Prowadzenie rachunku i obsługa karty mogą być osobnymi pozycjami w taryfie. Bezpłatne konto nie musi oznaczać bezwarunkowo darmowej karty. Sprawdź opis konkretnego obciążenia.
Czy wszystkie moje karty w jednym banku mają wspólny warunek?
Nie zakładaj tego bez sprawdzenia dokumentów. Taryfa powinna wyjaśniać, czy sumowane są określone karty i czy warunek jest oceniany osobno dla każdego użytkownika. Szczególnej uwagi wymagają rachunki wspólne.
Czy płatności BLIKIEM zawsze zwalniają z opłaty za kartę?
Nie. Zależy to od produktu. Oddzielnie sprawdź płatności za zakupy i przelewy na telefon, ponieważ mogą być traktowane inaczej.
Czy zakupy internetowe mogą spełnić warunek?
Sprawdź metodę zapłaty. Zakup opłacony kartą jest inną operacją niż szybki przelew lub BLIK. Sam fakt złożenia zamówienia przez internet nie rozstrzyga, czy bank uwzględni płatność.
Czy płatność w ostatnim dniu okresu wystarczy?
Może zostać uwzględniona, ale trzeba sprawdzić stosowaną przez bank datę i zasady rozliczenia. Nie zakładaj ani automatycznego zaliczenia każdej operacji oczekującej, ani jej pominięcia wyłącznie z powodu późniejszego księgowania.
Czy przelew pieniędzy na konto zastąpi wymagane zakupy?
Jeśli warunek wymaga płatności, samo zasilenie rachunku go nie realizuje. Wpływ na konto może być odrębnym warunkiem dotyczącym innej opłaty lub promocji.
Czy bank może pobrać opłatę za kartę, której nie aktywowałem?
Takie zasady występują w taryfach. Brak aktywacji nie powinien być traktowany jako skuteczna rezygnacja z produktu.
Czy bank musi oddać każdą opłatę po reklamacji?
Nie. Reklamacja służy sprawdzeniu prawidłowości rozliczenia. Jeżeli warunki zwolnienia nie zostały spełnione, samo niezadowolenie z pobrania opłaty nie oznacza, że była ona naliczona błędnie.
Źródła i sposób przygotowania artykułu
Informacje sprawdzono 22 września 2026 r. w oficjalnych materiałach banków, ustawie o usługach płatniczych oraz wyjaśnieniach Rzecznika Finansowego.
Porównanie dotyczy wskazanych nazw kont i kart. Nie obejmuje wszystkich produktów, historycznych umów ani indywidualnych promocji. Przykłady obliczeń są ilustracyjne i nie przedstawiają rzeczywistych spraw klientów.
Wykorzystane źródła:
- ING — zasady rozliczania transakcji i opłat za karty.
- ING — Visa zbliżeniowa.
- ING — aktualna tabela opłat i prowizji.
- PKO BP — Konto za Zero, warunki karty i dokumenty dotyczące opłat.
- mBank — eKonto do usług.
- mBank — pytania i odpowiedzi dotyczące kart debetowych.
- mBank — aktualna taryfa opłat i jej archiwum.
- Ustawa o usługach płatniczych — art. 15a dotyczący reklamacji.
- Rzecznik Finansowy — zasady składania reklamacji i terminy odpowiedzi.
Materiał ma charakter informacyjny. W konkretnej sprawie trzeba uwzględnić dokumenty obowiązujące dla Twojego produktu i okresu, którego dotyczy opłata.
Bank pobrał opłatę, a Twoje wyliczenie pokazuje spełniony warunek? Opisz sytuację na forum o finansach i kredytach. Podaj nazwę produktu, kwotę opłaty i okres rozliczeniowy. Nie publikuj numerów kart, rachunków, danych osobowych ani niezanonimizowanych wyciągów.