Sklep potwierdził zwrot pieniędzy, ale odesłał je na kartę, której już nie używasz. Być może minął jej termin ważności, została zastrzeżona po zgubieniu albo razem z nią zamknąłeś konto. Nowa karta ma inny numer, a zwrotu nie widać w historii. Czy pieniądze przepadły?
Sama wymiana lub utrata ważności karty zwykle nie przekreśla możliwości otrzymania zwrotu. Najważniejsze jest to, czy nadal działa rachunek powiązany z wcześniejszą kartą. Zamknięcie całego konta wymaga osobnego sprawdzenia sposobu rozliczenia pieniędzy.
Operator Square opisuje możliwość przypisania zwrotu do nowej karty aktywowanej u tego samego wydawcy. Zaleca potwierdzenie rozliczenia w banku. To przykład mechanizmu stosowanego w obsłudze płatności, a nie gwarancja zaksięgowania każdego zwrotu. Square – obsługa zwrotów na karty.
Co właściwie oznacza, że karta jest nieaktywna?
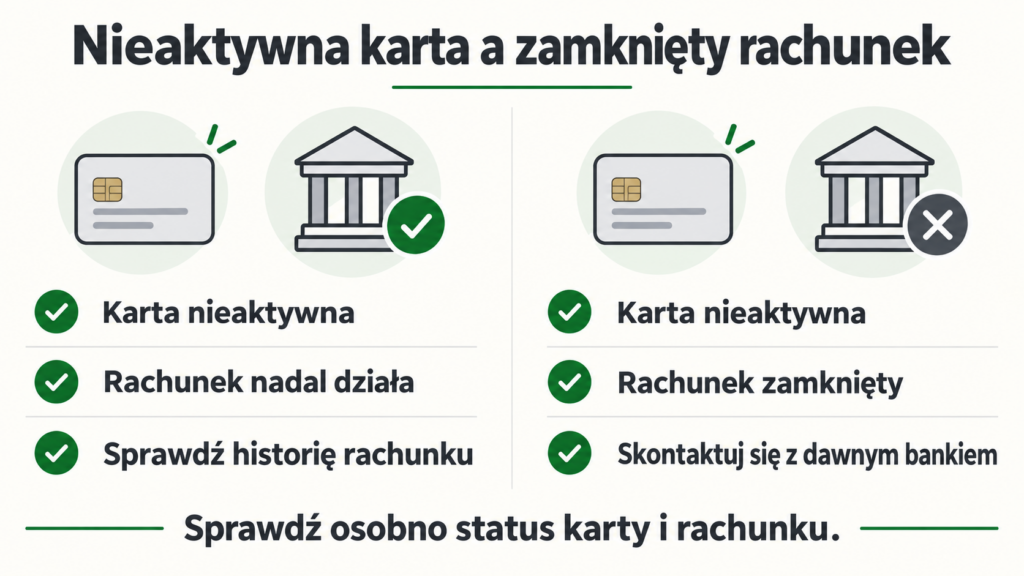
„Nieaktywna karta” może oznaczać kilka różnych sytuacji. Karta mogła wygasnąć, zostać czasowo zablokowana, trwale zastrzeżona albo zamknięta wraz z rachunkiem. W rozmowie z bankiem warto wskazać dokładnie, co się wydarzyło.
Karta debetowa jest narzędziem dostępu do pieniędzy na rachunku. Zmiana numeru karty nie musi oznaczać zmiany numeru konta. Z kolei karta kredytowa służy korzystaniu z przyznanego limitu, którego rozliczenie trzeba sprawdzić niezależnie od posiadania plastikowej karty.
Podstawowe różnice między tymi produktami opisujemy również w poradniku Visa czy Mastercard – która karta lepsza?.
| Twoja sytuacja | Co trzeba ustalić? | Od czego zacząć? |
|---|---|---|
| Karta wygasła, a bank wydał nową | Czy rachunek nadal działa i czy bank powiązał zwrot ze starą kartą | Sprawdź historię rachunku oraz dane pierwotnego zakupu |
| Karta została zastrzeżona po utracie | Czy zwrot może zostać rozliczony mimo wyłączenia karty | Powiadom bank o oczekiwanym zwrocie |
| Karta jest czasowo zablokowana w aplikacji | Jak bank traktuje przychodzące uznania przy takim statusie | Zapytaj bank, czy blokada ma znaczenie dla tego zwrotu |
| Zamknięto kartę, ale konto osobiste pozostało | Czy zwrot został przypisany do istniejącego rachunku | Poproś o wyszukanie operacji dotyczącej wcześniejszej karty |
| Zamknięto kartę i cały rachunek | Czy bank otrzymał środki, odrzucił je czy prowadzi dodatkowe rozliczenie | Skontaktuj się z dawnym bankiem i uzyskaj potwierdzenie zwrotu od sklepu |
| Zakończono umowę karty kredytowej | Czy pozostało rozliczenie albo nadpłata związana z dawnym rachunkiem karty | Poproś bank o sprawdzenie zamkniętego produktu |
Tabela porządkuje pytania do banku. Nie zastępuje jego procedury ani potwierdzenia statusu konkretnej transakcji.
Nie odkładaj zastrzeżenia zgubionej lub skradzionej karty tylko dlatego, że czekasz na zwrot. Zgłoszenie utraty i wyjaśnienie przychodzących pieniędzy to sprawy, które bank powinien ocenić oddzielnie. Nie próbuj też ponownie korzystać z karty trwale zastrzeżonej.
Gdzie szukać pieniędzy po wymianie karty, a gdzie po zamknięciu konta?
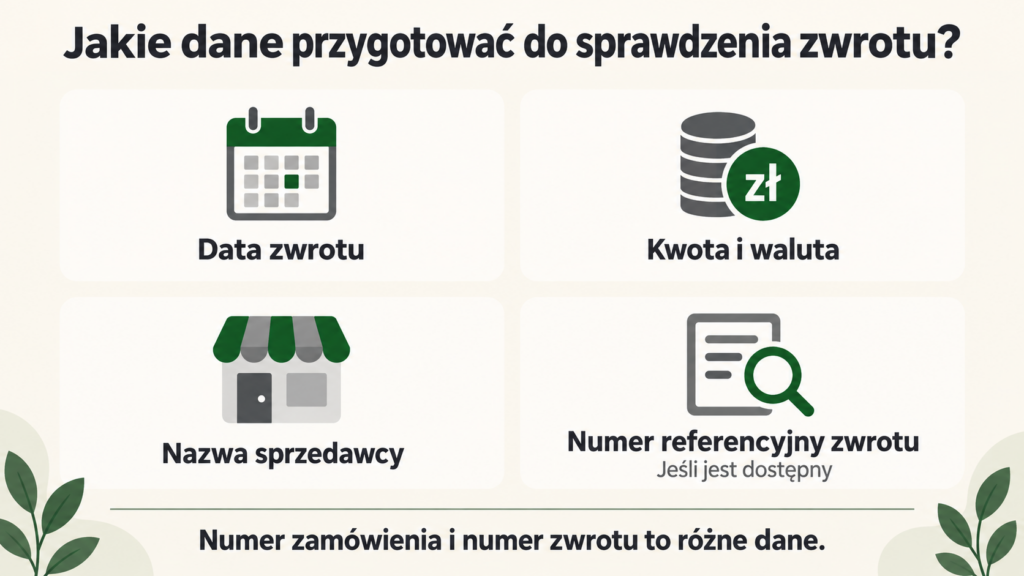
Jeżeli konto nadal działa, zacznij od historii całego rachunku. Widok nowej karty w aplikacji może nie być wystarczający do odnalezienia operacji związanej ze starym numerem. Sprawdź datę, kwotę, walutę i opis sprzedawcy, a w razie wątpliwości poproś bank o weryfikację.
W archiwalnej odpowiedzi z 2020 roku ING rozróżniał zwrot na otwarty rachunek i rozliczenie dotyczące rachunku zamkniętego. Przy działającym koncie wskazywał możliwość zaksięgowania pieniędzy mimo nieaktywnej karty. Taka odpowiedź pokazuje znaczenie statusu rachunku, ale nie powinna być traktowana jako aktualny regulamin wszystkich banków. Wyjaśnienie w społeczności ING.
Przykład: nowa karta, to samo konto. Marta zapłaciła za zakupy 480 zł. Później otrzymała od banku nową kartę, ponieważ poprzednia traciła ważność. Gdy sklep przyjął zwrot towaru, wskazał końcówkę starego numeru. W tej sytuacji Marta powinna ustalić, czy bank rozpoznał zwrot dotyczący wcześniejszej karty. Sam inny numer nowej karty nie wyjaśnia jeszcze braku pieniędzy.
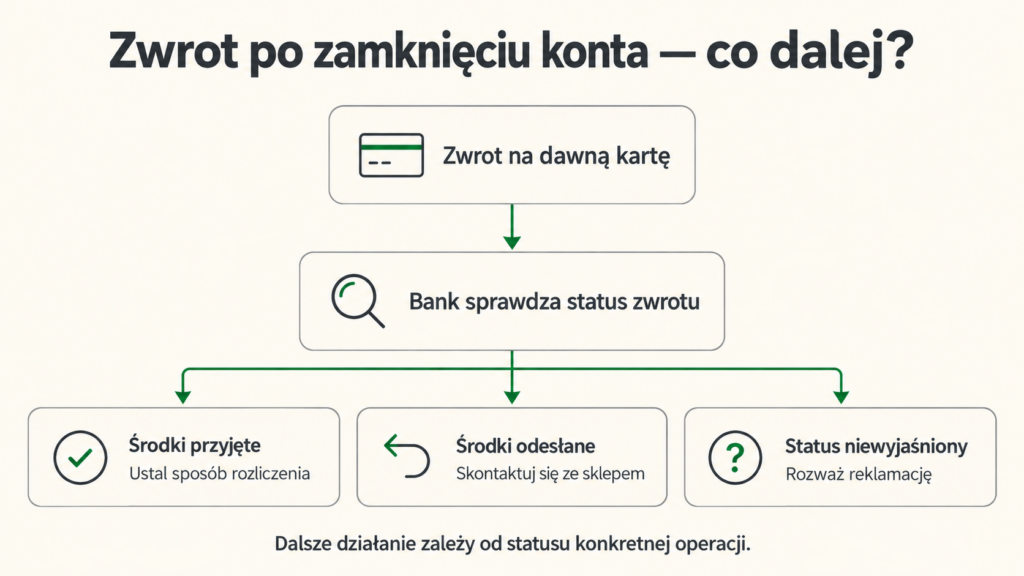
Po zamknięciu całego konta samo sprawdzanie aplikacji nowego banku nie wystarczy. Zlecenie zwrotu odnosi się do wcześniejszej płatności. Nie zakładaj więc, że pieniądze automatycznie trafią na rachunek, który obecnie wykorzystujesz do wypłaty wynagrodzenia.
Możliwe jest odrzucenie zwrotu i odesłanie środków do operatora płatności. Bank może też potrzebować dodatkowego rozliczenia lub instrukcji wypłaty. Stripe opisuje zamknięty rachunek jako jedną z przyczyn nieudanego zwrotu, natomiast archiwalna odpowiedź ING wskazywała również rachunek techniczny. O faktyczną ścieżkę trzeba zapytać instytucję obsługującą dawną kartę. Stripe – nieudane zwroty, ING – status rachunku a zwrot.
Przykład: zamknięta karta i zamknięte konto. Paweł oczekuje 1250 zł za anulowaną rezerwację, ale wcześniej zakończył współpracę z bankiem. Powinien uzyskać dane zwrotu od sprzedawcy i przekazać je dawnemu bankowi. Dopiero ustalenie, czy środki zostały przyjęte, zatrzymane do rozliczenia czy odesłane, pozwala uzgodnić następne działanie.
Nie otwieraj nowego konta wyłącznie na podstawie przypuszczenia, że będzie to konieczne do odzyskania pieniędzy. Najpierw poproś o konkretną instrukcję dotyczącą odnalezionego zwrotu.
Ile trwa zwrot na nieaktywną kartę i od kiedy liczyć oczekiwanie?
Przy zwrocie łatwo pomylić trzy momenty: przyjęcie zwracanego towaru, uruchomienie zwrotu przez sprzedawcę i udostępnienie pieniędzy klientowi. Wiadomość „przyjęliśmy zwrot” może odnosić się wyłącznie do obsługi zamówienia.
Adyen wyjaśnia w swojej dokumentacji, że przyjęcie zlecenia zwrotu do dalszego przetwarzania nie wyklucza późniejszego odrzucenia lub odwrócenia operacji. Dlatego warto pytać o faktyczny status płatności, zamiast poprzestawać na ogólnym potwierdzeniu sklepu. Adyen – przebieg i statusy zwrotu.
Nie ma jednego czasu technicznego rozliczenia właściwego dla każdej karty i każdego operatora. Stripe podaje orientacyjnie 5–10 dni roboczych od uruchomienia zwrotu, zależnie od banku. Jest to informacja o obsługiwanym przez niego procesie, a nie ustawowy termin dla wszystkich zwrotów. Stripe – śledzenie zwrotu.
Ustal zatem konkretną datę zlecenia operacji i termin wskazany dla Twojej płatności. Jeżeli ten termin minął, rozpocznij wyjaśnianie sprawy. Przy zamkniętym rachunku warto skontaktować się z dawnym bankiem wcześniej, aby dowiedzieć się, czy trzeba przekazać dodatkowe informacje.
Czy sprzedawca zawsze ma 14 dni na oddanie pieniędzy?
Przy ustawowym odstąpieniu konsumenta od umowy zawartej na odległość, np. przy typowym zwrocie zakupu internetowego, sprzedawca powinien zwrócić płatność niezwłocznie, najpóźniej w ciągu 14 dni od otrzymania oświadczenia o odstąpieniu.
Jeżeli nie zaoferował odbioru rzeczy, może wstrzymać zwrot do jej otrzymania albo przedstawienia dowodu odesłania — w zależności od tego, co nastąpi wcześniej. Zasadą jest wykorzystanie takiego samego sposobu płatności; inna forma wymaga zgody konsumenta i nie może powodować dodatkowych kosztów. UOKiK – skutki odstąpienia od umowy.
Nie należy przedstawiać tego jako automatycznej zasady „14 dni dla sklepu plus kolejne 10 dni dla banku”. Czas obsługi technicznej i prawny obowiązek zwrotu to różne zagadnienia. Inaczej może też wyglądać dobrowolny zwrot zakupu w sklepie stacjonarnym, rozliczenie reklamacji czy anulowanie określonej usługi.
Czy zwrot musi pojawić się jako osobny wpływ?
Nie zawsze. Jeśli pierwotne obciążenie zostało odwrócone, w historii może zniknąć wcześniejsza operacja zamiast pojawienia się oddzielnego uznania. Dlatego sprawdź również, czy zakup nadal obciąża rachunek. Stripe – zwrot a odwrócenie płatności.
Zwrot kartowy nie jest również zwykłym przelewem Elixir. Harmonogram sesji przychodzących nie pozwala ustalić godziny jego zaksięgowania. Jeśli potrzebujesz porównania, przeczytaj nasz poradnik o rodzajach przelewów bankowych.
Jak odnaleźć zwrot i do czego służy numer ARN?
Najbardziej przydatne jest zebranie danych, które pozwolą powiązać zwrot z konkretnym zakupem. Samo zgłoszenie „czekam na pieniądze ze sklepu” może prowadzić do kolejnych pytań i przekazywania sprawy między działami obsługi.
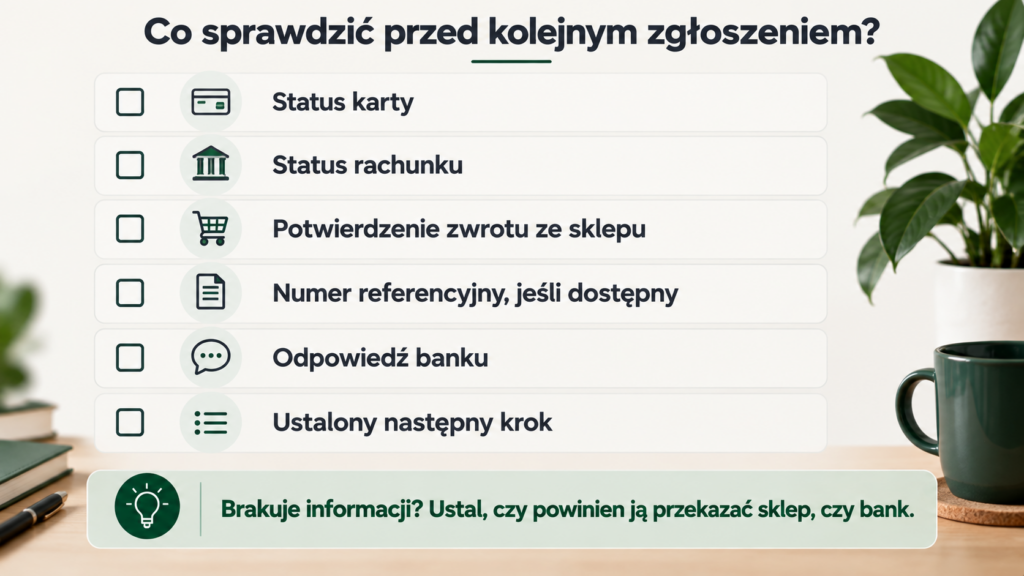
Przygotuj datę zakupu, kwotę i walutę płatności, nazwę sprzedawcy, datę zlecenia zwrotu oraz potwierdzenie otrzymane od sklepu. Dodatkowo zapisz, kiedy karta została wymieniona lub zastrzeżona i czy zamknięto także rachunek. Jeżeli zwrot dotyczy części zamówienia, podaj osobno kwotę zakupu i kwotę, której oczekujesz.
ARN, czyli Acquirer Reference Number, jest identyfikatorem przydatnym do śledzenia transakcji kartowej. Poproś sprzedawcę o numer dotyczący konkretnego zwrotu, nie tylko numer zamówienia w sklepie. Bank może wykorzystać te dane do sprawdzenia drogi operacji.
Możliwość prześledzenia zwrotu na podstawie ARN opisywał także ING w odpowiedzi na pytanie klienta, który zamknął kartę i konto. Jest to archiwalny przykład sposobu identyfikowania operacji, nie instrukcja korzystania z dawnych kanałów kontaktu. Dane przekazuj aktualnym, oficjalnym kanałem swojego banku. ING – poszukiwanie zwrotu na zamkniętą kartę.
Brak ARN nie dowodzi sam w sobie, że sprzedawca nie uruchomił zwrotu. Identyfikator może jeszcze nie być dostępny, a część operacji wykorzystuje inne numery referencyjne, np. STAN lub RRN. Poproś wtedy o potwierdzenie operatora i informację, jak bank ma rozpoznać operację. Stripe – numery referencyjne zwrotów.
Praktyczna kolejność działania jest następująca:
- Sprawdź status karty i rachunku. Ustal, czy zamknięto tylko kartę, czy także konto albo umowę limitu kredytowego.
- Uzyskaj potwierdzenie od sprzedawcy. Poproś o datę, kwotę, walutę, status operacji i dostępny numer referencyjny.
- Zgłoś sprawę wydawcy dawnej karty. Poproś o sprawdzenie zwrotu dotyczącego pierwotnej płatności.
- Ustal wynik poszukiwania. Czy pieniądze zaksięgowano, oczekują na rozliczenie, czy zostały odesłane?
- Uzgodnij dalszy krok na podstawie odpowiedzi. Może nim być wypłata odnalezionych środków, ponowne rozliczenie przez sklep albo reklamacja.
Przykład: sprzedawca i bank odsyłają do siebie. Klient czeka na 690 zł. Sklep twierdzi, że wykonał zwrot, a konsultant banku nie widzi wpływu. Warto poprosić sklep o potwierdzenie operatora i identyfikator zwrotu, a następnie złożyć do banku zgłoszenie z kompletem danych. Celem jest ustalenie miejsca i statusu pieniędzy.
Nie wysyłaj PIN-u, kodu CVV/CVC, kodów BLIK ani haseł do bankowości. Nie zatwierdzaj przelewu wychodzącego tylko dlatego, że ktoś przedstawia go jako warunek odebrania zwrotu. W zgłoszeniu wystarczy rozpocząć od maskowanego numeru karty; dodatkowe dane przekazuj wyłącznie zgodnie z instrukcją zweryfikowanego banku.
Co napisać do sklepu i do banku?
Poniższe wzory pomagają uporządkować zgłoszenie. Uzupełnij nawiasy własnymi informacjami i usuń warianty, które nie dotyczą Twojej sytuacji. To pomocnicze treści wiadomości, nie formularze urzędowe.
Wiadomość do sprzedawcy
Dzień dobry, proszę o zweryfikowanie zwrotu dotyczącego zamówienia [numer zamówienia], opłaconego [data] na kwotę [kwota i waluta].
Oczekuję zwrotu [kwota i waluta]. Karta użyta przy zakupie została [wymieniona / zastrzeżona / zamknięta]. Rachunek powiązany z kartą [nadal działa / został zamknięty].
Proszę o potwierdzenie daty zlecenia zwrotu, jego aktualnego statusu oraz wskazanie maskowanej końcówki karty, której dotyczy operacja. Proszę również o numer ARN lub inny identyfikator umożliwiający bankowi odszukanie zwrotu.
Jeżeli zwrot został odrzucony albo środki wróciły do Państwa operatora płatności, proszę o potwierdzenie tego faktu i propozycję dalszego rozliczenia.
Zgłoszenie lub reklamacja do banku
Dzień dobry, proszę o sprawdzenie nieotrzymanego zwrotu płatności wykonanej kartą kończącą się cyframi [ostatnie cztery cyfry].
Zakup: [data, nazwa sprzedawcy, kwota i waluta]. Zwrot: [data wskazana przez sprzedawcę, kwota i waluta]. Numer referencyjny zwrotu: [ARN lub inny identyfikator, jeśli jest dostępny].
Karta została [wymieniona / zastrzeżona / zamknięta] w dniu [data]. Rachunek powiązany z kartą [pozostaje otwarty / został zamknięty w dniu…].
Proszę ustalić, czy zwrot dotarł do banku, czy został zaksięgowany, oczekuje na dodatkowe rozliczenie albo został odesłany. Jeżeli środki pozostają w banku, proszę o wskazanie sposobu ich wypłaty. Jeżeli zostały odesłane, proszę o datę i dostępne dane identyfikujące tę operację.
W załączeniu przekazuję potwierdzenie od sprzedawcy. Proszę o numer zgłoszenia oraz odpowiedź przez uzgodniony kanał kontaktu.
Gdy składasz formalną reklamację, nazwij ją wprost reklamacją i wskaż, z czym się nie zgadzasz, np. z brakiem wyjaśnienia losu zwrotu mimo przekazania potwierdzenia. Zachowaj kopię wiadomości, załączniki i potwierdzenie przyjęcia.
Nie musisz znać ARN, aby opisać problem. Jeżeli sklep go nie przekazał, napisz to w zgłoszeniu i dołącz pozostałe dane.
Co zmienia karta kredytowa, płatność telefonem lub PayPal?
Nie każdy zakup opłacony „kartą” wygląda identycznie. Szczególne znaczenie ma to, czy użyłeś limitu kredytowego, portfela mobilnego czy pośredniczącego serwisu płatniczego.
Jak sprawdzić zwrot na kartę kredytową?
Przejrzyj historię rachunku karty kredytowej oraz aktualne rozliczenie zadłużenia. Nie ograniczaj poszukiwania do konta osobistego, z którego zwykle spłacasz kartę.
Jeżeli zbliża się termin spłaty, poproś bank o potwierdzenie, jaka kwota pozostaje do zapłaty po uwzględnieniu faktycznie zaksięgowanych operacji. Sama zapowiedź zwrotu od sklepu nie jest wystarczającą podstawą do samodzielnego pomniejszenia wymaganej wpłaty.
Po wcześniejszej spłacie całego zadłużenia warto dodatkowo zapytać, czy pojawiła się nadpłata i jak ją rozliczyć. Jeśli umowa karty już się zakończyła, wskaż to od razu w zgłoszeniu.
Osobnym zagadnieniem jest status produktu w historii kredytowej. Wyjaśniamy go w poradniku zamknięta karta kredytowa nadal widnieje w BIK. Odnalezienie zwrotu i aktualizacja informacji o zakończeniu umowy wymagają ustalenia różnych okoliczności.
Osobnego sprawdzenia wymaga zakup finansowany kredytem ratalnym zawartym przy zamówieniu. Jeśli oddajesz jeden z kilku produktów, ustal odbiorcę zwracanych środków i wpływ rozliczenia na pozostałe raty. Opisujemy to w artykule zwrot części zamówienia a kredyt ratalny.
Dlaczego przy Apple Pay końcówka numeru może się nie zgadzać?
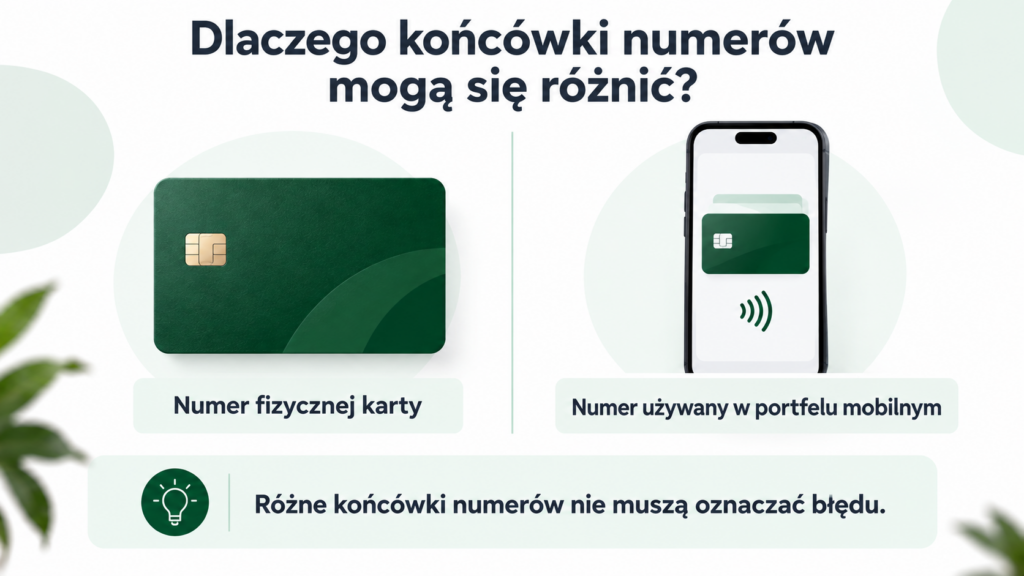
Apple wyjaśnia, że numer karty używany w Apple Pay różni się od numeru fizycznej karty. Dlatego na potwierdzeniu mogą znajdować się inne ostatnie cyfry niż na plastiku.
Sprzedawca może potrzebować końcówki numeru karty Apple Pay użytej przy zakupie. Na iPhonie można sprawdzić ją w aplikacji Portfel, wybierając odpowiednią kartę, następnie przycisk Więcej i opcję Numer karty. Jeśli płaciłeś zegarkiem, sprawdzaj dane dotyczące tego urządzenia. Apple – zwrot za zakup opłacony przez Apple Pay.
Jeżeli usunąłeś kartę z portfela albo zmieniłeś telefon, poinformuj o tym bank i sprzedawcę. Nie uznawaj od razu różnicy końcówek numeru za dowód wysłania pieniędzy do innej osoby. Podobnie przy karcie wirtualnej ustal, który identyfikator został wykorzystany podczas płatności.
Gdzie szukać zwrotu, jeśli płaciłeś przez PayPal?
Sprawdź szczegóły operacji również w PayPal. Serwis wskazuje, że zwraca pieniądze na pierwotne źródło finansowania. Przy płatności kartą może to oznaczać rozliczenie na karcie, a nie widoczne zwiększenie salda PayPal.
PayPal opisuje także zwrot na anulowaną kartę kredytową i zaleca w takiej sytuacji kontakt z jej wystawcą. Jeśli nie może zwrócić pieniędzy na kartę debetową, przewiduje przekazanie ich na saldo PayPal. To zasady tego konkretnego serwisu — nie należy przenosić ich automatycznie na innych operatorów. PayPal – gdzie jest zwrot pieniędzy?.
Kiedy złożyć reklamację i czy można skorzystać z chargebacku?
Nie musisz najpierw przechodzić nieformalnej ścieżki kontaktu, aby złożyć reklamację. Warto zrobić to szczególnie wtedy, gdy minął wskazany termin, a bank nie wyjaśnia losu pieniędzy mimo przekazania danych zwrotu. Opisz problem chronologicznie i sformułuj konkretne żądanie: odnalezienie operacji, wyjaśnienie jej statusu i prawidłowe rozliczenie.
Reklamacje dotyczące praw i obowiązków wynikających z ustawy o usługach płatniczych podlegają zasadniczo terminowi 15 dni roboczych na odpowiedź. W szczególnie skomplikowanym przypadku dostawca może przedłużyć rozpatrywanie do 35 dni roboczych od otrzymania reklamacji. Musi wyjaśnić przyczynę opóźnienia, wskazać wymagające ustalenia okoliczności i podać przewidywany termin. Art. 15a ustawy o usługach płatniczych – tekst jednolity z 2026 roku.
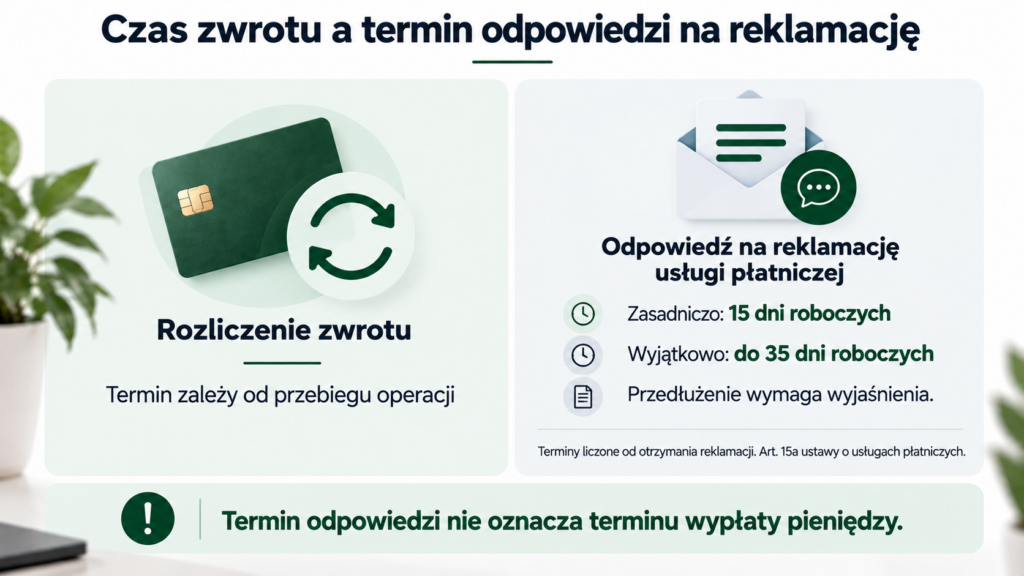
Nie są to terminy, po których każdy oczekiwany zwrot automatycznie staje się należny od banku. Nie należy ich też utożsamiać z czasem zakończenia procedury chargeback. Jeżeli zgłoszenie obejmuje inne kwestie niż usługa płatnicza, poproś bank o wskazanie właściwego trybu i terminu odpowiedzi.
Chargeback jest procedurą reklamowania transakcji w ramach zasad organizacji kartowych. BNP Paribas wymienia wśród sytuacji pozwalających rozważyć tę drogę zwrócenie towaru bez otrzymania pieniędzy. Bank wskazuje również na potrzebę wcześniejszego kontaktu ze sprzedawcą oraz zebrania potwierdzeń i korespondencji. BNP Paribas – chargeback.
Z kolei mBank podkreśla, że reklamację transakcji składa się u wydawcy karty. Nie kieruj więc pierwszego zgłoszenia do organizacji Visa lub Mastercard tylko dlatego, że jej oznaczenie znajduje się na karcie. mBank – reklamacje transakcji kartą.
Sama nieaktywność karty nie przesądza o wyniku chargebacku. Bank oceni rodzaj problemu, dokumenty i terminy właściwe dla danej sprawy. Przy przedłużającym się sporze zapytaj o tę możliwość, zamiast bez końca czekać na kolejne ogólne zapewnienie sklepu.
Jeżeli pieniądze wpłyną podczas trwającej reklamacji, poinformuj o tym bank. Pozwala to uniknąć dalszego dochodzenia kwoty, którą już otrzymałeś.
Po wyczerpaniu postępowania reklamacyjnego możesz sprawdzić możliwość uzyskania pomocy w ramach postępowania interwencyjnego Rzecznika Finansowego. Gdy spór dotyczy obowiązku zwrotu przez sprzedawcę, pomocne mogą być również instytucje wskazane na stronie UOKiK – pomoc dla konsumentów.
Jakich błędów unikać przy odzyskiwaniu zwrotu?
Najwięcej nieporozumień powoduje utożsamianie karty z rachunkiem. Powiedzenie konsultantowi „zamknąłem kartę” nie wystarczy, jeśli faktycznie wypowiedziałeś również umowę konta. Z kolei wymiana karty po upływie ważności nie oznacza, że masz szukać pieniędzy wyłącznie pod nowym numerem.
Drugim częstym błędem jest posługiwanie się samym numerem zamówienia. Jest przydatny dla sklepu, ale bank może potrzebować danych samej płatności i zwrotu. Dlatego zachowuj oba zestawy informacji.
Nie uzgadniaj kolejnego zwrotu bez wyjaśnienia, co stało się z pierwszym. Jeżeli sprzedawca proponuje przelew na inny rachunek, poproś o potwierdzenie wcześniejszej operacji i zasad rozliczenia. Chodzi o jedno prawidłowe oddanie należnej kwoty.
Uważaj również na porady typu „zawsze trwa to siedem dni” lub „bank na pewno odeśle pieniądze do sklepu”. Dla Twojej sprawy znaczenie mają dane konkretnego zwrotu oraz odpowiedź instytucji, która faktycznie go obsługuje.
Zacznij od trzech ustaleń: co stało się z kartą, czy rachunek nadal działa i jaki status ma zwrot. Te informacje pozwalają przygotować zgłoszenie, na które bank lub sprzedawca może odpowiedzieć konkretnie.
Nie wiesz, do kogo skierować zgłoszenie?
Odwiedź nasze forum kredytowe i opisz sytuację: czy karta została wymieniona, zastrzeżona czy zamknięta, czy konto nadal działa, kiedy sklep potwierdził zwrot i jaką odpowiedź otrzymałeś od banku.
Nie publikuj numeru karty ani rachunku, ARN, PESEL, numerów zamówień i umów, kodów zabezpieczających ani niezanonimizowanych potwierdzeń. Do omówienia problemu wystarczy opis przebiegu zdarzeń.
Najczęstsze pytania o zwrot na nieaktywną kartę
Czy inny numer nowej karty oznacza, że zwrot się nie uda?
Nie przesądza o tym. Zgłaszając brak pieniędzy, wskaż, że płatność wykonano wcześniejszą kartą, a także podaj status rachunku.
Czy trzeba odblokować kartę, aby przyjąć zwrot?
Nie zakładaj tego z góry. Zapytaj bank o obsługę przychodzących zwrotów przy konkretnym rodzaju blokady. Karty trwale zastrzeżonej nie próbuj ponownie używać.
Co zrobić, gdy bank nie znajduje pieniędzy po zamknięciu konta?
Przekaż potwierdzenie od sprzedawcy i dostępny identyfikator zwrotu. Poproś o ustalenie, czy operację otrzymano i co stało się ze środkami, a w razie braku wyjaśnienia złóż reklamację.
Czy ARN jest tym samym co numer zamówienia?
Nie. Numer zamówienia identyfikuje zakup w sklepie, natomiast ARN służy identyfikowaniu operacji w rozliczeniach kartowych. Poproś o dane dotyczące konkretnego zwrotu.
Czy brak ARN uniemożliwia zgłoszenie reklamacji?
Nie powinien powstrzymywać Cię przed zgłoszeniem problemu. Przekaż dokumenty, które posiadasz, i zaznacz, że sprzedawca nie udostępnił tego numeru.
Czy mogę od razu podać sklepowi numer innego konta?
Możesz zapytać o uzgodnienie innej formy zwrotu, ale najpierw wyjaśnij status już zleconej operacji. Podawanie nowego rachunku nie zmienia automatycznie wcześniej uruchomionego zwrotu.
Czy wiadomość „zwrot zakończony” wystarczy, aby uznać sprawę za rozliczoną?
Sprawdź także historię i saldo odpowiedniego rachunku. Jeżeli nie potrafisz powiązać komunikatu z pieniędzmi, poproś sprzedawcę o potwierdzenie operatora, a bank o identyfikację operacji.
Czy mogę pomniejszyć spłatę karty kredytowej o oczekiwany zwrot?
Nie rób tego wyłącznie na podstawie zapowiedzi sklepu. Poproś bank o potwierdzenie aktualnej kwoty wymaganej do spłaty.
Informacja redakcyjna i metodologia
Data weryfikacji: 17 września 2026 r.
Artykuł ma charakter informacyjny i edukacyjny. Powstał na podstawie dokumentacji operatorów płatności, informacji banków, instrukcji Apple i PayPal, materiałów UOKiK i Rzecznika Finansowego oraz ustawy o usługach płatniczych. Odsyłacze do źródeł znajdują się przy omawianych zagadnieniach.
Odpowiedzi w społeczności ING z 2018 i 2020 roku wykorzystano jako archiwalne przykłady identyfikowania i rozliczania zwrotów. Nie przedstawiamy ich jako potwierdzenia aktualnej procedury banku. Informacje o czasie obsługi konkretnego operatora nie są ogólnym terminem ustawowym.
Przykłady Marty, Pawła i klienta oczekującego 690 zł są modelowe. Wzory wiadomości opracowano na potrzeby poradnika. Sposób rozliczenia zależy od statusu rachunku, rodzaju płatności, dokumentów i procedur właściwej instytucji; skutki prawne wymagają oceny konkretnej sytuacji.