Rano dostajesz SMS od jednej firmy windykacyjnej, a po południu e-mail od drugiej. Obie powołują się na chwilówkę, którą pamiętasz. Pierwsza podaje 4800 zł do zapłaty, druga 4300 zł. Numery spraw są inne, rachunki bankowe również. Zaczynasz się zastanawiać, czy dług został sprzedany, czy któraś firma ma nieaktualne informacje, a może ktoś próbuje wyłudzić pieniądze.
Dwie firmy windykacyjne kontaktujące się w sprawie jednej chwilówki nie oznaczają automatycznie dwóch odrębnych długów. Nie przesądzają też same w sobie o oszustwie. Trzeba ustalić, czy obie wiadomości dotyczą tej samej należności, kto jest aktualnym wierzycielem i na jakiej podstawie każda firma działa.
Płatność powinna trafić do wierzyciela albo osoby lub podmiotu uprawnionego do jej przyjęcia. Nie wybieraj odbiorcy wyłącznie dlatego, że częściej dzwoni, wysłał nowszego SMS-a albo podał niższą kwotę.
Jeżeli termin spłaty już upłynął, wyjaśniaj rozbieżności możliwie szybko. Sama niejasność w korespondencji nie oznacza automatycznego przesunięcia terminu, wstrzymania odsetek czy zatrzymania postępowania sądowego.
Czy dwie firmy windykacyjne mogą kontaktować się w sprawie jednego długu?
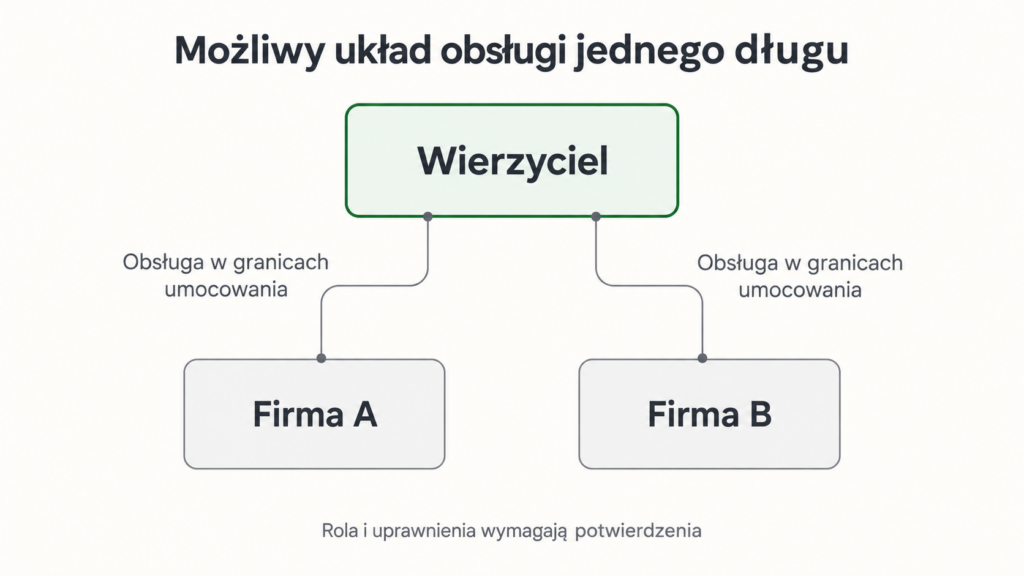
Tak, taki układ jest możliwy. Najważniejsze jest jednak rozróżnienie wierzyciela od podmiotu obsługującego zadłużenie.
Wierzycielowi przysługuje określona wierzytelność, czyli prawo do żądania świadczenia. Firma windykacyjna może sama być wierzycielem, ale może również prowadzić korespondencję, negocjacje lub inne czynności na jego zlecenie.
Możliwa jest więc sytuacja, w której właścicielem wierzytelności pozostaje firma pożyczkowa, a kontaktują się z Tobą dwa podmioty obsługujące różne czynności. Możliwe jest też przekazanie obsługi z jednej firmy do drugiej, przy czym wcześniejsze wiadomości nadal znajdują się w Twojej skrzynce.
Kodeks cywilny dopuszcza ustanowienie kilku pełnomocników z takim samym zakresem umocowania. Co do zasady każdy z nich może działać samodzielnie, chyba że pełnomocnictwo przewiduje coś innego. Nie oznacza to jednak, że każdy kontaktujący się podmiot rzeczywiście ma takie uprawnienia — trzeba je zweryfikować. Kodeks cywilny, art. 107.
| Możliwa sytuacja | Co należy wyjaśnić? |
|---|---|
| Jeden wierzyciel korzysta z kilku podmiotów obsługujących | W czyim imieniu działają i do jakich czynności są uprawnione? |
| Zmieniła się firma prowadząca windykację | Od kiedy obowiązuje zmiana i jakie instrukcje płatności są aktualne? |
| Doszło do sprzedaży wierzytelności | Kto jest nabywcą i których należności dotyczy przeniesienie? |
| Wiadomości dotyczą różnych umów lub różnych części rozliczenia | Czy rzeczywiście chodzi o tę samą należność? |
| Dwa podmioty przedstawiają sprzeczne roszczenia | Na jakich dokumentach opierają swoje żądania? |
| Ktoś podszywa się pod prawdziwą firmę | Czy wiadomość i rachunek można potwierdzić niezależnym kanałem? |
Tabela przedstawia możliwe warianty. Nie pozwala rozpoznać konkretnej sprawy wyłącznie po nazwach firm.
Również przynależność dwóch spółek do jednej grupy kapitałowej nie wyjaśnia jeszcze, kto jest wierzycielem. Wspólna marka, podobny adres czy powiązania właścicielskie nie zastępują informacji o podstawie dochodzenia Twojej należności.
Jeśli wiadomości wynikają ze sprzedaży długu, szersze zasady oraz skutki dla baz opisujemy w poradniku cesja chwilówki a BIK i KRD. Tutaj najważniejsze będzie porównanie równoczesnych żądań zapłaty.
Jak sprawdzić, czy obie firmy żądają spłaty tej samej chwilówki?
Zacznij od umowy pożyczki i historii jej rozliczenia. Dopiero do tych dokumentów dopasowuj otrzymane wiadomości.
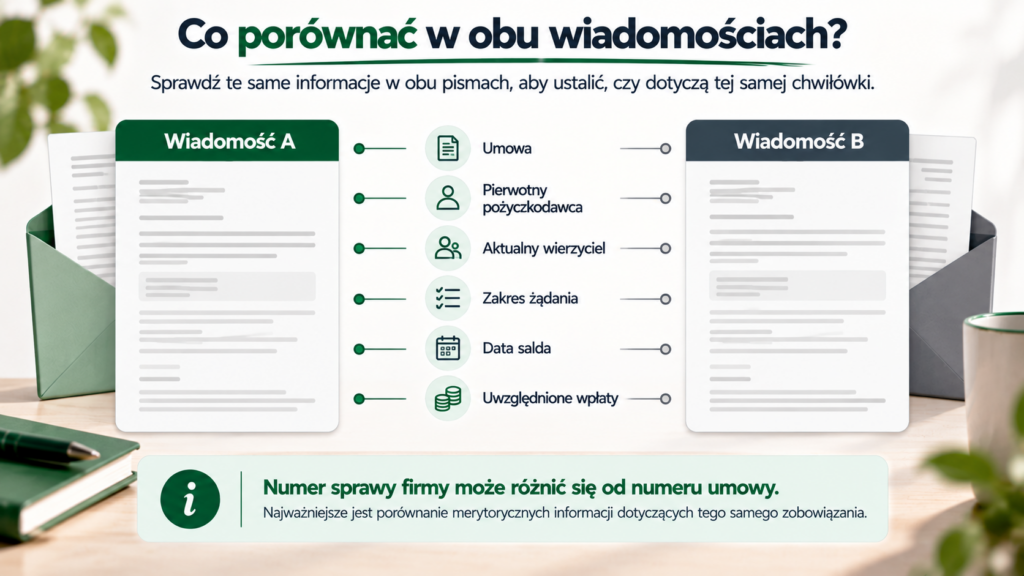
Numer sprawy windykacyjnej nie musi być numerem umowy pożyczki. Każda firma może oznaczać obsługiwaną należność własnym identyfikatorem. Dwa różne numery spraw nie dowodzą więc, że istnieją dwa zobowiązania.
Podobnie nazwa marki, pod którą brałeś chwilówkę, może różnić się od nazwy spółki będącej stroną umowy. Przy porównywaniu korespondencji potrzebujesz pełnych nazw podmiotów, a nie tylko rozpoznawalnego logo.
Najłatwiej przygotować krótkie zestawienie.
| Informacja | Co porównać w obu wiadomościach? |
|---|---|
| Pierwotny pożyczkodawca | Pełną nazwę podmiotu wskazanego w umowie |
| Umowa | Numer, datę zawarcia i inne dane pozwalające ją rozpoznać |
| Aktualny wierzyciel | Podmiot, któremu według nadawcy przysługuje należność |
| Rola nadawcy | Wierzyciel, pełnomocnik lub inny podmiot prowadzący obsługę |
| Zakres żądania | Całość zadłużenia, określona rata, odsetki, koszty lub inna część należności |
| Data rozliczenia | Dzień, na który obliczono saldo |
| Wpłaty | Które przelewy uwzględniono i w jakich kwotach |
| Podstawa działania | Informację o zleceniu obsługi, pełnomocnictwie lub nabyciu wierzytelności |
Nie uzupełniaj brakujących pól domysłami. Jeżeli firma nie wskazuje numeru umowy, zapytaj, na podstawie jakich danych możesz jednoznacznie powiązać jej żądanie z konkretną pożyczką.
Znaczenie czytelnego opisania wierzytelności podkreślał również UOKiK. W decyzji dotyczącej praktyk windykacyjnych wskazywał na potrzebę identyfikacji wierzyciela, podstawy zobowiązania, wysokości należności i okresu objętego żądaniem. Decyzja Prezesa UOKiK dotycząca praktyk windykacyjnych.
Warto poprosić o dokumenty pozwalające potwierdzić, że firma dochodzi właśnie tej wierzytelności. Nie musi to oznaczać udostępnienia całej umowy sprzedaży wielkiego portfela długów, zawierającej informacje o innych osobach. Istotne jest wiarygodne powiązanie Twojej umowy z podmiotem, który żąda pieniędzy.
Jednocześnie brak załącznika w pierwszym SMS-ie nie oznacza automatycznie, że wierzytelność nie istnieje. Jest powodem do wyjaśnienia informacji, a nie samodzielnym rozstrzygnięciem całej sprawy.
Dlaczego w dwóch wezwaniach są różne kwoty?
Różnica kwot może wynikać z błędu, ale może mieć też inne wyjaśnienie. Najpierw sprawdź, czy porównujesz ten sam zakres należności na ten sam dzień.
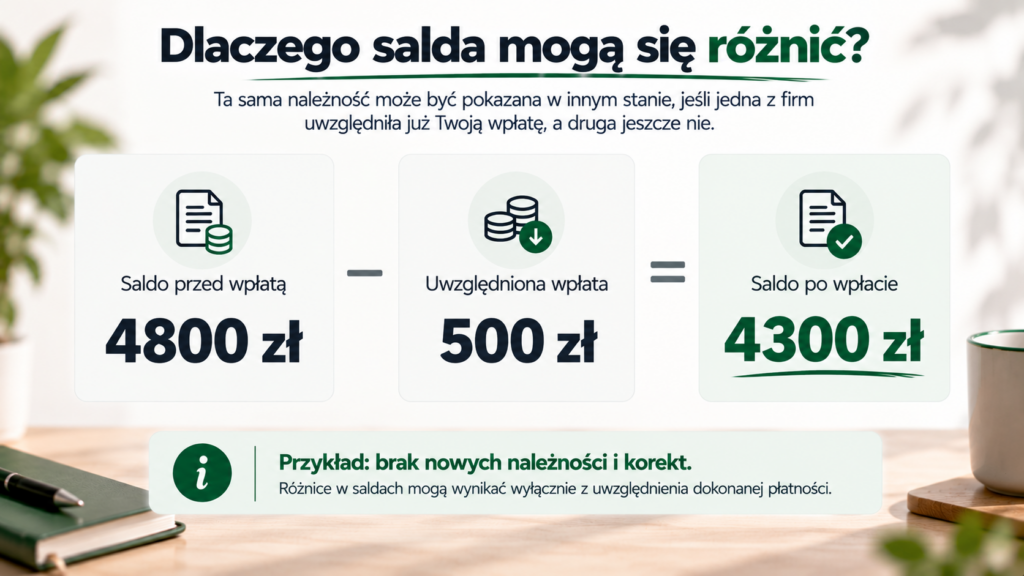
Jedna wiadomość może wskazywać saldo sprzed Twojej ostatniej wpłaty. Druga może już ją uwzględniać. Jedno pismo może obejmować wyłącznie zaległość wynikającą z umowy, a drugie dodatkowo wskazywać należności związane z postępowaniem sądowym. Każdy taki składnik wymaga jednak ustalenia podstawy i wysokości.
Przykład: 4800 zł w jednej wiadomości i 4300 zł w drugiej
Przyjmijmy modelowo, że prawidłowo ustalone saldo wynosiło 4800 zł. Następnie wpłaciłeś 500 zł. Na potrzeby przykładu zakładamy, że pomiędzy porównywanymi rozliczeniami nie doszły żadne nowe należności ani korekty.
4800 zł − 500 zł = 4300 zł.
Firma A przesłała wcześniejsze zestawienie na 4800 zł, a firma B posługuje się rozliczeniem po wpłacie, wynoszącym 4300 zł.
W takim wariancie nie należy dodawać obu kwot i traktować 9100 zł jako łącznego zadłużenia. To dwa zestawienia tej samej należności, sporządzone z uwzględnieniem różnych informacji.
Nie można jednak założyć tego wyjaśnienia bez dokumentów. Poproś obie firmy o wskazanie daty salda oraz uwzględnionych wpłat. Jeśli obie twierdzą, że podały aktualny stan po zaksięgowaniu 500 zł, różnica nadal wymaga wyjaśnienia.
Sposób zaliczenia przelewu również ma znaczenie. Wpłata nie zawsze zmniejsza sam kapitał dokładnie o przekazaną kwotę. Więcej przykładów znajdziesz w artykule wyjaśniającym, jak rozliczana jest częściowa spłata chwilówki.
Czy druga firma może doliczyć kolejną opłatę za windykację?
Samo pojawienie się kolejnego podmiotu w korespondencji nie jest wystarczającym uzasadnieniem dodatkowej opłaty.
Poproś o wskazanie podstawy każdego kosztu i sprawdź, czy nie został już uwzględniony w innym składniku salda. Opłaty związane z zaległością w spłacie kredytu konsumenckiego podlegają ograniczeniom. Art. 33a ustawy o kredycie konsumenckim ogranicza ich łączną wysokość wraz z odsetkami za opóźnienie do odpowiednio obliczonej kwoty odsetek maksymalnych za opóźnienie. Ustawa o kredycie konsumenckim, art. 33a.
Nie oznacza to, że każda opłata mieszcząca się w limicie jest automatycznie zasadna. Nadal trzeba ocenić jej podstawę.
Komu i na jaki rachunek zapłacić po wyjaśnieniu sprawy?
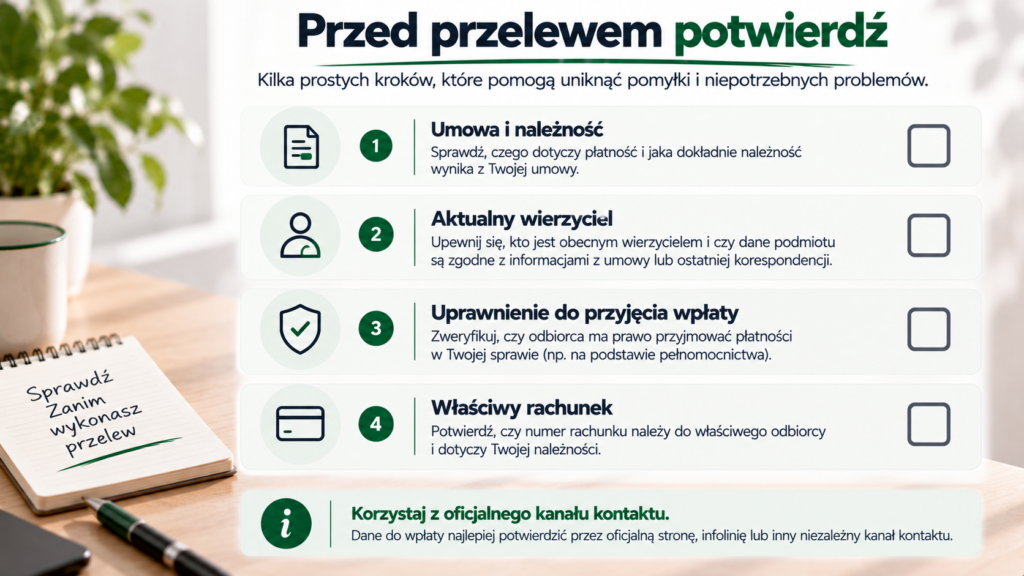
Odbiorcę płatności ustalaj na podstawie potwierdzonych informacji o wierzycielu, uprawnieniu do przyjęcia pieniędzy oraz rachunku właściwym dla danej należności.
Najbardziej użyteczna odpowiedź od firmy powinna pozwolić Ci ustalić:
- której umowy i jakiej należności dotyczy wpłata;
- kto jest wierzycielem;
- czy wskazany odbiorca może przyjąć płatność na jego rzecz;
- jaki rachunek i sposób opisania przelewu są właściwe;
- jak wpłata zostanie uwzględniona w rozliczeniu.
Weryfikuj informacje przez oficjalne kanały kontaktu znalezione niezależnie od budzącej wątpliwości wiadomości. Możesz skorzystać ze znanej korespondencji, własnej umowy lub samodzielnie otwartej strony właściwego podmiotu.
Sprawdzenie danych spółki w KRS pomaga ustalić jej tożsamość. Nie dowodzi jednak, że konkretny SMS pochodzi od tej spółki ani że podany rachunek należy do uprawnionego odbiorcy. Dane prawdziwej firmy również mogą zostać wykorzystane w fałszywej wiadomości.
Przy podejrzanym linku do płatności nie loguj się do bankowości przez otrzymany odsyłacz. Jeśli ujawniłeś dane dostępu lub zatwierdziłeś nieznaną transakcję, skontaktuj się pilnie ze swoim bankiem. Mechanizm podszywania się pod instytucje opisuje CERT Polska w poradniku o fałszywych SMS-ach.
Czy dwa różne rachunki oznaczają próbę oszustwa?
Nie przesądzają o niej. Podmioty mogą stosować różne rachunki do rozliczeń, a instrukcja płatności może się zmieniać wraz ze zmianą obsługi lub wierzyciela.
Problemem jest przede wszystkim brak wiarygodnego wyjaśnienia, dlaczego masz zapłacić na konkretny rachunek i jak ta wpłata zostanie przypisana do zobowiązania.
Nie rozstrzygaj sprawy na podstawie samego numeru konta, nazwy banku czy wpisanej w wiadomości nazwy odbiorcy. Potwierdź instrukcję u właściwego podmiotu.
Co, jeśli masz już podpisaną ugodę?
Do porównania dołącz ugodę, harmonogram i potwierdzenia wpłat. Zapytaj, czy nowa korespondencja uwzględnia obowiązujące ustalenia oraz warunki ewentualnego umorzenia części należności.
Zmiana nadawcy wiadomości sama w sobie nie dowodzi, że wcześniejsze porozumienie przestało obowiązywać. Jednocześnie nie zakładaj, że każda firma może dowolnie zmienić jego warunki.
Zanim podpiszesz kolejny dokument, sprawdź, kto występuje jako strona oraz co ma się stać z wcześniejszym rozliczeniem. Pomocny będzie poradnik ugoda z firmą windykacyjną.
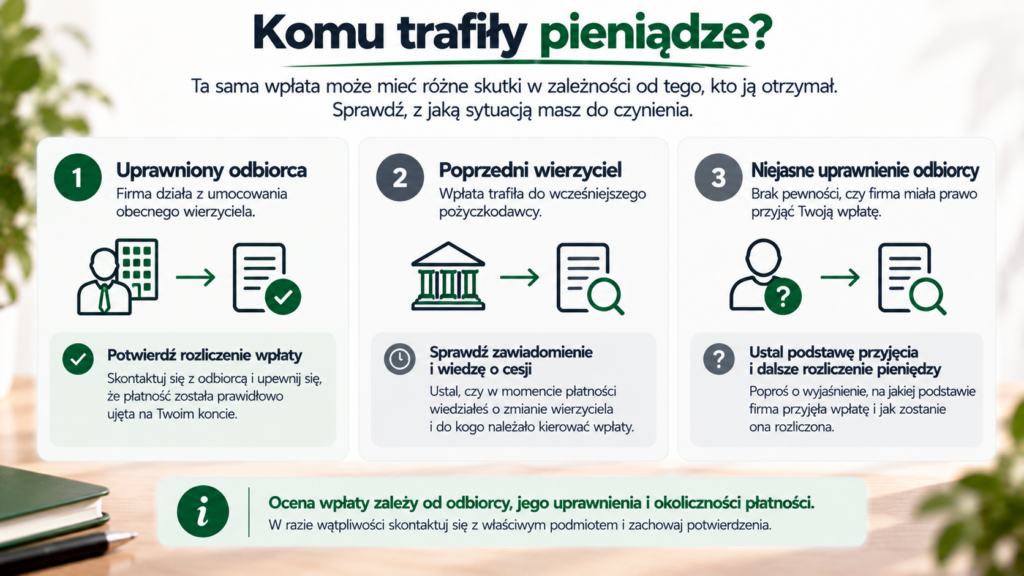
Zapłaciłem jednej firmie, a druga nadal chce pieniędzy — co zrobić?
Najpierw odtwórz przebieg płatności. Potrzebujesz potwierdzenia wykonanego przelewu, danych odbiorcy, treści otrzymanej instrukcji oraz informacji o tym, kiedy dowiedziałeś się o zmianie wierzyciela lub obsługi.
Samo stwierdzenie „przelew wyszedł” nie wyjaśnia jeszcze wszystkich okoliczności. Znaczenie ma również to, gdzie pieniądze dotarły i czy zostały uwzględnione we właściwym zobowiązaniu.
Jeśli problem dotyczy przede wszystkim odnalezienia lub przypisania przelewu, zobacz poradnik niezaksięgowana spłata chwilówki.
W przypadku dwóch firm trzeba dodatkowo rozróżnić trzy sytuacje.
Zapłaciłeś wierzycielowi lub uprawnionemu odbiorcy
Przekaż zweryfikowanemu podmiotowi dochodzącemu należności potwierdzenie wpłaty i poproś o jej uwzględnienie. Wskaż, na podstawie której instrukcji wykonałeś płatność.
Jeżeli skutecznie spłaciłeś całą należną kwotę, ponowne żądanie tej samej zapłaty wymaga zakwestionowania. Jeśli spłata była częściowa, pozostałe saldo powinno uwzględniać rozliczoną wpłatę.
Poproś o odpowiedź, z której wynika nie tylko „otrzymaliśmy dokument”, ale również: czy odnaleziono pieniądze, do czego je przypisano i jakie saldo pozostało.
Nie utożsamiaj jednak spłaty kapitału z automatycznym zamknięciem wszystkich należności. W konkretnej sprawie mogą pozostawać do oceny odsetki lub koszty.
Zapłaciłeś poprzedniemu wierzycielowi po sprzedaży długu
Tutaj ważna jest kolejność wydarzeń.
Art. 512 Kodeksu cywilnego przewiduje ochronę płatności dokonanej poprzedniemu wierzycielowi, dopóki zbywca nie zawiadomił dłużnika o przelewie wierzytelności. Wyjątek dotyczy sytuacji, w której dłużnik w chwili płatności wiedział już o cesji. Kodeks cywilny, art. 512.
Dlatego brak papierowego listu nie wystarcza do stwierdzenia, że każda wpłata na dawny rachunek była skuteczna wobec nabywcy. Trzeba ustalić, jakie informacje miałeś w momencie płatności.
Zachowaj wiadomości wraz z datami. Osobno odnotuj datę przelewu, informację o jego wykonaniu oraz dostępne potwierdzenie wpływu lub rozliczenia.
Zapłaciłeś firmie, której uprawnienie do odbioru pieniędzy jest niejasne
To wymaga dokładniejszej analizy. Nie zakładaj ani że pieniądze na pewno przepadły, ani że sam przelew do dowolnej firmy zamknął zobowiązanie.
Kodeks cywilny reguluje również zapłatę osobie nieuprawnionej. Jeżeli wierzyciel nie potwierdził przyjęcia świadczenia, znaczenie może mieć to, w jakim zakresie faktycznie z niego skorzystał. Kodeks cywilny, art. 452.
Poproś odbiorcę o wyjaśnienie podstawy przyjęcia wpłaty i dalszego rozliczenia pieniędzy. Aktualnego wierzyciela zapytaj, czy otrzymał środki lub potwierdza ich przyjęcie na poczet zobowiązania.
Jeśli firma wcześniej była uprawniona do działania, a następnie zakończyła obsługę, ocena może wymagać również sprawdzenia zakresu i wygaśnięcia umocowania. Sama krótka odpowiedź „już nie prowadzimy tej sprawy” nie wyjaśnia skutków wcześniejszej płatności.
Jak napisać do obu firm? Dwa wzory wiadomości
Zamiast prowadzić kilka niespójnych rozmów, przygotuj jedno zestawienie rozbieżności i wykorzystaj je w korespondencji z oboma zweryfikowanymi podmiotami.
Wyślij wiadomości osobno. Zachowaj ich treść oraz potwierdzenia doręczenia lub przyjęcia zgłoszenia. Jeśli firma nada numer reklamacji, używaj go w dalszym kontakcie.
Poniższe wzory służą do wyjaśnienia informacji z firmami. Nie zastępują sprzeciwu od nakazu zapłaty, zarzutów ani innego pisma procesowego.
Wzór 1 — prośba o ustalenie wierzyciela i wyjaśnienie rozbieżności
Temat: Wyjaśnienie równoczesnych żądań zapłaty dotyczących umowy [numer lub inne oznaczenie umowy]
Dzień dobry,
otrzymuję od Państwa korespondencję dotyczącą należności wynikającej z umowy zawartej z [nazwa pierwotnego pożyczkodawcy] w dniu [data].
Jednocześnie w sprawie prawdopodobnie tej samej należności kontaktuje się ze mną [nazwa drugiego podmiotu].
W wiadomości od Państwa z dnia [data] wskazano kwotę [kwota] zł, natomiast drugi podmiot w korespondencji z dnia [data] wskazał [kwota] zł. Rozbieżność dotyczy również [np. rachunku do wpłaty, wskazanego wierzyciela lub uwzględnienia wcześniejszej płatności].
Proszę o:
- Jednoznaczne oznaczenie umowy i zakresu należności objętej Państwa żądaniem.
- Wskazanie aktualnego wierzyciela oraz roli, w jakiej Państwo występują.
- Przedstawienie informacji i dokumentów pozwalających potwierdzić podstawę dochodzenia tej konkretnej należności.
- Przekazanie rozliczenia na dzień [data], z podziałem na składniki zadłużenia i uwzględnione wpłaty.
- Wyjaśnienie opisanych rozbieżności między otrzymanymi wiadomościami.
- Wskazanie właściwego odbiorcy i rachunku do ewentualnej płatności oraz potwierdzenie podstawy przyjęcia wpłaty na rzecz wierzyciela.
Jeżeli nie prowadzą już Państwo tej sprawy, proszę o wskazanie daty zakończenia obsługi oraz wyjaśnienie statusu wysłanej do mnie korespondencji.
Proszę o odpowiedź na adres [adres e-mail lub adres korespondencyjny].
Z poważaniem
[imię i nazwisko]
Wzór 2 — zgłoszenie wcześniejszej wpłaty
Temat: Weryfikacja wpłaty i ponownego żądania zapłaty — umowa [oznaczenie umowy]
Dzień dobry,
w odpowiedzi na wiadomość z dnia [data] proszę o sprawdzenie wcześniejszej wpłaty dotyczącej wskazanej przez Państwa należności.
W dniu [data] wykonałem przelew w wysokości [kwota] zł na rachunek [numer rachunku], zgodnie z instrukcją otrzymaną od [nazwa podmiotu, data i sposób przekazania instrukcji].
Tytuł przelewu: [tytuł].
Identyfikator transakcji, jeśli potrzebny do jej odnalezienia: [identyfikator].
Załączam potwierdzenie wykonanego przelewu oraz odpowiednią instrukcję płatności.
Proszę o ustalenie, czy wpłata została otrzymana i uwzględniona w rozliczeniu tej umowy. Proszę również o wskazanie kwoty pozostałej do zapłaty, daty jej wyliczenia i składników salda.
Jeżeli uważają Państwo, że wpłata nie pomniejsza dochodzonej należności, proszę o przedstawienie uzasadnienia oraz wskazanie, jakie okoliczności lub dokumenty wymagają dodatkowego wyjaśnienia.
Wnoszę o skorygowanie rozliczenia w zakresie, w jakim nie uwzględnia ono skutecznie dokonanej płatności. Proszę także o rozważenie wstrzymania monitów dotyczących kwestionowanej części należności na czas wyjaśnienia sprawy oraz potwierdzenie podjętej decyzji.
Proszę o odpowiedź na adres [adres e-mail lub adres korespondencyjny].
Z poważaniem
[imię i nazwisko]
Dane w nawiasach uzupełnij wyłącznie w prywatnej korespondencji z potwierdzonym odbiorcą. Nie publikuj wypełnionego pisma ani potwierdzenia przelewu w komentarzu.
Jeżeli zgłoszenie dotyczy błędu w rozliczeniu lub sposobie obsługi, nazwij konkretne zastrzeżenia i oczekiwane rozwiązanie. Sama prośba o informację oraz reklamacja mogą mieć różny charakter.
Ile czasu czekać na odpowiedź?
W przypadku reklamacji klienta kierowanej do instytucji pożyczkowej zastosowanie mają przepisy o rozpatrywaniu reklamacji przez podmioty rynku finansowego.
Co do zasady odpowiedź powinna zostać udzielona bez zbędnej zwłoki, najpóźniej w ciągu 30 dni od otrzymania reklamacji. W szczególnie skomplikowanym przypadku termin może zostać wydłużony maksymalnie do 60 dni od jej otrzymania, ale wymaga przekazania klientowi przyczyny opóźnienia, okoliczności do ustalenia i przewidywanego terminu odpowiedzi. Są to dni kalendarzowe; dla zachowania terminu wystarczy wysłanie odpowiedzi przed jego upływem. Ustawa o rozpatrywaniu reklamacji, art. 6–7.
Nie przypisuj automatycznie zasad 30/60 dni każdej firmie windykacyjnej. Trzeba sprawdzić status adresata, charakter relacji z klientem i podstawę prawną zgłoszenia. Samo zajmowanie się windykacją nie rozstrzyga wszystkich tych kwestii.
Reklamację do podmiotu rynku finansowego można złożyć również drogą elektroniczną. Aktualne zasady opisuje Rzecznik Finansowy w informacji o zmianach obowiązujących od 13 lutego 2026 r..
Nie czekaj jednak na odpowiedź kosztem terminu wskazanego w piśmie z sądu. Prośba o wstrzymanie monitów także nie oznacza, że firma ją zaakceptowała.
Co zrobić, jeśli firmy nadal podają sprzeczne informacje?
Jeżeli po porównaniu dokumentów obie firmy nadal twierdzą, że przysługuje im ta sama należność w całości, sprawa wymaga czegoś więcej niż wyboru „bardziej przekonującego” konsultanta.
Przekaż obu podmiotom konkretny opis sprzeczności. Wskaż, które elementy odpowiedzi się wykluczają: osobę wierzyciela, datę nabycia wierzytelności, zakres upoważnienia czy rozliczenie wpłaty.
W takim przypadku warto skorzystać z pomocy miejskiego lub powiatowego rzecznika konsumentów albo prawnika. Rzecznicy konsumentów udzielają bezpłatnych porad i mogą pomagać w przygotowaniu odpowiednich pism. Informacja UOKiK o rzecznikach konsumentów.
Jeśli spór dotyczy podmiotu rynku finansowego i wyczerpałeś drogę reklamacyjną, możesz sprawdzić możliwość interwencji Rzecznika Finansowego. Interwencja nie jest jednak wiążącym rozstrzygnięciem sporu i nie gwarantuje zmiany stanowiska firmy. Postępowanie interwencyjne u Rzecznika Finansowego.
Czy można wpłacić pieniądze do depozytu sądowego?
W określonych sytuacjach tak. Kodeks cywilny przewiduje możliwość złożenia świadczenia do depozytu sądowego m.in. wtedy, gdy powstał spór o to, kto jest wierzycielem. Ważne złożenie do depozytu może wywoływać skutki takie jak spełnienie świadczenia. Kodeks cywilny, art. 467 i 470.
Nie jest to jednak rozwiązanie uruchamiane samym otrzymaniem dwóch SMS-ów. Trzeba ocenić podstawy, kwotę i wymagania proceduralne. Samo uzyskanie zezwolenia nie powinno być traktowane jako bezwarunkowe potwierdzenie, że zobowiązanie zostało skutecznie wykonane — w tym postępowaniu sąd nie bada prawdziwości twierdzeń wniosku w taki sposób jak przy rozstrzyganiu sporu o zapłatę. Kodeks postępowania cywilnego, art. 693¹–693².
Jeżeli rzeczywiście nie da się ustalić uprawnionego odbiorcy, skonsultuj ten wariant z prawnikiem. Odłożenie pieniędzy na własnym koncie nie jest depozytem sądowym.
Co, jeśli jest już nakaz zapłaty albo komornik?
Oddziel korespondencję windykacyjną od dokumentów sądowych i egzekucyjnych.
Sprawdź każdą sygnaturę, strony sprawy, dochodzoną kwotę i pouczenie. Dwa pisma mogą dotyczyć różnych etapów albo różnych składników rozliczenia. Jeżeli podejrzewasz, że żądanie zostało powielone, trzeba przedstawić tę okoliczność we właściwym postępowaniu.
Nie zakładaj, że wyjaśnienie z konsultantem automatycznie zamknęło sprawę w sądzie lub u komornika. Jeżeli wcześniej zapłaciłeś, przyda Ci się poradnik spłacona chwilówka a nakaz zapłaty.
Gdy wiadomości zapowiadają wizytę przedstawiciela, osobno sprawdź zasady opisane w artykule SMS o windykacji terenowej. Zapowiedź wizyty nie rozstrzyga, kto jest wierzycielem.
Jakich błędów unikać przy dwóch firmach windykacyjnych?
Dzielenia pieniędzy po połowie między niezweryfikowane firmy. Taki podział nie rozwiązuje niejasności dotyczących odbiorcy. Może prowadzić do częściowej spłaty właściwej należności i konieczności odzyskiwania drugiej wpłaty.
Wybierania niższej kwoty bez porównania rozliczeń. Niższe saldo może być prawidłowe, ale może też obejmować tylko część roszczenia. Najpierw ustal datę, składniki i uwzględnione przelewy.
Traktowania nowszego SMS-a jako rozstrzygającego dowodu. Data wysłania wiadomości nie zastępuje informacji o aktualnym wierzycielu i podstawie działania nadawcy.
Podpisywania kolejnej ugody wyłącznie po to, żeby skończyły się telefony. Dokument może zawierać istotne oświadczenia dotyczące długu, kwoty lub sposobu rozliczenia. Przeczytaj go i wyjaśnij jego relację do wcześniejszych ustaleń.
Przekazywania pełnych dokumentów przypadkowemu rozmówcy. Najpierw potwierdź odbiorcę. Przekazuj informacje potrzebne do wyjaśnienia konkretnej sprawy, bez ujawniania niepowiązanych transakcji i danych innych osób.
Uznawania braku odpowiedzi za zamknięcie zadłużenia. Skutki milczenia adresata zależą od właściwych przepisów i treści zgłoszenia. Nie zakładaj automatycznego umorzenia całego długu.
FAQ — dwie firmy windykacyjne i jeden dług
Czy muszę zapłacić obu firmom, jeśli chodzi o tę samą chwilówkę?
Nie powinieneś spłacać tej samej należności podwójnie. Najpierw ustal jednak, czy obie firmy rzeczywiście żądają tej samej kwoty z tego samego tytułu, czy dochodzą różnych części rozliczenia.
Czy dwa numery spraw oznaczają dwa długi?
Nie. Mogą to być wewnętrzne oznaczenia stosowane przez różne firmy. Porównaj dane pierwotnej umowy, zakres należności i historię wpłat.
Czy firma windykacyjna zawsze kupiła mój dług?
Nie. Może działać na zlecenie wierzyciela. Poproś o wskazanie, w czyim imieniu występuje i jaka jest podstawa jej działania.
Jedna firma podaje niższą kwotę. Czy wystarczy zapłacić właśnie jej?
Sama niższa kwota nie potwierdza uprawnienia do odbioru pieniędzy. Może też dotyczyć innej daty lub tylko części należności.
Czy różne numery rachunków zawsze oznaczają oszustwo?
Nie, ale wymagają wyjaśnienia. Potwierdź właściwy rachunek i odbiorcę przez oficjalny kanał kontaktu, niezależny od podejrzanej wiadomości.
Zapłaciłem jednej firmie. Czy mogę zignorować drugą?
Lepiej przekazać potwierdzenie zweryfikowanemu podmiotowi i uzyskać wyjaśnienie rozliczenia. Jeśli druga wiadomość pochodzi z sądu lub od komornika, wymaga osobnej oceny.
Czy zapłata staremu wierzycielowi po cesji zawsze jest nieskuteczna?
Nie. Znaczenie mają m.in. zawiadomienie o cesji i wiedza dłużnika w chwili płatności. Zastosowanie może mieć ochrona przewidziana w art. 512 Kodeksu cywilnego.
Czy muszę otrzymać całą umowę sprzedaży portfela długów?
Najważniejsze jest uzyskanie informacji i dokumentów pozwalających zweryfikować konkretną wierzytelność. Nie należy utożsamiać tego z automatycznym prawem do wszystkich danych dotyczących całego portfela.
Czy reklamacja zatrzymuje odsetki i windykację?
Nie należy przyjmować takiego skutku automatycznie. Możesz poprosić o wstrzymanie określonych czynności, ale potrzebujesz potwierdzenia ustaleń. Odrębne terminy sądowe nadal trzeba sprawdzić.
Czy mam wysłać ten sam opis sytuacji obu firmom?
Tak, spójny opis rozbieżności ułatwia porównanie odpowiedzi. Wiadomości wyślij osobno do zweryfikowanych adresatów i zachowaj potwierdzenia zgłoszeń.
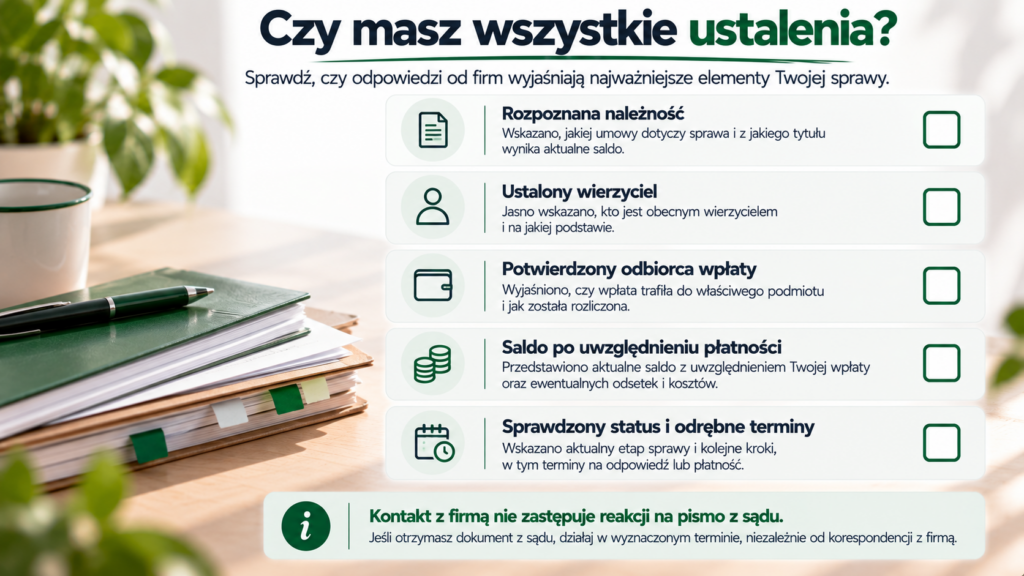
Jak uznać sprawę za wyjaśnioną?
Dąż do uzyskania odpowiedzi na cztery pytania: której należności dotyczy sprawa, kto jest wierzycielem, kto może przyjąć wpłatę i jakie saldo pozostaje po uwzględnieniu Twoich płatności.
Jeżeli rozliczenie wymaga korekty, poproś o jej potwierdzenie. Jeżeli cała należność została skutecznie spłacona, uzyskaj potwierdzenie tego faktu. Gdy sprawa znajduje się również w sądzie lub u komornika, osobno ustal jej status.
Masz dwie wiadomości dotyczące tej samej chwilówki i nie wiesz, co porównać? Odwiedź forum kredytowe i opisz ogólnie sytuację: czy rozpoznajesz umowę, czy różnią się kwoty, czy była już wpłata oraz czy otrzymałeś dokument z sądu.
Nie publikuj PESEL-u, danych dowodu, adresu, danych pracodawcy, numerów umów i rachunków, identyfikatorów transakcji, pełnych wyciągów ani Raportów BIK. Usuń również dane innych osób. Dokumenty zawierające dane osobowe przekazuj wyłącznie uprawnionemu odbiorcy bezpiecznym kanałem.
Informacja redakcyjna i metodologia
Data aktualizacji: 16 września 2026 r.
Artykuł ma charakter informacyjny i edukacyjny. Nie zastępuje analizy konkretnej umowy, pełnomocnictwa, zawiadomienia o cesji, rozliczenia ani akt postępowania.
Podstawą opracowania są aktualne teksty przepisów dostępne w ELI, w szczególności Kodeks cywilny, Kodeks postępowania cywilnego, ustawa o kredycie konsumenckim i ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego. Wykorzystano również materiały UOKiK, Rzecznika Finansowego i CERT Polska. Odnośniki do źródeł znajdują się przy odpowiednich fragmentach tekstu.
Opisane scenariusze i obliczenia są modelowe. Nie przedstawiają ustaleń dotyczących konkretnych firm ani indywidualnych spraw czytelników.
Banki, instytucje pożyczkowe i podmioty prowadzące windykację mogą stosować różne procedury kontaktu i rozliczeń. Skutki płatności zależą m.in. od uprawnienia odbiorcy, zakresu należności, przebiegu cesji, wiedzy dłużnika i treści dokumentów. Przy sprzecznych roszczeniach lub toczącym się postępowaniu warto skorzystać z indywidualnej pomocy prawnej.