SMS o windykacji terenowej chwilówki może wywołać obawę, że jeszcze tego samego dnia ktoś zapuka do drzwi. Szczególnie gdy wiadomość zawiera konkretną godzinę, nazwę miejscowości albo wezwanie do natychmiastowej wpłaty. W takiej sytuacji łatwo skupić się na samym przyjeździe i przeoczyć ważniejsze pytania: kto wysłał wiadomość, jakiej sprawy dotyczy i czy podana kwota jest prawidłowa.
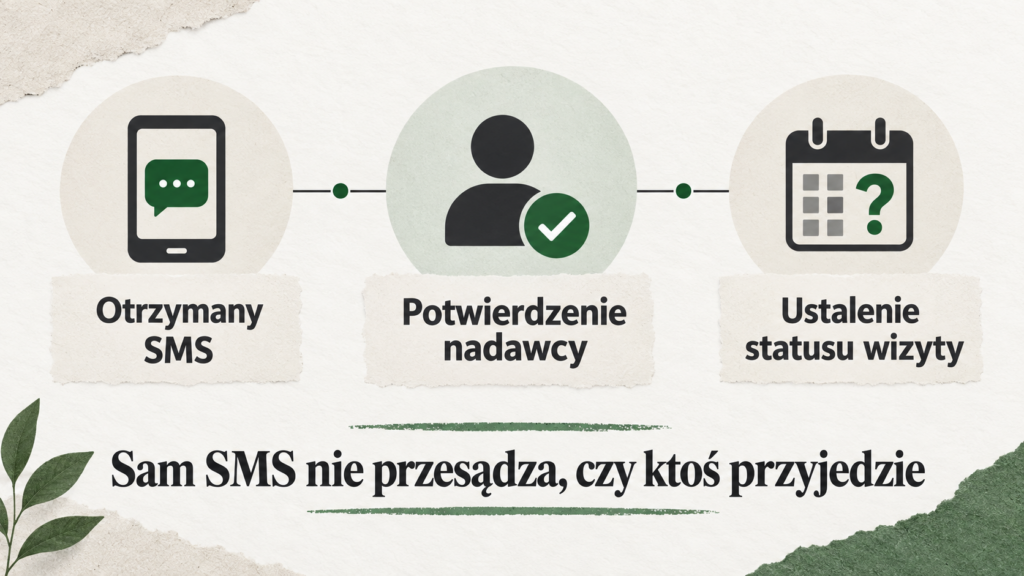
Samo otrzymanie SMS-a nie pozwala przesądzić, czy wizyta rzeczywiście się odbędzie. Firmy prowadzą windykację terenową, ale sposób działania zależy od konkretnego podmiotu i sprawy. Wiadomość może też pochodzić od osoby podszywającej się pod wierzyciela.
Prywatny windykator nie uzyskuje uprawnień komornika przez wysłanie zapowiedzi wizyty. Nie musisz wpuszczać go do mieszkania ani podpisywać dokumentu tylko dlatego, że pojawił się pod drzwiami. Warto jednak wyjaśnić samo roszczenie, zachować wiadomości i sprawdzić ewentualne ustalenia dotyczące spłaty.
Czy SMS o windykacji terenowej oznacza, że ktoś przyjedzie?
Windykacja terenowa rzeczywiście funkcjonuje. Przykładowo KRUK informuje na swojej stronie, że doradca terenowy może podczas wizyty omówić zadłużenie, ustalić i podpisać ugodę oraz odebrać wpłatę. Potwierdza to istnienie takiej formy kontaktu, ale nie pozwala przewidywać działań innych firm ani rozstrzygać, co wydarzy się w konkretnej sprawie. Źródło: pytania i odpowiedzi KRUK.
Nawet wiadomość z datą przyjazdu wymaga weryfikacji. Plan może zostać zmieniony, sprawa może zostać obsłużona zdalnie, a samo sformułowanie SMS-a może oznaczać dopiero rozważanie wizyty.
Z kolei brak przyjazdu po wcześniejszej zapowiedzi nie daje pewności, że nikt nie pojawi się w przyszłości. Nie oznacza również, że wierzyciel zrezygnował z dochodzenia należności.
Nie ma jednej, obowiązującej wszystkie firmy zasady, według której windykator przyjeżdża po 7, 30 albo 60 dniach opóźnienia. Przebieg sprawy zależy między innymi od procedur wierzyciela, etapu obsługi zadłużenia i dotychczasowych ustaleń. Szersze wyjaśnienie znajdziesz w artykule o tym, jak wygląda opóźnienie w spłacie chwilówki a windykacja.
Poniższe sformułowania są przykładami treści wymagających sprawdzenia.
| Treść wiadomości | Co warto ustalić? |
|---|---|
| „Sprawa została przekazana do obsługi terenowej” | Czy podjęto decyzję o konkretnej wizycie, czy zmieniono jedynie sposób obsługi sprawy? |
| „Wizyta odbędzie się jutro” | Czy firma potwierdza zapowiedź i czy można ustalić kontakt zdalny? |
| „Wpłata 100 zł pozwoli odwołać wizytę” | Jakie dokładnie są warunki, kto je proponuje i czy firma potwierdzi ich wykonanie? |
| „Przeprowadzimy inspekcję majątku” | Kto występuje z takim żądaniem i na jakiej podstawie? Prywatna firma nie uzyskuje przez taki zapis uprawnień egzekucyjnych. |
Treść SMS-a jest punktem wyjścia do sprawdzenia sprawy. Nie stanowi samodzielnego dowodu wysokości długu ani zakresu uprawnień osoby, która zapowiada przyjazd.
Jak sprawdzić nadawcę SMS-a i wskazane zadłużenie?
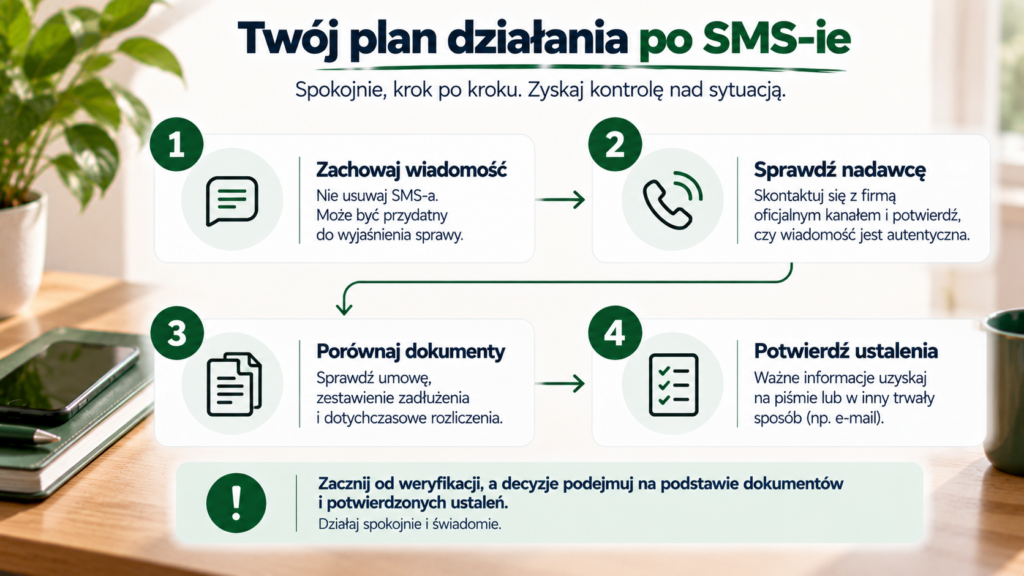
Zacznij od zachowania wiadomości. Przyda się pełna treść, data, godzina, numer lub nazwa nadawcy oraz ewentualny adres strony. Nie usuwaj od razu SMS-a, który budzi wątpliwości.
Następnie ustal, jaka firma się kontaktuje. Nazwa widoczna na ekranie telefonu nie wystarcza do potwierdzenia tożsamości nadawcy. Potrzebna jest pełna nazwa podmiotu oraz wyjaśnienie, w czyim imieniu działa.
Firma windykacyjna może obsługiwać należność na zlecenie albo reprezentować podmiot, który kupił wierzytelność. Te sytuacje mają znaczenie przy sprawdzaniu dokumentów i odbiorcy wpłaty. Więcej wyjaśnia poradnik dotyczący cesji chwilówki i zmiany wierzyciela.
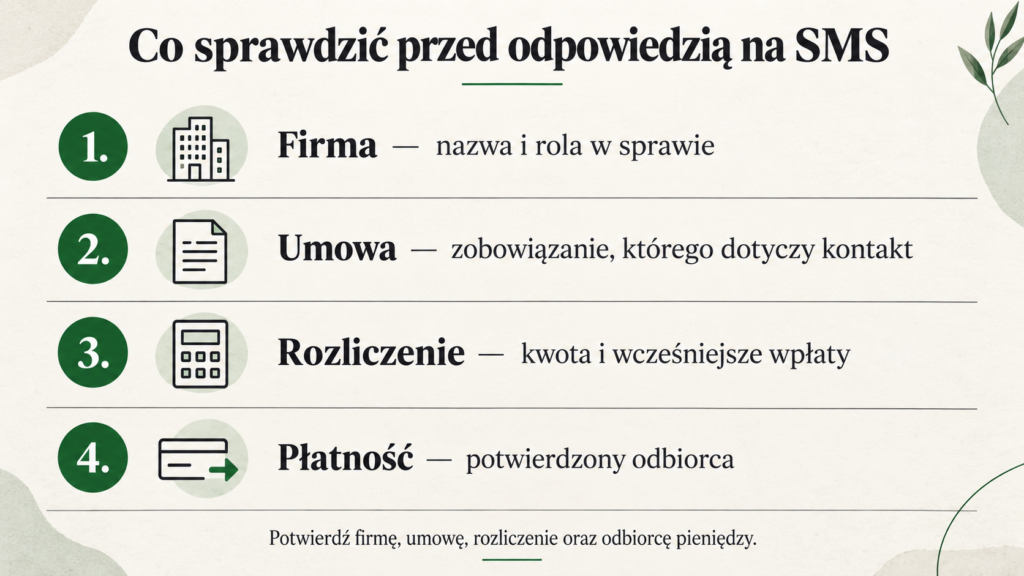
Weryfikacja powinna objąć cztery kwestie:
- Firmę: pełna nazwa, oficjalne dane kontaktowe i rola w sprawie.
- Umowę: pierwotny pożyczkodawca, data zawarcia i oznaczenie pozwalające rozpoznać zobowiązanie.
- Rozliczenie: dochodzona kwota, jej składniki oraz sposób uwzględnienia dotychczasowych wpłat.
- Płatność: odbiorca pieniędzy i potwierdzony numer rachunku lub inna zaakceptowana metoda zapłaty.
Dane spółki możesz sprawdzić w Krajowym Rejestrze Sądowym. Pamiętaj jednak, że istnienie firmy w rejestrze nie potwierdza autentyczności konkretnego SMS-a ani zasadności jej roszczenia. Informacje Ministerstwa Sprawiedliwości o KRS.
Skontaktuj się z firmą przez kanał ustalony niezależnie od podejrzanej wiadomości. Może to być numer z wcześniej zweryfikowanej korespondencji albo oficjalna strona, której adres wpiszesz samodzielnie. Podczas rozmowy poproś o sprawdzenie, czy firma wysłała SMS i czy wskazana w nim zapowiedź odpowiada aktualnemu stanowi sprawy.
Co, jeśli SMS zawiera link do szybkiej płatności?
Sam link nie przesądza o oszustwie, ponieważ legalnie działające firmy również korzystają z płatności internetowych. Problem pojawia się wtedy, gdy odbiorca nie sprawdza nadawcy i przechodzi do płatności wyłącznie pod wpływem presji.
Nie loguj się do bankowości przez stronę, której pochodzenia nie potwierdziłeś. Nie instaluj aplikacji wskazanej w niezweryfikowanej wiadomości i nie przekazuj haseł ani kodów dostępu do konta.
CERT Polska opisuje podszywanie się pod znane podmioty i wywoływanie pośpiechu jako mechanizmy wykorzystywane w fałszywych SMS-ach. Poradnik CERT Polska o fałszywych wiadomościach.
Podejrzany SMS możesz przekazać na numer 8080, zachowując jego treść i link. To zgłoszenie potencjalnego zagrożenia cyberbezpieczeństwa, a nie sposób na rozstrzygnięcie sporu o rzeczywisty dług. Instrukcja zgłaszania wiadomości do CERT Polska.
Co zrobić przed zapowiadaną wizytą windykatora?
Po zweryfikowaniu nadawcy przygotuj dokumenty dotyczące sprawy: umowę, potwierdzenia wpłat, wcześniejsze rozliczenia oraz zawarte porozumienia. Chodzi o to, aby podczas kontaktu móc sprawdzić konkretne informacje.
Jeżeli spłacasz już zadłużenie zgodnie z uzgodnionym harmonogramem, ustal, czy firma widzi ostatnią wpłatę i czy nadal planuje wizytę. Przekazanie potwierdzenia przelewu może ułatwić wyjaśnienie sytuacji. Samo wysłanie dokumentu nie jest jednak potwierdzeniem aktualizacji rozliczenia.
Możesz zaproponować rozmowę telefoniczną lub korespondencję e-mailową oraz poprosić o odstąpienie od wizyty domowej. Zadbaj o potwierdzenie uzgodnień. Samo wskazanie preferowanego kanału kontaktu nie daje automatycznej gwarancji, że każda zapowiedziana wizyta zostanie odwołana.
Nie deklaruj raty wyłącznie po to, aby zakończyć trudną rozmowę. Najpierw sprawdź, czy proponowana kwota mieści się w budżecie po uwzględnieniu mieszkania, żywności, leczenia i innych koniecznych wydatków.
Wzór wiadomości do firmy po otrzymaniu SMS-a
Poniższy wzór służy do uzyskania informacji i zaproponowania sposobu kontaktu. Wyślij go na zweryfikowany adres firmy lub przez jej oficjalny formularz. Uzupełnij tylko dane potrzebne do rozpoznania sprawy.
Temat: Prośba o weryfikację SMS-a i informacji o planowanej wizycie
Dzień dobry,
w dniu [data] otrzymałem/am wiadomość SMS zapowiadającą wizytę terenową w sprawie oznaczonej numerem [oznaczenie sprawy, jeżeli zostało podane].
Proszę o potwierdzenie, czy wiadomość została wysłana przez Państwa firmę, oraz o wskazanie:
- Pełnej nazwy aktualnego wierzyciela i roli Państwa firmy w tej sprawie.
- Umowy, której dotyczy kontakt, oraz dokumentów potwierdzających uprawnienie do dochodzenia należności.
- Aktualnego rozliczenia dochodzonej kwoty, z uwzględnieniem dotychczasowych wpłat.
- Informacji, czy wizyta została rzeczywiście zaplanowana.
Proszę o prowadzenie dalszej korespondencji przez [preferowany kanał kontaktu] i o odstąpienie od wizyty domowej. Proszę o potwierdzenie sposobu dalszego kontaktu.
Po otrzymaniu informacji będę mógł/mogła odnieść się do przedstawionej sprawy.
[Imię i nazwisko]
Zachowaj kopię wysłanej wiadomości i odpowiedzi. Wzór nie jest ugodą ani gotową odpowiedzią na każde roszczenie. Jeśli sprawa dotyczy starego lub kwestionowanego zadłużenia, treść dalszych oświadczeń warto skonsultować przed ich wysłaniem.
Co zrobić, gdy windykator stoi pod drzwiami?
Możesz najpierw zapytać o imię i nazwisko przedstawiciela, nazwę firmy oraz oznaczenie sprawy. Poproś o możliwość potwierdzenia jego tożsamości i upoważnienia przez oficjalny kontakt z przedsiębiorstwem.
Nie musisz prowadzić rozmowy o zadłużeniu przy sąsiadach. Możesz również odmówić rozmowy w danym momencie i poprosić o przekazanie informacji w uzgodniony sposób.
Prywatny windykator nie ma prawa wymusić wejścia do mieszkania. Jeżeli nie chcesz go wpuszczać, możesz powiedzieć:
Nie zgadzam się na wejście do mieszkania. Proszę o przekazanie danych firmy i propozycji ustaleń pisemnie.
Jeśli został wcześniej wpuszczony, a chcesz zakończyć spotkanie, poproś o opuszczenie mieszkania. Wdarcie się do określonych miejsc lub nieopuszczenie ich mimo żądania osoby uprawnionej może podlegać ocenie na podstawie art. 193 Kodeksu karnego. O kwalifikacji zdarzenia decydują jego okoliczności. Kodeks karny — art. 193.
Spokojna próba kontaktu nie jest automatycznie przestępstwem. Inaczej należy oceniać wymuszanie wejścia, groźby czy zachowanie stwarzające bezpośrednie zagrożenie. W sytuacji wymagającej natychmiastowej interwencji służb dzwoń pod 112.
Czy windykator może spisać albo zabrać rzeczy z mieszkania?
Prywatny przedstawiciel firmy nie może przymusowo przeprowadzić oględzin mieszkania, zająć telewizora ani zabrać sprzętu na poczet długu. Nazwanie wizyty „inspekcją majątkową” nie tworzy takich uprawnień.
Egzekucja sądowa odbywa się w odrębnym trybie. Kodeks postępowania cywilnego powierza czynności egzekucyjne właściwym organom, a podstawą egzekucji jest co do zasady tytuł wykonawczy. Komornik może mieć uprawnienia, których nie ma prywatny windykator. Kodeks postępowania cywilnego — art. 758–759, 776 i 814.
Jeśli osoba przedstawia się jako komornik, zweryfikuj kancelarię i oznaczenie sprawy. Zasad dotyczących prywatnej wizyty windykacyjnej nie należy automatycznie przenosić na rzeczywiste czynności egzekucyjne.
Co, jeśli drzwi otworzy rodzic, partner albo inny domownik?
Samo wspólne zamieszkiwanie nie daje podstawy do żądania od domownika spłaty cudzego zobowiązania. Znaczenie może mieć jednak jego rzeczywista rola, na przykład status współpożyczkobiorcy lub poręczyciela.
Nieupoważniony domownik nie musi prowadzić negocjacji w twoim imieniu. Nie powinien też podpisywać dokumentu, którego skutków nie rozumie, aby jedynie zakończyć rozmowę.
Jeżeli przedstawiciel ujawnia szczegóły długu osobom postronnym lub próbuje wywierać presję przez bliskich, sprawdź osobny poradnik dotyczący kontaktu windykatora z rodziną.
Czy podczas wizyty podpisywać dokumenty i przekazywać pieniądze?
Wizyta może być okazją do wyjaśnienia rozliczenia lub omówienia porozumienia. Warunkiem rozsądnej decyzji jest jednak znajomość treści dokumentu, tożsamości rozmówcy i skutków proponowanych ustaleń.
Dokument nazwany „potwierdzeniem wizyty” też trzeba przeczytać
Nie oceniaj dokumentu wyłącznie po nagłówku. Formularz przedstawiany jako potwierdzenie kontaktu może zawierać dodatkowe oświadczenia. Z kolei projekt harmonogramu może wymagać sprawdzenia warunków, które nie mieszczą się w samej tabeli rat.
| Co znajduje się w dokumencie? | Na co zwrócić uwagę? |
|---|---|
| Kwota zadłużenia | Czy odpowiada rozliczeniu i uwzględnia wcześniejsze wpłaty? |
| Oświadczenie o uznaniu roszczenia | Czy świadomie potwierdzasz istnienie lub wysokość wskazanego zobowiązania? |
| Terminy i wysokość rat | Czy możesz wykonać harmonogram i co przewidziano na wypadek opóźnienia? |
| Warunkowe umorzenie części należności | Jakie warunki trzeba spełnić i kiedy umorzenie ma nastąpić? |
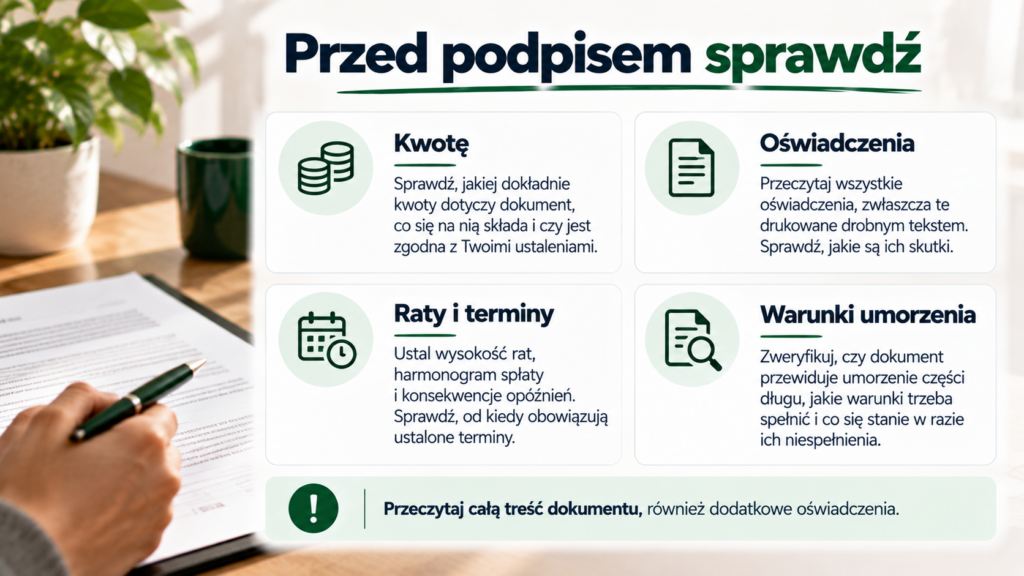
Możesz poprosić o kopię dokumentu i czas na zapoznanie się z nim. Nie podpisuj pustych rubryk ani formularza, którego pełnej treści nie widzisz. Dotyczy to również podpisu na urządzeniu elektronicznym.
Oświadczenia i zachowanie dłużnika mogą mieć znaczenie przy ocenie uznania roszczenia. Uznanie może przerwać biegnące przedawnienie, ale sytuacja długu już przedawnionego wymaga odrębnej analizy. Nie należy zakładać, że każdy podpis albo każda wpłata wywołują identyczny skutek. Kodeks cywilny — art. 123–124.
Szersze omówienie znajdziesz w artykule o tym, co sprawdzić przed zawarciem ugody z firmą windykacyjną.
Czy można zapłacić windykatorowi gotówką?
Nie można przyjąć, że każda prośba o wpłatę podczas wizyty oznacza oszustwo. Firmy mogą przewidywać przyjmowanie płatności przez upoważnionych przedstawicieli. Przed przekazaniem pieniędzy trzeba jednak potwierdzić, że dana firma dopuszcza taką formę zapłaty i że konkretna osoba jest uprawniona do jej przyjęcia.
Jeśli masz wątpliwości, zaproponuj przelew na niezależnie zweryfikowany rachunek. Pozwoli to zachować ślad transakcji. Nadal musisz sprawdzić odbiorcę i oznaczenie sprawy — sam fakt wykonania przelewu nie gwarantuje, że pieniądze trafią do właściwego podmiotu.
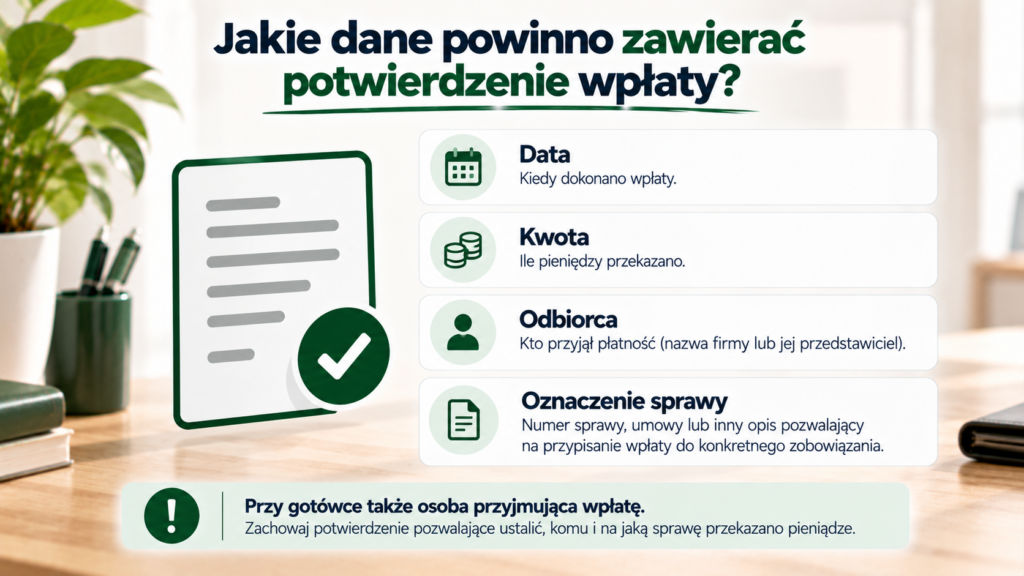
Przy zapłacie możesz żądać pokwitowania. Takie uprawnienie przewiduje art. 462 Kodeksu cywilnego. Kodeks cywilny — pokwitowanie spełnienia świadczenia.
Zadbaj, aby potwierdzenie pozwalało ustalić datę, kwotę, odbiorcę i zobowiązanie, którego dotyczy wpłata. Przy przekazaniu gotówki ważne jest również oznaczenie osoby, która ją przyjęła. Potwierdzenie wpłaty zachowaj razem z dokumentacją sprawy.
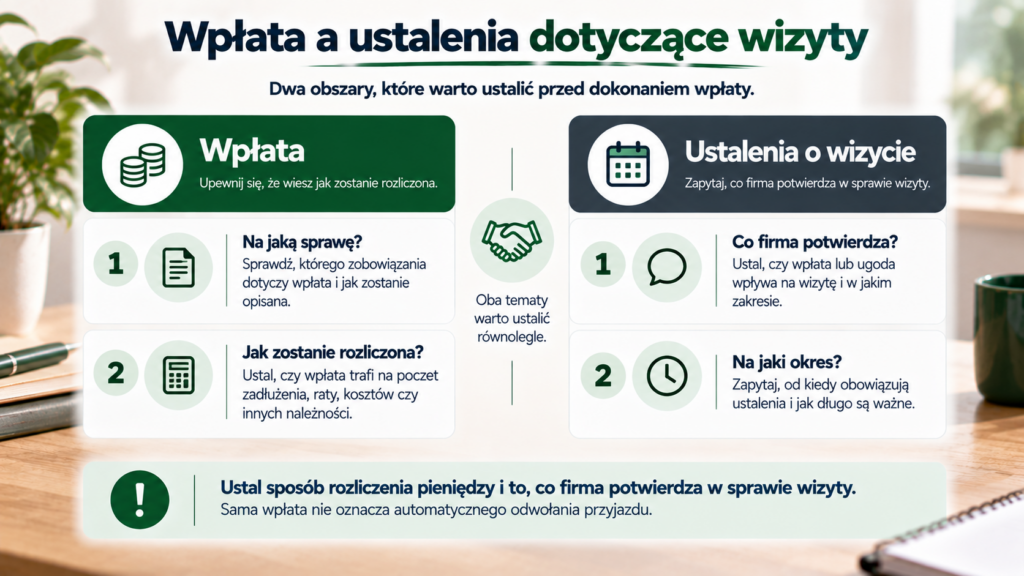
Nie traktuj prośby o „niewielką wpłatę na potwierdzenie dobrej woli” jako czynności pozbawionej znaczenia. Najpierw ustal, jak pieniądze zostaną rozliczone i co firma zobowiązuje się zrobić po ich otrzymaniu.
Czy trzeba zapłacić dodatkowo za przyjazd windykatora?
Sama zapowiedź wizyty nie stanowi podstawy do naliczenia dowolnej opłaty. Jeśli w rozliczeniu pojawia się taki koszt, poproś o wskazanie podstawy umownej i sposobu jego ustalenia.
Dla kredytów konsumenckich objętych art. 33a ustawy o kredycie konsumenckim łączna wysokość opłat z tytułu zaległości i odsetek za opóźnienie podlega ograniczeniu powiązanemu z odsetkami maksymalnymi za opóźnienie. Limit odnosi się do odpowiednio obliczonej kwoty, a nie do dowolnej, stałej opłaty za każdą wizytę. Ustawa o kredycie konsumenckim — art. 33a.
To, że opłata została wpisana do pisma lub tabeli kosztów, nie kończy oceny jej zasadności. W razie sporu rozliczenie warto przedstawić rzecznikowi konsumentów.
Czy niewielka wpłata albo zawarta ugoda odwołują wizytę?
Sama częściowa wpłata nie zapewnia automatycznego zakończenia windykacji terenowej. Znaczenie mają uzgodnienia z uprawnioną firmą, warunki porozumienia i aktualny stan rozliczeń.
Jeśli konsultant proponuje określoną wpłatę w zamian za rezygnację z wizyty, ustal dokładnie, czego dotyczy ta deklaracja. Czy chodzi o odwołanie jednego przyjazdu, wstrzymanie kontaktów terenowych na określony czas, czy zmianę sposobu obsługi zadłużenia?
Poproś o utrwalenie ustaleń w wiadomości lub innym dostępnym dokumencie. Takie potwierdzenie ułatwi wyjaśnienie ewentualnej rozbieżności. Nie zakładaj przy tym, że każda ustna rozmowa jest pozbawiona znaczenia — problemem może być później wykazanie jej dokładnej treści.
O rozliczaniu niewielkich wpłat przeczytasz więcej w poradniku częściowa spłata chwilówki po terminie.
Poniższe przykłady są modelowe. Pokazują sposób uporządkowania informacji, a nie przewidywany wynik konkretnej sprawy.
Przykład 1: SMS wskazuje wpłatę 100 zł jako warunek odwołania przyjazdu.
Pożyczkobiorca zna firmę, ale wiadomość nie wyjaśnia, czy kwota jest ratą, opłatą czy częściową spłatą zaległości. Przed płatnością potwierdza nadawcę, pyta o rozliczenie i zakres proponowanego ustalenia. Dopiero na tej podstawie może ocenić, czy rozumie warunki.
Problemem nie jest wyłącznie wysokość wpłaty. Ważne jest również to, co rzeczywiście zostaje uzgodnione.
Przykład 2: istnieje już harmonogram, a mimo to przychodzi zapowiedź wizyty.
Pożyczkobiorczyni opłaciła ostatnią ratę zgodnie z porozumieniem. Wysyła potwierdzenie przez zweryfikowany kanał, podaje oznaczenie sprawy i prosi o sprawdzenie zaksięgowania pieniędzy oraz statusu wizyty.
SMS może wynikać z nieaktualnych informacji, ale bez sprawdzenia nie należy przyjmować takiego wyjaśnienia za pewne. Możliwe jest również, że wiadomość dotyczy innego zobowiązania.
Przykład 3: chwilówka została spłacona, a SMS zawiera link do dopłaty.
Odbiorca zachowuje wiadomość i porównuje ją z potwierdzeniem zamknięcia zobowiązania. Kontaktuje się z wcześniej zweryfikowaną firmą, pytając o podstawę żądania.
Spłata znanej pożyczki jest ważną informacją, lecz sama nie rozstrzyga pochodzenia nowego SMS-a. Trzeba ustalić, czy chodzi o błąd, sporne rozliczenie, inną sprawę czy próbę oszustwa.
Gdzie szukać pomocy, jeśli kontakt budzi zastrzeżenia?
Po problematycznej rozmowie lub wizycie zapisz, co się wydarzyło: datę, godzinę, przedstawioną nazwę firmy, żądania i wypowiedziane słowa. Zachowaj korespondencję. Rzeczowy opis ułatwia ocenę sytuacji.
W zależności od problemu możesz skorzystać z następujących ścieżek:
- Firma i wierzyciel: zgłoszenie rozbieżności w saldzie, niezgodności z ustaleniami lub zachowania przedstawiciela.
- Miejski albo powiatowy rzecznik konsumentów: pomoc w indywidualnym sporze konsumenckim, ocenie dokumentów i przygotowaniu pisma. Informacje UOKiK o pomocy dla konsumentów.
- Rzecznik Finansowy: możliwość interwencji w sprawach podmiotów objętych jego właściwością, po wcześniejszym postępowaniu reklamacyjnym. Nie każda firma windykacyjna automatycznie podlega takiej ścieżce. Zasady postępowania interwencyjnego RF.
- UODO: sprawy dotyczące naruszenia ochrony danych osobowych. Informacje o złożeniu skargi do UODO.
Podejrzenie oszustwa internetowego możesz zgłosić CERT Polska. Jeśli przekazałeś dane dostępowe do bankowości lub wykonałeś podejrzaną płatność, skontaktuj się niezwłocznie z bankiem przez jego oficjalny kanał. W razie podejrzenia przestępstwa właściwe może być także zawiadomienie policji lub prokuratury.
Wysłanie zgłoszenia do firmy lub instytucji nie oznacza automatycznego umorzenia zadłużenia ani zatrzymania odrębnego postępowania. Pilnuj również korespondencji sądowej. Jeżeli otrzymałeś nakaz mimo dokonanej spłaty, sprawdź poradnik spłacona chwilówka a nakaz zapłaty.
FAQ — SMS o windykacji terenowej chwilówki
Czy windykator może przyjść bez wcześniejszego SMS-a?
Nie należy zakładać, że każda prywatna wizyta musi zostać poprzedzona SMS-em. Brak zapowiedzi nie daje jednak przedstawicielowi dodatkowych uprawnień. Nadal możesz sprawdzić jego tożsamość i odmówić wpuszczenia do mieszkania.
Czy muszę czekać w domu w godzinach podanych w wiadomości?
Sam SMS od prywatnej firmy windykacyjnej nie nakłada obowiązku pozostawania w domu. Jeśli ustaliłeś spotkanie i chcesz zmienić termin, skontaktuj się z firmą i potwierdź nowe ustalenia.
Czy po 30 dniach opóźnienia zawsze przyjeżdża windykator?
Nie. Nie istnieje jeden obowiązkowy harmonogram wizyt dla wszystkich chwilówek. Nie można przewidzieć przyjazdu wyłącznie na podstawie liczby dni zaległości.
Czy windykator musi mieć wyrok sądu, żeby zaproponować rozmowę?
Do podjęcia polubownego kontaktu nie jest potrzebne wcześniejsze uzyskanie wyroku. Prywatny przedstawiciel nie może jednak z tego powodu wykonywać czynności zastrzeżonych dla organów egzekucyjnych.
Czy muszę podpisać potwierdzenie wizyty?
Samo pojawienie się prywatnego windykatora nie zobowiązuje cię do podpisania przedstawionego formularza. Najpierw zapoznaj się z całą treścią, również z oświadczeniami umieszczonymi pod głównym tekstem.
Czy wiadomość „nie zgadzam się na wizytę” definitywnie ją odwołuje?
Nie daje takiej automatycznej gwarancji. Możesz poprosić o odstąpienie od wizyty i zaproponować kontakt zdalny. Warto uzyskać potwierdzenie tego, co firma przyjęła do realizacji.
Czy 100 zł wystarczy, żeby windykator nie przyjechał?
Nie ma uniwersalnej kwoty zapewniającej taki skutek. Jeśli firma proponuje konkretne rozwiązanie, sprawdź warunki oraz sposób rozliczenia pieniędzy. Sama wpłata nie zastępuje jasnych ustaleń.
Czy windykator może żądać pieniędzy od osoby, która otworzyła drzwi?
Otwarcie drzwi i wspólny adres nie tworzą odpowiedzialności za cudzy dług. Osobno trzeba ocenić sytuację osoby będącej stroną umowy, poręczycielem lub zobowiązanej z innej podstawy.
Co zrobić, jeśli w SMS-ie podano mój dawny adres?
Zweryfikuj nadawcę i sprawę, a następnie zgłoś nieaktualny adres przez bezpieczny kanał. Nie wysyłaj aktualnych danych nieznanej osobie tylko dlatego, że wpisała do SMS-a wcześniejszy adres zamieszkania.
Czy SMS wysłany już po spłacie oznacza próbę oszustwa?
Nie musi. Może wymagać wyjaśnienia rozliczenia lub identyfikacji innej sprawy. Zachowaj wiadomość i potwierdzenie zapłaty, a następnie sprawdź żądanie u zweryfikowanego wierzyciela lub podmiotu obsługującego należność.
Czy przekazanie wiadomości na 8080 zastępuje reklamację?
Nie. Numer służy do zgłaszania podejrzanych SMS-ów związanych z zagrożeniami cyberbezpieczeństwa. Reklamację dotyczącą rozliczenia lub zachowania firmy kieruje się odrębną drogą.
Czy brak wizyty oznacza, że sprawa została zamknięta?
Nie. Potwierdzenie zakończenia rozliczenia lub obsługi sprawy należy uzyskać od właściwego podmiotu. Niezrealizowana zapowiedź przyjazdu nie jest takim potwierdzeniem.
Jak uporządkować sprawę po otrzymaniu SMS-a?
Zachowaj wiadomość, potwierdź tożsamość nadawcy i sprawdź dokumenty dotyczące zobowiązania. Następnie ustal sposób kontaktu i ewentualne warunki spłaty. Jeśli dojdzie do wizyty, podejmuj decyzje po zapoznaniu się z informacjami.
Najbardziej pomocne są konkretne ustalenia: rozliczenie zadłużenia, potwierdzenie wpłaty, treść porozumienia i odpowiedź na pytanie, czy firma nadal planuje przyjazd. Dzięki nim łatwiej odróżnić rzeczywisty problem od nieporozumienia lub niezweryfikowanej wiadomości.
Jeśli chcesz omówić swoją sytuację, odwiedź forum kredytowe. Opisz etap sprawy, sens otrzymanego SMS-a i dotychczasowe ustalenia.
Nie publikuj numeru PESEL, danych dokumentu tożsamości, numerów umów i rachunków, adresu, danych pracodawcy ani niezanonimizowanych pism, raportów BIK czy wyciągów. Nie udostępniaj również publicznie nagrań lub danych osobowych rozmówców.
Informacja redakcyjna i metodologia
Stan informacji sprawdzono na 14 września 2026 r.
Artykuł ma charakter edukacyjny i dotyczy prywatnej windykacji terenowej związanej z chwilówkami. Powstał na podstawie przepisów udostępnionych w oficjalnym systemie ELI, materiałów CERT Polska, informacji instytucji pomagających konsumentom oraz publicznego opisu obsługi terenowej jednej z firm windykacyjnych. Odsyłacze do źródeł znajdują się przy odpowiednich zagadnieniach.
Informacje firmy wykorzystano wyłącznie do potwierdzenia opisanej przez nią praktyki. Nie stanowią podstawy do przewidywania działań innych przedsiębiorstw.
Przykłady są modelowe, a wzór wiadomości wymaga dostosowania do sytuacji. Nie analizowano dokumentów konkretnego czytelnika. Ocena roszczenia, przedawnienia, skutków oświadczeń i prawidłowości działań windykacyjnych może wymagać indywidualnej pomocy prawnej.