Wpłata kilku rat kredytu z góry nie zawsze oznacza, że przez następne miesiące nie trzeba już płacić. Pieniądze mogą czekać na kolejne terminy, zostać zaliczone na wcześniejszą spłatę kapitału albo zostać podzielone między najbliższą ratę i nadpłatę. Dlatego po większym przelewie sprawdź sposób rozliczenia oraz kwotę i termin następnej płatności.
Rata wynosi 600 zł. Wpłacasz 1800 zł i zakładasz, że masz spokój na trzy miesiące. Tymczasem w aplikacji nadal widzisz ratę przypadającą w przyszłym miesiącu. Czy bank zgubił pieniądze? Niekoniecznie. Mógł zmniejszyć zadłużenie, ale pozostawić obowiązek dalszego płacenia według zmienionego harmonogramu.
Możliwa jest również odwrotna sytuacja: chcesz ograniczyć odsetki, a większa kwota trafia na rachunek, z którego bank dopiero będzie pobierał przyszłe raty. Przelew został wykonany, lecz oczekiwany efekt nadpłaty jeszcze nie nastąpił.
Ten poradnik dotyczy przede wszystkim kredytów gotówkowych i zakupów finansowanych osobnym kredytem ratalnym. Kart kredytowych, limitów odnawialnych i hipotek nie należy rozliczać automatycznie według tych samych instrukcji.
Czy wpłata kilku rat z góry jest tym samym co nadpłata?
W codziennej rozmowie oba określenia bywają używane zamiennie. Przy rozliczeniu kredytu trzeba jednak ustalić, co dokładnie stało się z pieniędzmi.
Zasilenie rachunku oznacza, że pieniądze znajdują się na określonym koncie. Samo zwiększenie salda zwykłego rachunku osobistego nie jest jeszcze dowodem zmniejszenia zadłużenia.
Przekazanie środków na przyszłe raty może polegać na pozostawieniu pieniędzy do pobrania w kolejnych terminach. W takim wariancie harmonogram pozostaje bez zmian, a kapitał jest spłacany zgodnie z nim.
Częściowa wcześniejsza spłata, potocznie nadpłata, oznacza rozliczenie części zobowiązania przed terminem. Trzeba sprawdzić, jaka część wpłaty zmniejszyła kapitał i jak zmieniły się dalsze płatności.
Najbardziej użyteczne pytanie do banku brzmi więc: „Jak rozliczyliście moją wpłatę i ile mam zapłacić w najbliższym terminie?” Sama informacja, że przelew został zaksięgowany, nie odpowiada na oba te pytania.
Czy wszystkie banki tak samo rozliczają większą wpłatę?
Nie. Publiczne instrukcje banków pokazują różne rozwiązania. Poniższe przykłady sprawdzono 10 października 2026 r. Opisują zakres informacji z przywołanych stron, a nie każdą historyczną umowę danej instytucji.
| Bank | Co wynika z instrukcji? | Co sprawdzić przy swojej wpłacie? |
|---|---|---|
| Credit Agricole | Bank rozróżnia środki wpłacane na przyszłe raty i nadpłatę. Wskazuje inny rachunek do wcześniejszej spłaty niż do bieżących rat. | Czy wybrany rachunek odpowiada celowi przelewu. |
| Alior Bank | Ogólne FAQ opisuje wcześniejszą spłatę zgodnie z zasadami umowy oraz możliwość wyboru innego rozliczenia, w tym zaliczenia środków według harmonogramu. | Rodzaj produktu, zasady swojej umowy i ewentualną dyspozycję dotyczącą podziału wpłaty. |
| BNP Paribas | W opisie kredytu gotówkowego bank wskazuje rachunek do spłaty oraz rachunek do przedterminowej spłaty. Aplikacja rozróżnia spłatę raty, nadpłatę i całkowitą spłatę. | Czy wybrano właściwą operację i przypisane do niej dane płatności. |
Źródła: Credit Agricole, Alior Bank, BNP Paribas.
Znaczenie ma także rodzaj kredytu w tym samym banku. W osobnej instrukcji dotyczącej kredytu ratalnego Alior opisuje zabezpieczenie kwoty najbliższej raty i przeznaczenie pozostałej części na wcześniejsze zmniejszenie kapitału oraz skrócenie spłaty. Nie należy bez sprawdzenia przenosić tej procedury na każdy kredyt gotówkowy. Instrukcja Alior Banku dla kredytu ratalnego.
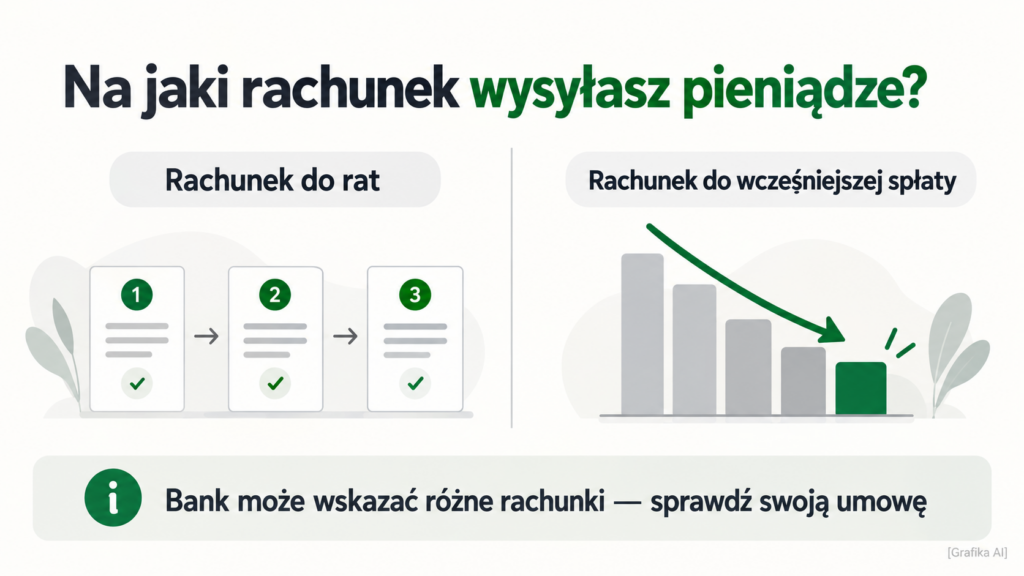
Jak można rozliczyć 1800 zł przy racie 600 zł?
Rozważmy trzy warianty poglądowe. Zakładamy brak zaległości i dodatkowych należności, a przyszłe raty przed zmianą wynoszą po 600 zł. To opis możliwych mechanizmów, nie obietnica udostępnienia wszystkich opcji w każdym banku.
Co się stanie, jeśli pieniądze zostaną przeznaczone na trzy kolejne raty?
W wariancie rozliczenia według dotychczasowego harmonogramu przekazujesz 1800 zł na przyszłe płatności. Przy każdym z trzech najbliższych terminów bank wykorzystuje po 600 zł.
| Moment | Rozliczana rata | Środki pozostające na kolejne raty |
|---|---|---|
| Po przekazaniu pieniędzy, przed pierwszym terminem | — | 1800 zł |
| Pierwszy termin płatności | 600 zł | 1200 zł |
| Drugi termin płatności | 600 zł | 600 zł |
| Trzeci termin płatności | 600 zł | 0 zł |
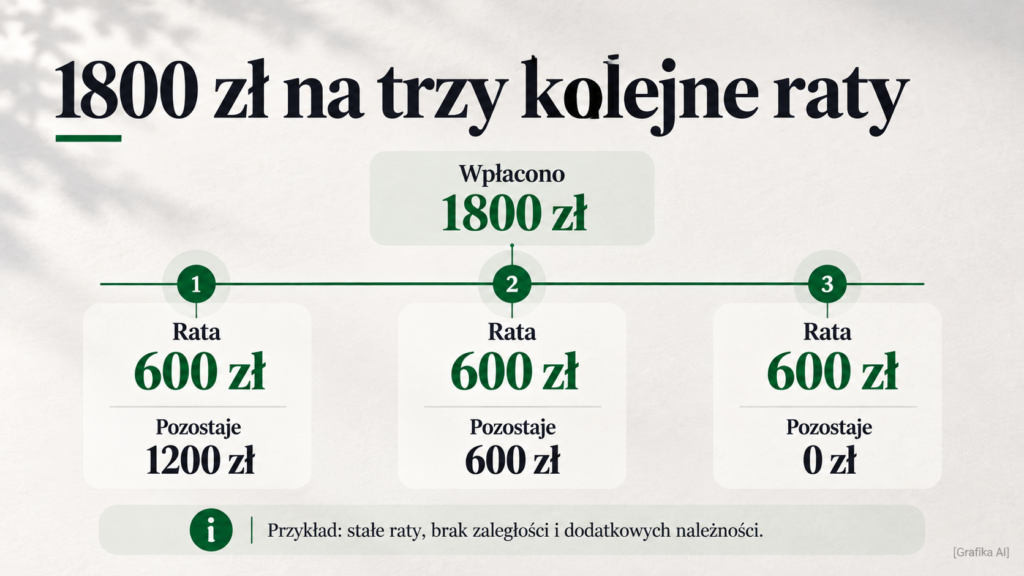
Warunkiem poprawności przykładu jest niezmieniona kwota rat i brak innych rozliczeń pomniejszających pulę. Jeżeli rata wzrośnie, samo przemnożenie starej kwoty przez trzy może już nie wystarczyć.
Co się stanie, jeśli całe 1800 zł zostanie rozliczone jako nadpłata?
Jeżeli bank zaliczy całość na wcześniejszą spłatę kapitału, zadłużenie zmniejszy się o 1800 zł. Najbliższa rata może jednak nadal przypadać w dotychczasowym terminie.
Dalszy harmonogram może przewidywać niższe raty albo wcześniejsze zakończenie spłaty. Nie wyliczaj samodzielnie liczby „miesięcy wolnych od płacenia” przez podzielenie nadpłaty przez starą ratę.
Założenie, że całość zmniejsza kapitał, trzeba potwierdzić w rozliczeniu. Gdy z wpłaty rozliczono także należne odsetki lub inne kwoty, faktyczne zmniejszenie kapitału będzie inne.
Co się stanie, jeśli 600 zł pokryje najbliższą ratę, a 1200 zł nadpłatę?
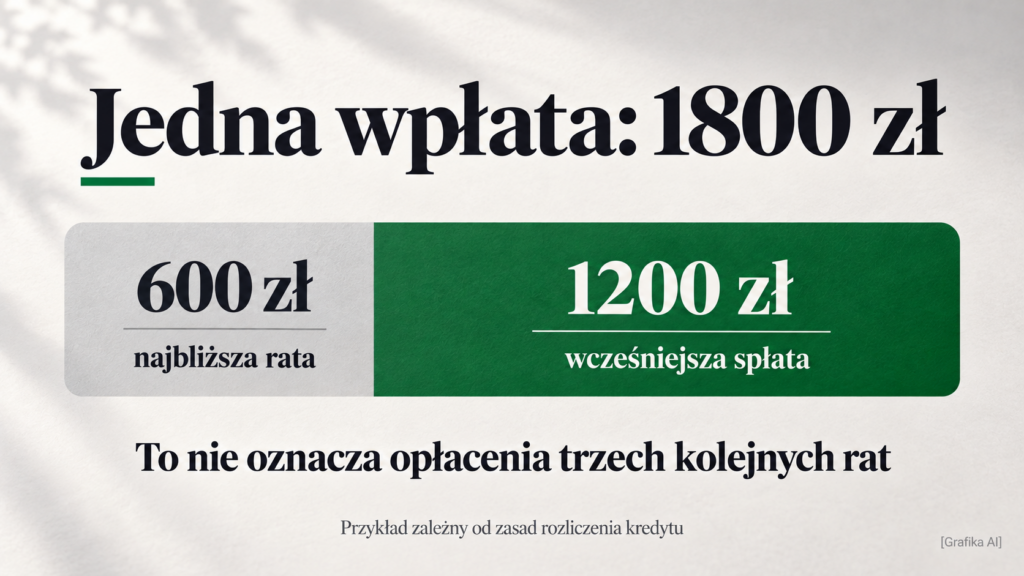
Możliwe jest również rozdzielenie pieniędzy: 600 zł na najbliższą ratę i 1200 zł na wcześniejszą spłatę. Taki podział musi odpowiadać zasadom obsługi kredytu lub prawidłowo złożonej dyspozycji.
Nie oznacza on opłacenia trzech przyszłych rat. Pierwsza płatność została zabezpieczona, a nadwyżka zmieniła dalsze rozliczenie kredytu.
Pamiętaj też, że rata 600 zł nie musi zawierać 600 zł kapitału. Przy oprocentowanym kredycie obejmuje zwykle również odsetki. Dlatego spłaty kapitału nie oblicza się automatycznie jako sumy wszystkich wpłaconych rat.
Dlaczego po nadpłacie nadal trzeba zapłacić następną ratę?
Nadpłata zmienia zadłużenie, ale sama w sobie nie jest uzgodnieniem przerwy w spłacie. Jeśli wybrano skrócenie okresu, następna rata może pozostać podobna, a z harmonogramu znikną płatności na jego końcu.
Sprawdź zatem osobno: czy najbliższa rata została opłacona lub zabezpieczona oraz jaki harmonogram obowiązuje po rozliczeniu nadwyżki. Nie przeznaczaj pieniędzy potrzebnych na nadal wymaganą ratę na inną płatność tylko dlatego, że wykonałeś wcześniej większy przelew.
Jeśli korzystasz ze zlecenia stałego, zweryfikuj jego ustawienia. Nie zakładaj, że zmiana kredytu automatycznie zmieni każde samodzielnie utworzone zlecenie przelewu. Pomocny będzie poradnik o tym, co zrobić, gdy zlecenie stałe nie wykonało się przez brak środków. Zlecenie stałe i bankowe automatyczne pobieranie raty mogą działać inaczej.
Kiedy większa wpłata rzeczywiście zmniejsza odsetki?
Dla odsetek znaczenie ma kwota kapitału pozostająca do spłaty oraz okres korzystania z niej. Wpływ środków na konto przeznaczone do przyszłych płatności nie musi dawać tego samego efektu co wcześniejsze zmniejszenie kapitału.
Pokażmy sam mechanizm na uproszczonym przykładzie. Kapitał wynosi 20 000 zł, a dodatkowe 1800 zł zostaje w całości zaliczone na jego zmniejszenie. Po operacji pozostaje 18 200 zł. Przyjmujemy przykładowe oprocentowanie nominalne 12% rocznie, podstawę 365 dni i okres 30 dni bez innych zmian kapitału.
| Wariant obliczenia | Odsetki za przyjęte 30 dni |
|---|---|
| 20 000 zł × 12% × 30 ÷ 365 | 197,26 zł |
| 18 200 zł × 12% × 30 ÷ 365 | 179,51 zł |
| Różnica wynikająca ze zmniejszenia kapitału | 17,75 zł |
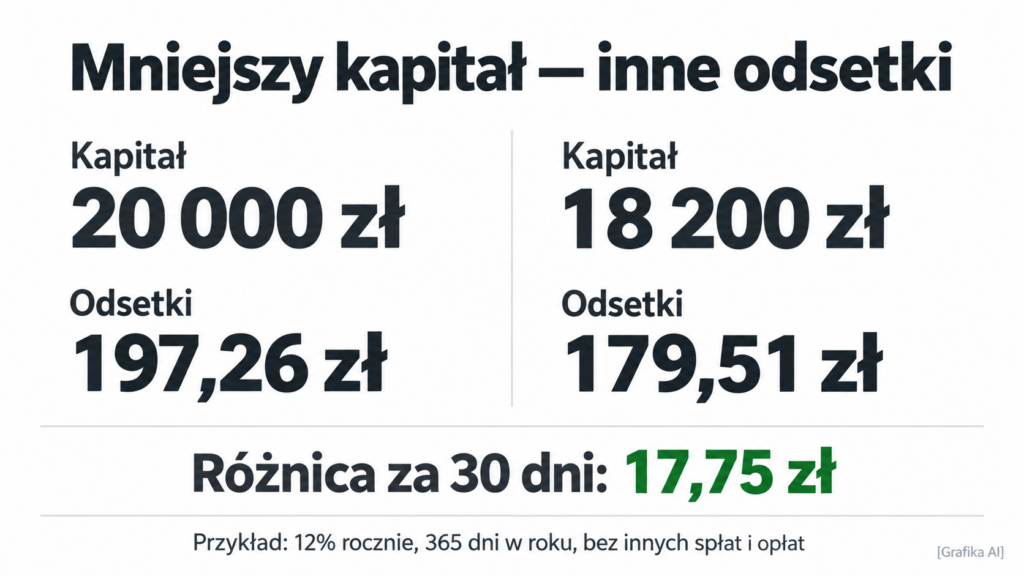
Model pokazuje tylko odsetki w jednakowym okresie, bez innych spłat i opłat. Nie jest harmonogramem banku ani prognozą całkowitej oszczędności. Rzeczywiste rozliczenie zależy również od dat, metody naliczania i zaokrągleń.
Nie podstawiaj do tego wzoru RRSO. Służy ono innemu porównaniu niż proste naliczenie odsetek od aktualnego kapitału.
Do sprawdzenia dłuższego scenariusza możesz wykorzystać kalkulator nadpłaty kredytu. Wynik symulacji porównaj z harmonogramem banku.
Czy trzeba uzyskać zgodę banku na wcześniejszą spłatę?
Przy kredycie objętym ustawą o kredycie konsumenckim art. 48 pozwala spłacić wcześniej całość lub część zobowiązania. Bank nie może uzależnić tego prawa od uprzedniego poinformowania go przez konsumenta.
Sprawdzenie rachunku, wybranie operacji i ustalenie sposobu zmiany harmonogramu służą prawidłowemu rozliczeniu. Nie powinny być przedstawiane jako uznaniowa zgoda banku na skorzystanie z ustawowego prawa.
Sam tytuł przelewu „nadpłata” nie daje pewności, że wybrano właściwą ścieżkę. Gdy sposób rozliczenia budzi wątpliwości, poproś bank o wyjaśnienie podstawy umownej i uwzględnienie rzeczywistej treści swojej dyspozycji. Ustawa o kredycie konsumenckim, art. 48.
Czy nadpłata oznacza zwrot części prowizji?
Art. 49 przewiduje obniżenie kosztów przy wcześniejszej spłacie, z odpowiednim zastosowaniem również do spłaty częściowej. Rozliczenie kosztów należy odróżnić od samego zmniejszenia kapitału i przyszłych odsetek.
Poproś o pokazanie, które opłaty uwzględniono i w jaki sposób. Nie zakładaj, że spłata 10% kapitału zawsze oznacza zwrot dokładnie 10% każdej pobranej opłaty.
Szerszy zakres omawiamy w poradniku o zwrocie kosztów po wcześniejszej spłacie kredytu lub pożyczki. Przy planowanym całkowitym zamknięciu zobowiązania pomocny może być kalkulator wcześniejszej spłaty. Nie służy on do ustalania, jak bank przypisał konkretną częściową wpłatę.
Sprawdź też ewentualną prowizję za wcześniejszą spłatę. Dla kredytu konsumenckiego możliwość jej pobrania i wysokość ograniczają art. 50–51; sam zapis w taryfie nie wystarcza do pominięcia ustawowych warunków.
Czy przy ratach 0% również trzeba sprawdzać sposób rozliczenia?
Tak. Brak odsetek nie mówi jeszcze, czy większa wpłata pokryje kolejne terminy, czy zmieni pozostałą liczbę rat.
Jeśli finansowanie jest rzeczywiście całkowicie bezkosztowe, wcześniejsza spłata nie przyniesie oszczędności na odsetkach i opłatach, których w tej umowie nie ma. Nadal może służyć uporządkowaniu płatności, ale trzeba ustalić jej efekt.
W przepisach obowiązujących na dzień sprawdzenia artykułu art. 4 ust. 1 pkt 1 wyłącza z ustawy o kredycie konsumenckim umowy bez oprocentowania i innych kosztów związanych z udzieleniem lub spłatą. Dlatego zasad ustawowych nie przenosi się automatycznie na każdą reklamę „rat 0%”. Liczą się rzeczywiste warunki umowy.
Osobnego rozliczenia wymaga sytuacja, w której dodatkowe pieniądze pochodzą ze zwrotu towaru. Opisujemy ją w artykule o zwrocie jednego produktu z zakupów na raty.
Co sprawdzić, jeśli masz zaległość albo pieniądze nie zmniejszyły salda?
Przykład trzech rat po 600 zł zakładał brak zaległości. Jeżeli wcześniej nie zapłaciłeś raty lub naliczono należne odsetki, większa wpłata może rozliczać również te pozycje.
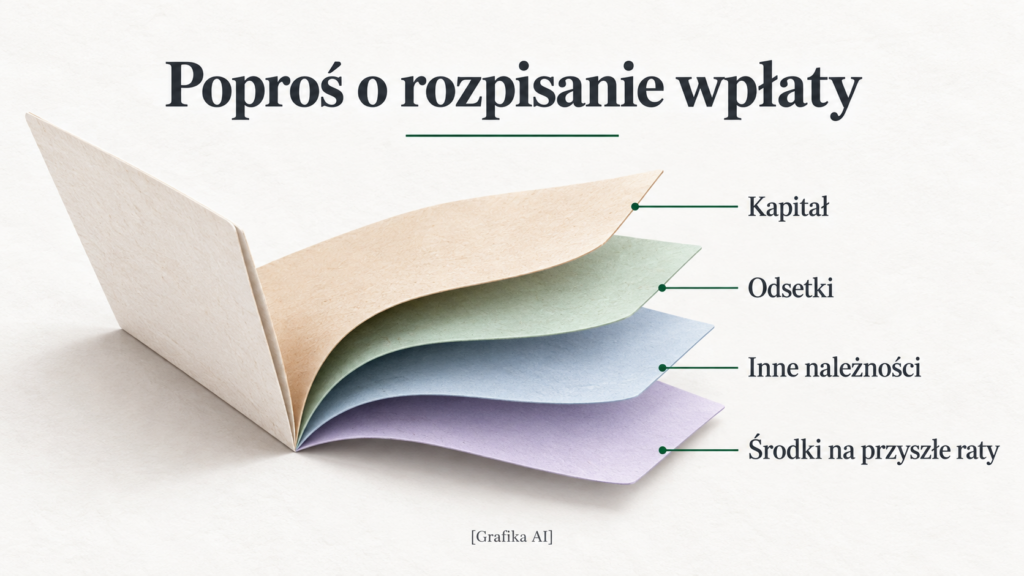
Nie wyliczaj więc automatycznie nadpłaty jako różnicy między przelewem a jedną bieżącą ratą. Poproś o podział kwoty na kapitał, odsetki, inne należności oraz środki pozostające do wykorzystania. Jeżeli kwestionujesz któryś koszt, zażądaj jego podstawy.
Dla pożyczek z wymagalną już całą należnością sytuacja jest inna niż przy regularnie obsługiwanym kredycie ratalnym. Wyjaśnia to poradnik o częściowej spłacie chwilówki po terminie.
Gdy wpłaty w ogóle nie widać, zacznij od jej statusu, rachunku odbiorcy i przypisania do właściwej umowy. Nie ponawiaj całej operacji wyłącznie na podstawie niezmienionego ekranu. Podobny problem opisujemy w tekście o niezaksięgowanej spłacie chwilówki.
Czy opóźnienie przelewu i późniejsza aktualizacja aplikacji oznaczają to samo?
Nie. Czas dotarcia pieniędzy do odbiorcy i sposób ich rozliczenia przy kredycie to odrębne zagadnienia.
Przy przelewie międzybankowym kalkulator księgowania przelewów pomoże orientacyjnie ocenić czas dostarczenia środków. Nie potwierdzi wykonania nadpłaty ani zmiany harmonogramu.
Jeśli problem dotyczy hipoteki, skorzystaj z osobnego poradnika o nadpłacie kredytu hipotecznego w weekend. Dat i procedur właściwych dla hipoteki nie należy automatycznie stosować do kredytu gotówkowego.
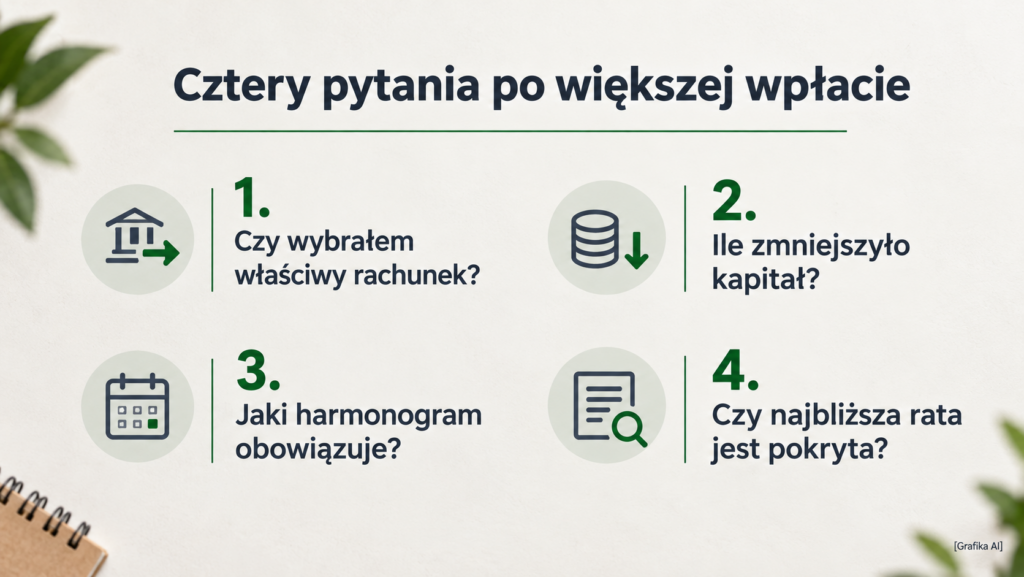
Jak sprawdzić rozliczenie większej wpłaty krok po kroku?
Najpierw ustal cel. Chcesz zapewnić środki na kolejne raty, obniżyć kapitał czy połączyć oba działania? To różne oczekiwania, które warto jasno nazwać.
Następnie sprawdź operację. Porównaj numer rachunku, rodzaj wybranej płatności, kwotę i datę z instrukcją dotyczącą Twojej umowy. Zachowaj potwierdzenie.
Po rozliczeniu sprawdź efekt. Ustal kwotę zmniejszenia kapitału, środki pozostawione na przyszłe płatności i pozostałe rozliczone należności. Zmniejszenie salda konta osobistego nie zastępuje tych informacji.
Na końcu sprawdź następną ratę. Potrzebujesz konkretnej daty, kwoty i informacji, czy jest już pokryta. Dopiero na tej podstawie dostosuj kolejne płatności.
Co napisać do banku, gdy nie wiadomo, jak rozliczono wpłatę?
Poniższą wiadomość możesz wykorzystać po uzupełnieniu danych. Jeśli znasz już konkretną nieprawidłowość, opisz ją i zaznacz, że składasz reklamację.
Dzień dobry,
w dniu [data] wpłaciłem/wpłaciłam [kwota] zł na rachunek wskazany do obsługi umowy kredytu [numer umowy]. Moim celem było [pokrycie przyszłych rat / częściowa wcześniejsza spłata / pokrycie najbliższej raty i nadpłata pozostałej kwoty].
Proszę o przedstawienie sposobu rozliczenia tej wpłaty: kwoty zaliczonej na kapitał, odsetki i inne należności oraz środków pozostawionych na przyszłe raty. Proszę również o wskazanie daty wcześniejszej spłaty, jeśli została wykonana.
Proszę o potwierdzenie kwoty i terminu najbliższej raty oraz informacji, czy jest już pokryta. Jeśli harmonogram uległ zmianie, proszę o jego udostępnienie.
Wątpliwość dotyczy [krótki opis rozbieżności]. Jeżeli wpłatę rozliczono niezgodnie z prawidłowo złożoną dyspozycją, umową lub przepisami, wnoszę o korektę oraz odpowiednie przeliczenie należności. Proszę o wyjaśnienie podstawy przyjętego rozliczenia.
W załączeniu przekazuję potwierdzenie wpłaty i dostępne potwierdzenie dyspozycji.
Wyślij wiadomość oficjalnym kanałem banku i zachowaj potwierdzenie zgłoszenia. Przy reklamacji rozliczenia kredytu termin odpowiedzi wynosi co do zasady 30 dni, a w szczególnie skomplikowanym przypadku może zostać wydłużony do 60 dni z wymaganym wyjaśnieniem.
Jeżeli problem dotyczy wykonania usługi płatniczej, mogą obowiązywać inne terminy: 15 dni roboczych, wyjątkowo 35. Zakres reklamacji ma więc znaczenie. Zasady wyjaśnia Rzecznik Finansowy.
Samo wysłanie reklamacji nie jest uzgodnieniem przerwy w spłacie. Gdy termin raty jest blisko, wyjaśnij również bieżącą płatność. Po wyczerpaniu postępowania reklamacyjnego możesz rozważyć wniosek o pomoc Rzecznika Finansowego.
O co najczęściej pytają osoby wpłacające kilka rat z góry?
Czy mogę zapłacić dwie raty kredytu naraz?
Możesz przekazać większą kwotę, ale najpierw sprawdź jej rozliczenie. Nie musi ona zostać przypisana do dwóch kolejnych miesięcy. Bank może potraktować nadwyżkę jako wcześniejszą spłatę.
Czy po nadpłacie mogę pominąć następną ratę?
Tylko jeśli z potwierdzonego rozliczenia wynika, że dana płatność jest już pokryta albo nie jest wymagana. Sam przelew większy od raty tego nie przesądza.
Czy wystarczy wpisać „rata za listopad i grudzień”?
Opis pomaga wyjaśnić zamiar, ale nie gwarantuje wybranego sposobu obsługi. Sprawdź rachunek, zasady umowy i możliwość złożenia odpowiedniej dyspozycji.
Dlaczego rata się nie zmieniła, chociaż wpłaciłem więcej?
Możliwe, że skrócono okres spłaty, pieniądze czekają na przyszłe terminy albo rozliczenie nie jest jeszcze widoczne. Porównaj aktualny kapitał, datę końca kredytu i szczegóły wpłaty.
Co warto ustalić przed następnym przelewem?
Po większej wpłacie powinieneś znać trzy informacje: ile pieniędzy zmniejszyło kapitał, ile pozostało na przyszłe raty i co trzeba zapłacić w najbliższym terminie. To pozwala odróżnić nadpłatę od zabezpieczenia kolejnych miesięcy.
Jeśli chcesz opisać swoją sytuację na forum kredytowym, podaj rodzaj kredytu, kwotę raty, wysokość wpłaty oraz odpowiedź banku. Usuń dane osobowe, numery umów i rachunków. Samo zdanie „wpłaciłem trzy raty” nie wystarczy do ustalenia, jak została obsłużona operacja.
Na jakich źródłach oparto poradnik?
Stan informacji sprawdzono 10 października 2026 r. Podstawę stanowią oficjalne instrukcje Credit Agricole, Alior Banku i BNP Paribas, ustawa o kredycie konsumenckim oraz materiały Rzecznika Finansowego. Bezpośrednie odnośniki znajdują się przy odpowiednich fragmentach.
Zasady redukcji kosztów można również sprawdzić w materiałach UOKiK o wcześniejszej spłacie. Bankowe instrukcje służą pokazaniu różnic między produktami; nie zastępują analizy konkretnej umowy.
Przykłady 1800 zł przy racie 600 zł oraz obliczenie odsetek są modelami edukacyjnymi. Nie odtwarzają indywidualnego harmonogramu ani oferty bankowej. Materiał ma charakter informacyjny; ocenę spornego rozliczenia należy oprzeć na umowie, potwierdzeniach i odpowiedzi kredytodawcy.