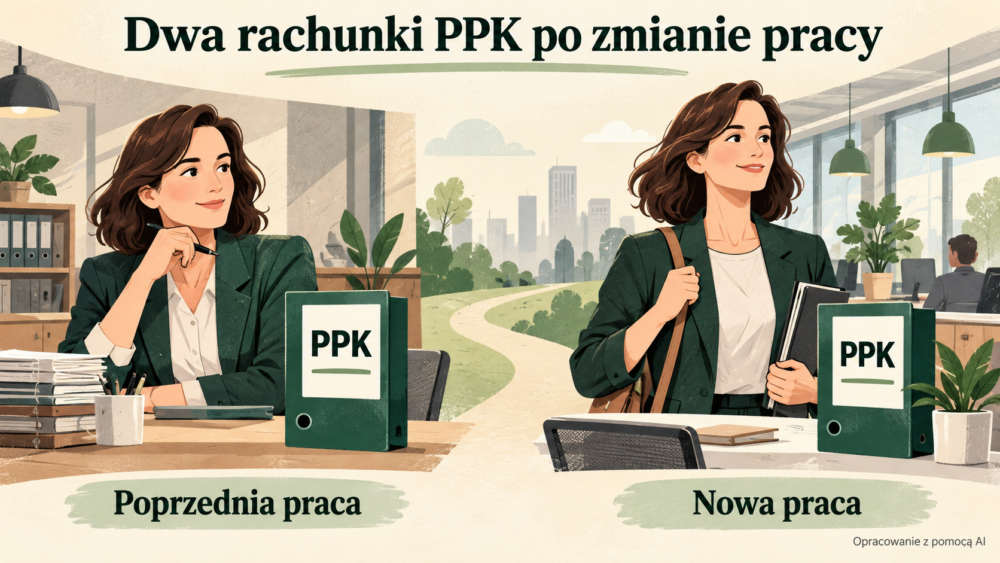
Nie musisz łączyć rachunków PPK po zmianie pracy. Możesz pozostawić wcześniejsze oszczędności na dotychczasowym rachunku i gromadzić nowe na kolejnym. Jeśli chcesz przenieść pieniądze, służy do tego wypłata transferowa między rachunkami PPK. Można ją przeprowadzić za pośrednictwem nowego pracodawcy albo samodzielnie, kontaktując się z instytucją finansową.
Po zalogowaniu widzisz dwa rachunki: jeden związany z poprzednią firmą, drugi z obecnym zatrudnieniem. Na pierwszym znajduje się większa kwota, na drugim pojawiają się bieżące wpłaty. To nie musi oznaczać błędu ani podwójnego potrącania pieniędzy z wynagrodzenia.
Trzeba jednak rozdzielić trzy sprawy: pozostawienie oszczędności na kilku rachunkach, przeniesienie ich między rachunkami PPK oraz wycofanie pieniędzy na zwykłe konto bankowe. Każda z tych decyzji ma inne znaczenie.
Stan informacji: 6 października 2026 r.
Czy dwa konta PPK po zmianie pracy są prawidłowe?
Tak. Przepisy pozwalają uczestnikowi mieć jednocześnie więcej niż jedną umowę o prowadzenie PPK. Samo posiadanie kilku rachunków nie wymaga ich zamknięcia ani połączenia.
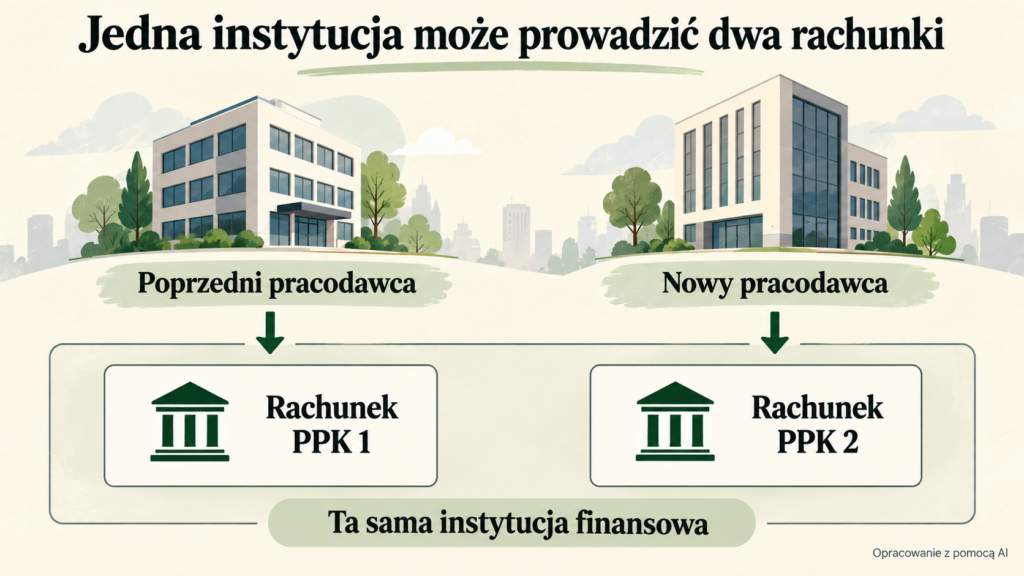
Jeżeli zostajesz uczestnikiem PPK u nowego pracodawcy, zawierana jest dla Ciebie kolejna umowa o prowadzenie PPK. Powstaje rachunek związany z nowym zatrudnieniem. Dzieje się tak również wtedy, gdy obie firmy korzystają z usług tej samej instytucji finansowej.
Dlatego jeden login do serwisu nie zawsze oznacza jeden rachunek. Po zalogowaniu możesz mieć dostęp do kilku rachunków powiązanych z różnymi pracodawcami.
Co dzieje się z pieniędzmi z poprzedniej pracy?
Oszczędności nie przepadają po rozwiązaniu umowy o pracę. Jeśli pozostawisz je na dotychczasowym rachunku, nadal są inwestowane zgodnie z zasadami właściwego funduszu.
Brak kolejnych comiesięcznych wpłat nie oznacza więc, że wartość starego rachunku przestaje się zmieniać. Może rosnąć albo spadać wraz z wyceną inwestycji.
Przykładowo możesz mieć 18 000 zł na rachunku związanym z poprzednią firmą i 7 000 zł na rachunku utworzonym przez nowego pracodawcę. Są to Twoje oszczędności zgromadzone w dwóch miejscach. Ich łączna wartość w tym przykładzie wynosi 25 000 zł.
Nie ma potrzeby przenoszenia pieniędzy tylko dlatego, że aplikacja pokazuje dwie pozycje. Najpierw sprawdź, czego dotyczą i czy taki układ odpowiada Twoim potrzebom.
Gdzie sprawdzić wszystkie rachunki PPK?
Punktem wyjścia może być oficjalny serwis MojePPK. Umożliwia on sprawdzenie informacji o rachunkach prowadzonych w różnych instytucjach oraz o zgromadzonych oszczędnościach.
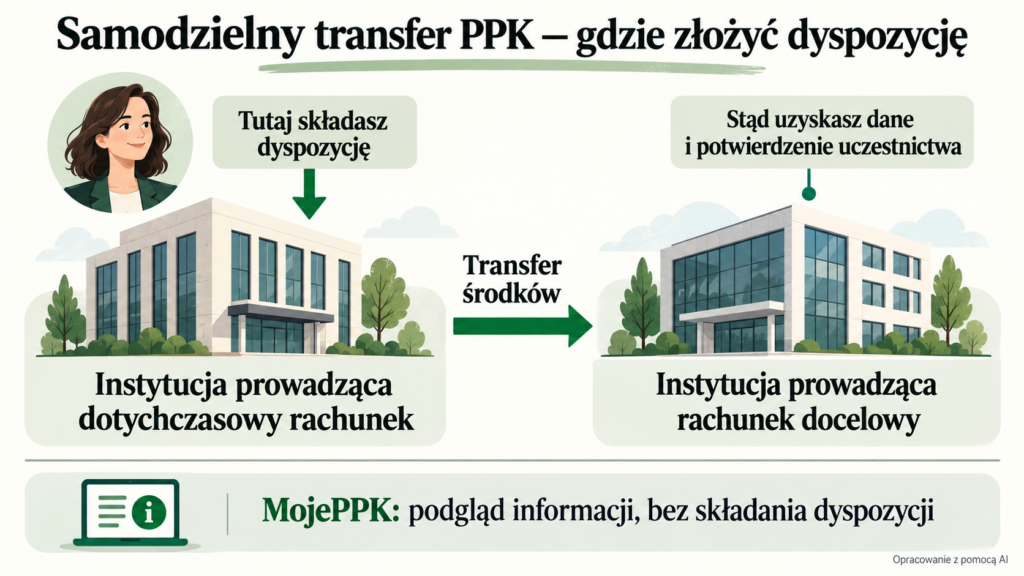
Serwis ma jednak charakter informacyjny. Nie zlecisz w nim transferu pieniędzy. Dyspozycje dotyczące oszczędności składa się we właściwej instytucji finansowej.
Dane w zbiorczym podglądzie nie są również aktualizowane w czasie rzeczywistym. Jeżeli chcesz potwierdzić najnowszą operację, sprawdź historię bezpośrednio u podmiotu prowadzącego rachunek.
Przed podjęciem decyzji przygotuj krótkie zestawienie:
| Co sprawdzić? | Do czego przyda się ta informacja? |
|---|---|
| Instytucja prowadząca każdy rachunek | Pozwala ustalić, gdzie zapytać o oszczędności i transfer |
| Pracodawca powiązany z rachunkiem | Pomaga odróżnić wcześniejsze zatrudnienie od obecnego |
| Identyfikator rachunku lub umowy | Ułatwia wskazanie właściwego rachunku w dyspozycji |
| Aktualna wartość i historia operacji | Pozwala porównać stan przed przeniesieniem i po nim |
| Fundusz, w którym znajdują się środki | Jest potrzebny do porównania sposobu inwestowania i kosztów |
Nie ograniczaj sprawdzania do największej kwoty widocznej po zalogowaniu. Bieżące wpłaty od nowego pracodawcy mogą trafiać na rachunek z mniejszym saldem, który łatwo przeoczyć.
Jeśli problem polega na tym, że na pasku wynagrodzenia jest potrącenie, a na rachunku nadal brakuje operacji, przeczytaj poradnik: PPK potrącone z wypłaty, ale niewidoczne na rachunku – kiedy powinny pojawić się pieniądze?.
Jak wygląda transfer PPK przez nowego pracodawcę?
Przy zmianie pracy ustawa przewiduje procedurę, w której formalności dotyczące transferu podejmuje nowy pracodawca.
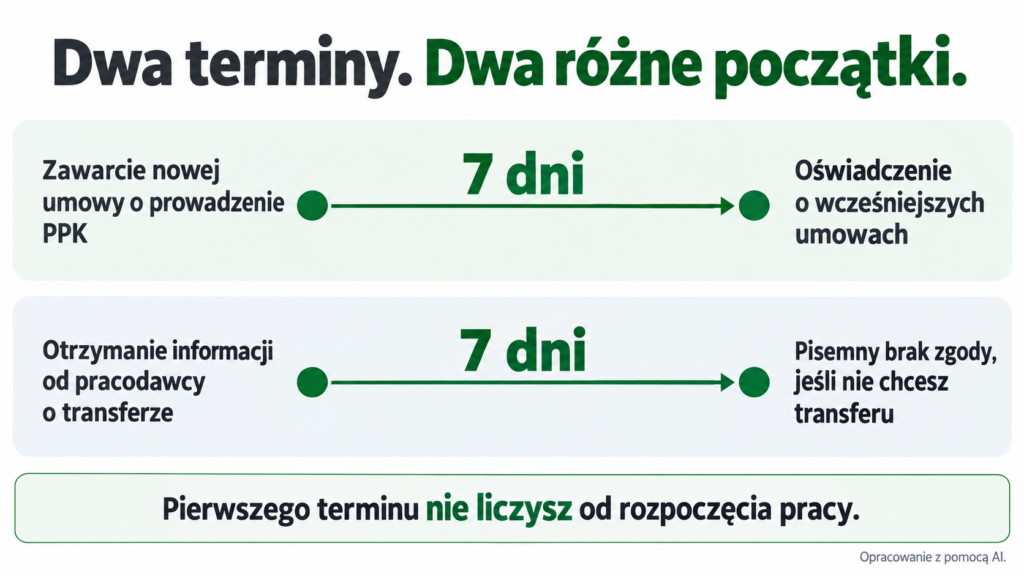
Najważniejsze są dwa odrębne terminy siedmiodniowe. Pierwszy dotyczy poinformowania pracodawcy o wcześniejszych umowach. Drugi — ewentualnego sprzeciwu wobec planowanego transferu.
| Etap | Co się dzieje? | Termin |
|---|---|---|
| Oświadczenie o wcześniejszych umowach | Przekazujesz nowemu pracodawcy informację o zawartych dla Ciebie umowach o prowadzenie PPK, ze wskazaniem instytucji | 7 dni od zawarcia dla Ciebie nowej umowy o prowadzenie PPK |
| Informacja od pracodawcy | Pracodawca informuje o obowiązku złożenia w Twoim imieniu wniosku o transfer wcześniejszych środków | Niezwłocznie po otrzymaniu oświadczenia |
| Ewentualny brak zgody | Jeżeli chcesz pozostawić środki na dotychczasowych rachunkach, przekazujesz pracodawcy pisemny sprzeciw | 7 dni od otrzymania informacji od pracodawcy |
Pierwszego terminu nie liczysz od podpisania umowy o pracę ani od pierwszej pensji. Punktem odniesienia jest zawarcie umowy o prowadzenie PPK.
Jeśli po uruchomieniu tej procedury nie przekażesz sprzeciwu w wymaganym terminie, pracodawca składa wniosek o transfer za pośrednictwem instytucji obsługującej PPK w nowej firmie.
Jak poinformować pracodawcę, że nie chcesz transferu?
Zwróć uwagę na nazwę dokumentu. Brak zgody na transfer nie jest rezygnacją z wpłat do PPK. Możesz nadal oszczędzać w nowym miejscu pracy, a jednocześnie pozostawić wcześniejsze środki na poprzednim rachunku.
Najwygodniej skorzystać z formularza udostępnionego przez kadry. Jeśli przygotowujesz własne oświadczenie, jego sens powinien być jednoznaczny:
W związku z otrzymaną w dniu [data] informacją o planowanym przeniesieniu moich oszczędności PPK nie wyrażam zgody na złożenie przez pracodawcę w moim imieniu wniosku o wypłatę transferową w ramach procedury związanej z zawarciem nowej umowy o prowadzenie PPK.
Oświadczenie dotyczy transferu dotychczasowych oszczędności.
[Imię i nazwisko, data, podpis]
Dopilnuj wymaganej formy pisemnej i zachowaj potwierdzenie doręczenia. PFR Portal PPK udostępnia również wzór oświadczenia o braku zgody na transfer.
Co, jeśli termin na oświadczenie już minął?
Spóźnione oświadczenie nie uruchamia skutecznie tej procedury przez pracodawcę. Nie oznacza to jednak utraty możliwości przeniesienia oszczędności.
Nadal możesz złożyć dyspozycję samodzielnie w instytucji finansowej. Nie musisz czekać na kolejną zmianę pracy.
Jak samodzielnie przenieść pieniądze między rachunkami PPK?
Samodzielny transfer jest możliwy także wtedy, gdy od zmiany pracy minęło wiele miesięcy. Możesz go przeprowadzić również po zakończeniu zatrudnienia — samo pozostawanie w stosunku pracy nie jest warunkiem przeniesienia środków między własnymi rachunkami PPK.
Praktyczna kolejność wygląda następująco:
- Wybierz rachunek docelowy. Ustal, na który z Twoich rachunków PPK mają trafić oszczędności.
- Uzyskaj dane i wymagane potwierdzenie uczestnictwa. Instytucja przyjmująca środki wskaże dokument lub informacje potrzebne do transferu.
- Skontaktuj się z instytucją prowadzącą rachunek, z którego przenosisz pieniądze. To tam składasz dyspozycję zgodnie z dostępną procedurą.
- Zachowaj potwierdzenie i sprawdź rozliczenie. Porównaj historię operacji po obu stronach.
Instytucje mogą udostępniać różne kanały obsługi. Możliwość wykonania operacji przez internet, wymagane dokumenty i sposób autoryzacji sprawdzisz w zasadach prowadzenia konkretnego PPK.
W kontakcie z obsługą używaj określenia „wypłata transferowa na mój inny rachunek PPK”. Przed zatwierdzeniem dyspozycji sprawdź, czy dokument dotyczy właśnie tej operacji.
Możesz zacząć od takiego pytania:
Chcę przenieść całość środków z mojego rachunku PPK prowadzonego przez Państwa na mój rachunek PPK w [nazwa instytucji]. Proszę o wskazanie właściwej procedury wypłaty transferowej, wymaganych dokumentów oraz sposobu uzyskania potwierdzenia realizacji. Proszę również o informację, jakie dane rachunku docelowego należy podać.
To zapytanie o procedurę. Samo wysłanie wiadomości nie musi oznaczać złożenia skutecznej dyspozycji.
Czy można przenieść tylko część oszczędności?
Przy transferze między własnymi rachunkami PPK przenosi się całość środków z rachunku objętego dyspozycją. Nie można wskazać, że z jednego rachunku ma zostać przeniesiona tylko wybrana kwota.
Jeżeli masz kilka rachunków, możesz natomiast samodzielnie zdecydować o przeniesieniu środków z konkretnego rachunku. To nie oznacza automatycznego przenoszenia pieniędzy ze wszystkich pozostałych.
Ile trwa transfer PPK?
Zasadniczy termin wynosi nie więcej niż 14 dni od złożenia dyspozycji wypłaty transferowej. Nie należy go utożsamiać z całym czasem od pierwszego pytania wysłanego do kadr lub obsługi.
Znaczenie ma skuteczne złożenie dyspozycji i przekazanie wymaganych informacji. Przepisy przewidują również szczególne sytuacje wpływające na termin, m.in. związane z zawieszeniem odkupywania jednostek funduszu.
Jeśli przenosiny się przedłużają, poproś o datę przyjęcia dyspozycji, informację o jej statusie oraz wskazanie ewentualnych braków. Taka odpowiedź jest bardziej przydatna niż ogólne zapewnienie, że „sprawa jest w realizacji”.
Czy połączenie rachunków PPK oznacza podatek lub potrącenia?
Prawidłowa wypłata transferowa między własnymi rachunkami PPK nie oznacza wypłacenia pieniędzy poza program. Z samego powodu takiego transferu nie płacisz podatku od zysków kapitałowych.
Nie stosuje się też pomniejszeń właściwych dla zwykłego zwrotu przed ukończeniem 60 lat. Różnicę pokazuje poniższe zestawienie:
| Kwestia | Transfer na własny inny rachunek PPK | Zwykły zwrot przed ukończeniem 60 lat |
|---|---|---|
| Miejsce przekazania oszczędności | Inny rachunek PPK | Wskazany rachunek bankowy, po rozliczeniu pomniejszeń |
| Środki pochodzące z dopłat państwa | Pozostają w PPK w ramach transferu | Wracają do Funduszu Pracy |
| Środki pochodzące z wpłat pracodawcy | Są objęte transferem | 30% tej części trafia do ZUS |
| Podatek od zysków kapitałowych | Brak podatku z samego tytułu transferu | Instytucja rozlicza należny podatek od dochodu |
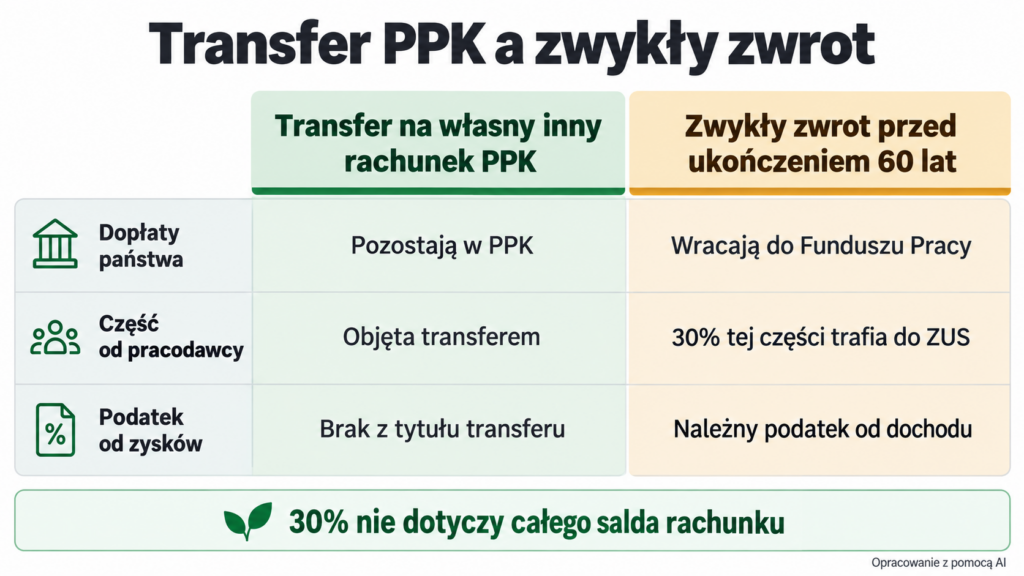
Przy zwrocie wskazane 30% nie dotyczy całego salda rachunku, lecz środków pochodzących z wpłat pracodawcy. Z kolei podatek w wysokości 19% dotyczy odpowiednio ustalonego dochodu, a nie wszystkich zgromadzonych pieniędzy.
Dlatego wycofanie oszczędności na konto osobiste i próba późniejszego „połączenia ich” z drugim PPK nie zastępują wypłaty transferowej.
Czy instytucja pobierze opłatę za transfer?
Transfer między rachunkami PPK nie wiąże się z opłatą za tę operację. Nie oznacza to jednak, że oszczędności w PPK są inwestowane bez kosztów — osobną sprawą pozostają koszty związane z zarządzaniem funduszami.
Przy podejmowaniu decyzji porównuj zatem warunki inwestowania środków po przeniesieniu. Brak opłaty za transfer nie rozstrzyga jeszcze, który fundusz lepiej odpowiada Twoim potrzebom.
Czy po transferze stary rachunek PPK zostanie zamknięty?
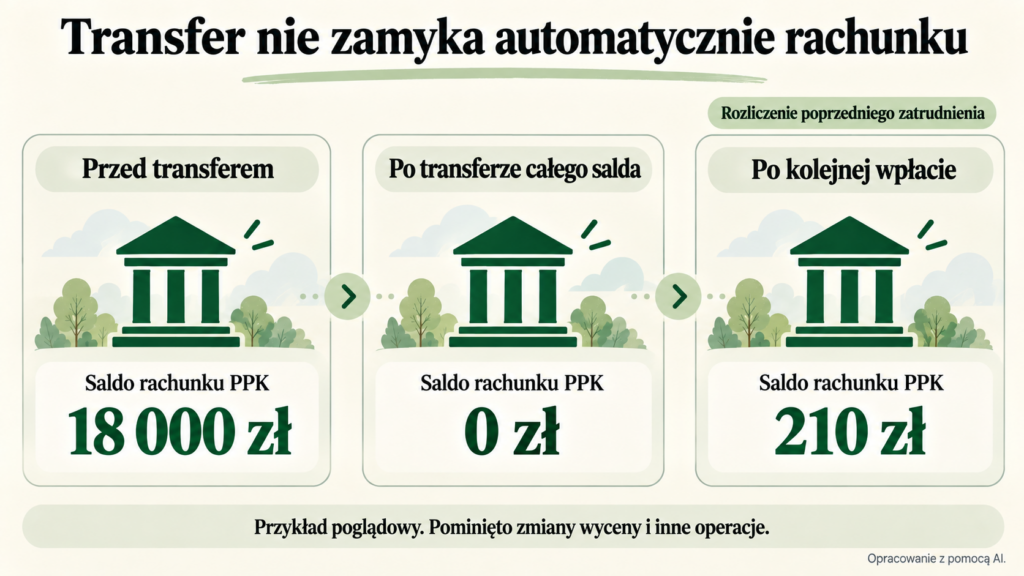
Przeniesienie całego salda nie oznacza automatycznego zamknięcia rachunku. Rachunek, z którego wykonano transfer, nadal może być prowadzony i przyjmować kolejne wpłaty.
To ważne zwłaszcza wtedy, gdy po odejściu z firmy otrzymujesz jeszcze wynagrodzenie lub premię, od których powinny zostać naliczone wpłaty do PPK. Jeśli spełnione są warunki ich naliczenia, wpłata może pojawić się na rachunku powiązanym z dawnym pracodawcą.
Załóżmy, że przenosisz 18 000 zł ze starego rachunku na nowy, na którym znajduje się już 7 000 zł. Dla uproszczenia pomijamy zmiany wyceny i inne operacje.
| Moment | Stary rachunek PPK | Nowy rachunek PPK |
|---|---|---|
| Przed transferem | 18 000 zł | 7 000 zł |
| Po przeniesieniu całego salda | 0 zł | 25 000 zł |
| Po późniejszej wpłacie 210 zł związanej z poprzednim zatrudnieniem | 210 zł | 25 000 zł |
To przykład poglądowy, a nie prognoza wartości inwestycji. Rzeczywiste kwoty mogą się zmieniać wraz z wyceną funduszy.
Pojawienie się nowych pieniędzy na starym rachunku nie musi oznaczać, że wcześniejszy transfer wykonano błędnie. Najpierw sprawdź datę i opis nowej operacji.
Podobnie jest przy równoczesnej pracy w dwóch firmach. Przeniesienie dotychczasowych oszczędności nie zmienia samo w sobie rachunków, na które poszczególni pracodawcy przekazują przyszłe wpłaty.
Czy dwa rachunki PPK dają dwie dopłaty roczne?
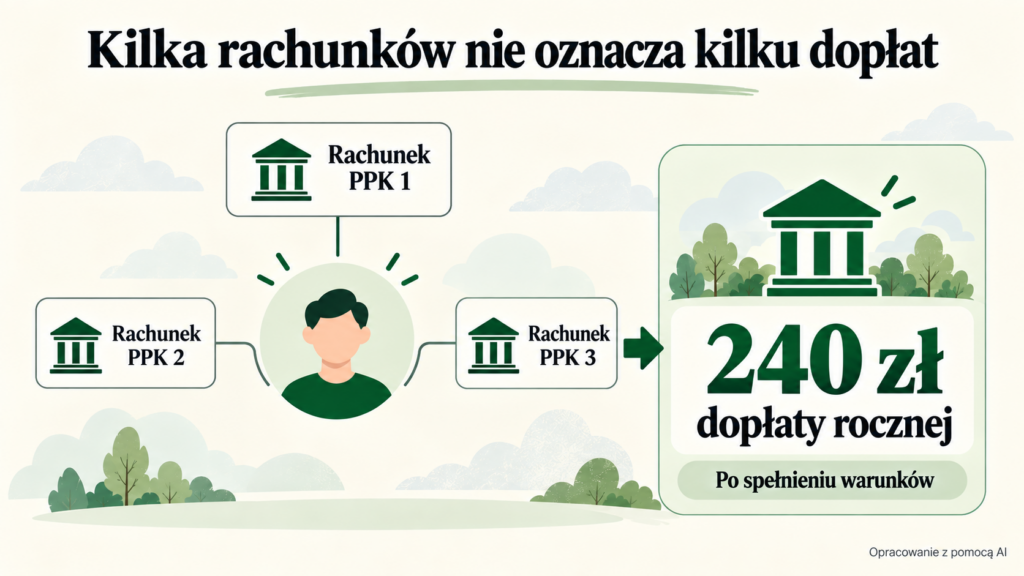
Nie. Prawo do dopłaty rocznej dotyczy uczestnika, a nie każdego jego rachunku osobno. Posiadanie dwóch lub trzech rachunków nie mnoży dopłaty.
Dopłata roczna wynosi 240 zł i przysługuje po spełnieniu warunków. Przy sprawdzaniu wymaganego poziomu wpłat uwzględnia się wpłaty na rachunek lub rachunki uczestnika. Nie trzeba więc łączyć oszczędności tylko po to, aby wpłaty z różnych miejsc pracy mogły zostać uwzględnione.
Jeżeli masz więcej niż jedną umowę o prowadzenie PPK, dopłata co do zasady trafia na rachunek prowadzony na podstawie umowy zawartej najpóźniej. Gdy kilka takich umów zawarto tego samego dnia, znaczenie ma wartość środków zgromadzonych na rachunkach.
W praktyce brak dopłaty na starym rachunku nie musi oznaczać, że została pominięta. Sprawdź również pozostałe rachunki i historię operacji.
Kiedy warto połączyć konta PPK, a kiedy pozostawić je osobno?
Przeniesienie środków może ułatwić kontrolowanie oszczędności. Nie stanowi jednak samo w sobie gwarancji lepszego wyniku inwestycyjnego.
Przy porównaniu rachunków warto odpowiedzieć na kilka konkretnych pytań:
| Pytanie | Dlaczego ma znaczenie? |
|---|---|
| Czy masz wygodny dostęp do wszystkich rachunków? | Trudności z logowaniem i aktualizacją danych utrudniają kontrolę oszczędności |
| W jakich funduszach znajdują się środki? | Sama nazwa instytucji nie opisuje sposobu inwestowania |
| Jakie są koszty funduszy? | Po transferze środki będą podlegały warunkom właściwym dla miejsca docelowego |
| Czy rozumiesz ryzyko inwestycji? | Wartość PPK może się zmieniać; transfer nie usuwa ryzyka |
| Czy na stary rachunek mogą jeszcze trafić wpłaty? | Przeniesienie obecnego salda nie musi zakończyć wszystkich rozliczeń |
| Czy zależy Ci na oszczędzaniu w różnych instytucjach? | Kilka rachunków oznacza więcej miejsc do kontrolowania, ale pozwala zachować różne rozwiązania |
PFR wskazuje zarówno możliwość przenoszenia środków, jak i pozostawienia kilku rachunków. Ostateczna decyzja należy do uczestnika.
Czy dwa rachunki oznaczają podwójne koszty?
Nie można tego wywnioskować z samej liczby rachunków. Jeżeli porównywany koszt jest naliczany procentowo od wartości inwestycji, trzeba uwzględnić stawkę i kwotę środków.
Rozważmy wyłącznie przykład matematyczny. Przyjmijmy stałe przez rok salda i hipotetyczny koszt 0,40% rocznie w każdym wariancie:
| Wariant | Obliczenie | Wynik |
|---|---|---|
| Dwa rachunki: 18 000 zł i 7 000 zł | 18 000 zł × 0,40% + 7 000 zł × 0,40% | 100 zł |
| Jeden rachunek: 25 000 zł | 25 000 zł × 0,40% | 100 zł |
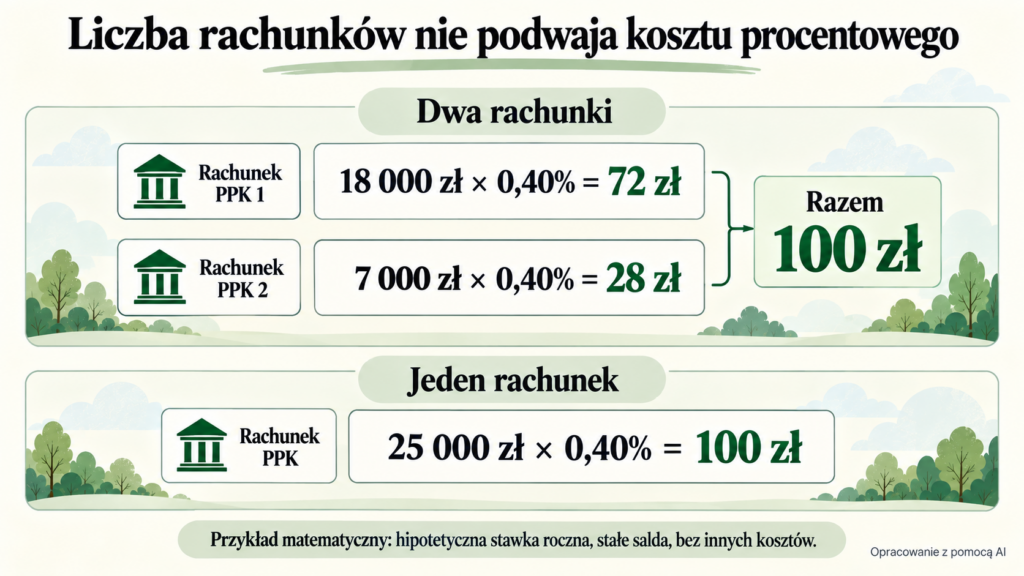
Samo połączenie identycznie obciążonych kwot nie zmniejsza tak obliczanego kosztu o połowę.
To uproszczenie służy wyjaśnieniu zależności. Nie przedstawia taryfy konkretnej instytucji ani pełnego sposobu rozliczania kosztów funduszu. Rzeczywiste koszty i wartość aktywów mogą się różnić.
Podobnie większa kwota na jednym rachunku nie zaczyna automatycznie zarabiać szybciej tylko dlatego, że została połączona. Znaczenie mają inwestycje, ich wyniki i koszty.
Na co uważać przy podejmowaniu decyzji?
Nie wybieraj rachunku wyłącznie na podstawie najwyższej stopy zwrotu z ostatniego miesiąca. Najpierw sprawdź, czy porównujesz fundusze o podobnym przeznaczeniu i poziomie ryzyka.
Nie traktuj też dwóch nazw instytucji jako dowodu, że Twoje oszczędności są inwestowane zupełnie inaczej. O tym decyduje rzeczywisty skład i polityka funduszy.
Warto zachować historię rachunku przed transferem oraz potwierdzenie jego zakończenia. Przy późniejszej rozbieżności łatwiej będzie sprawdzić konkretną operację niż odtwarzać wszystko z pamięci.
Jeżeli przy zmianie pracy porządkujesz także inne rozliczenia z firmą, sprawdź osobno zasady spłaty pożyczki z ZFŚS po odejściu z pracy. Transfer oszczędności PPK i rozliczenie pożyczki pracowniczej to odrębne sprawy.
FAQ – dwa konta PPK po zmianie pracy
Czy muszę przenieść stare PPK do instytucji wybranej przez nowego pracodawcę?
Nie ma obowiązku łączenia oszczędności. Jeżeli została uruchomiona procedura transferu przez nowego pracodawcę, a chcesz pozostawić środki na dotychczasowych rachunkach, przekaż pisemny brak zgody w odpowiednim terminie.
Czy mogę samodzielnie przenieść środki na wcześniejszy rachunek PPK?
Możesz zlecić transfer na swój inny rachunek PPK. Taka decyzja nie zmienia jednak instytucji wybranej przez obecnego pracodawcę ani rachunku właściwego dla nowych wpłat związanych z tym zatrudnieniem.
Czy mogę połączyć PPK z własnym IKE lub IKZE?
W opisanej sytuacji — porządkowania własnych oszczędności po zmianie pracy — transfer odbywa się między rachunkami PPK. Nie jest to procedura przeniesienia środków na własne IKE czy IKZE. Szczególnych zasad związanych np. z dziedziczeniem nie należy przenosić na zwykłą zmianę pracy.
Jeżeli niezależnie od PPK zmieniasz instytucję prowadzącą IKE, pomocny będzie osobny poradnik: przeniesienie IKE a limit wpłat w tym samym roku.
Czy brak nowych wpłat powoduje zamknięcie starego rachunku?
Samo odejście z pracy i brak regularnych wpłat nie oznaczają zamknięcia rachunku. Zgromadzone środki mogą pozostać w PPK i nadal być inwestowane.
Czy po ukończeniu 60 lat można nadal mieć kilka rachunków PPK?
Tak. Samo ukończenie 60 lat nie wymusza połączenia rachunków ani rozpoczęcia wypłat.
Trzeba jednak uważać na inną decyzję: rozpoczęcie wypłaty po osiągnięciu 60. roku życia z choćby jednego rachunku powoduje zakończenie dokonywania nowych wpłat w całym PPK, po przekazaniu wymaganych informacji. Dotyczy to także pozostałych rachunków; ustaje również przekazywanie dopłat rocznych. Transfer między własnymi rachunkami PPK jest inną operacją.
Dlaczego po transferze nadal widzę dwa rachunki?
Przeniesienie pieniędzy nie oznacza automatycznego usunięcia starego rachunku. Dodatkowo zbiorczy podgląd może aktualizować się z opóźnieniem. Sprawdź historię transferu u instytucji źródłowej i docelowej, zamiast oceniać jego wykonanie wyłącznie po liczbie widocznych rachunków.
Masz problem z odnalezieniem albo przeniesieniem PPK?
Opisz sytuację na forum finansowym Kredytowe-Forum.pl. Podaj, czy zmieniłeś pracodawcę, czy rachunki prowadzi jedna instytucja czy różne oraz na jakim etapie pojawiła się trudność.
Nie publikuj numerów rachunków, PESEL ani dokumentów zawierających dane osobowe. Do opisania problemu zazwyczaj wystarczą zanonimizowane informacje o terminach i rodzaju operacji.
Informacja redakcyjna i metodologia
Artykuł przygotowano z pomocą narzędzi sztucznej inteligencji na podstawie przepisów oraz oficjalnych materiałów dostępnych 6 października 2026 r. Przy ustalaniu terminów porównano treść ustawy z objaśnieniami PFR Portal PPK.
Tekst dotyczy przede wszystkim przenoszenia oszczędności między własnymi rachunkami PPK po zmianie pracy. Nie przedstawia pełnych zasad dziedziczenia, podziału majątku ani wszystkich sposobów korzystania ze środków po ukończeniu 60 lat.
Przykłady kwot i kosztów są hipotetyczne. Materiał ma charakter edukacyjny i nie stanowi indywidualnej rekomendacji inwestycyjnej. Wymagane dokumenty oraz dostępny sposób złożenia dyspozycji należy potwierdzić w instytucji prowadzącej konkretny rachunek.
Źródła
- Ustawa o pracowniczych planach kapitałowych — aktualny tekst ujednolicony w ELI, w szczególności art. 18–19, 50 oraz 102–105.
- PFR Portal PPK: zmiana pracodawcy i transfer oszczędności.
- PFR Portal PPK: odpowiedzialność za transfer przy zmianie pracy.
- PFR Portal PPK: kiedy można skorzystać z wypłaty transferowej.
- Serwis MojePPK — zakres dostępnych informacji.
- PFR Portal PPK: kilka rachunków a dopłata roczna.
- PFR Portal PPK: dalsze oszczędzanie po transferze lub zwrocie.
- PFR Portal PPK: podatek od zysków kapitałowych.
- PFR Portal PPK: zwrot przed ukończeniem 60 lat.
- PFR Portal PPK: wypłaty po ukończeniu 60 lat.