Data weryfikacji informacji: 28 września 2026 r. Tekst przygotowany z wykorzystaniem sztucznej inteligencji na podstawie źródeł wskazanych na końcu artykułu.
Pożyczki z ZFŚS nie trzeba automatycznie spłacać w całości tylko dlatego, że kończy się zatrudnienie. O tym, czy pozostają miesięczne raty, czy powstaje obowiązek wcześniejszego zwrotu, decydują warunki konkretnej pożyczki, właściwy regulamin funduszu i okoliczności zakończenia pracy. Osobną kwestią jest to, ile pracodawca może potrącić z ostatniego wynagrodzenia.
To rozróżnienie ma znaczenie, gdy zmieniasz firmę, nie przedłużasz umowy albo przechodzisz na emeryturę. Informacja z kadr, że trzeba „rozliczyć pożyczkę”, nie wyjaśnia jeszcze, czy chodzi o potwierdzenie salda, zmianę sposobu płatności, czy żądanie oddania całego zadłużenia. Warto ustalić to przed ostatnią wypłatą.
Czy po odejściu z pracy pożyczka z ZFŚS staje się natychmiast wymagalna?
Ustawa o zakładowym funduszu świadczeń socjalnych nie ustanawia powszechnej zasady, zgodnie z którą każdy pracownik musi oddać całą pożyczkę w dniu zakończenia zatrudnienia. Przewiduje pomoc mieszkaniową na warunkach określonych umową, a zasady korzystania ze świadczeń funduszu pozostawia regulaminowi.
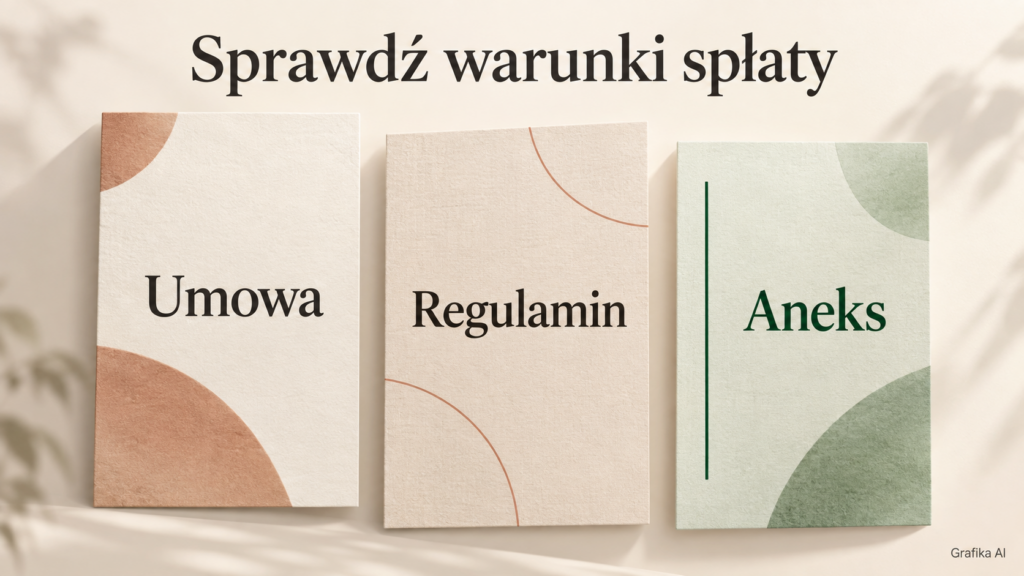
Dlatego pierwszym krokiem powinno być sprawdzenie trzech dokumentów:
- umowy pożyczki wraz z harmonogramem;
- regulaminu ZFŚS mającego zastosowanie do tej umowy;
- aneksów i późniejszych porozumień dotyczących spłaty.
Szukaj zapisów o zakończeniu zatrudnienia, wypowiedzeniu umowy pożyczki, terminie zwrotu pozostałego zadłużenia i możliwości pozostawienia rat. Sprawdź również, czy umowa odsyła do regulaminu i którą jego wersję wskazuje. Gdy pracodawca przedstawia nowszy regulamin, poproś o wyjaśnienie podstawy jego zastosowania do wcześniej udzielonej pożyczki.
Co oznacza natychmiastowa wymagalność?
W uproszczeniu oznacza, że wierzyciel może żądać zwrotu pozostałej kwoty wcześniej, niż wynikałoby to z pierwotnego harmonogramu. Nie jest to jednak równoznaczne z prawem do dowolnego pobrania pieniędzy z pensji.
Jeżeli dokumenty przewidują przyspieszenie spłaty w określonej sytuacji, trzeba sprawdzić, czy ta sytuacja rzeczywiście wystąpiła, jaki termin obowiązuje i czy wymagane było dodatkowe wezwanie. Sam zwrot „natychmiastowa spłata” nie powinien zastępować analizy całej umowy.
Jeśli istnieje uzgodniony harmonogram i nie ma skutecznej podstawy do jego zmiany, zakończenie pracy samo w sobie go nie usuwa. Może natomiast wymagać zmiany technicznego sposobu płatności: zamiast potrącenia z wynagrodzenia trzeba samodzielnie przekazywać raty.
Czy chodzi na pewno o ZFŚS?
Sprawdź nazwę pożyczkodawcy i źródło finansowania. Pożyczka mieszkaniowa z ZFŚS, pożyczka z kasy zapomogowo-pożyczkowej oraz pożyczka udzielona z własnych środków pracodawcy to różne rozwiązania. Nie należy przenosić zasad jednego z nich na pozostałe. Rozróżnienie tych form pomocy przedstawia także rządowy serwis „Rodzina i praca”.
Ten poradnik dotyczy pożyczki mieszkaniowej finansowanej z ZFŚS. Jeśli interesuje Cię również jej wpływ na wniosek hipoteczny, przeczytaj osobny materiał: pożyczka pracownicza a zdolność kredytowa.
Co zmienia wypowiedzenie, porozumienie stron lub przejście na emeryturę?
Sposób zakończenia zatrudnienia może mieć znaczenie, ponieważ regulamin lub umowa pożyczki mogą odmiennie traktować poszczególne sytuacje. Nie wystarczy więc informacja „odchodzę z pracy”. Potrzebna jest również podstawa i data zakończenia stosunku pracy.
Poniższa tabela pokazuje, czego szukać w dokumentach. Nie jest zestawieniem jednakowych zasad obowiązujących we wszystkich zakładach.
| Sytuacja | Co należy sprawdzić? |
|---|---|
| Wypowiedzenie złożone przez pracownika | Czy dokumenty przewidują wcześniejszy zwrot właśnie w tym przypadku? |
| Wypowiedzenie złożone przez pracodawcę | Czy znaczenie ma przyczyna zwolnienia i czy przewidziano wyjątki? |
| Porozumienie stron | Czy obejmuje je ogólny zapis o rozwiązaniu stosunku pracy? |
| Zakończenie umowy na czas określony | Czy upływ okresu umowy mieści się w opisanych przesłankach wcześniejszej spłaty? |
| Rozwiązanie bez wypowiedzenia | Czy wskazano konkretny tryb i czy warunki przyspieszenia spłaty zostały spełnione? |
| Przejście na emeryturę lub rentę | Czy regulamin przewiduje pozostawienie rat lub inne zasady dla byłych pracowników? |
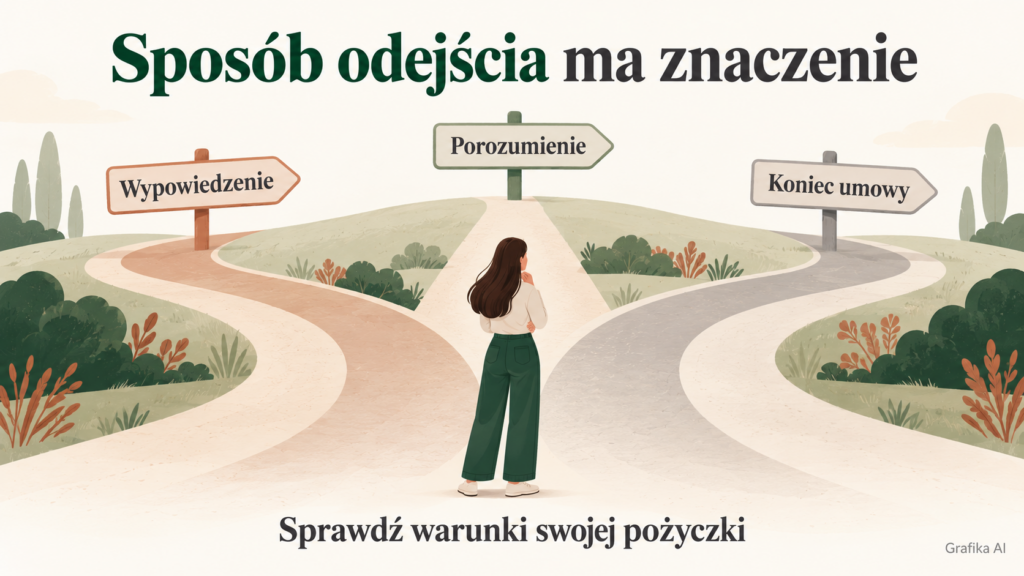
Data złożenia wypowiedzenia i data zakończenia zatrudnienia to dwa różne terminy. Jeżeli dokumenty wiążą obowiązek zwrotu z rozwiązaniem stosunku pracy, trzeba ustalić, kiedy ono następuje. Nie zakładaj, że sam dzień wręczenia wypowiedzenia automatycznie jest terminem spłaty.
Dlaczego warto przeczytać dokładne brzmienie regulaminu?
Dobrym przykładem zróżnicowania zapisów jest opublikowany regulamin ZFŚS Zespołu Szkół Muzycznych im. Marcina Józefa Żebrowskiego w Częstochowie. Dokument łączy natychmiastową spłatę m.in. z wypowiedzeniem przez pracownika, a przy innych wskazanych sposobach zakończenia pracy odsyła do warunków umowy. To przykład rozwiązania przyjętego w jednej placówce, a nie reguła dla wszystkich pożyczkobiorców.
Z tego powodu odpowiedź kolegi z innej firmy może być zgodna z jego umową, lecz nie pasować do Twojej. Również samo określenie „porozumienie stron” nie daje pewności, że wcześniejsza spłata nie będzie wymagana.
Co, jeśli zwolnienie było niezgodne z prawem?
W wyroku z 18 kwietnia 2001 r., sygn. I PKN 359/00, Sąd Najwyższy wskazał, że bezprawne rozwiązanie umowy o pracę przez pracodawcę nie uzasadnia natychmiastowej wymagalności pożyczki z ZFŚS, nawet gdy regulamin wiąże taki skutek z wypowiedzeniem przez pracodawcę.
Nie należy jednak odczytywać tego jako zasady, że każde zwolnienie z inicjatywy firmy pozwala zachować raty. Samo przekonanie pracownika o niesłuszności decyzji także nie rozstrzyga sporu. Znaczenie mają okoliczności zwolnienia, dokumenty i rozstrzygnięcia sądu. Jeżeli jednocześnie kwestionujesz rozwiązanie umowy i otrzymujesz żądanie zwrotu całej pożyczki, oba zagadnienia warto przedstawić prawnikowi.
Przejście na emeryturę również nie oznacza automatycznego umorzenia długu. Ustawa zalicza emerytów i rencistów będących byłymi pracownikami do osób uprawnionych do korzystania z funduszu, lecz zasady rozliczenia już udzielonej pożyczki trzeba sprawdzić w dokumentach.
Czy pracodawca może potrącić całą pożyczkę z ostatniej pensji?
Żądanie spłaty długu i potrącenie z wynagrodzenia wymagają osobnej oceny. Nawet jeśli pozostała pożyczka stała się wymagalna, nie daje to pracodawcy nieograniczonego dostępu do ostatniej wypłaty.
Dobrowolne potrącenia z wynagrodzenia wymagają pisemnej zgody pracownika. Kodeks pracy przewiduje też ochronę części wynagrodzenia przed takimi potrąceniami. Odrębne reguły obowiązują przy egzekucji na podstawie tytułu wykonawczego.
Czy zgoda podpisana przy pożyczce wystarczy?
Zgoda może znajdować się już w umowie pożyczki albo w osobnym oświadczeniu. Nie musi więc być podpisywana ponownie przy każdej racie. Trzeba jednak sprawdzić jej zakres.
Jeżeli zgoda dotyczy potrącania określonych miesięcznych rat, nie należy automatycznie utożsamiać jej ze zgodą na pobranie całego pozostałego salda. Dokument może zawierać dodatkowy zapis dotyczący końcowego rozliczenia — wtedy znaczenie mają jego treść i zgodność z przepisami.
Przykładowo: pracownik spłaca po 600 zł miesięcznie, a pozostały dług wynosi 15 000 zł. Sam fakt podpisania umowy pożyczki nie wystarcza, aby uznać, że z ostatniej pensji można zabrać dowolną kwotę aż do wyzerowania zadłużenia.
Poproś kadry o wskazanie podstawy potrącenia, zakresu Twojej zgody oraz sposobu wyliczenia kwoty pozostawionej do wypłaty. Na żądanie pracownika pracodawca powinien udostępnić do wglądu dokumenty stanowiące podstawę obliczenia wynagrodzenia.
Czy istnieje jedna kwota, którą zawsze trzeba zostawić pracownikowi?
Nie ma jednej uniwersalnej kwoty netto odpowiedniej dla każdej wypłaty i każdego rodzaju potrącenia. Trzeba uwzględnić właściwą podstawę prawną, parametry wynagrodzenia oraz ewentualne inne potrącenia.
W praktyce warto poprosić o rozliczenie zawierające cztery pozycje: wynagrodzenie przed dobrowolnymi potrąceniami, inne obciążenia, potrącenie na pożyczkę i kwotę do wypłaty. Dzięki temu można sprawdzić zarówno samą zgodę, jak i sposób zastosowania ochrony wynagrodzenia.
To, że części długu nie można potrącić z pensji, nie oznacza jej umorzenia. Jeżeli ta kwota jest należna i wymagalna, trzeba rozliczyć ją innym sposobem albo uzgodnić zmianę warunków.
Czy pracodawca może zatrzymać świadectwo pracy do czasu spłaty?
Nie może uzależnić wydania świadectwa pracy od wcześniejszego rozliczenia się pracownika z firmą. Potwierdza to Państwowa Inspekcja Pracy. Niespłacona pożyczka nie daje więc podstawy do stosowania zasady „najpierw oddaj pieniądze, potem dostaniesz świadectwo”.
Jak spłacać raty po ustaniu zatrudnienia i nie zapłacić dwa razy?
Jeżeli możesz kontynuować spłatę w ratach, ustal sposób przekazywania pieniędzy po zakończeniu potrąceń z wynagrodzenia. Przy zwykłej zmianie pracy samo zatrudnienie w nowej firmie nie uruchamia automatycznych potrąceń na rzecz poprzedniego pracodawcy.
Przed ostatnią wypłatą poproś o potwierdzenie numeru rachunku do spłaty, tytułu przelewu, terminu następnej raty oraz daty ostatniego potrącenia z pensji. Rachunek wskazany do zwrotu pożyczki może być inny niż konto wykorzystywane wcześniej do innych rozliczeń z firmą.
Zwróć uwagę na termin końcowego wynagrodzenia. Zakończenie zatrudnienia i ostatni przelew pensji nie zawsze przypadają tego samego dnia. Może się więc zdarzyć, że planujesz już samodzielną wpłatę, a kadry przygotowały jeszcze potrącenie tej samej raty.
Przykład: do spłaty pozostało 15 000 zł
Załóżmy, że pracownik otrzymał nieoprocentowaną pożyczkę mieszkaniową w wysokości 24 000 zł, rozłożoną na 40 rat po 600 zł. Przyjmujemy brak dodatkowych opłat i terminowe spłaty.
| Element rozliczenia | Kwota lub liczba rat |
|---|---|
| Kwota udzielonej pożyczki | 24 000 zł |
| Liczba zapłaconych rat, łącznie z ostatnią ratą potrąconą z pensji | 15 |
| Suma zapłaconych rat | 9 000 zł |
| Pozostałe zadłużenie | 15 000 zł |
| Liczba pozostałych rat przy zachowaniu harmonogramu | 25 |
| Wysokość jednej raty | 600 zł |
Jeśli obowiązuje dalsza spłata według harmonogramu, pracownik przekazuje kolejne 600 zł w uzgodnionym terminie. Nie powinien ponownie wpłacać raty, którą uwzględniono już w ostatnim wynagrodzeniu.
Gdyby jednak saldo 15 600 zł zostało podane przed ostatnim potrąceniem 600 zł, po jego rozliczeniu pozostałoby 15 000 zł. Dlatego przy informacji o zadłużeniu potrzebna jest data salda i wskazanie uwzględnionych płatności.
Ten przykład pokazuje rozliczenie, a nie gwarantowane prawo do pozostawienia 25 rat. Jeżeli istnieje skuteczna podstawa wcześniejszej spłaty całej kwoty, dalszy harmonogram trzeba odpowiednio uzgodnić.
Po uruchomieniu zlecenia stałego sprawdzaj wykonanie poszczególnych przelewów. Samo zapisanie cyklicznej płatności nie jest dowodem zapłaty raty. Sytuację, w której zlecenie stałe nie wykonało się z powodu braku środków, omawiamy w osobnym poradniku.
Czy można rozłożyć pozostałą kwotę na raty lub zawiesić spłatę?
Można wystąpić o zmianę warunków, lecz samo złożenie wniosku nie oznacza uzyskania zgody. Właściwy regulamin i umowa powinny być punktem wyjścia do ustalenia, czy dostępne są dalsze raty, odroczenie płatności lub pomoc w szczególnie trudnej sytuacji.
We wniosku warto przedstawić konkretną propozycję: wysokość raty, datę pierwszej wpłaty i planowany okres spłaty. Ogólne zapewnienie „oddam, kiedy znajdę pracę” nie pozwala ustalić nowego harmonogramu.
W przykładzie z pozostałym długiem 15 000 zł spłata po 600 zł trwałaby 25 miesięcy, natomiast po 300 zł — 50 miesięcy. To proste porównanie zakłada brak odsetek i dodatkowych kosztów. Jeżeli umowa przewiduje oprocentowanie, trzeba przygotować odrębne wyliczenie.
Co powinno znaleźć się w uzgodnieniu?
Porozumienie powinno jasno wskazywać saldo, terminy i wysokość rat, zasady naliczania ewentualnych odsetek oraz skutki opóźnienia. Jeżeli wcześniej zażądano spłaty całej kwoty, należy również jednoznacznie ustalić, jak nowe porozumienie zmienia to żądanie.
Dopilnuj, aby uzgodnienie przyjęło formę wymaganą przez umowę i zostało potwierdzone przez osobę uprawnioną do działania w imieniu pracodawcy. Informacja przekazana ustnie przez kolegę albo nieformalne zapewnienie osoby z kadr nie daje takiej samej pewności jak prawidłowo zawarte porozumienie.
Przy poręczeniu trzeba dodatkowo sprawdzić, czy planowana zmiana wymaga udziału poręczycieli. Nie zakładaj, że aneks podpisany wyłącznie przez pracownika i pracodawcę może dowolnie zwiększyć odpowiedzialność innych osób.
Czy utrata pracy oznacza umorzenie pożyczki?
Nie ma powszechnego automatycznego umorzenia pożyczki z ZFŚS z powodu utraty pracy. Wniosek o ulgę można uzasadnić pogorszeniem sytuacji gospodarstwa domowego, ale trzeba sprawdzić warunki jego rozpatrzenia w danym zakładzie.
Nie utożsamiaj również zawieszenia rat z darowaniem długu. Zawieszenie może jedynie przesunąć płatności, a jego wpływ na odsetki i datę końcową powinien wynikać z uzgodnienia.
Do czasu wyjaśnienia sprawy nie pomijaj bezspornych rat. Jednocześnie pamiętaj, że samodzielne wpłacanie mniejszych kwot nie tworzy nowego harmonogramu i nie usuwa ewentualnej zaległości, jeśli całość długu stała się skutecznie wymagalna.
Co odejście z pracy oznacza dla poręczycieli?
Samo zakończenie zatrudnienia przez pożyczkobiorcę nie powoduje automatycznego zwolnienia poręczyciela. Zakres jego odpowiedzialności trzeba ustalić na podstawie poręczenia oraz obowiązujących przepisów.
Kodeks cywilny przewiduje, że przy braku odmiennego zastrzeżenia poręczyciel odpowiada jak współdłużnik solidarny. Nie należy więc zakładać, że pracodawca zawsze musi najpierw bezskutecznie przeprowadzić egzekucję z majątku pożyczkobiorcy. Przepisy przewidują również zawiadomienie poręczyciela o opóźnieniu dłużnika.
Jeśli poręczyłeś taką pożyczkę, po otrzymaniu wezwania poproś o dokument poręczenia, podstawę żądania, aktualne rozliczenie i wskazanie niezapłaconych kwot. Informacja, że kolega odszedł z firmy, nie zastępuje ustalenia, co rzeczywiście jest już należne.
Pamiętaj także o różnicy między odpowiedzialnością za dług a zgodą na potrącenie z wynagrodzenia poręczyciela. W samym dokumencie poręczenia może znajdować się taka zgoda, ale jej istnienie i zakres wymagają sprawdzenia.
Z kolei przy zmianie umowy istotny jest art. 879 § 2 Kodeksu cywilnego: późniejsze uzgodnienie dłużnika z wierzycielem nie może samo zwiększyć zobowiązania poręczyciela. Ostateczne skutki aneksu zależą od jego treści i dokumentów zabezpieczenia.
Co napisać do pracodawcy, gdy żąda spłaty całej pożyczki?
Najpierw poproś o rozliczenie i wskazanie podstawy wcześniejszej spłaty. Pismo powinno pozwalać ustalić, czy spór dotyczy kwoty, terminu, sposobu potrącenia czy samego obowiązku oddania całości.
Poniższy wzór służy uzyskaniu informacji. Uzupełnij pola w nawiasach i usuń fragmenty, które nie dotyczą Twojej sytuacji.
Temat: Prośba o rozliczenie pożyczki z ZFŚS i wyjaśnienie zasad spłaty po zakończeniu zatrudnienia
Dzień dobry,
w związku z zakończeniem zatrudnienia w dniu [data] oraz umową pożyczki mieszkaniowej z ZFŚS nr [numer] z dnia [data] proszę o przekazanie aktualnego rozliczenia pożyczki.
Proszę o wskazanie salda na dzień [data], z rozdzieleniem pozostałego kapitału, ewentualnych odsetek i innych naliczonych kwot, a także o informację, które wpłaty i potrącenia z wynagrodzenia uwzględniono w tym rozliczeniu.
Proszę również o potwierdzenie, czy rata dotycząca [miesiąc] została lub zostanie potrącona z ostatniego wynagrodzenia oraz jaki termin i sposób płatności należy przyjąć dla następnej raty.
Jeżeli pracodawca uznaje, że pozostała pożyczka podlega wcześniejszej spłacie w całości, proszę o wskazanie konkretnego postanowienia umowy i właściwej wersji regulaminu, okoliczności uzasadniających jego zastosowanie oraz terminu płatności.
Jeżeli planowane jest potrącenie z wynagrodzenia, proszę o wskazanie jego kwoty, podstawy, dokumentu obejmującego zgodę na potrącenie oraz sposobu uwzględnienia ochrony wynagrodzenia.
Proszę o przesłanie odpowiedzi oraz danych rachunku właściwego do dalszej spłaty na [adres do korespondencji].
Z poważaniem
[imię i nazwisko]
Kiedy potrzebna jest dalsza pomoc?
Jeżeli rozliczenie jest niejasne, porównaj je z własnymi potwierdzeniami płatności i poproś o wyjaśnienie konkretnych różnic. Zachowaj umowę, regulamin, aneksy, paski wynagrodzeń i korespondencję.
Wątpliwości dotyczące ochrony wynagrodzenia lub wydania świadectwa pracy możesz przedstawić Państwowej Inspekcji Pracy. Spór o ważność określonego postanowienia, wymagalność długu lub odpowiedzialność poręczyciela może wymagać indywidualnej analizy prawnej i rozstrzygnięcia sądu.
Jeżeli otrzymasz pismo z sądu, sprawdź pouczenie i termin odpowiedzi. Zwykła wiadomość wysłana do kadr nie zastępuje właściwej reakcji w postępowaniu sądowym.
Najczęstsze pytania o pożyczkę z ZFŚS po odejściu z pracy
Czy po wypowiedzeniu umowy przez pracownika trzeba oddać całą pożyczkę?
Może tak być, jeśli właściwe dokumenty przewidują wcześniejszą spłatę w tej sytuacji i istnieje skuteczna podstawa zastosowania tego zapisu. Nie wynika to jednak automatycznie z samego faktu złożenia wypowiedzenia.
Czy porozumienie stron pozwala zachować miesięczne raty?
Nie daje takiej gwarancji. Regulamin lub umowa mogą obejmować wcześniejszą spłatą również rozwiązanie stosunku pracy za porozumieniem stron. Trzeba sprawdzić dokładne brzmienie warunków.
Czy po zakończeniu umowy na czas określony dług znika?
Nie. Zakończenie zatrudnienia nie oznacza spłaty ani umorzenia pożyczki. Do ustalenia pozostaje sposób rozliczenia: według dotychczasowego harmonogramu albo na innych skutecznie obowiązujących warunkach.
Czy pracodawca może zabrać całą ostatnią pensję?
Sama niespłacona pożyczka nie daje takiego uprawnienia. Dobrowolne potrącenia wymagają odpowiedniej pisemnej zgody i zachowania ochrony wynagrodzenia. Osobne zasady dotyczą egzekucji.
Czy przejście na emeryturę oznacza umorzenie pożyczki z ZFŚS?
Nie automatycznie. Sprawdź zasady dotyczące emerytów i rencistów w regulaminie oraz warunki własnej umowy. Pozostawienie rat i umorzenie długu to różne rozwiązania.
Czy pracodawca może odmówić wydania świadectwa pracy do czasu spłaty?
Nie może uzależniać wydania świadectwa od wcześniejszego rozliczenia pracownika z firmą, również z tytułu pożyczki.
Czy wniosek o niższą ratę wstrzymuje żądanie zapłaty?
Sam wniosek tego nie zapewnia. Potrzebne jest skuteczne uzgodnienie zmiany warunków. Wysyłanie mniejszych przelewów bez porozumienia może pozostawić część wymagalnego długu niespłaconą.
Czy po odejściu pracownika poręczyciel przestaje odpowiadać?
Nie z samego powodu zmiany pracy przez pożyczkobiorcę. Trzeba sprawdzić treść poręczenia, stan spłaty oraz to, czy żądana kwota jest już wymagalna.
Masz w umowie zapis o wcześniejszej spłacie pożyczki z ZFŚS i nie wiesz, jak odnieść go do zmiany pracy? Opisz problem na forum kredytowym. Podaj sposób zakończenia zatrudnienia, pozostałe saldo, wysokość raty i zanonimizowaną treść spornego postanowienia. Nie publikuj danych poręczycieli ani dokumentów zawierających dane osobowe.
Źródła i metodologia
Artykuł opracowano na podstawie przepisów i materiałów dostępnych 28 września 2026 r.:
- Ustawa o zakładowym funduszu świadczeń socjalnych — tekst ujednolicony w ELI, w szczególności art. 2, 8 i 10.
- Kodeks pracy — tekst ujednolicony w ELI, w szczególności art. 85 § 5, art. 87–91 oraz art. 97.
- Kodeks cywilny — tekst jednolity, Dz.U. z 2026 r. poz. 795, w szczególności przepisy o pożyczce i poręczeniu.
- Wyrok Sądu Najwyższego z 18 kwietnia 2001 r., sygn. I PKN 359/00 — teza dotycząca bezprawnego rozwiązania umowy o pracę i wymagalności pożyczki.
- Państwowa Inspekcja Pracy — potrącenia komornicze i dobrowolne.
- Państwowa Inspekcja Pracy — świadectwo pracy.
- Opublikowany regulamin ZFŚS Zespołu Szkół Muzycznych w Częstochowie — wykorzystany wyłącznie jako przykład zakładowych postanowień.
- Serwis „Rodzina i praca” — pożyczki od pracodawcy — wykorzystany do rozróżnienia źródeł finansowania pożyczek.
Przykłady kwotowe są hipotetyczne i stanowią własne obliczenia przy opisanych założeniach. Nie przedstawiają spraw rzeczywistych pracowników. W odniesieniu do orzeczenia SN wykorzystano jego tezę. Regulamin jednej placówki nie służy do ustalania praw pracowników innych zakładów.
Materiał ma charakter informacyjny i nie zastępuje oceny konkretnej umowy, regulaminu, zgody na potrącenia ani dokumentów dotyczących zakończenia zatrudnienia.