Data weryfikacji informacji: 29 września 2026 r. Tekst przygotowany z pomocą sztucznej inteligencji na podstawie źródeł wskazanych na końcu artykułu.
Wpłata na IKE lub IKZE pod koniec roku wymaga sprawdzenia czegoś więcej niż daty widocznej przy przelewie. Znaczenie może mieć zarówno moment obciążenia Twojego rachunku bankowego, jak i sposób przyjęcia oraz wykazania pieniędzy przez instytucję prowadzącą konto emerytalne.
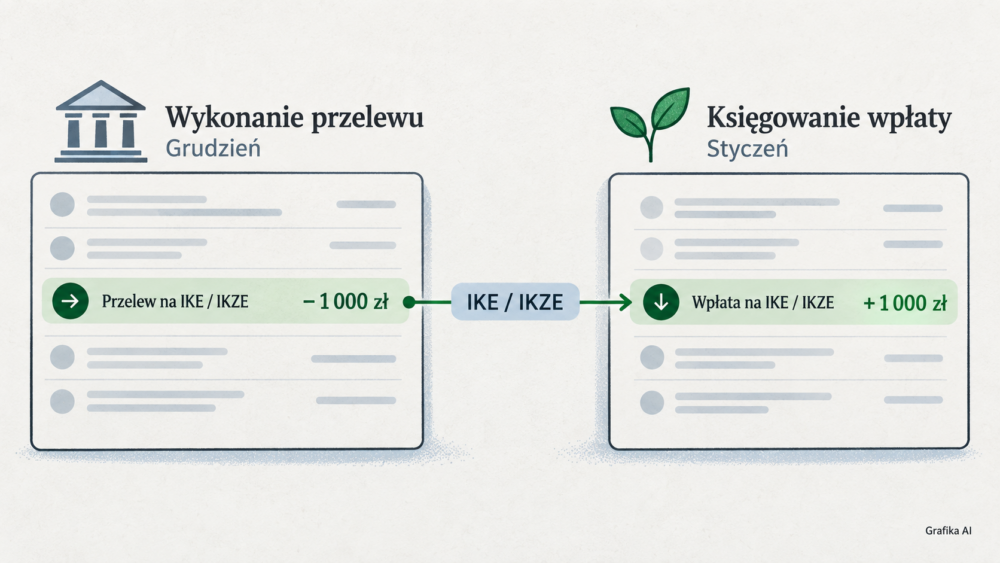
Przy odliczeniu IKZE w PIT późniejsze księgowanie przez fundusz nie musi oznaczać utraty ulgi za poprzedni rok. Dyrektor Krajowej Informacji Skarbowej potwierdzał możliwość odliczenia wpłaty wykonanej w grudniu również wtedy, gdy fundusz wykazał ją dopiero w styczniu. Istotne były faktyczne wykonanie przelewu, dokumenty i pozostałe warunki odliczenia.
Jednocześnie nie należy traktować samego zapisania zlecenia przelewu jako dowodu dokonania wpłaty. Trzeba też osobno ustalić, jak instytucja rozliczy wykorzystanie rocznego limitu.
To rozróżnienie pomaga zarówno osobie, która dopiero planuje grudniową wpłatę, jak i komuś, kto już zobaczył styczniową datę w historii swojego IKZE.
Czy przy wpłacie na IKE i IKZE liczy się data przelewu czy księgowania?
Najpierw ustal, na jakie pytanie szukasz odpowiedzi. Możesz sprawdzać, czy pieniądze rzeczywiście opuściły Twój bank, czy instytucja przyjęła je na konto emerytalne albo w którym zeznaniu podatkowym wykazać odliczenie IKZE. To różne etapy tej samej operacji.
Zlecenie przelewu nie zawsze oznacza jego wykonanie
Przelew może zostać zapisany w bankowości elektronicznej z przyszłą datą realizacji. Może również oczekiwać na wykonanie, wymagać dodatkowej autoryzacji albo nie dojść do skutku z powodu braku środków.
Dlatego samo potwierdzenie przyjęcia dyspozycji wymaga uważnego przeczytania. Sprawdź, czy dokument potwierdza wykonanie operacji, a także kiedy rachunek został obciążony.
Przy wpłacie na przełomie roku dobrze jest zestawić informacje z obu stron: banku, z którego wysłano pieniądze, oraz instytucji prowadzącej IKE lub IKZE.
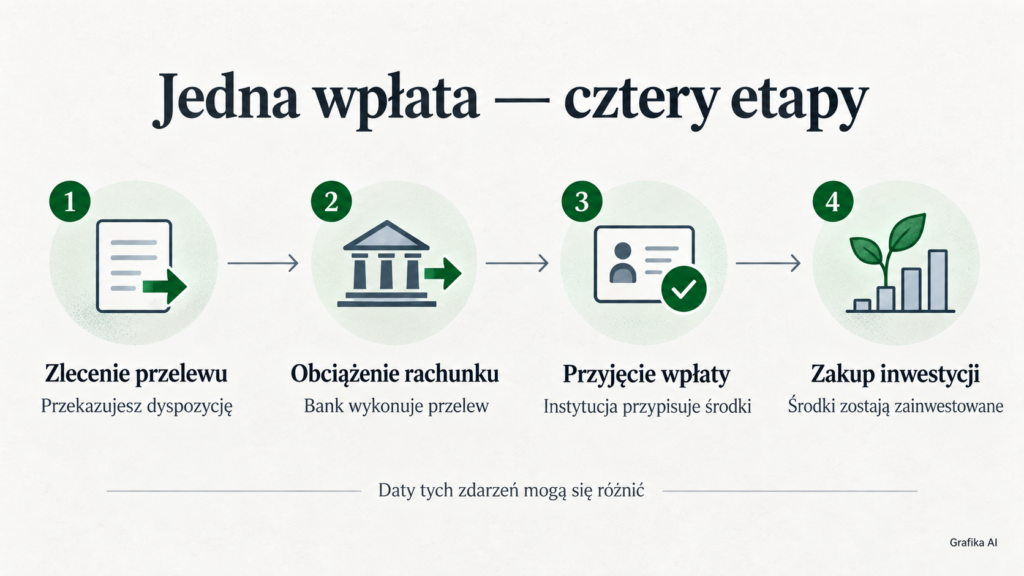
| Informacja | Co pozwala ustalić? |
|---|---|
| Data złożenia dyspozycji | Kiedy przekazano bankowi polecenie wykonania przelewu. |
| Data wykonania przelewu i obciążenia rachunku | Kiedy nastąpiła operacja po stronie wpłacającego. |
| Data otrzymania i przypisania pieniędzy do IKE lub IKZE | Kiedy instytucja przyjęła środki i rozpoznała je jako wpłatę na dany produkt. |
| Data nabycia jednostek funduszu lub papierów wartościowych | Kiedy pieniądze zostały zainwestowane. To odrębne zdarzenie od samego przekazania środków. |
Roczny limit wpłat i odliczenie IKZE w PIT wymagają osobnego sprawdzenia
Roczny limit określa dopuszczalną wysokość wpłat na konto emerytalne. Odliczenie IKZE dotyczy natomiast rozliczenia podatkowego oszczędzającego.
Dla IKE nie ma analogicznej ulgi polegającej na odliczeniu bieżącej wpłaty od dochodu w PIT. Przy IKE problem końca roku dotyczy więc przede wszystkim prawidłowego dokonania wpłaty i wykorzystania limitu.
Przy IKZE dochodzi jeszcze kwestia roku podatkowego. Data pokazana w historii funduszu nie powinna być automatycznie uznawana za jedyną informację rozstrzygającą o odliczeniu.
Praktyczna zasada jest następująca: sprawdź wykonanie przelewu, sposób ujęcia wpłaty przez instytucję oraz podstawę odliczenia w PIT. Jeżeli daty wskazują różne lata, wyjaśnij rozbieżność przed rozliczeniem.
Co mówią interpretacje podatkowe o IKZE wpłaconym 31 grudnia?
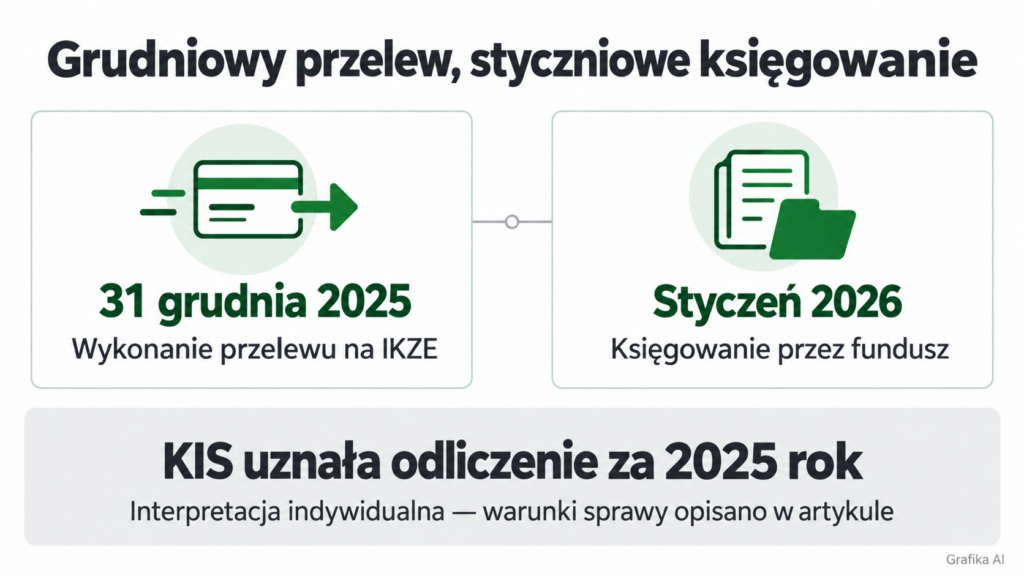
W interpretacji indywidualnej z 8 kwietnia 2026 r., sygn. 0112-KDIL2-1.4011.58.2026.2.TR, Dyrektor KIS rozpatrywał sytuację podatnika, który wykonał przelew na IKZE 31 grudnia 2025 r. i posiadał potwierdzenie z tą datą.
Subfundusz zaksięgował wpłatę w styczniu 2026 r. Bank przekazał zlecenie prowadzenia IKZE do TFI dopiero po zakończeniu roku.
Organ uznał, że w opisanej sytuacji podatnik może odliczyć wpłatę w zeznaniu za 2025 r. Późniejsza obsługa operacji przez instytucję nie przesunęła automatycznie prawa do odliczenia na kolejny rok.
Podobny problem rozpatrzono w interpretacji z 30 października 2023 r., sygn. 0114-KDIP3-1.4011.792.2023.1.MS2. W tej sprawie rachunek podatnika został obciążony 30 grudnia, a wpłata pojawiła się na IKZE pod datą 2 stycznia. KIS również powiązała odliczenie z rokiem faktycznego dokonania wpłaty.
Co z tego wynika dla osoby oszczędzającej?
Jeżeli przelew rzeczywiście wykonano w grudniu, styczniowa data w historii funduszu jest powodem do sprawdzenia dokumentów. Sama w sobie nie uzasadnia jeszcze wniosku, że odliczenie za poprzedni rok przepadło.
Nie można jednak utożsamiać opisanych przypadków z dowolnym przelewem zaplanowanym na ostatnią chwilę. W szczególności czym innym jest wykonana wpłata, a czym innym zlecenie, które bank zrealizuje dopiero po Nowym Roku.
Jakie są granice tych interpretacji?
Interpretacja indywidualna dotyczy konkretnego stanu faktycznego i zapewnia ochronę jej adresatowi przy spełnieniu ustawowych warunków. Publikacja korzystnej interpretacji nie oznacza, że każdy posiadacz IKZE otrzymuje identyczną ochronę.
Opisane rozstrzygnięcia dotyczą odliczenia podatkowego. Nie należy na ich podstawie samodzielnie zakładać, że instytucja musi w każdej sytuacji zmienić wykazany rok wykorzystania limitu albo że tę samą wpłatę można rozliczyć dwukrotnie.
Jeśli dokumenty są niespójne, najpierw ustal fakty. Wątpliwości dotyczące własnego PIT można następnie omówić z doradcą podatkowym lub rozważyć wystąpienie o własną interpretację.
Kiedy instytucja zaliczy wpłatę do rocznego limitu?
IKE i IKZE mogą działać w różnych formach, między innymi jako produkty funduszowe, rachunki maklerskie lub produkty bankowe. Sposób przekazania pieniędzy i obsługi dyspozycji zależy od konstrukcji danego rozwiązania.
Ustawowy limit nie zależy od uznania instytucji. Natomiast organizacja przyjmowania wpłat, wymagane oznaczenie przelewu i terminy obsługi wynikają również z dokumentów konkretnego produktu. Ustawa przewiduje określenie w umowie między innymi sposobu oznaczania dyspozycji oraz postępowania z nadpłatą ponad limit.
Rachunek do wpłat musi być właściwy dla Twojego produktu
Pieniądze znajdujące się na zwykłym rachunku osobistym albo zwykłym rachunku inwestycyjnym nie stają się automatycznie wpłatą na IKE lub IKZE.
Jeżeli dostawca wymaga dodatkowej dyspozycji przekazania środków na konto emerytalne, trzeba ją wykonać. Sam fakt, że oba rachunki są widoczne po zalogowaniu do tej samej aplikacji, nie przesądza o dokonaniu wpłaty.
Podobnie jest z numerem rachunku i tytułem przelewu. Korzystaj z instrukcji dotyczącej Twojego IKE lub IKZE. Nie zakładaj, że dane zapisane dla innego produktu tej samej instytucji będą odpowiednie.
Zakup inwestycji może nastąpić później niż wpłata
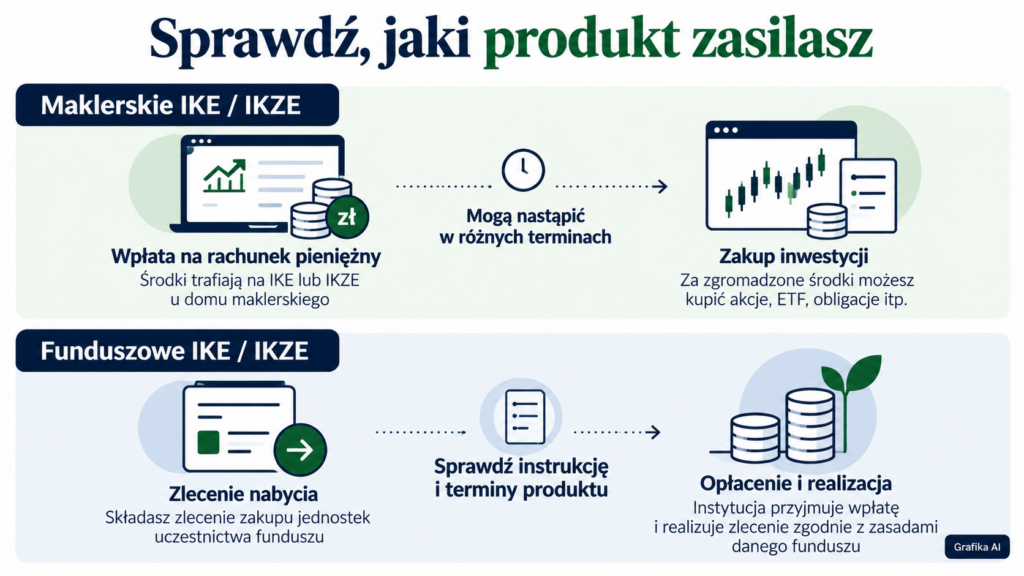
W maklerskim IKE lub IKZE częścią produktu jest rachunek pieniężny. Wpłacenie środków i zakup papierów wartościowych są odrębnymi operacjami.
Nie ma więc ogólnej zasady, zgodnie z którą każdy posiadacz maklerskiego IKE musi kupić inwestycję jeszcze przed końcem grudnia, aby w ogóle dokonać wpłaty. Istotne jest, aby pieniądze rzeczywiście trafiły do właściwie wyodrębnionego IKE lub IKZE.
Przy produkcie funduszowym trzeba dodatkowo sprawdzić sposób składania i opłacania zlecenia nabycia. Nie należy przenosić instrukcji z rachunku maklerskiego na fundusz bez sprawdzenia warunków.
Nawet jedna grupa bankowa może stosować różne terminy
Dobrze pokazują to archiwalne komunikaty dotyczące końca 2025 r.:
| Produkt i komunikat | Wskazany termin lub warunek |
|---|---|
| IKE/IKZE fundusze w mBanku | Zlecenie nabycia należało złożyć do 30 grudnia 2025 r., godz. 13:00, a środki zapewnić do godz. 13:25. Komunikat wskazywał również konieczność zaksięgowania pieniędzy na rachunku funduszu do końca roku. |
| IKE/IKZE w Biurze maklerskim mBanku | Przelewy z mBanku złożone 31 grudnia 2025 r. do godz. 22:10 miały być realizowane tego samego dnia. Dla przelewów z innych banków obowiązywał odrębny harmonogram. |
Źródłem tych informacji są komunikaty dotyczące produktów funduszowych oraz Biura maklerskiego mBanku.
To przykłady z 2025 r., a nie terminarz wpłat na koniec 2026 r. Pokazują, dlaczego trzeba sprawdzić dokładny produkt, sposób zasilenia i komunikat na właściwy rok.
Ile można jeszcze wpłacić na IKE i IKZE w 2026 roku?
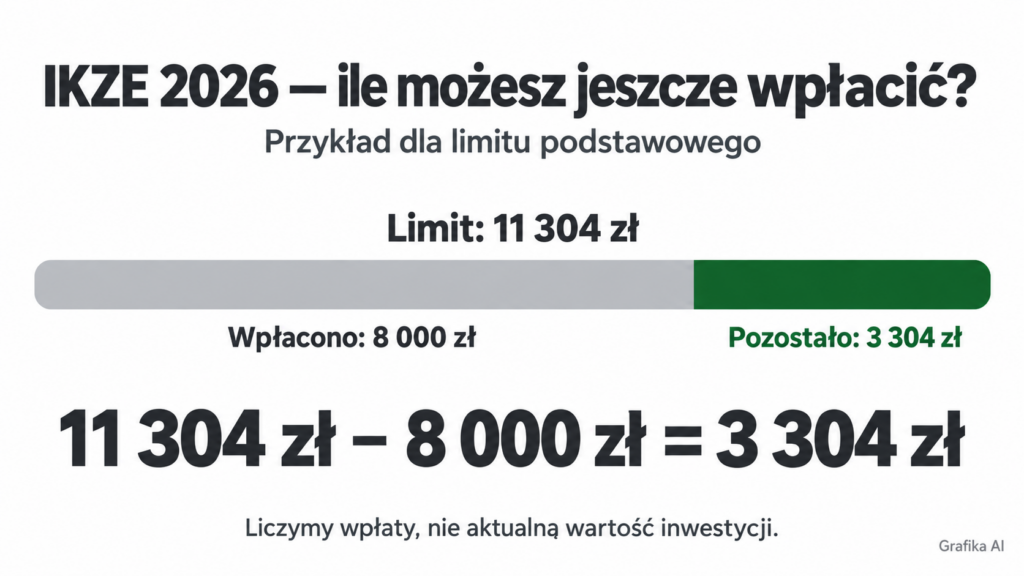
Zanim wykonasz ostatni przelew, zsumuj tegoroczne wpłaty. Nie odejmuj od limitu aktualnej wartości inwestycji, ponieważ saldo konta może uwzględniać wzrost lub spadek ich wartości.
W 2026 r. obowiązują następujące limity:
| Konto | Roczny limit wpłat |
|---|---|
| IKE | 28 260 zł |
| IKZE – limit podstawowy | 11 304 zł |
| IKZE – limit dla uprawnionych osób prowadzących pozarolniczą działalność | 16 956 zł |
Kwoty potwierdzają komunikaty Komisji Nadzoru Finansowego. Podwyższony limit IKZE dotyczy osób prowadzących pozarolniczą działalność w rozumieniu przepisów o systemie ubezpieczeń społecznych.
Jak obliczyć pozostałą kwotę?
Przy zwykłych wpłatach mieszczących się w jednym roku obliczenie jest proste:
Pozostały limit = właściwy limit roczny − suma wpłat wykorzystujących ten limit.
Poniższe przykłady są hipotetyczne i zakładają, że wcześniejsze wpłaty zostały prawidłowo przypisane do 2026 r.
| Sytuacja | Dotychczasowe wpłaty | Pozostała kwota |
|---|---|---|
| Oszczędzający na IKE | 19 000 zł | 9 260 zł |
| Oszczędzający na IKZE z limitem podstawowym | 8 000 zł | 3 304 zł |
| Osoba uprawniona do podwyższonego limitu IKZE | 12 000 zł | 4 956 zł |
Jeżeli w historii występuje wpłata z przełomu roku, której przypisanie budzi wątpliwości, najpierw wyjaśnij tę operację. Bez tego łatwo obliczyć nieprawidłową kwotę kolejnego przelewu.
Co, jeśli w ciągu roku zmieniono instytucję?
Przeniesienie IKE nie tworzy nowego rocznego limitu. Trzeba uwzględnić wpłaty dokonane wcześniej u poprzedniego dostawcy.
Szerzej wyjaśniamy to w poradniku przeniesienie IKE a limit wpłat. To szczególnie istotne, gdy transfer i dodatkowa wpłata mają nastąpić pod koniec grudnia.
Niewykorzystany limit i niewykorzystane odliczenie to dwie różne kwestie
Niewykorzystanej części limitu wpłat nie można dopisać do limitu kolejnego roku. Nie oznacza to jednak, że każdy powinien za wszelką cenę wpłacać maksymalną kwotę.
Przy IKZE warto dodatkowo ocenić możliwość wykorzystania odliczenia. Ministerstwo Finansów wyjaśnia, że część wpłaty, której nie odliczono z powodu niewystarczającego dochodu lub przychodu, nie przechodzi do odliczenia na kolejne lata.
Podstawowe różnice podatkowe między oboma rozwiązaniami omawiamy w poradniku o IKE i IKZE.
Czy przelew natychmiastowy 31 grudnia rozwiązuje problem?
Przelew natychmiastowy może skrócić czas przekazania pieniędzy między bankami. Nie zastępuje jednak zasad przyjmowania wpłat przez instytucję prowadzącą IKE lub IKZE.
System Express Elixir działa również w weekendy i święta. Dostępność usługi dla klienta zależy jednak od banku i zakresu, w jakim bank ją udostępnia. Zwykły Elixir działa sesyjnie w dni robocze.
Szybki przelew nie kończy wszystkich czynności
Nawet jeżeli pieniądze szybko dotrą na rachunek odbiorcy, może być jeszcze potrzebne ich przypisanie do umowy, przyjęcie dyspozycji nabycia albo zakończenie aktywacji produktu.
Dlatego przed skorzystaniem z przelewu natychmiastowego sprawdź, czy konkretny rachunek do wpłat obsługuje tę metodę. Następnie ustal, czy instytucja przyjmie i rozliczy tak przesłane środki w oczekiwanym terminie.
Szczególnej uwagi wymaga nowe konto. W przywołanym archiwalnym komunikacie Biuro maklerskie mBanku wskazywało, że wnioski o otwarcie rachunku złożone po 23 grudnia 2025 r. najprawdopodobniej zostaną aktywowane dopiero w styczniu. Osobny termin dotyczył również obsługi wniosków o podwyższenie limitu IKZE.
Jak wygląda przełom 2026 i 2027 roku?
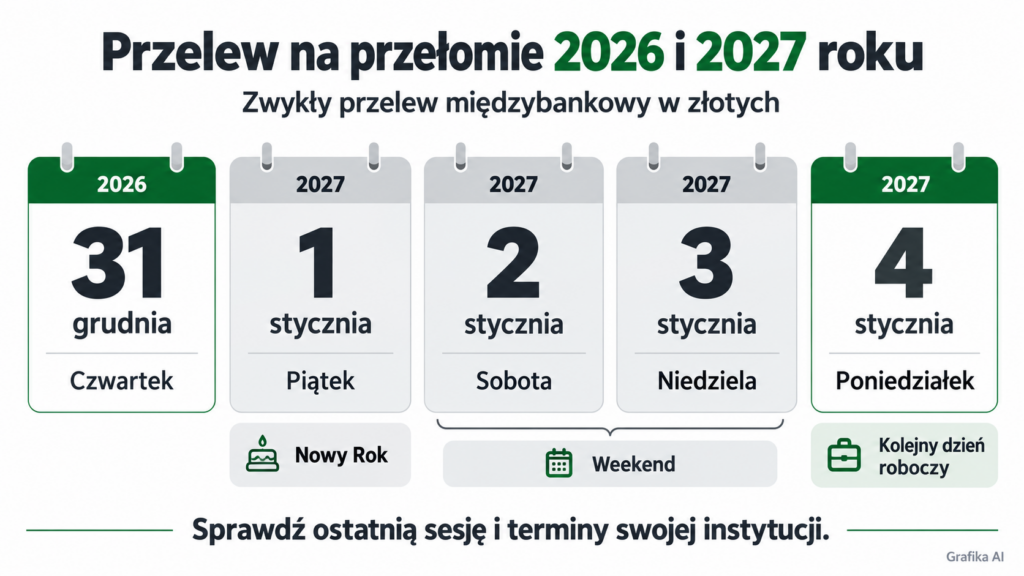
31 grudnia 2026 r. przypada w czwartek. Po nim następują Nowy Rok oraz weekend 2–3 stycznia.
Zwykły przelew międzybankowy, który nie zostanie rozliczony przed zakończeniem obsługi 31 grudnia, może dotrzeć do odbiorcy dopiero w poniedziałek 4 stycznia 2027 r. Dokładny przebieg zależy od harmonogramu banków i danego zlecenia.
Z tego układu kalendarza nie wynika jedna godzina graniczna dla wszystkich klientów. Trzeba sprawdzić komunikaty banku wysyłającego pieniądze oraz instytucji przyjmującej wpłatę.
Jeżeli zasilasz konto automatycznie, sprawdź również status ostatniej operacji. Pomocny może być poradnik o tym, jak postępować, gdy wystąpiło zlecenie stałe niewykonane z powodu braku środków.
Co zrobić, jeśli pieniądze pojawią się na IKZE dopiero w styczniu?
Najpierw ustal, jaka operacja kryje się pod styczniową datą. Może to być data wpływu pieniędzy, przypisania wpłaty do produktu, nabycia jednostek albo aktualizacji historii widocznej w aplikacji.
Nie poprawiaj samodzielnie dokumentów i nie wykonuj kolejnego przelewu tylko dlatego, że wcześniejszego jeszcze nie widać. Najpierw sprawdź, czy pierwsza wpłata została wykonana i gdzie aktualnie znajdują się środki.
Przykład 1: przelew i przyjęcie wpłaty nastąpiły w grudniu
Załóżmy, że podatnik wykonał przelew 29 grudnia 2026 r. Bank obciążył rachunek tego dnia, a instytucja potwierdziła przyjęcie wpłaty na IKZE również w grudniu.
Jeżeli wpłata mieści się w odpowiednim limicie i spełnione są pozostałe warunki odliczenia, dokumenty wskazują na jej rozliczenie za 2026 r.
Samo późniejsze pojawienie się informacji w aplikacji nie musi oznaczać, że wpłata została dokonana w innym roku. Warto sprawdzić datę operacji, a nie wyłącznie dzień, w którym użytkownik zobaczył nowy wpis.
Przykład 2: obciążenie rachunku w grudniu, księgowanie na IKZE w styczniu
Załóżmy, że przelew na IKZE wykonano 31 grudnia 2026 r., a rachunek bankowy został obciążony w tym dniu. Instytucja wykazała wpłatę dopiero 4 stycznia 2027 r.
W świetle opisanych interpretacji taka różnica dat nie oznacza automatycznie utraty możliwości odliczenia za 2026 r. To jednak zastosowanie wniosków z interpretacji do przykładowej sytuacji, a nie indywidualne rozstrzygnięcie dotyczące konkretnego czytelnika.
Trzeba sprawdzić dokumenty wykonania przelewu, warunki odliczenia oraz sposób wykazania wpłaty przez instytucję. Jeśli zestawienie roczne przypisuje ją do innego roku, poproś o pisemne wyjaśnienie.
Przykład 3: w grudniu zapisano zlecenie, ale rachunek obciążono dopiero w styczniu
Załóżmy, że 31 grudnia zapisano przelew z datą realizacji 4 stycznia. Do obciążenia rachunku i wykonania operacji doszło dopiero w styczniu 2027 r.
W takim przypadku grudniowa data utworzenia zlecenia nie jest dowodem dokonania wpłaty w 2026 r. Nie można traktować jej tak samo jak grudniowego przelewu rzeczywiście wykonanego w sprawach rozpatrywanych przez KIS.
Jak zapytać instytucję o rozbieżność?
Możesz wykorzystać następującą wiadomość:
Proszę o wyjaśnienie sposobu rozliczenia mojej wpłaty na IKZE. Z załączonego potwierdzenia bankowego wynika, że przelew wykonano, a mój rachunek obciążono dnia [data]. W historii IKZE operacja widnieje pod datą [data]. Proszę wskazać datę otrzymania środków, datę przypisania wpłaty do IKZE oraz rok, do którego zaliczono ją przy ustalaniu wykorzystania limitu. Proszę również wyjaśnić, jak operacja zostanie wykazana w rocznym zestawieniu wpłat i z czego wynika ewentualna różnica dat.
Taka wiadomość pomaga uzyskać konkretne informacje zamiast ogólnej odpowiedzi, że „system zaksięgował przelew w styczniu”.
Stanowisko instytucji dotyczące jej ewidencji warto zachować razem z potwierdzeniem bankowym. Nie jest ono jednak interpretacją podatkową wydaną dla oszczędzającego.
Tej samej wpłaty nie należy odliczać ponownie w kolejnym roku tylko dlatego, że bank i fundusz pokazują różne daty.
Jak przygotować wpłatę przed końcem roku?
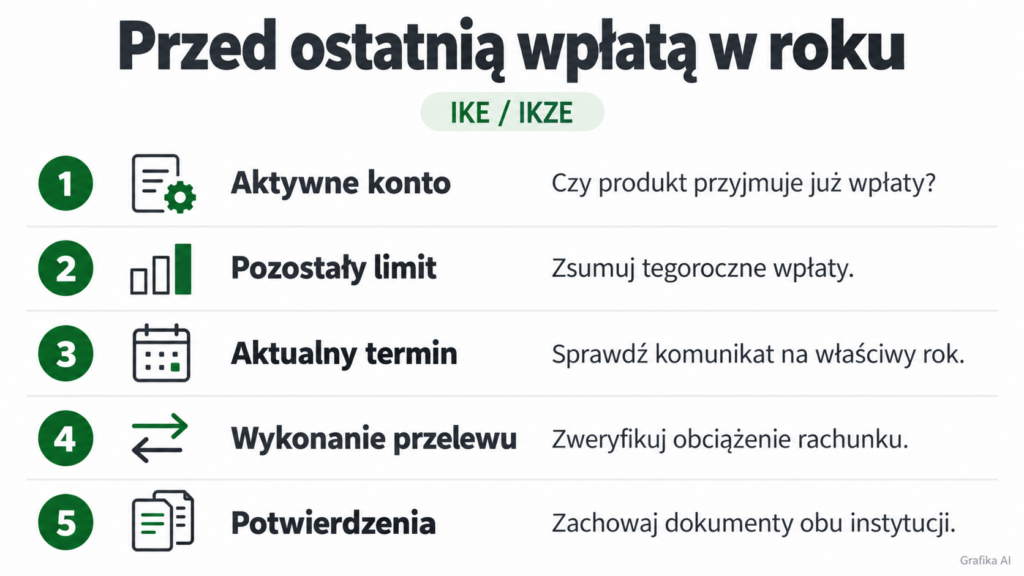
Najmniej wątpliwości powstaje wtedy, gdy przed zakończeniem roku można potwierdzić zarówno wykonanie przelewu, jak i jego prawidłowe przyjęcie na IKE lub IKZE.
Nie trzeba przy tym zgadywać uniwersalnej daty bezpiecznej dla każdego produktu. Potrzebne informacje można zebrać wcześniej.
Sprawdź produkt, dostępny limit i wymagane dyspozycje
Ustal dokładną nazwę produktu i właściwy sposób zasilenia. Sprawdź, czy konto jest aktywne i może już przyjmować pieniądze.
Następnie porównaj własne potwierdzenia z historią wpłat u dostawcy. Jeżeli korzystasz z podwyższonego limitu IKZE, upewnij się, że instytucja ma wymagane informacje dotyczące Twojego uprawnienia.
Gdy równolegle przenosisz konto do innego dostawcy, zapytaj o kolejność operacji. Transfer może wymagać zakończenia określonego etapu, zanim możliwe będzie przyjęcie nowej wpłaty.
Sprawdź komunikat na właściwy rok
Wyszukaj informację o obsłudze IKE lub IKZE na przełomie roku. Zwróć uwagę, czy dotyczy Twojej wersji produktu.
Komunikat może osobno opisywać:
- otwieranie i aktywowanie nowych kont;
- przelewy z własnego banku oraz z innych banków;
- składanie i opłacanie zleceń nabycia;
- obsługę dodatkowych oświadczeń;
- przerwy techniczne.
Nie traktuj zeszłorocznej instrukcji jako aktualnego harmonogramu. Jeśli nie ma jeszcze komunikatu na koniec 2026 r., zapytaj instytucję o planowane terminy i wróć do tej informacji przed wykonaniem wpłaty.
Zachowaj dowody wykonania operacji
Ministerstwo Finansów wskazuje, że prawo do ulgi IKZE można dokumentować między innymi potwierdzeniem przelewu. Dokument powinien pozwalać ustalić wpłacającego, odbiorcę, tytuł oraz kwotę wpłaty.
Przy przelewie grudniowym zachowaj także informację pozwalającą ustalić datę wykonania operacji i obciążenia rachunku. Przydatne są potwierdzenie bankowe, wyciąg oraz otrzymane później zestawienie instytucji prowadzącej IKZE.
Jeśli część pieniędzy została odrzucona lub zwrócona jako nadpłata, uwzględnij to przy ustalaniu kwoty faktycznie podlegającej rozliczeniu. Sam pierwotny przelew nie pokazuje wtedy całego przebiegu operacji.
Oddziel wysokość wpłaty od wysokości korzyści podatkowej
Wpłata na IKZE nie oznacza zwrotu z urzędu skarbowego całej wpłaconej kwoty. Odliczenie pomniejsza odpowiednio dochód albo przychód, a efekt zależy od rozliczenia podatnika.
Ulga jest wykazywana w zeznaniu rocznym, wraz z właściwym załącznikiem PIT/O. Nie uwzględnia się jej przy obliczaniu zaliczek na podatek dochodowy.
Przed zwiększeniem wpłaty warto więc sprawdzić nie tylko pozostały limit, lecz także to, czy możesz pozostawić te pieniądze na długoterminowe oszczędzanie i w jakim zakresie wykorzystasz odliczenie.
FAQ – wpłata na IKE i IKZE na przełomie roku
Do kiedy trzeba wpłacić pieniądze na IKE lub IKZE w 2026 roku?
Limity dotyczą roku kalendarzowego, ale praktyczne terminy przyjmowania i obsługi wpłat mogą przypadać przed 31 grudnia. Sprawdź komunikat dotyczący konkretnego produktu i sposobu zasilenia. Nie ma jednej godziny granicznej wspólnej dla wszystkich instytucji.
Czy IKZE zaksięgowane w styczniu można odliczyć za poprzedni rok?
Może to być możliwe, jeżeli wpłatę faktycznie wykonano w poprzednim roku i spełniono warunki odliczenia. Opisane interpretacje KIS potwierdzały taką możliwość. Trzeba jednak odróżnić wykonany przelew od zlecenia, które dopiero oczekiwało na realizację.
Czy przelew zaplanowany 31 grudnia z realizacją w styczniu daje odliczenie za grudzień?
Sama data zapisania przyszłego przelewu tego nie zapewnia. Jeżeli rachunek został obciążony, a wpłatę wykonano dopiero w styczniu, nie należy utożsamiać jej z wpłatą dokonaną w poprzednim roku.
Czy na maklerskim IKE trzeba kupić inwestycje przed końcem roku?
Wpłata na rachunek pieniężny prowadzony w ramach IKE i zakup inwestycji są odrębnymi operacjami. Najpierw upewnij się, że pieniądze faktycznie znajdują się na IKE. Zasilenie zwykłego rachunku maklerskiego może wymagać dodatkowego przekazania środków na konto emerytalne.
Czy niewykorzystany limit IKE lub IKZE przechodzi na kolejny rok?
Nie. Pozostałej kwoty nie można dopisać do limitu następnego roku. W każdym roku obowiązuje odrębny limit ustalany na podstawie przepisów.
Czy wpłatę na IKE można odliczyć w PIT tak samo jak wpłatę na IKZE?
Nie. IKE nie daje analogicznego odliczenia bieżących wpłat od dochodu. Dlatego interpretacji dotyczących roku odliczenia IKZE nie należy automatycznie przenosić na wszystkie kwestie związane z IKE.
Czy tytuł przelewu „wpłata za poprzedni rok” zmienia rok rozliczenia?
Sam opis nie zmienia daty rzeczywistego dokonania wpłaty. Tytuł powinien być zgodny z instrukcją instytucji i umożliwiać przypisanie pieniędzy do właściwego produktu. Nie służy do nadawania styczniowej operacji grudniowej daty.
Czy cała wpłata na IKZE zawsze daje korzyść podatkową?
Nie zawsze w pełnym zakresie. Znaczenie mają między innymi właściwy limit oraz wysokość dochodu lub przychodu, od którego można dokonać odliczenia. Części niewykorzystanej z powodu niewystarczającego dochodu lub przychodu nie odlicza się w kolejnych latach.
Masz wpłatę wykonaną w grudniu, a w historii konta widzisz styczeń? Opisz na naszym forum finansowym rodzaj produktu, daty operacji i odpowiedź instytucji. Nie publikuj numerów rachunków ani danych osobowych.
Informacja redakcyjna i źródła
Artykuł ma charakter informacyjny i edukacyjny. Nie zastępuje indywidualnej oceny podatkowej ani analizy umowy prowadzenia IKE lub IKZE.
Sprawdzono przepisy dotyczące kont emerytalnych, oficjalne informacje o limitach na 2026 r., zasady dokumentowania ulgi IKZE oraz treść wskazanych interpretacji indywidualnych. Przykłady odnoszące się do przełomu 2026 i 2027 r. są hipotetyczne. Komunikaty instytucji dotyczące końca 2025 r. wykorzystano wyłącznie do pokazania różnic w obsłudze produktów.
Źródła:
- Ustawa o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego – tekst jednolity, Dz.U. z 2026 r. poz. 91.
- KNF – limit wpłat na IKE w 2026 roku.
- KNF – limit wpłat na IKZE w 2026 roku.
- Ministerstwo Finansów – ulga na IKZE w PIT.
- Dyrektor KIS – interpretacja z 8 kwietnia 2026 r., 0112-KDIL2-1.4011.58.2026.2.TR.
- Dyrektor KIS – interpretacja z 30 października 2023 r., 0114-KDIP3-1.4011.792.2023.1.MS2.
- mBank – archiwalny komunikat o wpłatach na IKE/IKZE fundusze na koniec 2025 roku.
- Biuro maklerskie mBanku – archiwalny harmonogram na koniec 2025 roku.
- KIR – realizacja przelewów w dni wolne od pracy.