Sprzedajesz własne wyroby albo wykonujesz drobne usługi. Pod koniec września realizujesz zamówienie, ale pieniądze otrzymujesz dopiero w październiku. W historii rachunku widzisz więc wpływ z nowego kwartału. Czy właśnie do tego kwartału należy doliczyć sprzedaż?
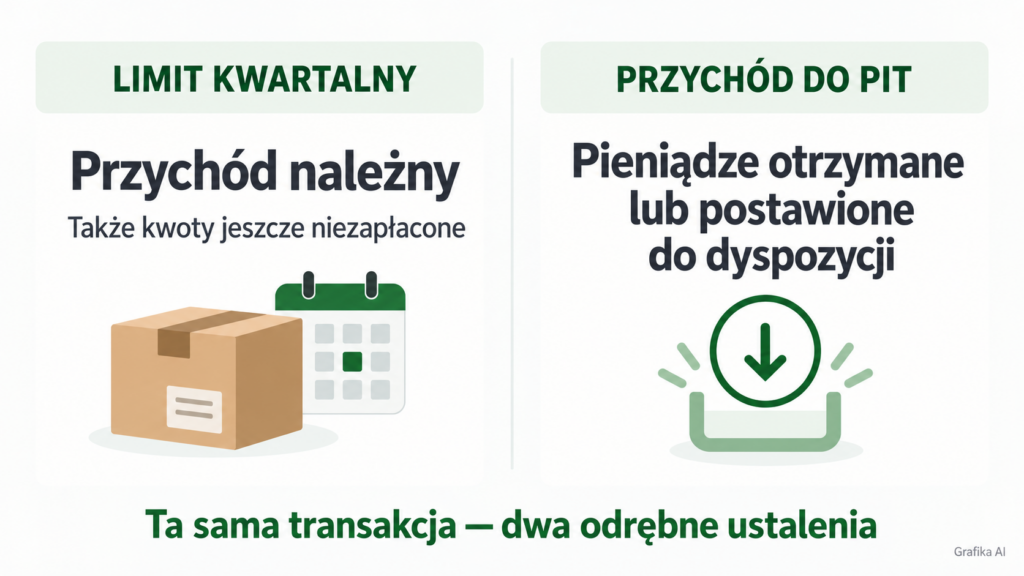
Jeżeli przychód należny powstał jeszcze w poprzednim kwartale, późniejsza zapłata nie przenosi go do nowego limitu działalności nierejestrowanej. Inaczej ustala się natomiast przychód do rozliczenia PIT — tutaj co do zasady znaczenie mają pieniądze otrzymane lub postawione do Twojej dyspozycji.
Ta różnica ma praktyczne konsekwencje. Możesz przekroczyć limit, chociaż klient jeszcze nie zapłacił. Możesz również otrzymać w październiku pieniądze, które nie zwiększą ponownie październikowej sprzedaży uwzględnianej w limicie. Trzeba zatem rozdzielić dwie informacje: kiedy powstała należność i kiedy otrzymano zapłatę. Takie rozróżnienie przedstawia również Ministerstwo Finansów.
Stan prawny i weryfikacja źródeł: 2 października 2026 r.
Ile wynosi limit działalności nierejestrowanej w 2026 roku?
Od 1 stycznia 2026 r. limit działalności nierejestrowanej jest kwartalny. Wynosi 225% minimalnego wynagrodzenia za pracę. Zmianę wprowadziła ustawa z 25 lipca 2025 r., która zmieniła art. 5 Prawa przedsiębiorców.
Minimalne wynagrodzenie w 2026 r. wynosi 4806 zł. Obliczenie limitu wygląda więc następująco:
4806 zł × 225% = 10 813,50 zł na kwartał.
| Kwartał 2026 roku | Okres | Limit przychodu należnego |
|---|---|---|
| I kwartał | 1 stycznia – 31 marca | 10 813,50 zł |
| II kwartał | 1 kwietnia – 30 czerwca | 10 813,50 zł |
| III kwartał | 1 lipca – 30 września | 10 813,50 zł |
| IV kwartał | 1 października – 31 grudnia | 10 813,50 zł |
Każdy kwartał oceniasz osobno. Niewykorzystanej części limitu z lata nie dodajesz do limitu jesiennego. Nie wystarczy też sprawdzić, czy suma przychodów z całego roku mieści się w czterokrotności wskazanej kwoty — przekroczenie w jednym kwartale ma znaczenie niezależnie od słabszej sprzedaży w pozostałych.
Dokładnie 10 813,50 zł nie oznacza jeszcze przekroczenia. Przekroczenie następuje po wyjściu ponad tę kwotę.
Sam limit nie jest jedynym warunkiem prowadzenia działalności nierejestrowanej. W tym poradniku zakładamy, że pozostałe warunki są spełnione. Przykłady dotyczą zwykłych rozliczeń pieniężnych, bez czynnego VAT, potrąceń i wymiany świadczeń.
Przychód należny a otrzymany — dlaczego trzeba je rozdzielić?
W codziennym języku przychód często utożsamiamy z pieniędzmi, które wpłynęły na konto. Przy działalności nierejestrowanej takie uproszczenie może prowadzić do błędów.
Przychód należny obejmuje kwoty należące się za sprzedaż, także wtedy, gdy klient jeszcze ich nie zapłacił. To ten przychód jest istotny przy sprawdzaniu limitu.
Przychód podatkowy z działalności nierejestrowanej ustala się według reguły otrzymania pieniędzy lub postawienia ich do dyspozycji. Podstawą są art. 11 ust. 1 oraz art. 20 ust. 1ba ustawy o PIT.
| Co sprawdzasz? | Jaką informację wykorzystujesz? | Czy brak zapłaty ma znaczenie? |
|---|---|---|
| Czy mieścisz się w limicie działalności nierejestrowanej? | Przychód należny przypisany do danego kwartału | Nie usuwa istniejącej należności z limitu |
| Jaki przychód wykazać w PIT? | Pieniądze otrzymane lub postawione do dyspozycji w danym roku | Co do zasady nie wykazujesz samej niezapłaconej należności |
| Ile pieniędzy masz na bieżące wydatki? | Faktycznie dostępne środki | Tak — należność od klienta nie jest jeszcze gotówką |
Praktyczna zasada jest prosta: historia rachunku pomaga rozliczyć wpływy, ale sama nie wystarczy do kontrolowania limitu działalności nierejestrowanej.
Przy sprzedaży z odroczoną płatnością potrzebujesz również informacji o zrealizowanych transakcjach, za które pieniądze dopiero mają nadejść.
Czy zawsze wystarczy spojrzeć na datę faktury albo rachunku?
Nie. Trzeba ustalić, z czego wynika należność i kiedy powstała. Znaczenie mają rzeczywista transakcja, wykonanie uzgodnionego świadczenia oraz warunki umowy.
W zwykłej sprzedaży z odroczoną płatnością brak przelewu nie oznacza, że sprzedaży jeszcze nie było. Podobnie samo późniejsze wystawienie dokumentu nie daje podstawy do dowolnego przesunięcia przychodu między kwartałami.
Warto odróżnić trzy daty:
- datę zdarzenia, z którego wynika należność;
- uzgodniony termin płatności;
- datę faktycznego otrzymania pieniędzy.
Te daty mogą być różne. Klient może mieć jeszcze czas na zapłatę, mimo że należność ze zrealizowanej sprzedaży już istnieje.
Więcej uwagi wymagają zamówienia realizowane etapami, zaliczki, rozliczenia warunkowe czy spór o wykonanie usługi. Nie należy automatycznie przypisywać im zasad z prostego przykładu sprzedaży gotowego towaru.
W dalszych obliczeniach przyjmujemy wyraźnie, że należność za całą zrealizowaną transakcję powstała w podanym dniu.
Jak rozliczyć sprzedaż we wrześniu i zapłatę w październiku?
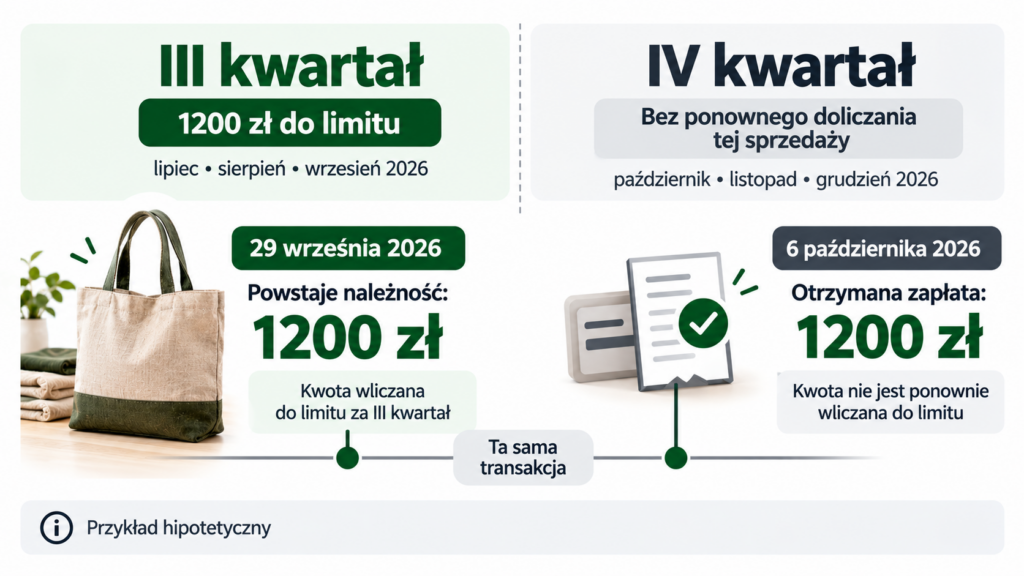
Załóżmy, że 29 września 2026 r. sprzedajesz gotowe wyroby za 1200 zł. Tego dnia powstaje należność za całość sprzedaży. Klient płaci przelewem, który otrzymujesz 6 października.
Wcześniejszy przychód należny z III kwartału wynosił 9300 zł.
Obliczenie limitu za III kwartał:
9300 zł + 1200 zł = 10 500 zł.
Do granicy 10 813,50 zł pozostaje:
10 813,50 zł − 10 500 zł = 313,50 zł.
Zapłata otrzymana 6 października rozlicza wrześniową należność. Nie stanowi drugiej sprzedaży, którą należy ponownie dodać do limitu IV kwartału.
| Zdarzenie | Ujęcie w limicie działalności | Ujęcie przychodu do PIT |
|---|---|---|
| Należność 1200 zł powstaje 29 września | 1200 zł w III kwartale | Sama należność nie oznacza otrzymania pieniędzy |
| Zapłata 1200 zł wpływa 6 października | Bez ponownego doliczania do IV kwartału | 1200 zł przychodu otrzymanego w 2026 r. |
W tym przykładzie sprzedaż i zapłata mieszczą się w jednym roku podatkowym. Różnica dotyczy więc przede wszystkim kontroli kwartalnego limitu i bieżącej ewidencji.
Praktyczny błąd wyglądałby tak: usuwasz 1200 zł z września, ponieważ klient jeszcze nie zapłacił, a następnie wpisujesz tę kwotę jako październikową sprzedaż. W ten sposób obraz obu kwartałów przestaje odpowiadać rzeczywistym transakcjom.
Czy można przekroczyć limit, mimo że klient jeszcze nie zapłacił?
Tak. To jeden z najważniejszych powodów, dla których nie warto kontrolować limitu wyłącznie na podstawie wyciągu bankowego.
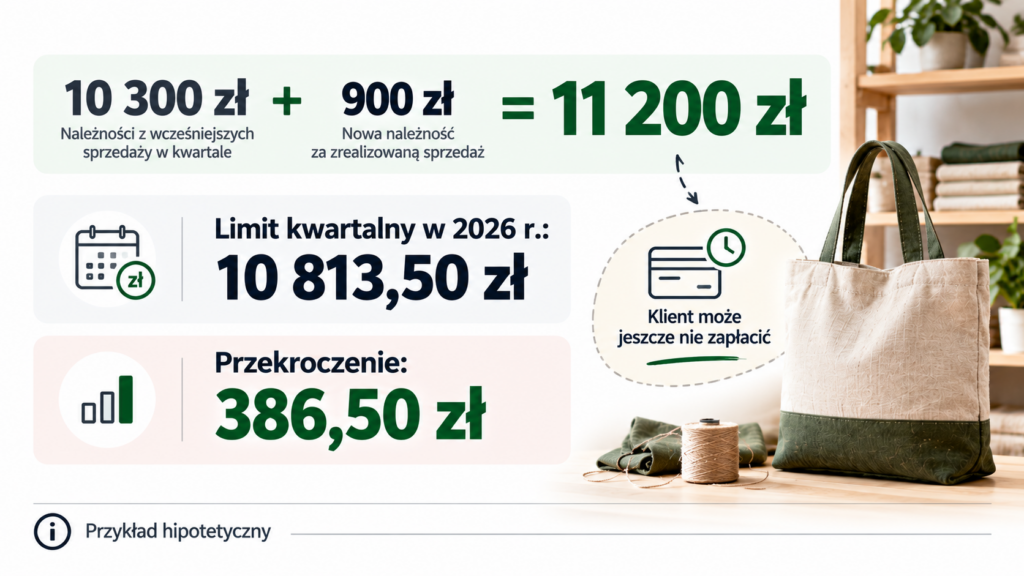
Rozważmy odrębny przykład. Przychód należny w III kwartale wynosi 10 300 zł. Dnia 30 września realizujesz kolejną sprzedaż za 900 zł i tego dnia powstaje należność. Klient ma zapłacić w październiku.
Obliczenie jest następujące:
10 300 zł + 900 zł = 11 200 zł.
Limit został przekroczony o:
11 200 zł − 10 813,50 zł = 386,50 zł.
Na konto nie musiało jeszcze wpłynąć 11 200 zł. Do przekroczenia doszło przez wysokość przychodu należnego.
Zgodnie z Prawem przedsiębiorców działalność staje się działalnością gospodarczą od dnia przekroczenia limitu. Wniosek o wpis do CEIDG należy złożyć w ciągu 7 dni od tego dnia. Nie czeka się na przelew od klienta ani na zakończenie kwartału.
Początek października nie usuwa skutków przekroczenia z września. Nowy kwartał nie oznacza automatycznego powrotu do działalności nierejestrowanej.
Trzeba przy tym oddzielić obowiązek rejestracji od podatkowego rozliczenia okresu przejściowego. Ustawa o PIT zawiera w art. 20 ust. 1bb–1bc szczególne zasady dotyczące przychodów uzyskiwanych wokół rejestracji. Jeśli przekroczenie już nastąpiło, dalszych rozliczeń nie należy prowadzić wyłącznie według uproszczonych przykładów dla działalności, która cały czas mieści się w limicie.
Jak liczyć płatność w częściach w działalności nierejestrowanej?
Załóżmy, że należność za zakończoną sprzedaż wynosi 1200 zł i powstaje 29 września. Klient tego samego dnia płaci 400 zł, a pozostałe 800 zł otrzymujesz 6 października.
Dla limitu III kwartału uwzględniasz całe 1200 zł należności, a nie tylko pierwszą wpłatę.
W zapisach dotyczących otrzymanych pieniędzy wykazujesz natomiast:
| Data otrzymania pieniędzy | Kwota |
|---|---|
| 29 września 2026 r. | 400 zł |
| 6 października 2026 r. | 800 zł |
| Łącznie otrzymano | 1200 zł |
Obie wpłaty przypadają na 2026 r., więc łącznie dają 1200 zł przychodu podatkowego z tej transakcji za ten rok.
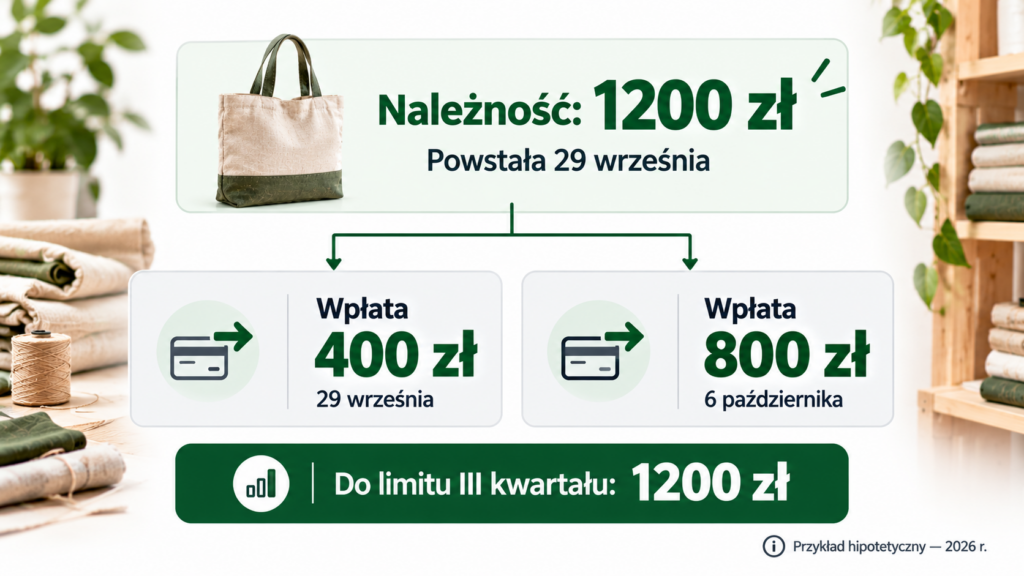
Podział zapłaty nie oznacza automatycznie podziału sprzedaży między dwa kwartalne limity. W przykładzie należność za całość powstała we wrześniu.
Inaczej trzeba przeanalizować umowę przewidującą odrębne etapy realizacji i osobne należności za każdy etap. Nie należy też utożsamiać płatności częściowej za zakończoną sprzedaż z zaliczką na świadczenie, które dopiero zostanie wykonane.
Co zmienia sprzedaż w grudniu i zapłata w styczniu?
Na przełomie roku rozdzielenie obu rodzajów przychodu ma dodatkowe znaczenie: może wpłynąć na to, w którym zeznaniu PIT pojawi się otrzymana zapłata.
Przyjmijmy następujący hipotetyczny scenariusz:
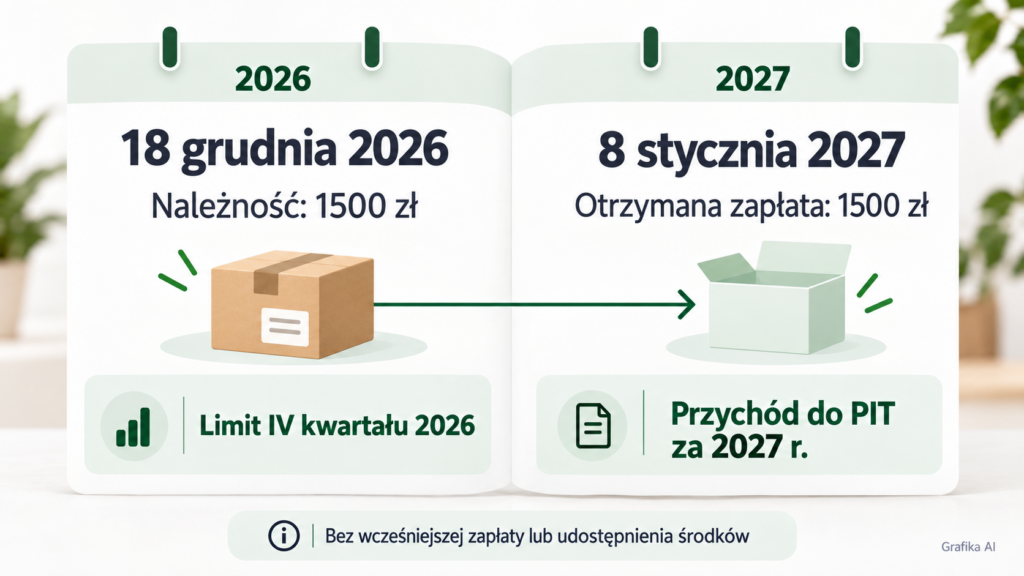
18 grudnia 2026 r. powstaje należność 1500 zł za zrealizowaną sprzedaż. Całość pieniędzy otrzymujesz 8 stycznia 2027 r. Nie otrzymujesz wcześniej zaliczki ani nie masz tych środków wcześniej do dyspozycji. Nadal spełniasz warunki działalności nierejestrowanej.
Według zasad obowiązujących w dniu przygotowania poradnika rozliczenie wygląda tak:
| Element | Przyporządkowanie |
|---|---|
| Przychód należny 1500 zł | Limit IV kwartału 2026 r. |
| Przychód podatkowy z tej transakcji w 2026 r. | 0 zł |
| Przychód podatkowy po otrzymaniu zapłaty w styczniu | 1500 zł za 2027 r. |
| Ponowne doliczenie tej samej sprzedaży do limitu I kwartału 2027 r. | Nie |
Nie oznacza to, że sprzedaż znika z dokumentacji grudniowej. Pozostaje w niej jako należność, którą później rozlicza styczniowa wpłata.
Czy liczy się dzień zlecenia przelewu przez klienta?
Samo potwierdzenie, że klient zlecił przelew, nie dowodzi jeszcze, że otrzymałeś pieniądze albo miałeś je do dyspozycji.
Jeżeli klient wysłał przelew pod koniec grudnia, a pieniądze udostępniono Ci dopiero w styczniu, trzeba uwzględnić rzeczywisty przebieg płatności. Nie wystarczy przepisanie daty z potwierdzenia nadawcy.
Ostrożności wymagają również płatności obsługiwane przez platformy i operatorów. Pieniądze mogą zostać udostępnione na takim rachunku wcześniej niż na osobistym koncie bankowym. Dlatego późniejszy przelew z platformy na ROR nie zawsze wyznacza moment uzyskania przychodu. Trzeba sprawdzić zasady dostępu do środków.
Punktem odniesienia pozostaje ustawowa zasada otrzymania pieniędzy lub postawienia ich do dyspozycji, a nie dowolnie wybrana data wypłaty.
Co zrobić, gdy klient w ogóle nie zapłaci?
Brak zapłaty nie jest tym samym co anulowanie transakcji.
Jeśli należność za zrealizowaną sprzedaż nadal istnieje, nie usuwasz jej z kalkulacji limitu tylko dlatego, że klient nie odpowiada albo minął termin płatności. Jednocześnie sama nieotrzymana kwota nie staje się automatycznie przychodem podatkowym.
W dokumentacji warto zachować informację o sprzedaży, uzgodnionej cenie, terminie zapłaty i otrzymanych częściach należności. Pozwala to odróżnić nieopłaconą transakcję od rzeczywistego zwrotu towaru, rabatu czy rozwiązania umowy.
Jeżeli klient wyjaśnia, że płatność miała wyjść automatycznie, pomocny może być poradnik: zlecenie stałe nie wykonało się przez brak środków — czy bank ponowi przelew?. Wyjaśnienie problemu bankowego nie zastępuje jednak sprawdzenia faktycznego otrzymania zapłaty.
Czy koszty materiałów i prowizje zmniejszają limit?
Koszty nie zmniejszają przychodu porównywanego z limitem działalności nierejestrowanej. Mogą natomiast wpływać na dochód do opodatkowania.
Przykładowo: należność za sprzedane wyroby wynosi 6000 zł, a materiały kosztowały 2000 zł. Do kontroli limitu bierzesz pod uwagę 6000 zł. Nie pomniejszasz tej kwoty do 4000 zł tylko dlatego, że część pieniędzy przeznaczono na produkcję.
Jeżeli w tym samym roku otrzymasz całe 6000 zł i poniesiesz 2000 zł wydatków spełniających warunki kosztu podatkowego, uproszczone obliczenie dochodu z tego przykładu wyniesie:
6000 zł przychodu − 2000 zł kosztów = 4000 zł dochodu.
Każdy wydatek wymaga jednak związku z działalnością i udokumentowania. Nie każdy zakup opłacony z pieniędzy od klienta jest kosztem podatkowym.
Podobna ostrożność jest potrzebna przy prowizjach platform sprzedażowych. Kwota przelana po potrąceniu prowizji nie musi być równa wartości sprzedaży. Zestawienie operatora powinno pozwalać odróżnić cenę należną od klienta od kosztu obsługi transakcji.
Ministerstwo Finansów wskazuje, że koszty działalności nierejestrowanej rozpoznaje się kasowo, w dacie rzeczywistego poniesienia wydatku. Dlatego również kosztów nie warto przypisywać do roku wyłącznie na podstawie daty sprzedaży produktu.
Jak prowadzić ewidencję, żeby nie policzyć sprzedaży dwa razy?
Najbardziej użyteczna jest ewidencja, która pozwala osobno odczytać należności i otrzymane płatności. Nie musi być rozbudowana, ale jedna kolumna „przychód” bez wyjaśnienia, co oznacza, szybko staje się niewystarczająca.
Poniższa tabela to odrębny, uproszczony przykład:
| Transakcja | Data powstania należności | Kwota należna | Kwartał do limitu | Otrzymana zapłata |
|---|---|---|---|---|
| A — sprzedaż wyrobów | 29.09.2026 | 1200 zł | III kwartał | 1200 zł dnia 06.10.2026 |
| B — sprzedaż wyrobów | 30.09.2026 | 900 zł | III kwartał | Brak |
| C — sprzedaż wyrobów | 02.10.2026 | 600 zł | IV kwartał | 600 zł dnia 02.10.2026 |
Z tych trzech transakcji wynika:
Do limitu III kwartału: 1200 zł + 900 zł = 2100 zł.
Do limitu IV kwartału: 600 zł.
Otrzymane pieniądze: 1200 zł + 600 zł = 1800 zł.
Nieopłacone 900 zł pozostaje należnością z III kwartału. Październikowa zapłata 1200 zł rozlicza transakcję A, zamiast tworzyć nową pozycję sprzedaży.
Jeżeli klient płaci w częściach, możesz prowadzić dodatkową listę wpłat powiązaną z numerem transakcji. Wtedy suma wpłat pokazuje stan rozliczenia, a wartość pierwotnej sprzedaży nie jest wielokrotnie powielana.
Przydaje się również jasny opis płatności. Numer zamówienia albo dokumentu ułatwia przyporządkowanie przelewu do właściwej należności. Więcej o tym przeczytasz w artykule dlaczego tytuł przelewu bankowego jest istotny.
To propozycja organizacji zapisów, a nie urzędowy formularz. W zależności od rodzaju sprzedaży mogą być potrzebne dodatkowe informacje oraz odrębne ewidencje wynikające z przepisów podatkowych.
Jak sprawdzić rozliczenia na koniec kwartału?
Zacznij od zestawienia zrealizowanej sprzedaży. Dopiero później porównaj ją z wpłatami.
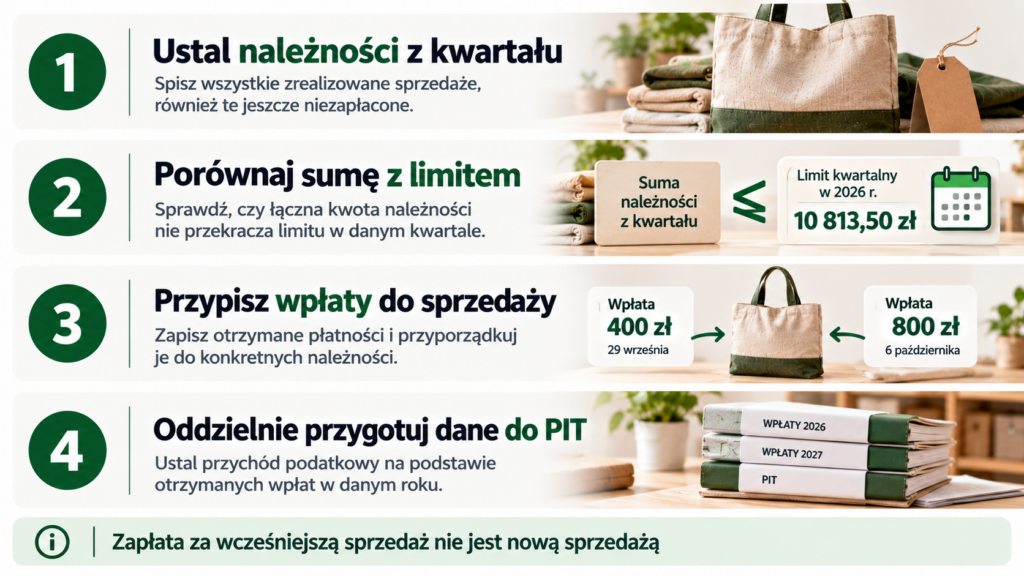
- Ustal należności z danego kwartału. Uwzględnij również transakcje, za które klient jeszcze nie zapłacił.
- Podsumuj przychód należny. Porównaj go z limitem obowiązującym w danym okresie.
- Przyporządkuj otrzymane pieniądze do transakcji. Płatność za wcześniejszą sprzedaż powinna ją rozliczać, a nie dublować.
- Oddzielnie przygotuj dane do PIT. Zapisuj daty otrzymania pieniędzy lub postawienia ich do dyspozycji oraz udokumentowane koszty.
Takie uzgodnienie warto wykonywać również w trakcie kwartału, szczególnie gdy zbliżasz się do limitu. W przeciwnym razie o przekroczeniu możesz dowiedzieć się dopiero podczas porządkowania dokumentów po zakończeniu okresu.
Przy większej liczbie transakcji sprawdzaj nie tylko sumy, lecz także pozycje bez przyporządkowanej wpłaty oraz wpłaty bez przyporządkowanej sprzedaży. To właśnie tam najłatwiej przeoczyć zaległość, pomylić zamówienia albo ująć jedną kwotę dwukrotnie.
Czy kwartalny limit oznacza kwartalne rozliczanie PIT?
Nie. Kwartalny limit służy ocenie, czy nadal możesz korzystać z działalności nierejestrowanej. Dochody z tej działalności rozliczasz natomiast w rocznym zeznaniu PIT-36.
Co do zasady nie wpłacasz w ciągu roku zaliczek na PIT z tego tytułu. Dochód łączy się z innymi dochodami opodatkowanymi skalą. W 2026 r. skala przewiduje stawki 12% i 32%, z uwzględnieniem właściwych progów i kwoty zmniejszającej podatek.
Jeżeli dorabiasz obok etatu, nie zakładaj, że działalność nierejestrowana otrzymuje osobną kwotę wolną od podatku. Rozliczenie trzeba ocenić łącznie z pozostałymi dochodami objętymi skalą.
Sam limit 10 813,50 zł nie rozstrzyga też obowiązków dotyczących VAT, kasy fiskalnej, wystawiania faktur czy KSeF. Są to odrębne zagadnienia. Mieszczenie się w limicie działalności nierejestrowanej nie oznacza automatycznego zwolnienia ze wszystkich formalności.
O co najczęściej pytają osoby otrzymujące zapłatę po zakończeniu kwartału?
Czy nieopłacona faktura wlicza się do limitu działalności nierejestrowanej?
Jeżeli dokumentuje rzeczywistą sprzedaż, z której powstała należność, brak zapłaty nie wyłącza tej kwoty z limitu. Nie należy jednak utożsamiać faktury dokumentującej sprzedaż z pro formą albo samą ofertą.
Czy październikowy przelew zawsze jest przychodem do limitu IV kwartału?
Nie. Może być zapłatą za należność uwzględnioną już w poprzednim kwartale. Trzeba sprawdzić, czego dotyczy przelew.
Czy płatność gotówką rozlicza się dopiero po wpłacie pieniędzy na konto?
Nie. Jeżeli otrzymujesz zapłatę w gotówce, otrzymanie pieniędzy następuje wtedy, gdy klient Ci je przekazuje. Późniejsza wpłata własnej gotówki na rachunek nie tworzy drugiego przychodu z tej samej sprzedaży.
Czy przychody z kilku platform mają osobne limity?
Nie należy traktować każdego konta sprzedażowego jako osobnej działalności z własnym limitem. Kontrolujesz łączny przychód należny z prowadzonej przez siebie działalności nierejestrowanej.
Czy samo przyjęcie zamówienia oznacza już przychód należny?
Nie da się tego rozstrzygnąć na podstawie samej nazwy zdarzenia. Trzeba sprawdzić, czy powstała już należność, czy chodzi dopiero o zamówienie przyszłego świadczenia, oraz czy otrzymano zaliczkę. Istotne są warunki i rzeczywisty przebieg transakcji.
Czy nowy kwartał usuwa obowiązek rejestracji po przekroczeniu limitu?
Nie. Jeżeli obowiązek powstał wskutek wcześniejszego przekroczenia, rozpoczęcie kolejnego kwartału go nie anuluje.
Jaką zasadę warto stosować przy każdej opóźnionej płatności?
Sprzedaż przyporządkuj do właściwego okresu powstania należności, a zapłatę do okresu otrzymania pieniędzy. Zachowaj powiązanie między tymi zapisami.
Dzięki temu opóźniony przelew nie będzie ani pretekstem do pominięcia wcześniejszej sprzedaży, ani powodem do ponownego doliczenia jej do nowego limitu.
Jeżeli masz wątpliwość dotyczącą własnego przypadku, przygotuj daty, kwoty i warunki transakcji. Przy zaliczkach, sporach, korektach po zamknięciu kwartału lub przekroczeniu limitu warto omówić dokumenty z księgowym albo doradcą podatkowym.
W komentarzu możesz opisać układ dat i płatności, bez danych klientów, numerów rachunków i innych informacji pozwalających zidentyfikować strony transakcji.
Na jakich źródłach oparto poradnik?
Podstawą opracowania są przepisy oraz materiały instytucji publicznych:
- Prawo przedsiębiorców — w szczególności art. 5.
- Ustawa z 25 lipca 2025 r. wprowadzająca kwartalny limit — art. 5 i 11.
- Rozporządzenie określające minimalne wynagrodzenie w 2026 r..
- Ministerstwo Finansów: działalność nierejestrowana.
- Ministerstwo Finansów: dochody z działalności nierejestrowanej.
- Ustawa o PIT — w szczególności art. 11 oraz art. 20 ust. 1ba–1bc.
Przykłady i obliczenia są hipotetycznymi scenariuszami edukacyjnymi. Nie opisują rzeczywistych klientów ani indywidualnej interpretacji podatkowej.
Materiał przygotowano z wykorzystaniem AI i sprawdzeniem wskazanych źródeł. Ma charakter informacyjny; zastosowanie przepisów do konkretnej umowy wymaga uwzględnienia jej warunków i dokumentów.