Czynsz miał wyjść automatycznie rano, ale na koncie zabrakło pieniędzy. Kilka godzin później przyszła wypłata. Saldo już wystarcza, a Ty zastanawiasz się, czy bank sam ponowi zlecenie stałe, czy trzeba zrobić przelew ręcznie. Problem polega na tym, że pochopna decyzja może skończyć się zarówno zaległością, jak i dwukrotnym opłaceniem tego samego rachunku.
Bank może ponowić zlecenie stałe, ale zależy to od zasad konkretnej instytucji, ustawień zlecenia i czasu, który upłynął od nieudanej próby. Samo zasilenie konta nie daje pewności, że przelew zostanie wykonany.
Najpierw sprawdź status konkretnej płatności oraz zasady jej ponawiania. Dopiero wtedy zdecyduj, czy pozostawić wykonanie bankowi, czy zapłacić samodzielnie. Ważne jest również rozróżnienie zlecenia stałego, polecenia zapłaty i automatycznej spłaty raty — te usługi mogą działać inaczej.
Czy bank automatycznie ponowi zlecenie stałe po zasileniu konta?
Nie istnieje jeden wspólny dla wszystkich banków harmonogram ponawiania takich płatności. Możliwe są ponowne próby w tym samym dniu albo przez określony czas. Dostępność tej funkcji może również zależeć od opcji zaznaczonej podczas tworzenia zlecenia.
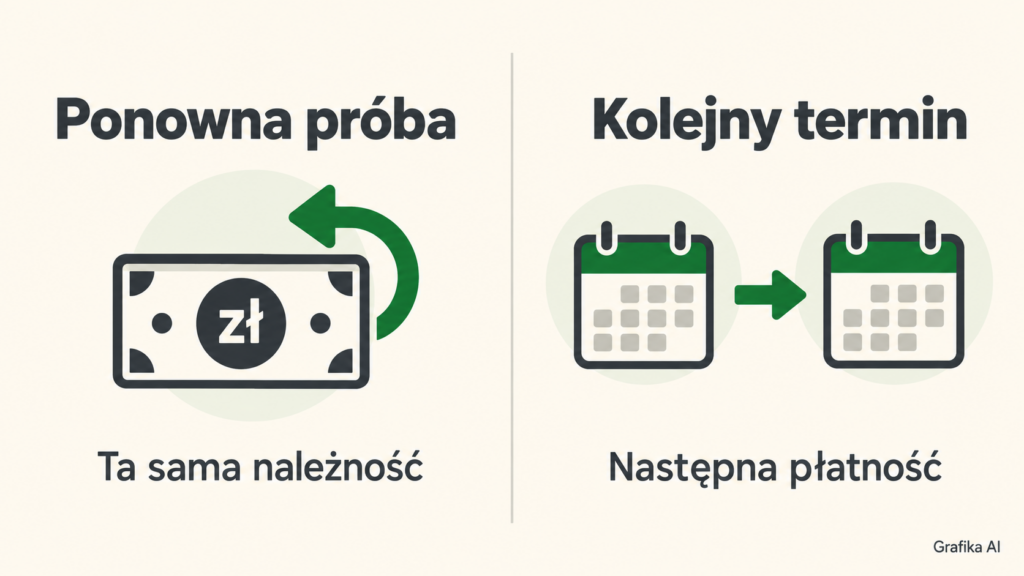
Trzeba przy tym odróżnić dwie sytuacje.
Ponowienie oznacza kolejną próbę wykonania tej samej płatności, która wcześniej nie doszła do skutku. Przykładowo chodzi nadal o wrześniową opłatę za mieszkanie.
Następny termin zlecenia oznacza kolejną płatność wynikającą z harmonogramu. Jeżeli przelew ma wychodzić co miesiąc, październikowe wykonanie nie jest automatycznie dowodem uregulowania wrześniowej zaległości.
Dlatego informacja, że zlecenie pozostaje aktywne, nie wystarcza. Aktywny może być cały harmonogram, mimo że jedna z przewidzianych w nim płatności została odrzucona.
Jak wygląda to na przykładzie ING i mBanku?
W oficjalnych materiałach banków można znaleźć różne rozwiązania:
| Bank i sytuacja | Co wynika ze źródła bankowego? | Co powinien sprawdzić klient? |
|---|---|---|
| ING Bank Śląski — wcześniej ustanowione zlecenie stałe | Regulamin przewiduje próby obciążenia rachunku w dniu realizacji. Ostatnia przypada o 14:00. Brak odpowiedniej kwoty przy ostatniej próbie skutkuje odmową wykonania. | Czy środki były dostępne przed ostatnią próbą oraz jaki status otrzymała konkretna płatność. Regulamin ING, § 40. |
| mBank — zlecenie z włączonym ponawianiem | Bank udostępnia opcję „Ponawiaj próbę przez 3 dni”. Jeżeli została włączona, podejmuje próby wysłania przelewu przez wskazany okres. | Czy opcja jest aktywna w tym zleceniu i czy okres ponawiania nadal trwa. FAQ mBanku o płatnościach cyklicznych. |
| mBank — zlecenie bez tej opcji | Przy braku pieniędzy przelew nie zostanie wysłany. Opisanego mechanizmu ponawiania nie należy zakładać bez sprawdzenia ustawienia. | Status niewykonanej płatności i potrzebę wykonania przelewu samodzielnie. Zasady mBanku. |
To przykłady zasad dwóch banków, sprawdzone na datę aktualizacji artykułu. Dotyczą zleceń stałych, a nie wszystkich automatycznych obciążeń rachunku.
W przypadku ING osobne dokumenty dotyczą różnych grup umów rachunków. W sprawdzonych regulaminach zasada ostatniej próby o 14:00 jest taka sama. Warunki ustanawiania zlecenia z pierwszym wykonaniem jeszcze tego samego dnia trzeba jednak odróżnić od obsługi istniejącego harmonogramu. Właściwy dokument znajdziesz w wykazie regulaminów rachunków ING.
mBank w swoim FAQ pisze o ponawianiu „przez 3 dni”. Nie należy samodzielnie przekształcać tego w obietnicę trzech dodatkowych dni roboczych. Jeżeli znaczenie ma konkretna data graniczna, potwierdź ją dla swojego zlecenia.
Najważniejszy wniosek jest praktyczny: zasada znana z jednego banku nie musi działać na drugim rachunku — nawet jeżeli obie aplikacje używają nazwy „zlecenie stałe”.
Dlaczego zlecenie nie przeszło, chociaż na koncie były pieniądze?
Przy sprawdzaniu przyczyny liczy się nie tylko kwota widoczna w aplikacji po południu. Trzeba ustalić, ile pieniędzy było dostępnych na właściwym rachunku w chwili podejmowania próby.
Między porannym wykonaniem zlecenia a późniejszym sprawdzeniem konta mogła wpłynąć wypłata, pojawić się zwrot albo zostać zwolniona blokada po płatności kartą. Obecny stan konta nie odtwarza automatycznie sytuacji sprzed kilku godzin.
Czy saldo rachunku i dostępne środki oznaczają to samo?
Nie zawsze. Część pieniędzy może być zablokowana na poczet transakcji, które nie zostały jeszcze ostatecznie rozliczone. Znaczenie mogą mieć także inne obciążenia wykonane wcześniej tego samego dnia.
Spójrz na uproszczony przykład rachunku bez limitu kredytowego:
| Element | Kwota |
|---|---|
| Saldo księgowe rachunku | 1 200 zł |
| Nierozliczona blokada po płatności kartą | 300 zł |
| Dostępne środki | 900 zł |
| Kwota zlecenia stałego | 950 zł |
| Brakująca kwota | 50 zł |
Przykład poglądowy: pomijamy inne operacje i ewentualne opłaty.
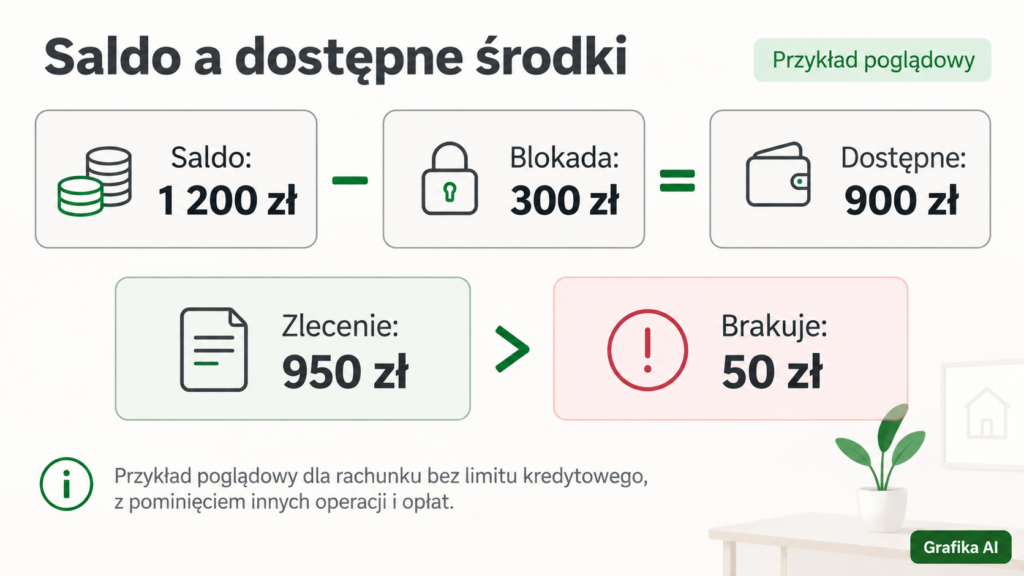
Na pierwszy rzut oka saldo 1 200 zł wygląda wystarczająco. Jednak po uwzględnieniu blokady do dyspozycji pozostaje 900 zł. Przy zleceniu na 950 zł brakuje 50 zł.
Nie zakładaj również, że bank prześle dostępną część kwoty. Zwykłe zlecenie stałe zawiera określoną kwotę płatności. Wysyłanie niepełnej należności nie powinno być traktowane jako domyślny sposób jego realizacji.
Czy pieniądze na drugim koncie wystarczą?
Sprawdź, z którego rachunku ma zostać wykonane zlecenie. Oszczędności na innym koncie, również w tym samym banku, nie są automatycznie pieniędzmi dostępnymi na rachunku obciążanym.
Jeżeli korzystasz z odrębnej usługi automatycznego zasilania konta, trzeba sprawdzić jej zasady i historię wykonania. Sam fakt posiadania odpowiedniej sumy w banku nie oznacza, że każde z Twoich zleceń ma zapewnione pokrycie.
Podobnie jest z wpływem wynagrodzenia. Potwierdzenie wysłania pensji przez pracodawcę nie jest jeszcze potwierdzeniem, że środki były dostępne na Twoim rachunku w wymaganym momencie.
Co zrobić po niewykonaniu zlecenia stałego?
Najbezpieczniej zacząć od ustalenia, co faktycznie stało się z konkretną płatnością. Dopiero później wybierz sposób jej uregulowania.
1. Sprawdź historię rachunku oraz szczegóły zlecenia.
Poszukaj obciążenia odpowiadającego kwocie i odbiorcy. Zwróć uwagę na datę, status oraz ewentualną późniejszą operację zwrotną. Sama obecność płatności na liście zaplanowanych operacji nie oznacza, że została wykonana.
Nazwy statusów różnią się między bankami. Określenia takie jak „oczekujące”, „w realizacji” czy „odrzucone” trzeba odczytywać w kontekście konkretnej aplikacji. Szczególnie ważne jest ustalenie, czy widoczny komunikat dotyczy jednej próby, jednej płatności czy całego harmonogramu.
2. Sprawdź zasady ponawiania i dostępne środki.
Zobacz, czy w szczegółach zlecenia jest opcja ponownej próby, data kolejnego wykonania albo informacja o zakończeniu realizacji. Zweryfikuj również rachunek obciążany i faktycznie dostępną kwotę.
Jeżeli ponawianie nadal trwa, pieniądze muszą być dostępne w momencie następnej próby. Pozostawienie na koncie dokładnej kwoty przelewu może okazać się niewystarczające, gdy wcześniej pojawi się inne obciążenie lub należna opłata.
3. Ustal jedną ścieżkę zapłaty.
Jeżeli potwierdzisz, że bank jeszcze podejmie próbę, uwzględnij ją przed wykonywaniem przelewu ręcznego. Jeżeli dana płatność została definitywnie zakończona bez wykonania i nie będzie ponawiana, możesz uregulować należność osobnym przelewem.
Gdy termin płatności jest bliski, a status niejasny, skontaktuj się z bankiem. Zapytaj konkretnie:
Czy ta płatność będzie jeszcze ponawiana po zasileniu konta? Do kiedy? Jeżeli chcę zapłacić samodzielnie, czy można skutecznie zatrzymać jej dalszą realizację bez usuwania kolejnych płatności z harmonogramu?
To dokładniejsze pytanie niż samo „czy moje zlecenie jest aktywne?”.
Możliwość odwołania zależy od etapu realizacji. Ustawa o usługach płatniczych przewiduje ograniczenia dotyczące cofania otrzymanych już zleceń. Dlatego zmiana lub usunięcie harmonogramu nie powinny być traktowane jako pewny sposób zatrzymania operacji, która weszła już w realizację. Ustawa o usługach płatniczych, art. 51.
4. Po zapłacie sprawdź rozliczenie.
Upewnij się, że nastąpiło właściwe obciążenie rachunku. Jeśli sprawa dotyczy zaległego rachunku, skontaktuj się również z odbiorcą i potwierdź przypisanie wpłaty do odpowiedniej należności.
Przy przelewie ręcznym podaj wymagany identyfikator klienta, numer faktury lub okres płatności. Sama informacja „zaległość” może być dla odbiorcy zbyt ogólna. Więcej przykładów znajdziesz w poradniku o tym, jak prawidłowo formułować tytuł przelewu.
Nie twórz przy okazji drugiego, identycznego zlecenia stałego, jeśli potrzebujesz jedynie jednorazowo opłacić pominięty rachunek. Dwa aktywne harmonogramy mogą powodować problem również w następnych miesiącach.
Co zmienia wpływ pieniędzy po południu, weekend lub dzień wolny?
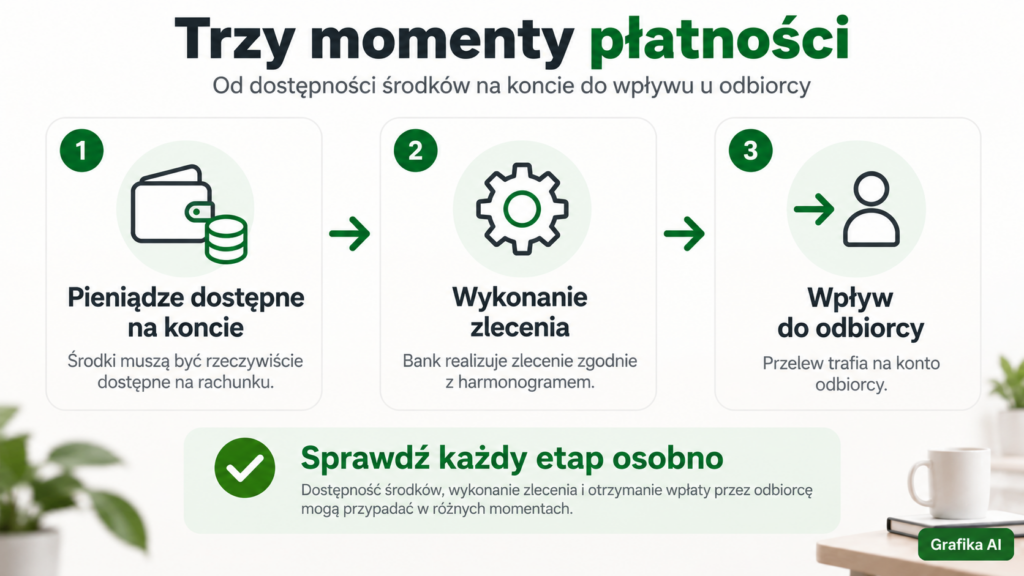
Warto rozdzielić trzy momenty: udostępnienie pieniędzy na Twoim koncie, wykonanie zlecenia przez bank oraz dotarcie przelewu do odbiorcy.
Nie muszą następować jednocześnie. Nawet skuteczna próba obciążenia rachunku nie oznacza, że odbiorca od razu zobaczy wpłatę. Przy zwykłym przelewie międzybankowym znaczenie mają sesje rozliczeniowe. Przykładowo PKO Bank Polski wskazuje w swoim FAQ, że sesje Elixir odbywają się w dni robocze. Informacje PKO BP o realizacji przelewów.
Czy wypłata otrzymana tego samego dnia uratuje płatność?
Może, jeżeli bank podejmie jeszcze próbę, a środki będą wtedy dostępne. Nie daje takiej pewności sam fakt, że dzień kalendarzowy jeszcze się nie skończył.
Wyobraź sobie zlecenie, dla którego bank zakończył już próby realizacji. Wynagrodzenie wpływa dopiero wieczorem. Konto ma wystarczające saldo, lecz wcześniejsza płatność nadal pozostaje niewykonana. Nowy wpływ i wznowienie odrzuconej operacji to dwie odrębne sprawy.
W innym wariancie ponawianie wciąż trwa. Wtedy zasilenie konta może umożliwić kolejną próbę, ale trzeba dopilnować, żeby pieniędzy nie zużyła wcześniej inna transakcja.
Czy zlecenie przypadające w weekend wykona się w poniedziałek?
Nie zakładaj tego bez sprawdzenia ustawień. W zależności od banku i rodzaju zlecenia termin może być obsługiwany według różnych zasad, również z realizacją przed dniem wolnym. mBank w materiałach dotyczących zleceń stałych opisuje ustawienia związane z takim przypadkiem. FAQ mBanku.
To ma znaczenie dla dostępności pieniędzy. Jeżeli operacja ma zostać wykonana wcześniej, planowane zasilenie rachunku dopiero w weekend może być spóźnione.
Orientacyjny czas zwykłego przelewu między bankami możesz sprawdzić w naszym kalkulatorze księgowania przelewów. Kalkulator nie ustali jednak, czy bank ponowi odrzucone zlecenie stałe — tę informację trzeba sprawdzić osobno.
Jeśli po wyjaśnieniu statusu decydujesz się na przelew natychmiastowy, sprawdź dostępność usługi dla obu rachunków, limit i koszt. Taki przelew może przyspieszyć dostarczenie pieniędzy, ale nie zastępuje ustalenia, czy wcześniejsza płatność nadal czeka na wykonanie.
Jak uniknąć podwójnej zapłaty po nieudanej próbie?
Najczęstsza pułapka wygląda następująco: rano przelew nie wychodzi, później zasilasz konto i płacisz ręcznie. Po pewnym czasie bank ponawia wcześniejsze zlecenie. Odbiorca dostaje dwie wpłaty.
Przykład:
| Zdarzenie | Kwota |
|---|---|
| Należność do zapłaty | 900 zł |
| Samodzielnie wykonany przelew | 900 zł |
| Późniejsze skuteczne ponowienie zlecenia | 900 zł |
| Łącznie przekazane odbiorcy | 1 800 zł |
| Nadwyżka ponad tę należność | 900 zł |
Scenariusz poglądowy zakłada aktywne ponawianie oraz wystarczające środki na wykonanie obu przelewów.
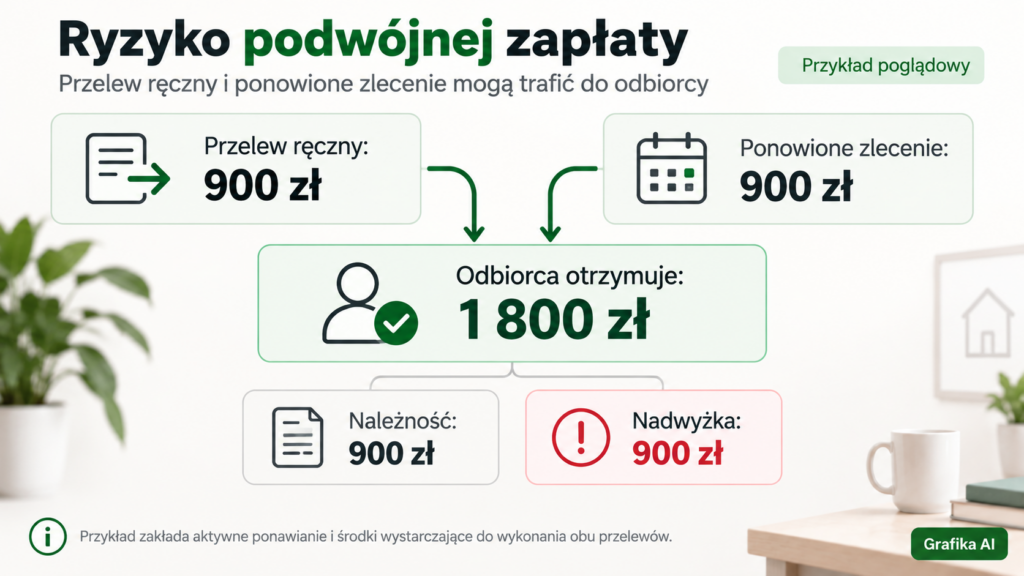
Nie należy oczekiwać, że drugi przelew zostanie automatycznie zatrzymany tylko dlatego, że ma podobny tytuł, taką samą kwotę lub tego samego odbiorcę. Przelew ręczny i operacja z harmonogramu są odrębnymi dyspozycjami.
Zanim zapłacisz samodzielnie, potwierdź zakończenie wcześniejszej płatności albo możliwość skutecznego zatrzymania jej realizacji. Zwróć uwagę na różnicę między anulowaniem jednej operacji a usunięciem całego zlecenia na przyszłość.
Jeżeli pieniądze wyszły dwukrotnie, sprawdź oba potwierdzenia i skontaktuj się z odbiorcą w sprawie zwrotu lub sposobu rozliczenia nadwyżki. Przy kredycie czy innym zobowiązaniu nie zakładaj, że dodatkowa wpłata automatycznie zastąpi następną ratę. Jej rozliczenie może wymagać osobnego wyjaśnienia.
Gdy podejrzewasz błąd banku, zgłoś reklamację. W zgłoszeniu opisz jednak rzeczywisty przebieg zdarzeń, w tym wykonanie własnego przelewu i wcześniejsze ustawienia ponawiania.
Czy niewykonanie zlecenia oznacza dodatkowe koszty i kiedy reklamować sprawę?
Warto oddzielić koszty związane z obsługą rachunku od konsekwencji nieopłacenia należności u odbiorcy.
Po stronie banku sprawdź umowę i tabelę opłat właściwą dla swojego konta. Ustawa dopuszcza umowne opłaty związane z powiadomieniem o obiektywnie uzasadnionej odmowie wykonania zlecenia, z ograniczeniem do uzasadnionych kosztów. Nie jest to jednak dowód, że Twój bank pobiera taką opłatę. Ustawa o usługach płatniczych, art. 36 i 50.
Po stronie odbiorcy istotne jest, czy zapłata nastąpiła zgodnie z umową. Informacja, że bank jeszcze ponawia przelew, sama w sobie nie zmienia terminu należności. Gdy płatność jest opóźniona, skontaktuj się z odbiorcą, wyjaśnij sytuację i ustal aktualny stan rozliczeń.
Kiedy warto złożyć reklamację?
Reklamacja jest zasadna do rozważenia, gdy przebieg operacji nie zgadza się z umową, ustawieniami albo informacją otrzymaną od banku. Przykładem może być niewykonanie płatności mimo zapewnienia wymaganych środków w odpowiednim czasie lub obciążenie budzące wątpliwości.
Samo późniejsze pojawienie się pieniędzy na koncie nie dowodzi jeszcze błędu banku. Dlatego przygotuj:
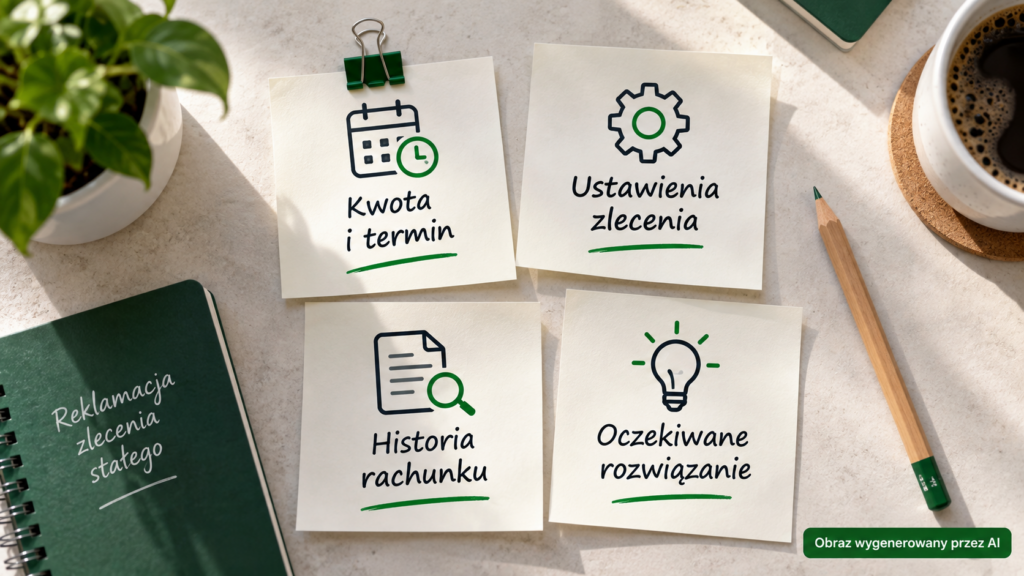
- kwotę i planowany termin płatności;
- szczegóły zlecenia oraz ustawienia ponawiania;
- historię wpływów, obciążeń i dostępnych informacji o blokadach;
- komunikat o odmowie, status operacji oraz opis oczekiwanego rozwiązania.
Bank powinien otrzymać informacje umożliwiające identyfikację sprawy, przekazane przez jego oficjalny kanał. Zachowaj potwierdzenie przyjęcia reklamacji.
Możesz poprosić o wskazanie godzin podjętych prób, powodu odmowy oraz podstawy zastosowania określonego sposobu realizacji. Jeżeli poniosłeś udokumentowane koszty i uważasz, że wynikają z nieprawidłowego działania banku, opisz również tę okoliczność. Jej ocena wymaga zbadania konkretnej sprawy.
Ile bank ma czasu na odpowiedź?
Dla reklamacji dotyczących praw i obowiązków wynikających z ustawy o usługach płatniczych termin odpowiedzi wynosi zasadniczo 15 dni roboczych od otrzymania reklamacji.
W szczególnie skomplikowanej sprawie może zostać wydłużony do 35 dni roboczych od jej otrzymania. Bank musi wtedy wyjaśnić przyczynę opóźnienia, wskazać okoliczności wymagające ustalenia i podać przewidywany termin odpowiedzi. Do zachowania terminu wystarcza wysłanie odpowiedzi przed jego upływem. Ustawa o usługach płatniczych, art. 15a.
Złożenie reklamacji nie rozwiązuje automatycznie kwestii zapłaty odbiorcy. Równolegle trzeba ustalić status należności i sposób jej uregulowania.
Jakich błędów unikać i jak przygotować konto na następny termin?
Pierwszym błędem jest przekonanie, że wpłata pieniędzy zawsze uruchamia przelew ponownie. To może być prawdą tylko wtedy, gdy określony mechanizm nadal działa dla tej płatności.
Drugim jest utożsamianie aktywnego harmonogramu z opłaceniem wszystkich wcześniejszych rachunków. Sprawdzaj wykonania poszczególnych operacji, szczególnie po otrzymaniu informacji o odmowie.
Trzeci błąd to traktowanie wszystkich automatycznych płatności jednakowo. Przy zleceniu stałym ustalasz powtarzalny przelew. Przy poleceniu zapłaty obciążenie inicjuje odbiorca na podstawie udzielonej zgody. Automatyczne pobranie raty przez bank może z kolei wynikać z umowy kredytowej. Nie przenoś godzin, terminów ani zasad ponawiania między tymi usługami. Mechanizm polecenia zapłaty opisuje m.in. ING w instrukcji dla klientów.
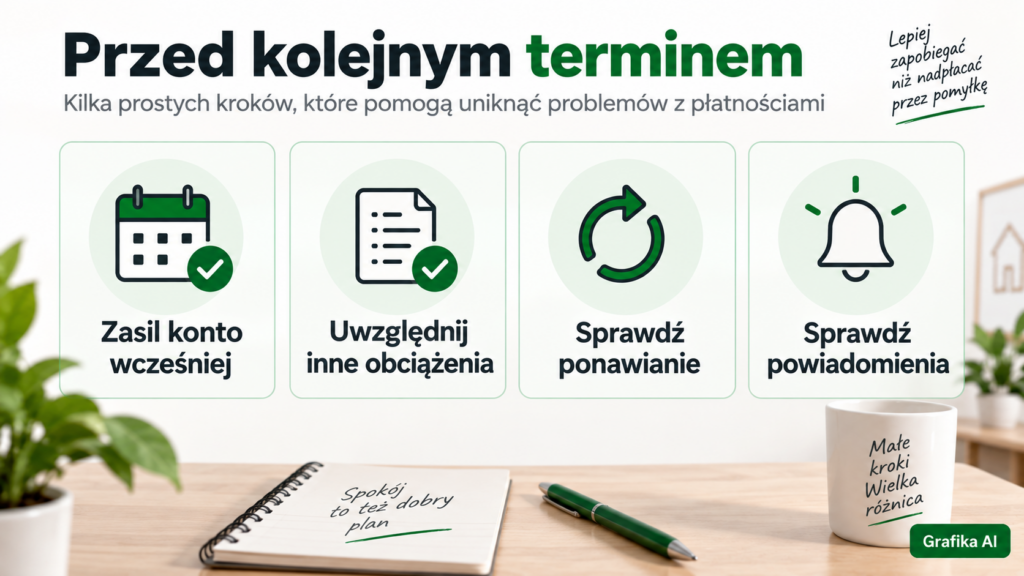
Na przyszłość warto zapewnić środki z wyprzedzeniem, uwzględnić inne obciążenia oraz sprawdzić obsługę dni wolnych. Jeżeli bank udostępnia powiadomienia o niewykonanych operacjach, włącz je i zaglądaj również do wiadomości w bankowości elektronicznej.
Zmiana daty zlecenia może pomóc dopasować płatność do wpływu wynagrodzenia, lecz powinna uwzględniać termin należności i czas dostarczenia przelewu. Przesunięcie operacji w aplikacji nie zmienia samoistnie warunków umowy z odbiorcą.
Po zmianie banku lub przeniesieniu płatności sprawdź oba rachunki. Upewnij się, że zlecenie na nowym koncie ma prawidłowy termin, a stary harmonogram nie spowoduje dodatkowej zapłaty.
Co warto zapamiętać i gdzie opisać swój przypadek?
Najpierw ustal status płatności i zasady ponawiania, następnie wybierz sposób zapłaty, a na końcu sprawdź rozliczenie. Taka kolejność pomaga uniknąć zarówno pozostawienia zaległości, jak i wykonania dwóch przelewów.
Jeżeli potrzebujesz pomocy w zrozumieniu swojej sytuacji, opisz ją na forum kredytowym. Podaj nazwę banku, rodzaj płatności, planowany termin, moment zasilenia konta i widoczny status. Napisz też, czy ponawianie było włączone.
Nie publikuj numerów rachunków, PESEL, loginów, kodów autoryzacyjnych ani niezanonimizowanych potwierdzeń przelewów. Do rozmowy o mechanizmie płatności te dane nie są potrzebne.
Jakie pytania najczęściej pojawiają się przy niewykonanym zleceniu stałym?
Czy po wpłacie pieniędzy bank sam ponowi zlecenie stałe?
Może to zrobić, jeśli zasady banku i ustawienia zlecenia przewidują ponawianie, a jego okres jeszcze się nie zakończył. Samo zwiększenie salda nie potwierdza wznowienia płatności.
Czy bank ponowi przelew następnego dnia?
To zależy od usługi i ustawień. Niektóre mechanizmy obejmują określony okres ponawiania, inne dotyczą prób w dniu realizacji. Sprawdź konkretną płatność, zamiast zakładać, że następny dzień oznacza automatyczne wykonanie.
Czy niewykonane zlecenie stałe usuwa się z harmonogramu?
Niewykonanie jednej płatności nie musi oznaczać usunięcia całego harmonogramu. Sprawdź osobno wynik danej operacji oraz status przyszłych płatności.
Czy przelew natychmiastowy na własne konto rozwiąże problem?
Może zapewnić potrzebne środki szybciej, ale nie daje pewności ponowienia odrzuconego zlecenia. Po zasileniu konta nadal trzeba sprawdzić, czy bank podejmie kolejną próbę.
Czy bank przeleje część kwoty, jeśli zabraknie kilku złotych?
Nie zakładaj częściowego wykonania zwykłego zlecenia stałego. Zapewnij kwotę wymaganą dla całej płatności, uwzględniając ewentualne opłaty i inne obciążenia rachunku.
Czy brak SMS-a oznacza, że przelew się udał?
Nie. Powiadomienie może trafiać innym uzgodnionym kanałem, np. do skrzynki wiadomości w bankowości elektronicznej. Wynik płatności sprawdzaj w jej szczegółach i historii rachunku.
Czy mogę usunąć zlecenie stałe i od razu zapłacić ręcznie?
Najpierw sprawdź, czy usunięcie skutecznie zatrzyma także bieżącą płatność. Zmiana przyszłego harmonogramu nie musi cofnąć operacji będącej już w realizacji. W razie wątpliwości potwierdź to z bankiem.
Czy ponawianie przez bank oznacza dodatkowy czas na zapłatę rachunku?
Nie należy tego zakładać. Mechanizm bankowy nie zmienia samodzielnie terminu wynikającego z umowy z odbiorcą. Jeśli płatność jest zagrożona opóźnieniem, wyjaśnij sposób rozliczenia bezpośrednio z odbiorcą.
Informacja redakcyjna i metodologia
Artykuł ma charakter informacyjny i edukacyjny. Stan informacji sprawdzono na 21 września 2026 r. Materiał dotyczy przede wszystkim krajowych zleceń stałych z rachunków klientów indywidualnych.
Podstawą opracowania były oficjalne instrukcje bankowe, aktualnie udostępnione regulaminy ING Banku Śląskiego oraz ustawa o usługach płatniczych. Weryfikacja ING objęła dokumenty dotyczące umów zawartych od 22 kwietnia 2026 r. oraz regulamin obowiązujący od 29 czerwca 2026 r. dla wskazanych przez bank wcześniejszych umów. Odnośniki do źródeł znajdują się przy odpowiednich informacjach.
Przykłady liczbowe są hipotetyczne i służą wyjaśnieniu mechanizmów. Nie przedstawiają historii konkretnego klienta ani gwarantowanego sposobu działania wszystkich banków. O wyniku indywidualnej sprawy mogą decydować umowa, rodzaj rachunku, ustawienia zlecenia, dostępność pieniędzy oraz etap realizacji operacji.