Lokata miała się skończyć, ale po zalogowaniu do banku nadal widzisz zablokowane pieniądze. Zmieniła się data zakończenia, oprocentowanie jest niższe, a przy próbie wypłaty pojawia się informacja o utracie odsetek. Czy chodzi również o pieniądze zarobione przez poprzednie miesiące?
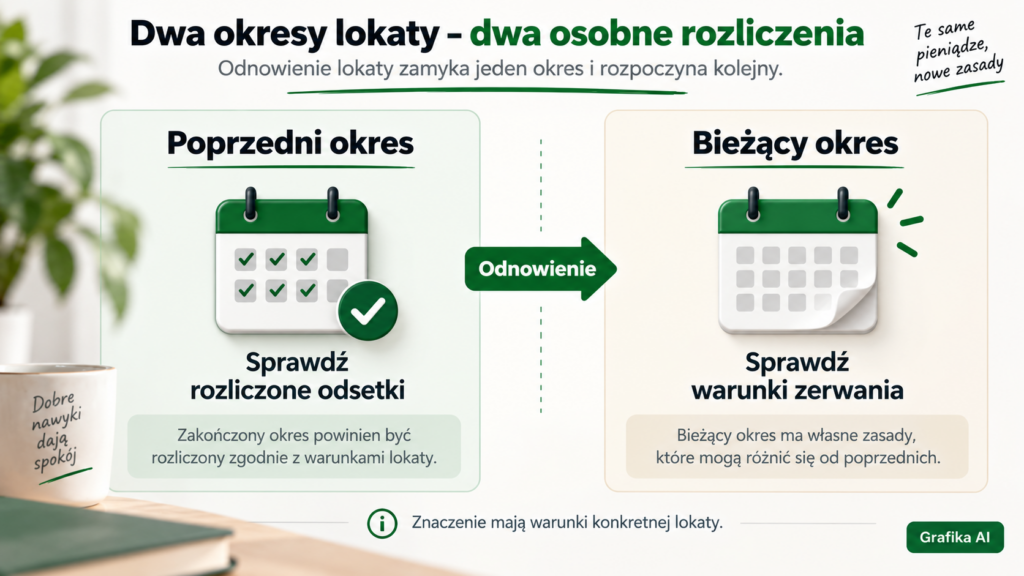
Zerwanie lokaty po odnowieniu co do zasady nie oznacza utraty odsetek prawidłowo rozliczonych za poprzedni, zakończony okres. Konsekwencje wcześniejszej wypłaty dotyczą zasadniczo okresu, który właśnie przerywasz. Trzeba jednak ustalić, czy poprzedni okres rzeczywiście się zakończył, gdzie bank zaksięgował odsetki i jakie warunki obowiązują dla konkretnego produktu.
To rozróżnienie wynika z mechanizmu rozliczeń opisywanego przez banki: PKO BP wskazuje możliwość dopisania odsetek do odnowionej lokaty lub przekazania ich na konto, a BNP Paribas przy Twojej Lokacie Premium wiąże utratę odsetek z danym okresem lokacyjnym. Nie należy więc traktować całej historii oszczędzania jak jednego, nadal niezakończonego okresu.
Które odsetki można stracić po odnowieniu lokaty?
Najważniejsze jest oddzielenie trzech kwot: kapitału lokaty, odsetek już rozliczonych oraz odsetek naliczanych w bieżącym okresie.
Kapitał to pieniądze pracujące na lokacie. Po odnowieniu może on obejmować zarówno pierwotną wpłatę, jak i wcześniejsze odsetki netto, jeżeli zostały do niej dopisane.
Odsetki rozliczone to kwota, którą bank po zakończeniu poprzedniego okresu wypłacił lub odpowiednio zaksięgował. Odsetki bieżące dotyczą natomiast kolejnego okresu, rozpoczętego przy odnowieniu. Ich wypłata może zależeć od pozostawienia pieniędzy do nowego terminu zakończenia.
Jeśli lokata przedłużyła się na następne trzy miesiące, a Ty zamkniesz ją po kilku dniach, sprawdzasz warunki przerwania właśnie tego nowego okresu. Nie oceniasz ponownie, czy dotrzymałeś terminu poprzedniego okresu, który bank już zakończył i rozliczył.
Warunkiem takiego rozumowania jest rzeczywiste zakończenie i rozliczenie wcześniejszego okresu. Sama prognoza odsetek widoczna wcześniej w aplikacji nie jest potwierdzeniem ich wypłaty.
Czy komunikat „utracisz odsetki” oznacza utratę całego dotychczasowego zysku?
Nie wyciągaj takiego wniosku wyłącznie z krótkiego komunikatu.
Najpierw sprawdź, jakiego okresu dotyczy prezentowana kwota. Poszukaj również informacji o kapitale odnowionej lokaty i historii rozliczenia poprzedniego okresu.
Przykładowo komunikat o zerowych odsetkach przy likwidacji może odnosić się do aktualnie przerywanego okresu, podczas gdy wcześniejszy zysk jest już częścią kapitału. Może też być tak, że wcześniejsze odsetki zostały przelane na konto osobiste i dlatego nie zobaczysz ich ponownie w kwocie zamykanej lokaty.
Jeżeli ekran nie pozwala tego rozróżnić, poproś bank o wskazanie osobno kapitału, odsetek z poprzedniego okresu oraz odsetek należnych przy zamknięciu lokaty dzisiaj.
Gdzie trafiają odsetki, kiedy lokata odnawia się automatycznie?
Warto sprawdzić dyspozycję dotyczącą odsetek, ponieważ od niej zależy, gdzie szukać pieniędzy.
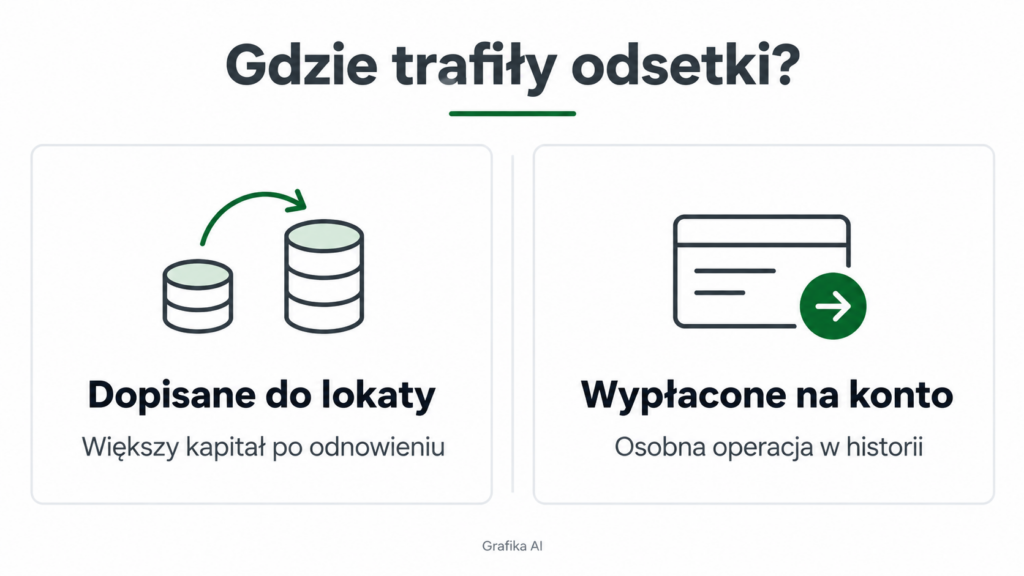
Bank może dopisać odsetki netto do kwoty odnowionej lokaty albo przekazać je na wskazany rachunek. Oba rozwiązania opisują m.in. PKO BP przy Lokacie na nowe środki oraz Volkswagen Bank przy Lokacie Plus. Dostępność konkretnego wariantu zależy od produktu i wybranych ustawień.
Rozważmy przykład, który nie przedstawia oferty żadnego banku.
Załóżmy, że na lokacie było 20 000 zł. Zakończony okres przyniósł 400 zł odsetek brutto. Przy podatku wynoszącym 19% daje to 76 zł podatku i 324 zł odsetek netto.
Stawkę 19% dla odsetek od lokat wskazuje Ministerstwo Finansów. W przykładzie przyjmujemy zwykłą lokatę osoby fizycznej i prawidłowe pobranie podatku przez bank.
| Element rozliczenia | Odsetki dopisane do lokaty | Odsetki przekazane na konto |
|---|---|---|
| Kapitał przed zakończeniem okresu | 20 000 zł | 20 000 zł |
| Odsetki brutto za zakończony okres | 400 zł | 400 zł |
| Podatek | 76 zł | 76 zł |
| Odsetki netto | 324 zł | 324 zł |
| Kwota odnowionej lokaty | 20 324 zł | 20 000 zł |
| Wcześniejsze odsetki wypłacone osobno na konto | 0 zł | 324 zł |
To przykład obliczeniowy. Zakładamy brak opłat, innych potrąceń i dodatkowych operacji.
Teraz przyjmijmy, że po dziesięciu dniach właściciel zrywa odnowioną lokatę, a jej warunki przewidują brak odsetek za przerwany okres.
W pierwszym wariancie rozliczenie powinno uwzględniać 20 324 zł kapitału odnowionej lokaty. W drugim z samej lokaty wraca 20 000 zł, ponieważ wcześniejsze 324 zł zostały już wypłacone osobno.
Niższy przelew z likwidacji lokaty nie musi więc oznaczać utraty wcześniejszego zysku. Najpierw trzeba zsumować właściwe operacje.
Dlaczego nie wolno doliczać tych samych odsetek drugi raz?
Jeżeli wcześniejsze odsetki netto zwiększyły kapitał do 20 324 zł, są już zawarte w tej kwocie. Dodanie do niej kolejnych 324 zł prowadziłoby do podwójnego policzenia tego samego zysku.
Podobny błąd powstaje, gdy ktoś porównuje kwotę wypłaty z lokaty z sumą kapitału i odsetek brutto. Część odsetek została przecież przeznaczona na podatek.
Najbardziej użyteczne porównanie obejmuje rzeczywiście należne kwoty netto oraz wszystkie rachunki, na które trafiło rozliczenie.
Czy po odnowieniu obowiązuje takie samo oprocentowanie?
Nie należy tego zakładać.
Stałe oprocentowanie może obowiązywać przez konkretny okres lokacyjny. Przy odnowieniu rozpoczyna się kolejny okres, dla którego bank może zastosować inną stawkę zgodnie z warunkami produktu.
Credit Agricole informuje, że lokata odnawialna przedłuża się według standardowej stopy obowiązującej w dniu odnowienia. BNP Paribas również wyjaśnia, że oprocentowanie kolejnych okresów Twojej Lokaty Premium może różnić się od oprocentowania pierwszego okresu.
Dobrym przykładem jest tabela PKO BP obowiązująca od 12 sierpnia 2026 r. Dla trzymiesięcznej Lokaty na nowe środki rozróżnia ona oprocentowanie otwarcia wynoszące 3,3% rocznie i oprocentowanie odnowienia wynoszące 1% rocznie. To stawki z konkretnego dokumentu, sprawdzonego na dzień przygotowania artykułu.
Niższa stawka po odnowieniu nie oznacza sama w sobie przeliczenia wcześniejszego, zakończonego okresu według nowych warunków. Oznacza natomiast, że pieniądze mogą od tej chwili zarabiać mniej.
Osobno trzeba sprawdzić zasady przedterminowego zakończenia.
| Bank i wskazany produkt | Co bank podaje o wcześniejszym zakończeniu? |
|---|---|
| Credit Agricole – opisane na stronie lokaty terminowe | Oprocentowanie środków lokaty zerwanej przed upływem zadeklarowanego okresu wynosi 0%. |
| BNP Paribas – Twoja Lokata Premium | Przy zerwaniu odsetki nie są wypłacane za dany okres lokacyjny. |
| Volkswagen Bank – Lokata Plus | Przy wcześniejszym zakończeniu bank wypłaca 50% należnych odsetek za okres utrzymywania lokaty. |
Porównanie dotyczy wskazanych produktów i informacji dostępnych 22 września 2026 r. Nie jest zasadą dla wszystkich lokat tych banków ani rankingiem ofert.
Nie wystarczy zatem wiedzieć, że masz „lokatę odnawialną”. Potrzebujesz jej dokładnej nazwy oraz warunków właściwych dla zawartej umowy.
Czy wyłączenie odnowienia oznacza zamknięcie lokaty?
Te dyspozycje mogą mieć zupełnie inne skutki.
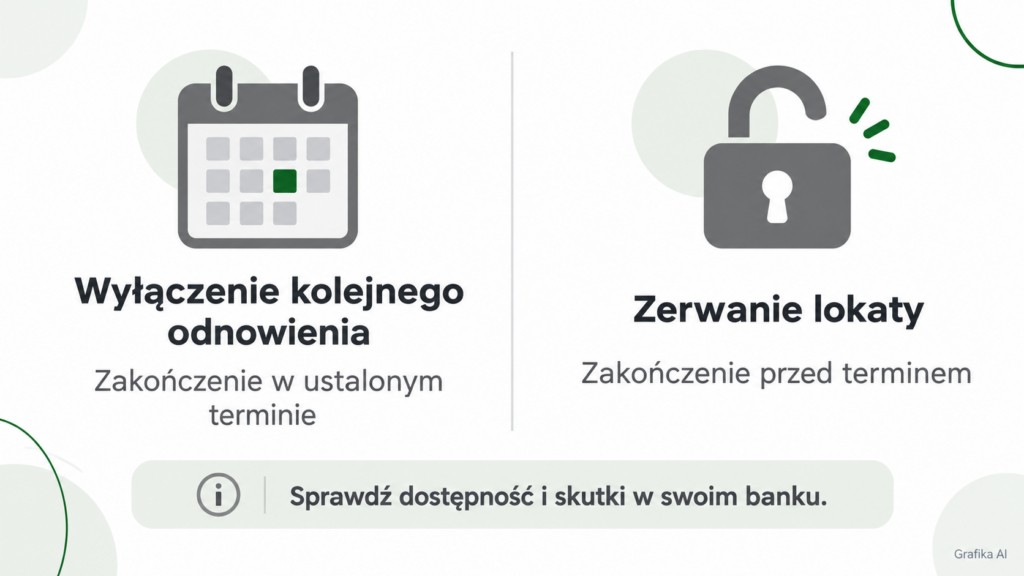
Wyłączenie kolejnego odnowienia, jeżeli produkt na to pozwala, oznacza zazwyczaj pozostawienie lokaty do końca aktualnego okresu i zakończenie jej w ustalonym terminie. Nie służy natychmiastowej wypłacie pieniędzy.
Zerwanie lokaty oznacza natomiast zakończenie jej przed tym terminem. Wtedy stosowane są warunki wcześniejszego wycofania środków.
Wyobraźmy sobie, że lokata już odnowiła się na następny okres. Zmiana ustawienia dotyczącego przyszłego odnowienia nie musi cofnąć zdarzenia, które nastąpiło wcześniej. Może jedynie zapobiec kolejnemu przedłużeniu.
Dlaczego instrukcja zależy od konkretnego banku?
Nie każdy produkt pozwala swobodnie zmienić odnawialność podczas trwania lokaty.
PKO BP przy Lokacie na nowe środki opisuje możliwość zmiany decyzji w szczegółach lokaty w serwisie iPKO. Z kolei BNP Paribas przy Twojej Lokacie Premium wskazuje, że zmianę decyzji o odnawialności można przeprowadzić przez zerwanie lokaty i założenie nowej.
Dlatego przed zatwierdzeniem operacji przeczytaj jej opis. Ustal, czy:
- zmieniasz wyłącznie sposób postępowania po zakończeniu bieżącego okresu;
- zamykasz lokatę już teraz;
- wykonujesz operację wymagającą założenia nowej lokaty.
Jeżeli zależy Ci na zachowaniu odsetek za trwający okres, szczególnie ważne jest potwierdzenie, czy wybrana czynność nie powoduje jego przerwania.
Co zrobić, gdy lokata już się odnowiła?
Zacznij od rozliczenia poprzedniego okresu i warunków bieżącego. Sama informacja, że lokata nadal jest aktywna, nie wystarcza do oceny skutków wypłaty.
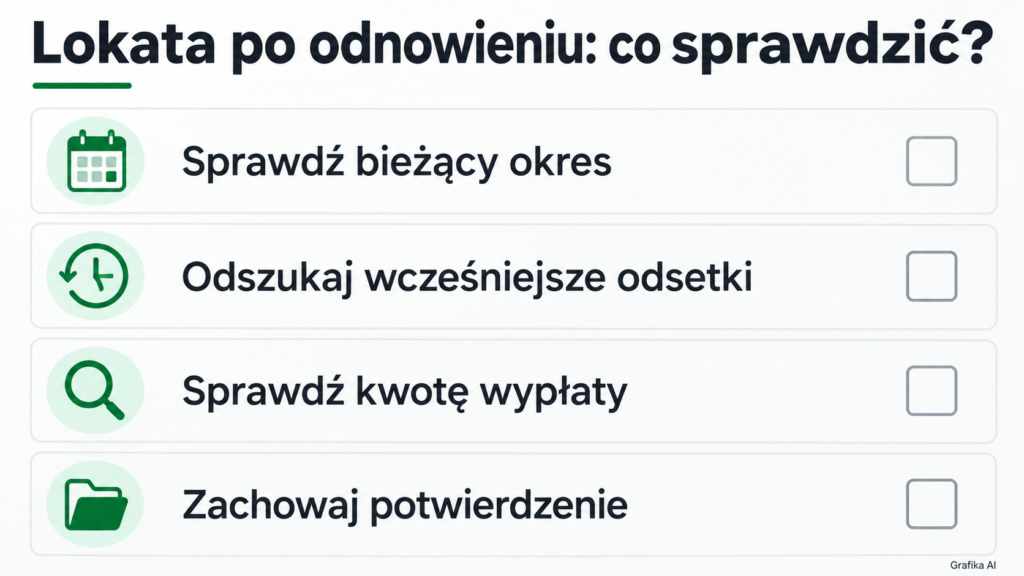
1. Sprawdź daty i status lokaty.
Odszukaj datę zakończenia poprzedniego okresu, datę odnowienia oraz nowy termin zakończenia. Ustal również aktualną kwotę lokaty i oprocentowanie.
To szczególnie ważne, gdy zamierzasz działać w dniu wskazywanym jako termin zakończenia. Nie zgaduj na podstawie samej daty, czy bank rozliczył już poprzedni okres. Sprawdź status operacji i potwierdzenie rozliczenia.
2. Odszukaj wcześniejsze odsetki.
Sprawdź historię lokaty oraz rachunku, na który bank miał przekazać odsetki. Porównaj kwotę brutto, podatek i kwotę netto.
Jeżeli aplikacja pokazuje tylko bieżący stan, sięgnij do wyciągu lub dokumentów dotyczących lokaty. Przykładowo regulamin Volkswagen Bank wskazuje, że informacje o rozliczeniu lokaty terminowej są udostępniane na wyciągu z rachunku.
3. Ustal kwotę wypłaty przed zatwierdzeniem zerwania.
Jeśli bank pokazuje podsumowanie planowanej operacji, sprawdź kwotę kapitału, odsetki należne przy wcześniejszym zakończeniu, ewentualne opłaty oraz rachunek zwrotu.
Nie porównuj tej kwoty wyłącznie z pierwotnym przelewem na lokatę. Uwzględnij wcześniejszą kapitalizację lub osobną wypłatę odsetek.
Gdy informacje są niejasne, możesz wysłać do banku taką wiadomość:
Proszę o potwierdzenie daty zakończenia poprzedniego okresu lokaty i sposobu rozliczenia należnych za niego odsetek. Proszę również wskazać kwotę kapitału po odnowieniu oraz kwotę, którą otrzymam przy zamknięciu lokaty dzisiaj, z osobnym wykazaniem odsetek, podatku i ewentualnych opłat.
Wyślij ją przez oficjalny kanał kontaktu banku. Dane potrzebne do identyfikacji produktu podawaj w bezpiecznej korespondencji z bankiem.
4. Zapisz potwierdzenie operacji i sprawdź rozliczenie.
Po wykonaniu dyspozycji zachowaj jej potwierdzenie. Zweryfikuj, czy pieniądze trafiły na właściwy rachunek i czy kwota zgadza się z przedstawionym rozliczeniem.
Jeżeli chcesz następnie wysłać oszczędności do innego banku, ustal także termin dostępności środków. Zamknięcie lokaty i dotarcie późniejszego przelewu międzybankowego to osobne etapy.
Co zrobić, jeśli bank nie uwzględnił wcześniejszych odsetek?
Najpierw sprawdź, czy nie zostały wypłacone osobno albo uwzględnione w kapitale. Jeżeli nadal brakuje pieniędzy, złóż reklamację odnoszącą się do konkretnych kwot i operacji.
Opisz termin zakończenia poprzedniego okresu, oczekiwane odsetki, sposób odnowienia i faktyczną wypłatę. Poproś o szczegółowe rozliczenie oraz wskazanie postanowienia umowy, na którym bank oparł swoje działanie.
Dołącz dostępne potwierdzenia. Ogólne stwierdzenie „zniknęły odsetki” jest mniej pomocne niż pokazanie, której kwoty brakuje i z jakiego okresu powinna pochodzić.
Czy opłaca się zerwać odnowioną lokatę i przenieść pieniądze?
To zależy od kwoty, czasu pozostałego do zakończenia, warunków zerwania oraz realnie dostępnej alternatywy.
Porównanie samych stawek procentowych może wprowadzać w błąd. Trzeba sprawdzić, ile pieniędzy otrzymasz w obu wariantach na tę samą datę.
Rozważmy całkowicie hipotetyczną sytuację:
Odnowiona lokata ma kapitał 20 324 zł, oprocentowanie 1% rocznie i okres 90 dni. Minęło już 10 dni. Jej zerwanie oznacza brak odsetek za bieżący okres.
Alternatywą jest rachunek, na którym cała przeniesiona kwota mogłaby zarabiać 4% rocznie przez pozostałe 80 dni. Zakładamy spełnienie wszystkich warunków, niezmienność tej stawki, brak opłat oraz brak przerwy w oprocentowaniu przy przeniesieniu pieniędzy.
| Wariant | Za jaki czas liczymy odsetki? | Orientacyjne odsetki netto |
|---|---|---|
| Pozostawienie lokaty do końca | Pełne 90 dni bieżącego okresu przy 1% rocznie | Około 41 zł |
| Zerwanie i przeniesienie środków | Kolejne 80 dni przy 4% rocznie; brak odsetek za przerwane 10 dni lokaty | Około 144 zł |
Obliczenia przyjmują rok liczący 365 dni i pomniejszenie odsetek o 19% podatku. Kwoty zaokrąglono orientacyjnie do pełnych złotych. To przykład mechanizmu porównania, a nie aktualna oferta.
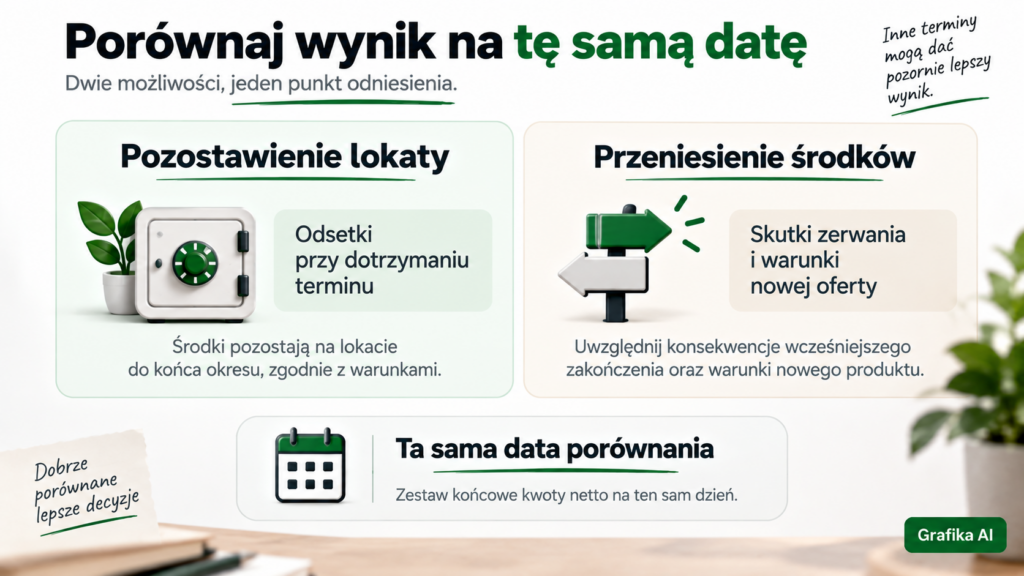
W wariancie pozostawienia pieniędzy uwzględniamy całe 90 dni, ponieważ dotrzymanie terminu pozwala rozliczyć pełny okres. W wariancie przeniesienia liczymy tylko następne 80 dni, ponieważ wcześniejsze dziesięć dni nie przynosi odsetek przy przyjętej zasadzie zerwania.
Nie odejmujemy utraconych odsetek drugi raz. Zostały już uwzględnione przez przyjęcie zerowego zysku z przerwanej lokaty.
W rzeczywistej sytuacji wynik może się zmienić. Promocyjna stawka może obejmować tylko część pieniędzy, obowiązywać krócej albo zależeć od dodatkowych warunków.
Jeżeli alternatywą jest promocja na nowe środki, sprawdź też, czy pieniądze z zakończonej lokaty będą uznane za nowe środki. Samo przesunięcie oszczędności między produktami nie przesądza o kwalifikacji do promocji.
Przy planowaniu kolejnych okresów oszczędzania warto również uwzględnić dostępność pieniędzy. Szersze różnice omawiamy w poradniku: lokata, konto oszczędnościowe czy obligacje.
Jakich błędów unikać przy odnowionej lokacie?
Nie traktuj prognozy odsetek jak ich wypłaty. Kwota pokazywana przed zakończeniem okresu może przedstawiać przewidywany wynik przy dotrzymaniu warunków. Potwierdzeniem rozliczenia jest odpowiednia operacja lub dokument banku.
Nie utożsamiaj odnowienia z zachowaniem promocji. Sprawdź oprocentowanie nowego okresu i właściwą tabelę. Wcześniejsza atrakcyjna stawka nie zastępuje warunków odnowienia.
Nie zakładaj, że wyłączenie odnowienia uwolni pieniądze od razu. Najpierw ustal skutek konkretnej dyspozycji.
Nie licz wcześniejszych odsetek podwójnie. Jeżeli zwiększyły kapitał lokaty, są już częścią jej kwoty. Jeżeli trafiły na konto, szukaj ich w historii tego rachunku.
Nie przerywaj kończącego się okresu tylko po to, żeby zapobiec odnowieniu, bez sprawdzenia dostępnych opcji. Gdy produkt pozwala zmienić odnawialność bez likwidacji, może to pozwolić dokończyć bieżący okres na dotychczasowych zasadach.
Przed decyzją ustal trzy rzeczy: ile pieniędzy rozliczono wcześniej, ile otrzymasz przy zamknięciu dzisiaj oraz ile możesz otrzymać, pozostawiając lokatę do końca. To daje znacznie lepszą podstawę niż sam komunikat o utracie odsetek.
Nie wiesz, jak bank rozliczył odnowienie Twojej lokaty?
Opisz sytuację na forum kredytowym. Podaj nazwę banku i produktu, datę odnowienia, informację o kapitalizacji lub osobnej wypłacie odsetek oraz treść komunikatu dotyczącego zamknięcia.
Nie publikuj numeru rachunku, numeru umowy, PESEL, danych do logowania ani niezanonimizowanych wyciągów. Do omówienia mechanizmu zwykle wystarczą opis sytuacji i odpowiednio zaokrąglone kwoty.
Najczęstsze pytania o zerwanie lokaty po odnowieniu
Czy zerwanie lokaty dzień po odnowieniu zabiera odsetki z poprzedniego okresu?
Co do zasady nie, jeśli poprzedni okres rzeczywiście się zakończył, a należne odsetki zostały prawidłowo rozliczone. Sprawdź oddzielnie zasady zerwania nowego okresu i miejsce zaksięgowania wcześniejszego zysku.
Dlaczego po odnowieniu nadal widzę taką samą kwotę lokaty?
Jednym z możliwych wyjaśnień jest wypłata odsetek na osobny rachunek zamiast dopisania ich do kapitału. Sprawdź dyspozycję oraz historię operacji. Sama niezmieniona kwota lokaty nie dowodzi braku wypłaty odsetek.
Czy lokata odnawialna zawsze traci wszystkie bieżące odsetki przy zerwaniu?
Nie. Zasady zależą od produktu. Niektóre lokaty przewidują brak odsetek za przerwany okres, inne pozwalają zachować ich część. Rozstrzygające są warunki Twojej lokaty.
Czy po odnowieniu mogę wypłacić tylko część pieniędzy?
Sprawdź warunki produktu. Przykładowo PKO BP przy Lokacie na nowe środki nie przewiduje częściowej wypłaty: wcześniejsze wycofanie pieniędzy wymaga zerwania lokaty. Nie należy przenosić tej zasady automatycznie na każdy produkt oszczędnościowy.
Czy zmiana oprocentowania po odnowieniu dotyczy także poprzedniego okresu?
Samo odnowienie z nową stawką nie oznacza przeliczenia zakończonego okresu według tej stawki. Porównaj warunki obu okresów i ich rozliczenia.
Czy odzyskam podatek od wcześniejszych odsetek po zerwaniu odnowionej lokaty?
Samo zerwanie kolejnego okresu nie cofa prawidłowo uzyskanych wcześniej odsetek i pobranego od nich podatku. Ewentualny błąd podatkowy lub błąd w naliczeniu odsetek wymaga osobnego wyjaśnienia z bankiem.
Czy odnowioną lokatę trzeba utrzymać do końca kolejnego okresu?
Możliwość wcześniejszego zakończenia i jego skutki określa umowa. Sprawdź, ile pieniędzy otrzymasz przy wypłacie przed terminem. Nie zakładaj, że odnowienie oznacza całkowity brak dostępu do środków.
Czy niższe oprocentowanie po odnowieniu wystarczy, żeby zdecydować o zerwaniu?
Nie. Porównaj kwoty netto na wspólny termin, uwzględniając utratę bieżących odsetek, opłaty, czas przeniesienia pieniędzy i warunki nowej oferty.
Informacja redakcyjna i metodologia
Artykuł ma charakter informacyjny i edukacyjny. Dotyczy zwykłych bankowych lokat terminowych osób fizycznych. Nie opisuje zasad lokat strukturyzowanych, produktów inwestycyjnych ani wszystkich szczególnych konstrukcji depozytowych.
Informacje zweryfikowano 22 września 2026 r. Podstawą były oficjalne strony produktów, dokumenty bankowe oraz informacje Ministerstwa Finansów. Przykłady liczbowe są hipotetyczne i pokazują sposób sprawdzania rozliczeń.
Wnioski dotyczące wcześniejszych odsetek opierają się na rozdzieleniu zakończonych okresów lokacyjnych od okresu przerywanego przy likwidacji. Ostateczne rozliczenie zależy od konkretnej umowy, dyspozycji klienta oraz rzeczywiście wykonanych operacji.
Główne źródła:
- PKO BP – Lokata na nowe środki: odnowienie, odsetki i wcześniejsza wypłata.
- PKO BP – tabela oprocentowania obowiązująca od 12 sierpnia 2026 r..
- Credit Agricole – lokaty terminowe i zasady ich odnowienia.
- BNP Paribas – Twoja Lokata Premium: zasady zerwania i odnawialności.
- Volkswagen Bank – Lokata Plus.
- Volkswagen Bank – dokumenty dotyczące rachunków i lokat, w tym regulamin: § 28 i § 42.
- Ministerstwo Finansów – stawki podatku PIT, w tym podatek od odsetek z lokat.