Dopłata na konto oszczędnościowe w trakcie promocji nie oznacza automatycznie rozpoczęcia kolejnych trzech miesięcy wyższego oprocentowania. W sprawdzonych ofertach ING OKO Bonus i Millennium Profit późniejsza wpłata korzysta z pozostałej części trwającego okresu, jeżeli spełnia warunki promocji. Termin końcowy nie przesuwa się z każdą kolejną dopłatą. Wynika to z określonego w regulaminach sposobu rozpoczęcia i zakończenia okresu promocyjnego.
Jeśli do końca Twojego okresu zostało trzydzieści dni, dodatkowe pieniądze mogą zarabiać według wyższej stawki przez te trzydzieści dni. Nie należy liczyć dla nich pełnego okresu wskazanego w reklamie.
Przed przelewem warto więc sprawdzić trzy rzeczy: ile dni zostało, jaka część dopłaty kwalifikuje się do promocji i jakie warunki trzeba spełnić do jej zakończenia.
Data weryfikacji informacji: 24 września 2026 r. Tekst przygotowany z wykorzystaniem sztucznej inteligencji na podstawie źródeł wskazanych na końcu artykułu.
Od kiedy bank liczy czas promocyjnego oprocentowania?
Najpierw odszukaj zdarzenie, od którego zaczyna się Twój okres korzystania z oferty. Może nim być otwarcie rachunku albo przystąpienie do promocji po wpłacie kwalifikowanych środków.
To rozróżnienie ma praktyczne znaczenie. Jeśli czas jest liczony od założenia konta, pozostawienie go przez kilka tygodni bez pieniędzy nie musi oznaczać, że promocja nadal czeka na rozpoczęcie.
Jeżeli natomiast warunkiem rozpoczęcia jest pierwsze zasilenie nowymi środkami, sprawdź, czy wcześniejsza drobna wpłata nie uruchomiła już okresu. Nie zakładaj, że bank zaczął liczyć czas dopiero wtedy, gdy wpłaciłeś kwotę, którą uznajesz za właściwe oszczędności.
Jak wygląda to w konkretnych regulaminach?
Poniżej znajdują się dwa przykłady aktualne na dzień weryfikacji artykułu.
| Oferta | Termin przystąpienia w sprawdzonej edycji | Od czego zależy początek okresu? | Długość okresu |
|---|---|---|---|
| ING — Otwarte Konto Oszczędnościowe Bonus, oferta od 17 września 2026 r. | Od 17 września do 14 października 2026 r. | Od zawarcia umowy i założenia OKO Bonus | 3 miesiące |
| Bank Millennium — Konto Oszczędnościowe Profit, edycja 77 | Od 11 września do 21 października 2026 r. | Od przystąpienia do edycji; zasadniczo po zasileniu rachunku nowymi środkami | 91 dni |
Źródłami są regulaminy wskazanych ofert. Przy przechodzeniu z wcześniejszej edycji promocji trzeba dodatkowo sprawdzić zasady kontynuacji i termin przypisany przez bank.
Wniosek dla dopłaty: w tych modelach późniejsza wpłata zwiększa kwotę, która może podlegać korzystniejszemu oprocentowaniu. Nie tworzy jednak odrębnej, nowej umowy na pełne trzy miesiące lub 91 dni.
Przy innym produkcie odszukaj odpowiedni zapis w jego regulaminie. Podobne hasło reklamowe nie oznacza identycznej konstrukcji oferty.
Której daty szukać, żeby ustalić termin dla dopłaty?
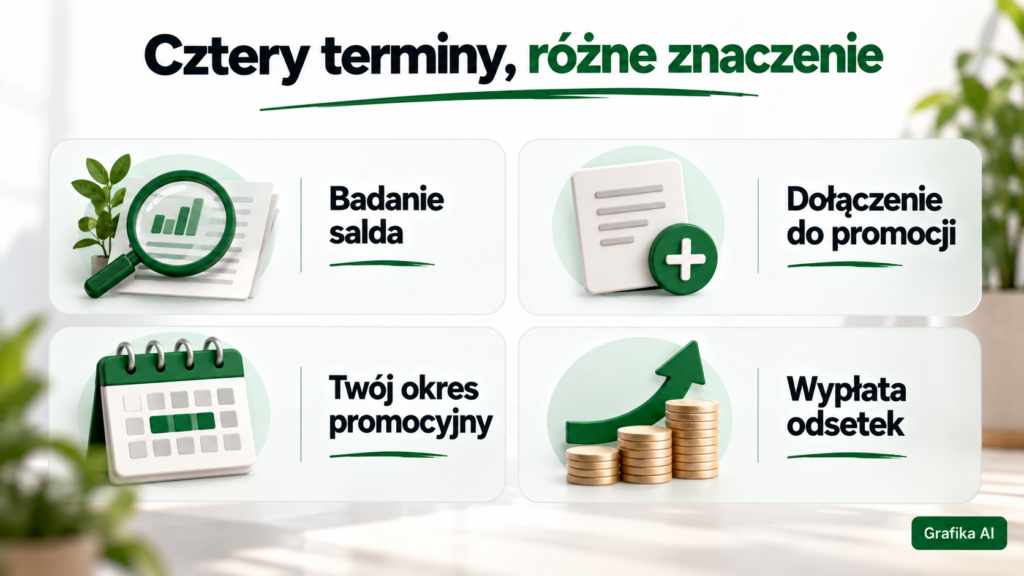
W jednej promocji możesz spotkać kilka różnych dat. Każda odpowiada na inne pytanie.
| Data lub okres | Co wyjaśnia? | Czego sama nie rozstrzyga? |
|---|---|---|
| Dzień badania salda | Z jakim stanem pieniędzy bank porównuje Twoje oszczędności | Przez ile dni późniejsza dopłata będzie oprocentowana |
| Termin przystąpienia do promocji | Do kiedy można spełnić warunki wejścia do danej edycji | Kiedy kończy się okres konkretnego uczestnika |
| Twój okres promocyjny | W jakim przedziale kwalifikowane pieniądze mogą korzystać z wyższej stawki | Kiedy odsetki pojawią się w historii rachunku |
| Termin wypłaty odsetek | Kiedy bank przekaże naliczone odsetki | Czy do tego dnia nadal trwa promocyjne oprocentowanie kapitału |
Hasło „promocja do 21 października” może więc dotyczyć przystąpienia do oferty. Nie należy na tej podstawie przyjmować, że od 22 października każdy uczestnik otrzyma już stawkę standardową.
Podobnie późniejsza wypłata odsetek nie oznacza automatycznie, że bank przedłużył oprocentowanie pieniędzy do dnia ich wypłacenia.
Gdzie sprawdzić własny termin zakończenia?
Zacznij od szczegółów rachunku, potwierdzenia udziału w promocji i umowy. Szukaj informacji dotyczącej Twojego konta oraz konkretnej edycji.
Przykładowo Millennium wskazuje w aplikacji ścieżkę: Produkty → Oszczędności → Konto Oszczędnościowe Profit → Promocyjne oprocentowanie → Nowe środki → Czas trwania promocji.
Jeżeli widzisz jedynie reklamę aktualnej oferty, nie traktuj jej jako potwierdzenia warunków własnego rachunku. Możesz nadal korzystać z poprzedniej edycji.
Zapisz datę końcową przed dopłatą. To właśnie do niej odniesiesz czas, przez który dodatkowe pieniądze mogą zarabiać na promocyjnych zasadach.
Jak policzyć odsetki, gdy dopłacasz pieniądze kilka razy?
Najłatwiej rozdzielić wpłaty według liczby dni, przez które rzeczywiście uczestniczą w oprocentowaniu. Dzięki temu nie przypiszesz całemu końcowemu saldu odsetek za czas, w którym części pieniędzy jeszcze na rachunku nie było.
Rozważmy hipotetyczną promocję trwającą 90 dni, ze stałą stawką 5% rocznie. To przykład obliczeniowy, a nie opis aktualnej oferty ING lub Millennium.
Przyjmujemy, że:
- pierwsze 10 000 zł jest oprocentowane od pierwszego dnia;
- drugie 10 000 zł dopłacasz na początku 31. dnia;
- trzecie 10 000 zł dopłacasz na początku 61. dnia;
- wszystkie pieniądze spełniają warunki, mieszczą się w limicie i pozostają do końca 90. dnia.
Dla uproszczenia zakładamy rok liczący 365 dni, brak opłat i brak kapitalizacji odsetek w trakcie okresu.
| Wpłata | Liczba dni oprocentowania | Orientacyjne odsetki brutto | Szacunkowe odsetki po uwzględnieniu 19% podatku |
|---|---|---|---|
| 10 000 zł od 1. dnia | 90 | 123,29 zł | 99,86 zł |
| 10 000 zł od 31. dnia | 60 | 82,19 zł | 66,58 zł |
| 10 000 zł od 61. dnia | 30 | 41,10 zł | 33,29 zł |
| Łącznie z trzech wpłat | Różny czas dla każdej wpłaty | 246,58 zł | 199,73 zł |
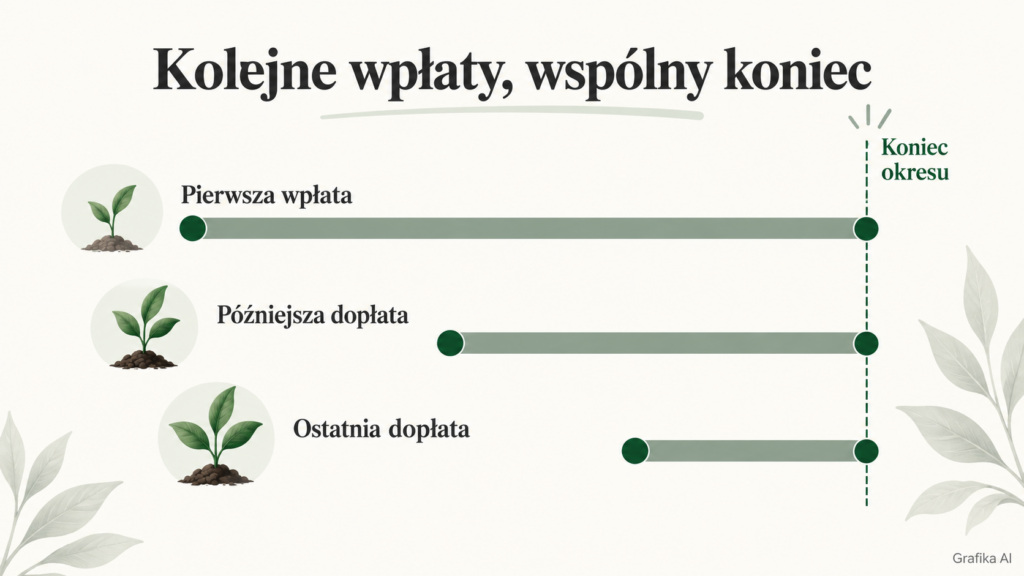
Na koniec masz wpłacone 30 000 zł, ale ta kwota nie pracowała przez pełne 90 dni. Przez pierwszych trzydzieści dni na rachunku było tylko 10 000 zł, a przez kolejnych trzydzieści — 20 000 zł.
Dlatego pomnożenie końcowych 30 000 zł przez stawkę i pełne 90 dni zawyżyłoby wynik.
Jaki wzór można zastosować do pojedynczej dopłaty?
Przy przyjętych wyżej założeniach pomocne jest obliczenie:
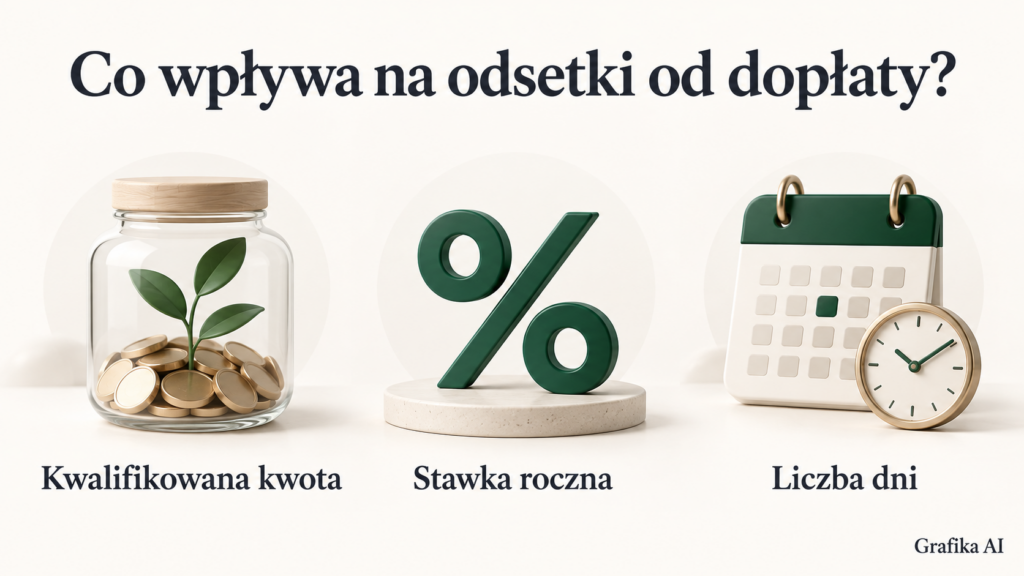
Odsetki brutto ≈ kwalifikowana kwota × oprocentowanie roczne × liczba dni / 365
Dla ostatniej dopłaty z przykładu:
10 000 zł × 5% × 30 / 365 ≈ 41,10 zł brutto.
W standardowej sytuacji odsetki od prywatnych oszczędności bankowych podlegają 19% zryczałtowanemu podatkowi. Podstawę stanowi art. 30a ust. 1 pkt 3 ustawy o PIT; przepisy określają również obowiązki płatnika.
Kwotę netto w uproszczonej symulacji można oszacować jako 81% odsetek brutto. Rzeczywiste rozliczenie może różnić się przez zaokrąglenia, kapitalizację, zmiany salda, sposób liczenia dni i warunki produktu.
Jeżeli w trakcie okresu także wypłacasz pieniądze, wygodniej podzielić obliczenie na przedziały, w których kwalifikowane saldo pozostawało jednakowe. Nie próbuj wtedy odtwarzać wyniku wyłącznie z sumy wszystkich przelewów przychodzących.
Czy 5% rocznie oznacza 5% zysku po trzech miesiącach?
Nie. Stawka roczna opisuje oprocentowanie w skali roku. Przy krótszym okresie uwzględniasz odpowiednią liczbę dni, a nie cały rok.
W naszym przykładzie ostatnie 10 000 zł daje około 41 zł brutto za trzydzieści dni. Nie daje 500 zł, mimo że w założeniu występuje stawka 5%.
Przy późnej dopłacie różnica między oprocentowaniem z reklamy a kwotą odsetek może więc być duża, nawet gdy bank prawidłowo stosuje promocyjne warunki.
Czy cała dopłata zostanie objęta wyższym oprocentowaniem?
Nawet prawidłowe ustalenie terminu nie wystarczy. Trzeba jeszcze sprawdzić kwotę, do której bank zastosuje korzystniejszą stawkę.
Wpływ na rachunek i „nowe środki” w rozumieniu regulaminu to nie zawsze ta sama wartość. Jeżeli promocja porównuje określone salda, późniejszy przelew może zwiększyć kwalifikowaną nadwyżkę tylko częściowo.
Millennium opisuje porównanie dwóch przyrostów: na Koncie Oszczędnościowym Profit i łącznie na objętych analizą rachunkach oraz lokatach. Jako nowe środki przyjmuje mniejszą z odpowiednich nadwyżek.
Szczegółowe przykłady takiej kwalifikacji znajdziesz w artykule wyjaśniającym, kiedy pieniądze z zakończonej lokaty będą nowymi środkami. Tutaj najważniejszy jest kolejny etap: ustalenie, ile dni wyższej stawki pozostało dla zakwalifikowanej kwoty.
Czy każda wpłata ma osobny limit promocji?
Nie zakładaj, że limit odnawia się przy każdym przelewie. Jeśli regulamin określa maksymalną łączną kwotę objętą promocją, oceniasz całe kwalifikowane saldo.
Załóżmy przykładowo, że limit wynosi 100 000 zł, a masz już 80 000 zł spełniające wszystkie warunki. Dopłacasz kolejne 30 000 zł.
Przy takim modelu w limicie pozostaje miejsce na 20 000 zł dopłaty. Pozostałe 10 000 zł trzeba rozliczyć zgodnie z zasadami dla nadwyżki. Nie otrzymuje ono osobnego limitu tylko dlatego, że pochodzi z nowego przelewu.
To przykład hipotetyczny. Dokładna kwota limitu i stawka dla nadwyżki wynikają z Twojej oferty.
Czy można dopłacić już po zakończeniu zapisów do promocji?
Trzeba odróżnić wejście do promocji od korzystania z aktywnego okresu.
W omawianych regulaminach kwalifikowane środki są oceniane w trakcie okresu promocyjnego lub obowiązywania umowy. Wynika z tego, że samo zakończenie zapisów nie musi wykluczać późniejszej dopłaty osoby, która już uczestniczy w ofercie. Nadal musi trwać jej indywidualny okres i muszą być spełnione pozostałe warunki.
Przy innym rachunku sprawdź, czy regulamin wyznacza osobny termin zasilenia. Nie wystarczy ogólna informacja, że konto pozwala przyjmować przelewy.
Dlaczego po dopłacie nie widać od razu wszystkich odsetek?
Naliczanie odsetek i ich wypłata to różne czynności. Pieniądze mogą uczestniczyć w obliczeniu za kolejne dni, choć odsetki pojawią się na rachunku później.
W ING OKO Bonus przewidziano rozliczenie odsetek po zakończeniu umowy. Z kolei Millennium Profit rozdziela terminy wypłaty części promocyjnej i premiowej. Dlatego pojedyncza pozycja w historii rachunku może nie przedstawiać całego należnego wyniku.
Przed zgłoszeniem różnicy porównaj więc nie tylko kwotę, lecz także opis operacji oraz harmonogram wypłat. Sprawdź, czy oglądasz wynik brutto, kwotę netto albo prognozę.
Czy wyższa stawka może zależeć od dodatkowych czynności?
Tak. Wpłata nowych środków może być jednym z kilku wymagań. Pozostałe mogą dotyczyć aktywności na rachunku lub utrzymania określonego stanu do końca umowy.
Przykładowo regulamin ING OKO Bonus uzależnia oprocentowanie bonusowe m.in. od utrzymania rachunku przez trzy miesiące i salda końcowego wyższego od początkowego. Dodatkowe warunki dotyczą uzyskania stawki premiowej.
Dlatego nie podejmuj decyzji o wycofaniu całości pieniędzy wyłącznie na podstawie własnego dziennego wyliczenia. Najpierw sprawdź, czy oferta zawiera warunek oceniany dopiero na koniec.
Ustal również, czego dotyczy licznik aktywności widoczny w aplikacji. Warunek bezpłatnej karty i warunek dodatkowych odsetek mogą być opisane w różnych dokumentach.
Koszty karty omawiamy osobno w poradniku: bank pobrał opłatę za kartę mimo wykonanych płatności – co sprawdzić. Przy ocenie oszczędzania uwzględnij również te opłaty, które rzeczywiście ponosisz w związku z korzystaniem z wybranej oferty.
Czy warto dopłacać pieniądze pod koniec promocji?
Krótki pozostały okres nie oznacza automatycznie, że dopłata jest nieopłacalna. Oznacza jednak, że trzeba policzyć jej rzeczywisty efekt i zaplanować, co stanie się z pieniędzmi później.
W naszym modelu 10 000 zł oprocentowane na 5% rocznie przez ostatnich pięć dni dałoby około 6,85 zł brutto, czyli w przybliżeniu 5,55 zł po uwzględnieniu podatku. To szacunek przy tych samych uproszczeniach co wcześniej.
Przy takiej kwocie znaczenie może mieć nawet pojedyncza opłata za przelew. Trzeba również uwzględnić oprocentowanie, z którego rezygnujesz, przenosząc pieniądze z innego miejsca. Całe naliczone odsetki nie zawsze są dodatkowym zyskiem względem pozostawienia oszczędności tam, gdzie były.
Dlaczego porównanie samych stawek może wprowadzać w błąd?
Przeanalizujmy dwa całkowicie hipotetyczne warianty dla dopłaty 10 000 zł i wspólnego okresu porównania wynoszącego 90 dni.
W wariancie A obecna promocja daje jeszcze 5% rocznie przez 30 dni, a potem pieniądze pozostają przez 60 dni na stawce 0,5%. W wariancie B zakładamy 3,5% rocznie przez pełne 90 dni.
| Wariant | Przyjęty przebieg oprocentowania | Orientacyjne odsetki brutto | Szacunkowe odsetki netto |
|---|---|---|---|
| A — dopłata do kończącej się promocji | 5% przez 30 dni, następnie 0,5% przez 60 dni | 49,32 zł | 39,95 zł |
| B — niższa stawka przez dłuższy czas | 3,5% przez 90 dni | 86,30 zł | 69,90 zł |
Przyjęliśmy niezmienne stawki w podanych przedziałach, pełną kwalifikację pieniędzy, rok liczący 365 dni, brak opłat i brak kapitalizacji w trakcie porównania. To symulacja, nie zestawienie ofert bankowych.
W tych założeniach wariant B daje więcej, mimo niższej najwyższej stawki. Wynik wariantu A zmieniłby się, gdyby po trzydziestu dniach pieniądze zostały przeniesione na inne warunki.
Porównuj odsetki na tę samą datę, uwzględniając także czas po zakończeniu obecnej promocji.
Jeżeli dopłata wymaga wcześniejszego zamknięcia lokaty, dolicz do analizy sposób rozliczenia tej lokaty. Pomocny będzie artykuł wyjaśniający, czy zerwanie lokaty po odnowieniu oznacza utratę wcześniejszych odsetek.
Co sprawdzić przed wykonaniem kolejnej wpłaty?
Przygotuj krótką notatkę dotyczącą konkretnej edycji i planowanej dopłaty. Dzięki temu nie będziesz opierać decyzji na samym procencie widocznym w reklamie.
| Informacja | Co warto zapisać? |
|---|---|
| Oferta | Nazwa produktu i edycji, z której korzystasz |
| Twój termin | Data rozpoczęcia i zakończenia indywidualnego okresu |
| Dopłata | Kwota oraz planowany dzień wpływu na właściwy rachunek |
| Kwalifikacja | Jaka część dopłaty może być objęta wyższą stawką |
| Limit | Ile miejsca zostało w limicie promocji |
| Warunki dodatkowe | Co trzeba wykonać lub utrzymać do wskazanego terminu |
| Rozliczenie | Kiedy odsetki zostaną wypłacone i co nastąpi po promocji |
Jeśli przelew ma trafić na konto tuż przed końcem okresu, sprawdź rzeczywisty wpływ pieniędzy. Samo potwierdzenie zlecenia nie rozstrzyga jeszcze, od którego dnia kwota została uwzględniona w saldzie podlegającym oprocentowaniu.
Po dopłacie porównaj historię rachunku z informacją o kwalifikowanych środkach. Jeśli wynik jest inny od oczekiwanego, poproś bank o wyjaśnienie konkretnego przelewu.
Jak zadać bankowi pytanie o oprocentowanie dopłaty?
Zamiast pytać tylko „czy dostanę promocyjny procent?”, wskaż kwotę, datę i edycję. Możesz skorzystać z takiej wiadomości:
Korzystam z promocji [nazwa i edycja] na rachunku [nazwa produktu]. Mój okres promocyjny kończy się [data].
Planuję dopłacić [kwota] w dniu [data]. Proszę o potwierdzenie, do kiedy dopłata może korzystać z promocyjnego oprocentowania, jaka jej część zmieści się w limicie oraz jakie warunki muszę jeszcze spełnić.
Proszę również wskazać termin wypłaty odsetek i wyjaśnić, czy wypłata pieniędzy przed zakończeniem okresu może wpłynąć na prawo do oprocentowania bonusowego lub premiowego.
Wiadomość wyślij oficjalnym kanałem banku i zachowaj odpowiedź. Przy późniejszym wyjaśnianiu rozliczenia przydadzą się również regulamin właściwej edycji i potwierdzenie dopłaty.
Najczęstsze pytania o dopłaty w trakcie promocji
Czy każda dopłata dostaje osobne trzy miesiące wyższego oprocentowania?
W opisanych modelach nie. Dopłata może korzystać z pozostałej części trwającego okresu. Osobny termin musiałby wynikać z warunków konkretnego produktu.
Czy trzy miesiące oznaczają dokładnie 90 dni?
Nie zawsze. Trzy miesiące kalendarzowe i okres 90 lub 91 dni to różne sposoby określenia czasu. Sprawdź datę końcową podaną dla Twojej umowy.
Czy mogę dopłacić po zakończeniu zapisów do promocji?
Może to być możliwe, gdy już uczestniczysz w ofercie i nadal trwa Twój indywidualny okres. Sprawdź, czy regulamin nie wyznacza dodatkowego terminu zasilenia rachunku.
Czy przelew z innego banku zawsze jest w całości nowymi środkami?
Nie. Znaczenie ma sposób porównywania sald w banku docelowym oraz pozostałe warunki promocji. Samo pochodzenie przelewu nie przesądza o kwalifikacji całej kwoty.
Czy wypłata i ponowna wpłata uruchomią promocję od początku?
Nie należy tego zakładać. Przeniesienie pieniędzy nie zmienia samo w sobie terminu zakończenia aktywnego okresu. Nie oznacza również automatycznego wejścia do kolejnej edycji.
Czy dopłata otrzyma odsetki za wcześniejsze dni promocji?
Nie otrzymuje odsetek za czas, w którym nie była jeszcze uwzględniona jako oprocentowane saldo. Późniejsza wypłata odsetek lub późniejsze sprawdzenie warunków nie zmienia tego w naliczanie odsetek wstecz od nieobecnych wcześniej pieniędzy.
Czy nowa reklama banku oznacza zmianę warunków mojego konta?
Nie traktuj jej jako takiego potwierdzenia. Nowa reklama może dotyczyć kolejnej edycji lub innych uczestników. Sprawdź własną umowę, regulamin i informację o aktywnej promocji.
Czy pod koniec promocji najlepiej od razu wypłacić wszystkie pieniądze?
Najpierw sprawdź warunki końcowe i termin rozliczenia odsetek. W niektórych ofertach znaczenie ma utrzymanie rachunku lub określonego salda. Następnie oceń dostępne oprocentowanie i koszty dalszego przechowywania pieniędzy.
Źródła i sposób przygotowania artykułu
Warunki sprawdzono 24 września 2026 r. w oficjalnych materiałach banków i przepisach podatkowych.
Artykuł dotyczy sposobu rozliczania dopłat. Porównanie banków pokazuje dwa konkretne modele obowiązujące w wskazanych edycjach. Nie jest rankingiem kont ani rekomendacją wyboru produktu.
Przykłady z oprocentowaniem 5%, 3,5% i 0,5% oraz limitem 100 000 zł są hipotetyczne. Obliczenia mają charakter orientacyjny i nie odwzorowują wszystkich zasad kapitalizacji oraz zaokrągleń konkretnego banku.
Wykorzystane źródła:
- ING — regulamin oferty specjalnej „Otwarte Konto Oszczędnościowe Bonus”, obowiązujący od 17 września 2026 r..
- ING — informacje o Otwartym Koncie Oszczędnościowym Bonus.
- Bank Millennium — regulamin promocji „Nowe środki na Koncie Oszczędnościowym Profit”, edycja 77.
- Bank Millennium — Konto Oszczędnościowe Profit, zasady i odpowiedzi na pytania.
- Ustawa o podatku dochodowym od osób fizycznych — art. 30a i art. 41.
Banki mogą zastępować pliki pod tym samym adresem kolejnymi wersjami. Przy własnym rozliczeniu korzystaj z dokumentu dotyczącego edycji, do której przystąpiłeś.
Nie wiesz, jak długo Twoja dopłata będzie objęta wyższą stawką? Opisz sytuację na forum o finansach i kredytach. Podaj nazwę produktu, edycję i datę końca promocji. Nie publikuj numerów rachunków, danych osobowych ani niezanonimizowanych wyciągów.