Masz pieniądze w obligacjach skarbowych, ale potrzebujesz ich wcześniej: na remont, większy rachunek albo nieplanowany wydatek. W takiej sytuacji pojawiają się dwa pytania: ile rzeczywiście otrzymasz i kiedy będzie można skorzystać z tych środków?
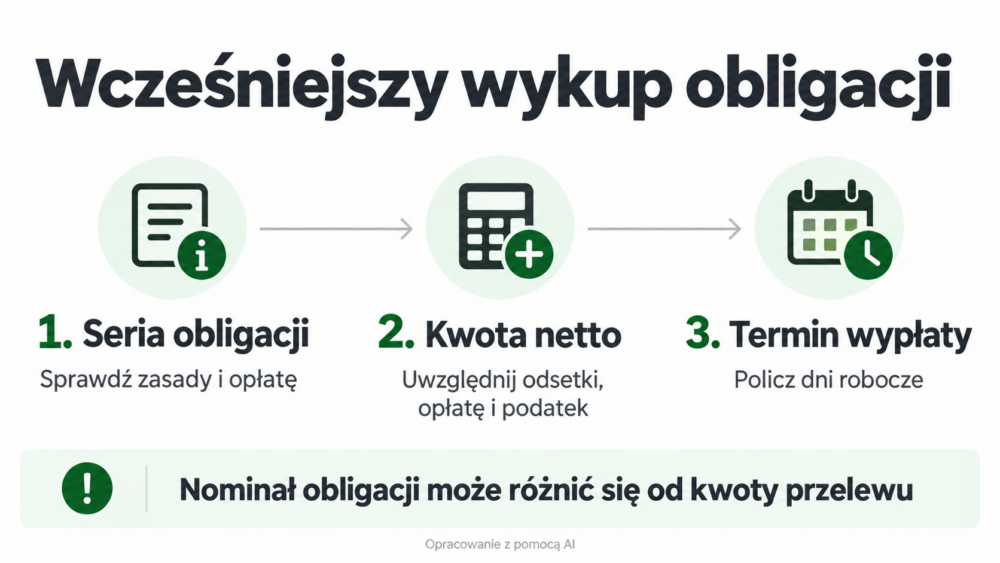
Przedterminowy wykup obligacji jest możliwy na warunkach określonych dla danej serii. Nie oznacza jednak natychmiastowej wypłaty całej kwoty widocznej w zestawieniu inwestycji. Rozliczenie może obejmować opłatę i podatek. W niektórych obligacjach, zależnie od okresu odsetkowego, opłata może pomniejszyć również zwracany kapitał.
Ten poradnik dotyczy detalicznych oszczędnościowych obligacji Skarbu Państwa. Przykłady podatkowe odnoszą się do osoby fizycznej będącej polskim rezydentem podatkowym, która kupiła obligacje po 100 zł za sztukę i posiada je poza IKE oraz IKZE. Sprzedaż obligacji giełdowych czy jednostek funduszu obligacji przebiega inaczej.
Od czego zacząć przed wcześniejszym wykupem obligacji?
Najpierw sprawdź pełne oznaczenie posiadanej serii, datę zakupu i liczbę obligacji. Samo określenie „obligacje czteroletnie” nie wystarcza do ustalenia wszystkich warunków.
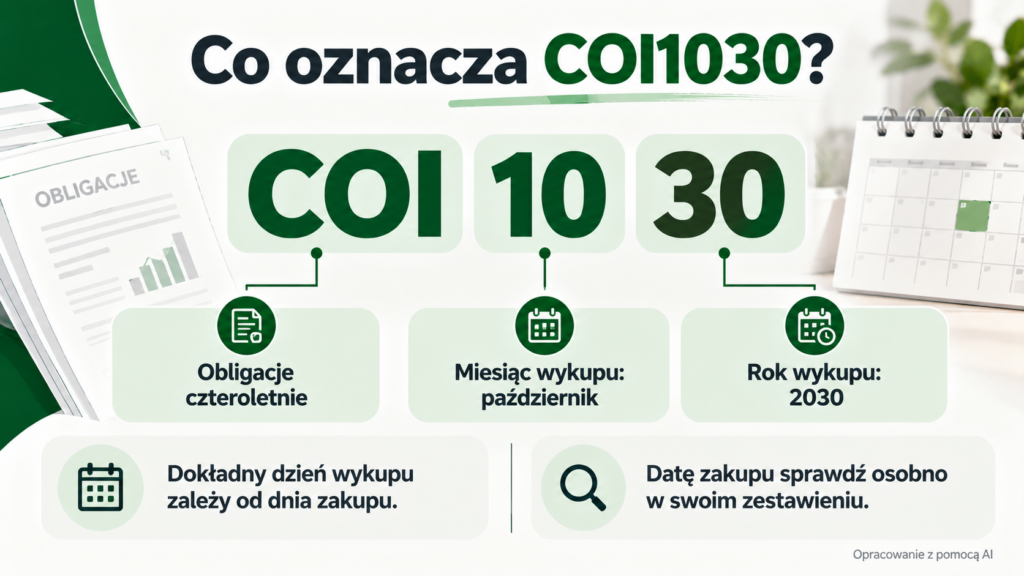
Przykładowo oznaczenie COI1030 wskazuje czteroletnie obligacje oszczędnościowe z terminem wykupu przypadającym w październiku 2030 r. Dokładny dzień wykupu konkretnej obligacji zależy od dnia jej zakupu. Końcówka oznaczenia nie jest datą zakupu.
Następnie odszukaj dokument dotyczący swojej serii w oficjalnym wykazie listów emisyjnych obligacji skarbowych. List emisyjny określa między innymi opłatę, możliwość złożenia dyspozycji i zasady rozliczenia odsetek.
Dlaczego nie wystarczy aktualna tabela opłat?
Ponieważ posiadane obligacje mogły zostać wyemitowane na innych warunkach niż te sprzedawane obecnie.
Od emisji wrześniowych w 2024 r. zmieniono między innymi opłaty dotyczące obligacji trzyletnich, czteroletnich i dziesięcioletnich. Przykładowo opłata dla nowych obligacji COI wzrosła wtedy z 0,70 zł do 2 zł za sztukę. Nie oznacza to automatycznego zastąpienia wcześniejszych warunków wszystkich obligacji COI znajdujących się już u oszczędzających.
O właściwej opłacie decydują warunki Twojej emisji, a nie wyłącznie data, w której chcesz odzyskać pieniądze. Dotyczy to również sytuacji, gdy masz kilka serii tego samego rodzaju obligacji.
Ile kosztuje przedterminowy wykup obligacji skarbowych?
Poniższa tabela przedstawia zasady dla wskazanych emisji sprzedawanych w październiku 2026 r. Każda z tych obligacji ma nominał 100 zł.
| Rodzaj i przykładowa seria | Stawka opłaty za jedną obligację | Sposób rozliczenia przy wcześniejszym wykupie |
|---|---|---|
| Trzymiesięczne OTS0127 | 0 zł | Wypłacany jest nominał, bez odsetek. |
| Roczne ROR1027 | 0,50 zł | W pierwszym miesięcznym okresie opłata jest ograniczona do wysokości odsetek. W kolejnych okresach pobierana jest pełna opłata. |
| Dwuletnie DOR1028 | 0,70 zł | W pierwszym miesięcznym okresie opłata jest ograniczona do wysokości odsetek. W kolejnych okresach pobierana jest pełna opłata. |
| Trzyletnie TOS1029 | 1 zł | Opłata jest ograniczona do wysokości należnych odsetek. |
| Czteroletnie COI1030 | 2 zł | W pierwszym rocznym okresie opłata jest ograniczona do wysokości odsetek. W kolejnych okresach pobierana jest pełna opłata. |
| Dziesięcioletnie EDO1036 | 3 zł | Opłata jest ograniczona do wysokości narosłych odsetek, obejmujących również odsetki skapitalizowane. |
| Rodzinne sześcioletnie ROS1032 | 2 zł | Opłata jest ograniczona do wysokości narosłych odsetek. |
| Rodzinne dwunastoletnie ROD1038 | 3 zł | Opłata jest ograniczona do wysokości narosłych odsetek. |
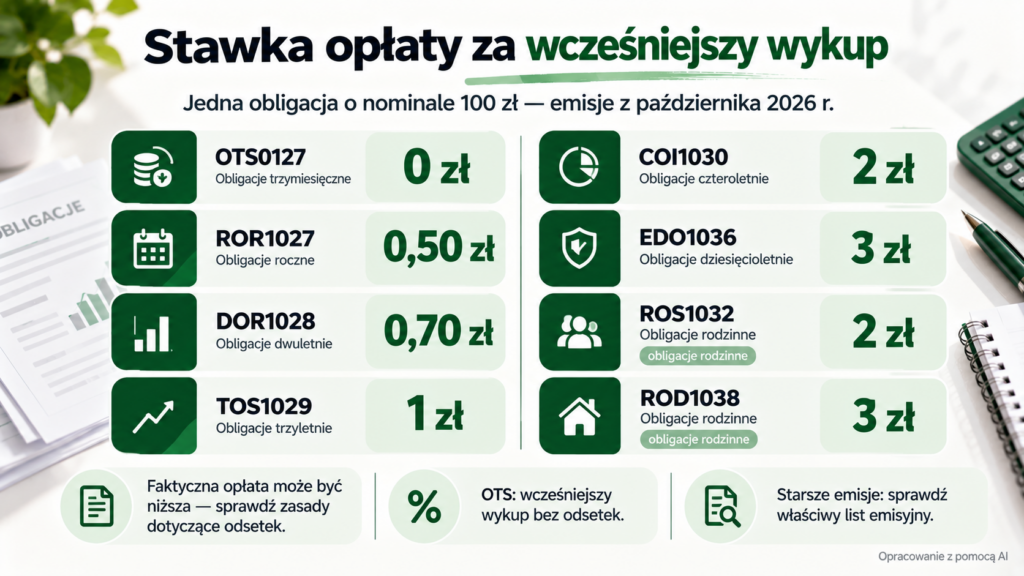
Zasady dla obligacji wypłacających odsetki okresowo wynikają z listów ROR, DOR i COI. Warunki pozostałych serii określają odrębne listy emisyjne; obligacje rodzinne ROS i ROD są przeznaczone dla osób uprawnionych do ich zakupu.
Opłata dotyczy każdej obligacji przedstawionej do wykupu. Nie jest jedną opłatą za całe zlecenie ani opłatą naliczaną za każdy rok oszczędzania.
Jeżeli przedstawiasz do wykupu 100 obligacji EDO ze stawką 3 zł, maksymalna opłata wynikająca z tego mnożenia wynosi 300 zł. Faktyczne potrącenie zależy jeszcze od zasad danej emisji i wysokości narosłych odsetek.
Czy przy wcześniejszym wykupie można otrzymać mniej niż wpłacony kapitał?
Tak — w części serii i okresów odsetkowych kwota bieżącej wypłaty może być niższa od nominału wykupywanych obligacji.
Dotyczy to między innymi opisanych wyżej obligacji COI od drugiego rocznego okresu odsetkowego oraz ROR i DOR od drugiego miesięcznego okresu. W tych przypadkach pełna opłata może przewyższyć odsetki naliczone w bieżącym okresie.
Przykład: ta sama obligacja COI, ale inny okres odsetkowy
Przyjmijmy obligację kupioną za 100 zł, ze stawką opłaty 2 zł. Załóżmy, że odsetki należne przy rozliczeniu wcześniejszego wykupu wynoszą 1 zł.
| Sytuacja | Nominał | Odsetki | Faktycznie potrącona opłata | Kwota wypłaty |
|---|---|---|---|---|
| Pierwszy roczny okres odsetkowy | 100 zł | 1 zł | 1 zł — opłata ograniczona do odsetek | 100 zł |
| Drugi lub kolejny roczny okres odsetkowy | 100 zł | 1 zł | Pełne 2 zł | 99 zł |
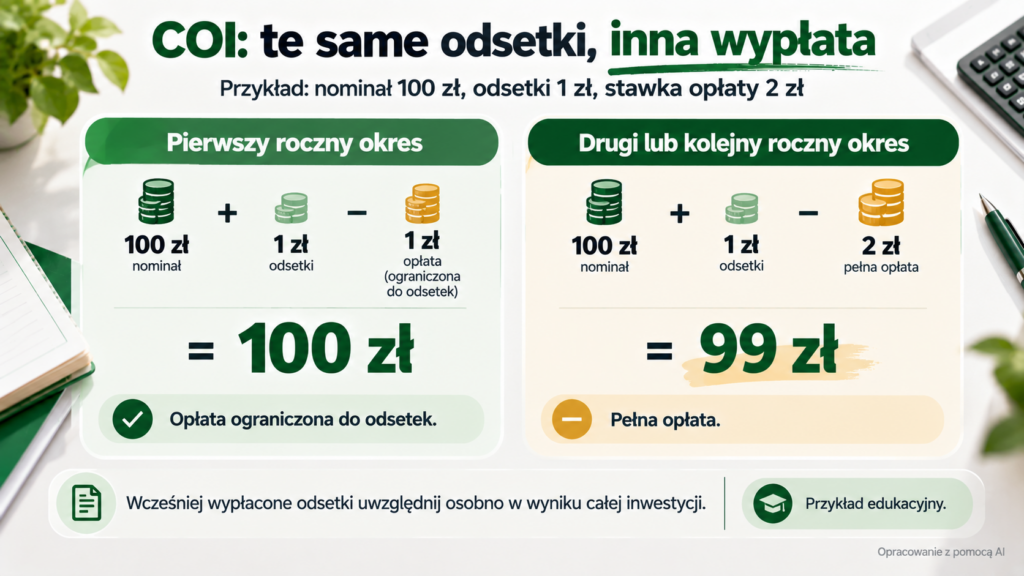
To przykład pokazujący mechanizm opłaty, a nie prognoza oprocentowania. Przy tych założeniach bieżące rozliczenie nie daje dodatniego dochodu do opodatkowania. Zasady ograniczenia opłaty w pierwszym okresie i pobierania pełnej kwoty w kolejnych okresach określa list emisyjny COI1030.
Przy 100 obligacjach drugi wariant oznaczałby 9 900 zł wypłaty zamiast 10 000 zł nominału.
Nie należy jednak na tej podstawie oceniać wyniku całej inwestycji. W obligacjach COI odsetki za poprzednie roczne okresy mogły już trafić na rachunek. Żeby policzyć łączny wynik, trzeba uwzględnić również te wcześniejsze wypłaty po podatku.
To dwa odrębne pytania: ile dostaniesz teraz oraz ile łącznie zarobiłeś albo straciłeś od zakupu.
Jak obliczyć wypłatę po opłacie i podatku?
W podstawowym wariancie omawianym w tym artykule trzeba uwzględnić:
nominał + należne odsetki − opłatę za wcześniejszy wykup − podatek.
Podatek od dochodu z obligacji wynosi zasadniczo 19%, a jego pobraniem zajmuje się agent emisji. Przy przedterminowym wykupie opodatkowaniu podlega dochód po uwzględnieniu opłaty za wykup. Nie oblicza się 19% od całej zwracanej kwoty wraz z kapitałem.
Przykład: 100 obligacji EDO i 400 zł narosłych odsetek
Załóżmy, że:
- posiadasz 100 obligacji kupionych po 100 zł;
- należne odsetki na dzień rozliczenia wynoszą 4 zł na obligację, czyli łącznie 400 zł;
- dla tej emisji obowiązuje opłata 3 zł od sztuki;
- zakup i wykup odbywają się poza IKE oraz IKZE.
Rozliczenie wygląda następująco:
| Element | Kwota |
|---|---|
| Zwracany nominał | 10 000 zł |
| Odsetki przed potrąceniami | 400 zł |
| Opłata: 100 × 3 zł | −300 zł |
| Dochód pozostający po opłacie | 100 zł |
| Podatek: 19% × 100 zł | −19 zł |
| Kwota do wypłaty | 10 081 zł |
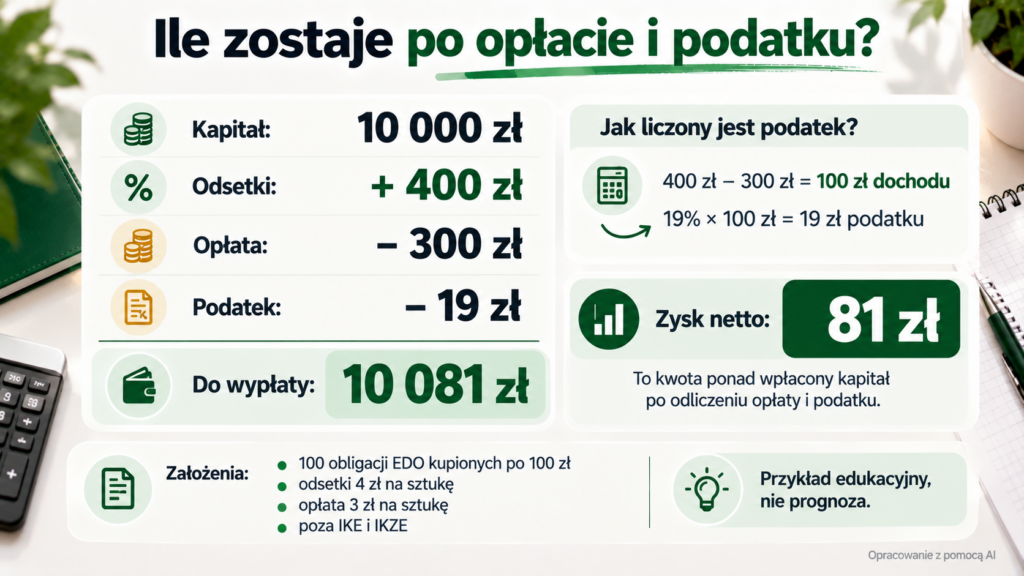
Odsetki w wysokości 400 zł nie oznaczają więc 400 zł zysku do wydania. Po opłacie i podatku w tym przykładzie pozostaje 81 zł ponad wpłacony kapitał.
Przyjęte 4 zł odsetek na sztukę jest założeniem obliczeniowym. Faktyczną wartość ustala się według zasad danej serii i daty rozliczenia. Dla EDO1036 opłata 3 zł jest ograniczona do wysokości narosłych odsetek.
Jeżeli obligacje kupiono z dyskontem, na przykład w ramach zamiany, albo są one zapisane na koncie emerytalnym, nie należy bez zmian przenosić na nie tego przykładu. Znaczenie mogą mieć inne koszty nabycia lub zasady podatkowe.
Kiedy pieniądze z przedterminowego wykupu trafią na konto?
Przedterminowy wykup wymaga czasu na rozliczenie. Złożenie dyspozycji nie jest równoznaczne z natychmiastowym otrzymaniem przelewu.
W analizowanych listach emisyjnych wypłata następuje po upływie pięciu dni roboczych od złożenia dyspozycji. Odsetki naliczane są do piątego dnia roboczego następującego po dniu złożenia dyspozycji włącznie. Wyjątkiem są tu OTS, których przedterminowy wykup odbywa się bez odsetek.
Jak policzyć pięć pełnych dni roboczych?
Załóżmy, że prawidłowa dyspozycja została przyjęta w poniedziałek 5 października 2026 r. Dotyczy obligacji kupionych wcześniej, które można już przedstawić do wykupu.
| Data | Znaczenie |
|---|---|
| Poniedziałek, 5 października | Przyjęcie dyspozycji |
| Wtorek, 6 października | Pierwszy dzień roboczy po dyspozycji |
| Środa, 7 października | Drugi dzień roboczy |
| Czwartek, 8 października | Trzeci dzień roboczy |
| Piątek, 9 października | Czwarty dzień roboczy |
| Sobota i niedziela, 10–11 października | Dni niewliczane do tego terminu |
| Poniedziałek, 12 października | Piąty dzień roboczy |
| Wtorek, 13 października | Wykup po upływie pięciu pełnych dni roboczych |
Dnia złożenia dyspozycji nie traktujemy tutaj jako pierwszego z pięciu kolejnych dni roboczych. Taki sposób liczenia potwierdza również przykład zamieszczony w oficjalnym FAQ obligacji skarbowych.
W przedstawionym kalendarzu nie występuje święto ustawowo wolne od pracy. Jeżeli po drodze pojawi się takie święto, trzeba odpowiednio przesunąć rachubę.
Przed planowaniem konkretnej płatności sprawdź termin realizacji wskazany przez agenta oraz sposób przekazania pieniędzy. Godzina zaksięgowania przelewu na rachunku docelowym jest dodatkową kwestią — sama data wykupu nie oznacza gwarancji dostępności środków o dowolnej wybranej godzinie.
Czy dyspozycję można złożyć w każdym momencie?
Nie. Dla analizowanych emisji przewidziano możliwość złożenia dyspozycji po upływie siedmiu dni kalendarzowych od zakupu i nie później niż 20 dni kalendarzowych przed terminem wykupu.
W obligacjach wypłacających odsetki okresowo występują również wyłączenia dotyczące dnia ustalenia praw do odsetek. Szczegóły trzeba sprawdzić w liście konkretnej serii.
Jeżeli do normalnego wykupu pozostało niewiele czasu, nie zakładaj, że dyspozycja wcześniejszej wypłaty nadal będzie dostępna. Sprawdź też, czy zwykły termin wykupu nie rozwiązuje już Twojej potrzeby.
Czy można wykupić tylko część posiadanych obligacji?
Tak. Listy analizowanych emisji pozwalają przedstawić do wcześniejszego wykupu dowolną liczbę posiadanych obligacji. Operacja dotyczy całych sztuk — nie wybiera się ułamka pojedynczej obligacji.
Jeżeli masz 100 obligacji, możesz zlecić wykup 20 sztuk i pozostawić pozostałe 80. Nie trzeba zamykać całej inwestycji tylko dlatego, że potrzebujesz części oszczędności.
Liczbę sztuk dobieraj jednak do przewidywanej wypłaty netto, a nie wyłącznie do nominału.
Wróćmy do przykładu, w którym po rozliczeniu opłaty wypłata wynosi 99 zł za jedną obligację. Wtedy:
- 20 obligacji ma łącznie 2 000 zł nominału;
- rzeczywista wypłata wynosi 20 × 99 zł, czyli 1 980 zł;
- 80 pozostałych obligacji nadal jest utrzymywanych na warunkach swojej emisji.
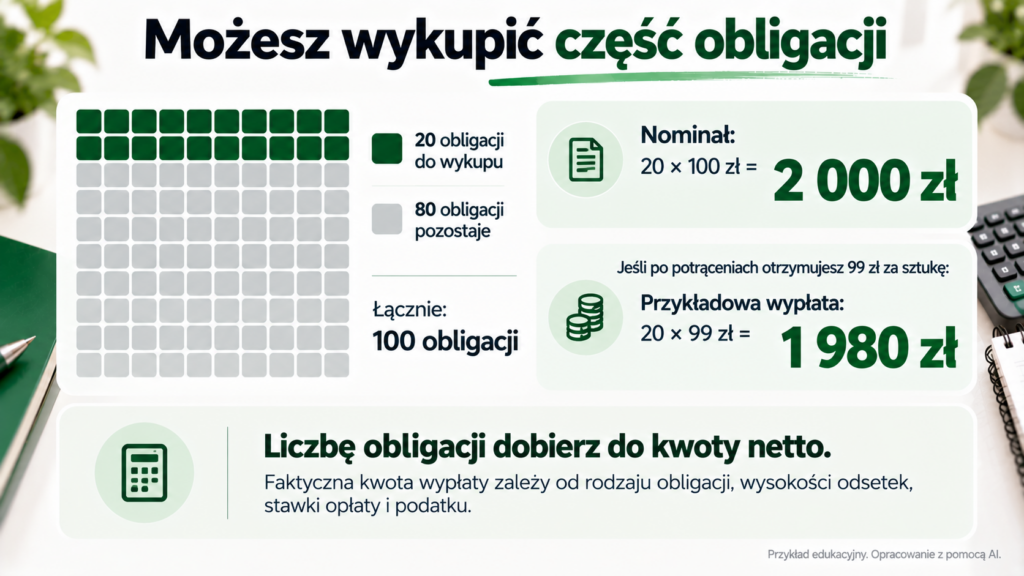
Jeżeli musisz zapłacić dokładnie 2 000 zł, taki wykup nie wystarczy. To pozornie drobna różnica, ale może mieć znaczenie przy rachunku z określonym terminem płatności.
Gdy masz kilka serii, porównaj rozliczenie każdej z nich. Ta sama liczba obligacji może dać inną kwotę netto ze względu na opłatę, narosłe odsetki i bieżący okres odsetkowy.
Jak złożyć dyspozycję przedterminowego wykupu?
Dyspozycję składa się u agenta emisji, u którego kupiono obligacje. Dostępne są punkty obsługi oraz kanały zdalne, jeżeli korzystasz z takiej formy obsługi i dany agent ją udostępnia. Wypłata następuje zgodnie z zasadami wskazanymi dla emisji i rachunku.
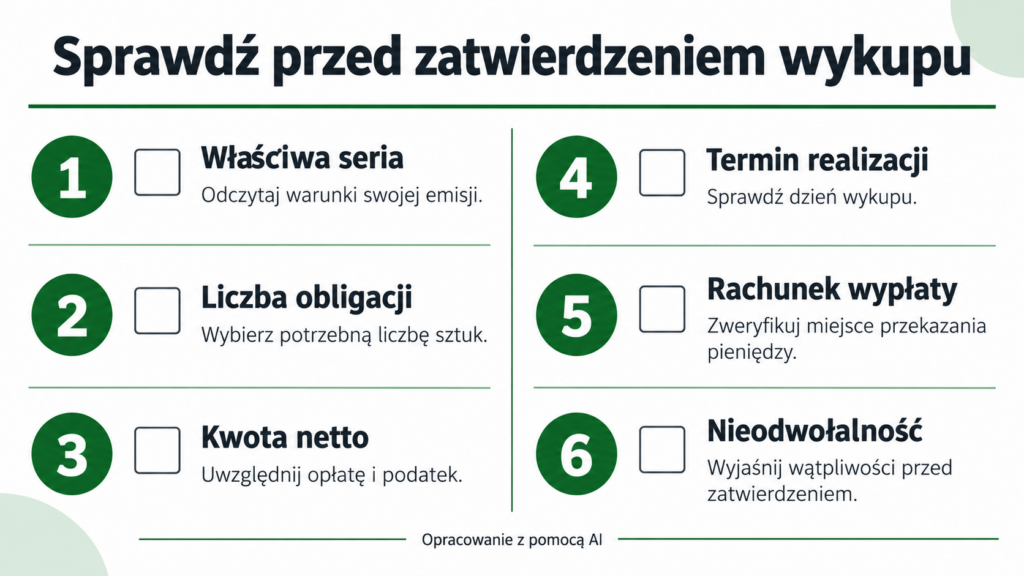
Przed zatwierdzeniem przejdź przez pięć kroków:
- Sprawdź serię i datę zakupu. Upewnij się, że odczytujesz warunki właściwej emisji.
- Wybierz liczbę obligacji. Przelicz, czy kwota netto wystarczy na planowany wydatek.
- Ustal koszt i termin. Uwzględnij opłatę, podatek, dni robocze oraz możliwość złożenia dyspozycji w danym dniu.
- Sprawdź rachunek wypłaty. Zweryfikuj, gdzie zgodnie z ustawieniami i warunkami obsługi mają trafić pieniądze.
- Zachowaj potwierdzenie. Po realizacji porównaj rozliczenie z liczbą wykupionych obligacji.
Nie traktuj zatwierdzenia jako próbnej kalkulacji. Dyspozycja przedterminowego wykupu jest nieodwołalna. Jeżeli nie rozumiesz prezentowanej kwoty albo terminu, wyjaśnij je przed zatwierdzeniem operacji.
Przy kontakcie z obsługą możesz zapytać:
„Chcę sprawdzić rozliczenie wcześniejszego wykupu posiadanej serii. Jaka będzie opłata za wskazaną liczbę obligacji, jak zostanie obliczony podatek i jaki termin realizacji będzie obowiązywał przy dyspozycji złożonej dzisiaj?”
Tak sformułowane pytanie pozwala ustalić warunki przed podjęciem decyzji.
Czy warto wcześniej wykupić obligacje, żeby skorzystać z lepszej oferty?
Samo wyższe oprocentowanie nowego produktu nie wystarcza do oceny opłacalności takiej zmiany.
Trzeba porównać dwa warianty na tę samą przyszłą datę: pozostawienie obecnych obligacji oraz ich wcześniejszy wykup i ulokowanie otrzymanej kwoty netto w innym miejscu. W drugim wariancie znaczenie mają koszt wyjścia, termin dostępności pieniędzy, warunki nowej oferty i czas jej obowiązywania.
Przykładowo atrakcyjna promocja na koncie oszczędnościowym może kończyć się niedługo po tym, jak otrzymasz środki z wykupu. Jeżeli rozważasz taką operację, sprawdź również jak działa dopłata na konto oszczędnościowe w trakcie promocji.
Nie przenoś też automatycznie doświadczeń z lokat na obligacje. Warunki rezygnacji są inne, a w przypadku depozytów osobnym problemem bywa zerwanie lokaty po automatycznym odnowieniu.
Szersze zestawienie tych rozwiązań znajdziesz w artykule gdzie trzymać oszczędności: na lokacie, koncie oszczędnościowym czy w obligacjach.
Jeżeli głównym celem jest pokrycie pilnego wydatku, pierwszeństwo ma sprawdzenie dostępności środków. Nawet korzystne finansowo rozliczenie nie pomoże, jeśli pieniądze zostaną udostępnione po terminie płatności.
Najczęstsze pytania o przedterminowy wykup obligacji
Czy wcześniejszy wykup obligacji OTS jest bezpłatny?
W przypadku analizowanej emisji OTS0127 nie pobiera się opłaty za przedterminowy wykup, ale nie wypłaca się odsetek. Brak opłaty nie oznacza zatem zachowania naliczonego oprocentowania.
Czy opłatę za wcześniejszy wykup mnoży się przez liczbę lat?
Nie. Stawkę stosuje się do liczby obligacji przedstawionych do wykupu. Przykładowo opłata 3 zł za jedną obligację nie oznacza 30 zł za obligację dziesięcioletnią.
Czy podatek jest pobierany również od zwracanego kapitału?
W podstawowym przypadku zakupu obligacji po cenie równej nominałowi podatek dotyczy dochodu, a nie całej wypłaty. Przy wcześniejszym wykupie uwzględnia się opłatę zgodnie z zasadami rozliczenia.
Czy weekend wlicza się do pięciu dni roboczych?
Nie. Sobota i niedziela nie skracają czasu oczekiwania liczonego w dniach roboczych. Jeżeli składasz dyspozycję w kanale zdalnym poza dniem roboczym, sprawdź datę jej przyjęcia i termin realizacji wskazany przez agenta.
Czy przedstawione obliczenia dotyczą również IKE i IKZE?
Nie należy stosować ich automatycznie. Przedterminowy wykup obligacji utrzymywanych wewnątrz konta emerytalnego oraz wypłata lub zwrot pieniędzy z IKE albo IKZE to różne czynności. Znaczenie mają regulamin produktu, rodzaj dyspozycji i właściwe przepisy podatkowe.
Czy nowe opłaty zmieniają warunki wcześniej kupionych obligacji?
Sama zmiana oferty dla nowych emisji nie oznacza, że należy zastosować ją do wszystkich starszych obligacji. Właściwe warunki sprawdzaj w liście posiadanej serii.
Masz wątpliwości dotyczące swojej serii obligacji?
Na forum finansowym możesz opisać problem i podać oznaczenie emisji, której dotyczy pytanie. Nie publikuj numeru rachunku, danych do logowania ani dokumentów zawierających dane osobowe.
Zanim zatwierdzisz wykup, ustal trzy konkretne informacje: ile pieniędzy otrzymasz po potrąceniach, kiedy nastąpi realizacja i jaka część inwestycji pozostanie po operacji.
Źródła i sposób opracowania
Stan weryfikacji: 4 października 2026 r.
Poradnik opracowano na podstawie oficjalnych listów emisyjnych Ministerstwa Finansów oraz materiałów serwisu obligacjeskarbowe.pl. Tabela opłat dotyczy wskazanych emisji z października 2026 r. Starsze serie mogą mieć inne warunki.
Przykłady liczbowe są obliczeniami edukacyjnymi z wyraźnie przyjętymi wartościami odsetek. Nie stanowią prognozy zysku ani indywidualnej rekomendacji inwestycyjnej lub podatkowej. Ostateczne rozliczenie zależy od warunków emisji i konkretnej dyspozycji. Tekst przygotowano z pomocą narzędzi AI.
Źródła:
- Oficjalny wykaz listów emisyjnych obligacji skarbowych.
- Listy emisji krótkoterminowych: OTS0127, ROR1027, DOR1028.
- Listy emisji wieloletnich: TOS1029, COI1030, EDO1036.
- Listy obligacji rodzinnych: ROS1032, ROD1038.
- Informator obligacyjny — obsługa wykupu i opodatkowanie.
- Oficjalne pytania i odpowiedzi o obligacjach skarbowych.
- Ministerstwo Finansów — zmiana opłat od emisji wrześniowych 2024 r..