Po zmianie dnia spłaty kredytu następna rata może wzrosnąć, ponieważ obejmuje odsetki za dłuższy okres między płatnościami. Nie musi to oznaczać podwyżki oprocentowania ani dodatkowej prowizji. Trzeba jednak sprawdzić nowy harmonogram: okres naliczania odsetek, część kapitałową, ewentualne opłaty oraz kwoty kolejnych rat.
Chciałeś dopasować termin do wpływu pensji. Bank zaakceptował zmianę, ale zamiast samego przesunięcia daty pojawiła się wyższa kwota do zapłaty. Przy stałym oprocentowaniu taka sytuacja może szczególnie zaskoczyć.
Wyjaśnienie często znajduje się w kalendarzu. Gdy między poprzednią a następną ratą mija więcej dni, bank może rozliczyć więcej odsetek. Jednocześnie sposób rozłożenia spłaty kapitału zależy od zasad konkretnego kredytu.
Poradnik dotyczy przede wszystkim bankowych kredytów gotówkowych i hipotecznych. Nie należy automatycznie przenosić opisanych procedur na karty kredytowe, limity odnawialne ani przedłużanie chwilówek.
Stan informacji i sprawdzenia źródeł: 12 października 2026 r.
Dlaczego zmiana dnia spłaty może zwiększyć ratę?
Przy oprocentowanym kredycie rata zwykle obejmuje spłatę części kapitału oraz odsetki. Odsetki zależą między innymi od kwoty pozostającej do spłaty, oprocentowania i czasu korzystania z pieniędzy.
Jeżeli następny termin przesuniesz na później, okres między dwiema płatnościami może się wydłużyć. Nie wystarczy wtedy porównać nazwy miesiąca w starym i nowym harmonogramie. Obie płatności mogą być opisane jako rata październikowa, choć obejmują różną liczbę dni.
Przykładowo ING w instrukcji obsługi kredytu hipotecznego wyjaśnia, że nalicza odsetki za każdy dzień kalendarzowy i pobiera je w miesięcznej racie. To pokazuje, dlaczego przy analizie rozliczenia liczą się konkretne daty. Nie oznacza jednak, że każdy bank stosuje identyczną metodę wyznaczania rat.
Warto rozdzielić trzy możliwe przyczyny wyższej płatności:
| Co mogło się zmienić? | Co trzeba sprawdzić? |
|---|---|
| Okres naliczania odsetek jest dłuższy | Datę początkową, końcową i liczbę dni przyjętych do rozliczenia |
| Bank naliczył opłatę za zmianę umowy lub obsługę dyspozycji | Oddzielną pozycję, jej kwotę i podstawę w dokumentach dotyczących Twojej umowy |
| Zmieniono również inne parametry kredytu | Oprocentowanie, rozkład spłaty kapitału, liczbę rat i końcowy termin spłaty |
Wyższa rata sama w sobie nie dowodzi pomyłki banku. Nie jest też wystarczającym wyjaśnieniem odpowiedź, że „tak wyliczył system”. Rozliczenie powinno dać się powiązać z datami, kwotami i zasadami Twojego kredytu.
Ile mogą wynieść odsetki za dodatkowe 10 dni?
Rozważmy przykład modelowy, który pokazuje wyłącznie wpływ długości jednego okresu odsetkowego.
Przyjmujemy, że kapitał pozostający do spłaty wynosi 30 000 zł, oprocentowanie nominalne to 12% rocznie, a do obliczeń stosujemy rok liczący 365 dni. Kapitał i oprocentowanie nie zmieniają się w analizowanym okresie. Pomijamy opłaty, zaległości i dodatkowe operacje. Nie jest to oferta żadnego banku.
Poprzednia rata została rozliczona 2 września 2026 r. W starym harmonogramie następna przypadała 2 października. Po zaakceptowanej zmianie przypada 12 października.
| Element porównania | Przed zmianą | Po zmianie |
|---|---|---|
| Poprzedni termin | 2 września 2026 r. | 2 września 2026 r. |
| Następny termin | 2 października 2026 r. | 12 października 2026 r. |
| Długość okresu w modelu | 30 dni | 40 dni |
| Odsetki od 30 000 zł przy 12% rocznie | 295,89 zł | 394,52 zł |
Uproszczony wzór:
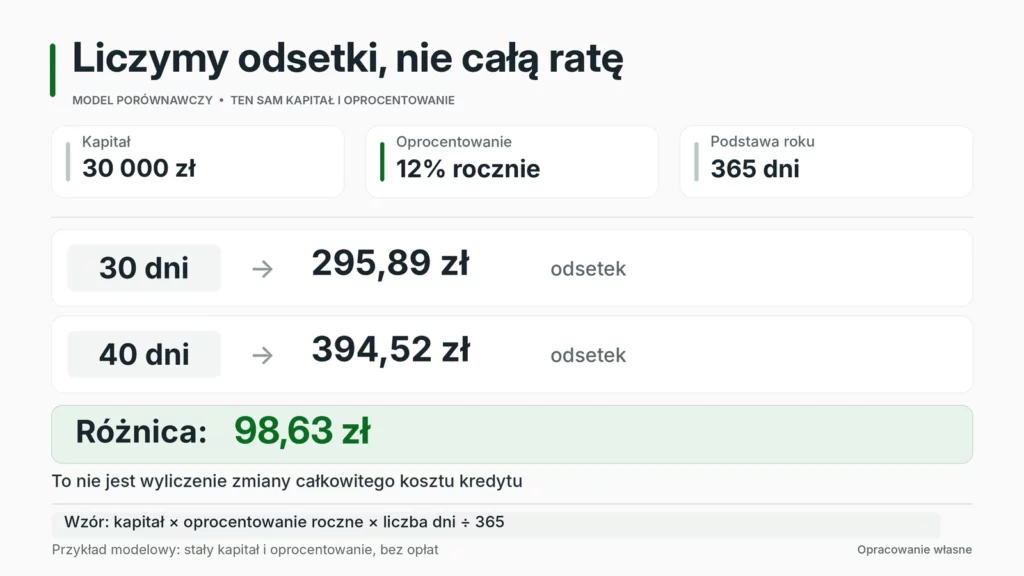
Odsetki = kapitał × oprocentowanie roczne × liczba dni ÷ 365
Dla 30 dni otrzymujemy: 30 000 zł × 12% × 30 ÷ 365 = 295,89 zł.
Dla 40 dni: 30 000 zł × 12% × 40 ÷ 365 = 394,52 zł.
Różnica wynosi 98,63 zł. Wyniki zaokrąglono do groszy po wykonaniu obliczeń.
Czy następna rata wzrośnie dokładnie o 98,63 zł?
Nie można tego ustalić na podstawie samego powyższego porównania. Wyliczyliśmy różnicę w odsetkach za dwa okresy przy założonym, niezmiennym kapitale. Nie wyliczyliśmy całej nowej raty.
Bank może również przeliczyć część kapitałową i dalszy harmonogram. Dopiero po uwzględnieniu tych elementów wiadomo, ile trzeba zapłacić.
98,63 zł nie jest również wyliczeniem zmiany całkowitego kosztu kredytu do końca umowy. Do takiego porównania potrzebne są oba pełne harmonogramy i ewentualne opłaty. Przy zmiennym oprocentowaniu trzeba dodatkowo pamiętać o założeniach dotyczących przyszłej stopy.
Nie podstawiaj do tego wzoru RRSO. Potrzebne jest oprocentowanie nominalne używane do naliczania odsetek. RRSO uwzględnia także inne elementy kosztu i ma inne zastosowanie.
W swojej umowie sprawdź podstawę roku, sposób liczenia dni i zasady zaokrągleń. Model z dzielnikiem 365 nie zastępuje tych ustaleń.
Czy przy stałym oprocentowaniu rata też może wzrosnąć?
Tak. Stałe oprocentowanie określa stawkę odsetek przez ustalony okres. Samo w sobie nie oznacza, że po zmianie warunków spłaty każda płatność musi pozostać identyczna.
W naszym przykładzie oprocentowanie w obu wariantach wynosi 12%. Różnica powstaje przez rozliczenie 40 dni zamiast 30, a nie przez zmianę stawki.
Erste w FAQ dotyczącym kredytu mieszkaniowego wskazuje, że niezmienność rat przy okresowo stałym oprocentowaniu zakłada brak określonych zmian w kredycie, takich jak zmiana dnia spłaty.
Jeżeli masz stałą stopę, porównaj oddzielnie oprocentowanie oraz wysokość płatności. Dopiero stwierdzona zmiana stawki wymaga wyjaśnienia, dlaczego ją zastosowano w okresie, w którym miała pozostawać stała.
Szersze różnice między tymi rozwiązaniami opisujemy w poradniku o stałym i zmiennym oprocentowaniu kredytu hipotecznego.
Czy pierwsza rata po zmianie terminu może zawierać same odsetki?
W określonych konstrukcjach kredytu jest to możliwe. Nie jest to jednak zasada dotycząca każdej zmiany daty.
Erste podaje przykład przesunięcia dnia płatności z 3. na 30. po pobraniu raty w danym miesiącu. Następna płatność przypada wtedy 30. dnia kolejnego miesiąca. Okres odsetkowy może przekroczyć 50 dni, a odsetki przewyższyć zwykłą ratę uśrednioną. Bank opisuje możliwość wystąpienia raty składającej się wyłącznie z odsetek.
Jeżeli zobaczysz taki podział, zapytaj o dalszą spłatę kapitału. Ustal, czy i jak zmieniły się kolejne raty oraz termin zakończenia kredytu.
Dłuższy odstęp między pobraniami nie jest automatycznie bezpłatną przerwą w finansowaniu. Jednocześnie rata zawierająca same odsetki nie dowodzi, że wpłata zaginęła. Rozstrzyga to sposób rozliczenia przewidziany dla konkretnej umowy.
Czy zmieni się tylko następna rata, czy cały harmonogram?
Nie zakładaj z góry żadnego z tych wariantów. Jednorazowo dłuższy okres może tłumaczyć wyższą najbliższą płatność, ale zmiana terminu może również wiązać się z przeliczeniem dalszej spłaty.
Porównanie powinno objąć więcej niż pierwszą kwotę widoczną w aplikacji:
| Element harmonogramu | Dlaczego jest ważny? |
|---|---|
| Najbliższy termin i kwota | Pokazują, kiedy i ile faktycznie trzeba przygotować |
| Podział raty na kapitał i odsetki | Pozwala odróżnić koszt okresu od spłaty zadłużenia |
| Kilka następnych rat | Pokazują, czy różnica dotyczy jednej płatności, czy utrzymuje się dalej |
| Liczba pozostałych rat i data ostatniej | Pozwalają ustalić, czy zmienił się również horyzont spłaty |
| Opłaty związane ze zmianą | Uzupełniają porównanie, nawet gdy zostały pobrane osobno |
Po jednorazowym przesunięciu nie dodajesz również tych samych dziesięciu dni do każdego kolejnego miesiąca. Kolejne okresy wynikają już z nowych dat i zasad harmonogramu.
Co o zmianie dnia spłaty mówią konkretne banki?
Publiczne instrukcje pokazują, że procedura zależy od banku i rodzaju produktu. Poniższe informacje sprawdzono 12 października 2026 r. Nie obejmują automatycznie wszystkich historycznych umów tych instytucji.
| Bank i produkt | Co wynika z publicznej informacji? | Co ustalić dla swojej umowy? |
|---|---|---|
| mBank – kredyt hipoteczny | Zmiana może wymagać aneksu. Bank wskazuje we wniosku akceptację możliwości wystąpienia pierwszej wyższej raty korygującej. | Czy potrzebny jest aneks, jakie zgody współkredytobiorców są wymagane i ile wyniesie pierwsza płatność |
| PKO BP – pożyczka gotówkowa | Bank udostępnia zmianę dnia spłaty przez bankowość internetową, aplikację lub oddział. Po zmianie dostępny jest nowy harmonogram. | Od której raty obowiązuje nowy termin i gdzie pobrać aktualny harmonogram |
| Erste – kredyt mieszkaniowy | FAQ opisuje wydłużony okres odsetkowy po zmianie dnia płatności oraz możliwość wystąpienia raty obejmującej same odsetki. | Jak zostanie rozliczony okres przejściowy i dalsza spłata kapitału |
Źródła do porównania: mBank, PKO BP, Erste.
Samo udostępnienie funkcji w aplikacji nie odpowiada na pytanie o koszt i skutek dla najbliższej raty. Przeczytaj podsumowanie dyspozycji oraz dokumenty dotyczące zmiany, zanim ją zatwierdzisz.
Czy bezpłatna zmiana terminu oznacza brak dodatkowych odsetek?
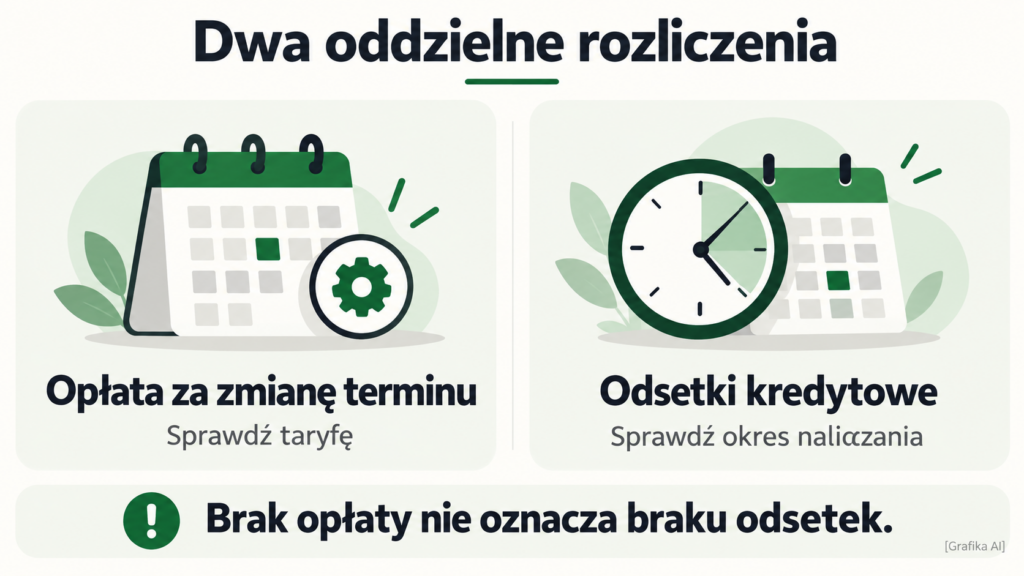
Nie. Trzeba rozdzielić opłatę za wykonanie zmiany oraz odsetki należne za okres korzystania z kapitału.
Bank może nie pobierać opłaty za dyspozycję, a jednocześnie rozliczyć dłuższy okres odsetkowy. Możliwa jest też sytuacja, w której opłata za zmianę jest osobnym obciążeniem rachunku, więc nie zobaczysz jej w samej racie.
Dopasowanie raty do pensji może ułatwić zarządzanie pieniędzmi. Praktyczna korzyść polega wtedy na lepszym rozłożeniu płatności w miesiącu. Oszczędność na kredycie trzeba ocenić osobno.
Od kiedy można płacić według nowego terminu?
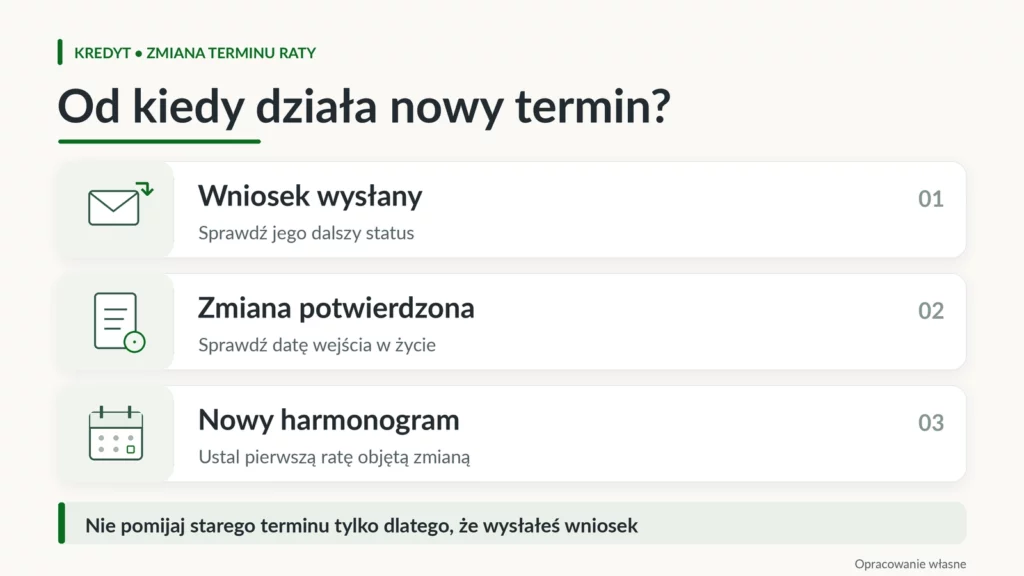
Sprawdź datę wejścia zmiany w życie. Złożenie wniosku, jego akceptacja i pierwsza płatność według nowych zasad mogą przypadać w różnych momentach.
Nie pomijaj dotychczasowego terminu wyłącznie dlatego, że wysłałeś wniosek o jego przesunięcie. Potrzebujesz potwierdzenia, od której raty obowiązuje zmiana i jaka kwota będzie należna.
Najprościej ustalić trzy rzeczy: czy zmiana została skutecznie wprowadzona, jaki jest najbliższy termin oraz ile trzeba zapłacić. Zachowaj potwierdzenie i nowy harmonogram. Jeżeli ekran aplikacji oraz dokument pokazują różne dane, poproś bank o wyjaśnienie przed terminem płatności.
Znaczenie ma również moment złożenia dyspozycji. PKO BP w materiałach dotyczących problemów ze spłatą odróżnia wniosek o przesunięcie jeszcze niewymagalnej raty od działań po upływie terminu. Nie należy traktować tych sytuacji jako jednej procedury.
Czy wystarczy zmienić datę zlecenia stałego?
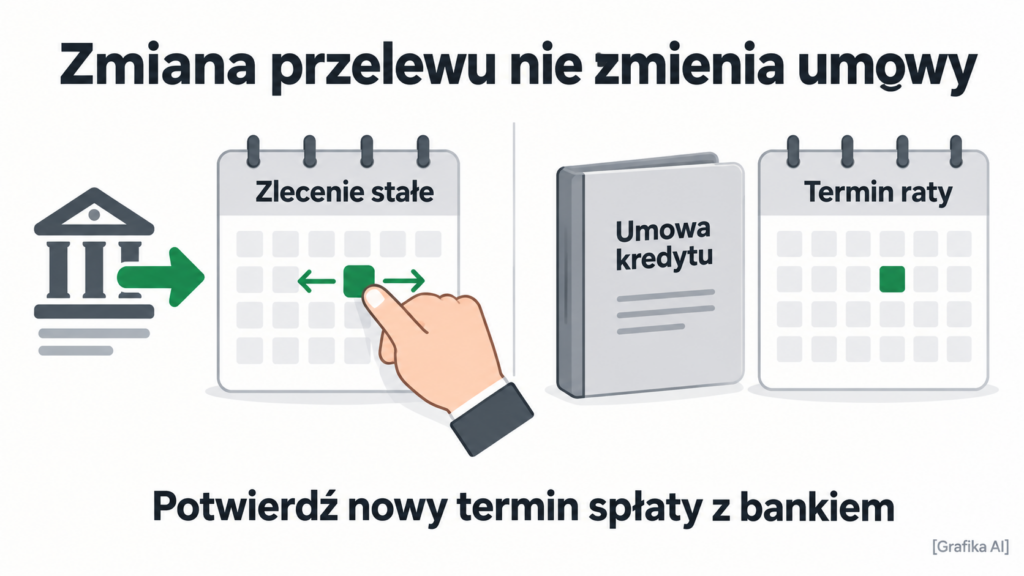
Nie. Zlecenie stałe określa, kiedy Twój bank wysyła przelew. Termin spłaty kredytu wynika z obowiązujących warunków zobowiązania.
Przesunięcie przelewu z 2. na 12. dzień miesiąca bez skutecznej zmiany terminu raty może doprowadzić do opóźnienia. Jeżeli korzystasz z takiej płatności, przeczytaj również, co się dzieje, gdy zlecenie stałe nie wykona się przez brak środków.
Gdy zasilasz rachunek do spłaty z innego banku, uwzględnij czas dotarcia pieniędzy. Pomocniczo możesz skorzystać z kalkulatora księgowania przelewów. Wynik jest orientacyjny i nie potwierdza rozliczenia raty przez kredytodawcę.
Przy terminach przypadających w dni wolne sprawdź zasady dotyczące własnego kredytu i płatności. Nie utożsamiaj daty wysłania przelewu z momentem zapewnienia środków wymaganym przez umowę.
Co sprawdzić, jeśli równocześnie nadpłaciłeś kredyt?
Gdy w krótkim czasie zmienisz datę raty i wykonasz nadpłatę, na rozliczenie wpływają dwa zdarzenia. Samo porównanie starej i nowej kwoty może być mylące.
Poproś o pokazanie, od jakiej kwoty kapitału i za jakie dni naliczono odsetki. Jeżeli kapitał zmniejszył się w trakcie okresu, rozliczenie może wymagać podziału na część przed nadpłatą i po niej. W naszym prostym przykładzie założyliśmy brak takich zmian.
Przy hipotece znaczenie daty rozliczenia omawiamy w poradniku o nadpłacie kredytu hipotecznego w weekend. Przy kredycie gotówkowym warto natomiast sprawdzić, czy wpłata kilku rat z góry pokrywa przyszłe płatności, czy zostaje rozliczona jako nadpłata.
Jeśli wpłaty w ogóle nie widać, najpierw ustal jej status i przypisanie do umowy. Nie wykonuj identycznego przelewu ponownie tylko dlatego, że podgląd zadłużenia się nie zmienił. Podobny problem, w odniesieniu do pożyczek pozabankowych, opisuje poradnik o niezaksięgowanej spłacie chwilówki. Procedurę reklamacyjną zawsze dopasuj do własnego produktu.
Co zrobić, jeśli nie masz pieniędzy na pierwszą wyższą ratę?
Skontaktuj się z kredytodawcą przed jej terminem. Wyjaśnij, czy chodzi o jednorazowo większą płatność po zmianie daty, czy o trwały problem z wysokością rat.
To różne sytuacje. Przesunięcie dnia pobrania może pomóc, gdy pensja przychodzi później. Nie zwiększa jednak dochodu i nie rozwiązuje automatycznie problemu raty, na którą co miesiąc brakuje pieniędzy.
Poproś o przedstawienie dostępnych zmian warunków spłaty wraz z ich kosztami. Jeżeli bank proponuje wydłużenie okresu, porównaj nie tylko nową ratę, ale też dalszy koszt zobowiązania.
Nie zakładaj, że wpłata starej, niższej kwoty w pełni reguluje nową ratę. Najpierw ustal z bankiem aktualną należność i sposób rozwiązania brakującej części. Samo zgłoszenie trudności nie jest jeszcze potwierdzeniem zmiany harmonogramu.
Co napisać do banku, gdy wyliczenie raty budzi wątpliwości?
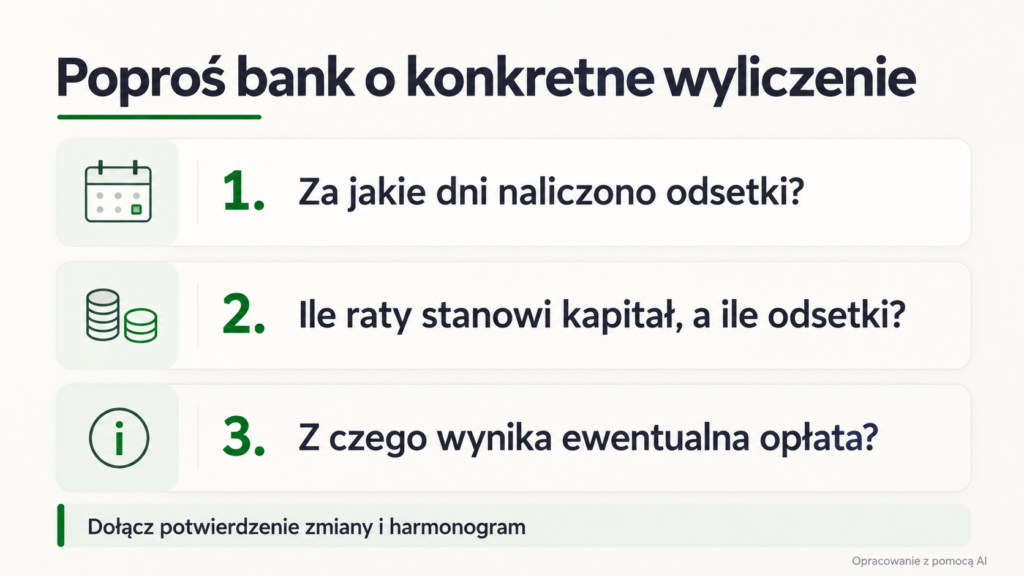
Jeżeli nie znasz przyczyny różnicy, poproś o szczegółową kalkulację. Wskaż poprzedni i nowy termin, datę zmiany oraz kwotę raty. Ogólne pytanie „dlaczego jest drożej?” warto zastąpić prośbą o konkretne dane.
Gdy dostrzegasz rozbieżność z potwierdzonymi warunkami lub kwestionujesz naliczenie, możesz wykorzystać poniższy wzór reklamacji. Uzupełnij pola i opisz rzeczywistą przyczynę zastrzeżeń.
Temat: reklamacja rozliczenia raty po zmianie dnia spłaty
Dzień dobry,
reklamuję rozliczenie raty kredytu nr [numer umowy], przypadającej na [data], w kwocie [kwota] zł.
W dniu [data] otrzymałem potwierdzenie zmiany dnia spłaty z [poprzedni dzień] na [nowy dzień]. Moje zastrzeżenia dotyczą: [opis konkretnej rozbieżności].
Proszę o przedstawienie:
– daty, od której zmiana obowiązuje, i pierwszej raty objętej zmianą;
– okresu naliczania odsetek, liczby dni, zastosowanego kapitału i oprocentowania;
– metody obliczenia odsetek, w tym podstawy roku i zasad zaokrągleń;
– podziału raty na kapitał, odsetki i ewentualne inne należności;
– podstawy oraz sposobu pobrania ewentualnej opłaty za zmianę;
– aktualnego harmonogramu, z informacją o dalszych ratach i końcowym terminie spłaty.
Jeżeli zastosowano nieprawidłowe dane lub zasady, wnoszę o korektę rozliczenia i harmonogramu oraz zwrot nienależnie pobranych kwot.
Załączam [potwierdzenie zmiany, harmonogramy lub dokumenty dotyczące zakwestionowanego obciążenia].
[Imię i nazwisko]
Wyślij reklamację oficjalnym kanałem banku i zachowaj potwierdzenie. Nie publikuj numeru umowy, danych rachunku ani dokumentów z danymi osobowymi w otwartym komentarzu.
W sprawach dotyczących rozliczenia kredytu termin odpowiedzi wynosi co do zasady 30 dni od otrzymania reklamacji. W szczególnie skomplikowanych przypadkach może zostać wydłużony do 60 dni, z wymaganym wyjaśnieniem. Spory o wykonanie usługi płatniczej mają odrębne terminy. Po wyczerpaniu postępowania reklamacyjnego można zwrócić się o pomoc do Rzecznika Finansowego.
Złożenie reklamacji nie oznacza samo w sobie zawieszenia spłaty. Równolegle wyjaśnij z bankiem, jaka kwota i w jakim terminie pozostaje wymagana.
FAQ – zmiana dnia spłaty kredytu a wysokość raty
Czy bank zawsze podwyższy ratę po zmianie dnia spłaty?
Nie. Znaczenie ma to, czy okres do następnej płatności się wydłużył, jak bank rozlicza odsetki i czy przelicza pozostałe raty. Ustal także, czy zmiana objęła inne warunki kredytu.
Czy przesunięcie raty na wcześniejszy dzień obniży odsetki?
Przy tej samej kwocie kapitału, stawce i metodzie naliczania krótszy okres oznacza mniej odsetek za ten okres. Nie przesądza to samodzielnie o wysokości całej raty ani całkowitym koszcie zmiany.
Czy mogę wybrać dowolny dzień miesiąca?
Sprawdź dostępne terminy dla swojego produktu. Nie zakładaj, że możliwość wyboru dowolnego dnia w kalendarzu telefonu oznacza taką samą możliwość w banku.
Czy wyższa rata oznacza odsetki za opóźnienie?
Nie musi. Odsetki za dłuższy, prawidłowo uzgodniony okres to co innego niż odsetki naliczane z powodu opóźnienia. Jeśli bank wykazuje zaległość, sprawdź datę skutecznej zmiany i termin, którego dotyczy jego informacja.
Czy po zmianie terminu powinienem dostać nowy harmonogram?
Ustal, gdzie bank udostępnia harmonogram po zmianie. To z niego oraz z potwierdzenia zmiany powinieneś odczytać nową datę i należność. Sam komunikat o przyjęciu wniosku nie odpowiada na wszystkie te pytania.
Masz wyższą ratę po zmianie daty? Zacznij od trzech informacji
Ustal liczbę dni rozliczonych od poprzedniej raty, podział nowej płatności na kapitał i odsetki oraz wysokość kolejnych rat. Do tego sprawdź, czy naliczono osobną opłatę.
Dzięki temu rozmowa z bankiem będzie dotyczyć konkretnego wyliczenia. Będzie też łatwiej ocenić, czy zmiana wyłącznie przesunęła płatność, czy wpłynęła na dalszy przebieg spłaty.
Jeżeli chcesz omówić swój przypadek, opisz go na forum kredytowym. Podaj rodzaj kredytu, poprzedni i nowy dzień spłaty oraz to, które elementy raty się zmieniły. Pomiń dane umożliwiające identyfikację Ciebie i umowy.
Źródła i metodologia
Poradnik oparto na publicznych materiałach sprawdzonych 12 października 2026 r.:
- ING – obsługa kredytu hipotecznego: naliczanie odsetek i składniki raty.
- mBank – obsługa kredytu hipotecznego: zmiana dnia spłaty i możliwość wyższej raty korygującej.
- PKO BP – pożyczka gotówkowa, pytania i odpowiedzi: zmiana dnia spłaty i nowy harmonogram.
- Erste – kredyt mieszkaniowy, pytania i odpowiedzi: stałe oprocentowanie oraz rata odsetkowa po wydłużeniu okresu.
- PKO BP – problemy ze spłatą kredytu: rozróżnienie działań przed i po terminie raty.
- Rzecznik Finansowy – zasady składania reklamacji: terminy odpowiedzi i postępowanie reklamacyjne.
Obliczenia są przykładem edukacyjnym wykonanym przy jawnych założeniach. Nie stanowią symulacji konkretnego produktu. Dokładne rozliczenie zależy od umowy, dat, zmian kapitału i metody stosowanej przy danym kredycie.
Materiał przygotowano z wykorzystaniem AI. Ma charakter informacyjny i nie zastępuje analizy indywidualnej umowy ani porady dotyczącej konkretnego sporu.