Podpisałeś kredyt konsolidacyjny, nowy bank uruchomił pieniądze, a raty miały wreszcie zamienić się w jedną. Kilka dni później poprzedni kredytodawca przypomina jednak o płatności. W aplikacji nadal widzisz aktywną umowę i kilkadziesiąt albo kilkaset złotych do zapłaty. Czy konsolidacja została wykonana źle?
Niedopłata po konsolidacji kredytu wymaga porównania trzech rzeczy: kwoty potrzebnej do spłaty na właściwy dzień, rzeczywiście przekazanych pieniędzy oraz sposobu ich rozliczenia. Samo podpisanie nowej umowy nie potwierdza, że wszystkie wcześniejsze zobowiązania rozliczono do zera.
Najpierw ustal, czy pieniądze dotarły i czego dotyczy pozostałe saldo. Dopiero potem można oceniać, czy różnica jest prawidłową należnością, błędem księgowania czy skutkiem niewłaściwego wykonania konsolidacji. Obowiązek rozliczenia starego długu i odpowiedzialność za błąd to odrębne kwestie.
Autor: Redakcja Kredytowe-Forum.pl. Stan prawny i weryfikacja źródeł: 18 listopada 2026 r. Poradnik dotyczy przede wszystkim konsolidacji konsumenckich kredytów i pożyczek na cele prywatne. Przy kredycie hipotecznym, walutowym lub firmowym trzeba uwzględnić odrębne warunki i przepisy.
Dlaczego stary kredyt nie został całkowicie spłacony?
Najczęstszy mechanizm jest prosty: kwotę ustalono na jeden dzień, a spłata nastąpiła później. Jeżeli w tym czasie pozostawał niespłacony kapitał i należały się dalsze odsetki, potrzebna kwota mogła się zmienić. Nie oznacza to jednak, że każda różnica przedstawiona przez bank jest prawidłowa.
Możliwe są również inne przyczyny: przekazanie innej kwoty niż uzgodniona, wpłata na niewłaściwy rachunek, błędne przypisanie pieniędzy albo ponowne skorzystanie z konsolidowanej karty. Dlatego zamiast zaczynać od dopłaty „na wszelki wypadek”, poproś o rozliczenie konkretnej operacji.
| Możliwa przyczyna | Co sprawdzić? |
|---|---|
| Kwotę ustalono na wcześniejszy dzień | Datę, na którą obowiązywało wyliczenie, i naliczenia do dnia skutecznej spłaty. |
| Wysłano za mało pieniędzy | Kwotę wskazaną we wniosku, umowie i potwierdzeniu faktycznej wypłaty. |
| Przelew jeszcze nie dotarł albo został zwrócony | Status wykonania, rachunek odbiorcy oraz informację o ewentualnym zwrocie. |
| Wpłata trafiła do niewłaściwego rozliczenia | Numer umowy, rachunek do wcześniejszej spłaty i sposób zaliczenia pieniędzy. |
| Część środków pokryła inne należności | Rozdzielenie kapitału, odsetek i pozostałych pozycji wraz z ich podstawą. |
| Po spłacie wykorzystano kartę lub limit | Nowe transakcje i stan aktywnej umowy limitu. |
Jeśli poprzedni kredytodawca w ogóle nie widzi wpłaty, zacznij od ustalenia jej losu. Podobną procedurę opisujemy przy niezaksięgowanej spłacie chwilówki. Inna jest sytuacja, gdy przelew dopiero oczekuje, a inna wtedy, gdy otrzymane pieniądze rozliczono nieprawidłowo.
Nie oceniaj też sprawy wyłącznie na podstawie ekranu „kredyt aktywny”. Może on oznaczać rzeczywiste saldo, trwające rozliczenie albo pozostający do zamknięcia produkt odnawialny. Potrzebujesz informacji o kwocie i statusie konkretnej umowy.
Kto miał wykonać przelew: bank czy kredytobiorca?
Nie każda konsolidacja działa tak samo. W jednych ofertach kredytodawca przekazuje pieniądze bezpośrednio do wcześniejszych wierzycieli, w innych udostępnia je klientowi, który sam dokonuje spłat. Odpowiedzi szukaj w swojej umowie i dyspozycji uruchomienia.
Różnicę pokazują publiczne instrukcje sprawdzone 18 listopada 2026 r. ING opisuje samodzielną spłatę konsolidowanych zobowiązań poza ING w ciągu trzech dni roboczych od otrzymania pieniędzy. Zobowiązania w ING rozlicza automatycznie. [1] Z kolei poradnik Banku Pekao S.A. przedstawia przekazywanie środków bezpośrednio na wskazane rachunki spłaty. [2]
To przykłady różnych sposobów obsługi, a nie zasady każdej obecnej i historycznej umowy tych banków. Nie przenoś terminu z jednej oferty na drugą.
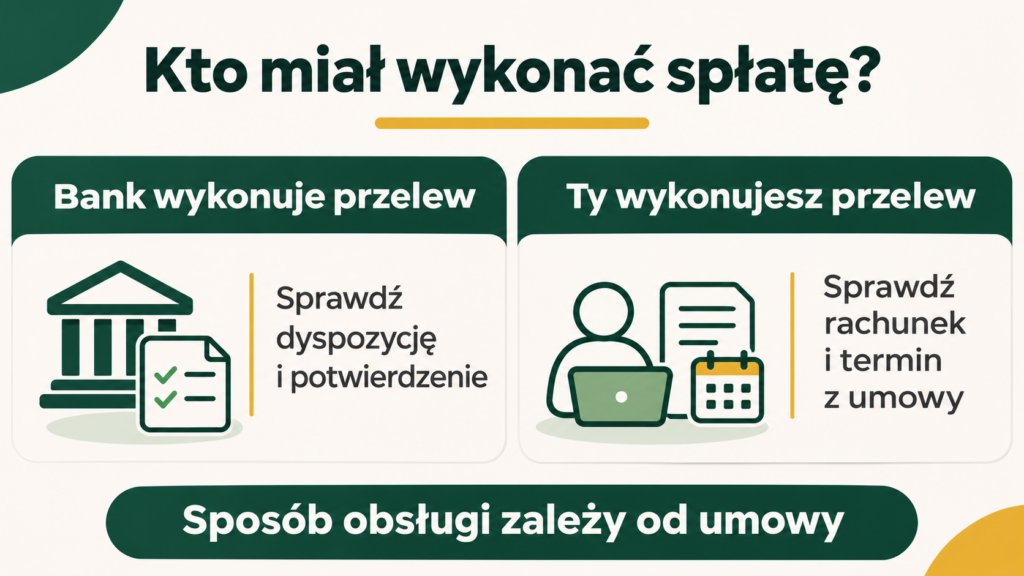
Jeżeli przelew miałeś wykonać sam, sprawdź termin wynikający z nowej umowy. Jeśli miał go wykonać bank, poproś o potwierdzenie faktycznej operacji. Komunikat „kredyt uruchomiony” nie zastępuje danych poszczególnych przelewów.
Jak porównać zaświadczenie z rzeczywistą spłatą?
Przygotuj dokument z kwotą całkowitej spłaty oraz potwierdzenie przekazania pieniędzy. Zwróć uwagę, czy zaświadczenie opisuje kapitał, całe aktualne zadłużenie czy kwotę potrzebną do wcześniejszego zamknięcia na wskazany dzień. Te wartości mogą się różnić.
Sprawdź datę wystawienia i datę, której dotyczy wyliczenie. Dokument sporządzony dzisiaj może przedstawiać saldo na inny dzień. Jeśli zawiera okres ważności albo instrukcję aktualizacji kwoty, uwzględnij ją w porównaniu.
| Informacja | W zaświadczeniu lub instrukcji starego banku | W wykonanej operacji |
|---|---|---|
| Umowa | Którego zobowiązania dotyczy spłata? | Czy wpłatę przypisano do tej umowy? |
| Kwota | Ile należało przekazać na wskazany dzień? | Ile rzeczywiście otrzymał kredytodawca? |
| Data | Na jaki dzień ustalono należność? | Kiedy pieniądze wpłynęły i jaką datę przyjęto do rozliczenia? |
| Rachunek | Jaki rachunek służył do całkowitej wcześniejszej spłaty? | Na jaki numer wykonano przelew? |
| Dodatkowe informacje | Czy dokument podaje zasady dalszych naliczeń lub rozliczenia kosztów? | Czy te pozycje prawidłowo uwzględniono? |
Numer umowy i opis płatności pomagają odnaleźć pieniądze, zwłaszcza gdy wobec jednej instytucji masz kilka zobowiązań. Więcej o identyfikacji płatności znajdziesz w poradniku dotyczącym tytułu przelewu przy spłacie zobowiązania.
Przykład: kwota 30 000 zł i cztery dodatkowe dni odsetek
Przyjmijmy model: na dzień wskazany w wyliczeniu do spłaty pozostaje 30 000 zł kapitału, wcześniejsze należności są rozliczone, nie ma innych kosztów ani wpłat. Pieniądze wpływają później, a w modelowym rozliczeniu uwzględniamy cztery dodatkowe dni odsetek od tego kapitału.
Przyjęte oprocentowanie nominalne wynosi 10% rocznie, podstawa to 365 dni, a wynik zaokrąglamy do groszy. Są to założenia edukacyjne, nie aktualna oferta ani stawka ustawowa.
| Element modelu | Kwota |
|---|---|
| Kapitał do spłaty | 30 000,00 zł |
| Odsetki za cztery dodatkowe dni | 32,88 zł |
| Kwota potrzebna w przyjętym modelu | 30 032,88 zł |
| Otrzymany przelew | 30 000,00 zł |
| Pozostała kwota | 32,88 zł |
Obliczenie: 30 000 zł × 10% × 4 ÷ 365 = 32,88 zł.
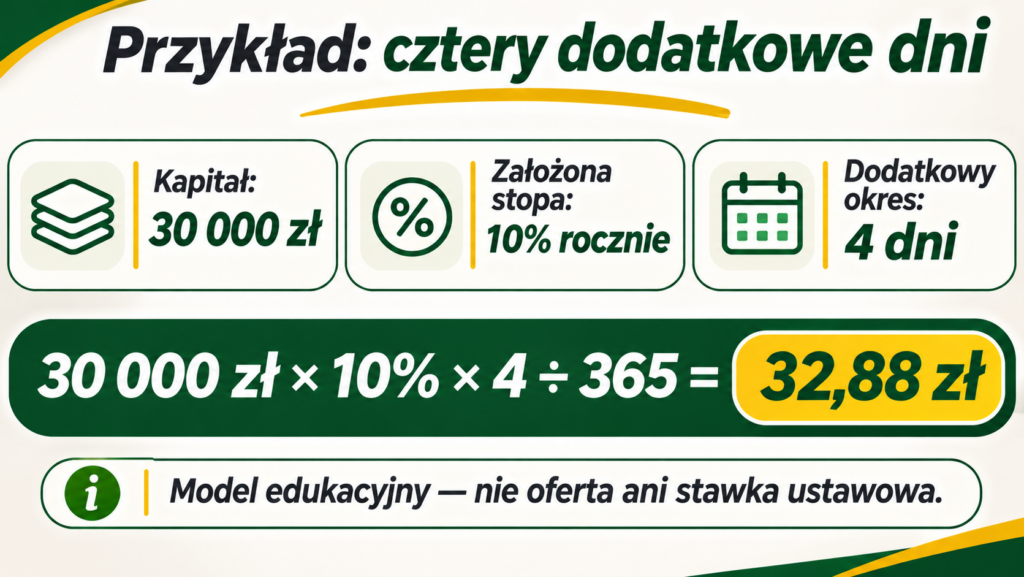
W tym modelu pozostała kwota jest odsetkami, a nie niespłaconym kapitałem. Nie należy automatycznie dopisywać do niej kolejnych odsetek tak, jakby nadal brakowało 30 000 zł. Dalsze naliczenia wymagają odrębnej podstawy; znaczenie może mieć ograniczenie dotyczące odsetek od zaległych odsetek z art. 482 Kodeksu cywilnego. [4]
Kilka kredytów: prawidłowa suma przelewów nie wystarcza
Przy konsolidacji kilku umów sprawdź każdą osobno. Łączna wypłata może zgadzać się z dokumentami, a mimo to jeden kredyt pozostanie niedopłacony.
Załóżmy, że do banku A miało trafić 10 000 zł, a do banku B — 20 000 zł. Wysłano odpowiednio 10 100 zł i 19 900 zł. Suma wynosi 30 000 zł, lecz bez uwzględnienia innych operacji w A powstaje nadwyżka 100 zł, a w B brakuje 100 zł.
Nadwyżka u jednego wierzyciela nie rozlicza sama długu u drugiego. Trzeba wyjaśnić oba przelewy i ustalić sposób poprawienia operacji. Przykład nie przesądza, kto spowodował błąd ani jaką procedurę korekty zastosuje bank.
Kto powinien uregulować niedopłatę po konsolidacji?
W typowej konsolidacji nadal jesteś stroną wcześniejszej umowy do czasu jej odpowiedniego rozliczenia. Samo uzyskanie nowego kredytu nie jest dowodem, że poprzedni wierzyciel otrzymał wszystkie należne pieniądze. Jeżeli pozostała kwota jest prawidłowa, trzeba ustalić sposób jej uregulowania.
Umowa konsolidacyjna może wskazywać obowiązki kredytobiorcy dotyczące brakujących środków i zamknięcia wcześniejszych produktów. Przykładowo udostępniona karta informacyjna Alior Banku przewiduje sprawdzenie pełnej spłaty oraz uregulowanie ewentualnej niedopłaty z własnych środków zgodnie z umową. [3] Nie oznacza to, że konsument odpowiada za każdy błąd banku ani że każde naliczenie jest należne.
Praktycznie trzeba rozdzielić dwa pytania: ile rzeczywiście pozostało do spłaty starego zobowiązania oraz kto odpowiada za nieprawidłowe wykonanie swoich obowiązków.
| Ustalona sytuacja | Co wyjaśnić przed oceną odpowiedzialności? |
|---|---|
| Przelew zgadza się z dyspozycją, ale kwota pochodzi ze starego wyliczenia | Kto i kiedy miał zaktualizować saldo oraz czy dotrzymano uzgodnionych terminów. |
| Bank przekazał mniej niż wynikało z prawidłowej dyspozycji | Dlaczego kwota była inna i co stało się z pozostałymi środkami. |
| Przelew wykonano później niż uzgodniono | Przyczynę opóźnienia i jego rzeczywisty wpływ na naliczenia. |
| Podano niewłaściwy rachunek lub dane umowy | Pochodzenie danych, treść dyspozycji i prawidłowość wykonania płatności. |
| Stary bank otrzymał pieniądze, ale błędnie je rozliczył | Datę wpływu, sposób zaliczenia i należności zależne od błędnego księgowania. |
| Po spłacie wykorzystano nadal aktywny limit | Kiedy wykonano nowe operacje i jakie obowiązki zamknięcia przewidywała umowa. |

Sama niespłacona część kapitału, którą zgodnie z umową i tak miałeś oddać, nie staje się automatycznie w całości szkodą spowodowaną przez nowy bank. Osobno trzeba rozliczyć brakującą wypłatę lub nieprawidłowy przelew, a osobno wykazać dodatkowe koszty wynikające z uchybienia.
Jeśli saldo się nie zgadza, poproś o historię rozliczeń. Pomocny będzie tekst wyjaśniający, jak sprawdzić rozliczenie pożyczki, gdy kapitał prawie nie maleje. Same kwoty z ekranu nie pokażą, gdzie powstała różnica.
Co zrobić teraz, żeby wyjaśnić saldo i zakończyć starą umowę?
Najpierw skontaktuj się z poprzednim kredytodawcą. Poproś o rozbicie pozostałej kwoty na kapitał, odsetki i inne pozycje, z podaniem podstawy oraz okresu naliczania. Ustal też, czy przelew konsolidacyjny otrzymano i prawidłowo przypisano.
Jeżeli bank potwierdza prawidłową niedopłatę, uzyskaj aktualną kwotę potrzebną do rozliczenia na dzień planowanej wpłaty oraz właściwy rachunek. Nie zakładaj, że historyczna kwota z SMS-a nadal opisuje całą sytuację. Jeżeli część pozycji kwestionujesz, nazwij je w reklamacji i wyjaśnij bieżące obowiązki płatnicze.
Równolegle poinformuj nowy bank, jeśli umowa wymaga potwierdzenia zamknięcia wcześniejszych zobowiązań. Opisz przyczynę opóźnienia, przekaż dostępne dowody i ustal dalszy sposób wykonania warunku. Samo złożenie reklamacji nie przedłuża automatycznie terminu z nowej umowy.
Sprawdź również, czy pieniądze rzeczywiście posłużyły wcześniejszej spłacie. Zasilenie własnego rachunku, na którym środki czekają na kolejne raty, nie daje tego samego efektu co rozliczenie całego zobowiązania. Te różnice omawiamy przy wpłacie kilku rat kredytu z góry.
Zwróć uwagę na automatyczne pobrania. Jeśli stary bank pobrał ratę w czasie obsługi konsolidacji, nie pomijaj tej wpłaty przy porównaniu salda. Jednocześnie nie wysyłaj ponownie całej raty tylko dlatego, że widzisz stary komunikat. Sprawdź poradnik o podwójnej spłacie raty kredytu.
Po potwierdzonym zakończeniu zobowiązania uporządkuj zlecenia stałe i inne automatyczne płatności, żeby nie kierować kolejnych pieniędzy na rozliczony kredyt. Wcześniej sprawdź, czy dana dyspozycja nie obejmuje jeszcze innych należności.
Spłata kredytu, zamknięcie karty i aktualizacja BIK to osobne sprawy
Przy zwykłym kredycie ratalnym potrzebujesz potwierdzenia całkowitej spłaty i końcowego rozliczenia. Nie należy przedstawiać każdej dodatkowej formalności jako ustawowego warunku prawa do wcześniejszej spłaty. Art. 48 ustawy o kredycie konsumenckim nie pozwala uzależniać tego prawa od uprzedniego poinformowania kredytodawcy. [5]
Inaczej wygląda pozostawienie aktywnej karty lub limitu odnawialnego. Spłata wykorzystanej kwoty może nie kończyć umowy, która nadal pozwala ponownie się zadłużyć. Sprawdź zasady zamknięcia produktu, operacje oczekujące i naliczenia do rozliczenia.
To ważne również dla wykonania nowej umowy konsolidacyjnej. Jeżeli wymaga zamknięcia wskazanych produktów, samo wykazanie salda zero nie musi potwierdzać wykonania całego warunku. Karta informacyjna Alior Banku wyraźnie rozdziela spłatę od obowiązków związanych z zamknięciem konsolidowanych zobowiązań. [3]
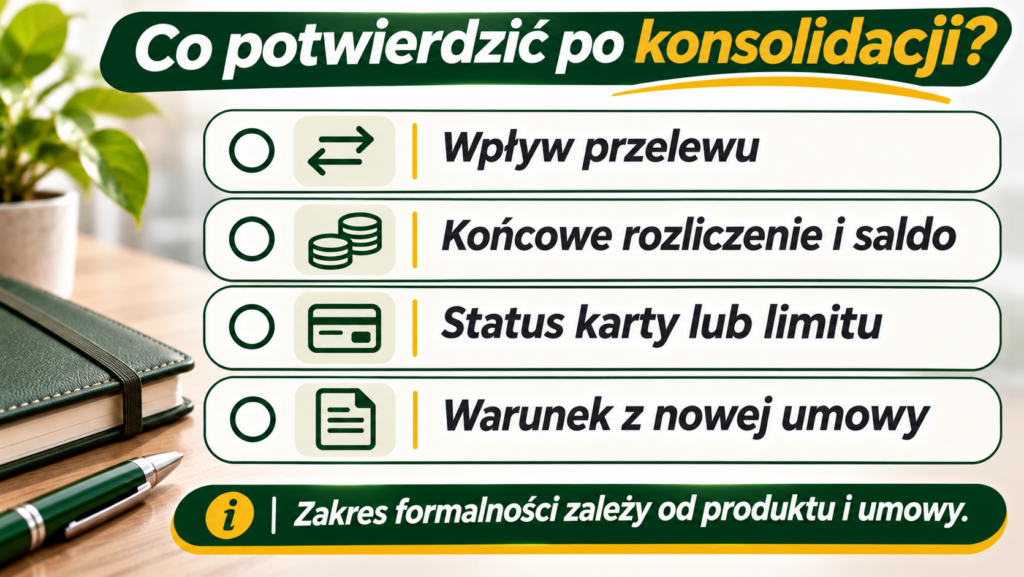
| Potwierdzenie | Co powinno pozwolić ustalić? |
|---|---|
| Otrzymanie przelewu | Kwotę, datę wpływu i umowę, do której przypisano pieniądze. |
| Końcowe rozliczenie kredytu | Czy wszystkie należne pozycje zostały uwzględnione i jakie jest saldo. |
| Zamknięcie karty lub limitu | Czy zakończono możliwość ponownego korzystania z produktu zgodnie z jego warunkami. |
| Wykonanie warunku konsolidacji | Czy nowy bank otrzymał wymagane informacje albo sam zweryfikował rozliczenie. |
| Aktualizacja danych | Czy instytucja przekazała do BIK informacje zgodne z rzeczywistym stanem umowy. |
Podobny problem aktualizacji omawiamy przy spłaconej chwilówce nadal widocznej w BIK. W przypadku konsolidowanego kredytu najpierw ustal saldo i status u instytucji, która przekazuje dane.
Wzory wiadomości do starego i nowego banku
Do poprzedniego banku kieruj pytania o należność i rozliczenie wpłaty. Do banku konsolidującego — o wykonanie dyspozycji, kwoty i daty przelewów oraz warunki rozliczenia konsolidacji. Jeżeli oba produkty prowadzi jedna instytucja, wskaż wyraźnie numery obu umów.

Wniosek o rozliczenie starego kredytu po konsolidacji
Dzień dobry,
proszę o szczegółowe rozliczenie umowy kredytu nr [numer umowy] w związku z wpłatą środków pochodzących z konsolidacji.
Kwota wskazana do spłaty wynosiła [kwota] zł według dokumentu z dnia [data], z wyliczeniem na dzień [data]. Przelew w wysokości [kwota] zł wykonano dnia [data]. Według otrzymanej informacji nadal pozostaje [kwota] zł do zapłaty.
Proszę o potwierdzenie kwoty i daty wpływu, daty przyjętej do rozliczenia oraz sposobu zaliczenia wpłaty na kapitał, odsetki i pozostałe należności.
Proszę o wykazanie salda przed wpłatą i po niej, a dla pozostałych naliczeń — podstawy, okresu, stawki oraz sposobu obliczenia. Proszę uwzględnić również inne wpłaty i korekty dotyczące badanego okresu.
Proszę o podanie aktualnej kwoty potrzebnej do całkowitego rozliczenia na dzień [planowana data], właściwego rachunku i informacji o ewentualnych czynnościach dotyczących zamknięcia produktu.
Jeżeli zobowiązanie jest już w całości rozliczone, proszę o jednoznaczne potwierdzenie tego stanu. Proszę również o wyjaśnienie rozliczenia kosztów w związku z wcześniejszą spłatą, jeśli ma zastosowanie.
Załączniki: [dokument z kwotą do spłaty, potwierdzenie przelewu, otrzymane powiadomienie].
[Imię i nazwisko]
Jeżeli już znasz konkretny błąd księgowania lub naliczeń, wskaż go i zaznacz, że składasz reklamację. Sam wniosek o informację i zgłoszenie zastrzeżeń do usługi nie muszą być tym samym.
Reklamacja wykonania konsolidacji do nowego banku
Poniższy wzór wykorzystaj, gdy kwestionujesz wykonanie obowiązku przez bank. Sam fakt istnienia niedopłaty wymaga jeszcze ustalenia jej przyczyny.
Dzień dobry,
składam reklamację dotyczącą wykonania umowy kredytu konsolidacyjnego nr [numer umowy], w zakresie spłaty zobowiązania [nazwa instytucji, numer starej umowy].
Zgodnie z dokumentami/dyspozycją [opis uzgodnionej kwoty, rachunku i terminu]. Faktycznie [opis wykonanej operacji]. Poprzedni kredytodawca wykazuje niedopłatę [kwota] zł.
Zastrzeżenie dotyczy [konkretna rozbieżność, np. innej kwoty, opóźnienia lub niewłaściwego rachunku]. W załączeniu przekazuję [wskazanie dowodów].
Proszę o potwierdzenie danych wykonanej płatności, wyjaśnienie przyczyny rozbieżności oraz wskazanie podstawy przyjętej kwoty i terminu spłaty.
Wnoszę o usunięcie stwierdzonych nieprawidłowości i odpowiednie rozliczenie środków. Jeżeli z uchybienia, za które bank odpowiada, wynikły dodatkowe koszty, proszę o rozpatrzenie ich zwrotu na podstawie załączonego zestawienia i dokumentów.
Proszę również o potwierdzenie sposobu wykonania warunku dotyczącego zamknięcia poprzedniego zobowiązania oraz informację, jakie dokumenty pozostają potrzebne w tej sprawie.
Załączniki: [umowa lub dyspozycja, zaświadczenie o kwocie spłaty, potwierdzenie przelewu, rozliczenie starego kredytu, zestawienie kwestionowanych kosztów].
[Imię i nazwisko]
Dodatkowe koszty opisuj konkretnie: kwota, data, przyczyna i dokument. Nie zastępuj takiego zestawienia samym żądaniem „bank ma zapłacić cały stary kredyt”.
W reklamacji rozliczenia kredytu termin odpowiedzi wynosi co do zasady 30 dni, a w szczególnie skomplikowanej sprawie może zostać wydłużony do 60 dni z wymaganym wyjaśnieniem. Jeśli reklamujesz wykonanie usługi płatniczej, właściwe mogą być terminy 15 dni roboczych, wyjątkowo 35. Znaczenie ma przedmiot zastrzeżeń. [7]
Po odrzuceniu reklamacji albo braku odpowiedzi w terminie możesz wystąpić o bezpłatną interwencję Rzecznika Finansowego. Nie gwarantuje ona zmiany stanowiska banku. [8] Zachowaj pełną korespondencję i potwierdzenia złożenia pism.
Czy zwrot prowizji może pokryć brakującą kwotę?
Jeżeli konsolidacja prowadzi do wcześniejszej spłaty kredytu konsumenckiego, sprawdź odpowiednie obniżenie kosztów zgodnie z art. 49. Art. 52 przewiduje rozliczenie z konsumentem w ciągu 14 dni od całkowitej wcześniejszej spłaty. [5] Ten termin nie oznacza, że dowolny niewystarczający przelew zostaje uznany za pełną spłatę.
Poproś o wskazanie, czy należna korekta została już uwzględniona w kwocie do zamknięcia, zaliczona na saldo czy pozostaje do wypłaty. Nie odejmuj samodzielnie przewidywanego zwrotu od niedopłaty bez uzgodnionego rozliczenia.
Przykładowo informacja „zwrot 200 zł” i saldo „50 zł do zapłaty” nie przesądzają, że sprawa zamknie się sama. Trzeba wiedzieć, czy obie kwoty dotyczą tej samej umowy, kiedy zostały ustalone i jak faktycznie je rozliczono.
Szersze wyjaśnienie zawiera poradnik zwrot kosztów po wcześniejszej spłacie kredytu lub pożyczki. Jeżeli po konsolidacji zamknąłeś też dawne konto, sprawdź informacje o zwrocie prowizji skierowanym na zamknięte konto.
FAQ — niedopłata starego kredytu po konsolidacji
Czy podpisanie konsolidacji oznacza, że stary kredyt jest już zamknięty?
Nie potwierdza tego samo podpisanie umowy. Trzeba sprawdzić wypłatę, otrzymanie pieniędzy przez wcześniejszego wierzyciela i końcowe rozliczenie. Przy karcie lub limicie może pozostać odrębna czynność dotycząca zakończenia produktu.
W starym banku zostało 15 zł. Czy mogę zignorować taką kwotę?
Najpierw ustal, z czego wynika. Niewielka wartość nie dowodzi ani błędu, ani umorzenia należności. Poproś o aktualne rozliczenie i wyjaśnienie, co jest potrzebne do zakończenia sprawy.
Czy nowy bank musi dopłacić wszystko, czego zabrakło?
Zależy to od umowy i przyczyny różnicy. Sprawdź ustaloną kwotę, termin, dane płatności oraz zakres obowiązków obu stron. Istnienie niedopłaty nie rozstrzyga automatycznie odpowiedzialności nowego banku.
Po konsolidacji stary bank nadal pobrał ratę. Czy powinienem od razu ją odzyskać?
Najpierw sprawdź końcowe saldo i sposób zaliczenia wszystkich wpłat. Pobranie mogło wejść do rozliczenia albo utworzyć nadwyżkę. Do oceny potrzebujesz obu operacji i dat.
Kredyt jest spłacony, ale w BIK nadal aktywny. Czy muszę płacić ponownie?
Sam wpis w raporcie nie jest podstawą do ponawiania spłaty. Uzyskaj potwierdzenie rozliczenia od wierzyciela i ustal przekazanie aktualnych danych. Jeśli bank wykazuje rzeczywistą niedopłatę, wyjaśnij ją osobno.
Czy reklamacja pozwala czekać z ratą nowego kredytu?
Samo zgłoszenie zastrzeżeń nie uzgadnia zawieszenia nowej raty. Wyjaśniaj problem starego zobowiązania równolegle z ustaleniem i wykonaniem obowiązków wynikających z konsolidacji.
Jak opisać problem na forum?
Najbardziej przydatny będzie zestaw: kwota z dokumentu, dzień wyliczenia, kwota i data przelewu, dzień wpływu oraz składniki pozostałego salda. Zaznacz też, kto miał wykonać spłatę i czy chodzi o kredyt ratalny, kartę czy limit.

Źródła i sposób opracowania
Przepisy i publiczne instrukcje sprawdzono 18 listopada 2026 r. Przykłady są modelami redakcyjnymi, bez oferty konkretnego kredytodawcy i bez oceny indywidualnej umowy. Instrukcje banków przywołano jako przykłady różnych sposobów wykonania konsolidacji.
- ING Bank Śląski — pożyczka z konsolidacją, pytania o spłatę zobowiązań.
- Bank Pekao S.A. — konsolidacja kredytów, opis przekazania środków.
- Alior Bank — udostępniona karta informacyjna dotycząca obowiązków po konsolidacji; zakres obowiązków należy porównać z własną umową.
- Kodeks cywilny — ELI, tekst jednolity z 2026 r., w szczególności art. 361, art. 471 i art. 482.
- Ustawa o kredycie konsumenckim — ELI, w szczególności art. 48–49 i art. 52; uwzględniono przepisy obowiązujące w dniu weryfikacji.
- Biuro Informacji Kredytowej — kiedy BIK aktualizuje informacje.
- Rzecznik Finansowy — zasady reklamacji i zmiany od 13 lutego 2026 r..
- Rzecznik Finansowy — warunki wniosku o interwencję.
Treść ma charakter informacyjny. Zasadność konkretnej niedopłaty i ewentualnych roszczeń wymaga analizy umów, dyspozycji, dat operacji i pełnej historii rozliczeń.