Bank przyjął reklamację przelewu, nadał numer sprawy i poinformował, że odpowiedź może zająć do 60 dni. Tymczasem pieniądze nie dotarły do odbiorcy, rata nadal jest oznaczona jako niezapłacona albo rachunek został obciążony dwukrotnie. Czy trzeba po prostu czekać?
Jeżeli reklamacja dotyczy praw i obowiązków wynikających z ustawy o usługach płatniczych, podstawowy termin odpowiedzi wynosi 15 dni roboczych. W szczególnie skomplikowanym przypadku może sięgnąć 35 dni roboczych od otrzymania reklamacji. Ogólne terminy 30 i 60 dni nie zastępują tych zasad tylko dlatego, że bank używa jednego formularza do różnych zgłoszeń. [1][2]
Jednocześnie samo słowo „przelew” nie przesądza o krótszym terminie. Jeśli pieniądze dotarły prawidłowo, a spór dotyczy sposobu rozliczenia kredytu, zwrotu prowizji albo wydania dokumentu po spłacie, przedmiot reklamacji może być inny. Najpierw trzeba więc ustalić, jaką czynność rzeczywiście kwestionujesz.
W poradniku wyjaśniamy, jak sprawdzić termin wskazany przez bank, co powinno zawierać jego przedłużenie i jakie dokumenty zachować. Przykłady są modelowe. Materiał dotyczy przede wszystkim osoby fizycznej korzystającej z usług banku w Polsce; nie opisuje wszystkich odrębności rachunków firmowych i sporów podlegających prawu zagranicznemu.
Ile czasu bank ma na reklamację przelewu?
Dla typowej reklamacji dotyczącej wykonania przelewu zastosowanie ma art. 15a ustawy o usługach płatniczych. To przepis szczególny wobec ogólnych terminów reklamacyjnych. Powiązanie obu ustaw w odniesieniu do użytkownika będącego osobą fizyczną wynika z art. 15b. [1]
| Przedmiot reklamacji | Termin podstawowy | Termin w szczególnie skomplikowanym przypadku |
|---|---|---|
| Prawa i obowiązki z ustawy o usługach płatniczych, np. wykonanie przelewu | 15 dni roboczych | Maksymalnie 35 dni roboczych od otrzymania reklamacji |
| Inna reklamacja objęta ustawą o rozpatrywaniu reklamacji przez podmioty rynku finansowego | 30 dni kalendarzowych | Maksymalnie 60 dni kalendarzowych od otrzymania reklamacji |
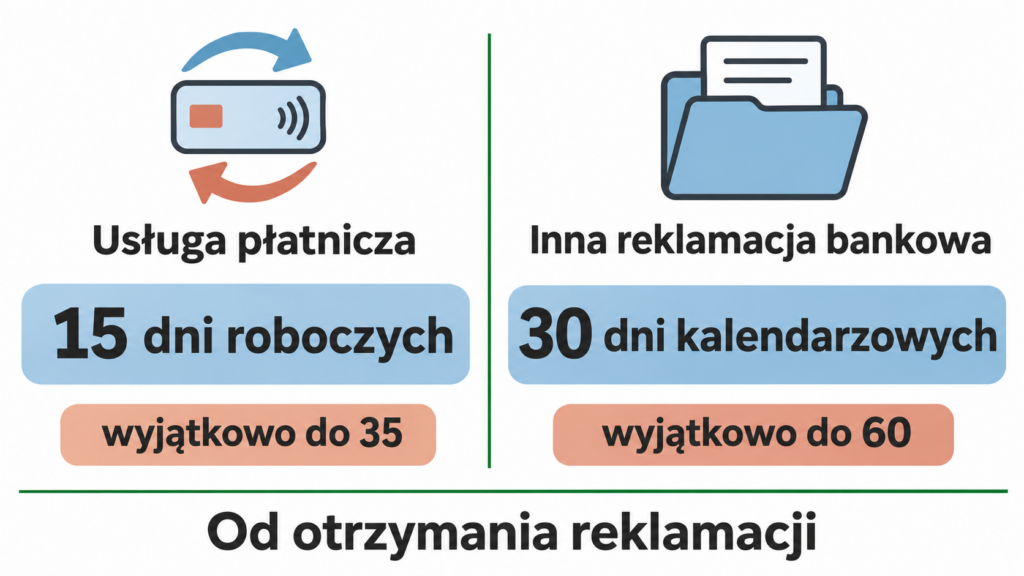
Takie rozróżnienie widać również w publicznych zasadach reklamacyjnych banków. Przykładowo ING podaje osobno terminy dla usług płatniczych i pozostałych spraw. Nie oznacza to jednak, że sama etykieta nadana zgłoszeniu przez bank rozstrzyga jego charakter. [5]
Termin odpowiedzi na reklamację nie jest uniwersalnym czasem na wykonanie przelewu, oddanie pieniędzy ani poprawienie salda. Te czynności mogą podlegać innym przepisom lub ustaleniom umownym. Komunikat o rozpatrywaniu zgłoszenia nie zmienia automatycznie wszystkich pozostałych terminów.
Reklamacja przelewu czy rozliczenia kredytu — jak rozpoznać różnicę?
Najbardziej praktyczne pytanie brzmi: co dokładnie bank zrobił niewłaściwie? Wskazanie konkretnej czynności pomaga ustalić zarówno adresata reklamacji, jak i właściwy termin.
Porównaj dwa opisy. „Zleciłem przelew na 1800 zł, rachunek został obciążony, ale kwota nie dotarła do banku odbiorcy” dotyczy wykonania płatności. „1800 zł wpłynęło na rachunek spłaty, lecz bank zaliczył pieniądze na inne należności, niż oczekiwałem” opisuje przede wszystkim spór o rozliczenie zobowiązania. W drugim przypadku trzeba sprawdzić umowę i rzeczywisty charakter operacji; sam przelew w historii nie wystarczy do wyboru terminu.
| Sytuacja | Co wymaga sprawdzenia? |
|---|---|
| Przelew nie został wykonany albo został wykonany nieprawidłowo | Realizacja usługi płatniczej, status transakcji i właściwość terminu z art. 15a |
| Kwota dotarła do pożyczkodawcy, ale nie pomniejszyła długu zgodnie z oczekiwaniem | Zasady zaliczenia wpłaty i rozliczenie umowy |
| Bank odmówił zwrotu części prowizji po wcześniejszej spłacie | Prawo do obniżenia kosztów kredytu i wyliczenie zwrotu |
| Bank uznał zwrot, lecz spór dotyczy wykonania konkretnego przelewu zwrotnego | Oddzielenie decyzji o rozliczeniu od ewentualnej usługi płatniczej |
| Po całkowitej spłacie nie wydano dokumentów dotyczących hipoteki | Obowiązki związane z kredytem i zabezpieczeniem |
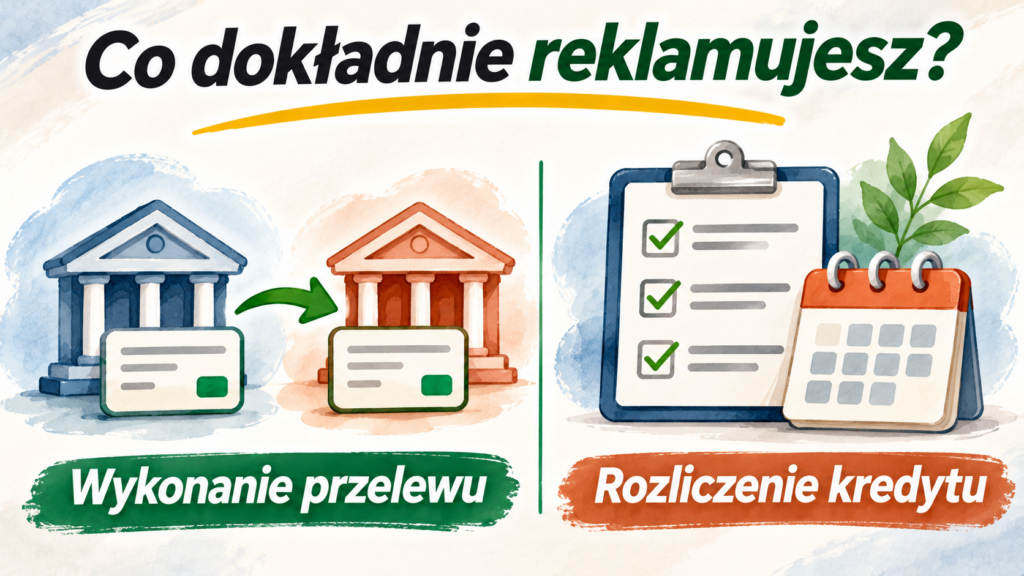
Podobny problem pojawia się przy wpłacie kilku rat kredytu z góry. Większa wpłata i oczekiwany przez klienta efekt w harmonogramie to dwie kwestie, które trzeba ze sobą porównać. Niewłaściwy efekt rozliczenia nie musi oznaczać błędnego wykonania samego przelewu.
Przy zwrocie kosztów zacznij od ustalenia, czy bank uznał należność i określił kwotę. Wyjaśniamy osobno, kiedy wcześniejsza spłata kredytu daje prawo do obniżenia kosztów. Spór o tę kwotę nie staje się automatycznie reklamacją usługi płatniczej przez dopisanie żądania wypłaty przelewem.
Co zrobić, jeśli jedno zgłoszenie obejmuje kilka problemów?
Możesz jednocześnie kwestionować wykonanie przelewu, naliczenie odsetek od kredytu i brak odpowiedzi na wcześniejszy wniosek. Warto wtedy opisać te zarzuty oddzielnie, nawet jeśli wysyłasz je w jednej wiadomości.
Przykładowo pierwszy punkt może dotyczyć daty i sposobu wykonania transakcji, drugi — korekty rozliczenia raty, a trzeci — zwrotu konkretnych kosztów. Poproś bank o wskazanie, jaki tryb i termin stosuje do poszczególnych części. Nie zakładaj, że wszystkie żądania mają wspólny termin tylko dlatego, że otrzymały jeden numer sprawy.
Gdy brakuje zwrotu skierowanego na dawny rachunek, pomocny będzie tekst o zwrocie prowizji na zamknięte konto. Ustalenie, czy przelew został odrzucony, wrócił do nadawcy czy oczekuje na ponowną dyspozycję, pozwala dokładniej opisać problem.
Kiedy bank może przedłużyć odpowiedź do 35 dni roboczych?
Nie każda reklamacja płatnicza musi zakończyć się przedłużeniem. Art. 15a ust. 3 przewiduje je dla szczególnie skomplikowanych przypadków, w których rozpatrzenie reklamacji i udzielenie odpowiedzi w terminie podstawowym nie jest możliwe. [1]
Sprawdź, czy informacja o przedłużeniu zawiera trzy elementy:
- Przyczynę opóźnienia.
- Okoliczności, które bank musi jeszcze ustalić.
- Przewidywany termin odpowiedzi mieszczący się w ustawowej granicy.

Komunikat „sprawa jest skomplikowana” warto sprawdzić dokładniej. Jakiego ustalenia brakuje? Dlaczego nie można go dokonać wcześniej? Jaka jest nowa data odpowiedzi? Dobra informacja pozwala powiązać opóźnienie z Twoją transakcją, zamiast jedynie odsyłać do ogólnej procedury.
Kontakt z innym bankiem lub operatorem płatności może wyjaśniać potrzebę dalszych ustaleń. Nie zmienia jednak sam z siebie reklamacji płatniczej w sprawę objętą terminem 60 dni kalendarzowych. Poproś o podstawę prawną, jeśli bank uzasadnia zmianę terminu wyłącznie udziałem drugiej instytucji.
Nie należy również utożsamiać 35 dni roboczych z 35 dniami kalendarzowymi. Przy świętach i dniach wolnych okres oczekiwania w kalendarzu może wyglądać inaczej, niż podpowiada samo porównanie liczb.
Czy bank może liczyć termin od nowa po dosłaniu dokumentów?
Zwróć uwagę, czy bank prosi o wyjaśnienie tej samej reklamacji, czy otrzymał od Ciebie nowe, odrębne zastrzeżenie. To nie jest to samo.
Dosłanie potwierdzenia przelewu do już rozpoznawalnej sprawy nie oznacza automatycznie, że pierwotna reklamacja znika, a wszystkie terminy zaczynają biec od początku. Przepis odwołuje się do otrzymania reklamacji. Jeżeli bank wskazuje późniejszy początek, poproś o uzasadnienie i zachowaj pierwotną wiadomość.
Nie oznacza to, że warto pozostawić zgłoszenie bez danych. Jeżeli nie wiadomo, kim jest nadawca, której transakcji dotyczy problem albo czego klient się domaga, ustalenie skuteczności i zakresu zgłoszenia może wymagać dodatkowej oceny. Dlatego od początku podaj informacje pozwalające znaleźć płatność.
Jak liczyć termin odpowiedzi na reklamację?
Zapisz datę otrzymania reklamacji przez bank. To punkt wyjścia do obliczeń. Nie zastępuj go bez sprawdzenia datą, w której pracownik nadał numer sprawy albo przekazał ją do innego zespołu.
Zgodnie z ogólną regułą z art. 111 § 2 Kodeksu cywilnego przy terminie liczonym w dniach nie uwzględnia się dnia zdarzenia rozpoczynającego bieg terminu. W sprawie płatniczej trzeba dodatkowo uwzględnić dni robocze właściwego dostawcy. Ustawa o usługach płatniczych zawiera ich własną definicję. [1][3]
Nie licz ich według swojego grafiku zmianowego. Otwarcie placówki w sobotę lub dostępność aplikacji przez całą dobę też nie przesądzają samodzielnie o sposobie liczenia. Gdy graniczna data budzi wątpliwości, poproś bank o wskazanie przyjętych dni roboczych i podstawy obliczenia.
Przykład z kalendarza 2026: reklamacja otrzymana 5 października
Przyjmijmy wyłącznie na potrzeby przykładu, że bank otrzymał kompletną reklamację w poniedziałek 5 października 2026 r. Dni robocze liczymy od poniedziałku do piątku, z pominięciem świąt ustawowych. Nie wliczamy dnia otrzymania.
| Etap | Data w przykładzie |
|---|---|
| Bank otrzymał reklamację | 5 października 2026 r. |
| Pierwszy liczony dzień roboczy | 6 października 2026 r. |
| Piętnasty dzień roboczy | 26 października 2026 r. |
| Trzydziesty piąty dzień roboczy | 24 listopada 2026 r. |
W ogólnym trybie 30 i 60 dni liczy się dni kalendarzowe. Jeżeli koniec terminu przypada na sobotę lub dzień ustawowo wolny, trzeba uwzględnić regułę z art. 115 Kodeksu cywilnego. Nie wolno więc mechanicznie odczytać daty z licznika i pominąć zasad dotyczących końca terminu. [3]
Czy liczy się wysłanie odpowiedzi, czy doręczenie listu?
Ustawa o usługach płatniczych pozwala zachować termin przez wysłanie odpowiedzi przed jego upływem; szczegółowe zasady dotyczą również nadania odpowiedzi papierowej. W ogólnym trybie reklamacyjnym również istotne jest terminowe wysłanie odpowiedzi. [1][2]
Dlatego list otrzymany kilka dni po wyliczonej dacie nie musi oznaczać spóźnienia banku. Sprawdź datę nadania. Z drugiej strony data sporządzenia pisma, widoczna w jego nagłówku, nie dowodzi jeszcze wysyłki.
Zachowaj kopertę, historię przesyłki, wiadomość elektroniczną i załącznik z odpowiedzią. Jeśli bank twierdzi, że odpowiedział w terminie, poproś o wskazanie daty oraz kanału wysłania. Sam komunikat „odpowiedź została przygotowana” nie wyjaśnia tej kwestii.
Bank podał 60 dni — co sprawdzić i co napisać?
Zacznij od porównania własnej reklamacji z potwierdzeniem banku. Sprawdź opis problemu, datę wpływu, wskazany termin i podstawę prawną. Bank mógł zastosować ogólny szablon, ale możliwe jest też, że zgłoszenie rzeczywiście dotyczy rozliczenia kredytu, a nie wykonania płatności. Treść dokumentów pozwala to rozróżnić.
Przygotuj krótki zestaw danych:
- datę otrzymania reklamacji przez bank oraz potwierdzenie tej daty;
- numer reklamacji;
- datę, kwotę, walutę i identyfikator transakcji;
- status przelewu i potwierdzenie jego wykonania, jeśli jest dostępne;
- opis stwierdzonej nieprawidłowości;
- informację banku o 60 dniach lub przedłużeniu;
- konkretne żądanie: ustalenie losu transakcji, korektę, zwrot albo wyjaśnienie przyjętego terminu.
Sprawdź również dane odbiorcy i rachunku. Przy błędzie w opisie płatności pomocny będzie poradnik, jak poprawić błędny tytuł przelewu. Omyłka klienta, błąd banku i problem z przypisaniem wpłaty wymagają różnych ustaleń.
Wzór wiadomości, gdy bank wskazał 60 dni
Poniższy tekst służy doprecyzowaniu już złożonej reklamacji. Uzupełnij go zgodnie z dokumentami. Nie wpisuj, że przelew był nieprawidłowo wykonany, jeśli wiesz jedynie, że nie zmienił się panel pożyczkodawcy.
Dzień dobry,
w nawiązaniu do reklamacji nr [numer], otrzymanej przez bank [data], proszę o weryfikację wskazanego terminu odpowiedzi wynoszącego 60 dni.
Moje zastrzeżenie dotyczy [konkretny opis problemu z wykonaniem transakcji] w odniesieniu do przelewu z dnia [data], na kwotę [kwota i waluta], o identyfikatorze [identyfikator].
Proszę o wskazanie, czy bank rozpatruje to zastrzeżenie w trybie art. 15a ustawy o usługach płatniczych. Jeżeli nie, proszę o wyjaśnienie kwalifikacji sprawy i podstawy prawnej przyjętego terminu.
Jeśli zastosowanie ma art. 15a, proszę o potwierdzenie daty otrzymania reklamacji oraz terminu odpowiedzi zgodnego z tym przepisem. W razie przedłużenia proszę o podanie przyczyny opóźnienia, okoliczności wymagających ustalenia i przewidywanej daty odpowiedzi.
Niniejsza wiadomość doprecyzowuje dotychczasowe zastrzeżenie. Proszę o dołączenie jej do wskazanej sprawy oraz o zachowanie informacji o pierwotnej dacie otrzymania reklamacji.
Oczekiwany sposób rozwiązania problemu: [konkretne żądanie zgodne z rzeczywistym stanem sprawy].
Proszę o odpowiedź w bankowości elektronicznej na trwałym nośniku, umożliwiającym zapisanie jej treści.
Z poważaniem
[imię i nazwisko]
Wiadomość nie przesądza, że bank popełnił błąd ani że każde żądanie ma termin płatniczy. Pozwala uzyskać stanowisko dotyczące konkretnej czynności i podstawy prawnej.
Czy można zgłosić reklamację elektronicznie lub telefonicznie?
Od 13 lutego 2026 r. przepisy zobowiązują podmioty rynku finansowego do przyjmowania reklamacji także drogą elektroniczną. Rzecznik Finansowy wyjaśnia, że zgłoszenie elektroniczne nie wymaga kwalifikowanego podpisu. Powinno pozwalać ustalić nadawcę i treść problemu. Dostępne pozostają również formy papierowa i ustna. [4]
Skorzystaj z oficjalnego kanału reklamacyjnego wskazanego przez bank. Wiadomość w bankowości elektronicznej lub właściwy formularz ułatwiają późniejsze wykazanie treści zgłoszenia. Przy zgłoszeniu telefonicznym poproś o numer sprawy i potwierdzenie przyjęcia.
Samo pytanie „kiedy dojdzie przelew?” może być zwykłym zapytaniem informacyjnym. Gdy zgłaszasz nieprawidłowość, opisz ją wyraźnie i wskaż oczekiwany sposób rozwiązania. O charakterze wystąpienia decyduje jego treść, a nie wyłącznie użycie słowa „reklamacja”. [2]
Przelew nieautoryzowany: termin reklamacji nie zastępuje zasad zwrotu
Jeżeli odkryłeś transakcję, na którą nie wyraziłeś zgody, nie czekaj do końca terminu odpowiedzi. Niezwłocznie zgłoś ją bankowi i zabezpiecz dostęp do rachunku zgodnie z jego procedurą. Okoliczności autoryzacji trzeba ustalić na podstawie rzeczywistego przebiegu zdarzeń.
W przypadku nieautoryzowanej transakcji ustawa przewiduje co do zasady zwrot niezwłoczny, najpóźniej do końca następnego dnia roboczego po stwierdzeniu transakcji lub otrzymaniu zgłoszenia. Przewidziano wyjątki, w tym uzasadnione i należycie udokumentowane podejrzenie oszustwa, o którym dostawca pisemnie informuje właściwe organy ścigania. Znaczenie ma również termin zgłoszenia określony w ustawie. [1][6]
To odrębna kwestia od czasu przygotowania odpowiedzi reklamacyjnej. Sam komunikat „mamy 15 albo 35 dni roboczych na odpowiedź” nie rozstrzyga, kiedy powinien nastąpić zwrot w konkretnej sprawie.
Nie każdy przelew związany z oszustwem jest automatycznie transakcją nieautoryzowaną. Jeżeli sam świadomie zleciłeś płatność, ale zostałeś wprowadzony w błąd co do jej celu lub odbiorcy, opisuj te okoliczności zgodnie z prawdą. Nie dopasowuj historii do wzoru reklamacji. Ustalenie zgody na transakcję i odpowiedzialności może wymagać analizy szczegółów.
Minął termin odpowiedzi — czy reklamacja jest uznana?
Przy reklamacji osoby fizycznej znaczenie może mieć art. 8 ustawy reklamacyjnej w związku z art. 15b ustawy o usługach płatniczych. Ustawa przewiduje skutek rozpatrzenia reklamacji zgodnie z wolą klienta w razie niedotrzymania właściwego terminu. [1][2]
Nie oznacza to gwarancji wygranej w sądzie ani automatycznej wypłaty dowolnej kwoty. W uchwale z 13 czerwca 2018 r., III CZP 113/17, Sąd Najwyższy wyjaśnił, że podmiot finansowy może nadal kwestionować zasadność żądania, lecz to na nim spoczywa ciężar wykazania, że roszczenie nie przysługuje albo przysługuje w niższej wysokości. Uchwała dotyczy wykładni art. 8, a nie ustalenia terminu każdej reklamacji przelewu. [7]
Zanim powołasz się na przekroczenie terminu, sprawdź trzy rzeczy: czy masz dowód otrzymania reklamacji przez bank, czy prawidłowo obliczyłeś termin i czy bank nie wysłał odpowiedzi przed jego upływem. Oceń także, czy skutecznie poinformowano Cię o przedłużeniu.
Ważna jest również treść pierwotnego żądania. Prośba o wyjaśnienie losu przelewu nie jest tym samym co żądanie zwrotu określonej kwoty. Nie należy po upływie terminu przypisywać reklamacji żądania, którego wcześniej w niej nie było.
Wzór wiadomości po upływie terminu
Dzień dobry,
reklamacja nr [numer] została otrzymana przez bank [data]. Dotyczyła [krótki opis] i zawierała żądanie [treść pierwotnego żądania].
Według moich obliczeń właściwy termin odpowiedzi upłynął [data]. Do dnia [data sprawdzenia] nie otrzymałem odpowiedzi merytorycznej.
Proszę o wskazanie, czy i kiedy odpowiedź została wysłana, jakim kanałem oraz na jaki adres lub do jakiej skrzynki. Jeżeli bank powołuje się na przedłużenie, proszę o przekazanie zawiadomienia i informacji o dacie jego wysłania.
Jeśli właściwy termin nie został zachowany, proszę o odniesienie się do skutków wynikających z art. 8 ustawy o rozpatrywaniu reklamacji przez podmioty rynku finansowego, z uwzględnieniem art. 15b ustawy o usługach płatniczych, jeżeli znajduje on zastosowanie w mojej sprawie.
Podtrzymuję pierwotne żądanie: [żądanie]. Proszę o wskazanie stanowiska banku i sposobu jego realizacji.
Z poważaniem
[imię i nazwisko]
Ten tekst pozwala zweryfikować przebieg korespondencji. Jeżeli bank przesłał już odpowiedź odmowną, odwołanie powinno odnosić się także do jej argumentów, a nie wyłącznie do czasu oczekiwania.
Gdzie szukać pomocy i co robić z płatnością w czasie sporu?
Po odrzuceniu reklamacji albo braku odpowiedzi w wymaganym terminie możesz wystąpić o interwencję do Rzecznika Finansowego, jeśli sprawa mieści się w jego właściwości. Postępowanie interwencyjne jest bezpłatne. Rzecznik analizuje sprawę i podejmuje działania wobec instytucji, ale interwencja nie gwarantuje zmiany jej stanowiska. [8]
Przygotuj kopię reklamacji, potwierdzenie jej otrzymania, informację o przedłużeniu, odpowiedź banku, dane transakcji i krótką chronologię. W sporze o termin szczególnie przydatne są daty oraz oryginalna treść korespondencji. Sam opis „czekam już bardzo długo” nie pozwala sprawdzić, który termin rzeczywiście upłynął.

Nie ponawiaj przelewu wyłącznie dlatego, że odbiorca nie widzi wpłaty w panelu. Najpierw ustal status pierwszej operacji. Przykładowe skutki dodatkowej płatności opisuje poradnik o podwójnej spłacie raty kredytu.
Jednocześnie reklamacja nie daje sama w sobie podstawy do założenia, że bank zawiesił spłatę kredytu albo zmienił harmonogram. Jeśli problem dotyczy daty raty, sprawdź też rozliczenie kredytu po zmianie dnia spłaty. Uzgodnienia dotyczące bieżących płatności warto uzyskać wprost.
Po wyjaśnieniu transakcji potwierdź rezultat: gdzie trafiły środki, czy poprawiono rozliczenie i czy pozostały dodatkowe czynności. Przy całkowitej spłacie hipoteki może to obejmować również uzyskanie zaświadczenia i dokumentów do wykreślenia hipoteki.
FAQ — bank chce 60 dni na reklamację przelewu
Czy każda reklamacja bankowa ma termin 15 dni roboczych?
Nie. Termin płatniczy dotyczy zastrzeżeń objętych ustawą o usługach płatniczych. Dla innych reklamacji mogą obowiązywać zasady ogólne albo inne przepisy szczególne. Najpierw ustal przedmiot sprawy.
Czy „do 60 dni” w automatycznej wiadomości wystarczy do przedłużenia?
Sam ogólny komunikat nie wykazuje spełnienia warunków przedłużenia. Sprawdź przyczynę opóźnienia, okoliczności wymagające ustalenia, nową datę i właściwą podstawę prawną.
Czy 35 dni roboczych liczy się po pierwszych 15 dniach?
Nie. Ustawowa granica odnosi się do czasu od otrzymania reklamacji. Nie sumuje się obu okresów.
Bank odpowiedział w ostatnim dniu, a list doszedł później. Czy termin minął?
Późniejsze doręczenie listu nie przesądza o spóźnieniu. Trzeba sprawdzić, kiedy i w jaki sposób bank wysłał odpowiedź. Data widoczna w nagłówku pisma nie jest sama w sobie dowodem nadania.
Czy bank może czekać na inny bank bez żadnej daty końcowej?
Udział drugiej instytucji nie usuwa obowiązków związanych z odpowiedzią reklamacyjną. Poproś o wskazanie potrzebnych ustaleń, podstawy prawnej i przewidywanego terminu. Odrębnie wyjaśniaj dalszy los samej transakcji.
Czy muszę ponownie składać całą reklamację, żeby zakwestionować termin?
Zwykle wystarczy odwołać się do numeru istniejącej sprawy, wyjaśnić zastrzeżenie do terminu i podtrzymać żądanie. Zachowaj dokumenty potwierdzające pierwotne otrzymanie reklamacji. Nowy, odrębny problem opisz osobno.
Czy brak odpowiedzi oznacza, że mogę przestać spłacać kredyt?
Nie daje podstawy do takiego automatycznego założenia. Skutki przekroczenia terminu dotyczą konkretnej reklamacji i jej żądań. Bieżące zobowiązania oraz ewentualne uzgodnienia z bankiem wymagają osobnego sprawdzenia.
Masz podobny problem z terminem odpowiedzi banku?
Na forum kredytowym możesz opisać, czego dotyczy reklamacja, kiedy bank ją otrzymał i jaki termin wskazał. Podaj treść uzasadnienia po usunięciu danych osobowych, numerów rachunków oraz identyfikatorów sprawy. Dzięki temu łatwiej porównać sytuacje dotyczące wykonania przelewu i rozliczenia kredytu. Odpowiedzi uczestników nie zastępują analizy dokumentów w indywidualnym sporze.
Źródła i informacja redakcyjna
Autor: Redakcja Kredytowe-Forum.pl. Stan weryfikacji: 21 listopada 2026 r.
Materiał ma charakter edukacyjny. Powstał z pomocą narzędzi AI na podstawie przepisów, materiałów Rzecznika Finansowego, UOKiK oraz oficjalnych informacji bankowych wskazanych poniżej. Obliczenia dat są przykładem redakcyjnym przy opisanych założeniach. Przed podjęciem działań w konkretnej sprawie porównaj reklamowane czynności, umowę i korespondencję z bankiem.
[3] Kodeks cywilny — art. 110–115 dotyczące obliczania terminów.
[4] Rzecznik Finansowy: składanie reklamacji i zmiany obowiązujące od 13 lutego 2026 r..
[5] ING Bank Śląski: reklamacje i zgłoszenia — rozróżnienie terminów płatniczych i pozostałych.
[7] Sąd Najwyższy: uchwała z 13 czerwca 2018 r., III CZP 113/17, wraz z uzasadnieniem.
[8] Rzecznik Finansowy: warunki i wniosek o bezpłatną interwencję.