Stan informacji: 6 października 2026 r. Materiał opracowany z pomocą narzędzi sztucznej inteligencji na podstawie źródeł wskazanych pod artykułem.
Spłaciłeś ostatnią ratę, kredyt zniknął z aktywnych produktów w aplikacji, a bank udostępnił zaświadczenie o zamknięciu zobowiązania. Kiedy jednak sprawdzasz księgę wieczystą mieszkania, nadal widzisz hipotekę. Czy wystarczy wydrukować zaświadczenie i wysłać je do sądu?
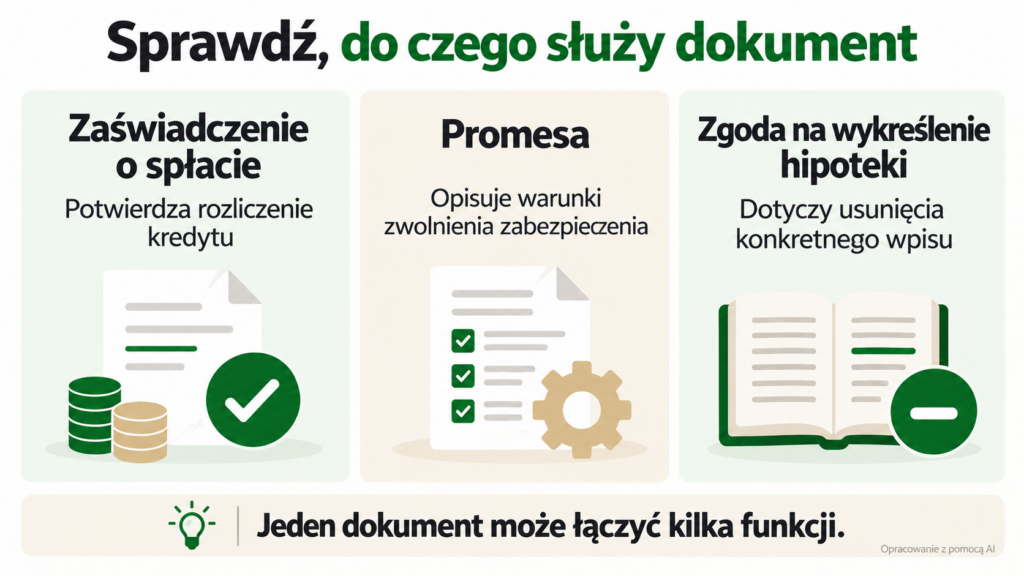
Zaświadczenie o spłacie kredytu nie zawsze jest dokumentem odpowiednim do wykreślenia hipoteki. Potrzebujesz pisma o właściwej treści i formie, przeznaczonego do tej czynności — najczęściej zgody banku na wykreślenie hipoteki, nazywanej listem lub kwitem mazalnym. Jeden dokument może jednocześnie potwierdzać spłatę i zawierać taką zgodę, ale nie należy tego zakładać wyłącznie na podstawie jego tytułu.
W praktyce warto sprawdzić trzy rzeczy: co dokładnie potwierdził bank, czy otrzymałeś komplet dokumentów dla sądu oraz kto ma złożyć wniosek o wykreślenie.
Czym różni się zaświadczenie o spłacie kredytu od listu mazalnego?
Zaświadczenie o spłacie opisuje rozliczenie zobowiązania. Może zawierać numer umowy, datę całkowitej spłaty, informację o braku zadłużenia albo historię spłat.
List mazalny służy innemu celowi: umożliwia przeprowadzenie formalności związanych z usunięciem hipoteki z księgi wieczystej. W typowej procedurze bankowej zawiera oświadczenie dotyczące konkretnego zabezpieczenia i zgodę na jego wykreślenie.
Nazwy używane przez banki bywają różne. Możesz otrzymać „zezwolenie na wykreślenie hipoteki”, „oświadczenie o zwolnieniu zabezpieczenia” albo dokument nazwany po prostu „zaświadczeniem”. Najważniejsza jest jego treść, zakres i forma.
| Dokument | Co przede wszystkim potwierdza? | Czy sam wystarczy do wykreślenia hipoteki? |
|---|---|---|
| Potwierdzenie przelewu | Przekazanie określonej kwoty | Nie zastępuje dokumentu wykazującego podstawę wykreślenia |
| Zaświadczenie o całkowitej spłacie | Rozliczenie wskazanego kredytu | Nie należy tego zakładać; trzeba sprawdzić treść i formę |
| Zgoda na wykreślenie hipoteki, czyli list mazalny | Oświadczenie banku dotyczące usunięcia konkretnego zabezpieczenia | Stanowi typowy dokument do załączenia do wniosku |
| Promesa zwolnienia zabezpieczenia | Warunki, po których spełnieniu bank zwolni zabezpieczenie | Nie należy utożsamiać jej z dokumentem potwierdzającym zwolnienie po spłacie |
To porównanie opisuje funkcje dokumentów. Bank może połączyć kilka informacji w jednym piśmie.
Przykład z praktyki bankowej: dwa różne dokumenty w ING
ING rozróżnia zaświadczenie o spłaconym kredycie zamawiane elektronicznie od dokumentów przeznaczonych do wykreślenia hipoteki. Bank wskazuje wprost, że elektroniczne zaświadczenie dostępne w jego serwisie nie służy do przedstawienia w sądzie w tym celu. Odpowiednie dokumenty wysyła pocztą.
To dobry przykład, dlaczego przed zamówieniem zaświadczenia warto powiedzieć bankowi, do czego go potrzebujesz. Sam wybór opcji „kredyt spłacony” nie rozstrzyga, czy otrzymasz właściwy załącznik do wniosku wieczystoksięgowego.
Czy jeden dokument może wystarczyć?
Tak, jeden dokument może pełnić obie funkcje: potwierdzać rozliczenie kredytu i obejmować zgodę dotyczącą hipoteki. Nie trzeba zamawiać dwóch osobnych pism tylko dlatego, że w internecie występują dwie nazwy.
Trzeba jednak odróżnić jedno wielofunkcyjne pismo od kompletnego zestawu załączników. Oprócz oświadczenia banku mogą być potrzebne dokumenty wykazujące umocowanie podpisujących je osób. Na taki wymóg wskazuje m.in. informacja Sądu Rejonowego w Gdyni.
Dlaczego po spłacie kredytu hipoteka nadal widnieje w księdze?
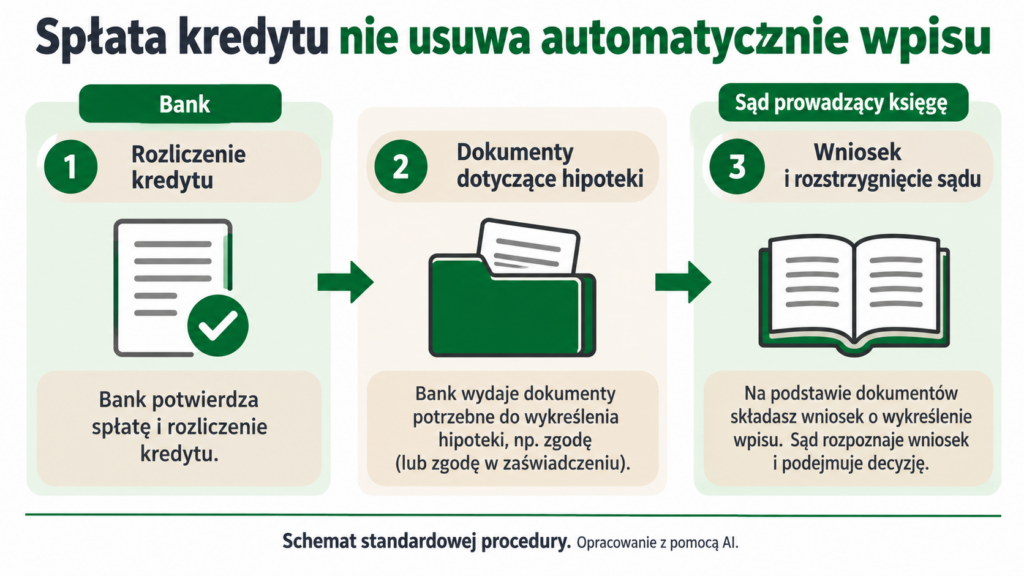
Spłata zadłużenia i wykreślenie wpisu to odrębne zdarzenia.
Co do zasady wygaśnięcie zabezpieczonej wierzytelności powoduje wygaśnięcie hipoteki. Ustawa przewiduje jednak wyjątek, gdy z danego stosunku prawnego mogą jeszcze powstać kolejne zabezpieczone wierzytelności. Szczególne znaczenie ma również sytuacja, w której jedna hipoteka zabezpiecza kilka wierzytelności.
Natomiast wpis w księdze wieczystej nie jest automatycznie usuwany po ostatnim przelewie. Potrzebne jest przeprowadzenie odpowiedniej procedury przed sądem prowadzącym księgę. Bankowe potwierdzenie spłaty samo nie aktualizuje jej treści.
Z punktu widzenia właściciela mieszkania warto więc osobno sprawdzić:
- czy bank potwierdził całkowite rozliczenie zobowiązania;
- czy wydał dokumenty dotyczące zwolnienia hipoteki;
- czy złożono wniosek do sądu i jakie było jego rozstrzygnięcie.
Jeśli całość spłacasz wcześniej, ustal z bankiem kwotę potrzebną na konkretny dzień. Sam kapitał widoczny w aplikacji może nie obejmować wszystkich należności uwzględnianych przy zamykaniu kredytu.
Znaczenie ma też wykonanie dyspozycji, a nie tylko przesłanie pieniędzy. Ten problem szerzej omawiamy w poradniku o tym, kiedy działa nadpłata kredytu hipotecznego zlecona w weekend.
Czy bank sam złoży wniosek do sądu?
Nie zakładaj tego bez wyraźnego ustalenia. W standardowej procedurze bank przekazuje dokumenty, a właściciel organizuje złożenie wniosku o wykreślenie. ING w swojej instrukcji zaznacza, że klient powinien złożyć taki wniosek samodzielnie.
Przy sprzedaży nieruchomości lub innych czynnościach notarialnych sposób wykonania formalności może wynikać z dokumentów transakcji. Sprawdź wtedy, kto odpowiada za odebranie pisma z banku i przekazanie go do właściwego postępowania.
Co sprawdzić w dokumencie otrzymanym z banku?
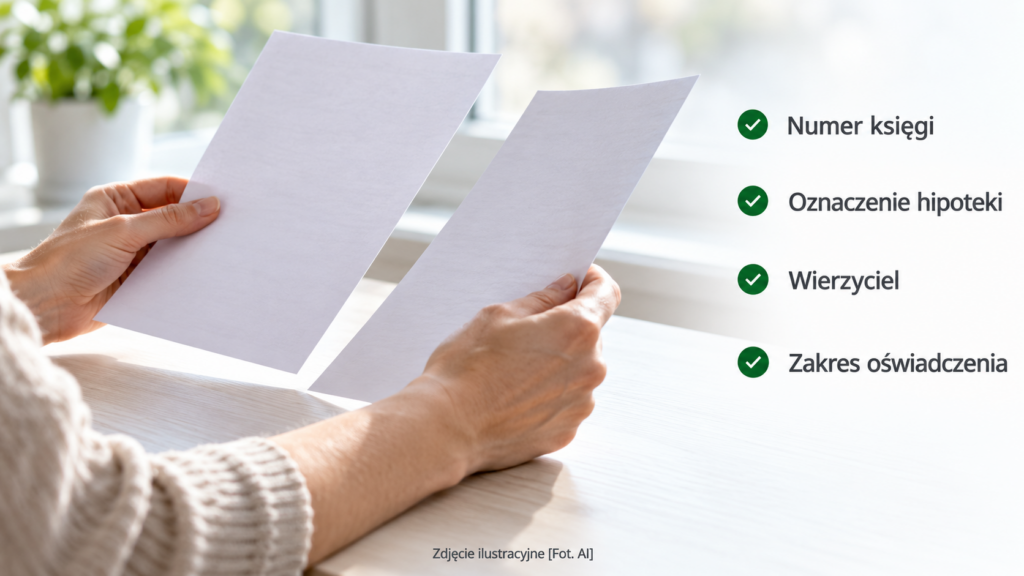
Zanim złożysz wniosek, porównaj dokument banku z aktualną treścią działu IV księgi wieczystej. Ten dział zawiera wpisy dotyczące hipotek.
Poniższa lista pomaga wychwycić rozbieżności. Nie jest odrębnym ustawowym wzorem listu mazalnego.
| Element do sprawdzenia | Na co zwrócić uwagę? |
|---|---|
| Numer księgi wieczystej | Czy dokument dotyczy właściwej księgi, bez pomyłki w numerze? |
| Wierzyciel hipoteczny | Czy wiadomo, który bank składa oświadczenie i jak wiąże się z wpisanym wierzycielem? |
| Oznaczenie hipoteki | Czy można jednoznacznie ustalić rodzaj, kwotę, walutę i właściwy wpis? |
| Zakres oświadczenia | Czy dotyczy wykreślenia hipoteki, a nie wyłącznie salda kredytu? |
| Liczba zabezpieczeń | Czy dokument obejmuje wszystkie hipoteki, które zamierzasz wykreślić? |
| Podpisy i załączniki | Czy otrzymałeś dokument w wymaganej formie oraz materiały dotyczące umocowania podpisujących osób? |
Jeżeli zauważysz niezgodność, poproś bank o wyjaśnienie lub poprawiony dokument. Nie zmieniaj samodzielnie kwoty, numeru księgi ani treści oświadczenia wystawcy.
Czy kwota hipoteki musi odpowiadać ostatniej spłacie?
Nie należy utożsamiać sumy hipoteki ujawnionej w księdze z aktualnym zadłużeniem.
W przykładzie poglądowym ostatnia kwota potrzebna do zamknięcia kredytu wynosi 12 400 zł, a w księdze figuruje hipoteka do 450 000 zł. Dokument do wykreślenia powinien pozwalać zidentyfikować hipotekę wpisaną w księdze. Samo wskazanie ostatniej wpłaty 12 400 zł nie opisuje tego zabezpieczenia.
Przy kontroli dokumentów porównujesz więc dwie różne rzeczy: rozliczenie kredytu z bankiem oraz oznaczenie hipoteki, której ma dotyczyć wniosek.
Co, jeśli jeden kredyt zabezpieczają dwie hipoteki?
W starszych księgach możesz spotkać dwa odrębne wpisy związane z jednym kredytem, np. hipotekę zwykłą oraz kaucyjną.
W takiej sytuacji sprawdź, czy dokument banku obejmuje oba zabezpieczenia i czy żądanie we wniosku odnosi się do każdego z nich. Jedno pismo banku może dotyczyć więcej niż jednej hipoteki, ale musi to wynikać z jego treści.
Nie kieruj się wyłącznie liczbą umów kredytowych. Dla opłaty sądowej istotna może być liczba odrębnych praw podlegających wykreśleniu.
Jak poprosić bank o właściwe dokumenty po spłacie?
Najlepiej od razu wskazać cel: wykreślenie hipoteki z konkretnej księgi wieczystej.
Prośba „potrzebuję zaświadczenia o kredycie” jest zbyt ogólna. Bank może przygotować dokument informacyjny, który nie rozwiąże sprawy przed sądem.
Przygotuj numer umowy, numer księgi wieczystej, dane pozwalające zidentyfikować klienta oraz informację o dokonanej spłacie. Ustal również sposób odbioru dokumentów. Nie wszystkie banki stosują identyczną procedurę automatycznej wysyłki.
Wzór wniosku do banku
Poniższy tekst możesz wykorzystać w korespondencji lub jako podstawę pisma składanego kanałem obsługi wskazanym przez bank.
Temat: dokumenty do wykreślenia hipoteki po całkowitej spłacie kredytu
Dzień dobry,
w związku ze spłatą kredytu wynikającego z umowy nr [numer umowy] z dnia [data] proszę o potwierdzenie całkowitego rozliczenia zobowiązania.
Proszę również o wydanie dokumentu przeznaczonego do złożenia w sądzie wieczystoksięgowym, obejmującego zgodę banku na wykreślenie hipoteki lub hipotek zabezpieczających wskazany kredyt, ujawnionych w księdze wieczystej nr [numer księgi].
Proszę o przekazanie dokumentów w formie odpowiedniej do tego postępowania, wraz z załącznikami wykazującymi umocowanie osób podpisujących oświadczenie, jeśli są wymagane.
Jeżeli dokumenty zostały już przygotowane lub wysłane, proszę o podanie daty wysyłki i adresu, na który skierowano przesyłkę.
Jeśli bank uważa, że nie zostały jeszcze spełnione warunki zwolnienia zabezpieczenia, proszę o wskazanie konkretnej przyczyny oraz ewentualnych pozostałych należności wraz z ich podstawą.
Proszę o informację o terminie przygotowania dokumentów oraz ewentualnej opłacie i jej podstawie przed realizacją odpłatnej usługi.
Preferowany sposób odbioru: [odbiór w placówce / przesyłka na aktualny adres korespondencyjny].
Z poważaniem
[imię i nazwisko]
Ile czeka się na dokumenty?
Sprawdź procedurę własnego banku i potwierdzenie przyjęcia wniosku. Nie ma podstaw, aby termin opisany przez jedną instytucję traktować jako wspólny dla wszystkich banków.
Przykładowo ING wskazuje w swojej procedurze termin 14 dni oraz wysyłkę dokumentów listem poleconym. Nie oznacza to gwarancji, że przesyłka zostanie doręczona w tym samym terminie. Warto też sprawdzić aktualność adresu korespondencyjnego.
Jeżeli dokument jest potrzebny do zaplanowanej sprzedaży, poinformuj bank o terminie transakcji. Samo wskazanie pilności nie daje jednak pewności szybszego wystawienia.
Co zrobić z listem mazalnym i ile kosztuje wykreślenie hipoteki?
Dokument banku jest podstawą dalszych formalności. Nie zastępuje wniosku skierowanego do sądu.
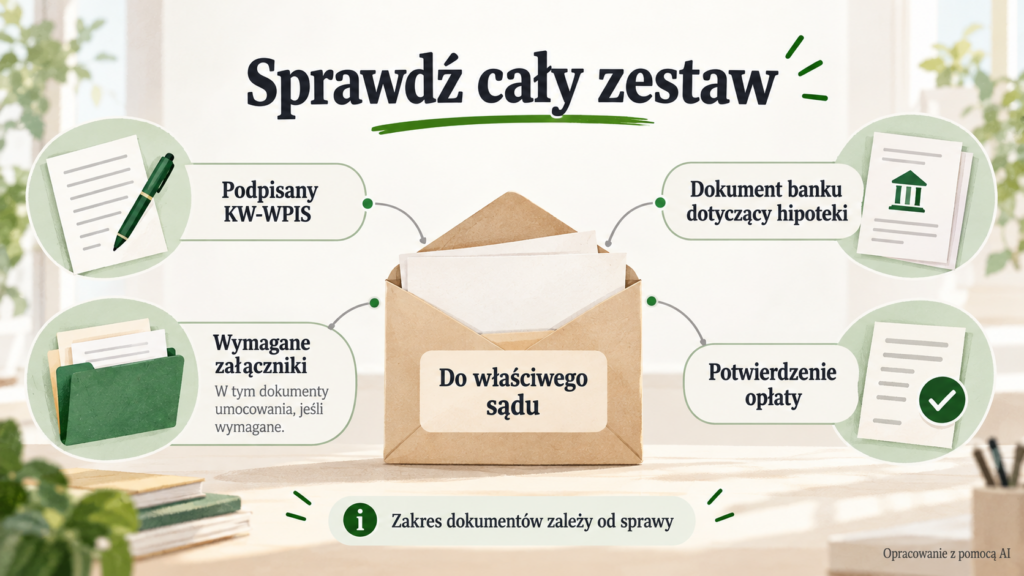
W standardowej sprawie dotyczącej spłaconego kredytu przygotuj formularz KW-WPIS, dokumenty banku oraz potwierdzenie uiszczenia właściwej opłaty. Oficjalny formularz jest dostępny na stronie Ministerstwa Sprawiedliwości.
Nazwa formularza może być myląca: „wniosek o wpis” wykorzystuje się również do żądania wykreślenia.
Jak przygotować wniosek KW-WPIS?
Wskaż sąd i wydział prowadzący księgę, jej numer, treść żądania, dane wnioskodawcy i uczestników postępowania oraz załączniki. W formularzu trzeba jednoznacznie określić, że żądasz wykreślenia istniejącej hipoteki.
Przykładowa treść żądania dla jednej hipoteki może wyglądać następująco:
Wnoszę o wykreślenie z działu IV księgi wieczystej nr [numer księgi] hipoteki [rodzaj hipoteki] do kwoty [kwota i waluta], wpisanej pod numerem [numer hipoteki] na rzecz [nazwa wierzyciela], na podstawie załączonego oświadczenia banku z dnia [data].
To przykład fragmentu wniosku. Uzupełnij go zgodnie z rzeczywistą treścią wpisu i dokumentu banku; nie zastępuje pozostałych pól formularza.
Podpisany wniosek można złożyć w biurze podawczym właściwego wydziału lub przesłać pocztą zgodnie z pouczeniem formularza. Zachowaj kopię oraz dowód złożenia lub nadania.
Czy wystarczy zwykła kserokopia albo wydruk PDF?
Nie zakładaj, że każda kopia ma takie samo znaczenie jak oryginał.
Przy papierowym wniosku zadbaj o dokumenty w postaci wymaganej w postępowaniu — co do zasady oryginały albo odpisy poświadczone w dopuszczalny sposób. Zwykły skan, jego wydruk czy zdjęcie oświadczenia nie stają się przez to oryginałem.
Sąd Rejonowy w Pruszkowie wskazuje obowiązek dołączenia odpowiednich dokumentów źródłowych, a Sąd Rejonowy w Gdyni opisuje również wymogi dotyczące zgody banku i pełnomocnictw.
Jeżeli bank przesłał wyłącznie plik, zapytaj, czy jest to dokument przeznaczony do wykreślenia hipoteki i w jaki sposób należy przedłożyć go w postępowaniu. Nie wszystkie dokumenty elektroniczne i ich wydruki mają identyczny status.
Ile wynosi opłata sądowa?
W standardowej sprawie opłata za wykreślenie jednej hipoteki wynosi 100 zł. Wynika to z zasady pobierania połowy opłaty należnej za wpis; podstawowa opłata za wpis hipoteki wynosi 200 zł.
| Przykładowa sytuacja | Opłata za wykreślenie |
|---|---|
| Jedna hipoteka w jednej księdze | 100 zł |
| Dwie odrębne hipoteki w jednej księdze | Co do zasady 200 zł łącznie |
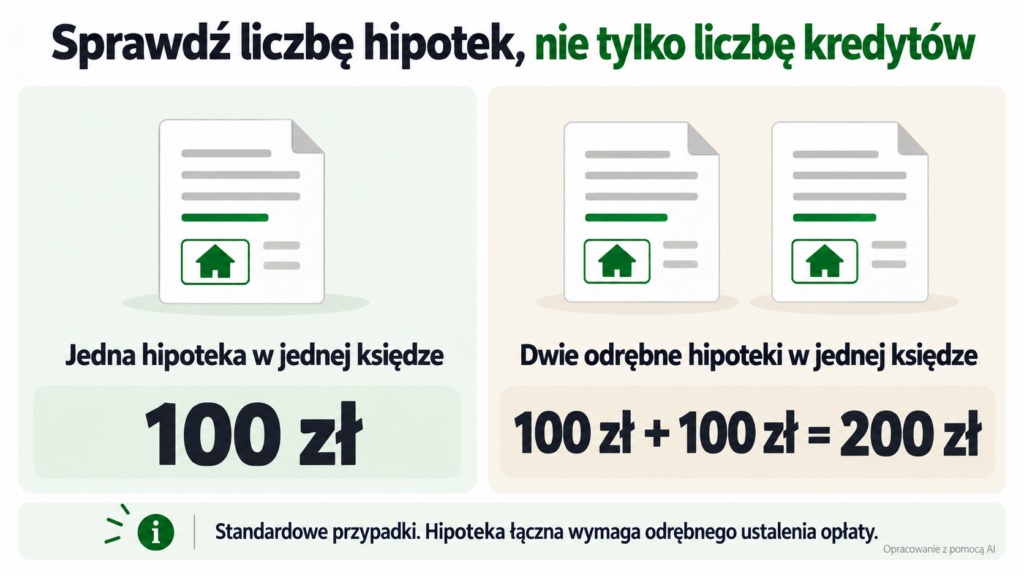
Drugiego przykładu nie należy automatycznie stosować do jednej hipoteki łącznej ujawnionej w kilku księgach. Dla takich spraw znaczenie mają odrębne zasady naliczania opłat.
Opłatę kierujesz do właściwego sądu. Numer rachunku i sposób płatności sprawdź na jego oficjalnej stronie — nie kopiuj numeru konta sądu z poradnika dotyczącego innej miejscowości.
Oddziel opłatę sądową od ewentualnej opłaty bankowej za zamówiony dokument. Zapłacenie bankowi za zaświadczenie nie oznacza opłacenia wniosku o wykreślenie.
Jak sprawdzić, czy sprawa została zakończona?
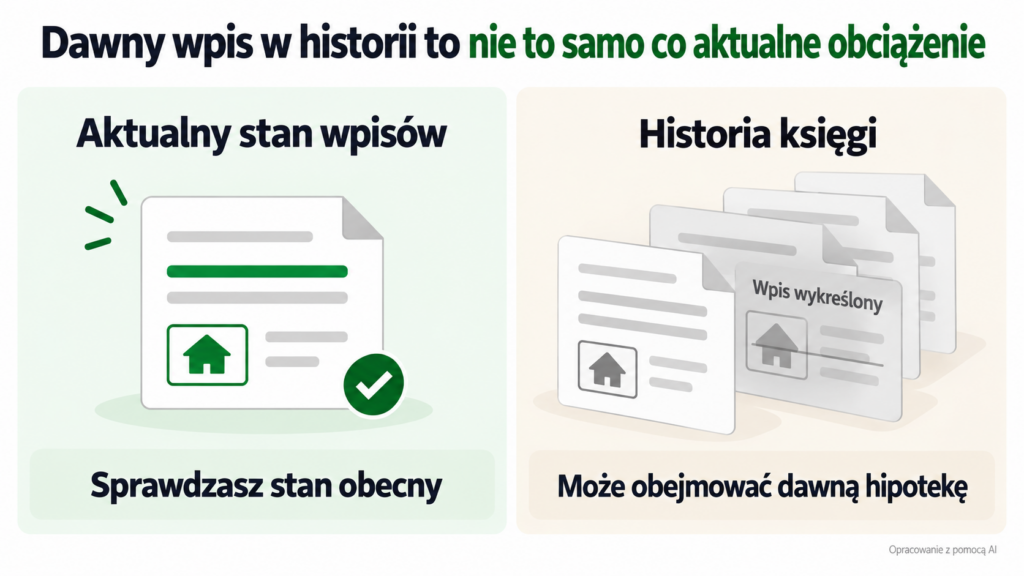
Sprawdź korespondencję z sądu oraz aktualną treść księgi w oficjalnym systemie Elektronicznych Ksiąg Wieczystych. Samo złożenie wniosku nie oznacza jeszcze jego uwzględnienia.
Przy porównywaniu dokumentów rozróżniaj aktualny stan wpisów od historii księgi. Odpis zupełny obejmuje również wpisy wykreślone, więc historyczna informacja o hipotece może nadal być w nim widoczna.
Co zrobić, jeśli bank nie wydaje zgody albo przysłał niewłaściwe pismo?
Najpierw ustal, czego dokładnie brakuje. Inaczej wygląda sytuacja, gdy bank nie rozliczył spłaty, inaczej gdy dokument wysłano na stary adres, a jeszcze inaczej — gdy zamówiono zwykłe zaświadczenie zamiast dokumentów dotyczących zabezpieczenia.
Poproś o konkretną odpowiedź: czy kredyt jest całkowicie rozliczony, czy dokument został wystawiony, jaki jest jego zakres i kiedy go wysłano.
W razie wygaśnięcia hipoteki wierzyciel ma obowiązek wykonać czynności umożliwiające jej wykreślenie. Obowiązek ten wynika z art. 100 ustawy o księgach wieczystych i hipotece.
Jeżeli zwykły kontakt nie rozwiązuje problemu, złóż reklamację. Opisz datę spłaty, wcześniejsze zgłoszenia, otrzymaną odpowiedź i dokładnie wskaż, jakiego dokumentu potrzebujesz.
Nie musisz pisać rozbudowanego wywodu prawnego. Przydatne żądanie może brzmieć:
Proszę o wydanie prawidłowego dokumentu umożliwiającego wykreślenie wskazanej hipoteki albo o przedstawienie konkretnej przyczyny odmowy, wraz z wyjaśnieniem rozliczenia kredytu.
Dla takiej reklamacji bank powinien odpowiedzieć co do zasady w ciągu 30 dni. W szczególnie skomplikowanej sprawie termin może zostać przedłużony do 60 dni, z wymaganym wyjaśnieniem. Są to terminy odpowiedzi na reklamację, a nie uniwersalny termin wystawiania listu mazalnego.
Po wyczerpaniu procedury reklamacyjnej można zwrócić się o pomoc do Rzecznika Finansowego. Zachowaj potwierdzenie zgłoszenia oraz odpowiedź banku.
Jeżeli istnieje rzeczywisty spór o wygaśnięcie wierzytelności lub hipoteki, samo ponawianie wniosku o zaświadczenie może nie wystarczyć. Wykreślenie może opierać się także na innej odpowiedniej podstawie, np. orzeczeniu sądu. Dobór dalszego postępowania wymaga wtedy analizy dokumentów.
Jakich błędów unikać po spłacie kredytu hipotecznego?
Najczęstszy błąd to przekonanie, że zniknięcie kredytu z aplikacji oznacza zakończenie wszystkich formalności. Aplikacja bankowa nie zastępuje sprawdzenia księgi wieczystej.
Drugi problem to ocenianie pisma wyłącznie po nagłówku. Dokument nazwany „zaświadczeniem” może zawierać potrzebne oświadczenie, ale może też informować jedynie o dacie spłaty.
Kolejna pomyłka polega na użyciu promesy otrzymanej przed spłatą tak, jakby potwierdzała już wykonanie jej warunków. Przy sprzedaży lub refinansowaniu przeczytaj, jakie dokumenty są wymagane na każdym etapie. Przykładowo formularz PKO BP dotyczący zobowiązań przewidzianych do spłaty rozróżnia aktualną wysokość zadłużenia i zgodę odnoszącą się do sytuacji po całkowitej spłacie.
Jeżeli dopiero przygotowujesz transakcję, przeczytaj również, jak przebiegają przelewy przy zakupie mieszkania z hipoteką sprzedającego.
Warto też osobno sprawdzić ubezpieczenie nieruchomości. Zgoda dotycząca hipoteki nie musi obejmować zwolnienia cesji praw z polisy. Pomocny będzie poradnik: jak usunąć cesję z polisy mieszkania po spłacie kredytu.
Najbezpieczniej zakończyć sprawę przez potwierdzenie kolejnych czynności: rozliczenia kredytu, uzyskania właściwych dokumentów i wyniku postępowania dotyczącego wpisu.
FAQ – zaświadczenie o spłacie kredytu i list mazalny
Czy dokument musi mieć tytuł „list mazalny”?
Nie. Jest to potoczne określenie dokumentu dotyczącego zwolnienia hipoteki. Liczą się treść, możliwość zidentyfikowania zabezpieczenia i wymagana forma.
Czy list mazalny i kwit mazalny oznaczają to samo?
W praktyce określeniami tymi nazywa się dokument wierzyciela umożliwiający wykreślenie hipoteki. Nadal trzeba sprawdzić, jakie oświadczenie zawiera konkretne pismo.
Czy zaświadczenie o braku zadłużenia zawsze wystarczy?
Nie należy tego zakładać. Może nie identyfikować hipoteki albo nie mieć postaci wymaganej do postępowania. Poproś bank o dokumenty przeznaczone konkretnie do wykreślenia zabezpieczenia.
Czy zgodę banku trzeba potwierdzić u notariusza?
Nie należy automatycznie stosować do dokumentów bankowych wymogów właściwych dla każdego innego wierzyciela. Prawo bankowe przewiduje szczególne zasady dla odpowiednio wystawionych dokumentów banku. Osobną kwestią jest wykazanie umocowania podpisujących osób oraz forma dołączanych odpisów.
Co zrobić, gdy zgubiłem list mazalny?
Zwróć się do banku o ponowne wydanie odpowiedniego dokumentu. Wskaż numer umowy i księgi oraz cel jego uzyskania. Zachowana fotografia lub zwykła kopia może pomóc w identyfikacji sprawy, ale nie należy zakładać, że zastąpi dokument wymagany przez sąd.
Czy przy kredycie gotówkowym też potrzebuję listu mazalnego?
Jeżeli kredyt nie był zabezpieczony hipoteką, nie ma z tego tytułu hipoteki do wykreślenia. Potwierdzenie spłaty może być przydatne, ale służy wtedy innemu celowi.
Czy widoczna w historii księgi hipoteka oznacza, że nadal obowiązuje?
Niekoniecznie. Odpis zupełny pokazuje również wykreślone wpisy. Sprawdź aktualny stan księgi i rozstrzygnięcie dotyczące konkretnej hipoteki.
Bank potwierdził spłatę, ale dokumenty nadal budzą wątpliwości?
Opisz problem na forum kredytowym. Napisz, jaki dokument otrzymałeś, czy zawiera oświadczenie dotyczące wykreślenia oraz czy złożyłeś już wniosek do sądu.
Nie publikuj numeru PESEL, pełnego numeru księgi wieczystej, numeru umowy ani niezanonimizowanych dokumentów. Do omówienia różnicy między pismami wystarczy opis ich treści bez danych pozwalających zidentyfikować kredytobiorcę i nieruchomość.
Informacja redakcyjna i metodologia
Informacje sprawdzono 6 października 2026 r. Podstawą opracowania są przepisy, oficjalne formularze Ministerstwa Sprawiedliwości, informacje sądów, materiały banków i Rzecznika Finansowego.
Poradnik dotyczy przede wszystkim standardowej sytuacji po spłacie kredytu zabezpieczonego hipoteką na rzecz banku. Nie przedstawia pełnej procedury dla sporów sądowych, hipotek przymusowych, dawnych obciążeń ani nietypowych przypadków następstwa prawnego.
Przykłady są poglądowe. Procedury wystawiania dokumentów i ich odbioru mogą różnić się między bankami. O możliwości dokonania wykreślenia na podstawie przedłożonych dokumentów rozstrzyga sąd.
Materiał ma charakter informacyjny i edukacyjny; nie zastępuje indywidualnej analizy prawnej konkretnego dokumentu.
Źródła
- Ustawa o księgach wieczystych i hipotece — tekst jednolity z 2026 r., w szczególności art. 31, 94, 94¹ i 100.
- Prawo bankowe — aktualny tekst ujednolicony, w szczególności art. 95.
- Ustawa o kosztach sądowych w sprawach cywilnych, w szczególności art. 42, 45 i 46.
- Ministerstwo Sprawiedliwości — formularze, w tym KW-WPIS.
- Gov.pl — informacje o księgach wieczystych i rodzajach odpisów.
- Sąd Rejonowy w Gdyni — dokumenty do wpisów i wykreślenia hipoteki.
- Sąd Rejonowy w Pruszkowie — dokumenty i opłaty wieczystoksięgowe.
- ING — dokumenty po spłacie kredytu i zaświadczenia.
- BOŚ Bank — wykreślenie hipoteki po spłacie kredytu.
- PKO BP — informacje o zobowiązaniach przewidzianych do spłaty.
- Rzecznik Finansowy — składanie reklamacji i terminy odpowiedzi.