Ostatnia rata została zapłacona, bank potwierdził zamknięcie kredytu, ale na polisie mieszkania nadal widnieje cesja na jego rzecz. Czy trzeba ją usunąć? Czy wystarczy dokument o spłacie? I czy ubezpieczenie będzie nadal chronić nieruchomość?
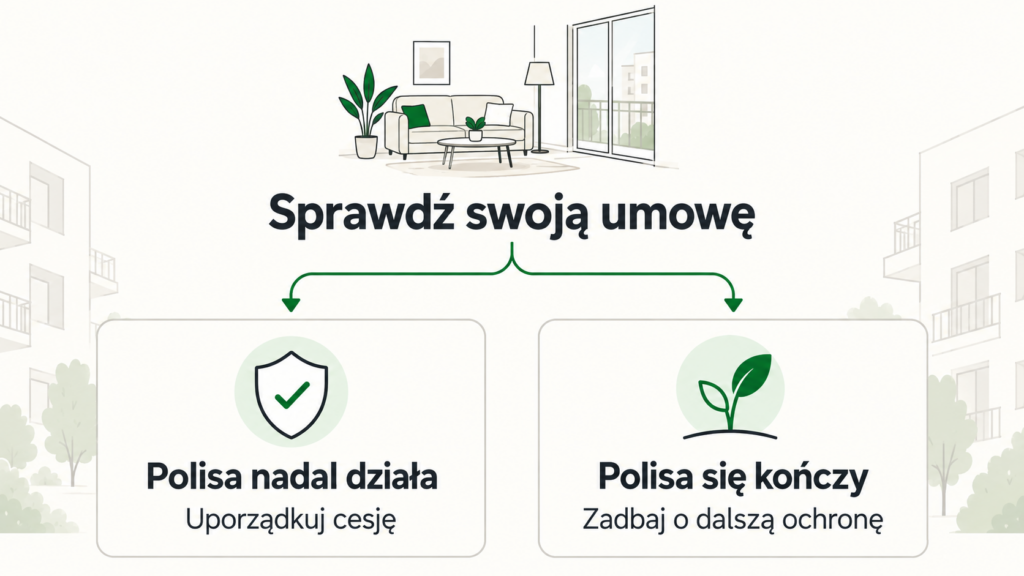
Usunięcie cesji po spłacie kredytu warto zacząć od sprawdzenia dwóch rzeczy: dokumentów zwalniających zabezpieczenie oraz dalszego obowiązywania ubezpieczenia. Jeżeli polisa pozostaje aktywna, trzeba uporządkować informację o cesji u ubezpieczyciela. Jeżeli zgodnie z umową ochrona kończy się po spłacie kredytu, potrzebne będzie również zadbanie o kolejne ubezpieczenie.
To rozróżnienie ma praktyczne znaczenie. Można usunąć bank z dokumentacji, a jednocześnie przeoczyć zakończenie ochrony mieszkania.
Co oznacza cesja polisy mieszkania na bank?
Cesja to przeniesienie wierzytelności. Przy kredycie hipotecznym dotyczy określonych praw do świadczenia z umowy ubezpieczenia nieruchomości. Jej zadaniem jest zabezpieczenie interesu banku, gdy dojdzie do szkody w mieszkaniu lub domu stanowiącym zabezpieczenie kredytu. Ogólne zasady przelewu wierzytelności określa art. 509 Kodeksu cywilnego. Źródło: Kodeks cywilny.
Zakres cesji wynika z dokumentów. Nie należy zakładać, że obejmuje ona każdą część pakietu ubezpieczeniowego ani że każde odszkodowanie w całości trafi do banku. Osobno mogą być uregulowane świadczenia za uszkodzenie nieruchomości, wyposażenie mieszkania czy odpowiedzialność cywilną.
Po spłacie kredytu warto uporządkować trzy odrębne sprawy:
| Sprawa | Czego dotyczy? | Co należy sprawdzić? |
|---|---|---|
| Rozliczenie kredytu | Zobowiązania wobec banku | Czy bank potwierdził całkowitą spłatę i rozliczenie umowy? |
| Zwolnienie cesji | Praw z umowy ubezpieczenia | Jak bank potwierdza zwolnienie zabezpieczenia i jak odnotuje je ubezpieczyciel? |
| Wykreślenie hipoteki | Wpisu w księdze wieczystej | Czy masz dokument stanowiący podstawę wykreślenia i został złożony odpowiedni wniosek? |
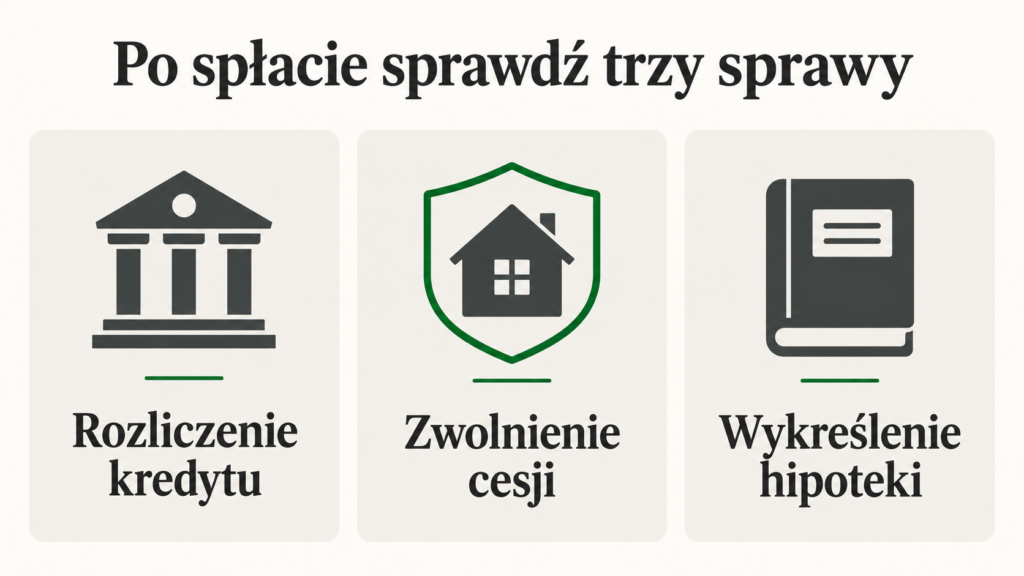
Zgoda na wykreślenie hipoteki nie musi jednocześnie potwierdzać zwolnienia cesji. Jeden dokument może obejmować kilka zabezpieczeń, ale trzeba przeczytać jego treść. Sama nazwa zaświadczenia nie wystarczy.
Co do zasady wygaśnięcie zabezpieczonej wierzytelności powoduje wygaśnięcie hipoteki, z wyjątkami wskazanymi w ustawie. Usunięcie wpisu z księgi wieczystej wymaga jednak odrębnych formalności. Obowiązek wierzyciela dotyczący umożliwienia wykreślenia wynika z art. 100 ustawy o księgach wieczystych i hipotece. Źródło: ustawa o księgach wieczystych i hipotece, art. 94 i 100.
Czy ubezpieczenie mieszkania działa po spłacie kredytu hipotecznego?
To zależy od warunków konkretnej umowy ubezpieczenia. Polisa może dalej obowiązywać, ale może też kończyć się w związku z całkowitą spłatą kredytu.
Nie wystarczy sprawdzić rocznej daty końcowej wydrukowanej na dokumencie. W ogólnych warunkach ubezpieczenia, czyli OWU, mogą znajdować się dodatkowe zdarzenia powodujące wcześniejsze zakończenie ochrony.
Dobrze pokazują to dwa dokumenty udostępniane przez ING dla ubezpieczeń nieruchomości:
| Sprawdzony dokument | Zapis dotyczący całkowitej spłaty kredytu | Praktyczne znaczenie |
|---|---|---|
| OWU PZU dla kredytobiorców hipotecznych ING, przyjęte 9 listopada 2021 r., § 28 ust. 4 pkt 2 | Odpowiedzialność kończy się w dniu całkowitej spłaty kredytu | Termin spłaty trzeba uwzględnić przy zapewnianiu dalszej ochrony |
| OWU Nationale-Nederlanden nr OWU/DOM01/1/2026, art. 3 ust. 3 lit. d | Umowa wygasa z końcem miesiąca polisowego, w którym spłacono kredyt | Trzeba ustalić datę zakończenia miesiąca polisowego |
Źródła: OWU PZU dla kredytobiorców ING, OWU Nationale-Nederlanden nr OWU/DOM01/1/2026.
To przykłady konkretnych wersji warunków. Nie opisują wszystkich ubezpieczeń tych towarzystw. W swojej sprawie sprawdź dokument wskazany w Twojej umowie oraz ewentualne indywidualne postanowienia.
Dlaczego miesiąc polisowy może mieć znaczenie?
Miesiąc polisowy nie musi pokrywać się z miesiącem kalendarzowym.
Przykład modelowy: przyjmijmy, że właściwy miesiąc polisowy trwa od 10 września do 9 października. Jeżeli kredyt zostanie spłacony 20 września, a umowa przewiduje wygaśnięcie z końcem tego miesiąca polisowego, odpowiednią datą będzie 9 października. Przykład zakłada brak innego zdarzenia wcześniej kończącego umowę i ilustruje konstrukcję z przywołanych OWU Nationale-Nederlanden.
Dlatego jeszcze przed ostatnią spłatą warto zapytać ubezpieczyciela:
Czy całkowita spłata mojego kredytu zakończy ubezpieczenie? Jeżeli tak, proszę o wskazanie dokładnej daty ustania ochrony i postanowienia umowy, z którego to wynika.
Jeżeli potrzebujesz kolejnej polisy, uzgodnij jej początek tak, aby zachować ciągłość ochrony. Sprawdź również zakres, sumy ubezpieczenia i ewentualne okresy oczekiwania dotyczące wybranych ryzyk.
Usunięcie informacji o cesji nie przywraca ochrony z umowy, która już się zakończyła.
Jak wygląda usunięcie cesji po spłacie kredytu krok po kroku?
Najwygodniej przeprowadzić tę sprawę w kilku etapach. Kolejność pozwala uniknąć sytuacji, w której ubezpieczyciel otrzyma niepełne dokumenty albo zmiana zostanie przypisana do nieaktualnej polisy.
Krok 1. Potwierdź całkowite rozliczenie kredytu
Sprawdź, czy bank zaksięgował wpłatę jako całkowitą spłatę i rozliczył zobowiązanie. Sama kwota kapitału widoczna przed przelewem nie musi odpowiadać ostatecznej kwocie potrzebnej do zamknięcia umowy.
Jeżeli dopiero planujesz większą wpłatę, pomocny będzie poradnik wyjaśniający, czy warto nadpłacać kredyt hipoteczny. Nadpłata części zadłużenia i całkowite zakończenie kredytu to różne sytuacje.
Przy częściowej spłacie nie zakładaj, że bank automatycznie zwolni zabezpieczenie z polisy. Kredyt nadal istnieje, a ewentualna zmiana zabezpieczeń wymaga osobnego ustalenia.
Krok 2. Sprawdź dokumenty otrzymane z banku
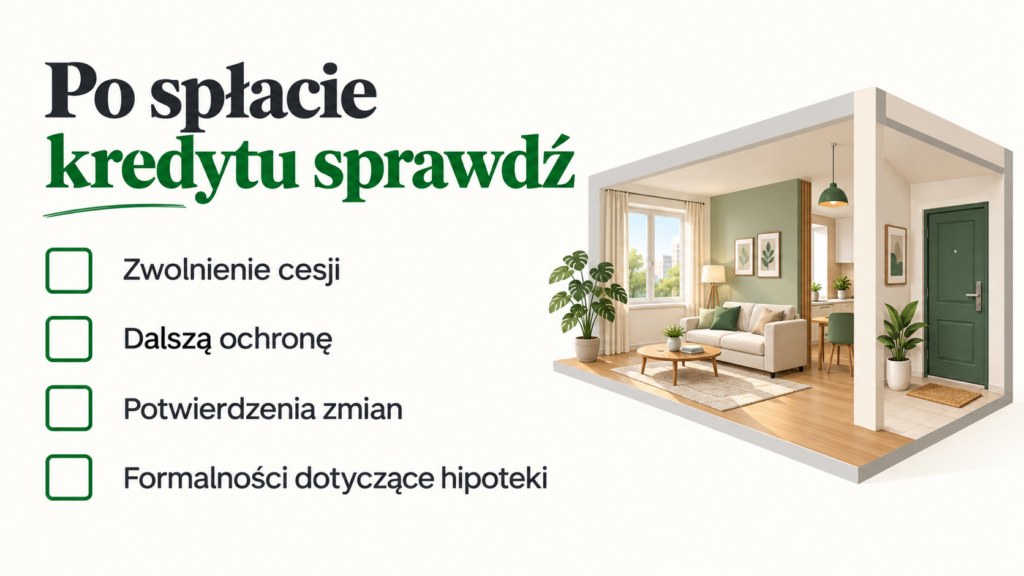
Poszukaj oświadczenia dotyczącego zwolnienia cesji albo dokumentu, który wyraźnie obejmuje to zabezpieczenie. Bank może przekazać je wraz z potwierdzeniem spłaty i zgodą na wykreślenie hipoteki.
Przykładowo ING opisuje pakiet obejmujący potwierdzenie całkowitej spłaty, zezwolenie na wykreślenie hipoteki oraz zwolnienie cesji polisy kupionej poza bankiem. W tej procedurze podaje 14 dni na wysłanie dokumentów. Jest to informacja o obsłudze w konkretnej instytucji, a nie wspólny ustawowy termin dla wszystkich banków. Źródło: ING — obsługa kredytu hipotecznego po spłacie.
Jeżeli otrzymane pismo dotyczy wyłącznie hipoteki, poproś bank o potwierdzenie dotyczące cesji. Zwróć uwagę, czy dokument pozwala jednoznacznie powiązać zwolnienie z Twoim kredytem i nieruchomością.
Gdy ta sama cesja zabezpieczała więcej niż jedno zobowiązanie, poproś również o wyjaśnienie, czy zwolnienie obejmuje ją w całości.
Krok 3. Ustal, która polisa jest aktualna
Po kilku latach spłacania kredytu łatwo sięgnąć po dokument z poprzedniego okresu ubezpieczenia. Tymczasem aktualna umowa może mieć inny numer, zakres lub dane dotyczące cesji.
Przygotuj aktualną polisę, dokument banku i dane pozwalające zidentyfikować nieruchomość. Jeżeli ubezpieczyciel wymaga formularza albo konkretnego sposobu podpisania dyspozycji, zastosuj jego procedurę.
Ubezpieczający, właściciel mieszkania i kredytobiorca nie zawsze są tą samą osobą. W razie takiej różnicy ustal, kto powinien złożyć wniosek i czy potrzebne będzie pełnomocnictwo.
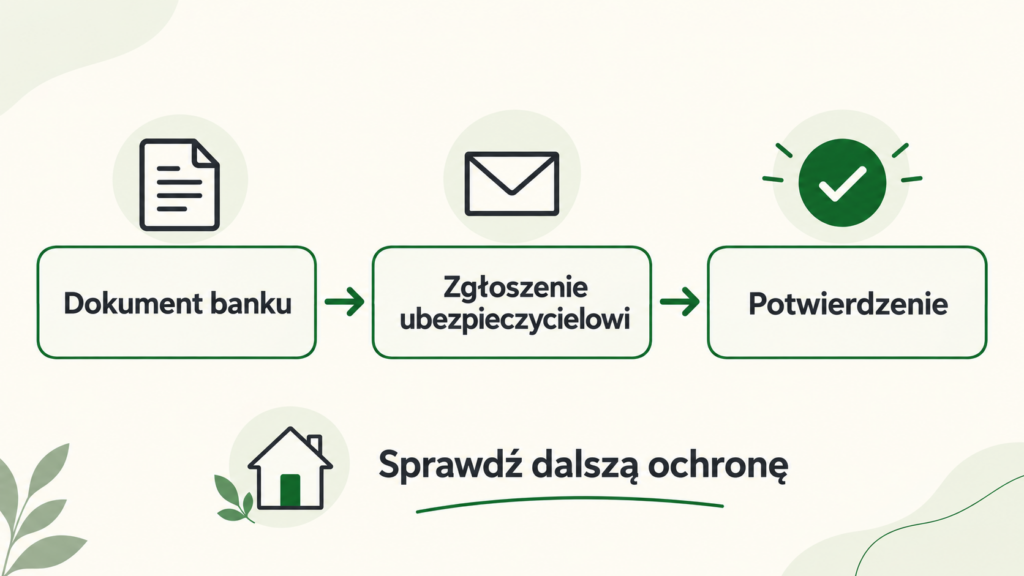
Krok 4. Zgłoś zwolnienie cesji ubezpieczycielowi
W wiadomości wskaż, że kredyt został spłacony, i poproś o odnotowanie zwolnienia cesji na podstawie dokumentu banku.
Napisz wyraźnie, że chodzi o uporządkowanie cesji. Jeżeli chcesz zachować ubezpieczenie, nie składaj przy okazji niezamierzonej dyspozycji jego wypowiedzenia.
Sposób zgłoszenia zależy od towarzystwa. PZU udostępnia osobną ścieżkę kontaktu dotyczącą zgłoszenia lub zniesienia cesji. W pozostałych przypadkach sprawdź panel klienta, formularz zmian w polisie albo skontaktuj się z obsługą. Źródło: PZU — zgłoś lub znieś cesję.
Zachowaj numer zgłoszenia i kopię przesłanych dokumentów.
Krok 5. Odbierz potwierdzenie i sprawdź dalszą ochronę
Poproś o dokument lub wiadomość potwierdzającą, jak ubezpieczyciel odnotował zwolnienie cesji. Zależnie od sposobu obsługi może to być aneks, zaktualizowany dokument polisy albo inne potwierdzenie.
Sprawdź w nim przede wszystkim aktualny numer umowy, oznaczenie nieruchomości i informację o banku. Ustal również, czy ubezpieczenie nadal działa, do kiedy oraz czy zmieniły się zasady opłacania składki.
Przy kolejnym odnowieniu polisy sprawdź dokument ponownie. To dobry moment, żeby wychwycić ewentualne przeniesienie nieaktualnych danych ze wcześniejszej umowy.
Co napisać do banku i ubezpieczyciela?
Poniższe wzory są propozycjami redakcyjnymi. Uzupełnij je własnymi danymi i prześlij przez kanał wskazany przez instytucję. Jeżeli bank lub ubezpieczyciel wymaga własnego formularza, wykorzystaj wzór jako listę informacji do przekazania.
Wzór wiadomości do banku o zwolnienie cesji
Temat: Potwierdzenie zwolnienia cesji z polisy po całkowitej spłacie kredytu
Dzień dobry,
w związku z całkowitą spłatą kredytu hipotecznego nr [numer umowy] proszę o przekazanie dokumentu potwierdzającego zwolnienie cesji praw z umowy ubezpieczenia nieruchomości stanowiącej zabezpieczenie tego kredytu.
Adres nieruchomości: [adres].
Ubezpieczyciel: [nazwa].
Numer aktualnej polisy: [numer].Proszę o wskazanie daty zwolnienia zabezpieczenia oraz informację, czy konieczne są dodatkowe czynności wynikające z umowy cesji.
Jeżeli dokument został już wystawiony, proszę o informację, kiedy i w jaki sposób został mi przekazany.
Z poważaniem
[imię i nazwisko]
Wzór wiadomości do ubezpieczyciela o usunięcie cesji
Temat: Zwolnienie cesji na rzecz banku — polisa nr [numer]
Dzień dobry,
proszę o odnotowanie zwolnienia cesji na rzecz [nazwa banku] w odniesieniu do polisy nr [numer], dotyczącej nieruchomości przy [adres].
Kredyt zabezpieczony cesją został całkowicie spłacony. W załączeniu przekazuję dokument banku dotyczący zwolnienia tego zabezpieczenia.
Proszę o potwierdzenie zmiany, wskazanie daty jej odnotowania oraz przesłanie odpowiedniego dokumentu.
Proszę również o potwierdzenie, czy moja umowa ubezpieczenia nadal obowiązuje po spłacie kredytu, do kiedy zapewnia ochronę oraz czy muszę zmienić sposób opłacania składki.
Moim zamiarem jest uporządkowanie cesji przy zachowaniu ochrony, jeżeli pozwalają na to warunki umowy. Nie składam dyspozycji wypowiedzenia ubezpieczenia.
Jeżeli potrzebne są dodatkowe dokumenty lub inny formularz, proszę o informację.
Z poważaniem
[imię i nazwisko]
Nie wpisuj do zwykłej wiadomości większej ilości danych identyfikacyjnych, niż wymaga procedura. Dokumenty najlepiej przekazywać przez oficjalny kanał obsługi banku lub ubezpieczyciela.
Ile trwa usunięcie cesji i czy trzeba za to zapłacić?
W praktyce trzeba uwzględnić dwa etapy: otrzymanie odpowiedniego dokumentu z banku oraz obsługę zgłoszenia przez ubezpieczyciela. Nie warto przyjmować z góry jednego terminu dla obu instytucji.
Przy składaniu dyspozycji zapytaj, kiedy możesz oczekiwać potwierdzenia i w jakiej formie je otrzymasz. Jeżeli brakuje dokumentu, ustal dokładnie, którego — samo ponowne wysyłanie tego samego zaświadczenia może nie rozwiązać problemu.
Nie zakładaj również jednej opłaty obowiązującej na całym rynku. Sprawdź taryfę banku dotyczącą wydawania zaświadczeń oraz zasady obsługi zmian u ubezpieczyciela. Koszt dokumentu bankowego i ewentualna zmiana składki to odrębne kwestie.
Samo zwolnienie cesji nie oznacza automatycznej obniżki składki. Jeżeli zakres ochrony, suma ubezpieczenia i pozostałe warunki pozostają takie same, nie należy z góry oczekiwać nowej, niższej ceny.
Czy po spłacie kredytu należy się zwrot składki?
Usunięcie cesji nie jest samo w sobie podstawą do odzyskania części składki, jeżeli ubezpieczenie nadal zapewnia ochronę na dotychczasowych zasadach.
Inna sytuacja występuje wtedy, gdy umowa ubezpieczenia kończy się wcześniej. Art. 813 § 1 Kodeksu cywilnego przewiduje zwrot składki za niewykorzystany okres ochrony przy wcześniejszym wygaśnięciu stosunku ubezpieczenia. Rozliczenie dotyczy zatem czasu, za który ochrona nie jest już udzielana, a nie samego wykreślenia banku z dokumentów. Źródło: Kodeks cywilny, art. 813.
Poproś ubezpieczyciela o podanie daty zakończenia odpowiedzialności i sposobu rozliczenia opłaconej składki. Przy składkach miesięcznych i rocznych wynik rozliczenia może wyglądać inaczej.
Co zrobić, jeżeli szkoda wystąpiła przed usunięciem cesji?
Jeżeli w mieszkaniu doszło do szkody, a bank nadal widnieje w dokumentacji polisy, zgłoś zdarzenie zgodnie z warunkami ubezpieczenia. Jednocześnie poinformuj ubezpieczyciela o spłacie kredytu i przekaż dokument banku.
Nie odkładaj zgłoszenia szkody tylko dlatego, że czekasz na uporządkowanie cesji. Dokumenty dotyczące zabezpieczenia i dokumenty potrzebne do ustalenia odpowiedzialności ubezpieczyciela pełnią różne funkcje.
Przykład modelowy: zalanie nastąpiło 12 września, kredyt został spłacony 18 września, a zwolnienie cesji przesłano ubezpieczycielowi 24 września. Nie wystarczy spojrzeć wyłącznie na ostatnią datę. Trzeba ustalić, jaka umowa chroniła mieszkanie w chwili zdarzenia, czego dotyczyła cesja i jak należy rozliczyć konkretne roszczenie.
Jeżeli szkoda powstała jeszcze podczas trwania kredytu, późniejsze uporządkowanie polisy nie przesądza samo w sobie, komu i na jakich zasadach zostanie wypłacone świadczenie.
Zakres cesji również ma znaczenie. Przykładowo przywołane OWU PZU odrębnie regulują wypłatę świadczeń z poszczególnych części ubezpieczenia i uwzględniają znaczenie przelewu wierzytelności na bank. Nie można więc przyjąć jednej zasady dla każdego rodzaju szkody. Źródło: OWU PZU dla kredytobiorców ING, § 29.
Jeżeli otrzymasz informację, że potrzebna jest zgoda banku albo dodatkowe oświadczenie, poproś o wskazanie konkretnego dokumentu i postanowienia umowy. Dzięki temu wniosek do banku będzie dotyczył rzeczywistej przeszkody w obsłudze szkody.
Co z cesją przy refinansowaniu lub sprzedaży mieszkania?
Całkowita spłata dotychczasowego kredytu nie zawsze oznacza, że nieruchomość przestaje zabezpieczać jakiekolwiek finansowanie. Przy refinansowaniu pojawia się nowy bank, a przy sprzedaży może zmienić się właściciel mieszkania.
Refinansowanie kredytu i zmiana banku
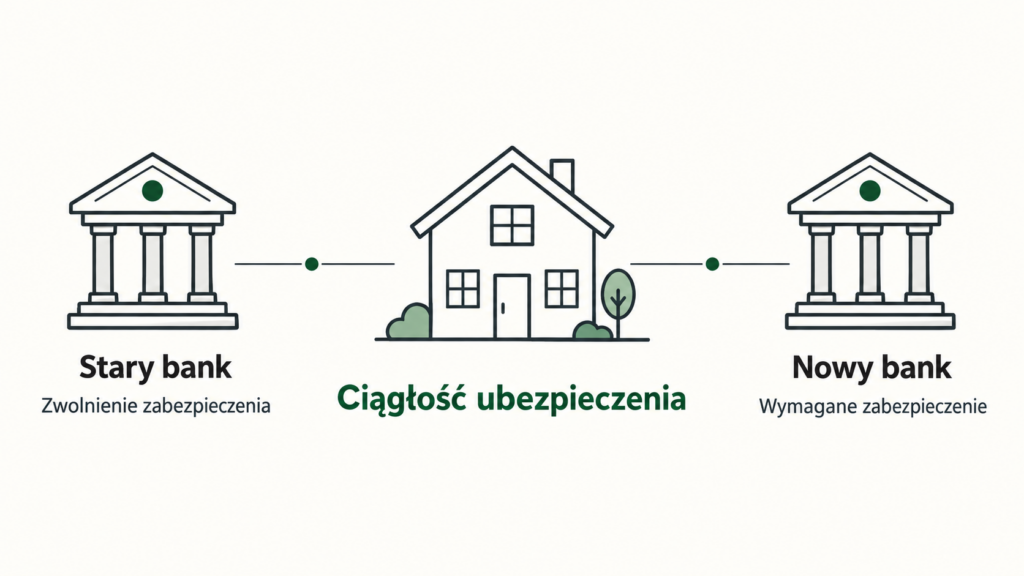
Przy refinansowaniu trzeba skoordynować zwolnienie zabezpieczenia starego kredytu z wymaganiami nowego banku. Nie należy zakładać, że cesja automatycznie zmieni odbiorcę po spłacie poprzedniego zobowiązania.
Ustal z nowym kredytodawcą, jakie ubezpieczenie zaakceptuje, jakiego zakresu cesji wymaga i w jakim terminie należy dostarczyć dokumenty. Równolegle sprawdź, czy spłata starego kredytu nie zakończy dotychczasowej ochrony.
Nie wypowiadaj polisy wyłącznie dlatego, że zmieniasz bank, zanim ustalisz dalszy sposób ubezpieczenia nieruchomości. Może wystarczyć odpowiednia zmiana dokumentów, ale w niektórych sytuacjach potrzebna będzie nowa umowa.
Szerszy opis kosztów i formalności znajdziesz w poradniku o refinansowaniu kredytu hipotecznego i zmianie banku.
Sprzedaż mieszkania i spłata kredytu z ceny zakupu
Przy sprzedaży trzeba osobno uwzględnić spłatę zobowiązania, zwolnienie zabezpieczeń oraz zmianę właściciela nieruchomości.
Nie zakładaj, że po usunięciu cesji Twoja dotychczasowa polisa będzie automatycznie chronić kupującego. Skutki sprzedaży zależą od umowy i właściwych przepisów. W niektórych produktach ubezpieczenie kończy się w związku ze zbyciem nieruchomości, co przewidują również przywołane w tym artykule OWU.
Sprzedający i kupujący powinni zatem ustalić, kto i od kiedy zapewnia ochronę mieszkania. Warto zrobić to przed przekazaniem nieruchomości.
Jeżeli chcesz uporządkować również płatności związane z transakcją, przeczytaj, jak przebiega zakup mieszkania z hipoteką sprzedającego.
Jakich błędów unikać po spłacie kredytu hipotecznego?
Sprawdzenia wymaga treść dokumentu banku. Pismo potwierdzające spłatę albo zgodę na wykreślenie hipoteki może nie rozstrzygać kwestii cesji. Jeśli zakres oświadczenia jest niejasny, poproś o doprecyzowanie.
Potwierdź dalsze obowiązywanie ubezpieczenia. Roczna data na polisie nie wyklucza wcześniejszego zakończenia umowy z przyczyn opisanych w OWU.
Rozdziel zwolnienie cesji od wypowiedzenia polisy. W korespondencji napisz, jaki efekt chcesz osiągnąć. Jeżeli chodzi tylko o usunięcie zabezpieczenia banku, wyraźnie to wskaż.
Zachowaj dokument potwierdzający zmianę. Samo zapewnienie podczas rozmowy telefonicznej może być trudne do odtworzenia po kilku miesiącach. Przyda się wiadomość, aneks lub inne potwierdzenie przypisane do właściwej umowy.
Przy refinansowaniu sprawdź wymagania nowego banku. Zwolnienie dotychczasowego zabezpieczenia jest częścią większej operacji. Trzeba jeszcze zadbać o dokumenty i ochronę wymaganą przy nowym kredycie.
Jeżeli bank lub ubezpieczyciel nie wyjaśnia problemu, złóż reklamację do instytucji, której działania dotyczą Twoje zastrzeżenia. Opisz przebieg sprawy, dołącz korespondencję i wskaż oczekiwany sposób jej rozwiązania. W sprawach ubezpieczeniowych i finansowych pomoc specjalistyczną oferuje Rzecznik Finansowy, wymieniany przez UOKiK wśród instytucji wspierających konsumentów. Źródło: UOKiK — pomoc dla konsumentów.
Masz podobną sytuację? Odwiedź nasze forum kredytowe i opisz, na jakim etapie zatrzymały się formalności. Podaj nazwę banku i rodzaj polisy, ale pomiń numery umów, adres nieruchomości oraz pozostałe dane osobowe.
Najczęstsze pytania o cesję polisy po spłacie kredytu
Czy cesja wygasa automatycznie po spłacie kredytu?
Mechanizm zwolnienia zabezpieczenia zależy od treści umowy cesji. Nie należy utożsamiać skutków prawnych spłaty z automatyczną aktualizacją danych u ubezpieczyciela. Uzyskaj odpowiednie potwierdzenie banku i ustal, jak zostanie odnotowane w dokumentacji polisy.
Czy wystarczy przesłać potwierdzenie ostatniego przelewu?
Potwierdzenie przelewu pokazuje wykonanie płatności. Nie musi potwierdzać pełnego rozliczenia kredytu ani zwolnienia cesji. Zapytaj ubezpieczyciela, jaki dokument bankowy jest potrzebny w Twojej sprawie.
Czy muszę czekać na wykreślenie hipoteki z księgi wieczystej?
Cesja i hipoteka są odrębnymi zabezpieczeniami. Sprawę cesji możesz zgłosić po uzyskaniu właściwego dokumentu banku, bez zakładania, że najpierw musi zakończyć się postępowanie dotyczące księgi wieczystej. Ewentualne wymagania dodatkowe ustal z instytucją obsługującą zmianę.
Czy po usunięciu cesji trzeba kupić nowe ubezpieczenie?
Nie zawsze. Jeżeli dotychczasowa umowa nadal obowiązuje, może wystarczyć uporządkowanie cesji. Jeżeli jednak spłata kredytu kończy ochronę zgodnie z warunkami umowy, trzeba osobno zadbać o jej kontynuację na nowych zasadach albo o nową polisę.
Czy częściowa nadpłata pozwala usunąć bank z polisy?
Częściowa nadpłata nie oznacza zakończenia kredytu. Nie zakładaj więc, że samo zmniejszenie zadłużenia wystarczy do zwolnienia cesji. Ewentualną zmianę zabezpieczenia trzeba uzgodnić z bankiem.
Co zrobić, jeśli bank nadal widnieje na odnowionej polisie?
Skontaktuj się z ubezpieczycielem, podaj numer nowej umowy i dołącz wcześniejsze potwierdzenia zwolnienia cesji. Poproś o wyjaśnienie, czy wpis został przeniesiony z poprzedniego dokumentu, oraz o odpowiednią korektę.
Czy usunięcie cesji gwarantuje wypłatę całego odszkodowania właścicielowi?
Nie. Nadal znaczenie mają warunki ubezpieczenia, zakres ochrony, okoliczności szkody, sumy i limity oraz ustalenie osoby uprawnionej do świadczenia. Uporządkowanie cesji rozwiązuje kwestię zabezpieczenia banku w zakresie wynikającym z dokumentów, ale nie zastępuje oceny roszczenia.
Informacja redakcyjna i metodologia
Artykuł przygotowano na podstawie przepisów Kodeksu cywilnego, ustawy o księgach wieczystych i hipotece, oficjalnych informacji ING i PZU oraz wskazanych wersji ogólnych warunków ubezpieczenia. Źródła zweryfikowano 20 września 2026 r.
Opisy procedur konkretnych instytucji nie zostały potraktowane jako zasady obowiązujące na całym rynku. Przykłady z datami oraz wzory wiadomości są opracowaniem redakcyjnym i nie przedstawiają rzeczywistych spraw klientów.
Materiał dotyczy ubezpieczenia nieruchomości związanego z kredytem hipotecznym. Ubezpieczenie na życie, utraty pracy lub spłaty zadłużenia może działać na innych zasadach. W indywidualnej sprawie trzeba sprawdzić właściwą umowę kredytu, umowę cesji, polisę i obowiązujące ją OWU.