Na konto dostałeś pieniądze z kredytu, ale w dokumentach znalazłeś dodatkowo kilka tysięcy złotych składki ubezpieczeniowej. Składkę opłacono ze środków kredytu i rozłożono do spłaty razem z pozostałym zobowiązaniem. Po kilku miesiącach rezygnujesz z ochrony. Czy cała składka znika z zadłużenia? Czy pieniądze dostaniesz na konto? Co z odsetkami, które bank zdążył pobrać?
Po rezygnacji sprawdź osobno rozliczenie ubezpieczenia i rozliczenie kredytu. Potrzebujesz daty zakończenia ochrony, wyliczenia należnego zwrotu oraz potwierdzenia, gdzie pieniądze trafiły i jak zmieniły saldo. Sam komunikat „ubezpieczenie anulowane” nie odpowiada na wszystkie te pytania.
W 2026 r. dochodzi jeszcze ważny element: wyrok TSUE w sprawie C-744/24 dotyczący odsetek od kredytowanych kosztów. Nie wystarczy więc sprawdzić, czy bank przestał pobierać składkę. Trzeba również ustalić podstawę naliczania odsetek i sposób rozliczenia wcześniejszych obciążeń. [2]
Autor: Redakcja Kredytowe-Forum.pl. Stan prawny i weryfikacja źródeł: 17 listopada 2026 r. Poradnik dotyczy przede wszystkim kredytu konsumenckiego na cele prywatne. Rozliczeń hipoteki, pożyczki firmowej i niezależnego ubezpieczenia kupionego za pożyczone pieniądze nie należy automatycznie oceniać według tych samych zasad.
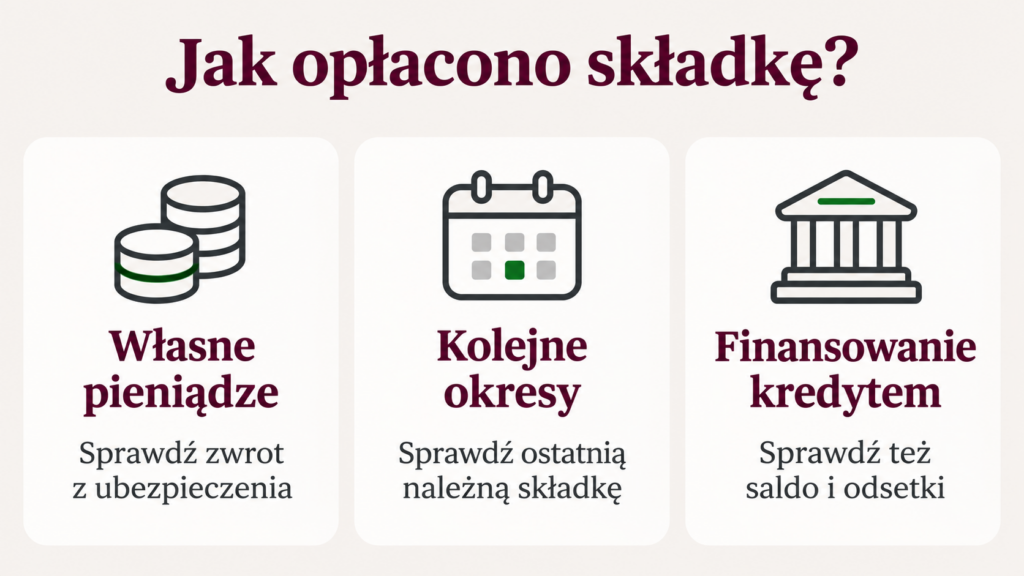
Jak opłacono ubezpieczenie: z własnych pieniędzy, miesięcznie czy kredytem?
Zacznij od sprawdzenia, czy składka rzeczywiście została skredytowana. Samo pobieranie pieniędzy w dniu raty nie wystarcza, żeby to stwierdzić. Bank może pobierać osobno składkę za kolejny miesiąc albo rozliczać ratę zobowiązania, z którego wcześniej opłacono ochronę na dłuższy okres.
| Sposób opłacenia ochrony | Co sprawdzić po rezygnacji? |
|---|---|
| Jednorazowa składka zapłacona z Twoich własnych środków | Czy powstał zwrot za niewykorzystaną ochronę, kto go wypłaca i na jaki rachunek. |
| Składka pobierana za kolejne okresy ochrony | Do kiedy trwa ochrona, za jaki okres należy się ostatnia składka i od kiedy ustają dalsze pobrania. |
| Jednorazowa składka sfinansowana kredytem | Oprócz rozliczenia ubezpieczenia: jak zwrot rozliczono w kredycie oraz czy naliczano odsetki od finansowanego kosztu. |
Przykładowo: 30 000 zł przeznaczono na Twoje potrzeby, a 2400 zł przekazano na opłacenie ubezpieczenia. Wyodrębnij obie kwoty. Nie traktuj całych 32 400 zł jako pieniędzy otrzymanych do swobodnego wykorzystania i nie utożsamiaj tej sumy automatycznie z ustawowym pojęciem całkowitej kwoty kredytu. Kredytowane koszty są z tego pojęcia wyłączone. [8]
Sprawdź też, czy sprzedany dodatek jest ubezpieczeniem. Abonament medyczny, pakiet usług i polisa mogą wyglądać podobnie w zestawieniu kosztów, lecz podlegają różnym zasadom. Ten problem wyjaśniamy w poradniku pakiet medyczny przy pożyczce i zasady rezygnacji.
Rezygnacja, odstąpienie i koniec ochrony — które daty są ważne?
W potocznym języku „rezygnacja” oznacza wszystko: odstąpienie w początkowym terminie, wypowiedzenie na przyszłość albo wystąpienie z ubezpieczenia grupowego. Dla rozliczenia trzeba wskazać właściwy tryb. To od niego zależą między innymi skuteczność oświadczenia i data zakończenia ochrony.
Przy umowie ubezpieczenia zawartej na okres dłuższy niż sześć miesięcy art. 812 § 4 Kodeksu cywilnego przewiduje dla ubezpieczającego będącego konsumentem prawo odstąpienia w terminie 30 dni. Odrębnie art. 830 reguluje wypowiedzenie ubezpieczenia osobowego. [1] Umowa może przyznawać korzystniejsze uprawnienia; znaczenie mogą mieć też zasady zawarcia jej na odległość.
Ustal swoją rolę. Przy polisie indywidualnej możesz być ubezpieczającym, natomiast w umowie grupowej ubezpieczającym bywa bank, a Ty jesteś ubezpieczonym. Nie przenoś automatycznie uprawnień jednej strony na drugą. W dokumentach sprawdź zasady wystąpienia z ochrony i rozliczenia jej kosztu.
Przykład różnic daje udostępniona wersja OWU „Bezpieczny Kredyt” z lipca 2024 r. Przewiduje 60 dni na odstąpienie, możliwość wypowiedzenia oraz odrębne zasady zwrotu. [6] To przykład konkretnego dokumentu, a nie termin dla wszystkich ubezpieczeń kredytowych w Polsce.
Przed wysłaniem oświadczenia sprawdź jego adresata, dopuszczalny kanał i wymagane dane. Jeśli korzystasz z formularza, upewnij się, że dotyczy ubezpieczenia, które chcesz zakończyć. Zachowaj treść oraz potwierdzenie złożenia. Samo zaprzestanie wpłat nie zastępuje prawidłowej dyspozycji.
Potrzebujesz co najmniej trzech dat: złożenia oświadczenia, zakończenia ochrony i rozliczenia zwrotu. Mogą być różne. Poproś o ich potwierdzenie, zamiast przyjmować, że wszystko nastąpiło w dniu rozmowy z konsultantem.
Ile składki można odzyskać po rezygnacji?
Art. 813 § 1 Kodeksu cywilnego wiąże składkę z czasem odpowiedzialności ubezpieczyciela i przewiduje zwrot ubezpieczającemu za niewykorzystaną ochronę, gdy stosunek ubezpieczenia wygasa wcześniej. [1] Oznacza to, że zakończenie ochrony po kilku miesiącach nie musi prowadzić do oddania całej pierwotnej składki.
Samo niezgłoszenie szkody nie oznacza, że ubezpieczyciel nie udzielał ochrony. Przy kontroli rozliczenia ustal okres, w którym ponosił odpowiedzialność, oraz podstawę wyliczenia kwoty pozostającej do zwrotu. Sprawdź również korzystniejsze postanowienia swojej umowy.
W ubezpieczeniu grupowym trzeba dodatkowo ustalić, komu przysługuje zwrot od ubezpieczyciela i jak ma zostać rozliczony z osobą, która poniosła koszt ochrony. Jeżeli pieniądze najpierw otrzymuje bank jako ubezpieczający, poproś o wyjaśnienie dalszego rozliczenia.
Przykład: składka 2400 zł i niewykorzystane 530 dni ochrony
Załóżmy wyłącznie na potrzeby obliczenia, że składka wyniosła 2400 zł za 730 dni ochrony, wykorzystano 200 dni, a prawidłowe rozliczenie w tej umowie następuje proporcjonalnie do liczby dni. Nie uwzględniamy szczególnych przypadków rozliczenia ani świadczenia wyczerpującego sumę ubezpieczenia.
| Element modelu | Wartość |
|---|---|
| Składka opłacona za cały okres | 2400,00 zł |
| Planowany okres ochrony | 730 dni |
| Wykorzystany okres | 200 dni |
| Niewykorzystany okres | 530 dni |
| Modelowa kwota za wykorzystaną ochronę | 657,53 zł |
| Modelowy zwrot | 1742,47 zł |
Obliczenie zwrotu: 2400 zł × 530 ÷ 730 = 1742,47 zł, po zaokrągleniu do groszy.

Pamiętaj też, że rata kredytu spłacającego jednorazowo sfinansowaną składkę nie musi odpowiadać „składce za ten miesiąc”. Koszt ochrony i sposób jego finansowania to dwie warstwy rozliczenia.
Gdzie trafi zwrot i co stanie się z zadłużeniem?
Zwrot może zostać wypłacony na Twój rachunek albo przekazany do rozliczenia kredytu, zgodnie z właściwą podstawą i dyspozycjami. Potrzebujesz potwierdzenia konkretnej operacji. Samo zakończenie ochrony nie usuwa automatycznie z historii kredytu pieniędzy wcześniej przeznaczonych na składkę.
Jeżeli zwrot rozliczono w kredycie, sprawdź kwotę, datę i sposób zaliczenia. Gdy masz zaległości, nie zakładaj bez zestawienia, że wszystko pomniejszyło dokładnie tę pozycję, którą obserwujesz w aplikacji. Poproś o saldo przed operacją i po niej, z rozdzieleniem składników.
Pomocny będzie poradnik wyjaśniający, jak sprawdzić rozliczenie pożyczki, gdy kapitał prawie nie maleje. Pokazujemy w nim, czym różni się harmonogram od rzeczywistej historii operacji.
Ten sam zwrot może dać inny obraz na koncie i w kredycie
Przyjmijmy, że należny zwrot wynosi 1742,47 zł, a uzgodnione saldo rozliczeniowe kredytu przed operacją to 18 000 zł. W modelu nie ma innych wpłat, nowych naliczeń, zaległości ani korekt. Jeżeli zwrot trafia do kredytu, zakładamy jego pełne zaliczenie na zmniejszenie wskazanego salda.
| Sposób przekazania zwrotu | Co zobaczysz? |
|---|---|
| Zwrot w całości zaliczono na zmniejszenie salda kredytu | Saldo modelowo spada z 18 000 zł do 16 257,53 zł. Na koncie osobistym nie musi pojawić się przelew do wykorzystania. |
| Zwrot wypłacono na konto osobiste | Na rachunku pojawia się 1742,47 zł. Samo otrzymanie tej kwoty nie jest jeszcze jej wpłatą na spłatę kredytu. |
| Zwrot przekazano bankowi, ale nie wyjaśniono księgowania | Potrzebne jest potwierdzenie odbioru i rozliczenia, zanim ocenisz zmianę zadłużenia. |
Jeżeli ubezpieczyciel potwierdza wysłanie pieniędzy, a kredytodawca ich nie widzi, poproś o dane pozwalające zidentyfikować przelew: odbiorcę, rachunek, kwotę, datę i oznaczenie sprawy. Podobną kolejność wyjaśniania transferu opisujemy przy niezaksięgowanej spłacie chwilówki.
Po zamknięciu konta osobistego ustal również, czy przelew wrócił do nadawcy albo oczekuje na wskazanie aktualnego rachunku. Ten mechanizm omawiamy w tekście o zwrocie prowizji skierowanym na zamknięte konto. Podstawę i wysokość samego zwrotu składki sprawdź jednak w dokumentach ubezpieczenia.
Odsetki od kredytowanej składki — co zmienił wyrok TSUE z 2026 r.?
23 kwietnia 2026 r. TSUE w sprawie C-744/24 uznał, że przepisy dotyczące kredytu konsumenckiego sprzeciwiają się oprocentowaniu kwot przeznaczonych na koszty tego kredytu, wchodzące do jego całkowitego kosztu. Sprawa obejmowała składkę ubezpieczeniową. [2]
Prawidłowość odsetek od takiej składki trzeba sprawdzić również za okres przed rezygnacją. Sprawdzenie podstawy oprocentowania jest odrębne od rozliczenia niewykorzystanej ochrony. Rzecznik Finansowy potwierdził znaczenie wyroku dla praktyki pobierania odsetek od kredytowanych kosztów. [3]
Ustal, czy Twoja składka należy do całkowitego kosztu kredytu. Ustawa obejmuje m.in. koszty ubezpieczenia niezbędnego do uzyskania kredytu lub otrzymania go na oferowanych warunkach. [8] Nie chodzi o dowolną niezależną polisę kupioną za środki z kredytu.
Do weryfikacji poproś o wskazanie kwoty, od której naliczano odsetki, wyodrębnienie obciążeń związanych z finansowaną składką oraz historię korekt. Samo obniżenie przyszłych rat nie wyjaśnia jeszcze, jak rozliczono wcześniejsze pobrania.

Przykładowo Bank Pekao S.A. opisuje dla wskazanych przez siebie umów automatyczny zwrot odsetek pobranych po 23 kwietnia 2026 r. oraz odrębną dyspozycję lub reklamację dotyczącą wcześniejszych obciążeń. [5] Jest to procedura tej instytucji, z określonym zakresem umów. We własnym banku sprawdź aktualny sposób rozliczenia.
Czy po rezygnacji rata kredytu musi spaść?
Nie można obiecać takiego efektu na podstawie samego zwrotu składki. Znaczenie mają sposób zaliczenia pieniędzy, pozostały okres spłaty i zasady oprocentowania. Zmniejszenie zadłużenia może prowadzić do innego harmonogramu, lecz trzeba zobaczyć konkretne wyliczenie.
Ustal także warunki oferty. W udostępnionym przez Santander Consumer Bank wzorze umowy z 27 listopada 2024 r. opisano zmianę oprocentowania w związku z odstąpieniem lub rezygnacją z ubezpieczenia. [7] To przykład postanowienia umownego do sprawdzenia, a nie ocena wszystkich ofert ani potwierdzenie skuteczności dowolnej podwyżki.
Poproś kredytodawcę o porównanie dwóch wariantów: dalszej spłaty z ochroną oraz po jej zakończeniu, z uwzględnieniem zwrotu i ewentualnej zmiany ceny kredytu. Ważne są nie tylko najbliższa rata, lecz również liczba płatności i całkowita pozostała kwota do zapłaty.

Przed kolejną płatnością potwierdź wysokość i termin raty. Rozliczenie większej kwoty nie oznacza automatycznie, że można pominąć następny miesiąc. Wyjaśniamy to przy wpłacie kilku rat kredytu z góry.
Gdy równolegle działa automatyczne pobranie, a Ty planujesz dodatkowy przelew, sprawdź ich wzajemne rozliczenie. Pomocny jest poradnik o podwójnej spłacie raty kredytu. Zwrot składki, zwykła rata i dobrowolna dodatkowa wpłata powinny być rozpoznawalne w historii.
Jakie dokumenty uzyskać od ubezpieczyciela i banku?
Zbierz umowę kredytu, formularz informacyjny, dokument ubezpieczenia, właściwe OWU, oświadczenie o rezygnacji i potwierdzenie jego złożenia. Następnie poproś o dwa zestawienia: rozliczenie ochrony oraz rozliczenie pieniędzy w kredycie.
| Sprawa | O co poprosić? |
|---|---|
| Zakończenie ochrony | Potwierdzenie trybu i daty jej zakończenia. |
| Rozliczenie składki | Pierwotna składka, okres wykorzystany i niewykorzystany, wzór wyliczenia oraz kwota zwrotu. |
| Przekazanie pieniędzy | Odbiorca, rachunek, data i kwota przelewu albo inna forma rozliczenia. |
| Rozliczenie kredytu | Sposób zaliczenia zwrotu, saldo przed operacją i po niej. |
| Odsetki | Podstawa oprocentowania, obciążenia związane ze składką oraz wykonane lub planowane korekty. |
| Dalsza spłata | Aktualny harmonogram, najbliższa rata oraz podstawa ewentualnej zmiany oprocentowania. |

Wzór wniosku o rozliczenie kredytu po rezygnacji z ubezpieczenia
Ten wzór służy uzyskaniu rozliczenia. Nie zastępuje oświadczenia o odstąpieniu, wypowiedzeniu ani wystąpieniu z ochrony.
Dzień dobry,
proszę o szczegółowe rozliczenie umowy kredytu nr [numer umowy] w związku z zakończeniem ochrony ubezpieczeniowej [nazwa ubezpieczenia, numer dokumentu].
Oświadczenie dotyczące zakończenia ochrony złożyłem/złożyłam dnia [data]. Otrzymane potwierdzenie wskazuje datę zakończenia ochrony [data / brak potwierdzenia].
Proszę o podanie kwoty składki sfinansowanej kredytem, kwoty należnego zwrotu oraz danych jego przekazania i rozliczenia. Jeżeli zwrot otrzymał bank, proszę wskazać datę wpływu, sposób zaliczenia i saldo kredytu przed operacją oraz po niej.
Proszę również o wyjaśnienie, czy naliczano odsetki od kwoty przeznaczonej na składkę, oraz przedstawienie obciążeń i korekt z tym związanych. Proszę odnieść się do wyroku TSUE z 23 kwietnia 2026 r., C-744/24, jeżeli wskazany koszt podlega rozliczeniu w jego zakresie.
Jeżeli zakończenie ochrony zmienia oprocentowanie lub inne warunki kredytu, proszę wskazać podstawę umowną, datę zmiany i jej wpływ na dalsze płatności.
Proszę o aktualny harmonogram i potwierdzenie kwoty oraz terminu najbliższej wymaganej raty.
Załączniki: [potwierdzenie oświadczenia, rozliczenie składki i inne dokumenty dotyczące sprawy].
[Imię i nazwisko]
Jeśli wniosek wysyłasz przed otrzymaniem rozliczenia od ubezpieczyciela, zaznacz, których danych jeszcze nie masz. Ułatwi to ustalenie, czy bank oczekuje na pieniądze, dokument, czy wykonanie własnej operacji.
Kiedy złożyć reklamację i czego w niej zażądać?
Reklamacja jest właściwa, gdy kwestionujesz konkretną usługę lub rozliczenie: brak potwierdzenia zakończenia ochrony, błędny okres przyjęty do zwrotu, pominięte pieniądze albo naliczenia odsetek. Zamiast pisać jedynie „proszę oddać ubezpieczenie”, opisz daty, kwoty i oczekiwany sposób wyjaśnienia.
Rozdziel odpowiedzialność podmiotów. Jeżeli spór dotyczy kwoty zwrotu, potrzebne jest odniesienie do rozliczenia ubezpieczenia. Jeżeli zwrot prawidłowo wysłano, ale kredyt go nie uwzględnia, zastrzeżenie dotyczy także kredytodawcy. Zachowaj odpowiedzi obu instytucji.
Wzór reklamacji rozliczenia składki lub odsetek
Dzień dobry,
składam reklamację dotyczącą [rozliczenia składki ubezpieczeniowej / rozliczenia kredytu i odsetek], związaną z umową kredytu nr [numer] i ubezpieczeniem [nazwa, numer].
Zastrzeżenie dotyczy [konkretny opis]. Istotne daty i kwoty: [data oświadczenia, koniec ochrony, wskazana kwota zwrotu, data przekazania pieniędzy lub zakwestionowane obciążenia].
Według posiadanych przeze mnie dokumentów [opis rozbieżności oraz wskazanie załączników].
Wnoszę o przedstawienie pełnego wyliczenia kwestionowanej pozycji, wskazanie podstawy przyjętego rozliczenia i skorygowanie stwierdzonych błędów. Jeżeli korekta wpływa na saldo lub dalsze naliczenia, proszę o ich odpowiednie przeliczenie i przekazanie aktualnego zestawienia.
W zakresie odsetek od kredytowanych kosztów proszę o odniesienie się do wyroku TSUE z 23 kwietnia 2026 r., C-744/24, oraz wskazanie okresów, kwot i sposobu rozliczenia należnej korekty.
Proszę o potwierdzenie, czy zwrot został wypłacony, zaliczony na zobowiązanie czy pozostaje do rozliczenia, z podaniem kwoty i daty.
Załączniki: [lista dokumentów].
[Imię i nazwisko]
Przy reklamacji do podmiotu rynku finansowego odpowiedź powinna co do zasady nadejść w ciągu 30 dni, a w szczególnie skomplikowanej sprawie termin może zostać wydłużony do 60 dni z wymaganym wyjaśnieniem. Od 13 lutego 2026 r. instytucje te mają obowiązek przyjmować również reklamacje elektroniczne. [9]
Terminu odpowiedzi na reklamację nie należy utożsamiać z jednym terminem każdego zwrotu składki. W sprawdzonej wersji OWU „Bezpieczny Kredyt” przewidziano własne zasady wypłaty. [6] We właściwych dokumentach sprawdź zarówno długość terminu, jak i zdarzenie, od którego jest liczony.
Po odrzuceniu reklamacji albo braku odpowiedzi w terminie możesz wystąpić o bezpłatną interwencję Rzecznika Finansowego. Nie gwarantuje ona uwzględnienia żądania. [10] Do wniosku przygotuj umowy, własne zgłoszenie, dowód jego złożenia i odpowiedź, jeśli ją otrzymałeś.
Samo złożenie reklamacji nie ustala nowych warunków spłaty kredytu. Równolegle wyjaśnij bieżące obowiązki. Nie obniżaj samodzielnie raty o przewidywany zwrot, którego jeszcze nie uwzględniono w potwierdzonym rozliczeniu.
A jeśli jednocześnie spłaciłem kredyt wcześniej?
Zakończenie ubezpieczenia, wcześniejsza spłata i odstąpienie od całego kredytu to odrębne zdarzenia. Mogą wystąpić blisko siebie, ale trzeba ustalić podstawę każdej korekty i uniknąć dwukrotnego rozliczania tej samej pozycji.
| Zdarzenie | Co wymaga osobnego sprawdzenia? |
|---|---|
| Rezygnacja z ochrony przy dalszej spłacie kredytu | Data jej końca, rozliczenie składki oraz wpływ zwrotu na zobowiązanie. |
| Wcześniejsza spłata kredytu konsumenckiego | Obniżenie kosztów według art. 49 i rozliczenie zakończonego finansowania. |
| Odstąpienie od kredytu konsumenckiego | Skutki odstąpienia, w tym dla powiązanej usługi dodatkowej w zakresie art. 55. |
Art. 52 ustawy o kredycie konsumenckim przewiduje 14 dni na rozliczenie kredytu po całkowitej wcześniejszej spłacie. [8] Nie jest to uniwersalny termin dla dowolnej rezygnacji z polisy.
Jeżeli wcześniej otrzymałeś zwrot składki, pokaż go w historii rozliczeń. Gdy bank ponownie koryguje koszty po zamknięciu kredytu, powinno być jasne, co zostało już uwzględnione. Osobno sprawdź ewentualną korektę nienależnych odsetek.
Szerszy mechanizm opisuje poradnik zwrot kosztów po wcześniejszej spłacie kredytu lub pożyczki. Przy całkowitym zamknięciu zobowiązania pomocniczo wykorzystasz też kalkulator wcześniejszej spłaty kredytu. Nie służy on do samodzielnego ustalania daty końca ochrony ani odsetek pobranych od kredytowanej składki.
FAQ — kredytowana składka po rezygnacji
Nie korzystałem z ubezpieczenia. Czy należy mi się cała składka?
Sam brak zgłoszonego zdarzenia nie oznacza braku ochrony. Sprawdź tryb zakończenia umowy, okres odpowiedzialności i właściwe zasady rozliczenia. Korzystniejsze warunki odstąpienia mogą wynikać z konkretnego produktu.
Zwrot trafił na konto osobiste. Czy kredyt zmniejszył się o tę samą kwotę?
Wpływ na konto osobiste nie jest jeszcze spłatą kredytu. Ustal, czy bank dokonał odrębnej operacji zmniejszającej zadłużenie. Jeśli pieniądze chcesz przeznaczyć na spłatę, sprawdź właściwy rachunek i sposób rozliczenia.
Czy po zakończeniu polisy mogę przestać płacić część raty odpowiadającą składce?
Nie ustalaj nowej wysokości raty samodzielnie. Składka mogła zostać opłacona wcześniej, a obecna rata dotyczyć jej finansowania. Poproś o rozliczenie i aktualny harmonogram.
Czy korekta odsetek wymaga rezygnacji z ubezpieczenia?
Sprawdzenie prawidłowości oprocentowania kredytowanych kosztów jest odrębne od decyzji o dalszej ochronie. Nie zakładaj, że trzeba zakończyć ubezpieczenie wyłącznie po to, żeby zapytać o wcześniejsze naliczenia. [3]
Bank potwierdził zwrot, ale rata się nie zmieniła. Czy to błąd?
Sprawdź, co oznacza potwierdzenie: wypłatę pieniędzy, ich wpływ do banku czy zaliczenie na zobowiązanie. Następnie porównaj saldo, liczbę rat i ich wysokość. Sam jeden niezmieniony parametr nie wystarcza do oceny całej operacji.
Czy rezygnacja zawsze się opłaca?
Porównaj wartość ochrony, zwrot za niewykorzystany okres oraz przyszłe koszty kredytu po ewentualnej zmianie warunków. Warto również przeczytać dyskusję o ubezpieczeniu przy kredycie gotówkowym i rezygnacji po wypłacie. Wypowiedzi uczestników pomagają zebrać pytania, a ocenę własnej umowy oprzyj na jej dokumentach i aktualnych przepisach.
Jak opisać problem, żeby uzyskać konkretną odpowiedź?
Przygotuj sześć informacji: kwotę sfinansowanej składki, datę początku ochrony, datę jej zakończenia, kwotę zwrotu, odbiorcę pieniędzy oraz sposób uwzględnienia ich w kredycie. Dodaj, czy masz wyjaśnienie dotyczące odsetek od kosztów.
Możesz odwiedzić forum kredytowe i opisać problem na tych danych. Przed publikacją usuń PESEL, numery rachunków i umów, adres oraz dane pozwalające rozpoznać Ciebie i osoby trzecie. Nie publikuj pełnej, niezanonimizowanej dokumentacji.
Źródła i sposób opracowania
Materiał przygotowano na podstawie przepisów, orzeczenia TSUE, informacji Rzecznika Finansowego i publicznych dokumentów instytucji finansowych, sprawdzonych 17 listopada 2026 r. Przykłady liczbowe są modelami redakcyjnymi. Dokumenty konkretnych produktów służą pokazaniu różnic w rozliczeniach, a nie porównaniu ofert.
- Kodeks cywilny — ELI, tekst jednolity z 2026 r., w szczególności art. 812 § 4, art. 813 § 1 i art. 830.
- TSUE — wyrok z 23 kwietnia 2026 r., C-744/24, EUR-Lex, w szczególności pkt 65–66 i sentencja.
- Rzecznik Finansowy — „Wyrok TSUE zgodny z opinią Rzecznika Finansowego”, 23 kwietnia 2026 r..
- Rzecznik Finansowy — rozliczenia po wyroku TSUE, 15 września 2026 r..
- Bank Pekao S.A. — zaprzestanie naliczania i zwrot odsetek od skredytowanych kosztów.
- OWU „Bezpieczny Kredyt” — wersja z lipca 2024 r., udostępniona przez Santander Consumer Bank, w szczególności § 12–13.
- Santander Consumer Bank — udostępniony wzór umowy kredytu gotówkowego z 27 listopada 2024 r., przykład postanowień dotyczących zmiany oprocentowania.
- Ustawa o kredycie konsumenckim — ELI, w szczególności art. 5, art. 49, art. 52 i art. 55; uwzględniono przepisy obowiązujące w dniu weryfikacji.
- Rzecznik Finansowy — reklamacje i zmiany od 13 lutego 2026 r..
- Rzecznik Finansowy — warunki wniosku o interwencję.
Treść ma charakter informacyjny. Ocena indywidualnej sprawy wymaga uwzględnienia daty i treści umów, rodzaju ubezpieczenia, historii płatności oraz podstawy dochodzonych roszczeń.