Sam brak dostawy nie zawiesza automatycznie spłaty rat. Jeżeli jednak skutecznie odstąpisz od zakupu finansowanego kredytem wiązanym objętym ustawą o kredycie konsumenckim, odstąpienie działa również wobec tego kredytu. Możesz też mieć roszczenia wobec kredytodawcy, gdy sprzedawca nie wykonał umowy, a Twoje żądanie skierowane do niego okazało się nieskuteczne.
Najpierw trzeba więc ustalić, jaki produkt finansuje zakup i na jakiej podstawie kończysz umowę ze sklepem. Inaczej wygląda kredyt na konkretną zmywarkę, inaczej pożyczka gotówkowa na dowolny cel, a jeszcze inaczej transakcja kartą rozłożona później na raty.
Poniżej znajdziesz kolejność działań, przykład rozliczenia oraz wzory wiadomości. Poradnik dotyczy konsumenta kupującego od przedsiębiorcy, przede wszystkim na polskim rynku.
Stan informacji: 16 października 2026 r. Materiał edukacyjny przygotowany z wykorzystaniem AI na podstawie przepisów i źródeł instytucjonalnych. Ocena konkretnej sprawy wymaga sprawdzenia umów oraz korespondencji.
Dlaczego bank żąda raty, skoro sklep nie dostarczył towaru?
Zakup i finansowanie mają osobne zasady wykonania. Sprzedawca powinien dostarczyć rzecz w uzgodnionym terminie. Bank uruchamia kredyt na warunkach określonych w umowie, a harmonogram wskazuje terminy spłat.
Dlatego pierwsza rata może przypadać przed dostawą. Sam fakt, że zamówienie nadal ma status „w realizacji”, nie przesuwa terminu płatności. Trzeba jednak sprawdzić, czy kredyt został uruchomiony zgodnie z warunkami, zwłaszcza gdy wypłatę uzależniono od określonego potwierdzenia.
Nie potwierdzaj odbioru rzeczy, której nie otrzymałeś. Jeżeli w dokumentach pojawiło się takie potwierdzenie, zgłoś niezgodność sprzedawcy i bankowi oraz poproś o jego kopię.
Odrębność umów nie oznacza, że bank zawsze może odesłać Cię wyłącznie do sklepu. Przy kredycie wiązanym przepisy przewidują szczególną ochronę.
Jak sprawdzić, czy zakupy sfinansowano kredytem wiązanym?
Kredyt wiązany służy wyłącznie sfinansowaniu konkretnego towaru lub usługi nabywanych na podstawie innej umowy. Ustawowe powiązanie może występować m.in. wtedy, gdy sprzedawca współpracuje z kredytodawcą przy przygotowaniu lub zawarciu kredytu albo gdy finansowany towar jest szczegółowo określony w umowie kredytowej.
Poszukaj w dokumentach opisu urządzenia, ceny, danych sklepu oraz informacji o pośrednictwie. Zachowaj potwierdzenie, że finansowanie wybrałeś podczas składania zamówienia.
Nie rozstrzyga tego samo słowo „gotówkowy” albo zapis „kredyt niewiązany”. UOKiK w komunikacie z 30 września 2026 r. dotyczącym AS Inbanku podkreślił znaczenie rzeczywistego przebiegu sprzedaży i finansowania. Opisana decyzja była nieprawomocna w dniu komunikatu; nie stanowi automatycznego rozstrzygnięcia każdej podobnej umowy.
| Jak zapłaciłeś za zakup? | Co sprawdzić przed powołaniem się na ochronę? |
|---|---|
| Kredyt wybrany w sklepie na konkretny towar | Powiązanie umów i zakres zastosowania ustawy o kredycie konsumenckim |
| Osobna pożyczka na dowolny cel, którą sam przeznaczyłeś na zakup | Sam sposób wykorzystania pieniędzy nie czyni pożyczki kredytem wiązanym |
| Płatność kartą, następnie rozłożona na raty | Umowę karty, zasady rozliczenia transakcji i możliwość reklamacji kartowej |
| Płatność odroczona | Konstrukcję finansowania oraz procedurę zgłoszenia problemu u operatora |
| Raty płacone bezpośrednio sprzedawcy | Kto jest wierzycielem i jakie przepisy obejmują tę umowę |
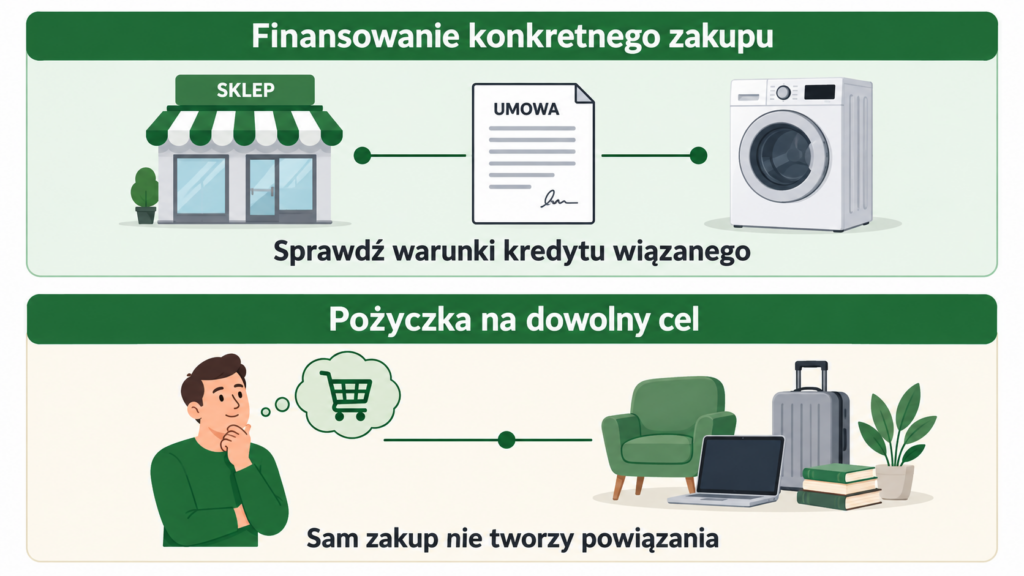
Sam fakt przelania pieniędzy do sklepu albo na Twoje konto również nie zastępuje analizy warunków ustawowych. Definicję kredytu wiązanego zawiera art. 5 pkt 14 ustawy, a opis i cenę towaru w takiej umowie przewiduje art. 31.
Czy przy ratach 0% obowiązują dokładnie te same przepisy?
Nie można przyjąć tego wyłącznie na podstawie nazwy promocji.
Art. 4 ust. 1 pkt 1 ustawy o kredycie konsumenckim wyłącza umowy rzeczywiście nieodpłatne: bez oprocentowania i innych kosztów związanych z udzieleniem lub spłatą finansowania. Trzeba sprawdzić pełną umowę, w tym dodatkowe opłaty i warunki promocji.
Przy całkowicie bezkosztowych ratach nie powołuj się automatycznie wyłącznie na art. 57 lub 59 tej ustawy. Ustal podstawę ochrony w innych właściwych przepisach oraz umowie. Przy odstąpieniu od zakupów internetowych znaczenie może mieć również art. 37 ustawy o prawach konsumenta dotyczący powiązanych umów dodatkowych, jeśli spełnione są jego przesłanki.
Nie oznacza to, że sklep może zatrzymać cenę za niedostarczony towar. Oznacza, że uzasadnienie żądania wobec finansującego wymaga właściwego doboru przepisów.
Przy innej formie finansowania pomocny będzie też poradnik o płatnościach odroczonych i zakupach „kup teraz, zapłać później”.
Ile trzeba czekać na dostawę i kiedy można odstąpić od zakupu?
Najpierw sprawdź termin uzgodniony ze sprzedawcą. Może on wynikać z potwierdzenia zamówienia, umowy lub zaakceptowanych warunków sprzedaży.
Zgodnie z art. 543¹ Kodeksu cywilnego sprzedawca powinien wydać konsumentowi rzecz niezwłocznie, najpóźniej w ciągu 30 dni od zawarcia umowy, chyba że umówiono się inaczej. Uzgodnione osiem tygodni oczekiwania na meble nie staje się więc automatycznie opóźnieniem po upływie miesiąca.
Jeżeli sprzedawca przekroczył właściwy termin, możesz wyznaczyć mu dodatkowy czas na wydanie rzeczy. Po bezskutecznym upływie tego terminu możesz odstąpić od umowy. Samo wyznaczenie dodatkowej daty nie jest jeszcze odstąpieniem.
Dodatkowy termin powinien odpowiadać okolicznościom. Nie istnieje jedna obowiązkowa dla wszystkich zakupów liczba „kolejnych 7 dni”. Wskaż konkretną datę, zachowaj dowód doręczenia wezwania i daj sprzedawcy realną możliwość wykonania zobowiązania.
Czy przy zakupie internetowym trzeba najpierw wyznaczyć dodatkowy termin?
Nie zawsze. Jeżeli przysługuje Ci prawo do odstąpienia od umowy zawartej na odległość bez podawania przyczyny, możesz skorzystać z niego również przed otrzymaniem towaru. UOKiK potwierdza to w odpowiedziach dotyczących zakupów internetowych.
Zasadniczy 14-dniowy termin dla zakupu rzeczy rozpoczyna się od jej objęcia w posiadanie przez Ciebie lub wskazaną osobę inną niż przewoźnik. Nie oznacza to zakazu wcześniejszego złożenia oświadczenia.
Zamiast kolejny raz pytać „kiedy paczka?”, możesz więc jasno poinformować sklep o odstąpieniu, o ile uprawnienie Ci przysługuje. Nie ograniczaj się do nieodebrania przesyłki — prześlij jednoznaczne oświadczenie.
A co z zakupem w salonie i meblami na wymiar?
W sklepie stacjonarnym nie ma ogólnego ustawowego prawa do zwrotu pełnowartościowego towaru w ciągu 14 dni tylko dlatego, że zmieniłeś zdanie. Przy niedostarczeniu rzeczy możesz natomiast korzystać z uprawnień związanych z niewykonaniem umowy.
Także wyłączenie zwykłego odstąpienia przy towarze wykonanym według indywidualnej specyfikacji nie daje sprzedawcy prawa do dowolnego przekładania dostawy. Trzeba zastosować właściwą podstawę zakończenia umowy.
Dodatkowy termin nie jest wymagany w każdej sytuacji. Kodeks cywilny przewiduje wyjątki, np. gdy druga strona oświadczy, że nie wykona świadczenia, albo spełnione są przesłanki dotyczące istotnego znaczenia terminu. Nie należy jednak utożsamiać z odmową wykonania pojedynczej nieodebranej rozmowy telefonicznej.
Sklep twierdzi, że paczkę zgubił kurier. Czy to zmienia sytuację?
Przy typowym zakupie konsumenckim, gdy korzystasz z przewoźnika oferowanego przez sklep, ryzyko przypadkowej utraty rzeczy przechodzi na Ciebie dopiero przy jej wydaniu Tobie. Samo nadanie paczki nie oznacza więc, że sprzedawca wykonał już wszystko, co powinien.
Istnieje wyjątek dotyczący przewoźnika wybranego przez kupującego bez wpływu sprzedawcy. Nie należy go utożsamiać ze zwykłym wyborem jednej z opcji dostawy w sklepie.
Zgłoszenie zaginięcia kurierowi może pomóc ustalić fakty, ale nie zastępuje zgłoszenia problemu sprzedawcy. Podstawę stanowi art. 548 § 3 Kodeksu cywilnego.
Co dzieje się z kredytem po skutecznym odstąpieniu od zakupu?
Art. 57 ustawy o kredycie konsumenckim przewiduje, że skorzystanie z ustawowego prawa odstąpienia od umowy nabycia towaru lub usługi jest skuteczne także wobec kredytu wiązanego.
Skutek prawny wynika z przepisów i skutecznego oświadczenia, a nie z uznaniowej zgody banku. Potwierdzenie od banku jest jednak potrzebne praktycznie: pozwala sprawdzić, czy instytucja uwzględniła odstąpienie, zatrzymała nieaktualne naliczenia i prawidłowo rozliczyła wpłaty.
Przekaż kredytodawcy kopię oświadczenia skierowanego do sklepu, dowód jego przekazania i dokumenty identyfikujące zakup. Nie zakładaj, że informacja dotarła do banku tylko dlatego, że panel sklepu pokazuje „anulowane”.
Credit Agricole informuje w swoich odpowiedziach dla klientów, że odstąpienie od zakupu oznacza również odstąpienie od kredytu i nie wymaga dodatkowego oświadczenia. To przydatny przykład komunikacji banku, ale nie dowód, że każde anulowanie dowolnej transakcji kartowej albo BNPL wywołuje identyczny skutek.
Minęło 14 dni od podpisania kredytu. Czy jest za późno?
Nie musi być za późno na ochronę wynikającą z odstąpienia od zakupu.
Trzeba odróżnić odstąpienie od samego kredytu w terminie określonym w art. 53 od skutków odstąpienia od finansowanej umowy sprzedaży opisanych w art. 57.
Jeśli towar miał przyjechać po kilku tygodniach i nie został dostarczony, sam upływ 14 dni od zawarcia kredytu nie wyłącza automatycznie uprawnień związanych z niewykonaniem sprzedaży.
Działa to również w drugą stronę: rezygnacja z samego finansowania nie musi kończyć umowy ze sklepem. Nie wysyłaj więc wyłącznie formularza „odstąpienie od kredytu”, jeśli Twoim celem jest także zakończenie zakupu. Ustal osobno podstawę dotyczącą sprzedaży.
Sklep nie odpowiada. Czy mogę wystąpić z roszczeniem do banku?
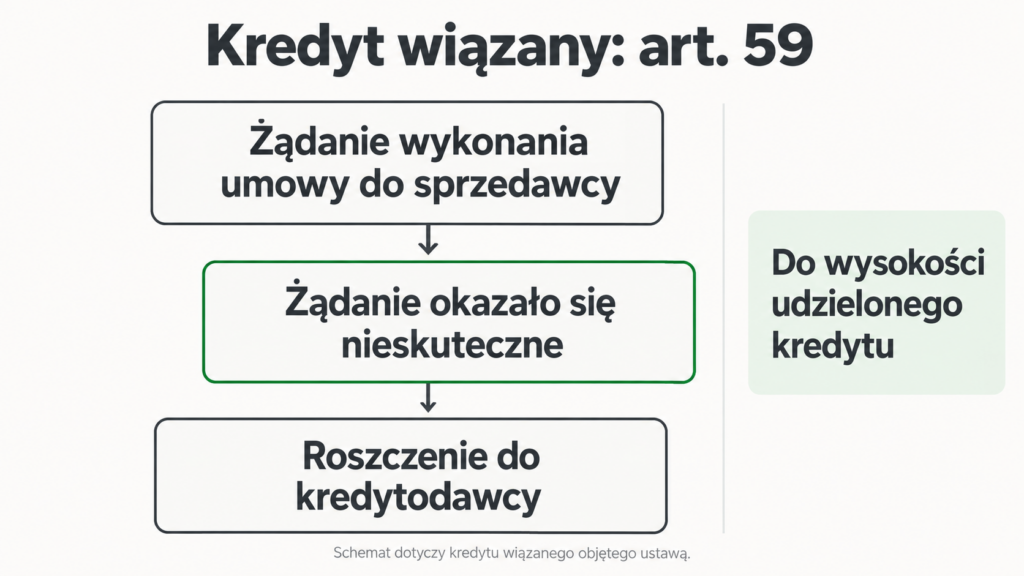
Przy kredycie wiązanym objętym ustawą znaczenie ma art. 59. Jeżeli sprzedawca nie wykonał lub nienależycie wykonał zobowiązanie, a Twoje żądanie jego wykonania okazało się nieskuteczne, możesz dochodzić roszczeń o wykonanie tego zobowiązania od kredytodawcy.
Odpowiedzialność kredytodawcy jest ograniczona do wysokości udzielonego kredytu. Nie jest to automatyczna obietnica zwrotu każdej dodatkowej straty, dowolnego odszkodowania czy wszystkich kwot wskazanych przez klienta.
Najważniejsze są dokumenty pokazujące, czego zażądałeś od sprzedawcy i dlaczego żądanie pozostało nieskuteczne. Zachowaj wezwanie, dowód doręczenia, odpowiedź albo informację o bezskutecznym upływie wyznaczonego terminu.
Samo pytanie „jaki jest status zamówienia?” może nie wyjaśniać dostatecznie, jakie żądanie zgłosiłeś. W piśmie wskaż konkretnie oczekiwane wykonanie umowy.
Art. 59 nie wymaga w swoim brzmieniu wcześniejszego uzyskania wyroku przeciwko sprzedawcy. Nie oznacza to jednak pominięcia etapu żądania skierowanego do niego ani automatycznego uznania roszczenia przez bank.
Najbliższa rata przypada jutro. Co zrobić?
Nie czekaj na zakończenie wszystkich rozmów ze sklepem. Przekaż bankowi informację o niedostarczeniu towaru i dokumenty, którymi już dysponujesz. Poproś o pilne stanowisko dotyczące najbliższej raty.
Dalsze postępowanie zależy od sytuacji:
| Sytuacja | Znaczenie dla płatności |
|---|---|
| Towar się spóźnia, ale umowy nadal obowiązują | Samo opóźnienie nie zmienia harmonogramu |
| Złożyłeś reklamację, lecz nie ustalono podstawy zakończenia kredytu | Reklamacja sama w sobie nie zawiesza rat |
| Bank zgodził się czasowo wstrzymać płatności | Sprawdź zakres, czas i ewentualne koszty porozumienia |
| Skutecznie odstąpiłeś od sprzedaży, a art. 57 obejmuje kredyt | Żądaj uwzględnienia skutków odstąpienia i rozliczenia; zgoda banku nie tworzy tego prawa |
| Bank kwestionuje odstąpienie lub powiązanie umów | Złóż reklamację i uzyskaj pomoc w ocenie dokumentów przed podjęciem decyzji w sporze |
Jeżeli poza samym brakiem dostawy nie ma podstawy do zmiany płatności, nie pomijaj raty wyłącznie na tej podstawie. Może powstać zaległość.
Jednocześnie nie przyjmuj, że musisz bez końca płacić według starego harmonogramu mimo skutecznego ustawowego odstąpienia obejmującego kredyt. W takim przypadku przedmiotem sporu jest prawidłowe uwzględnienie jego skutków, a nie uzyskanie dobrowolnych „wakacji” w spłacie.
Zachowaj wiadomość z banku i numer zgłoszenia. Ustne zapewnienie sprzedawcy „proszę nic nie płacić, załatwimy” nie wyjaśnia statusu umowy kredytowej.
Kto powinien oddać pieniądze po zakończeniu zakupu?
Trzeba odtworzyć przepływ pieniędzy: ile zapłaciłeś sam, ile przekazał bank, kto otrzymał zwrot oraz jakie raty zostały już pobrane.
Przy odstąpieniu od kredytu wiązanego w modelu, w którym środki wypłacono bezpośrednio sprzedawcy, art. 56 przewiduje zwrot tych środków przez sprzedawcę kredytodawcy. Bank przekazuje mu kopię oświadczenia i żądanie zwrotu.
Nie należy bez sprawdzenia stosować tu zasad właściwych dla chwilówki wypłaconej na konto klienta. Przy takiej pożyczce obowiązek oddania otrzymanych pieniędzy po odstąpieniu opisujemy osobno w poradniku o braku zwrotu chwilówki w ciągu 30 dni.
Jeżeli bank żąda od Ciebie zastąpienia sprzedawcy w zwrocie kwoty wypłaconej sklepowi, poproś o wskazanie podstawy i wyjaśnienie zastosowania przepisów o kredycie wiązanym. Sama zwłoka sklepu w rozliczeniu nie unieważnia skutecznego odstąpienia.
W opisanym w art. 56 trybie przepis wiąże należne od konsumenta odsetki z okresem od wydania towaru do złożenia oświadczenia o odstąpieniu. Gdy rzeczy w ogóle nie wydano, żądanie odsetek wymaga szczególnego sprawdzenia. Nie przenoś automatycznie reguły „od dnia wypłaty pieniędzy” z innego rodzaju rozliczenia.
Przykład: wpłata własna, pieniądze banku i dwie pobrane raty
Załóżmy, że zmywarka kosztowała 4800 zł. Zapłaciłeś sklepowi 800 zł, a bank przekazał mu 4000 zł. Przed wyjaśnieniem sprawy pobrano od Ciebie dwie raty po 220 zł, czyli łącznie 440 zł.
Przykład zakłada skuteczne zakończenie całego zakupu z obowiązkiem zwrotu pełnej ceny. Nie jest ofertą banku ani gotowym wyliczeniem rozliczenia kredytu.
| Kwota | Co reprezentuje? | Co sprawdzić przy rozliczeniu? |
|---|---|---|
| 800 zł | Twoja wpłata własna do sklepu | Zwrot należny Tobie |
| 4000 zł | Część ceny sfinansowana przez bank | Rozliczenie między sklepem a bankiem w odpowiednim trybie |
| 440 zł | Dwie raty zapłacone przez Ciebie bankowi | Osobne uwzględnienie w końcowym zestawieniu kredytu |
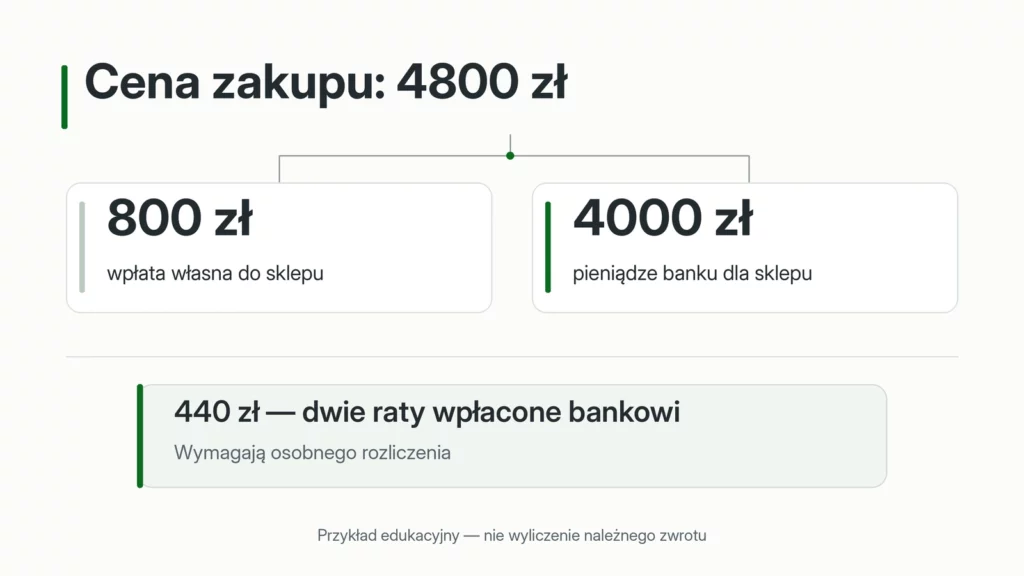
Zapłacone raty nie są dodatkową częścią ceny otrzymaną przez sklep. Nie dodawaj więc automatycznie 440 zł do żądania zwrotu 4800 zł kierowanego do sprzedawcy.
Bank powinien pokazać, co stało się z wpłatami na kredyt i które należności mają podstawę po odstąpieniu. Nie można obiecać zwrotu całych 440 zł bez znajomości składników rat, podstawy zakończenia umowy i pozostałego rozliczenia.
Jeżeli otrzymasz pieniądze bezpośrednio od sklepu, poinformuj o tym bank. Nie zakładaj, że sam wpływ na konto osobiste zamknął kredyt, ani nie przekazuj tej samej kwoty ponownie, jeśli została już rozliczona inną drogą.
Gdy problem dotyczy tylko części zamówienia, sprawdź osobny poradnik o zwrocie jednego produktu kupionego na raty. Niedostarczenie jednej rzeczy z kilku nie oznacza automatycznie anulowania finansowania wszystkich pozostałych.
Jakie pisma wysłać do sklepu i banku?
W dokumentach podawaj numer zamówienia, datę umowy, nazwę towaru i numer kredytu. Do banku dołącz materiały pozwalające połączyć oba zobowiązania.
Zachowuj treść wiadomości i potwierdzenia ich wysłania lub doręczenia. Zrzut statusu zamówienia jest pomocny, ale nie zastępuje oświadczenia o odstąpieniu ani jednoznacznego żądania wykonania umowy.
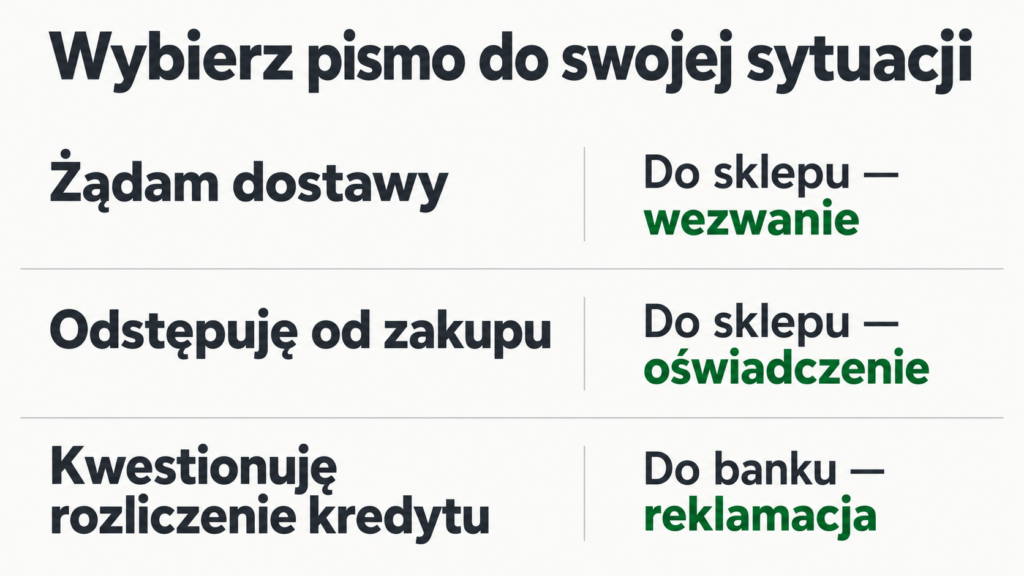
Wzór wezwania do dostarczenia towaru
Ten wzór służy do wyznaczenia dodatkowego terminu, gdy właściwy termin dostawy już minął. Nie używaj go zamiast odstąpienia, jeżeli korzystasz od razu z przysługującego Ci prawa rezygnacji z zakupu internetowego.
Temat: Wezwanie do wydania towaru — zamówienie [numer]
Dzień dobry,
w dniu [data] zawarłem/zawarłam umowę zakupu [nazwa towaru], zamówienie nr [numer].
Uzgodniony termin dostawy upłynął [data], a towar nie został mi wydany.
Na podstawie art. 543¹ § 2 Kodeksu cywilnego wyznaczam dodatkowy termin do wydania towaru: [konkretna data uwzględniająca czas doręczenia pisma i okoliczności dostawy].
W razie bezskutecznego upływu tego terminu skorzystam z prawa odstąpienia od umowy.
Zakup jest finansowany przez [nazwa instytucji], umowa kredytowa nr [numer]. Proszę o odpowiedź na [adres lub właściwy kanał].
[Imię i nazwisko, data]
Jeżeli dodatkowy termin upłynie, a nadal nie otrzymasz rzeczy, złóż odrębne oświadczenie o odstąpieniu. Zapowiedź jego złożenia nie zastępuje wykonania tego kroku.
Wzór odstąpienia od zakupu internetowego przed dostawą
Ten wariant dotyczy umowy zawartej na odległość, przy której przysługuje prawo odstąpienia bez podawania przyczyny.
Temat: Odstąpienie od umowy sprzedaży — zamówienie [numer]
Dzień dobry,
na podstawie art. 27 ustawy o prawach konsumenta odstępuję od zawartej na odległość w dniu [data] umowy sprzedaży [nazwa towaru], zamówienie nr [numer].
Towar nie został mi dostarczony.
Zakup został sfinansowany [opisz: kredytem nr…, udzielonym przez…, oraz wpłatą własną w kwocie…].
Proszę o rozliczenie skutków odstąpienia, przekazanie właściwej informacji instytucji finansującej oraz potwierdzenie kwot, odbiorców i dat zwracanych płatności.
Proszę o odpowiedź na [adres lub właściwy kanał].
[Imię i nazwisko, data]
Jeżeli odstępujesz z powodu braku dostawy po dodatkowym terminie, zastąp pierwszy akapit tego wzoru następującym tekstem:
Na podstawie art. 543¹ § 2 Kodeksu cywilnego odstępuję od umowy sprzedaży [nazwa towaru], zawartej [data], zamówienie nr [numer]. Dodatkowy termin do wydania rzeczy, wyznaczony w wezwaniu doręczonym [data], upłynął [data] bezskutecznie.
W tym wariancie dołącz wcześniejsze wezwanie i potwierdzenie jego doręczenia. Nie wpisuj zdarzeń, które jeszcze nie nastąpiły.
Wzór reklamacji do banku po odstąpieniu od zakupu
Poniższy wzór zakłada skuteczne odstąpienie od sprzedaży i kredyt wiązany objęty ustawą o kredycie konsumenckim. Przy rzeczywiście bezkosztowych ratach lub innym produkcie dostosuj podstawę do właściwej umowy.
Temat: Reklamacja rozliczenia kredytu wiązanego nr [numer]
Dzień dobry,
kredyt nr [numer], zawarty [data], finansuje zakup [towar] u [sprzedawca], zamówienie nr [numer].
Towar nie został dostarczony. W dniu [data] złożyłem/złożyłam sprzedawcy oświadczenie o odstąpieniu od umowy na podstawie [wskaż właściwy przepis i okoliczności]. Kopię oświadczenia i dokumenty potwierdzające jego przekazanie załączam.
Umowa ma charakter kredytu wiązanego, ponieważ [opisz fakty, np. finansowanie uzyskane przy zakupie we współpracy sklepu z bankiem oraz oznaczenie towaru w umowie].
Wnoszę o uwzględnienie skutków odstąpienia także wobec umowy kredytowej, zgodnie z art. 57 ustawy o kredycie konsumenckim.
Proszę o potwierdzenie statusu umowy, przedstawienie końcowego rozliczenia oraz wyjaśnienie sposobu rozliczenia środków przekazanych sprzedawcy i moich dotychczasowych wpłat.
Proszę również o pilne stanowisko dotyczące raty przypadającej [data] oraz skorygowanie naliczeń i informacji przekazanych do baz, jeśli nie odpowiadają skutkom odstąpienia.
Jeżeli bank kwestionuje moje stanowisko, proszę o odniesienie się do wskazanych okoliczności oraz podanie podstawy prawnej i umownej.
Załączniki: [umowa, zamówienie, oświadczenie, potwierdzenia, korespondencja].
[Imię i nazwisko, dane kontaktowe, data]
Jeżeli nadal żądasz wykonania zakupu i występujesz na podstawie art. 59, nie wysyłaj pisma twierdzącego, że już odstąpiłeś od sprzedaży. Opisz żądanie skierowane wcześniej do sklepu, jego nieskuteczność oraz konkretne roszczenie wobec kredytodawcy.
Ile czasu mają sklep i bank na odpowiedź?
Nie mieszaj terminu dostawy, terminu zwrotu pieniędzy i terminu rozpatrzenia reklamacji.
Na reklamację konsumenta sprzedawca co do zasady odpowiada w ciągu 14 dni od jej otrzymania, jeśli przepisy odrębne nie przewidują inaczej. Art. 7a ustawy o prawach konsumenta określa również skutki braku odpowiedzi. Ten termin nie jest automatycznie dodatkowym czasem na dostawę wyznaczanym w Twoim wezwaniu.
Przy reklamacji dotyczącej kredytu podstawowy termin odpowiedzi instytucji finansowej wynosi 30 dni. W szczególnie skomplikowanych przypadkach może zostać wydłużony do 60 dni, z wymaganym wyjaśnieniem. Nie przenoś na kredyt terminów przewidzianych dla usług płatniczych tylko dlatego, że pieniądze przepłynęły przez rachunek.
Przy ustawowym odstąpieniu od zakupu internetowego sprzedawca powinien zwrócić należne płatności niezwłocznie, zasadniczo najpóźniej w ciągu 14 dni od otrzymania oświadczenia. Ustawa reguluje też możliwość wstrzymania zwrotu do otrzymania rzeczy lub dowodu odesłania. Przy niedostarczonym zamówieniu trzeba uwzględnić rzeczywisty przebieg dostawy, a przy ratach — także właściwy sposób rozliczenia finansowania.
Nie jest to jeden uniwersalny termin „14 dni na zamknięcie wszystkiego w banku”. Zwrot po odstąpieniu z powodu niewykonania umowy może mieć inną podstawę niż zwrot po zwykłej rezygnacji z zakupu internetowego.
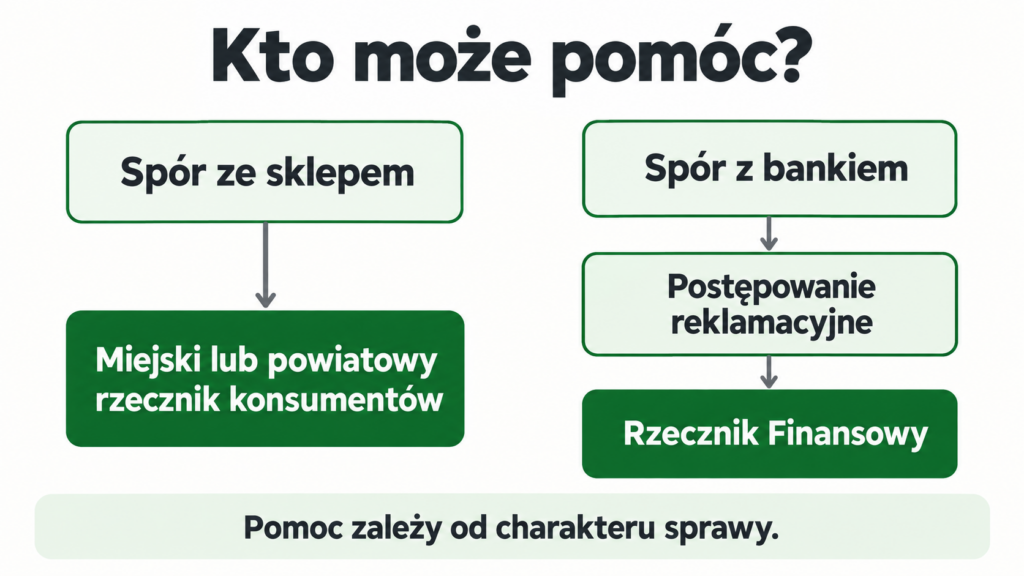
Gdzie szukać pomocy, gdy sklep i bank odsyłają do siebie?
W sprawie sprzedawcy możesz skorzystać z bezpłatnej pomocy miejskiego lub powiatowego rzecznika konsumentów. Rzecznik pomaga ocenić dokumenty i przygotować odpowiednie pismo. Kontakty znajdziesz w wykazie rzeczników konsumentów UOKiK.
W sporze z bankiem po wyczerpaniu postępowania reklamacyjnego możesz zwrócić się do Rzecznika Finansowego, jeżeli sprawa mieści się w jego właściwości. Przygotuj reklamację, dowód jej złożenia, odpowiedź albo informację o upływie terminu oraz dokumenty zakupu.
Jeśli po rozliczeniu nadal widzisz nieprawidłowe informacje w BIK, zgłoś je instytucji, która przekazała dane. Wskaż konkretnie, co wymaga korekty, i dołącz dokumenty. Nie chodzi o usunięcie całej historii na życzenie, lecz o doprowadzenie danych do zgodności z rzeczywistym stanem zobowiązania.
Gdy otrzymasz pismo z sądu, sprawdź pouczenie i termin reakcji niezależnie od trwającej reklamacji. Korespondencja ze sklepem lub bankiem nie zastępuje odpowiedzi wymaganej w postępowaniu sądowym.
FAQ — niedostarczony towar a kredyt ratalny
Czy bank sam dowie się, że towar nie dotarł?
Nie zakładaj tego. Zgłoś problem i dołącz potwierdzenie zamówienia oraz korespondencję. Po odstąpieniu przekaż również oświadczenie i dowód jego przekazania sprzedawcy.
Czy anulowanie zamówienia w panelu sklepu wystarczy?
Sprawdź treść komunikatu i jego znaczenie. Status techniczny nie zawsze potwierdza skuteczne odstąpienie, zwrot ceny ani uwzględnienie skutków w kredycie. Zachowaj jednoznaczne oświadczenie i potwierdzenia rozliczenia.
Czy mogę nie odbierać paczki zamiast składać odstąpienie?
Samo nieodebranie przesyłki nie zastępuje jednoznacznego oświadczenia. Jeśli chcesz skorzystać z przysługującego prawa, poinformuj o tym sprzedawcę.
Czy niewypłacalność sklepu automatycznie usuwa raty?
Nie. Trzeba ustalić skutki dotyczące sprzedaży i finansowania. Przy kredycie wiązanym sprawdź uprawnienia wynikające z art. 57 i 59; nie poprzestawaj na informacji, że sklep przestał odpowiadać.
Czy po zakupie kartą mogę skorzystać z chargeback?
Niedostarczenie towaru może uzasadniać zgłoszenie sprawy w procedurze chargeback. Dotyczy ona transakcji kartowych, ma własne warunki i nie gwarantuje odzyskania pieniędzy. Zgłoś problem wydawcy karty niezwłocznie, dołączając dokumenty prób wyjaśnienia sprawy ze sprzedawcą.
Jeśli płatność kartą została rozłożona na raty, zapytaj osobno o rozliczenie planu ratalnego. Chargeback nie jest uniwersalną procedurą cofnięcia każdego kredytu wypłaconego przelewem.
Czy częściowa dostawa pozwala anulować cały kredyt?
Nie automatycznie. Trzeba ocenić zakres niewykonania umowy, podstawę odstąpienia oraz rzeczy, które zostały dostarczone i pozostają u Ciebie. Nie korzystaj bez zmian ze wzoru dotyczącego zakończenia całego zakupu.
Zapłaciłem kilka rat z góry. Czy po odstąpieniu przepadną?
Wpłaty trzeba uwzględnić w rozliczeniu. Poproś o wskazanie, czy zmniejszyły kapitał, pokryły inne należności, czy pozostawały na przyszłe terminy. Różnicę wyjaśniamy w artykule o wpłacie kilku rat kredytu z góry. Sam fakt wysłania większej kwoty nie mówi jeszcze, jaki zwrot będzie należny po zakończeniu umowy.
Towar nie dotarł, a termin raty się zbliża?
Na forum kredytowym możesz opisać sposób finansowania zakupu, uzgodnioną datę dostawy oraz to, jakie pisma wysłałeś do sklepu i banku.
Nie publikuj numerów umów, rachunków, danych adresowych ani niezanonimizowanych dokumentów. Do uporządkowania sprawy najbardziej przyda się informacja, czy chodzi dopiero o opóźnienie, nieskuteczne żądanie wykonania umowy, czy już o skuteczne odstąpienie.
Źródła i sposób przygotowania
Podstawą opracowania są aktualne przepisy Kodeksu cywilnego, ustawy o kredycie konsumenckim i ustawy o prawach konsumenta oraz oficjalne materiały instytucji publicznych i banków, sprawdzone 16 października 2026 r.
Rozróżniono opóźnienie dostawy, odstąpienie od sprzedaży, odstąpienie od finansowania i roszczenia wobec kredytodawcy. Przykład liczbowy służy uporządkowaniu przepływów pieniędzy; nie przedstawia rzeczywistej sprawy klienta ani gwarantowanego zwrotu. Wzory wymagają uzupełnienia zgodnie ze stanem faktycznym.
- Ustawa o kredycie konsumenckim — art. 4, 5 pkt 14, 31 oraz 53–59.
- Kodeks cywilny — art. 492, 492¹, 494, 543¹ i 548.
- Ustawa o prawach konsumenta — art. 7a, 27–32, 37 i 38.
- UOKiK — wydanie towaru i termin dostawy.
- UOKiK — pytania o odstąpienie, w tym przed otrzymaniem towaru.
- UOKiK — komunikat z 30 września 2026 r. o kredytach wiązanych.
- Credit Agricole — odstąpienie od zakupu a umowa kredytu.
- Rzecznik Finansowy — reklamacje i terminy odpowiedzi.
- PKO BP — warunki zgłoszenia sprawy chargeback.
- BIK — postępowanie w przypadku błędnych danych.