Dostajesz SMS z pozytywną decyzją. W panelu pojawia się przyznana kwota, a czasem również termin spłaty. Sprawdzasz konto raz, drugi i trzeci — pieniędzy nadal nie ma. Czy trzeba jeszcze poczekać na bank, czy pożyczkodawca w ogóle nie wysłał przelewu?
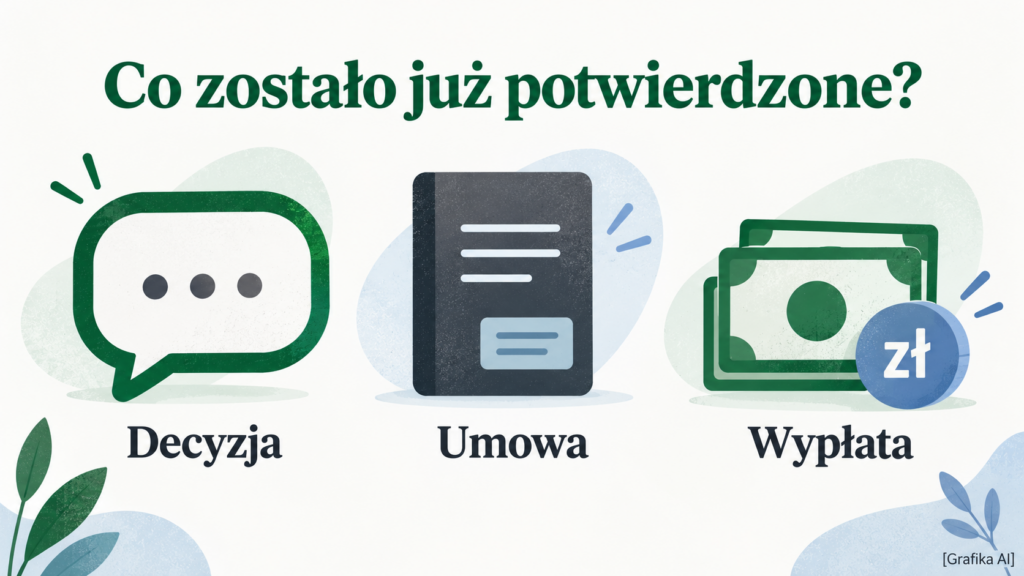
Zaakceptowanie pożyczki, zawarcie umowy i wypłata pieniędzy to odrębne zdarzenia. Sam komunikat o pozytywnej decyzji nie potwierdza, że środki zostały już przekazane. Najpierw sprawdź, na którym etapie zatrzymała się sprawa, jaki termin wypłaty zapisano w umowie oraz na jaki rachunek miały trafić pieniądze.
To ważne również wtedy, gdy chcesz zrezygnować. Brak wpływu na konto nie oznacza automatycznego anulowania umowy, a czekanie na wyjaśnienie może pochłonąć część czasu przewidzianego na odstąpienie.
Poradnik dotyczy przede wszystkim chwilówek i innych pożyczek konsumenckich z wypłatą na rachunek. Przy kredycie ratalnym na zakup, konsolidacji lub refinansowaniu pieniądze mogą być przekazywane innemu odbiorcy — do tej różnicy jeszcze wrócimy.
Co właściwie oznacza, że pożyczka została zaakceptowana?
W różnych serwisach podobnie brzmiące komunikaty mogą oznaczać coś innego. „Wniosek przyjęty” może jedynie potwierdzać wysłanie formularza. „Pozytywna decyzja” może wymagać jeszcze zaakceptowania warunków. Z kolei „pożyczka wypłacona” powinno skłonić do sprawdzenia danych konkretnej płatności.
Nie rozstrzygaj statusu umowy wyłącznie na podstawie jednego słowa w aplikacji.
| Komunikat lub sytuacja | Co warto ustalić |
|---|---|
| Wniosek przyjęty | Czy zakończono jego ocenę, czy dopiero go zarejestrowano? |
| Decyzja pozytywna | Czy umowa została już zawarta i czy pozostały warunki do wykonania? |
| Przyznano limit | Czy trzeba jeszcze złożyć dyspozycję wypłaty konkretnej kwoty? |
| Wypłata w realizacji | Czy firma przygotowuje płatność, czy bank już ją przyjął? |
| Pożyczka wypłacona | Kiedy, w jakiej kwocie i na jaki rachunek wykonano przelew? |
Nie zakładaj też, że każda kwota dostępna w panelu jest już wysłana. Różnicę między przyznanym limitem a wykorzystanym kapitałem omawiamy w poradniku o dobraniu pieniędzy do aktywnej chwilówki.
Ile czasu firma ma na wypłatę pożyczki?
Nie ma jednego wspólnego dla wszystkich chwilówek terminu „15 minut od zaakceptowania”. W umowie kredytu konsumenckiego powinny znaleźć się terminy i sposób wypłaty — wymaga tego art. 30 ust. 1 pkt 5 ustawy.
W dokumentach poszukaj przede wszystkim odpowiedzi na pytania:
- od jakiego zdarzenia liczony jest termin;
- czy chodzi o dni robocze, czy kalendarzowe;
- jakie warunki trzeba spełnić przed uruchomieniem pieniędzy;
- jakim sposobem firma przekazuje środki.
Sformułowanie „nawet w 15 minut” opisuje możliwość szybkiej realizacji. Nie należy bez sprawdzenia pozostałych informacji traktować go jako bezwarunkowej gwarancji dla każdego wniosku i rachunku.
Co pokazują publiczne informacje pożyczkodawców?
W materiałach sprawdzonych 20 października 2026 r. widać, dlaczego warto zajrzeć zarówno do informacji na stronie, jak i do samej umowy.
| Źródło | Co z niego wynika |
|---|---|
| Finbo — pytania i odpowiedzi | Szybkość wpływu jest powiązana m.in. z bankiem klienta, godzinami pracy i realizacją przelewu. |
| Finbo — publiczny wzór umowy, pkt 5.7 | Przewidziano przekazanie środków przelewem po zawarciu umowy, nie później niż w ciągu dwóch dni roboczych. |
| Vivigo — odpowiedź dotycząca wypłaty | Firma informuje o wysyłaniu pieniędzy po pozytywnej decyzji, wskazując jednocześnie zależność księgowania od sesji bankowych. |
To przykłady sposobu opisania procesu, a nie wspólny termin dla całego rynku. Dla Twojej sprawy liczą się właściwe dokumenty konkretnej umowy.
Jeżeli komunikaty są rozbieżne, zachowaj ich kopie. W reklamacji możesz wskazać zarówno zapis umowy, jak i informację, na podstawie której oczekiwałeś szybszej wypłaty.
Czy zaakceptowana w piątek chwilówka może przyjść dopiero w poniedziałek?
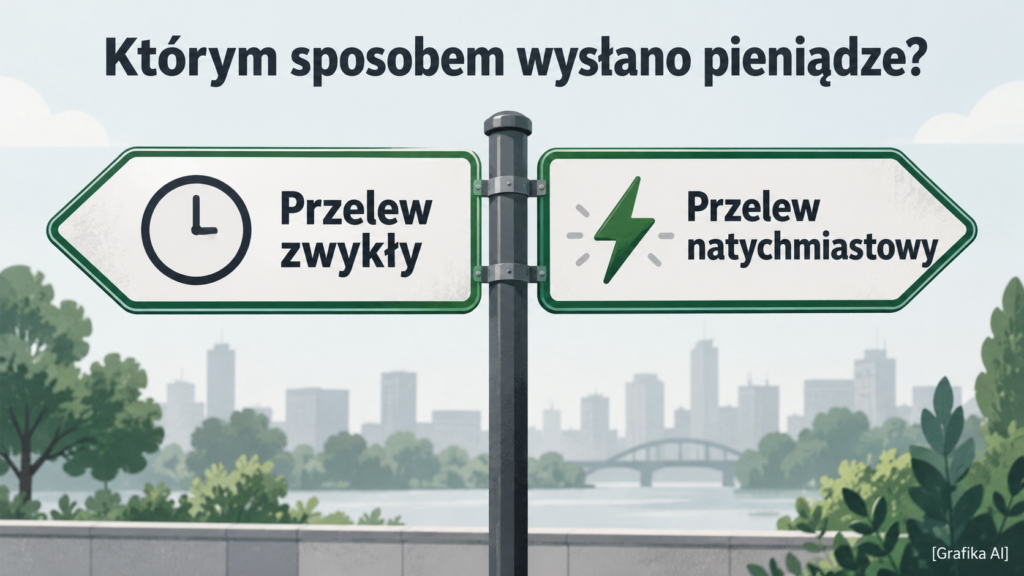
Tak, szczególnie gdy wypłata odbywa się zwykłym przelewem międzybankowym i nie trafiła do rozliczenia przed weekendem.
W systemie Elixir rozliczenia odbywają się w dni robocze podczas trzech sesji. To jednak nie oznacza, że każdy bank księguje wpływy dokładnie o tej samej godzinie. Znaczenie mają również zasady banku nadawcy i odbiorcy.
Przykład edukacyjny: firma przyznaje pożyczkę w piątek 23 października 2026 r. wieczorem. Wypłata ma nastąpić zwykłym przelewem międzybankowym. Jeżeli nie został on skierowany do piątkowych rozliczeń, weekend może upłynąć bez wpływu na konto, a kolejnym dniem roboczym jest poniedziałek 26 października.
To możliwy przebieg zdarzeń, nie obietnica konkretnej godziny poniedziałkowego wpływu. Najpierw trzeba potwierdzić, że przelew rzeczywiście zlecono.
A jeśli firma zapowiada przelew natychmiastowy?
System Express Elixir działa również w weekendy i święta. Dostępność konkretnej transakcji zależy jednak m.in. od uczestnictwa banków, obsługi danego rachunku i przerw technicznych. KIR publikuje informacje o dostępności usługi w poszczególnych bankach.
Samo to, że Twój bank przyjmuje przelewy natychmiastowe, nie dowodzi, że pożyczkodawca skorzystał z takiej wypłaty.
Zapytaj wprost:
Jakim rodzajem przelewu wysłano moją pożyczkę i jaki jest aktualny status tej płatności?
To znacznie bardziej pomocne niż ogólne pytanie, kiedy pieniądze „powinny już być”.
Co sprawdzić na własnym rachunku?
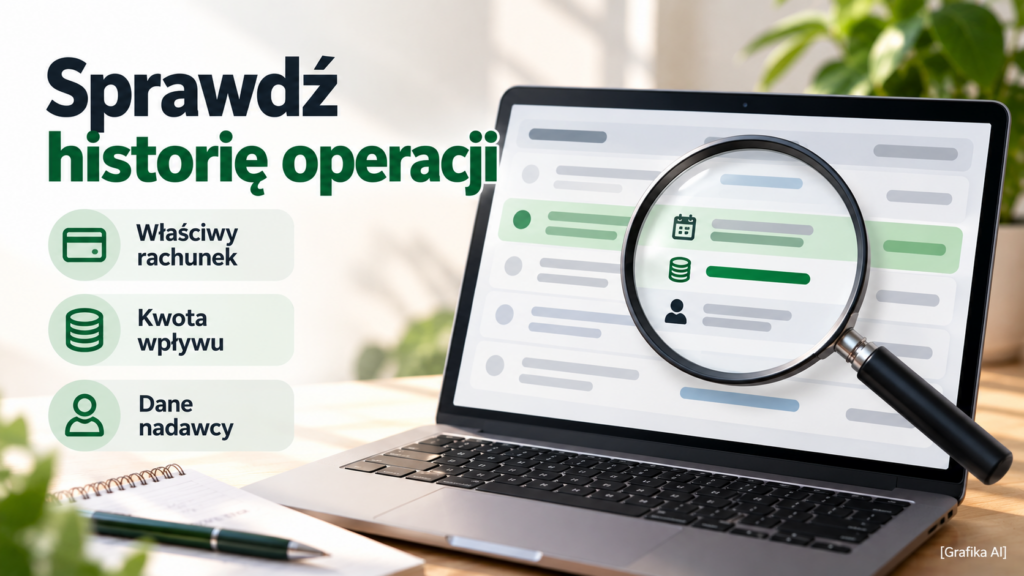
Zacznij od historii operacji, a nie tylko od salda dostępnego.
Wpływ mógł pojawić się pod nazwą spółki, której nie kojarzysz z marką pożyczkową. Sprawdź kwotę, datę i tytuł operacji. Porównaj dane nadawcy z dokumentami umowy.
Jeżeli masz kilka rachunków, sprawdź ten wskazany we wniosku. Przy kolejnej pożyczce firma mogła korzystać z wcześniej zarejestrowanego konta.
Warto również zajrzeć do komunikatów banku. Brak możliwości wykorzystania środków może wynikać z ograniczeń dotyczących rachunku, mimo że sam wpływ został już zapisany w historii. W takiej sytuacji problemem jest dostęp do pieniędzy, a niekoniecznie niewykonanie wypłaty przez pożyczkodawcę.
Samo niewzrośnięcie salda dostępnego nie wystarcza do stwierdzenia, że przelew nie dotarł.
Czy wymiana karty mogła zatrzymać przelew?
Przy zwykłej wypłacie na rachunek kluczowy jest numer tego rachunku, a nie numer plastikowej karty. Wymiana karty nie musi oznaczać zmiany konta.
Inaczej wygląda zamknięcie rachunku albo wypłata wykonywana inną metodą. Wtedy należy ustalić, dokąd skierowano płatność i czy została odrzucona lub zwrócona.
Firma twierdzi, że wysłała pieniądze. O jakie potwierdzenie poprosić?
Poproś o potwierdzenie dotyczące wykonanej płatności, z danymi pozwalającymi ją zidentyfikować.
Przydatne będą:
- kwota i waluta;
- data wykonania przelewu;
- rachunek odbiorcy;
- dane nadawcy;
- identyfikator lub numer referencyjny transakcji;
- informacja o ewentualnym odrzuceniu albo zwrocie.
Dokument opisany jako „przyjęcie dyspozycji” może potwierdzać wcześniejszy etap niż wykonanie płatności. Jeśli status jest niejasny, poproś o jego wyjaśnienie.
Z potwierdzeniem możesz skontaktować się ze swoim bankiem. Równocześnie pożyczkodawca powinien sprawdzić płatność po swojej stronie, a w razie potrzeby wyjaśnić jej przebieg ze swoim bankiem lub operatorem.
Nie pozwól, aby sprawa utknęła na dwóch ogólnych odpowiedziach: „my wysłaliśmy” oraz „u nas nie ma”. Potrzebne są dane tej samej transakcji, a nie kolejne zapewnienia.
Co jeśli numer rachunku jest błędny?
Porównaj rachunek z potwierdzenia przelewu z numerem podanym we wniosku i umowie.
Jeżeli widzisz rozbieżność, zgłoś ją od razu pożyczkodawcy. Ustal, czy błąd wystąpił we wniosku, przy przepisaniu danych czy podczas realizacji wypłaty. Nie zakładaj, że pieniądze na pewno wrócą automatycznie — sytuacja może wyglądać inaczej przy rachunku nieistniejącym i inaczej przy istniejącym rachunku innego odbiorcy.
Przed uzgodnieniem ponownej wypłaty wyjaśnij los pierwszej płatności. Chodzi o to, żeby później nie rozliczać dwóch przelewów, gdy oczekiwałeś jednego.
Czy pieniądze mogły zostać przekazane komuś innemu zgodnie z umową?
Tak. Brak wpływu na Twój rachunek nie zawsze oznacza brak uruchomienia finansowania.
Przy konsolidacji lub refinansowaniu środki mogą zostać przekazane bezpośrednio na spłatę wcześniejszego zobowiązania. Przy zakupie na raty odbiorcą pieniędzy może być sprzedawca.
Dlatego sprawdź nie tylko kwotę pożyczki, ale również przeznaczenie wypłaty i wskazanego odbiorcę.
Przykładowo umowa może przewidywać 5000 zł finansowania, z czego 4000 zł trafia na rozliczenie wcześniejszego długu, a 1000 zł na Twój rachunek. Oczekiwanie przelewu całych 5000 zł prowadziłoby wtedy do błędnego wniosku, że wypłata jest niepełna.
To modelowy przykład podziału środków, nie ocena konkretnego rozliczenia. Firma powinna pokazać, gdzie przekazano poszczególne kwoty i jak rozliczono poprzednie zobowiązanie.
Jeżeli problem dotyczy zakupów finansowanych przez bank, przeczytaj osobny poradnik: towar kupiony na raty nie dotarł — czy trzeba spłacać kredyt. Brak dostawy i brak wypłaty pożyczki wymagają innego sprawdzenia
Czy muszę spłacać pożyczkę, której faktycznie nie wypłacono?
Nie powinieneś być zobowiązany do zwrotu kapitału, którego w ogóle nie przekazano zgodnie z umową. Konstrukcja pożyczki zakłada obowiązek przekazania pieniędzy przez pożyczkodawcę i ich późniejszego zwrotu przez pożyczkobiorcę.
Najpierw trzeba jednak ustalić, czy rzeczywiście nie doszło do wypłaty. Sam brak rozpoznanej operacji na jednym koncie nie rozstrzyga sprawy, zwłaszcza przy refinansowaniu, wypłacie na wcześniej podany rachunek lub ograniczonym dostępie do pieniędzy.
Jeżeli w panelu pojawiło się zadłużenie, mimo że wypłaty nie potwierdzono, złóż reklamację. Zażądaj wykazania sposobu przekazania kapitału i skorygowania rozliczenia, jeżeli finansowanie nie zostało uruchomione.
Nie ignoruj przychodzących pism tylko dlatego, że jesteś przekonany o swoim stanowisku. Reklamacja do firmy i odpowiedź na ewentualne pismo sądowe to osobne czynności.
Od kiedy mogą być naliczane odsetki?
Odsetki kapitałowe dotyczą finansowania udostępnionego klientowi. Ustawa o kredycie konsumenckim definiuje stopę oprocentowania przez odniesienie do wypłaconej kwoty. Dlatego data samej decyzji nie wystarcza do potwierdzenia prawidłowości naliczenia.
Sprawdź trzy daty: zawarcia umowy, wykonania wypłaty i udostępnienia pieniędzy zgodnie z uzgodnionym sposobem finansowania.
We wzorcach można spotkać postanowienia wiążące początek naliczania z dniem zawarcia umowy. Przykładem jest pkt 6.3 publicznego wzoru Finbo. Gdy wypłata następuje później, taki zapis trzeba ocenić razem z rzeczywistym przebiegiem udostępnienia środków i przepisami. Samo przytoczenie klauzuli nie rozstrzyga jeszcze sporu.
Poproś firmę o wyjaśnienie:
Od jakiej daty naliczono odsetki i na podstawie jakiego zdarzenia uznano, że kwota pożyczki została mi udostępniona?
Jak policzyć różnicę, gdy firma uzna błędne naliczenie?
Załóżmy, że po rozpatrzeniu reklamacji firma potwierdziła konieczność usunięcia odsetek za dwa dni. Kapitał wynosi 4000 zł, a oprocentowanie przyjęte wyłącznie do przykładu to 10% rocznie.
Przy roku liczącym 365 dni:
4000 zł × 10% × 2 ÷ 365 = około 2,19 zł.
To przykład matematyczny po wcześniejszym ustaleniu prawa do korekty. Stawka 10% nie przedstawia aktualnego oprocentowania ustawowego ani oferty konkretnej firmy.
Prowizja i inne opłaty wymagają osobnego rozliczenia. Nie należy samodzielnie pomniejszać całej należności o kwotę obliczoną wyłącznie z liczby dni oczekiwania.
Czy późniejsza wypłata przesuwa termin spłaty?
Nie wyznaczaj sobie nowego terminu tylko dlatego, że pieniądze przyszły później, niż oczekiwałeś.
W jednej umowie termin może wynikać z określonej liczby dni od wypłaty, w innej zostać wskazany konkretną datą. Trzeba sprawdzić właściwy zapis i prawidłowość jego zastosowania.
Przykładowo: w panelu widnieje spłata 20 listopada, a pieniądze wpływają dwa dni później niż przewidywałeś. To powód, aby poprosić o wyjaśnienie harmonogramu. Nie jest to samo w sobie potwierdzenie, że możesz zapłacić 22 listopada.
Jeżeli firma skoryguje termin, zachowaj wiadomość, nowy harmonogram lub inne potwierdzenie zmiany.
Przy promocji 0% ma to dodatkowe znaczenie. Spór o początek finansowania nie powinien pozostać niewyjaśniony aż do dnia spłaty. Zobacz także, jakie problemy może powodować spłata chwilówki 0% po terminie.
Zapłaciłem opłatę przed zawarciem umowy, a pożyczki nie wypłacono. Czy mogę żądać zwrotu?
Art. 28a ustawy o kredycie konsumenckim przewiduje niezwłoczny zwrot opłat i innych kosztów uiszczonych przed zawarciem umowy, jeżeli umowy nie zawarto albo kredytu nie wypłacono w terminie umownym.
Kluczowe jest tutaj określenie „przed zawarciem umowy”.
Przepis nie oznacza, że każde opóźnienie automatycznie usuwa wszystkie koszty istniejącej pożyczki. Nie jest też równoznaczny z automatycznym zakończeniem umowy. Dotyczy wskazanej grupy wcześniej uiszczonych opłat.
Jeżeli przykładowo zapłaciłeś 150 zł przed zawarciem umowy, a następnie minął przewidziany w niej termin wypłaty bez przekazania środków, w reklamacji wskaż datę opłaty, datę umowy i niewykonany termin. Załącz potwierdzenie płatności i zażądaj zwrotu, powołując się na ten przepis.
Gdy pieniądze pobrał pośrednik, sprawdź również odbiorcę opłaty i dokument, na którego podstawie ją uiszczono. To pomoże prawidłowo skierować żądanie.
Czy dopłacać za „odblokowanie przelewu”?
Jeżeli po zaakceptowaniu pożyczki otrzymujesz niespodziewaną prośbę o dodatkowy przelew, najpierw zweryfikuj ją przez oficjalny kanał kontaktu firmy. Poproś o wskazanie podstawy opłaty w dokumentach.
Nie podawaj rozmówcy hasła do bankowości ani kodów służących do zatwierdzania operacji. Nie instaluj programu do zdalnego sterowania urządzeniem tylko dlatego, że ktoś obiecuje w ten sposób przyspieszyć wypłatę. Policja ostrzega przed podobnymi żądaniami osób podszywających się pod pracowników instytucji finansowych.
Jak napisać reklamację, gdy pieniądze nie dotarły?
W zgłoszeniu rozdziel to, co wiesz, od tego, co firma powinna sprawdzić.
Jeżeli nie widzisz wpływu, napisz właśnie to. Jeżeli masz już potwierdzenie, że przelew został zwrócony, dołącz je. Gdy pożyczkodawca nie przekazał żadnego dowodu wypłaty, zażądaj jego przedstawienia.
Poniższy wzór służy wyjaśnieniu sprawy, gdy nadal oczekujesz realizacji umowy. Jeżeli chcesz z niej zrezygnować, skorzystaj z osobnego oświadczenia opisanego w dalszej części.
Wzór reklamacji braku wypłaty pożyczki
Temat: Reklamacja dotycząca wypłaty pożyczki — umowa nr [numer]
Dzień dobry,
składam reklamację dotyczącą wypłaty pożyczki wynikającej z umowy nr [numer], zawartej dnia [data], na kwotę [kwota] zł.
Informację o pozytywnej decyzji otrzymałem/otrzymałam dnia [data]. Zgodnie z dokumentami wypłata miała nastąpić [wpisz termin lub odpowiedni zapis umowy].
Do dnia [data i godzina] nie odnotowałem/odnotowałam wpływu na rachunek wskazany do wypłaty.
Proszę o:
- potwierdzenie, czy i kiedy wykonano wypłatę;
- przekazanie potwierdzenia wykonanej płatności, obejmującego kwotę, datę, rachunek odbiorcy i identyfikator transakcji;
- wyjaśnienie, czy płatność została odrzucona, zwrócona albo nadal pozostaje w realizacji;
- wskazanie przyczyny opóźnienia i terminu wykonania niewykonanej wypłaty;
- przedstawienie daty rozpoczęcia naliczania odsetek i podstawy jej ustalenia;
- skorygowanie nieprawidłowo naliczonych kosztów lub harmonogramu, jeżeli wypłata została błędnie rozliczona.
Nadal oczekuję realizacji wypłaty zgodnie z umową. Proszę o rozpatrzenie reklamacji i przesłanie odpowiedzi na [adres e-mail lub inny właściwy adres].
[Imię i nazwisko]
[Numer umowy]
[Data]
Załączniki: [np. potwierdzenie zawarcia umowy, korespondencja dotycząca wypłaty, dokument dotyczący zwrotu przelewu].
Jeżeli domagasz się również zwrotu opłaty uiszczonej przed zawarciem umowy i spełnione są przesłanki art. 28a, dodaj:
Wnoszę również o niezwłoczny zwrot kwoty [kwota] zł, uiszczonej dnia [data] przed zawarciem umowy. Termin wypłaty wskazany w umowie upłynął, a środki nie zostały wypłacone. Żądanie opieram na art. 28a ustawy o kredycie konsumenckim. W załączeniu przekazuję potwierdzenie poniesienia opłaty.
Zachowaj treść zgłoszenia i potwierdzenie wysłania. Jeśli dołączasz dokument z banku, ogranicz go do informacji potrzebnych w tej sprawie.
Czy mogę odstąpić od pożyczki, zanim pieniądze wpłyną?
Tak, jeżeli umowa została już zawarta i przysługuje Ci ustawowe prawo odstąpienia. Co do zasady termin wynosi 14 dni od zawarcia umowy, a nie od otrzymania przelewu. Ustawa przewiduje odrębną regułę przy niedostarczeniu wymaganych elementów umowy.
To ważna różnica. Możesz nadal czekać na wypłatę, a termin na złożenie oświadczenia już biegnie.
Jeżeli zdecydowałeś się zrezygnować, napisz jednoznacznie „odstępuję od umowy”. Sama prośba o wyjaśnienie statusu lub wiadomość „proszę na razie nie wysyłać pieniędzy” może nie wyrażać tej samej decyzji
Wzór odstąpienia przed otrzymaniem pieniędzy
Temat: Odstąpienie od umowy pożyczki nr [numer]
Dzień dobry,
niniejszym odstępuję od umowy pożyczki nr [numer], zawartej dnia [data], na podstawie art. 53 ustawy o kredycie konsumenckim.
Na dzień wysłania oświadczenia nie odnotowałem/odnotowałam wpływu środków na rachunek wskazany do wypłaty.
Proszę o wstrzymanie niewykonanej wypłaty oraz potwierdzenie otrzymania oświadczenia. Jeżeli płatność została już wykonana, proszę o przekazanie jej danych i informacji potrzebnych do prawidłowego rozliczenia.
Proszę również o potwierdzenie końcowego salda po rozliczeniu umowy.
[Imię i nazwisko]
[Dane pozwalające zidentyfikować umowę]
[Data]
Wyślij oświadczenie na właściwy adres lub przez kanał przewidziany do jego składania i zachowaj potwierdzenie.
W przypadku pożyczki reklamowanej jako 0% sprawdź zakres ustawowych uprawnień oraz regulamin. Sama etykieta promocji nie rozstrzyga, czy umowa podlega wszystkim przepisom ustawy.
Co jeśli przelew dotrze już po wysłaniu odstąpienia?
Nie traktuj go jako pieniędzy, które możesz zatrzymać. Zgłoś wpływ, zachowaj środki do rozliczenia i zweryfikuj rachunek zwrotny przez oficjalny kanał.
Przy ustawowym odstąpieniu udostępniony kapitał zwraca się niezwłocznie, najpóźniej w ciągu 30 dni od złożenia oświadczenia, wraz z należnymi odsetkami za okres od wypłaty do spłaty. Nie przyjmuj, że późniejszy wpływ automatycznie otwiera nowe 30 dni.
Jeżeli firma wykonała przelew dopiero po otrzymaniu odstąpienia, poproś także o wyjaśnienie tej sytuacji. Przy nietypowym przebiegu zdarzeń trzeba osobno sprawdzić podstawę rozliczenia.
Więcej o rozliczeniu przeczytasz w poradniku: odstąpienie od chwilówki i brak zwrotu pieniędzy w ciągu 30 dni.
Ile czasu firma ma na odpowiedź i gdzie szukać pomocy?
W reklamacji dotyczącej pożyczki zasadniczy termin odpowiedzi wynosi 30 dni od otrzymania zgłoszenia. W szczególnie skomplikowanej sprawie może zostać wydłużony do 60 dni, z wymaganym wyjaśnieniem.
Termin rozpatrzenia reklamacji nie jest nowym terminem wypłaty pożyczki. Jeżeli firma zobowiązała się przekazać pieniądze wcześniej, samo przyjęcie zgłoszenia nie zmienia tego zobowiązania.
Gdy składasz odrębną reklamację do banku dotyczącą usługi płatniczej, mogą obowiązywać inne terminy: zasadniczo 15 dni roboczych, wyjątkowo 35. Nie należy przenosić ich automatycznie na każdy spór z firmą pożyczkową.
Po zakończeniu postępowania reklamacyjnego lub bezskutecznym upływie terminu możesz rozważyć pomoc Rzecznika Finansowego w sprawie objętej jego właściwością. Pomocne może być również skontaktowanie się z miejskim lub powiatowym rzecznikiem konsumentów.
Przygotuj umowę, potwierdzenie decyzji, korespondencję i dokumenty płatności. Osoba pomagająca w sporze powinna móc ustalić, czego oczekiwałeś od firmy: wypłaty, wyjaśnienia kosztów, zwrotu wcześniejszej opłaty czy zakończenia umowy.
Najczęstsze pytania o zaakceptowaną, ale niewypłaconą pożyczkę
Czy muszę czekać 24 godziny, zanim skontaktuję się z firmą?
Nie ma takiej uniwersalnej zasady. Możesz od razu zapytać o status. Reklamację oprzyj na konkretnym problemie, np. przekroczonym terminie, błędnym rachunku albo naliczeniu kosztów mimo niepotwierdzonej wypłaty.
Czy ten sam bank zawsze oznacza natychmiastowy wpływ?
Nie daje bezwarunkowej gwarancji. Firma musi najpierw wykonać płatność, a na jej obsługę mogą wpływać ograniczenia techniczne i zasady produktu. Sama nazwa banku nie potwierdza wysłania pieniędzy.
Czy firma może zmienić decyzję przed wypłatą?
Wstępna akceptacja może różnić się od zawartej umowy. Po jej zawarciu odmowa wykonania wymaga odpowiedniej podstawy. Poproś o jednoznaczne stanowisko: czy wniosek odrzucono, czy umowę zakończono i na jakiej podstawie. Brak przelewu nie odpowiada na te pytania.
Czy aktywne konto klienta oznacza, że mam już pożyczkę?
Nie musi. Profil może służyć do składania wniosków i obsługi kilku różnych produktów. Sprawdź konkretną umowę i dyspozycję wypłaty. Różnice wyjaśniamy także w artykule o koncie klienta i umowie ramowej w firmie pożyczkowej.
Czy wystarczy napisać do pośrednika?
Sprawdź, kto jest kredytodawcą i jaki kanał obsługi wskazano w dokumentach. Pośrednik może obsługiwać kontakt, ale warto upewnić się, że reklamacja lub oświadczenie trafia do właściwego adresata. Zachowaj numer zgłoszenia i potwierdzenie przekazania.
Czy mogę złożyć drugi wniosek, skoro pierwsze pieniądze nie przyszły?
Najpierw wyjaśnij status pierwszej umowy. Brak wpływu nie oznacza jej anulowania. Jeśli zawrzesz kolejną umowę, a oba przelewy później dotrą, możesz mieć do rozliczenia dwa zobowiązania.
Czy usunięcie aplikacji zatrzyma wypłatę?
Nie traktuj tego jako sposobu zakończenia umowy. Potrzebna jest odpowiednia dyspozycja lub oświadczenie dotyczące konkretnego zobowiązania. Usunięcie aplikacji z telefonu nie zastępuje kontaktu z pożyczkodawcą.
Co zrobić, gdy pieniądze w końcu przyjdą?
Sprawdź kwotę, datę wpływu i aktualny termin spłaty. Jeżeli wcześniej złożyłeś reklamację, poinformuj o otrzymaniu środków, wskazując, które zastrzeżenia nadal pozostają aktualne. Jeśli odstąpiłeś od umowy, przejdź do jej rozliczenia.
Pożyczka przyznana, a pieniędzy nadal nie ma?
Zacznij od ustalenia, czy wypłata została wykonana. Potwierdzenie z datą, kwotą i rachunkiem odbiorcy zwykle wnosi do sprawy więcej niż kolejne odświeżanie panelu.
Na forum kredytowym możesz opisać status wniosku, termin z umowy, rodzaj przelewu i odpowiedź firmy. Nie publikuj pełnych numerów rachunków, PESEL-u, danych logowania ani niezanonimizowanej umowy.
Źródła i sposób przygotowania artykułu
Materiały sprawdzono 20 października 2026 r. Przykłady dat i kwot są edukacyjne. Publiczne dokumenty pożyczkodawców pokazują sposób opisywania wypłaty; nie zastępują wersji umowy otrzymanej przez konkretnego klienta.
- Ustawa o kredycie konsumenckim — tekst ujednolicony w ELI, w szczególności art. 5, 28a, 30 oraz 53–54.
- Kodeks cywilny — tekst jednolity z 2026 r., w szczególności art. 720.
- KIR — systemy rozliczeniowe.
- KIR — Express Elixir i dostępność usługi w bankach.
- Finbo — publiczny wzór umowy pożyczki, w szczególności pkt 5.7 i 6.3.
- Finbo — pytania i odpowiedzi.
- Vivigo — kiedy dostaniesz pieniądze oraz wypłata w weekend lub dzień wolny.
- Rzecznik Finansowy — reklamacje i terminy odpowiedzi.
- Policja — ostrzeżenie przed podszywaniem się pod pracowników banku.
Materiał informacyjny przygotowany z wykorzystaniem AI. Ocena konkretnego rozliczenia wymaga sprawdzenia umowy, dokumentów płatności i korespondencji.