Wpłaciłeś pieniądze, żeby zmniejszyć zadłużenie, ale firma pożyczkowa zaliczyła je na refinansowanie? Samo takie oznaczenie w panelu nie przesądza, że rozliczenie jest prawidłowe. Trzeba sprawdzić, komu zapłaciłeś, czego dotyczyła płatność i na jakiej podstawie uruchomiono ewentualną nową pożyczkę.
Możliwa jest pomyłka w przypisaniu przelewu. Możliwe jest również, że zapłaciłeś koszt zaakceptowanej operacji, a wcześniejszy dług został spłacony pieniędzmi z kolejnej pożyczki. Te sytuacje wymagają innych działań.
Najważniejsze pytanie brzmi więc: czy Twoja wpłata zmniejszyła należność, pokryła opłatę, czy została rozliczona w związku z nową umową? Odpowiedź powinna wynikać z dokumentów i historii operacji, a nie wyłącznie z krótkiego komunikatu konsultanta.
Treść przygotowana z wykorzystaniem sztucznej inteligencji na podstawie przepisów i materiałów wskazanych w źródłach. Poradnik ma charakter edukacyjny; nie rozstrzyga prawidłowości konkretnej umowy.
Co zrobić najpierw, gdy wpłata została zaliczona na refinansowanie?
Zapisz potwierdzenie wykonanego przelewu oraz informację pokazującą, jak firma rozliczyła pieniądze. Jeżeli po zalogowaniu widzisz nowy numer umowy, nowego pożyczkodawcę albo przesunięty termin spłaty, zachowaj także te dane.
Następnie poproś o wyjaśnienie trzech rzeczy:
- Na co dokładnie zaliczono Twoją wpłatę?
- Z jakiej umowy lub dyspozycji wynika taki sposób rozliczenia?
- Jakie saldo pozostało z poprzedniej pożyczki i jakie zobowiązanie powstało po operacji?
Nie poprzestawaj na odpowiedzi „system zaksięgował refinansowanie”. Potrzebujesz informacji o konkretnych kwotach, datach i dokumentach.
Jeśli wpłata w ogóle nie została odnaleziona, punktem wyjścia będzie poradnik: spłaciłem chwilówkę, ale firma nie zaksięgowała pieniędzy – co zrobić. Tutaj zajmujemy się przede wszystkim sytuacją, w której firma widzi płatność, lecz przypisuje jej inne przeznaczenie, niż oczekiwałeś.
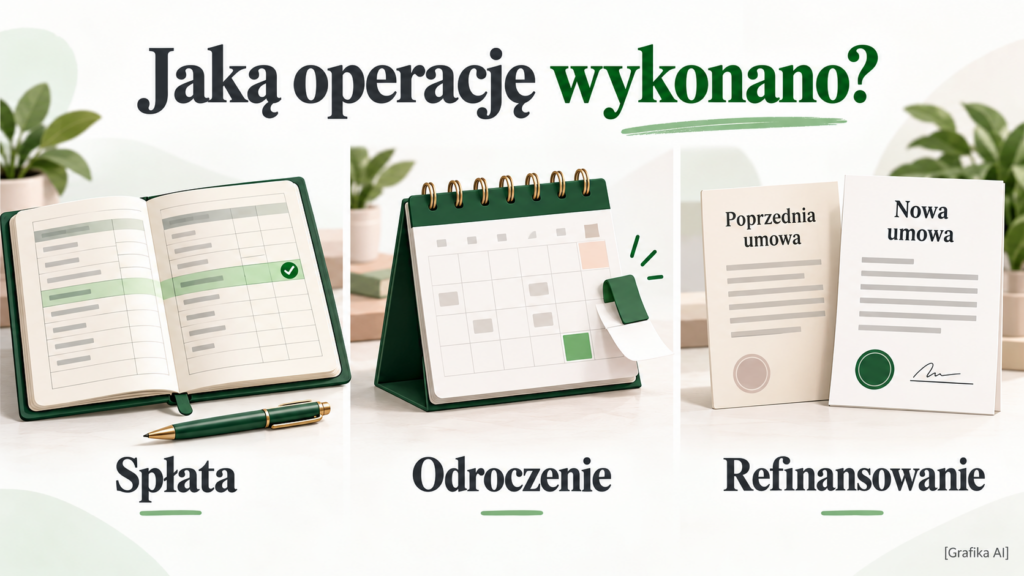
Czym różni się spłata od odroczenia i refinansowania?
W rozmowach telefonicznych słowa „przedłużenie”, „refinansowanie” i „spłata” bywają używane zbyt swobodnie. Tymczasem mogą oznaczać różne operacje.
| Operacja | Co się dzieje? | Co trzeba sprawdzić? |
|---|---|---|
| Spłata całości lub części pożyczki | Pieniądze są rozliczane na poczet należności z danej umowy | Jak podzielono wpłatę między kapitał, odsetki i inne należności |
| Odroczenie terminu | Zmienia się termin rozliczenia istniejącego zobowiązania | Potwierdzenie zmiany, koszt i pozostałą kwotę do zapłaty |
| Refinansowanie | Nowe finansowanie służy spłacie wcześniejszego zobowiązania | Nową umowę, przekazanie środków oraz rozliczenie starej pożyczki |
| Cesja wierzytelności | Zmienia się wierzyciel uprawniony do dochodzenia istniejącego długu | Podstawę zmiany wierzyciela i prawidłowe dane do spłaty |
Mechanizm przeznaczania kolejnego kredytu na spłatę wcześniejszego opisuje również Rzecznik Finansowy w materiałach dotyczących rolowania pożyczek. Problemem wskazywanym przez Rzecznika było m.in. obciążanie konsumentów kolejnymi kosztami w ramach powiązanych operacji. Nie oznacza to jednak, że każda umowa refinansująca jest automatycznie niezgodna z prawem.
Dlaczego po wpłacie 250 zł nadal mogę mieć 3000 zł do spłaty?
Rozważmy uproszczony przykład. Do rozliczenia poprzedniej pożyczki pozostaje 3000 zł. Klient wpłaca ze swojego konta 250 zł.
Ta sama kwota może wystąpić w trzech różnych sytuacjach.
| Wariant | Co dzieje się z wpłatą 250 zł? | Jak wygląda zadłużenie po operacji? |
|---|---|---|
| Częściowa spłata | Pomniejsza należność wynoszącą 3000 zł | Pozostaje 2750 zł |
| Opłata za uzgodnione odroczenie | Pokrywa odrębny koszt przesunięcia terminu | Pierwotne 3000 zł pozostaje do rozliczenia |
| Koszt nowej pożyczki refinansującej opłacony z własnych pieniędzy | Pokrywa koszt nowej umowy, a nowy pożyczkodawca przekazuje 3000 zł poprzedniemu wierzycielowi | Stara pożyczka zostaje rozliczona, ale pozostaje 3000 zł kapitału nowej pożyczki |
Przykład pomija inne odsetki i opłaty. Pokazuje mechanizm rozliczenia, a nie potwierdza, że pobranie 250 zł byłoby dopuszczalne w konkretnej umowie.
W pierwszym wariancie Twoje pieniądze zmniejszają wcześniejszą należność. W drugim płacisz za zmianę warunków. W trzecim wcześniejszy dług pokrywa nowe finansowanie, natomiast Twoja wpłata służy opłaceniu jego kosztu.
Różnicę powinieneś znać przed zapłatą. Jeżeli oczekiwałeś częściowej spłaty, a firma wskazuje koszt refinansowania, trzeba wyjaśnić podstawę tej rozbieżności.
Sama zgodność kwoty przelewu z kwotą prowizji widoczną w ofercie nie odpowiada jeszcze na pytanie, jakie warunki zaakceptowałeś.
Czy niepełna spłata oznacza zgodę na nową pożyczkę?
Sama niepełna wpłata nie przesądza o zawarciu umowy refinansującej. Firma powinna wskazać, jakie zdarzenie traktuje jako złożenie wniosku lub akceptację warunków.
Jednocześnie brak odręcznego podpisu nie wystarcza do stwierdzenia, że umowy nie było. Wola może być wyrażona elektronicznie, a w odpowiednim kontekście również przez określone zachowanie. Dlatego znaczenie mogą mieć potwierdzenie w panelu, treść wiadomości, rozmowa albo wykonanie opisanej wcześniej płatności.
Nie chodzi jednak tylko o ustalenie, czy wpisałeś kod SMS. Trzeba również wiedzieć, co ten kod potwierdzał.
Poproś o dokument lub zapis pozwalający odtworzyć:
- przedstawioną ofertę i jej koszty;
- nazwę pożyczkodawcy;
- moment oraz sposób akceptacji;
- treść dyspozycji dotyczącej spłaty wcześniejszego długu;
- dokumenty przekazane po zatwierdzeniu operacji.
Jeżeli konsultant powołuje się na rozmowę telefoniczną, poproś o jej nagranie albo wskazanie fragmentu, na którym firma opiera swoje stanowisko.
Czy takie spory rzeczywiście się zdarzały?
Tak. W komunikacie z 22 lipca 2024 r. UOKiK opisał praktykę LoanMe polegającą na naprzemiennym refinansowaniu pożyczek przy udziale innej spółki, bez wyraźnego wniosku konsumenta. Urząd zakwestionował sposób naliczania kosztów; w chwili publikacji komunikatu decyzja była nieprawomocna.
To historyczny przykład konkretnego postępowania. Nie stanowi automatycznej odpowiedzi na spór z inną firmą, ale pokazuje, dlaczego warto badać zarówno zgodę na operację, jak i jej rozliczenie.
Czy tytuł przelewu „spłata pożyczki” rozstrzyga sprawę?
Tytuł przelewu jest ważnym elementem dokumentacji, szczególnie gdy wskazuje konkretną umowę. Nie należy go jednak traktować jako narzędzia, którym można jednostronnie zmienić wszystkie zasady rozliczania.
Art. 451 Kodeksu cywilnego reguluje wskazanie długu przy kilku zobowiązaniach tego samego rodzaju wobec jednego wierzyciela. Pozwala także wierzycielowi zaliczyć wpłatę przede wszystkim na związane z wybranym długiem zaległe należności uboczne oraz zalegające świadczenia główne. Ten przepis nie daje swobody tworzenia dowolnej nowej opłaty.
W praktyce przelew opisany jako „spłata pożyczki nr…” może wspierać Twoje stanowisko, że płaciłeś na określone zobowiązanie. Firma nadal może jednak wskazywać inne dokumenty lub wcześniejsze dyspozycje. Trzeba je porównać.
Jeśli popełniłeś błąd i skopiowałeś tytuł dotyczący refinansowania, opisz to w reklamacji zgodnie z prawdą. Zachowaj potwierdzenie przelewu w oryginalnej postaci.
Nie zakładaj też, że dopisek „wyłącznie kapitał” zawsze wyłączy rozliczenie należnych zaległych odsetek. Szerzej wyjaśniamy to w poradniku o częściowej spłacie chwilówki po terminie.
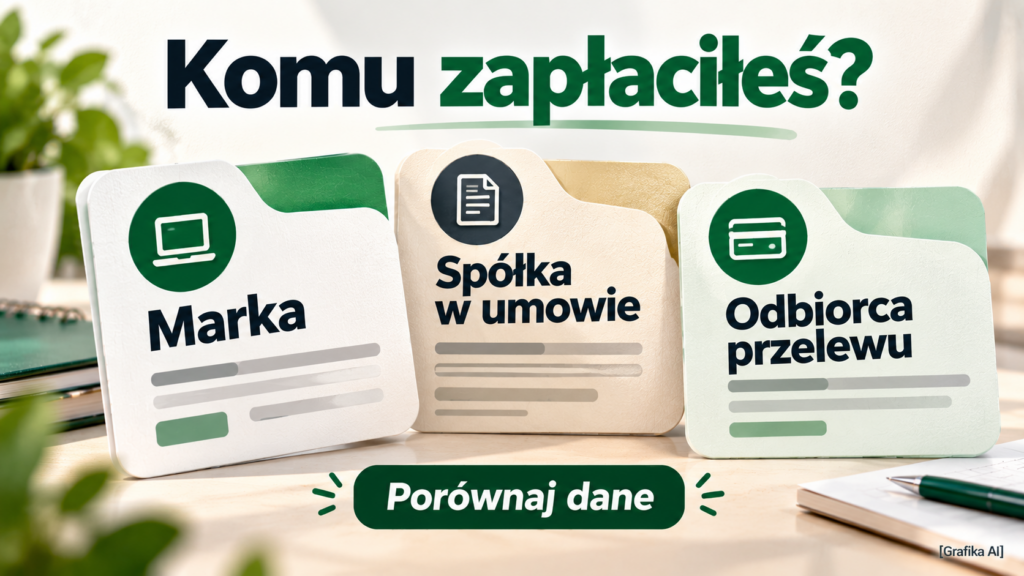
Komu właściwie zapłaciłeś: pożyczkodawcy, pośrednikowi czy operatorowi płatności?
Nazwa serwisu, który znasz, może być inna niż nazwa spółki udzielającej pożyczki. Dodatkowo w płatności może uczestniczyć pośrednik lub operator obsługujący przelewy.
Dlatego porównaj dane z trzech miejsc: umowy pożyczki, instrukcji płatności i bankowego potwierdzenia przelewu.
Inna nazwa odbiorcy nie musi oznaczać błędu. Może wynikać z organizacji obsługi płatności. Powinna jednak dać się wyjaśnić: kto otrzymał środki i na czyją rzecz je przyjął?
To szczególnie ważne, gdy zapłaciłeś za dodatkową usługę, np. raport, analizę albo pakiet. Opłacenie usługi pośrednika nie jest tym samym co przekazanie pieniędzy na spłatę pożyczki.
Jeśli pieniądze otrzymała odrębna spółka, nie zakładaj, że wierzyciel samodzielnie przeniesie je na saldo Twojego długu. Poproś o ustalenie odbiorcy i podstawy rozliczenia. Żądanie zwrotu spornej opłaty może wymagać skierowania do innego podmiotu niż reklamacja salda pożyczki.
Jak sprawdzić, czy poprzednia pożyczka została rzeczywiście spłacona?
Przy refinansowaniu potrzebujesz informacji o obu zobowiązaniach.
Od podmiotu obsługującego wcześniejszą pożyczkę poproś o potwierdzenie otrzymanej kwoty, daty rozliczenia i końcowego salda. Od nowego pożyczkodawcy — o dokumentację nowej umowy, sposób przekazania pieniędzy oraz aktualne rozliczenie.
| Dokument lub informacja | Co pomaga ustalić? |
|---|---|
| Końcowe rozliczenie starej pożyczki | Czy poprzedni dług został spłacony w całości |
| Potwierdzenie przekazania środków | Kto, komu, kiedy i ile zapłacił |
| Nowa umowa | Z czego wynika nowe zobowiązanie |
| Rozliczenie własnej wpłaty | Czy pieniądze klienta pokryły dług, koszt czy inną należność |
| Aktualna kwota do zapłaty | Ile pozostaje do rozliczenia i na jaki dzień ją obliczono |
Z drugiej strony sam dokument z nazwą „pożyczka refinansująca” nie zastępuje wyjaśnienia, jak rozliczono wcześniejsze zobowiązanie.
Co zrobić, jeśli dwie firmy jednocześnie żądają zapłaty?
Poproś każdą z nich o wskazanie numeru umowy, składników należności i historii rozliczenia.
Przyczyną może być opóźniona aktualizacja, niepełna spłata wcześniejszej pożyczki albo spór o wykonanie refinansowania. Nie da się tego rozstrzygnąć na podstawie samych SMS-ów.
Przekaż obu podmiotom dokumenty dotyczące tej samej operacji i zażądaj wyjaśnienia rozbieżności. Jeżeli podważasz samo zawarcie nowej umowy, napisz to wyraźnie. Nie ograniczaj reklamacji do prośby o poprawienie nazwy operacji.
Podobnej kontroli wymaga dobranie pieniędzy do aktywnej chwilówki, gdy część nowego finansowania przeznaczono na wcześniejsze zadłużenie.
Czy opłata za raport albo „przedłużenie” może wymagać zakwestionowania?
Tak. Nazwa opłaty nie wystarcza, żeby ocenić jej zasadność.
Sprawdź, jaką usługę przedstawiono przed płatnością, kto miał ją wykonać i co faktycznie otrzymałeś. Ważne jest również, czy zapłatę pokazano jako warunek uzyskania konkretnego rezultatu.
Aktualny przykład opisuje komunikat UOKiK z 15 października 2026 r. dotyczący Fincapital. Urząd zakwestionował informowanie konsumentów, że zamówienie płatnego Raportu FinTech jest warunkiem odroczenia spłaty. Według ustaleń UOKiK raport nie był wymagany przez współpracujących pożyczkodawców i nie gwarantował przesunięcia terminu. W komunikacie zaznaczono, że decyzja nie była prawomocna, a praktyka została zaniechana.
Decyzja RGD-9/2026 wskazuje zaniechanie tej praktyki 15 października 2020 r. Data publikacji komunikatu w 2026 r. nie oznacza więc, że opisuje on aktualną ofertę.
Dla osoby wyjaśniającej własną wpłatę płynie z tego praktyczna wskazówka: ustal osobno, za co zapłaciłeś i jakie zmiany rzeczywiście wprowadzono w umowie pożyczki.
Jeżeli otrzymałeś odpłatny raport, ale termin pozostał bez zmian, zbierz także wiadomości i treść oferty, które skłoniły Cię do zapłaty. Samo potwierdzenie dostarczenia raportu nie odpowiada na wszystkie pytania dotyczące sposobu jego sprzedaży.
Czy przy każdym refinansowaniu można naliczać koszty od początku?
Nie należy zakładać, że każda nowa umowa otwiera zupełnie niezależny limit kosztów.
Art. 36b i 36c ustawy o kredycie konsumenckim przewidują szczególne zasady dla odroczenia spłaty oraz kolejnych kredytów w okresie 120 dni od wypłaty pierwszego finansowania. Art. 36c obejmuje określoną sytuację udzielenia kolejnych kredytów przez tego samego kredytodawcę lub podmiot z nim powiązany, gdy wcześniejszy kredyt nie został w pełni spłacony.
Przy kilku refinansowaniach zbierz więc cały ciąg umów i płatności. Sprawdzenie jednej prowizji w oderwaniu od pozostałych operacji może nie wystarczyć.
Nie oznacza to jednak, że można po prostu zsumować wszystkie wpłaty, porównać je z pierwszym przelewem i ogłosić całkowitą spłatę. Potrzebne jest rozliczenie należnego kapitału, prawidłowych kosztów i dokonanych płatności.
Jeżeli kwestionujesz dług sprzed kilku lat, znaczenie mają również przepisy właściwe dla tamtego okresu. Dzisiejszych limitów nie należy automatycznie stosować do każdej historycznej umowy.
Jak napisać reklamację wpłaty zaliczonej na refinansowanie?
W reklamacji oddziel fakty od tego, czego dopiero chcesz się dowiedzieć.
Faktem może być przelew określonej kwoty, wskazany tytuł i komunikat otrzymany od firmy. Jeżeli nie masz dokumentów nowej umowy, napisz, że żądasz ich przedstawienia. Nie wpisuj natomiast, że nigdy niczego nie zatwierdzałeś, jeśli nie pamiętasz przebiegu operacji.
Poniższy wzór przeznaczony jest do sporu o sposób rozliczenia wpłaty. Dopasuj żądanie do tego, czy chcesz jej zaliczenia na konkretną pożyczkę, zwrotu nienależnej opłaty czy wyjaśnienia nowej umowy.
Wzór reklamacji
Temat: Reklamacja rozliczenia wpłaty jako refinansowania — umowa nr [numer]
Dzień dobry,
reklamuję sposób rozliczenia wpłaty w wysokości [kwota] zł, wykonanej [data] na rachunek [numer rachunku odbiorcy], z tytułem [dokładny tytuł przelewu].
Płatność została przeze mnie dokonana w celu [opisz rzeczywiste przeznaczenie, np. częściowej spłaty pożyczki nr…].
Z informacji uzyskanej [data i sposób kontaktu] wynika, że środki zostały zaliczone na [dokładna nazwa operacji lub opłaty]. Kwestionuję takie rozliczenie, ponieważ [konkretny powód].
Proszę o:
- Wskazanie daty otrzymania wpłaty oraz przedstawienie jej szczegółowego rozliczenia, z podaniem umowy i należności, na które ją zaliczono.
- Wskazanie podstawy umownej pobranej opłaty lub przeprowadzonej operacji.
- Jeżeli powołują się Państwo na zawarcie umowy refinansującej — przekazanie jej dokumentacji oraz informacji pozwalających ustalić treść, datę i sposób akceptacji warunków.
- Przedstawienie informacji o przekazaniu środków na spłatę poprzedniej pożyczki oraz jej końcowego rozliczenia.
- Podanie aktualnego salda każdej umowy objętej sprawą, z rozdzieleniem kapitału, odsetek i pozostałych należności.
Wnoszę o [wpisz konkretne żądanie odpowiadające sytuacji: korektę zaliczenia wpłaty na pożyczkę nr… / zwrot nienależnie pobranej opłaty w kwocie… / korektę rozliczenia wynikającego z kwestionowanej operacji].
W razie stwierdzenia błędu proszę również o skorygowanie należności naliczonych w jego następstwie oraz danych przekazanych innym podmiotom, jeśli takie dane wymagałyby poprawienia.
Proszę o zachowanie dokumentacji dotyczącej operacji, w szczególności korespondencji, zapisów akceptacji i nagrań rozmów związanych ze sprawą.
Niniejsza reklamacja nie stanowi wniosku o kolejne refinansowanie ani zamówienia dodatkowej usługi.
Proszę o odpowiedź na [adres e-mail lub inny wskazany kanał].
Załączniki: [potwierdzenie przelewu, otrzymane dokumenty, korespondencja, zrzuty ekranu].
[Imię i nazwisko, dane pozwalające zidentyfikować umowę, data]
Nie żądaj jednocześnie zwrotu tej samej kwoty na swoje konto i jej zaliczenia jako spłaty, jeśli miałoby to prowadzić do podwójnego rozliczenia. Możesz wskazać żądanie główne i rozwiązanie alternatywne, ale opisz je jednoznacznie.
Jeżeli sporna opłata trafiła do pośrednika, a saldo prowadzi pożyczkodawca, dopasuj zgłoszenie do roli każdego podmiotu. Zachowaj potwierdzenie wysłania oraz pełną treść reklamacji.
Czy można odstąpić od pożyczki refinansującej?
Jeżeli rzeczywiście zawarto nową umowę kredytu konsumenckiego objętą ustawowym prawem odstąpienia, zasadniczy termin wynosi 14 dni od zawarcia umowy. Ustawa przewiduje odrębną regułę przy braku wymaganych elementów umowy. Odstąpienie wiąże się z obowiązkiem zwrotu udostępnionego kredytu i należnych odsetek, co do zasady najpóźniej w ciągu 30 dni od złożenia oświadczenia.
Przy refinansowaniu pieniądze mogły zostać wykorzystane na spłatę poprzedniego wierzyciela. Brak wpływu na Twoje konto nie oznacza więc automatycznie, że po odstąpieniu nie będzie niczego do rozliczenia.
Nie zakładaj także, że odstąpienie samo przywróci poprzednią pożyczkę na dawnych warunkach. Trzeba ustalić, jakie płatności zostały wykonane i jakie rozliczenia są potrzebne.
Zakwestionowanie zawarcia umowy i odstąpienie od zawartej umowy to różne działania. Jeśli zaprzeczasz, że zgodziłeś się na refinansowanie, a jednocześnie biegnie termin odstąpienia, warto pilnie skonsultować sposób sformułowania oświadczeń.
Szczegółowe wyjaśnienie obowiązku zwrotu znajdziesz w artykule: odstąpiłem od chwilówki, ale nie oddałem pieniędzy w 30 dni – co dalej.
Czy reklamacja zatrzyma odsetki, monity i termin spłaty?
Samo złożenie reklamacji nie jest automatycznym odroczeniem terminu ani potwierdzeniem, że wszystkie kwestionowane należności zostały anulowane.
Możesz zwrócić się o wstrzymanie działań dotyczących spornej części do czasu wyjaśnienia sprawy. Poproś o jednoznaczną odpowiedź, jaki zakres obejmuje ewentualna zgoda firmy.
Jeżeli otrzymujesz wezwania, odpowiadaj z podaniem numeru reklamacji i wskazaniem spornej operacji. Nie traktuj jednak korespondencji reklamacyjnej jako odpowiedzi na pismo sądowe — to osobna sprawa, z własnym pouczeniem i terminem.
Gdy problemem jest również brak pieniędzy na pozostałą spłatę, oddziel spór o rozliczenie od rozmowy o warunkach spłacania bezspornej należności. Pomocny będzie poradnik: firma pożyczkowa odmawia rozłożenia chwilówki na raty – co zrobić.
Ile firma ma czasu na odpowiedź i gdzie szukać pomocy?
W reklamacji kierowanej do podmiotu rynku finansowego zasadniczy termin odpowiedzi wynosi 30 dni od jej otrzymania. W szczególnie skomplikowanej sprawie może zostać wydłużony do 60 dni, z wymaganym wyjaśnieniem.
Od 13 lutego 2026 r. przepisy przewidują obowiązek przyjmowania reklamacji także drogą elektroniczną. Wybierz wskazany przez firmę kanał i zachowaj dowód zgłoszenia. Nie przenoś automatycznie na spór o pożyczkę krótszych terminów dotyczących usług płatniczych.
Jeżeli reklamacja nie rozwiązuje sprawy albo upłynął właściwy termin odpowiedzi, możesz sprawdzić możliwość interwencji Rzecznika Finansowego. Do wniosku przygotuj umowy, historię płatności, reklamację i otrzymaną odpowiedź.
Rzecznik może przedstawić argumentację i wystąpić do instytucji finansowej, ale w postępowaniu interwencyjnym nie wydaje rozstrzygnięcia wiążącego firmę. Sam wniosek o interwencję nie przerywa też biegu przedawnienia roszczenia.
O co zapytać przed kolejną wpłatą?
Jeżeli firma proponuje zapłatę mniejszej kwoty w zamian za „więcej czasu”, poproś o warunki przed wykonaniem przelewu.
Najbardziej użyteczna odpowiedź powinna pokazywać, co stanie się ze starą pożyczką, na co pójdą Twoje pieniądze i ile pozostanie do zapłaty po operacji.
Gotowa wiadomość przed płatnością
Dzień dobry,
przed wpłatą proponowanej kwoty [kwota] zł proszę o wyjaśnienie:
– czy będzie to spłata należności, opłata za zmianę terminu, koszt nowej pożyczki czy zapłata za odrębną usługę;
– kto otrzyma pieniądze i na czyją rzecz;
– o jaką kwotę zmniejszy się moje dotychczasowe zadłużenie;
– czy zostanie zawarta nowa umowa i kto będzie pożyczkodawcą;
– ile łącznie pozostanie do zapłaty po operacji oraz w jakim terminie;
– jakie dokumenty potwierdzą te warunki.
Proszę o odpowiedź w wiadomości, którą mogę zachować. Jest to prośba o informację, a nie dyspozycja refinansowania ani zamówienie dodatkowej usługi.
[Imię i nazwisko, numer obecnej umowy]
Jeśli odpowiedź ogranicza się do „proszę wpłacić, wszystko będzie w panelu”, nadal nie znasz skutków operacji.
Co jeszcze warto wiedzieć o wpłacie na refinansowanie?
Czy firma musi oddać opłatę, jeśli nie wiedziałem, że płacę za refinansowanie?
Sam brak świadomości nie rozstrzyga sprawy. Trzeba ustalić, jakie informacje przedstawiono, co zaakceptowałeś i czy opłata miała podstawę. Reklamacja powinna wskazywać konkretną rozbieżność.
Czy identyczna kwota wpłaty i prowizji dowodzi mojej zgody?
Nie rozstrzyga tego samodzielnie. Znaczenie ma również treść oferty, instrukcji płatności i innych oświadczeń. Poproś firmę o pełne wyjaśnienie, a nie tylko porównanie kwot.
Czy mogę odzyskać pieniądze przez zmianę tytułu wykonanego przelewu?
Nie naprawisz rozliczenia przez samodzielne poprawienie opisu w zapisanym dokumencie. Zachowaj oryginalne potwierdzenie i zgłoś odbiorcy rzeczywiste przeznaczenie płatności oraz ewentualną pomyłkę.
Czy saldo zero u poprzedniego pożyczkodawcy oznacza koniec zadłużenia?
Może oznaczać rozliczenie tylko tamtej umowy. Sprawdź, czy nie powstała nowa pożyczka, której środki posłużyły do spłaty poprzedniej.
Czy brak wypłaty na moje konto oznacza, że nowa pożyczka jest fikcyjna?
Nie musi. Przy refinansowaniu środki mogą trafiać bezpośrednio do wcześniejszego wierzyciela. Poproś o udokumentowanie operacji i jej podstawy.
Czy warto zapłacić jeszcze raz, żeby firma przestała wysyłać wiadomości?
Najpierw ustal prawidłowe saldo i odbiorcę. Kolejna niejasno opisana płatność może utrudnić rozliczenie. Jeśli zbliża się termin lub spór obejmuje znaczną kwotę, nie odkładaj uzyskania indywidualnej pomocy.
Czy przyjęcie reklamacji oznacza, że firma przyznała mi rację?
Potwierdzenie otrzymania zgłoszenia nie jest tym samym co uwzględnienie żądania. Sprawdź treść odpowiedzi, kwoty korekt oraz rzeczywistą zmianę salda.
Co sprawdzić po pozytywnym rozpatrzeniu reklamacji?
Upewnij się, że wykonano obiecaną korektę lub zwrot. Poproś o aktualne rozliczenie, a jeśli sprawa obejmowała dwie umowy — o informację dotyczącą każdej z nich.
Wpłaciłeś pieniądze, ale nadal nie rozumiesz rozliczenia?
Na forum kredytowym możesz opisać kwotę wpłaty, jej przeznaczenie, odpowiedź firmy oraz zmianę salda.
Najbardziej pomocna będzie informacja, czy pojawiła się nowa umowa, nowy pożyczkodawca albo osobna opłata. Nie publikuj numeru PESEL, pełnych numerów umów i rachunków ani niezanonimizowanych potwierdzeń przelewu.
Źródła i sposób przygotowania artykułu
Poradnik dotyczy przede wszystkim konsumenckich pożyczek pozabankowych i sporów o rozliczenie płatności. Przykład z kwotami 3000 zł i 250 zł jest modelem edukacyjnym, a nie opisem oferty lub rzeczywistej sprawy klienta.
Przy przygotowaniu tekstu sprawdzono przepisy oraz materiały instytucji publicznych. Historyczne postępowania przywołano wyłącznie w opisanym zakresie. Nie stanowią one oceny każdej obecnej umowy ani gwarancji wyniku reklamacji.
Najważniejsze źródła:
- Ustawa o kredycie konsumenckim — w szczególności art. 36b–36c oraz 53–54.
- Kodeks cywilny — w szczególności art. 60 oraz 451.
- Rzecznik Finansowy — materiał z 13 czerwca 2022 r. dotyczący rolowania pożyczek.
- UOKiK — komunikat z 22 lipca 2024 r. dotyczący LoanMe.
- UOKiK — komunikat z 15 października 2026 r. dotyczący Fincapital.
- UOKiK — decyzja RGD-9/2026 z 30 września 2026 r..
- Rzecznik Finansowy — reklamacje i zmiany obowiązujące od 13 lutego 2026 r..
- Rzecznik Finansowy — zasady postępowania interwencyjnego.