Stan informacji: 31 października 2026 r.
Dostajesz powiadomienie z BIK. W wiadomości pojawia się UniCredit, chociaż nie pamiętasz składania wniosku w tym banku. Niedawno robiłeś jednak zakupy przez PayPo. Czy te sprawy mogą być ze sobą powiązane?
Tak. PayPo wyjaśnia, że alert dotyczący wpisu UniCredit może pojawić się po przeniesieniu wierzytelności z umowy na ten bank. UniCredit występuje wtedy jako nowy wierzyciel i przekazuje informacje o umowie do BIK. Samo takie powiadomienie nie dowodzi opóźnienia w spłacie ani zaciągnięcia drugiego kredytu.
Nie oznacza to jednak, że każdą wiadomość z nazwą UniCredit można zignorować. Najpierw trzeba ustalić, czego dotyczy alert, a następnie połączyć go z własną umową. Inaczej postępujesz przy rozpoznanym zakupie, inaczej przy błędnym saldzie, a jeszcze inaczej wtedy, gdy nie znasz wskazanego zobowiązania.
Dostałeś alert BIK z nazwą UniCredit? Zacznij od tego
Nie oceniaj sytuacji wyłącznie po nazwie instytucji. Przeczytaj całą wiadomość i sprawdź jej szczegóły po samodzielnym zalogowaniu do swojego konta BIK.
| Co ustaliłeś? | Co zrobić? |
|---|---|
| Rozpoznajesz zakup, a dane umowy i spłat się zgadzają | Zachowaj informację o zmianie wierzyciela i sprawdź aktualny harmonogram w PayPo. |
| Rozpoznajesz zakup, ale kwota, saldo lub status budzą wątpliwości | Poproś o przypisanie wpisu do konkretnej umowy oraz wyjaśnienie rozbieżności. |
| Nie rozpoznajesz zapytania ani zobowiązania | Pilnie skontaktuj się z instytucją wskazaną w alercie i z BIK. Nie czekaj na zwykłą aktualizację danych. |
Jeśli wiadomość zawiera link do logowania, możesz sprawdzić sprawę bez korzystania z niego. Otwórz samodzielnie oficjalny serwis BIK lub używaną wcześniej aplikację. Tak samo wejdź do PayPo.
Najważniejsze pytanie brzmi: czy potrafisz wskazać własny zakup i dokument, które wyjaśniają ten konkretny wpis?
Dlaczego w BIK pojawia się UniCredit, skoro zakupy były przez PayPo?
Marka, przez którą finansujesz zakup, i aktualny wierzyciel nie zawsze są tym samym podmiotem.
PayPo opisuje współpracę, w ramach której wierzytelność wynikająca z zawartej umowy może zostać przeniesiona na UniCredit. W materiałach operatora bank występuje również z odniesieniem do dawnej nazwy Aion Bank. O takiej zmianie PayPo informuje klienta pocztą elektroniczną. Według tego wyjaśnienia obsługa umowy i sposób jej wykonywania pozostają bez zmian: klient nadal korzysta z PayPo przy spłacie i kontakcie dotyczącym zakupów.
Warto rozdzielić dwa pojęcia:
- wierzyciel ma prawo do otrzymania należnej zapłaty;
- podmiot obsługujący umowę może nadal prowadzić panel klienta, przyjmować zgłoszenia i udostępniać informacje o spłacie.
Zmiana wierzyciela nie oznacza, że ponownie kupiłeś ten sam towar. Nie jest też sama w sobie dowodem przekazania sprawy do windykacji.
Mechanizm przenoszenia wierzytelności omawiamy szerzej w poradniku o cesji chwilówki a wpisach w BIK i KRD. Dotyczy on innego produktu, ale pomaga zrozumieć podstawową zasadę: istniejący dług może zmienić wierzyciela bez powstania drugiego długu.
Nie przypisuj jednak każdego zobowiązania UniCredit do PayPo. Powiązanie trzeba potwierdzić dokumentami dotyczącymi własnej transakcji.
Alert o zapytaniu, nowej umowie i opóźnieniu oznacza różne rzeczy
Słowo „alert” mówi o powiadomieniu. Nie przesądza, jakie zdarzenie wywołało wiadomość.
Usługa BIK obejmuje różne informacje, w tym zapytania o dane, zdarzenia dotyczące zobowiązań i zaległości. Dlatego przed rozmową z obsługą klienta ustal, czego dokładnie dotyczy otrzymany komunikat.
| Rodzaj informacji | Co przede wszystkim trzeba wyjaśnić? |
|---|---|
| Zapytanie o Twoje dane | Kto i w związku z jakim wnioskiem lub zdarzeniem sprawdzał informacje? |
| Zarejestrowanie zobowiązania | Jaka umowa została zgłoszona i czy dotyczy Twojego zakupu? |
| Opóźnienie w spłacie | Jakiej płatności dotyczy zaległość, ile wynosi i na jaki dzień ją wykazano? |
Wyjaśnienie PayPo dotyczące zmiany wierzyciela nie jest wystarczającą odpowiedzią na każde nieznane zapytanie kredytowe. Jeśli powiadomienie mówi o sprawdzeniu danych, poproś o wskazanie przyczyny tego sprawdzenia.
Osobno opisaliśmy, jak działają zapytania kredytowe w BIK. Nie należy ich utożsamiać z samym pojawieniem się informacji o już istniejącej umowie.
Czy wszystkie zakupy PayPo są przekazywane do BIK?
Nie można odpowiedzieć na to pytanie jednym zdaniem odnoszącym się do całej marki.
W centrum pomocy PayPo rozróżnia konkretne usługi. Na dzień weryfikacji artykułu operator opisuje własne raportowanie następująco:
| Usługa | Informacja podawana przez PayPo |
|---|---|
| „Zapłać w ratach” | Umowy są przekazywane do BIK. |
| „Zapłać kartą w ratach” | Umowy są przekazywane do BIK. |
| „Zapłać za 30 dni” | PayPo informuje, że nie przekazuje tych pożyczek do BIK. |
| „SmartPlan” | PayPo informuje, że nie przekazuje tych pożyczek do BIK. |
To zestawienie opisuje komunikat operatora dotyczący wymienionych produktów. Nie jest ogólną zasadą dla wszystkich płatności odroczonych dostępnych w Polsce.
PayPo wyjaśnia również, że samo posiadanie konta użytkownika lub przyznanego limitu zakupowego nie jest zgłaszane jako zobowiązanie kredytowe.
Istotne jest jeszcze jedno zastrzeżenie: ogólne wyjaśnienie współpracy z UniCredit nie przedstawia pełnej listy produktów i przypadków objętych przenoszeniem wierzytelności. Z samego komunikatu o współpracy nie należy więc wyprowadzać wniosku, że każda transakcja PayPo jest przekazywana bankowi.
Jeśli nazwa usługi z Twojej umowy i otrzymany alert wydają się ze sobą sprzeczne, poproś o indywidualne wyjaśnienie. Wskaż nazwę produktu, numer umowy i datę zakupu.
Szerszy kontekst znajdziesz w artykule o płatnościach odroczonych i ich wpływie na finanse. Jeśli korzystasz także z innych usług, sprawdź osobny poradnik Klarna a BIK. Zasad jednego operatora nie warto automatycznie przenosić na drugiego.
Jak sprawdzić, którego zakupu dotyczy wpis UniCredit?
Najlepiej porównać trzy źródła: szczegóły w BIK, dokumenty dostępne w PayPo oraz wiadomość o zmianie wierzyciela.
1. Ustal dokładną nazwę usługi
Sprawdź ją w umowie lub dokumentach transakcji. Samo wspomnienie „płaciłem przez PayPo” może być niewystarczające, ponieważ pod tą marką występują różne rozwiązania.
Nie opieraj ustaleń wyłącznie na nazwie sklepu ani kolorze przycisku, który wybierałeś przy płatności.
2. Odszukaj wiadomość o zmianie wierzyciela
Przeszukaj pocztę, uwzględniając również folder z ofertami i spam. Wiadomość może pomóc wskazać umowę objętą zmianą.
Brak znalezionego e-maila nie rozstrzyga sprawy. Poproś wtedy PayPo o ponowne udostępnienie informacji lub potwierdzenie, czy zmiana dotyczy Twojego zakupu.
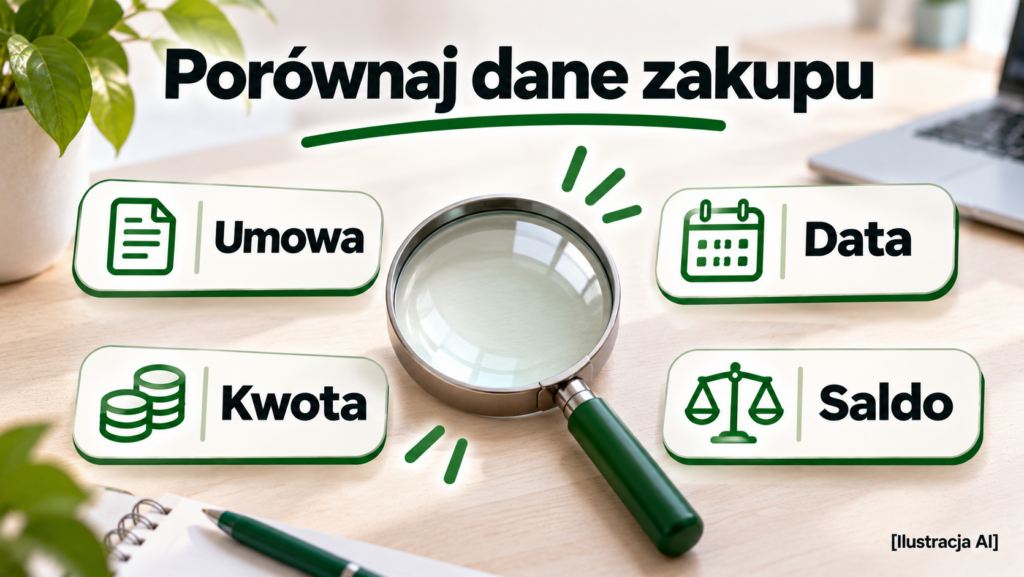
3. Porównaj dane, a nie tylko nazwę banku
Przygotuj poniższe informacje:
| Dane do porównania | Dlaczego są potrzebne? |
|---|---|
| Numer umowy lub identyfikator transakcji | Pomaga ustalić, czy oba zapisy dotyczą tego samego zakupu. |
| Data zawarcia umowy | Nie musi być taka sama jak dzień otrzymania alertu. |
| Pierwotna kwota finansowania | Pokazuje, jaką kwotę sfinansowano przy zakupie. |
| Aktualne saldo | Pozwala sprawdzić, ile według instytucji pozostaje do spłaty. |
| Status umowy i ewentualna zaległość | Odróżnia zwykłe zobowiązanie od informacji o opóźnieniu. |
| Data ostatniej aktualizacji | Pomaga ocenić, czy wpis uwzględnia już ostatnią wpłatę. |
Jeżeli systemy pokazują różne identyfikatory, poproś o ich powiązanie. Sama podobna kwota nie daje pewności, zwłaszcza gdy robiłeś kilka zakupów o zbliżonej wartości.
4. Oddziel kwotę początkową od pozostałego zadłużenia
Przykład modelowy: zakup został sfinansowany kwotą 1200 zł. Spłaciłeś 400 zł kapitału. Przy założeniu braku dodatkowych kosztów i innych rozliczeń pozostaje 800 zł.
W dokumentacji mogą jednocześnie występować:
- 1200 zł jako pierwotna kwota finansowania;
- 800 zł jako pozostały kapitał.
Te wartości nie przeczą sobie. Problem pojawiłby się dopiero wtedy, gdy aktualne saldo nie uwzględniałoby prawidłowo rozliczonej spłaty.
5. Zapisz, czego dokładnie nie potrafisz wyjaśnić
Zamiast wysyłać ogólną wiadomość „mam coś dziwnego w BIK”, wskaż konkretną rozbieżność:
„W PayPo widzę spłaconą umowę, natomiast w danych zaktualizowanych po tej spłacie nadal wykazano saldo”.
Taki opis ułatwia znalezienie błędu i późniejsze sprawdzenie, czy został poprawiony.
Komu płacić po zmianie wierzyciela i z kim się kontaktować?
W modelu opisanym przez PayPo obsługa umowy pozostaje po stronie operatora. To tam należy kierować pytania o zakup, harmonogram i rozliczenie wpłat. PayPo wskazuje, że klient nie musi przenosić bieżącej obsługi do UniCredit.
Sam alert BIK nie jest instrukcją zmiany rachunku do spłaty. Korzystaj z danych płatniczych potwierdzonych w oficjalnym panelu i dokumentach dotyczących Twojej umowy.
Jeżeli otrzymasz dodatkową wiadomość z innym numerem konta, zweryfikuj ją przez znany wcześniej kanał kontaktu. Nie wystarczy, że nadawca użył nazwy banku lub zna kwotę zakupu.
PayPo podaje także, że UniCredit nie nalicza opłat wykraczających poza te wynikające z zawartej umowy. Zmiana wierzyciela nie jest więc sama w sobie uzasadnieniem nowej „opłaty aktywacyjnej” czy „opłaty za wpis do BIK”.
Spłaciłeś PayPo, ale BIK nadal pokazuje zobowiązanie
Najpierw sprawdź, czy chodzi o nieaktualne saldo, czy o historię zakończonej umowy. To dwa różne przypadki.
Przelew został wysłany, ale nie wiadomo, czy go rozliczono
Potwierdzenie zlecenia przelewu nie wyjaśnia jeszcze, do której umowy przypisano pieniądze.
Sprawdź kwotę, rachunek odbiorcy, tytuł płatności i status transakcji. Jeżeli PayPo nadal pokazuje brak wpłaty, zacznij od wyjaśnienia jej rozliczenia.
Podobną procedurę opisujemy przy niezaksięgowanej spłacie chwilówki. Choć produkt jest inny, przydatna pozostaje zasada: najpierw ustalić los wpłaty i jej przypisanie, a dopiero potem oceniać aktualność danych w bazie.
Spłata jest rozliczona, ale dane nie zostały jeszcze zaktualizowane
BIK podaje, że instytucja przekazująca dane ma do 7 dni na zgłoszenie zmiany, a następnie BIK ma do 7 dni na wprowadzenie otrzymanej aktualizacji. Dane mogą być aktualizowane szybciej. Nie oznacza to, że każda spłata będzie widoczna dopiero po dokładnie 14 dniach.
Porównaj datę rozliczenia wpłaty z datą aktualizacji informacji. Jeżeli wpis nadal pomija spłatę mimo upływu odpowiedniego czasu, poproś o sprawdzenie i korektę.
Te terminy dotyczą aktualizacji rozpoznanego zobowiązania. Nie są powodem do odkładania zgłoszenia nieznanej umowy lub podejrzenia wyłudzenia.
Umowa jest zamknięta, ale nadal ją widzisz
Widoczność zakończonej umowy nie oznacza automatycznie, że pozostały pieniądze do zapłaty. Sprawdź jej status i saldo, zamiast oceniać sytuację po samym występowaniu nazwy instytucji.
Więcej o tym rozróżnieniu przeczytasz w poradniku spłacona chwilówka nadal w BIK.
Widzisz PayPo i UniCredit jednocześnie. Czy masz dwa długi?
Dwie pozycje lub dwie nazwy instytucji wymagają sprawdzenia, ale nie wystarczają do stwierdzenia podwójnego zadłużenia.
Możesz patrzeć na zapis historyczny i aktualny. Możesz też widzieć dwie różne umowy, które błędnie uznałeś za jedną. Możliwa jest również rzeczywista rozbieżność wymagająca korekty.
Sprawdź dla każdej pozycji:
- numer umowy i datę jej zawarcia;
- pierwotną kwotę;
- aktualny status;
- pozostałe saldo;
- datę ostatniej aktualizacji.
Jeśli obie pozycje wyglądają na aktywne i dotyczą tego samego zakupu, poproś instytucje o jednoznaczne wyjaśnienie, jak ujęto zmianę wierzyciela i wcześniejsze spłaty.
Nie sumuj mechanicznie dwóch kwot początkowych i nie wykonuj dodatkowej spłaty tylko dlatego, że w raporcie pojawiły się dwa podmioty.
Czy alert UniCredit po PayPo obniża scoring BIK?
Samo otrzymanie powiadomienia nie jest osobną karą punktową. Znaczenie mają dane, których alert dotyczy.
BIK wyjaśnia obecnie, że informacje oznaczone jako zakupy z odroczoną płatnością co do zasady nie wpływają na konsumencką ocenę punktową. Wskazuje jednak dwa wyjątki: zaległość powyżej 90 dni na kwotę co najmniej 400 zł oraz rozłożenie płatności na raty, które są traktowane jako kredyt ratalny.
Liczy się więc rzeczywista klasyfikacja zgłoszonego zobowiązania. Sama marketingowa nazwa usługi nie rozstrzyga sposobu jego uwzględnienia.
Trzeba też odróżnić wynik widoczny w swoim raporcie od oceny banku. BIK informuje, że instytucjom finansowym dostarcza inne rodzaje ocen punktowych, a kredytodawcy korzystają dodatkowo z własnych metod oceny zdolności kredytowej.
Na podstawie jednego SMS-a nie da się zatem ustalić, czy otrzymasz kredyt hipoteczny ani o ile zmieni się dostępna kwota finansowania.
Nie rozpoznajesz umowy lub zapytania? Zareaguj od razu
Jeżeli nie potrafisz powiązać alertu z własnym działaniem, nie zakładaj, że „to pewnie PayPo”. BIK zaleca szybki kontakt w przypadku zapytania, którego klient nie rozpoznaje.
Postępuj w następującej kolejności:
- Sprawdź autentyczność powiadomienia na swoim koncie BIK. Wejdź do serwisu samodzielnie.
- Skontaktuj się z instytucją wskazaną w alercie. Poproś o identyfikację wniosku lub umowy i zgłoś, że ich nie rozpoznajesz.
- Poinformuj BIK o podejrzeniu wykorzystania danych.
- Zastrzeż PESEL, jeżeli nie jest zastrzeżony. Możesz skorzystać z oficjalnej usługi internetowej, aplikacji mObywatel lub urzędu.
- Przy podejrzeniu przestępstwa zgłoś sprawę Policji. Zachowaj wiadomości, numery zgłoszeń i odpowiedzi instytucji.
- Jeśli ujawniłeś dane logowania, zabezpiecz zagrożone konta. W przypadku danych bankowych skontaktuj się również ze swoim bankiem.
Zastrzeżenie PESEL jest bezpłatne. Służy ochronie przed określonymi operacjami wykonywanymi z wykorzystaniem Twoich danych; nie zastępuje wyjaśnienia już ujawnionej nieznanej umowy.
Zasady tej ochrony opisujemy w artykule zastrzeżony PESEL a kredyt lub pożyczka.
Jeżeli SMS wygląda na próbę wyłudzenia danych, możesz przekazać go w niezmienionej formie na numer 8080. CERT Polska wskazuje, aby nie dopisywać komentarzy i nie zastępować wiadomości zrzutem ekranu wysyłanym jako MMS.
Gdzie zgłosić błędne saldo lub nieprawidłowy wpis?
Pytania o rozliczenie zakupu kieruj do PayPo. Gdy chodzi o korektę informacji przekazanej do BIK, ustal również, która instytucja zgłosiła kwestionowane dane.
BIK wyjaśnia, że nie poprawia samodzielnie danych finansowych otrzymanych od banku lub innej instytucji. Wniosek o ich sprostowanie najlepiej skierować do podmiotu, który je przekazał. BIK może przekazać zgłoszenie dalej, ale może to wydłużyć obsługę sprawy.
Jeżeli przy pozycji widnieje UniCredit, a PayPo obsługiwało płatności, potrzebne może być równoległe wyjaśnienie rozliczenia w PayPo i zgłoszenie nieprawidłowości instytucji raportującej.
Wzór wiadomości, gdy rozpoznajesz zakup, ale dane się nie zgadzają
Temat: Wyjaśnienie wpisu w BIK i rozliczenia umowy
Dzień dobry,
proszę o wyjaśnienie informacji dotyczących umowy [numer umowy lub identyfikator zakupu], zawartej [data].
W danych BIK widnieje [nazwa instytucji, status, kwota lub saldo], natomiast w dokumentacji PayPo oraz potwierdzeniach rozliczenia wskazano [opis różnicy].
Proszę o:
– potwierdzenie, którego zakupu dotyczy wskazana pozycja w BIK;
– wskazanie aktualnego wierzyciela i instytucji przekazującej dane do BIK;
– przedstawienie rozliczenia wpłat i aktualnego salda;
– sprawdzenie opisanej rozbieżności oraz sprostowanie danych, jeżeli są nieprawidłowe;
– poinformowanie mnie o wyniku sprawdzenia i dacie przekazania ewentualnej korekty.
Załączam [wymień dokumenty potwierdzające rozbieżność].
Proszę o odpowiedź w formie, którą mogę zachować.
Gdy w ogóle nie rozpoznajesz zobowiązania
Nie używaj powyższego wzoru tak, jakbyś potwierdzał własny zakup. Napisz wprost:
„Nie rozpoznaję wskazanej umowy ani wniosku. Proszę o pilne sprawdzenie, czy moje dane nie zostały wykorzystane bez mojej wiedzy, oraz o wskazanie dalszego trybu zgłoszenia”.
Dokumenty przekazuj wyłącznie przez zweryfikowany kanał kontaktu. Do wyjaśnienia jednej pozycji zwykle nie trzeba publicznie ujawniać całego raportu kredytowego.
Najczęstsze pytania
Nie mam konta w UniCredit. Czy wpis może dotyczyć mojego zakupu?
Tak, brak rachunku osobistego w tym banku nie wyklucza powiązania wpisu z wierzytelnością wynikającą z wcześniejszej umowy PayPo. Trzeba jednak potwierdzić to na podstawie konkretnego zakupu i informacji o zmianie wierzyciela.
W starszej wiadomości widzę Aion Bank, a w nowej UniCredit. Czy to wyjaśnia sprawę?
PayPo wskazuje dawną nazwę Aion Bank przy opisie współpracy z UniCredit. Taka różnica nazw może więc być zrozumiała, ale nie zastępuje porównania numeru umowy, dat i kwot.
Czy raty bez odsetek i prowizji też mogą zostać zgłoszone do BIK?
Tak. PayPo podaje, że raportuje również umowy „Zapłać w ratach” z zerową prowizją i oprocentowaniem. Brak kosztów nie oznacza więc automatycznie braku informacji w BIK. To wyjaśnienie konkretnego operatora, a nie uniwersalna zasada dotycząca każdej promocji ratalnej.
Czy usunięcie konta PayPo usunie wpis UniCredit?
Nie należy tego zakładać. Konto użytkownika, umowa finansowania i dane przetwarzane przez różne instytucje to odrębne sprawy. PayPo wyjaśnia, że wnioski dotyczące danych przetwarzanych przez UniCredit należy kierować do tego banku. Samo żądanie usunięcia danych nie oznacza, że wszystkie informacje mogą zostać usunięte niezależnie od podstawy ich przetwarzania.
Podobne rozróżnienie między zamknięciem produktu a widocznością jego historii opisujemy w poradniku zamknięta karta kredytowa nadal w BIK.
Oddałem towar. Czy mogę zignorować alert?
Nie. Sprawdź, czy zwrot został rozliczony także po stronie finansowania i jak wygląda aktualne saldo. PayPo udostępnia możliwość zgłoszenia zwrotu w panelu klienta. Jeśli termin płatności jest blisko, a rozliczenie nadal budzi wątpliwości, skontaktuj się z obsługą.
Przy zwrocie jedynie części zamówienia przydatny będzie poradnik o zwrocie części zakupów na raty.
Czy mam płacić jeszcze raz, jeśli pojawiła się nazwa nowego wierzyciela?
Nie wykonuj ponownej płatności wyłącznie z tego powodu. Sprawdź, czy wcześniejsza wpłata została rozliczona i jakie saldo wynika z dokumentów. Jeżeli instytucja wykazuje należność, której nie rozumiesz, poproś o szczegółowe rozliczenie.
Masz problem z przypisaniem alertu do zakupu?
Na forum kredytowym możesz opisać, czy chodzi o zapytanie, nową pozycję czy zaległość oraz co nie zgadza się w rozliczeniu.
Nie publikuj numeru PESEL, pełnych numerów umów, danych logowania ani całego raportu BIK. Przy podejrzeniu wyłudzenia najpierw skontaktuj się z właściwą instytucją — odpowiedź na forum nie zastąpi pilnego zgłoszenia.
Źródła i sposób weryfikacji
Artykuł przygotowano na podstawie oficjalnych materiałów PayPo, BIK, administracji publicznej i CERT Polska, sprawdzonych 31 października 2026 r. Przykład liczbowy jest modelowy i nie opisuje konkretnej umowy klienta.
Najważniejsze materiały:
- PayPo — współpraca z UniCredit i wyjaśnienia dotyczące alertów.
- PayPo — przekazywanie informacji o poszczególnych usługach do BIK.
- PayPo — centrum pomocy dotyczące BIK.
- BIK — rodzaje alertów i postępowanie przy nieznanym zapytaniu.
- BIK — terminy aktualizacji informacji.
- BIK — zasady konsumenckiej oceny punktowej.
- BIK — przetwarzanie i sprostowanie danych.
- Gov.pl — zastrzeganie numeru PESEL.
- CERT Polska — zgłaszanie podejrzanych wiadomości.
Tekst ma charakter informacyjny. Wyjaśnienie konkretnego wpisu wymaga sprawdzenia umowy, historii rozliczeń i danych przekazanych przez właściwą instytucję.