Pieniądze zeszły z konta, potwierdzenie przelewu jest zapisane, a w panelu firmy pożyczkowej nadal widnieje zadłużenie. Po chwili przychodzi kolejny SMS z przypomnieniem o płatności. Pojawia się pytanie: czy przelew nie dotarł, czy firma go nie rozliczyła, a może trzeba zapłacić jeszcze raz?
Niezaksięgowana spłata chwilówki wymaga przede wszystkim ustalenia, na którym etapie znajduje się płatność. Zlecenie przelewu, wpływ pieniędzy na właściwy rachunek i aktualizacja panelu klienta mogą nastąpić w różnych momentach. Sam niezmieniony status pożyczki nie wystarcza, aby stwierdzić, że pieniądze nie dotarły.
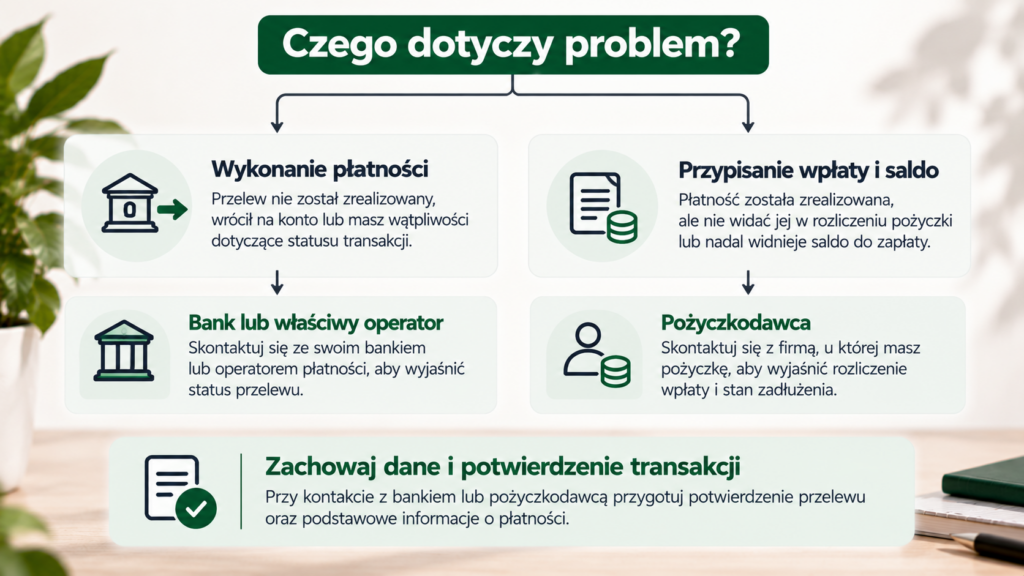
Najpierw sprawdź status transakcji, numer rachunku odbiorcy, kwotę i oznaczenie umowy. Następnie poproś pożyczkodawcę o odnalezienie wpłaty i przedstawienie rozliczenia. Jeśli problem dotyczy wykonania przelewu, potrzebny będzie również kontakt z bankiem lub właściwym operatorem płatności.
Nie ponawiaj całej wpłaty wyłącznie dlatego, że panel nadal pokazuje zadłużenie. Najpierw wyjaśnij los pierwszej transakcji. Jednocześnie nie zakładaj, że samo obciążenie konta zawsze oznacza prawidłową i całkowitą spłatę zobowiązania.
Czy niezaksięgowana wpłata oznacza, że chwilówka nie została spłacona?
Pod określeniem „firma nie zaksięgowała wpłaty” mogą kryć się różne sytuacje. Czasami przelew dopiero oczekuje na realizację. Innym razem pieniądze dotarły, ale nie zostały jeszcze przypisane do umowy. Bywa również, że wpłata jest rozliczona prawidłowo, lecz nie pokryła całej należności.
Pomocne jest rozdzielenie trzech etapów.
| Etap | Co się wydarzyło? | Czego jeszcze nie przesądza? |
|---|---|---|
| Zlecenie i realizacja przelewu | Przekazałeś dyspozycję, a bank rozpoczął lub wykonał jej obsługę. | Samo zlecenie nie dowodzi wpływu pieniędzy do właściwego odbiorcy. Znaczenie ma rzeczywisty status transakcji. |
| Wpływ pieniędzy do odbiorcy | Środki dotarły na rachunek użyty do płatności. | Trzeba jeszcze ustalić, czy jest to właściwy rachunek i czy zapłata dotyczy odpowiedniego zobowiązania. |
| Ujęcie wpłaty w rozliczeniu | Pożyczkodawca przypisał pieniądze do umowy i zaktualizował saldo. | Widoczna wpłata nie musi oznaczać całkowitego zamknięcia pożyczki. |
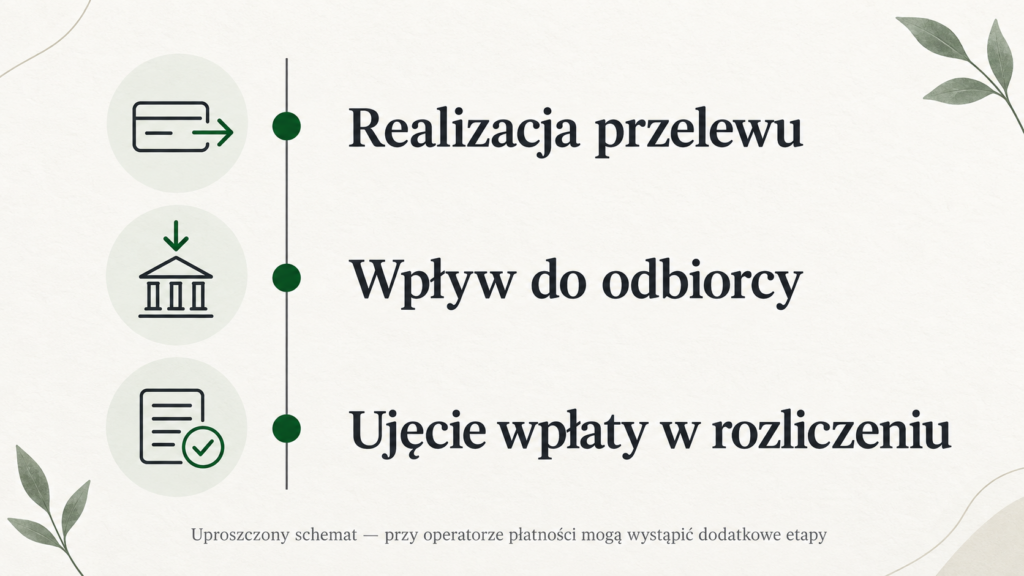
To uproszczony opis procesu. Przy płatności przez operatora mogą występować dodatkowe etapy, a nazwy statusów zależą od używanego systemu.
Dlatego podczas rozmowy z firmą warto zapytać konkretnie: czy nie otrzymała pieniędzy, czy otrzymała je, ale nie przypisała ich do umowy? Odpowiedź pozwala ustalić, jakie dokumenty będą potrzebne i kto powinien sprawdzić kolejną część procesu.
Ile może trwać przelew i aktualizacja panelu?
Zwykłe przelewy międzybankowe w złotych rozliczane przez Elixir podlegają harmonogramowi sesji. KIR prowadzi rozliczenia od poniedziałku do piątku, z wyłączeniem dni ustawowo wolnych od pracy. Znaczenie mają także godziny obsługi przelewów w banku nadawcy i odbiorcy. Źródło: KIR — system Elixir.
Przelew zlecony późnym wieczorem może więc zostać rozliczony w kolejnym dniu rozliczeniowym. Przy weekendzie lub święcie przerwa będzie dłuższa. Nie oznacza to jeszcze błędu pożyczkodawcy.
Przelewy natychmiastowe korzystają z innego mechanizmu. Express Elixir działa również poza standardowymi sesjami, ale możliwość wykonania konkretnej płatności zależy od dostępności usługi w uczestniczących bankach i jej warunków. Źródło: KIR — Express Elixir.
Osobną sprawą jest aktualizacja systemu pożyczkodawcy. Przykładowo SMART Pożyczka w swoich FAQ opisuje orientacyjne czasy księgowania zależne od rodzaju przelewu i godzin pracy firmy. Są to informacje dotyczące tego serwisu, a nie jednolity termin obowiązujący wszystkich pożyczkodawców. FAQ SMART Pożyczka.
Orientacyjny czas dotarcia zwykłego przelewu możesz sprawdzić w naszym narzędziu kiedy dojdzie przelew. Wynik kalkulatora nie potwierdza jednak wykonania konkretnej transakcji ani aktualizacji panelu firmy.
Co sprawdzić, gdy firma pożyczkowa nie widzi przelewu?
Otwórz szczegóły płatności w bankowości. Nie ograniczaj się do ogólnego widoku salda konta. Pobierz potwierdzenie dotyczące tej konkretnej transakcji i porównaj je z instrukcją spłaty otrzymaną od pożyczkodawcy.
Sprawdź kolejno:
- Status przelewu. Czy został wykonany, czy nadal oczekuje? Czy nie został odrzucony albo zwrócony?
- Datę realizacji. Czy nie ustawiłeś płatności na późniejszy dzień?
- Numer rachunku odbiorcy. Czy odpowiada aktualnym danym do spłaty tej umowy?
- Kwotę i walutę. Czy wysłana suma odpowiada temu, co zamierzałeś zapłacić?
- Tytuł oraz identyfikator płatności. Czy pozwalają powiązać przelew z właściwą pożyczką?
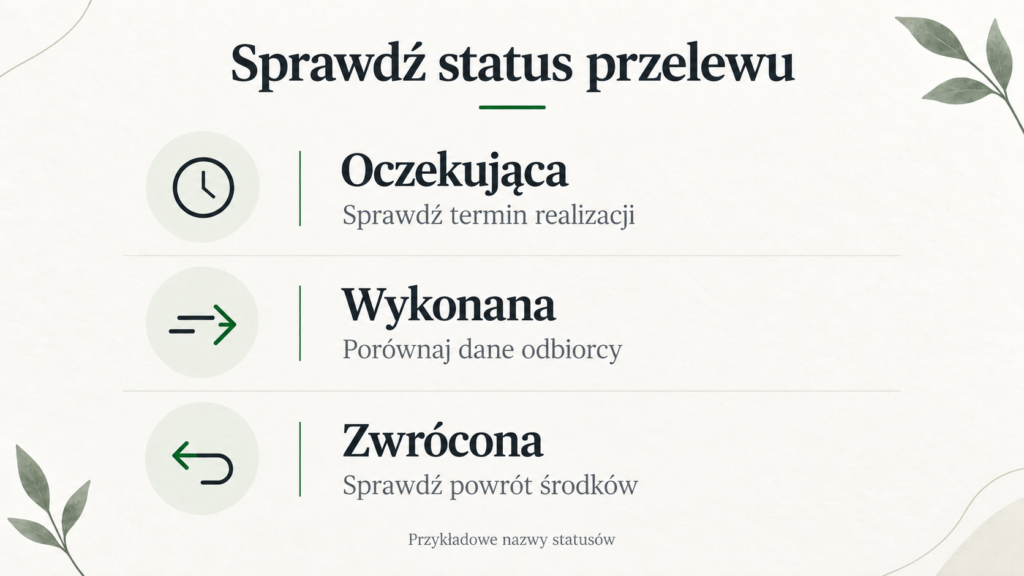
Jeżeli używałeś zapisanej wcześniej płatności, szczególnie dokładnie sprawdź rachunek i tytuł. Bank może podpowiedzieć dane z poprzedniej umowy. Podobna nazwa odbiorcy nie oznacza, że wszystkie pozostałe informacje są aktualne.
Zachowaj oryginalny plik potwierdzenia oraz korespondencję. Do zgłoszenia wybierz dokument dotyczący jednej transakcji. Zwykle nie ma potrzeby przesyłania całego wyciągu pokazującego zakupy, wynagrodzenie i inne prywatne operacje.
Warto również zapisać widoczne saldo pożyczki wraz z datą wykonania zrzutu ekranu. Taki materiał pokazuje rozbieżność, którą zgłaszasz, choć sam nie rozstrzyga, gdzie znajdują się pieniądze.
Co zrobić przy błędnym numerze rachunku lub tytule przelewu?
Błąd w numerze rachunku wymaga szybkiego kontaktu z bankiem. Jeżeli płatność trafiła na cudze konto, samo poprawienie nazwy odbiorcy w kolejnym e-mailu do pożyczkodawcy nie rozwiąże problemu.
Ustawa o usługach płatniczych przewiduje procedurę odzyskiwania środków wysłanych z użyciem nieprawidłowego identyfikatora. Nie oznacza to jednak gwarancji natychmiastowego zwrotu. Ustawa o usługach płatniczych — art. 143–143c.
Inaczej może wyglądać przelew na rachunek należący do właściwej firmy, lecz używany do obsługi innej umowy. Wtedy trzeba sprawdzić odbiorcę oraz sposób przypisania płatności. Poproś o odnalezienie transakcji na podstawie daty, kwoty, rachunku nadawcy i numeru referencyjnego.
Literówka w tytule również nie powinna być automatycznie traktowana jako dowód utraty pieniędzy. Może natomiast utrudnić powiązanie wpłaty z zobowiązaniem. Prześlij wyjaśnienie, wskazując, której umowy dotyczyła płatność.
Jeśli pomyłka polegała na wpisaniu oznaczenia innego długu, nie zakładaj, że późniejsza prośba zawsze pozwoli dowolnie zmienić rozliczenie. Znaczenie mogą mieć wcześniejsze oświadczenia i sposób zaliczenia zapłaty.
Osobnej uwagi wymaga płatność na dawny rachunek po sprzedaży wierzytelności. Nie należy z góry uznawać jej ani za skuteczną spłatę, ani za całkowicie straconą. Sposób wyjaśnienia takiej sytuacji opisujemy w poradniku dotyczącym cesji chwilówki i zmiany wierzyciela.
Czy można spłacić chwilówkę z konta innej osoby?
Przelew od rodzica lub partnera może wymagać dodatkowego powiązania z umową, ponieważ dane nadawcy różnią się od danych pożyczkobiorcy.
Przy wymagalnym zobowiązaniu pieniężnym art. 356 § 2 Kodeksu cywilnego nie pozwala wierzycielowi odmówić przyjęcia świadczenia od osoby trzeciej, nawet gdy działa ona bez wiedzy dłużnika. Kodeks cywilny — art. 356.
Praktyczny problem może więc dotyczyć identyfikacji zapłaty. Do wyjaśnienia potrzebne będą dane konkretnej transakcji i oznaczenie zobowiązania. Jeśli pieniądze wysłano przed terminem wymagalności albo przez szczególną metodę płatności, trzeba dodatkowo sprawdzić warunki jej obsługi.
Nie wyciągaj wniosków o spłacie wyłącznie z zasad weryfikacji konta przy składaniu wniosku o pożyczkę. Te procedury służą innym celom.
Dlaczego po wpłacie nadal może być widoczna kwota do zapłaty?
Firma może prawidłowo odnaleźć przelew, a mimo to pokazywać pozostałe saldo. W takiej sytuacji potrzebne jest rozliczenie, które wyjaśnia, co stało się z pieniędzmi.
Poproś o zestawienie uwzględniające saldo przed wpłatą, otrzymaną kwotę, sposób jej zaliczenia i saldo po rozliczeniu. Jeśli naliczono odsetki lub koszty, powinieneś móc ustalić, z czego wynikają.
Nie wystarczy odpowiedź „system pokazuje zaległość”. Taka informacja opisuje wynik, ale nie wyjaśnia jego przyczyny.
Przy kilku długach tego samego rodzaju wobec jednego wierzyciela znaczenie może mieć wskazanie, który dług spłacasz. Zaliczenie wpłaty na należności związane z danym długiem podlega zasadom art. 451 Kodeksu cywilnego. Kodeks cywilny — art. 451.
Szersze wyjaśnienie znajdziesz w artykule częściowa spłata chwilówki po terminie.
Przykład: wpłata została odnaleziona, ale nie pokryła całego salda
Załóżmy, że prawidłowo ustalona należność na określony dzień wynosi 2 040 zł. Pożyczkobiorca wysłał 2 000 zł. Firma rozliczyła przelew, pozostawiając 40 zł do zapłaty.
| Element przykładu | Kwota |
|---|---|
| Należność przed wpłatą | 2 040 zł |
| Rozliczona wpłata | 2 000 zł |
| Pozostałe saldo | 40 zł |
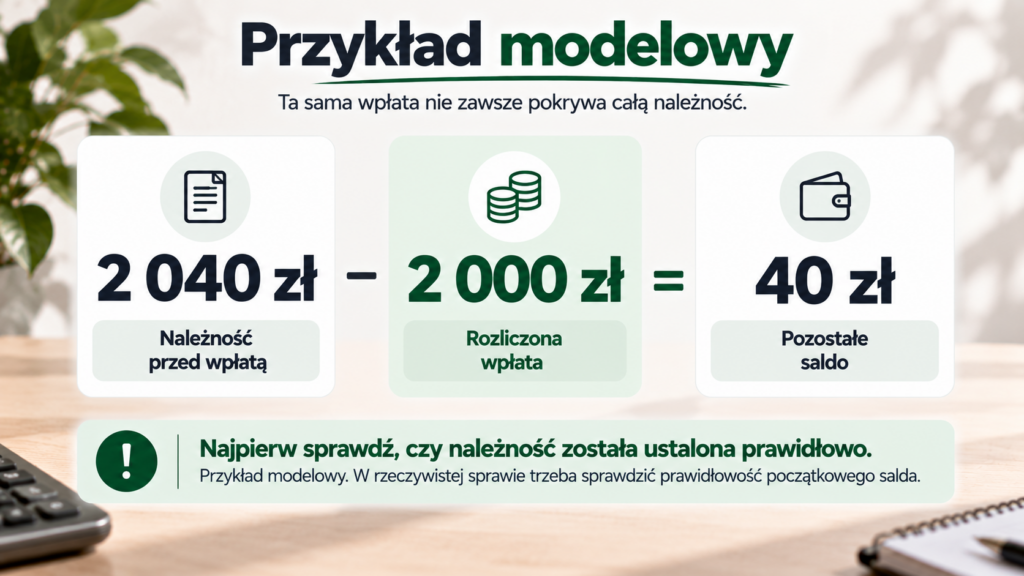
W tym modelowym przypadku problemem nie jest brak księgowania. W rzeczywistej sprawie trzeba jednak sprawdzić, czy początkowa należność została obliczona prawidłowo. Sama obecność dodatkowych 40 zł w panelu nie wyjaśnia podstawy ich naliczenia.
Możliwa jest również odwrotna sytuacja: pieniądze pokrywają całą należność, lecz wpłata została przypisana do innej umowy. Wtedy samo dopłacenie kwoty widocznej w panelu może prowadzić do kolejnej pomyłki.
Celem wyjaśnienia powinno być ustalenie prawidłowego salda konkretnej pożyczki. Ogólna informacja, że firma „otrzymała jakiś przelew”, jest niewystarczająca.
Czy liczy się data przelewu, czy wpływu pieniędzy?
Przy zwykłym przelewie bezpośrednio na rachunek wierzyciela co do zasady znaczenie ma uznanie tego rachunku, czyli wpływ pieniędzy. Samo obciążenie konta nadawcy nie jest z nim tożsame. Takie rozróżnienie występuje w orzecznictwie dotyczącym spełnienia świadczenia pieniężnego. Uzasadnienie orzeczenia II Ca 407/18.
Trzeba również uwzględnić umowę i uzgodnioną metodę zapłaty. Szczególnie przy płatności przez operatora udostępnionego przez pożyczkodawcę istotne są rola operatora i zasady przyjmowania środków.
Nie należy automatycznie utożsamiać późniejszych rozliczeń między firmą a jej operatorem z opóźnieniem pożyczkobiorcy. W takiej sprawie warto zachować również potwierdzenie operatora oraz numer transakcji.
Data aktualizacji panelu klienta nie musi być datą spłaty. Jeśli pieniądze wpłynęły prawidłowo wcześniej, późniejsze ujęcie informacji w systemie wymaga rozliczenia zgodnego z rzeczywistym przebiegiem płatności.
Czy trzeba płacić odsetki za opóźnienie aktualizacji panelu?
Odsetki za opóźnienie wiążą się z opóźnieniem w spełnieniu świadczenia pieniężnego. Sam błąd wyświetlania salda nie tworzy takiej zaległości. Kodeks cywilny — art. 481.
Jeżeli firma otrzymała prawidłową spłatę, a później dopisała odsetki z powodu błędnego przypisania daty, reklamacja powinna obejmować również ich korektę. Poproś o wskazanie okresu naliczania i kwoty, od której je obliczono.
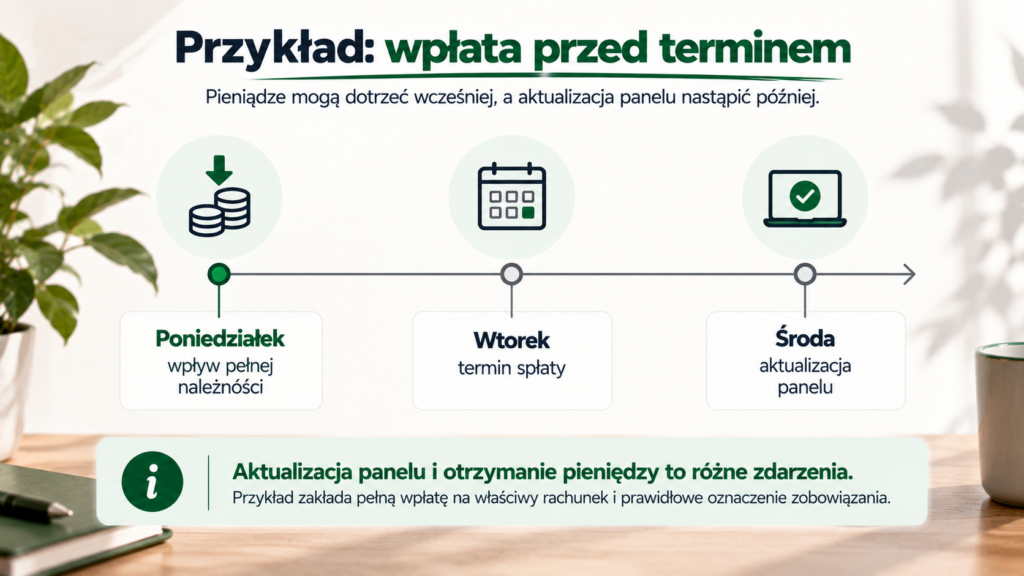
Przykład: pieniądze w poniedziałek, aktualizacja w środę
Pełna należność dotycząca właściwej umowy wpłynęła na odpowiedni rachunek w poniedziałek. Termin spłaty przypadał we wtorek. Panel został zaktualizowany dopiero w środę.
Przy takich założeniach sama środowa aktualizacja nie uzasadnia traktowania wpłaty jako spóźnionej. W razie rozbieżności trzeba wykazać rzeczywistą datę wpływu i sprawdzić rozliczenie.
Przykład: przelew zlecony w piątek, wpływ dopiero w poniedziałek
W zwykłym tygodniu bez świąt pożyczkobiorca zleca standardowy przelew po ostatniej sesji, w piątek będący terminem płatności. Pieniądze docierają w poniedziałek.
Tego przypadku nie należy utożsamiać z samym opóźnieniem panelu. Trzeba ocenić termin wykonania zobowiązania oraz ustalone zasady zapłaty. Potwierdzenie piątkowego zlecenia nie rozstrzyga samodzielnie o terminowości.
Przykłady pokazują różne sytuacje i nie zastępują analizy konkretnej umowy. Jeśli podejrzewasz opóźnione wykonanie płatności przez bank, zgłoś także ten problem, wskazując jego skutki.
Jak zgłosić niezaksięgowaną spłatę i napisać reklamację?
Pierwszy kontakt może służyć szybkiemu wyjaśnieniu pomyłki. Podaj oznaczenie umowy, datę, kwotę i numer referencyjny płatności. Zapytaj o konkretny wynik sprawdzenia.
Jeśli odpowiedź nie rozwiązuje problemu albo rozliczenie nadal budzi zastrzeżenia, złóż reklamację przez oficjalny kanał. Zachowaj jej treść i potwierdzenie złożenia.
Do pożyczkodawcy kieruj sprawę przypisania wpłaty, salda i rozliczenia umowy. Gdy problem dotyczy niewykonania lub nienależytego wykonania przelewu, potrzebny jest kontakt z dostawcą usługi płatniczej.
W takich przypadkach ustawa przewiduje, na wniosek płatnika, bezpłatne prześledzenie transakcji zainicjowanej przez niego i przekazanie wyniku. To odrębna sytuacja od odzyskiwania pieniędzy wysłanych na błędnie podany rachunek. Ustawa o usługach płatniczych — art. 146.
Przy płatności przez operatora zachowaj potwierdzenie również z jego systemu. Przekaż pożyczkodawcy numer transakcji, aby mógł sprawdzić płatność u podmiotu, z którym współpracuje.
Nie musisz rozstrzygać odpowiedzialności wszystkich uczestników przed zgłoszeniem problemu. Opisz stwierdzone fakty i poproś o konkretne ustalenia.
Wzór reklamacji niezaksięgowanej spłaty chwilówki
Wzór dotyczy rozliczenia pożyczki. Uzupełnij go zgodnie z dokumentami i usuń żądania, które nie pasują do sytuacji. Dane transakcji przekazuj wyłącznie zweryfikowanemu odbiorcy.
Temat: Reklamacja dotycząca nieuwzględnionej wpłaty — umowa [oznaczenie umowy]
Dzień dobry,
składam reklamację dotyczącą rozliczenia wpłaty związanej z umową [oznaczenie umowy].
W dniu [data realizacji widoczna na potwierdzeniu] wykonałem/am płatność w kwocie [kwota i waluta] na rachunek [numer rachunku odbiorcy].
Tytuł przelewu: [tytuł].
Numer referencyjny transakcji: [numer, jeżeli jest dostępny].
Na dzień [data sprawdzenia] wpłata nie jest widoczna w rozliczeniu / saldo nie uwzględnia wpłaty / nadal otrzymuję wiadomości dotyczące niezapłaconej należności [pozostaw właściwy opis].
Proszę o:
- Odnalezienie płatności na podstawie przekazanych danych.
- Ustalenie daty otrzymania środków i daty przyjętej przy rozliczeniu spłaty.
- Wyjaśnienie, do której umowy i na jakie należności zaliczono wpłatę.
- Przedstawienie rozliczenia obejmującego saldo przed wpłatą, sposób jej zaliczenia i aktualną należność.
- Skorygowanie stwierdzonych błędów, w tym odsetek lub kosztów naliczonych wskutek nieprawidłowego rozliczenia.
- Potwierdzenie aktualnego statusu zobowiązania.
Jeżeli podtrzymują Państwo żądanie zapłaty, proszę o wskazanie podstawy oraz sposobu wyliczenia pozostałej kwoty.
Proszę również o wstrzymanie działań dotyczących kwoty objętej wyjaśnieniem do czasu sprawdzenia płatności oraz o potwierdzenie przyjętego sposobu postępowania.
W załączeniu przekazuję potwierdzenie transakcji.
Proszę o odpowiedź na [adres e-mail lub inny wskazany kanał].
[Imię i nazwisko]
Prośba o wstrzymanie działań nie oznacza ich automatycznego zatrzymania. Warto uzyskać odpowiedź firmy na ten punkt.
Nie wpisuj do reklamacji, że cała pożyczka została spłacona, jeżeli masz pewność jedynie co do wykonania częściowej wpłaty. Precyzyjny opis jest bardziej użyteczny niż deklaracja, której nie potwierdzają dokumenty.
Ile czasu firma lub bank ma na odpowiedź?
Termin zależy od przedmiotu reklamacji i właściwych przepisów. Nie wystarczy ustalić, że adresatem jest „firma finansowa”.
| Przedmiot reklamacji | Termin podstawowy | Szczególnie skomplikowany przypadek |
|---|---|---|
| Rozliczenie pożyczki przez podmiot objęty ustawą reklamacyjną | 30 dni od otrzymania reklamacji | Do 60 dni od otrzymania reklamacji |
| Usługa płatnicza, np. wykonanie przelewu — reklamacja objęta ustawą o usługach płatniczych | 15 dni roboczych od otrzymania reklamacji | Do 35 dni roboczych od otrzymania reklamacji |
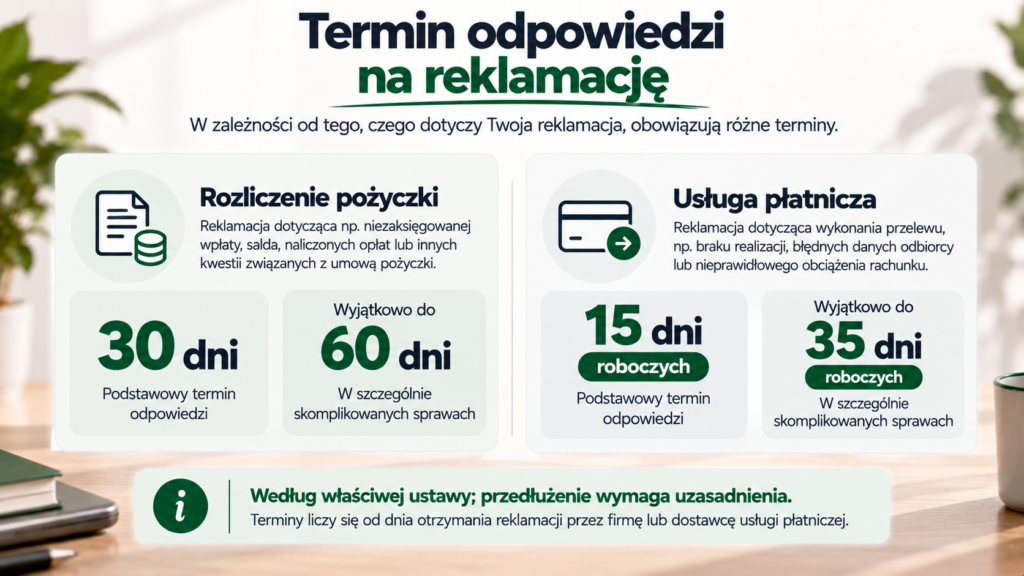
Przedłużenie terminu wymaga spełnienia ustawowych warunków, w tym wyjaśnienia opóźnienia i wskazania przewidywanego terminu odpowiedzi. Nie jest automatycznym uprawnieniem do odkładania każdej sprawy. Ustawa reklamacyjna — art. 6–7, ustawa o usługach płatniczych — art. 15a.
To terminy odpowiedzi na reklamację. Nie oznaczają, że firma ma zawsze tyle czasu na zwykłe zaksięgowanie każdej wpłaty. Nie trzeba też czekać 30 dni, aby zgłosić wykrytą nieprawidłowość.
Jeśli reklamacja została odrzucona albo upłynął właściwy termin bez odpowiedzi, możesz sprawdzić możliwość wystąpienia do Rzecznika Finansowego. Jego interwencja wymaga wcześniejszego postępowania reklamacyjnego i dotyczy podmiotów objętych jego właściwością. Zasady postępowania interwencyjnego RF.
Pomoc w indywidualnej sprawie konsumenckiej można również uzyskać u miejskiego lub powiatowego rzecznika konsumentów. Informacje UOKiK o dostępnej pomocy.
Jak reagować na kolejne monity i jakich błędów unikać?
Po zgłoszeniu problemu zachowuj kolejne wiadomości i odwołuj się do numeru reklamacji. Jeżeli firma nadal domaga się tej samej kwoty, poproś o wyjaśnienie, czy uwzględniła już przesłane potwierdzenie.
Jeśli wiadomość zapowiada przyjazd przedstawiciela, sprawdź poradnik dotyczący SMS-a o windykacji terenowej. Samo wyjaśnianie przelewu nie rozstrzyga wszystkich kwestii związanych ze sposobem kontaktu.
W takich sprawach szczególnie łatwo popełnić kilka błędów.
Ponowne wysłanie całej kwoty bez sprawdzenia pierwszej płatności. Może spowodować nadpłatę i konieczność kolejnego wyjaśniania. Jeśli jednak okaże się, że pierwotny przelew został zwrócony lub trafił do niewłaściwej osoby, trzeba ustalić prawidłowy sposób uregulowania zobowiązania.
Uznanie każdego pozostałego salda za błąd. Dopłata może wymagać zakwestionowania, ale może też wynikać z niepełnej wpłaty. Potrzebne jest rozliczenie, a nie założenie z góry, że rację ma jedna ze stron.
Opieranie się wyłącznie na rozmowie telefonicznej. Krótki kontakt bywa pomocny, jednak przy utrzymującym się sporze warto zachować także treść zgłoszenia i odpowiedzi. Zapisz datę rozmowy oraz ustalenia.
Wysyłanie dokumentów na niezweryfikowany adres z SMS-a. Sprawdź odbiorcę w oficjalnym serwisie lub znanej korespondencji. Nie przekazuj haseł ani kodów dostępu do bankowości.
Traktowanie reklamacji jako powodu do ignorowania innych terminów. Zgłoszenie problemu z jedną wpłatą nie zatrzymuje automatycznie pozostałych zobowiązań ani odrębnego postępowania.
Jeżeli otrzymałeś dokument z sądu, przeczytaj go i sprawdź właściwy termin reakcji. Pomocny będzie osobny artykuł spłacona chwilówka a nakaz zapłaty.
FAQ — niezaksięgowana spłata chwilówki
Spłaciłem chwilówkę, a nadal dostaję SMS-y. Czy przelew zaginął?
Nie można tego ustalić na podstawie samych wiadomości. Sprawdź status przelewu, rachunek i umowę, której dotyczy kontakt. Następnie poproś firmę o odnalezienie płatności oraz wyjaśnienie aktualnego salda.
Czy potwierdzenie zlecenia przelewu wystarczy?
Najpierw sprawdź, czy dokument dotyczy samej dyspozycji, czy wykonanej transakcji. W razie sporu o wpływ pieniędzy potrzebne może być dalsze sprawdzenie płatności przez bank i odbiorcę.
Czy przelew natychmiastowy musi od razu pojawić się w panelu pożyczkodawcy?
Nie ma podstaw, aby zakładać natychmiastową aktualizację każdego panelu. Szybkie przekazanie pieniędzy i aktualizacja rozliczenia firmy to odrębne etapy.
Czy błędny tytuł oznacza, że muszę zapłacić ponownie?
Nie przesądza o tym. Najpierw ustal, dokąd dotarły pieniądze i do czego je przypisano. Pomyłka w tytule może wymagać wyjaśnienia, szczególnie przy kilku umowach.
Czy firma może nie rozpoznać przelewu od mojego rodzica?
Różne dane nadawcy i pożyczkobiorcy mogą utrudnić identyfikację. Przekaż potwierdzenie oraz oznaczenie umowy. Poproś o sprawdzenie konkretnej transakcji.
Ile dni trzeba czekać, zanim zgłoszę brak wpłaty?
Nie istnieje jeden okres oczekiwania właściwy dla każdej płatności. Uwzględnij jej rodzaj i harmonogram obsługi. Błędny rachunek lub wyraźną nieprawidłowość zgłaszaj od razu po zauważeniu.
Firma znalazła wpłatę, ale zostało kilka złotych. Co zrobić?
Poproś o rozliczenie pozostałej kwoty. Sprawdź jej podstawę i okres naliczania. Nie zakładaj automatycznie, że jest należna albo że wynika z błędu.
Czy wysłanie potwierdzenia przelewu zamyka reklamację?
Samo przekazanie dokumentu nie potwierdza rozwiązania sprawy. Potrzebna jest odpowiedź pokazująca wynik weryfikacji, sposób rozliczenia i aktualny status zobowiązania.
Czy za prześledzenie przelewu bank zawsze pobiera opłatę?
Nie. Ustawowe prześledzenie niewykonanej lub nienależycie wykonanej transakcji jest odrębną czynnością od odzyskiwania pieniędzy wysłanych na błędny rachunek. W tym drugim przypadku warunki mogą przewidywać opłatę.
Czy reklamacja automatycznie wstrzymuje windykację?
Nie należy tego zakładać. Możesz poprosić o wstrzymanie działań dotyczących wyjaśnianej kwoty i uzyskać stanowisko firmy. Zachowuj korespondencję i pilnuj innych terminów.
Pożyczkodawca potwierdził spłatę, ale pożyczka nadal jest aktywna w BIK. Co dalej?
To wymaga sprawdzenia odrębnego etapu przekazywania i aktualizacji danych. Skorzystaj z poradnika spłacona chwilówka nadal widnieje w BIK.
Czy po wyjaśnieniu wpłaty warto zachować dokumenty?
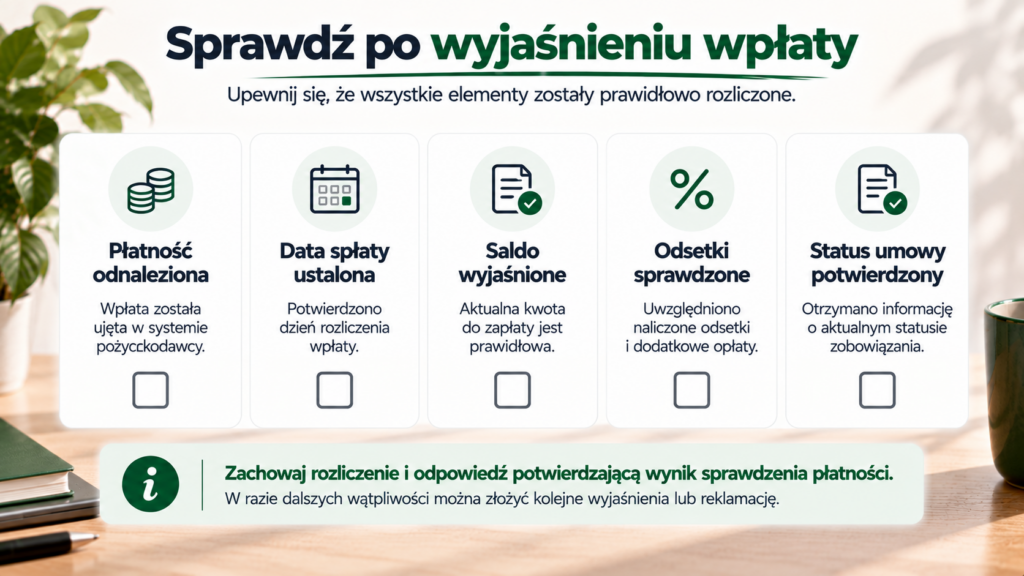
Tak. Zachowaj potwierdzenie transakcji, rozliczenie, odpowiedź na reklamację i informację o statusie umowy. Przy późniejszej rozbieżności łatwiej będzie odtworzyć przebieg sprawy.
Masz potwierdzenie przelewu, a rozliczenie nadal się nie zgadza?
Zacznij od ustalenia, czy pieniądze dotarły do właściwego odbiorcy. Następnie sprawdź przypisanie do umowy, datę przyjętą jako spłata oraz pozostałą należność. Na końcu poproś o potwierdzenie wyniku wyjaśnienia i aktualnego statusu pożyczki.
Dobrze zakończona sprawa powinna dawać odpowiedź na konkretne pytania: gdzie trafiły pieniądze, jak je rozliczono i czy pozostaje jeszcze coś do zapłaty. Samo zniknięcie przypomnienia z ekranu jest mniej przydatne niż zachowane rozliczenie.
Jeśli chcesz omówić swój przypadek, odwiedź forum kredytowe. Opisz rodzaj płatności, czas, jaki minął od jej wykonania, oraz odpowiedź pożyczkodawcy lub banku.
Nie publikuj numeru PESEL, danych dowodu, numerów rachunków i umów, identyfikatorów transakcji, danych pracodawcy ani pełnych wyciągów i raportów BIK. Przed udostępnieniem dokumentu usuń dane pozwalające zidentyfikować ciebie lub inne osoby.
Informacja redakcyjna i metodologia
Stan informacji sprawdzono na 15 września 2026 r.
Artykuł ma charakter informacyjny i edukacyjny. Dotyczy przede wszystkim wyjaśniania spłaty chwilówki przelewem oraz jej ujęcia w rozliczeniu pożyczkodawcy.
Wykorzystano przepisy Kodeksu cywilnego, ustawy o usługach płatniczych i ustawy reklamacyjnej, materiały KIR, informacje Rzecznika Finansowego i UOKiK, opublikowane orzecznictwo oraz FAQ pożyczkodawcy. Źródła wskazano przy odpowiednich zagadnieniach.
Banki, operatorzy płatności i firmy pożyczkowe stosują własne procedury obsługi. Informacji o działaniu jednego serwisu nie należy traktować jako reguły dla całego rynku.
Przykłady są modelowe. Nie analizowano dokumentów konkretnego czytelnika. Ocena terminowości spłaty, przypisania wpłaty, odsetek i skutków reklamacji może zależeć od umowy, metody płatności oraz rzeczywistego przebiegu transakcji. Wzór pisma wymaga dostosowania do sprawy.