Stan prawny i informacje sprawdzone: 9 października 2026 r. Materiał opracowany z pomocą narzędzi sztucznej inteligencji na podstawie źródeł wskazanych pod artykułem.
Masz do zapłaty podatek, ale pieniądze znajdują się na koncie męża albo żony. Wspólnie prowadzicie domowy budżet, więc wykonanie przelewu z drugiego rachunku wydaje się zwykłą formalnością. W aplikacji banku pojawiają się jednak pytania o identyfikator podatnika, mikrorachunek, symbol formularza i okres rozliczenia. Czy należy wpisać dane właściciela konta, czy osoby, której dotyczy podatek?
Podatek można zapłacić przelewem z rachunku małżonka. Przy odrębnym zobowiązaniu pieniądze powinny trafić na mikrorachunek podatnika, którego podatek jest regulowany. Z dokumentacji płatności musi jasno wynikać, czyje zobowiązanie opłacono. Małżonka nie ogranicza limit kwotowy przewidziany dla innych podmiotów.
Osobno trzeba sprawdzić wspólne rozliczenie PIT oraz płatności wykonywane za pomocą BLIK-a lub karty przez e-Urząd Skarbowy. Te sytuacje mają dodatkowe zasady, których nie warto sprowadzać do jednego zdania: „podatek można zapłacić z dowolnego konta”.
Czy mąż lub żona mogą zapłacić mój podatek ze swojego konta?
Tak. Art. 62b Ordynacji podatkowej wymienia małżonka wśród osób, które mogą zapłacić podatek za podatnika. Przepis obejmuje również wskazanych członków rodziny, m.in. rodziców, dzieci i rodzeństwo.
Warunkiem istotnym dla takiej wpłaty jest możliwość jednoznacznego ustalenia jej przeznaczenia. Urząd powinien móc rozpoznać, czyje zobowiązanie zostało opłacone. Sam fakt, że nadawcą przelewu jest inna osoba niż podatnik, nie przekreśla zatem skuteczności zapłaty.
W praktyce warto od początku rozdzielić trzy informacje: kto wykonuje przelew, kto jest podatnikiem i jakiego zobowiązania dotyczy wpłata.
Jeżeli żona płaci swój podatek z rachunku męża, mąż pozostaje posiadaczem obciążanego rachunku. Nie należy zmieniać jego danych w bankowości tak, jakby konto należało do żony. Trzeba natomiast prawidłowo wskazać żonę jako osobę, której zobowiązanie jest regulowane, oraz zastosować właściwy dla niej mikrorachunek.
Czy trzeba wcześniej przelewać pieniądze między małżonkami?
Sama możliwość zapłaty przez małżonka nie wymaga wykonania dodatkowego przelewu na konto podatnika. Można skorzystać z bezpośredniej płatności na właściwy mikrorachunek, jeżeli dane zlecenia pozwalają poprawnie opisać zobowiązanie.
Przelew między własnymi rachunkami lub między małżonkami może być wygodny organizacyjnie, ale tworzy dodatkowy etap. Jeśli termin płatności jest bliski, trzeba uwzględnić również czas potrzebny na udostępnienie pieniędzy na rachunku, z którego ostatecznie będzie opłacany podatek.
Nie chodzi więc o mnożenie operacji. Chodzi o wybranie jednej czytelnej ścieżki zapłaty i zachowanie potwierdzenia jej wykonania.
Czy rozdzielność majątkowa wyklucza taką zapłatę?
Art. 62b wskazuje małżonka, nie uzależniając tej możliwości od posiadania wspólnego konta czy obowiązywania wspólności majątkowej.
Rozdzielność majątkowa nie oznacza zatem sama w sobie zakazu zapłaty podatku za męża lub żonę. Odrębną kwestią pozostają wzajemne rozliczenia między małżonkami i to, z jakiego tytułu jedna osoba finansuje zobowiązanie drugiej.
Możliwości skutecznego opłacenia podatku nie należy automatycznie utożsamiać z rozstrzygnięciem wszystkich skutków prywatnego przekazania pieniędzy. Jeżeli rozliczenie ma charakter darowizny, pożyczki albo zwrotu wydatku, powinno odpowiadać rzeczywistym ustaleniom.
Na czyj mikrorachunek wpłacić podatek przy osobnym i wspólnym PIT?
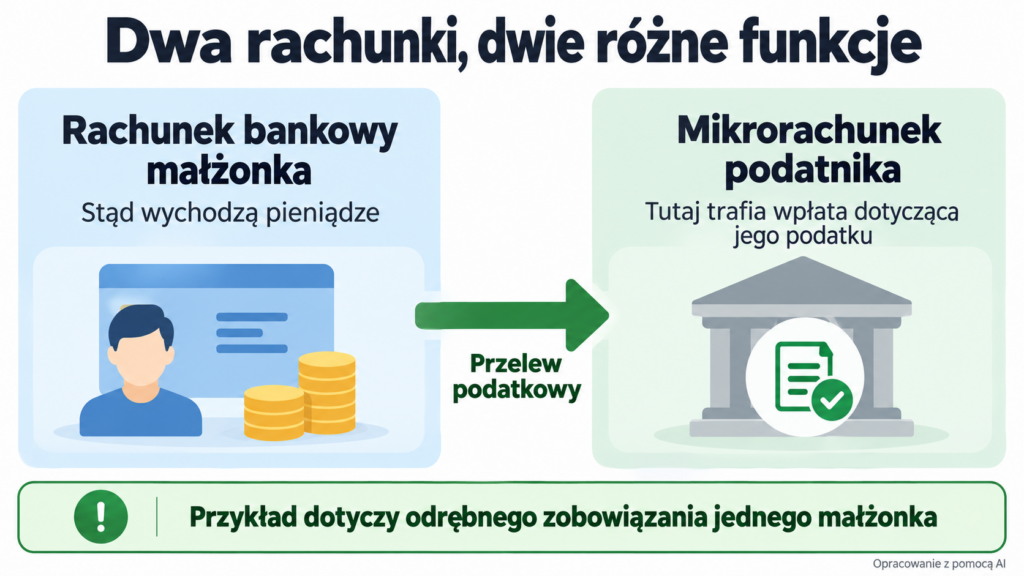
Najwięcej nieporozumień powstaje przy utożsamianiu rachunku bankowego nadawcy z mikrorachunkiem podatkowym.
Rachunek bankowy jest miejscem, z którego wychodzą pieniądze. Mikrorachunek służy identyfikacji podatnika przy określonych wpłatach do urzędu skarbowego. Te dwa rachunki nie muszą być przypisane do tej samej osoby, gdy przepisy dopuszczają zapłatę przez kogoś innego.
| Sytuacja | Jak podejść do wyboru mikrorachunku? |
|---|---|
| Żona opłaca swój indywidualny PIT z konta męża | Wskazać mikrorachunek żony |
| Mąż opłaca swój indywidualny PIT ze wspólnego konta | Wskazać mikrorachunek męża |
| Małżonkowie składają dwa odrębne zeznania z kwotami do zapłaty | Przygotować płatności odnoszące się do odpowiednich podatników i ich rozliczeń |
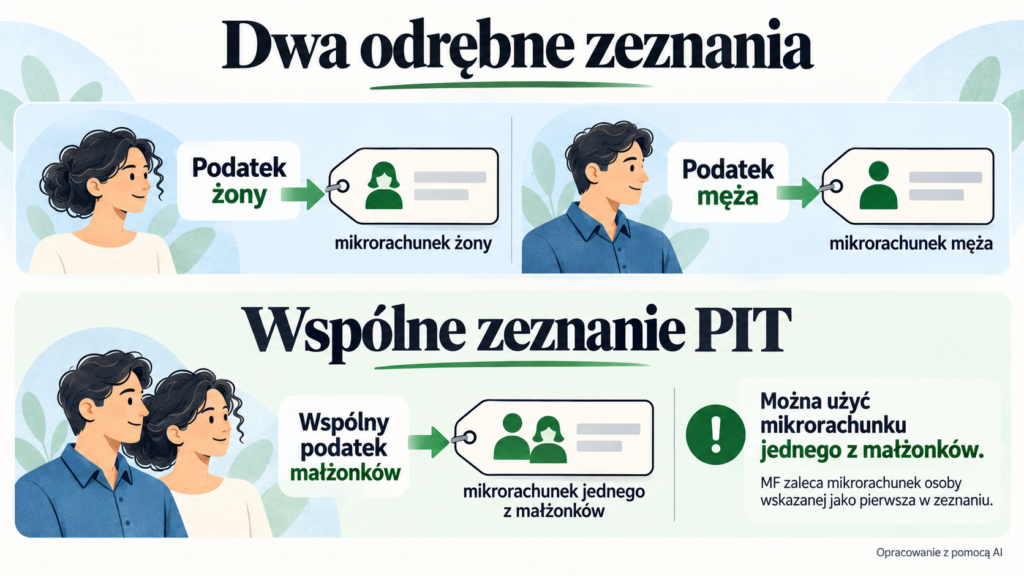
| Małżonkowie rozliczają PIT wspólnie | Można wykorzystać mikrorachunek jednego z małżonków; MF zaleca rachunek osoby wskazanej jako pierwsza w zeznaniu |
Przy wspólnym PIT Ministerstwo Finansów dopuszcza wpłatę na mikrorachunek dowolnego z małżonków. Zalecenie, aby wybrać osobę wskazaną jako pierwsza, pomaga zachować spójność danych płatności z zeznaniem. Nie oznacza jednak, że drugi małżonek musi mieć osobne konto bankowe, z którego wykona przelew.
Czy wspólne konto oznacza wspólne rozliczenie podatku?
Nie. Współposiadanie rachunku bankowego nie przesądza o sposobie rozliczenia PIT.
Możecie korzystać ze wspólnego konta i składać osobne zeznania. Możecie również posiadać oddzielne rachunki, a rozliczać PIT wspólnie, jeżeli spełniacie warunki tej formy opodatkowania.
Dlatego przed przelewem najpierw sprawdź zeznanie lub inne zobowiązanie, które opłacasz. Dopiero później wybierz rachunek bankowy, z którego wyjdą pieniądze.
Podobne rozróżnienie między rachunkiem a rzeczywistą sytuacją prawną występuje przy darowiźnie od rodziców na wspólne konto małżonków. Sam dostęp dwóch osób do pieniędzy nie odpowiada jeszcze na pytanie, kto jest stroną konkretnego rozliczenia.
Jak uniknąć pomyłki przy dwóch odrębnych zeznaniach?
Przygotuj osobne zestawy danych. Dla każdego podatnika zapisz kwotę, właściwy mikrorachunek, symbol formularza i rok rozliczenia.
Nie zaczynaj od skopiowania wcześniejszego przelewu małżonka i zmiany samej kwoty. W zapisanym odbiorcy może pozostać jego mikrorachunek, a w formularzu — poprzedni identyfikator lub okres.
Przykład organizacyjny: małżonkowie składają dwa osobne zeznania, a obie płatności mają wyjść ze wspólnego konta. Przed zatwierdzeniem pierwszej operacji porównują jej dane z pierwszym zeznaniem. Drugą sprawdzają niezależnie, zamiast zakładać, że wystarczy ponowić poprzednią płatność.
Taka kontrola zajmuje chwilę, a pozwala uniknąć późniejszego wyjaśniania, dlaczego oba przelewy przypisano do jednej osoby.
Kogo dotyczy limit 5000 zł i dlaczego informacja o 1000 zł jest już nieaktualna?
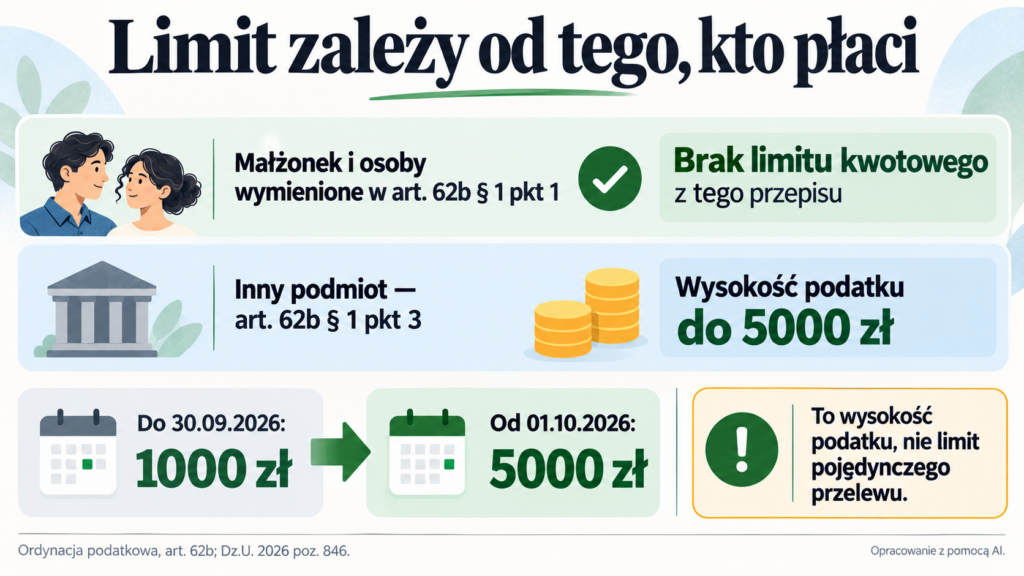
Od 1 października 2026 r. wysokość podatku, który może zapłacić inny podmiot na podstawie art. 62b § 1 pkt 3, nie może przekraczać 5000 zł. Wcześniej granica wynosiła 1000 zł.
Zmianę wprowadzono ustawą z 29 maja 2026 r., opublikowaną w Dzienniku Ustaw pod pozycją 846. Podwyższenie limitu obowiązuje od 1 października 2026 r.
Nie jest to jednak limit każdej płatności wykonywanej za członka rodziny.
| Kto reguluje podatek? | Znaczenie limitu z art. 62b |
|---|---|
| Małżonek | Brak ograniczenia kwotowego wynikającego z tego przepisu |
| Zstępni i wstępni, np. dzieci, wnuki, rodzice, dziadkowie | Brak tego ograniczenia kwotowego |
| Pasierb, rodzeństwo, ojczym, macocha | Brak tego ograniczenia kwotowego |
| Partner bez ślubu, znajomy lub inny podmiot niewymieniony w rodzinnym katalogu | Co do zasady wysokość podatku nie może przekraczać 5000 zł |
| Aktualny właściciel przedmiotu hipoteki przymusowej lub zastawu skarbowego | Odrębna podstawa dotycząca podatku zabezpieczonego w ten sposób |
We wszystkich opisanych sytuacjach trzeba uwzględnić właściwe warunki ustawowe. Tabela nie oznacza, że dowolny przelew zostanie prawidłowo rozliczony niezależnie od podanych danych.
Czy partner bez ślubu jest traktowany tak samo jak małżonek?
Nie na potrzeby wskazanego rodzinnego katalogu. Samo wspólne zamieszkiwanie i prowadzenie budżetu nie nadają partnerowi statusu małżonka.
To rozróżnienie ma znaczenie zwłaszcza przy wyższych kwotach. Nie należy przenosić zasad dotyczących zapłaty przez męża lub żonę na każdą osobę, z którą wspólnie ponosi się wydatki.
Również słowo „rodzina” używane potocznie jest szersze od listy zawartej w art. 62b. Przy ocenie uprawnienia znaczenie ma konkretna relacja, a nie wyłącznie bliskość osobista.
Czy większy podatek można podzielić na przelewy poniżej limitu?
Przepis odnosi się do wysokości podatku, a nie do maksymalnej wartości pojedynczej operacji bankowej. Z jego brzmienia wynika, że samo rozbicie większego zobowiązania na mniejsze przelewy nie daje podstawy do zastosowania limitu.
Jeżeli podatek przekracza ustawową granicę, nie traktuj kilku mniejszych wpłat od znajomego jako prostego sposobu rozwiązania problemu. Przy nietypowym rozliczeniu trzeba najpierw ustalić prawidłową podstawę zapłaty.
Na dzień weryfikacji tego artykułu część odpowiedzi w serwisie podatki.gov.pl nadal przedstawiała dawny próg 1000 zł. W tej kwestii podstawą poradnika jest aktualne brzmienie ustawy i przepis określający datę wejścia zmiany w życie.
Jak przygotować przelew podatkowy z konta małżonka?
Zacznij od dokumentu, z którego wynika obowiązek zapłaty. Może to być zeznanie, wyliczenie zaliczki lub decyzja. Pozwoli to uniknąć przygotowywania przelewu wyłącznie na podstawie zapamiętanej kwoty.
Następnie sprawdź mikrorachunek osoby, której zobowiązanie regulujesz, i wybierz w bankowości odpowiedni formularz przelewu podatkowego.
Skąd wziąć właściwy numer mikrorachunku?
Korzystaj z oficjalnego serwisu podatki.gov.pl, e-Urzędu Skarbowego albo informacji uzyskanej w urzędzie. Numer jest powiązany z właściwym identyfikatorem podatkowym.
Dla wielu osób rozliczających prywatny PIT będzie to PESEL. W przypadku przedsiębiorców i innych osób zobowiązanych do posługiwania się NIP-em należy używać właściwego NIP-u. Nie wybieraj identyfikatora na podstawie tego, który numer łatwiej znaleźć.
Ministerstwo Finansów zwraca uwagę, że technicznie można wygenerować mikrorachunki dla różnych identyfikatorów, ale podatnik powinien korzystać z właściwego dla swojej sytuacji. Samo uzyskanie numeru z generatora nie zastępuje sprawdzenia tej kwestii.
Przy płatności za małżonka łatwo popełnić błąd już na tym etapie: wygenerować numer na podstawie własnego PESEL-u, choć opłacany jest osobny podatek drugiej osoby.
Jakie dane sprawdzić w formularzu?
Ministerstwo Finansów wskazuje przy zapłacie rocznego PIT m.in. numer mikrorachunku, kwotę, okres i symbol formularza płatności.
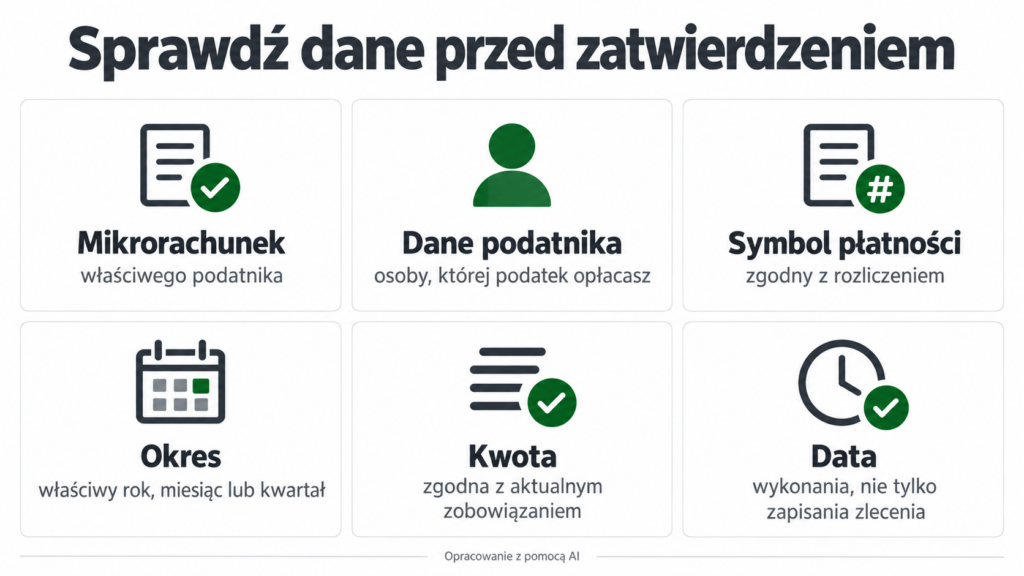
W praktyce kontrola powinna obejmować następujące informacje:
| Element płatności | Co sprawdzić przed zatwierdzeniem? |
|---|---|
| Rachunek obciążany | Czy wybrano konto, z którego rzeczywiście mają wyjść pieniądze? |
| Mikrorachunek odbiorcy | Czy odpowiada podatnikowi i rodzajowi rozliczenia? |
| Dane identyfikujące podatnika | Czy wskazano osobę, której zobowiązanie jest opłacane? |
| Symbol formularza lub płatności | Czy odpowiada danemu podatkowi i sposobowi jego rozliczenia? |
| Okres | Czy wybrano właściwy rok, miesiąc lub kwartał? |
| Kwota | Czy wynika z aktualnego rozliczenia, z uwzględnieniem ewentualnej zaległości? |
| Data wykonania | Czy bank ma wykonać płatność w odpowiednim terminie? |
Nazwy pól i sposób obsługi przelewu za inną osobę mogą różnić się między bankami. Jeżeli system automatycznie wpisuje dane właściciela konta i nie pozwala jednoznacznie wskazać podatnika, wyjaśnij z bankiem, jak przygotować takie zlecenie.
Nie zmieniaj przypadkowych pól wyłącznie po to, żeby aplikacja przyjęła przelew. Ważne jest znaczenie danych zapisanych w potwierdzeniu.
Czy wystarczy tytuł „podatek za żonę”?
Taki opis nie powinien zastępować prawidłowego mikrorachunku, identyfikatora, symbolu i okresu.
Jeżeli formularz przewiduje dodatkowe pole opisowe, możesz doprecyzować cel zapłaty zgodnie z instrukcją banku. Nie zakładaj jednak, że urząd na podstawie ogólnego dopisku automatycznie naprawi wszystkie inne informacje.
Przy zwykłych rozliczeniach również warto stosować jednoznaczne opisy. Więcej przykładów znajdziesz w poradniku jak wpisać tytuł przelewu i poprawić błąd.
Po wykonaniu płatności zachowaj potwierdzenie obejmujące pełne dane transakcji. Sam zrzut ekranu z komunikatem „udało się” może nie pokazywać informacji potrzebnych do wyjaśnienia wpłaty.
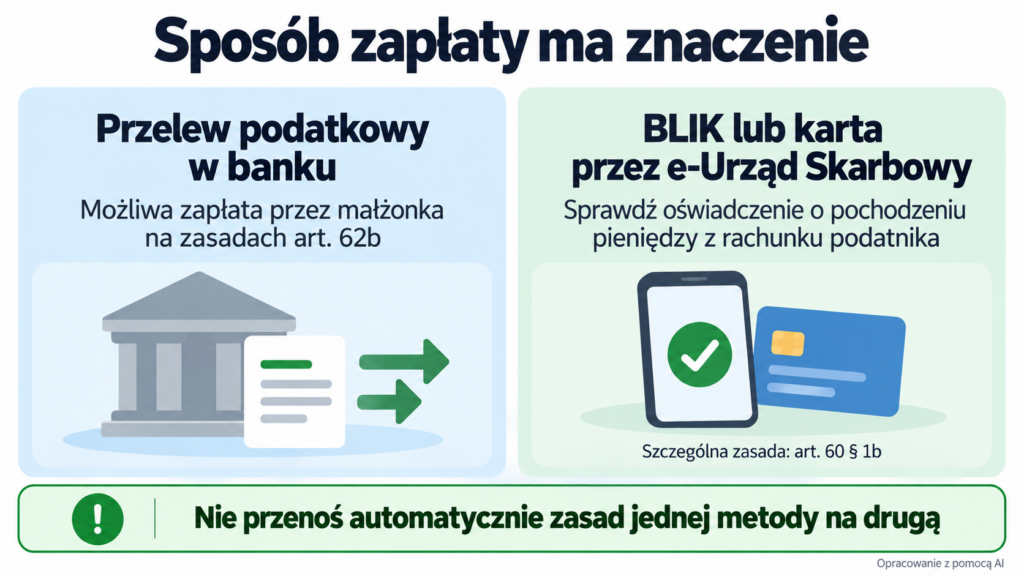
Czy można użyć BLIK-a lub karty małżonka w e-Urzędzie Skarbowym?
Nie należy automatycznie stosować tutaj zasad dotyczących zwykłego przelewu podatkowego z banku.
Art. 60 § 1b Ordynacji podatkowej przewiduje szczególną zasadę przy zapłacie innym instrumentem płatniczym za pośrednictwem konta w e-Urzędzie Skarbowym lub na PUESC. Podatnik składa oświadczenie, że pieniądze pochodzą z jego rachunku. W tym przypadku nie stosuje się art. 62b dotyczącego zapłaty przez inne osoby.
Oświadczenie składane jest pod rygorem odpowiedzialności karnej za złożenie fałszywego oświadczenia.
Ma to znaczenie, gdy podatnik wybiera płatność BLIK-iem lub kartą i chce wykorzystać rachunek należący wyłącznie do małżonka. Nie powinien potwierdzać, że pieniądze pochodzą z jego własnego rachunku, jeżeli faktycznie tak nie jest.
Przeczytaj treść oświadczenia w wybranej metodzie płatności. Możliwość opłacenia podatku zwykłym przelewem z konta męża nie oznacza, że każda elektroniczna ścieżka pozwala zrobić to na identycznych zasadach.
Przy rachunku wspólnym trzeba ustalić rzeczywisty status podatnika jako współposiadacza. Samo pełnomocnictwo do konta albo możliwość korzystania z karty nie oznaczają współposiadania rachunku.
Ten fragment dotyczy szczególnej płatności innym instrumentem w e-US lub PUESC. Nie należy odczytywać go jako zakazu wszystkich przelewów wykonywanych z pomocą usług internetowych.
Pieniądze zeszły z konta, ale podatek nadal jest widoczny — co sprawdzić?
Rozdziel trzy zdarzenia: zlecenie przelewu, wykonanie płatności przez bank oraz pokazanie rozliczenia w systemie podatkowym.
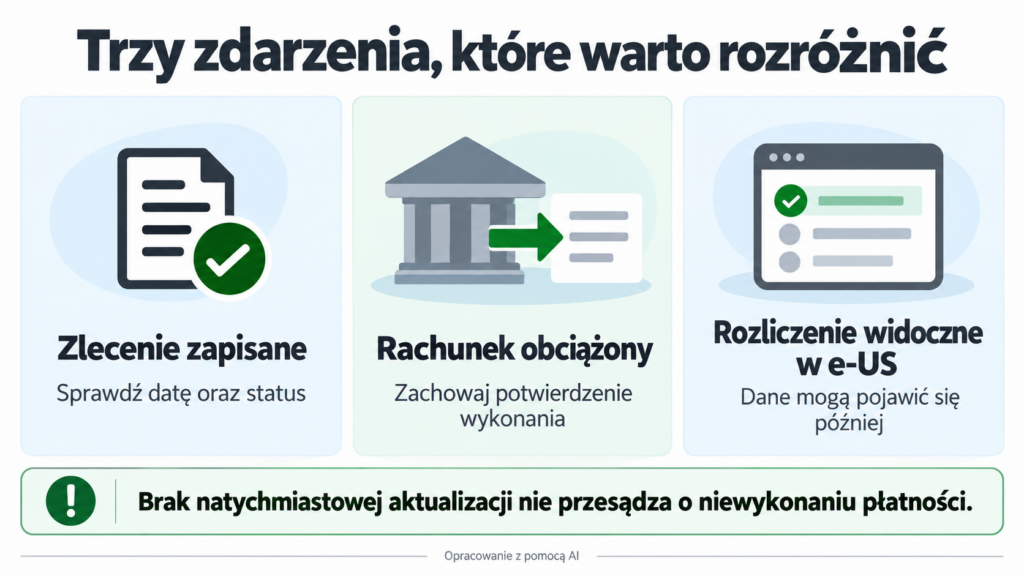
Nie muszą nastąpić jednocześnie. Potwierdzenie zapisania operacji z przyszłą datą nie jest dowodem jej wykonania. Z kolei brak natychmiastowej zmiany w e-Urzędzie Skarbowym nie oznacza sam w sobie, że pieniądze zaginęły.
Która data ma znaczenie dla zapłaty?
Przy typowym krajowym poleceniu przelewu zasadnicze znaczenie ma dzień obciążenia rachunku, zgodnie z art. 60 Ordynacji podatkowej. Sama data utworzenia zlecenia nie wystarcza.
Przepisy przewidują również szczególne zasady dla innych sposobów płatności oraz określonych przelewów zagranicznych. Nie należy przenosić reguły dotyczącej krajowego przelewu na każdą usługę płatniczą.
Sprawdź więc historię rachunku i status konkretnej transakcji. Jeśli zabrakło pieniędzy albo operacja została odrzucona, samo jej wcześniejsze zaplanowanie nie rozwiązuje sprawy.
Podobną różnicę między harmonogramem a rzeczywistą płatnością opisujemy w poradniku o tym, czy bank ponowi zlecenie stałe po braku środków.
Dlaczego wpłata nie pojawia się od razu w e-US?
Ministerstwo Finansów informuje, że dane prezentowane w e-Urzędzie Skarbowym są aktualizowane na podstawie systemów KAS raz na dobę, w trybie nocnym. Widoczność wpłaty zależy również od jej zaksięgowania i sposobu zapłaty.
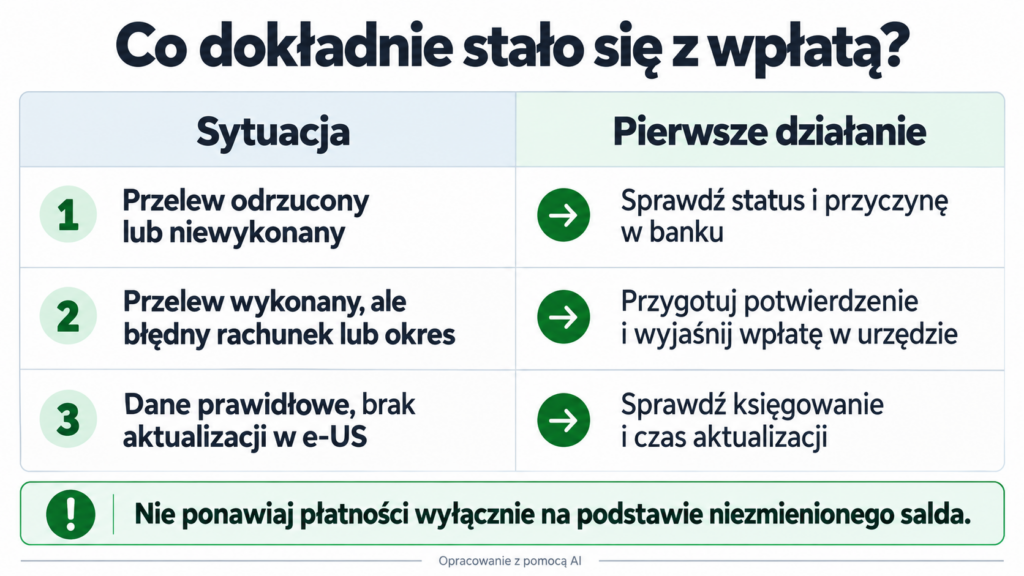
Nie wykonuj drugiego przelewu wyłącznie dlatego, że po kilku minutach nadal widzisz poprzednie saldo. Najpierw sprawdź, czy pierwsza operacja została wykonana, jaki miała numer odbiorcy i czy nie nastąpił zwrot.
W usłudze „Rozliczenia” można sprawdzać m.in. wpłaty, przeksięgowania oraz kwoty wymagające wyjaśnienia. Widoczna transakcja powinna zostać porównana z konkretnym podatkiem i okresem, który zamierzałeś opłacić.
Co zrobić po przelewie na niewłaściwy mikrorachunek?
Skontaktuj się z właściwym urzędem skarbowym i przedstaw potwierdzenie zapłaty. Wskaż zarówno dane wykonanej operacji, jak i prawidłowe przeznaczenie pieniędzy.
Ministerstwo Finansów wyjaśnia, że błędny identyfikator w mikrorachunku może spowodować konieczność wyjaśnienia wpłaty, a nawet przypisanie jej do innego podatnika. Dlatego nie warto czekać na upomnienie, jeśli pomyłka została już zauważona.
W e-Urzędzie Skarbowym dostępne jest „Wyjaśnienie przeznaczenia wpłaty”. Usługa służy wskazaniu, jak rozliczyć wpłatę zakwalifikowaną przez urząd do wyjaśnienia. Jeżeli Twoja sytuacja nie odpowiada dostępnemu formularzowi lub wpłaty nie widać na Twoim koncie, ustal z urzędem właściwą ścieżkę zgłoszenia.
Nie zakładaj automatycznie, że samodzielna zmiana nazwy odbiorcy w bankowej historii poprawi dane transakcji już przekazanej do urzędu.
Jak napisać wyjaśnienie wpłaty z konta małżonka?
Poniższy wzór jest przeznaczony do uzupełnienia przez podatnika, którego zobowiązania dotyczy płatność.
Temat: Wyjaśnienie przeznaczenia wpłaty podatku
Proszę o wyjaśnienie sposobu zaksięgowania wpłaty w kwocie [kwota] zł, wykonanej dnia [data] z rachunku mojego małżonka / mojej małżonki [imię i nazwisko].
Wpłata dotyczyła mojego zobowiązania z tytułu [rodzaj podatku i symbol formularza] za [okres]. Moje dane identyfikacyjne: [imię i nazwisko, właściwy identyfikator podatkowy].
Numer rachunku odbiorcy wskazany w wykonanym przelewie: [numer].
Prawidłowy mikrorachunek dotyczący opłacanego zobowiązania: [numer].
Przyczyną zgłoszenia jest [np. pomyłka w numerze mikrorachunku, niewłaściwy okres, brak przypisania wpłaty do zobowiązania].
Proszę o ustalenie prawidłowego przeznaczenia wpłaty i poinformowanie mnie o sposobie jej rozliczenia, przyjętej dacie zapłaty oraz ewentualnej kwocie pozostającej do uregulowania.
W załączeniu przekazuję potwierdzenie wykonania przelewu.
[Imię i nazwisko]
Usuń fragmenty, które nie dotyczą Twojej sprawy. Jeśli numer mikrorachunku był prawidłowy, nie opisuj zgłoszenia jako pomyłki w numerze konta. Wskaż rzeczywisty problem.
Dane identyfikacyjne i potwierdzenie przekazuj urzędowi właściwym kanałem. Nie publikuj takiego pisma w otwartym komentarzu ani na forum.
Jakich błędów unikać przy płaceniu podatku za małżonka?
Najczęściej problem nie wynika z samej rodzinnej pomocy, lecz z połączenia danych dwóch osób w jednym niejasnym zleceniu.
Pierwszy błąd to wykorzystanie mikrorachunku właściciela konta przy opłacaniu odrębnego zobowiązania małżonka. Przelew może wyglądać technicznie poprawnie, choć został skierowany do niewłaściwego rozliczenia.
Drugi to pozostawienie starego okresu lub symbolu formularza podczas ponawiania wcześniejszej płatności. Zapisany odbiorca przyspiesza przygotowanie przelewu, ale nie sprawdza za Ciebie aktualnego obowiązku.
Trzeci błąd polega na uznaniu wszystkich elektronicznych sposobów zapłaty za równoważne. Szczególne oświadczenie wymagane przy określonej metodzie w e-US ma znaczenie niezależnie od tego, czy mąż lub żona mogliby wykonać zwykły przelew.
Czwarty to powtórzenie płatności bez sprawdzenia pierwszej operacji. W razie niejasności warto najpierw zebrać potwierdzenie, zweryfikować rachunek odbiorcy i ustalić, gdzie sprawa wymaga wyjaśnienia: w banku czy w urzędzie.
Czy możliwość zapłaty daje dostęp do spraw podatkowych małżonka?
Nie należy utożsamiać prawa do dokonania wpłaty z umocowaniem do reprezentowania drugiej osoby.
Ministerstwo Finansów rozróżnia pełnomocnictwo ogólne do działania w sprawach podatkowych od pełnomocnictwa do podpisywania deklaracji. Samo wykonanie przelewu nie zastępuje właściwego pełnomocnictwa przy czynnościach, które go wymagają.
Jeżeli żona zapłaciła podatek męża, nie oznacza to automatycznie, że urząd udostępni jej całe jego rozliczenie. Najprościej, aby wyjaśnienie własnej wpłaty podatkowej złożył zainteresowany podatnik albo prawidłowo umocowany przedstawiciel.
FAQ — podatek z konta męża, żony lub innej osoby
Czy żona może zapłacić podatek męża przekraczający 5000 zł?
Tak, limit z art. 62b § 1 pkt 3 nie dotyczy małżonka. Trzeba jednak prawidłowo wskazać zobowiązanie i zastosować odpowiedni sposób zapłaty.
Czy od października 2026 r. nadal obowiązuje limit 1000 zł?
Nie w omawianym przepisie dotyczącym zapłaty przez inny podmiot. Od 1 października 2026 r. limit wynosi 5000 zł. Dawnej kwoty nie należy traktować jako aktualnej zasady.
Czy wspólny PIT trzeba opłacić dwoma przelewami?
Samo wspólne rozliczenie nie wymaga dzielenia dopłaty na dwie części według liczby małżonków. MF dopuszcza wpłatę na mikrorachunek jednego z nich i zaleca rachunek osoby wskazanej jako pierwsza w zeznaniu.
Czy pełnomocnik do konta jest jego współposiadaczem?
To odrębne role. Nie wyciągaj wniosku o współposiadaniu wyłącznie z tego, że możesz wykonać przelew lub korzystać z karty. W razie wątpliwości sprawdź dokumentację rachunku w banku.
Czy każdy podatek wpłacam na swój mikrorachunek?
Nie. Numer rachunku trzeba dobierać do rodzaju należności. Ten poradnik koncentruje się na PIT i płatnościach wymagających mikrorachunku podatnika; nie zastępuje instrukcji zapłaty wszystkich podatków i opłat.
Czy zapłata z konta małżonka wskazuje również konto do zwrotu nadpłaty?
Nie należy tego zakładać. Mikrorachunek służy do wpłat, natomiast zwroty realizowane są na zasadach właściwych dla zwrotów podatku, m.in. na rachunek zgłoszony urzędowi. Sam przelew wychodzący od małżonka nie zastępuje zgłoszenia rachunku do zwrotu.
Czy potwierdzenie z banku wystarczy do wyjaśnienia problemu?
Jest podstawowym materiałem pozwalającym zidentyfikować operację. Urząd może jednak potrzebować dodatkowego wyjaśnienia, czyjego podatku, jakiego formularza i którego okresu dotyczyła wpłata. Dlatego zachowaj również dokument, z którego wynikało zobowiązanie.
Masz problem z przypisaniem rodzinnej wpłaty podatku?
Opisz sytuację na naszym forum kredytowym. Wskaż, czy chodzi o osobne czy wspólne rozliczenie, kto wykonał płatność i czy problem dotyczy numeru mikrorachunku, danych przelewu czy braku widocznego rozliczenia.
Nie podawaj numerów PESEL, NIP, pełnych numerów rachunków ani danych pozwalających zidentyfikować potwierdzenie. Do omówienia mechanizmu wystarczy opis sytuacji bez prywatnych dokumentów.
Informacja redakcyjna i metodologia
Informacje sprawdzono 9 października 2026 r. Podstawą opracowania są aktualny tekst Ordynacji podatkowej, ustawa zmieniająca jej przepisy oraz oficjalne materiały Ministerstwa Finansów i Krajowej Administracji Skarbowej.
W zakresie limitu zapłaty przez inny podmiot zastosowano przepis obowiązujący od 1 października 2026 r. Część odpowiedzi administracji podatkowej dostępnych podczas weryfikacji nadal wskazywała poprzednią kwotę 1000 zł. Ta informacja nie została przyjęta jako aktualna.
Poradnik dotyczy przede wszystkim zapłaty PIT przez małżonka i rozróżnienia danych rachunku bankowego od danych podatnika. Nie przedstawia pełnej analizy wpłat płatników, podatków spółek, rozliczeń zagranicznych ani wszystkich skutków wzajemnych rozliczeń majątkowych w rodzinie.
Przykłady i wzór pisma mają charakter poglądowy. Wnioski dotyczące organizacji płatności stanowią praktyczne zastosowanie opisanych przepisów i zasad identyfikowania wpłat. Materiał ma charakter informacyjny i edukacyjny; nie zastępuje indywidualnej porady podatkowej.
Źródła
- Ordynacja podatkowa — aktualny tekst ujednolicony, w szczególności art. 60 i 62b.
- Ustawa z 29 maja 2026 r. zmieniająca Ordynację podatkową — art. 1 pkt 11 i art. 35.
- Ministerstwo Finansów — wspólne rozliczenie PIT a wybór mikrorachunku.
- Ministerstwo Finansów — sprawdzenie mikrorachunku i wybór identyfikatora.
- Ministerstwo Finansów — podstawowe informacje o PIT i przygotowaniu płatności.
- Ministerstwo Finansów — aktualizowanie danych o rozliczeniach w e-US.
- Ministerstwo Finansów — konto osoby fizycznej i wyjaśnienie przeznaczenia wpłaty.
- Ministerstwo Finansów — rodzaje pełnomocnictw podatkowych.