Jeżeli skutecznie odstąpiłeś od umowy chwilówki objętej ustawą o kredycie konsumenckim, sam brak zwrotu pieniędzy w ciągu 30 dni nie unieważnia odstąpienia. Nie oznacza to jednak umorzenia długu. Nadal trzeba rozliczyć otrzymany kapitał i należne odsetki, a opóźnienie może prowadzić do dalszych kosztów i dochodzenia zapłaty.
Najważniejsze jest ustalenie trzech rzeczy: czy oświadczenie było skuteczne, kiedy upłynął termin zwrotu oraz z czego składa się obecne saldo. Nie należy automatycznie przyjmować, że wracają wszystkie opłaty z pierwotnej umowy. Nie można też zakładać, że po wysłaniu odstąpienia problem przestał istnieć.
Poniżej wyjaśniamy, jak uporządkować taką sytuację, sprawdzić naliczenia i napisać do firmy pożyczkowej.
Stan informacji: 15 października 2026 r. Materiał edukacyjny przygotowany z wykorzystaniem AI na podstawie przepisów i źródeł instytucjonalnych. Dotyczy ustawowego odstąpienia od pożyczki konsumenckiej; nie zastępuje oceny konkretnej umowy i korespondencji.
Czy odstąpienie od chwilówki przestaje działać, jeśli nie spłacę jej w 30 dni?
Nie — sam upływ terminu zwrotu nie powoduje automatycznego przywrócenia pierwotnej umowy. Skuteczność odstąpienia i wykonanie obowiązku oddania pieniędzy to odrębne sprawy.
UOKiK kwestionował zapisy, według których brak terminowego zwrotu miał powodować bezskuteczność odstąpienia i przywrócenie harmonogramu wraz ze wszystkimi kosztami. W raporcie z 2013 r. urząd wskazał, że pożyczkodawca może dochodzić nierozliczonej należności na zasadach ogólnych, zamiast uznawać odstąpienie za niewiążące. To stanowisko historyczne, które należy czytać razem z obecnym brzmieniem art. 47, 53 i 54 ustawy.
W praktyce oznacza to, że firma może żądać zwrotu pieniędzy, ale musi prawidłowo ustalić podstawę i wysokość roszczenia. Sam komunikat „minęło 30 dni, więc naliczamy pierwotną prowizję” nie rozstrzyga, że prowizja rzeczywiście się należy.
Co trzeba sprawdzić przed powołaniem się na odstąpienie?
Najpierw sprawdź, czy rzeczywiście złożyłeś oświadczenie dotyczące właściwej umowy. Wiadomość „nie chcę kolejnych ofert”, prośba o usunięcie konta albo zapowiedź „zamierzam odstąpić” mogą oznaczać coś innego.
Znaczenie mają treść oświadczenia, identyfikacja pożyczki, właściwy adresat oraz zachowanie terminu i sposobu złożenia. Zachowaj wysłaną wiadomość lub kopię pisma, potwierdzenie wysłania i odpowiedź firmy.
Co do zasady konsument ma 14 dni od zawarcia umowy na odstąpienie. Ustawa przewiduje również szczególną regułę dla umowy niezawierającej wymaganych informacji. Nie należy jednak samodzielnie zakładać, że dowolny błąd w dokumentach zawsze otwiera nowy termin.
Jeśli firma podważa samo złożenie lub terminowość oświadczenia, najpierw trzeba rozstrzygnąć ten problem. Dalsze wyjaśnienia w artykule zakładają skuteczne skorzystanie z ustawowego prawa do odstąpienia.
Od kiedy liczyć 30 dni na zwrot pieniędzy?
Ustawa nakazuje zwrócić kapitał i należne odsetki niezwłocznie, najpóźniej w ciągu 30 dni od złożenia oświadczenia o odstąpieniu. Nie jest to dodatkowe 30 dni liczone od odpowiedzi konsultanta ani od końca pierwotnego okresu pożyczki.
| Termin | Czego dotyczy? | Z czym go nie mylić? |
|---|---|---|
| Co do zasady 14 dni od zawarcia umowy | Skorzystania z prawa do odstąpienia | Z terminem oddania pieniędzy |
| Najpóźniej 30 dni od złożenia oświadczenia | Zwrotu kapitału i należnych odsetek | Z terminem rozpatrzenia reklamacji lub odpowiedzi firmy |
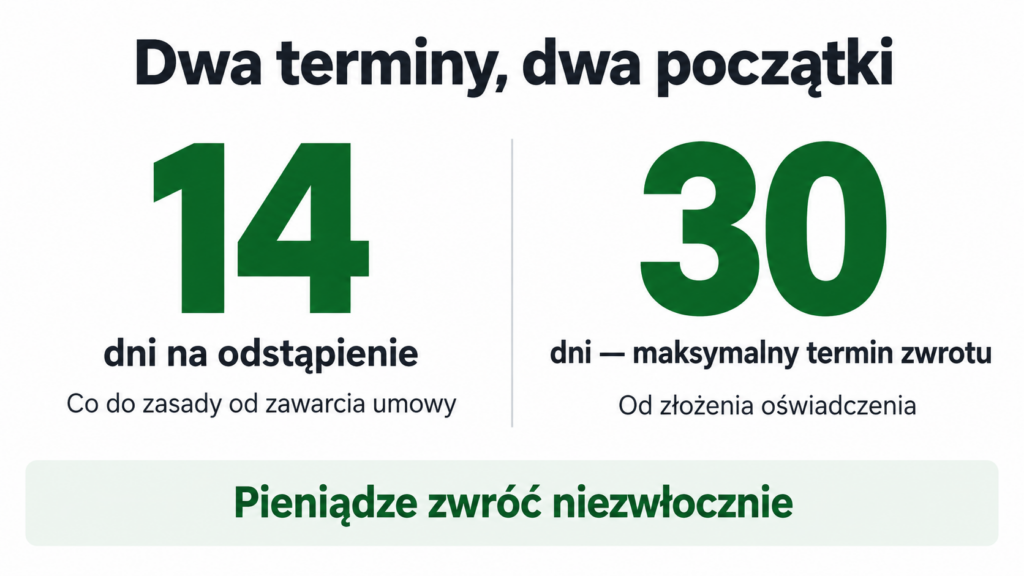
Ustawowe 30 dni to termin graniczny. Nie należy przedstawiać go jako gwarantowanej, darmowej prolongaty pożyczki.
Czy liczy się dni kalendarzowe, czy robocze?
Termin określony w dniach liczysz z pominięciem dnia zdarzenia, od którego zaczyna biec. Chodzi o dni kalendarzowe. Jeżeli ostatni dzień przypada w sobotę albo dzień ustawowo wolny od pracy, zgodnie z art. 115 Kodeksu cywilnego koniec terminu przesuwa się na następny dzień, który nie jest sobotą ani dniem wolnym.
Przykład edukacyjny:
| Zdarzenie | Data |
|---|---|
| Zawarcie umowy | 1 września 2026 r. |
| Skuteczne złożenie oświadczenia — taką datę przyjmujemy w przykładzie | 10 września 2026 r. |
| Pierwszy dzień liczenia terminu zwrotu | 11 września 2026 r. |
| Trzydziesty dzień | 10 października 2026 r., sobota |
| Koniec terminu po uwzględnieniu soboty i niedzieli | 12 października 2026 r., poniedziałek |
| Początek opóźnienia przy braku rozliczenia | 13 października 2026 r. |
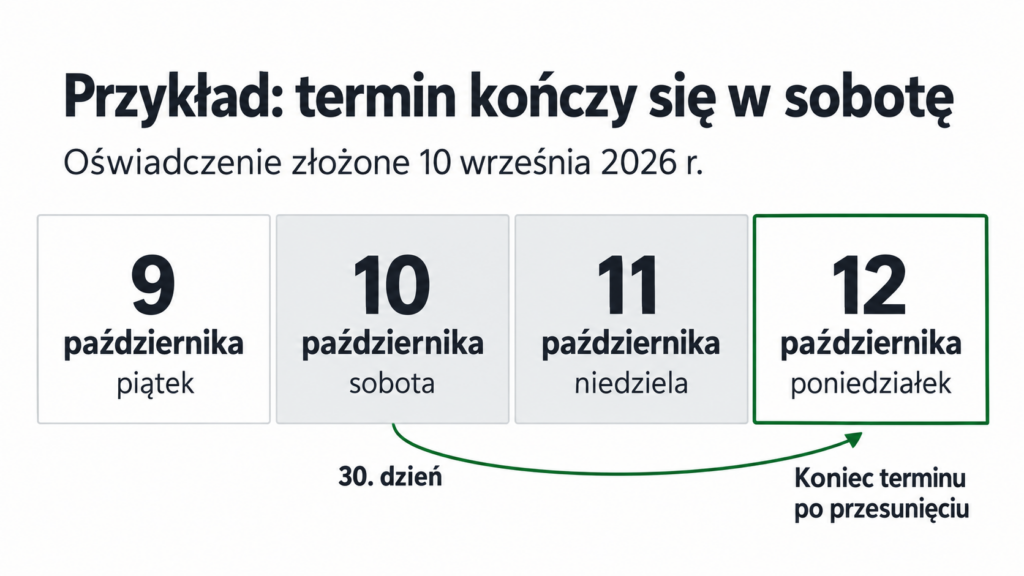
Przykład zakłada prawidłowe ustalenie dnia złożenia oświadczenia i brak późniejszego porozumienia zmieniającego termin zapłaty. Nie zastępuje analizy sporu o to, kiedy i w jaki sposób oświadczenie zostało złożone.
Czy trzeba czekać, aż firma „zaakceptuje” odstąpienie?
Skorzystanie z ustawowego prawa do odstąpienia nie jest prośbą o zgodę firmy. Potwierdzenie przyjęcia pomaga udokumentować sprawę, ale nie tworzy nowego terminu zwrotu.
Jeżeli oświadczenie zostało prawidłowo złożone, nie czekaj z rozliczeniem wyłącznie dlatego, że konsultant jeszcze nie odpowiedział. Poproś o aktualną kwotę oraz dane do zapłaty i zachowaj korespondencję.
Co trzeba oddać po odstąpieniu od umowy chwilówki?
Zasady opisane w tej części dotyczą rozliczenia pożyczki udostępnionej konsumentowi. Nie należy przenosić ich automatycznie na kredyt wiązany wypłacony bezpośrednio sprzedawcy. Jeżeli problem dotyczy towaru kupionego na raty, który nie dotarł, sprawdź osobny poradnik o odstąpieniu od zakupu i rozliczeniu między sklepem a bankiem.
Punktem wyjścia jest kwota rzeczywiście udostępnionego kredytu oraz odsetki za okres korzystania z pieniędzy. Nie należy utożsamiać tego z całą kwotą widoczną w pierwotnym harmonogramie, jeśli obejmowała ona również prowizję i inne koszty.
Art. 54 ustawy wyłącza inne opłaty związane z odstąpieniem, z wyjątkiem wskazanych w przepisie bezzwrotnych kosztów poniesionych na rzecz organów administracji publicznej. Zwykła prowizja za udzielenie pożyczki nie staje się taką opłatą tylko dlatego, że firma zmieni jej nazwę.
Jeżeli prowizja została wcześniej pobrana albo doliczona do kwoty finansowania, poproś o wyraźne pokazanie, jak uwzględniono ją w rozliczeniu po odstąpieniu.
Jak wygląda prosty przykład rozliczenia?
Załóżmy, że pożyczkodawca wypłacił 3 000 zł. Umowa przewidywała prowizję 300 zł oraz oprocentowanie nominalne 10% rocznie. Konsument skutecznie odstąpił, a całość kapitału zwraca terminowo. Dla obliczenia przyjmujemy 20 dni naliczania odsetek, stałą stopę i rok liczący 365 dni.
Odsetki w tym uproszczonym przykładzie:
3 000 zł × 10% × 20 ÷ 365 = 16,44 zł.
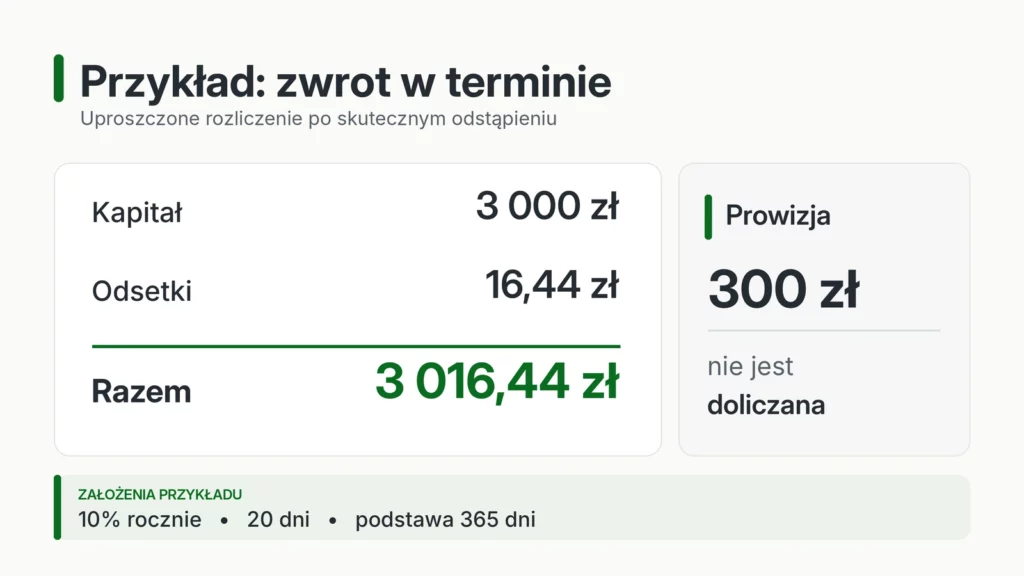
Rozliczenie wynosi więc 3 016,44 zł, przy założeniu braku wcześniejszych wpłat i innych należności dopuszczonych przez ustawę. Prowizja 300 zł nie jest dodawana do tej sumy jako koszt odstąpienia.
To fikcyjny przykład rachunkowy, a nie aktualna oferta lub stawka obowiązująca wszystkie firmy. Przy własnym rozliczeniu sprawdź oprocentowanie, dni naliczania, wcześniejsze wpłaty i zasady zaokrągleń. Do takiego wzoru nie podstawiaj RRSO zamiast oprocentowania nominalnego.
Przykład dotyczy terminowego zwrotu. Nie przedstawia pełnego rozliczenia po przekroczeniu terminu.
Czy to działa tak samo jak wcześniejsza spłata?
Nie. Odstąpienie od umowy oraz wcześniejsza spłata wykonywanej umowy mają odrębne podstawy i skutki.
Przy wcześniejszej spłacie chodzi m.in. o proporcjonalne obniżenie kosztów. Przy skutecznym odstąpieniu stosuje się zasady rozliczenia określone dla odstąpienia. Nie należy więc automatycznie rozliczać prowizji tak, jakby pożyczka po prostu została spłacona przed harmonogramem.
Ten drugi mechanizm opisujemy w poradniku o zwrocie kosztów po wcześniejszej spłacie kredytu lub pożyczki.
Jakie koszty mogą pojawić się po przekroczeniu terminu zwrotu?
Po upływie prawidłowo ustalonego terminu pożyczkodawca może dochodzić nierozliczonej należności oraz odsetek za opóźnienie. UKNF opisuje ten skutek w przewodniku po kredycie konsumenckim, odwołując się do art. 481 Kodeksu cywilnego.
Nie trzeba wcześniej dostać kolejnego SMS-a z przypomnieniem, aby obowiązek zwrotu stał się wymagalny. Brak monitu nie oznacza, że termin został przedłużony.
Odróżnij trzy pozycje: zwracany kapitał, odsetki związane z korzystaniem z pieniędzy i należności żądane z powodu opóźnienia. Przy każdej powinno być możliwe ustalenie podstawy, okresu oraz sposobu obliczenia.
Czy firma może naliczyć dowolne „odsetki karne”?
Nie. Odsetki za opóźnienie podlegają przepisom Kodeksu cywilnego, w tym ograniczeniu ich maksymalnej wysokości. Nie wystarczy nazwać naliczenia „karą” lub „opłatą dodatkową”, aby dowolna kwota stała się należna.
Poproś o wskazanie stopy, podstawy prawnej i kwoty, od której naliczono odsetki. Sprawdź też okres: opóźnienie w zwrocie po odstąpieniu nie powinno być liczone automatycznie od dnia wypłaty pożyczki.
Nie dodawaj samodzielnie dwóch rodzajów odsetek od tej samej kwoty za te same dni. Jeśli zestawienie tak wygląda, zażądaj wyjaśnienia podstaw każdego naliczenia. Po skutecznym odstąpieniu nie należy bez analizy przenosić całej pierwotnej tabeli kosztów do nowego rozliczenia.
Czy mogą dojść koszty sądowe?
Jeśli sprawa trafi do sądu, mogą powstać koszty postępowania. To odrębna kwestia od prowizji z umowy, od której odstąpiono.
Wysokość żądania i zasadność kosztów trzeba ocenić w konkretnej sprawie. Dlatego nie warto ignorować pisma z sądu tylko dlatego, że wcześniej wysłałeś odstąpienie albo później wykonałeś przelew.
Oddałem część pieniędzy — czy dostaję kolejne 30 dni?
Nie. Częściowa wpłata sama w sobie nie rozpoczyna nowego terminu zwrotu reszty. Tak samo nie oznacza automatycznej zgody firmy na raty.
Wpłata może zmniejszyć nierozliczoną należność, ale trzeba sprawdzić, jak została zaliczona. Nie zawsze cała kwota obniża kapitał; znaczenie mogą mieć należne odsetki i reguły zaliczania świadczeń.
Przykładowo z 3 000 zł kapitału pozostanie 2 000 zł wtedy, gdy wpłacone 1 000 zł zostało w całości zaliczone na kapitał. Jeśli część pokryła należne odsetki, saldo kapitału będzie inne. Samo odjęcie przelewu od pierwotnej kwoty może więc nie wystarczyć.
Przy przelewie wskaż właściwą umowę i charakter wpłaty. Następnie poproś o rozliczenie pokazujące, ile zaliczono na kapitał, ile na odsetki i co nadal pozostaje do zapłaty. Tytuł przelewu nie daje jednak gwarancji pominięcia ustawowych zasad zaliczania należności.
Co zrobić, gdy przelew wyszedł, ale firma nadal pokazuje dług?
Najpierw ustal, czy problemem jest rzeczywiste opóźnienie zapłaty, czy rozliczenie operacji po stronie firmy. To różne sytuacje.
Sprawdź status przelewu, numer rachunku, datę wykonania, odbiorcę oraz oznaczenie umowy. Sam widok obciążenia Twojego konta nie rozstrzyga jeszcze, kiedy pieniądze zostały prawidłowo przekazane pożyczkodawcy.
Z kolei późniejsza aktualizacja panelu nie dowodzi automatycznie, że zapłata nastąpiła dopiero w dniu tej aktualizacji. Ustawa odnosi dzień spłaty do przekazania środków kredytodawcy, a nie do odświeżenia ekranu klienta.
Nie wykonuj drugiego pełnego przelewu wyłącznie na podstawie niezmienionego salda w aplikacji. Wyjaśnij pierwszą płatność i poproś o uwzględnienie właściwej daty. Dokładną procedurę znajdziesz w poradniku o niezaksięgowanej spłacie chwilówki.
Nie mam całej kwoty — czy po odstąpieniu mogę poprosić o raty?
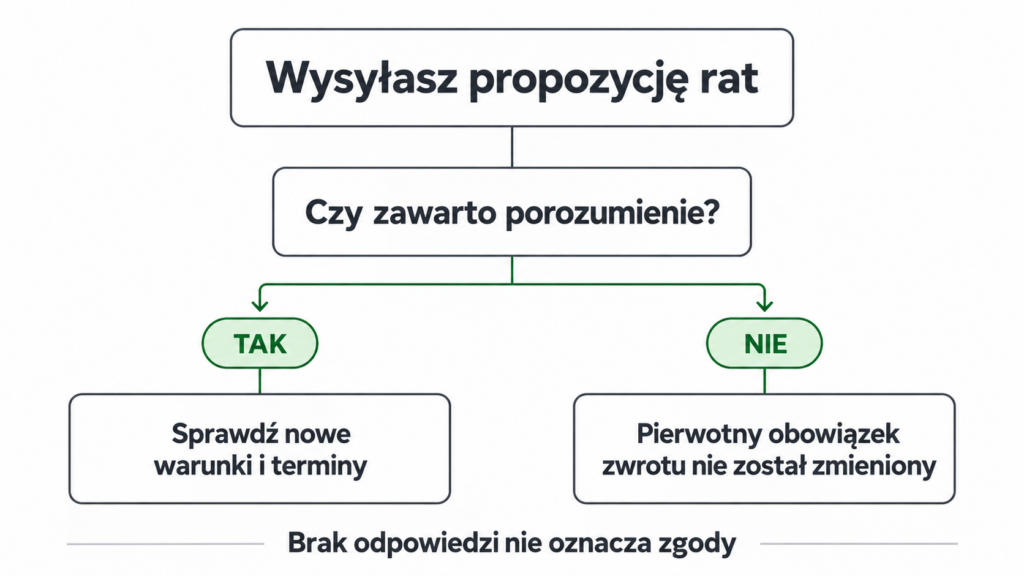
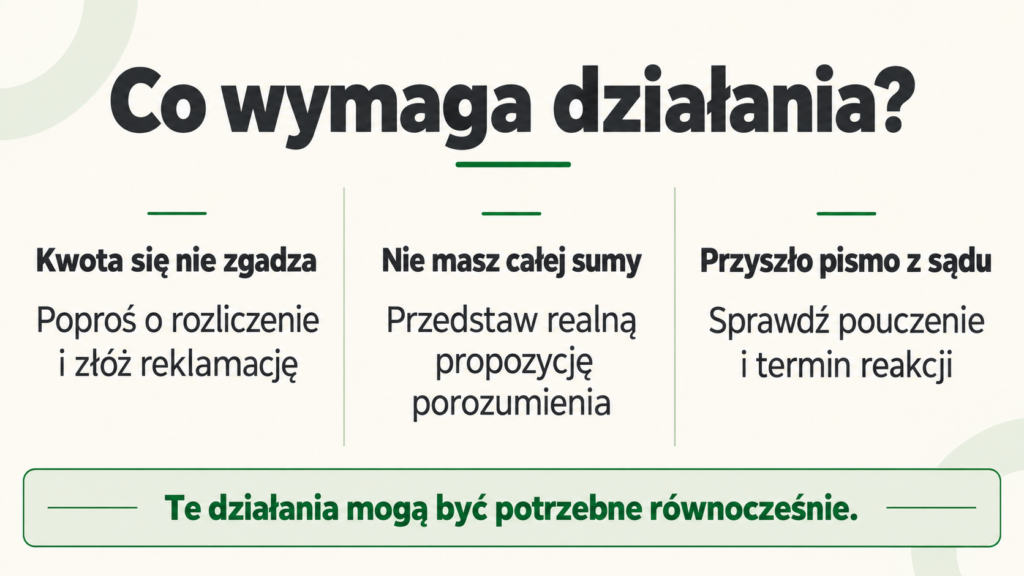
Możesz przedstawić propozycję porozumienia dotyczącego zwrotu należności. Nie oznacza to jednak, że masz prawo samodzielnie ustalić nowy harmonogram albo że wysłanie wniosku wstrzyma odsetki.
Najpierw ustal saldo. Następnie porównaj dostępne pieniądze z niezbędnymi wydatkami i innymi zobowiązaniami. Zaproponuj kwotę oraz daty, których rzeczywiście jesteś w stanie dotrzymać.
Prośba o raty, zgoda na raty i podpisane porozumienie nie są tym samym. Zanim uznasz, że sprawa została uzgodniona, sprawdź warunki odpowiedzi i sposób zawarcia porozumienia.
Co powinno wynikać z porozumienia?
Dokument powinien jasno określać rozliczaną należność, raty, terminy, dalsze odsetki i ewentualne opłaty. Sprawdź także skutki opóźnienia jednej raty oraz to, czy ustalenia dotyczą dalszych działań windykacyjnych.
Szczególnej uwagi wymagają zapisy o uznaniu wszystkich kosztów, cofnięciu zastrzeżeń lub powrocie do pierwotnej umowy. Nie podpisuj ich wyłącznie dlatego, że na pierwszej stronie pojawia się niższa miesięczna kwota.
Szerszy poradnik o odmowie rozłożenia chwilówki na raty pomoże przygotować realną propozycję. Opisane tam procedury dotyczą kredytu konsumenckiego; przy rozliczeniu po skutecznym odstąpieniu trzeba osobno sprawdzić ich zastosowanie. Nie zakładaj automatycznie dodatkowego terminu tylko dlatego, że wystąpiłeś o raty.
Czy warto brać kolejną chwilówkę na zwrot poprzedniej?
Nowa pożyczka nie usuwa problemu braku pieniędzy — tworzy następne zobowiązanie z własnym terminem i kosztami. Jeżeli nie masz realnego źródła jego spłaty, takie rozwiązanie może powiększyć trudność.
Przed zaciągnięciem kolejnego zobowiązania sprawdź możliwość porozumienia i pomoc w ułożeniu całego budżetu. Przy kilku długach jedna dostępna kwota nie może być jednocześnie obiecana wszystkim wierzycielom.
Jak napisać do firmy po upływie 30 dni?
Poniższy wzór służy uzyskaniu rozliczenia i przedstawieniu propozycji spłaty. Część dotyczącą rat uzupełnij po sprawdzeniu zobowiązania. Jeżeli kwestionujesz sam dług, jego wysokość albo tożsamość wierzyciela, najpierw wyjaśnij te kwestie.
Wzór prośby o rozliczenie i porozumienie
Temat: Rozliczenie po odstąpieniu od umowy [numer] i propozycja spłaty
Dzień dobry,
[data] złożyłem/złożyłam oświadczenie o odstąpieniu od umowy pożyczki nr [numer]. Oświadczenie przekazałem/przekazałam [sposób i adres]. W załączeniu przesyłam jego kopię oraz posiadane potwierdzenie wysłania lub doręczenia.
Proszę o przedstawienie aktualnego rozliczenia po odstąpieniu, z podziałem na pozostały kapitał, odsetki za korzystanie z pieniędzy oraz ewentualne odsetki za opóźnienie. Przy każdej pozycji proszę podać podstawę, stawkę i okres naliczania.
Dotychczasowe wpłaty: [daty i kwoty albo informacja o braku wpłat]. Proszę o wskazanie sposobu ich zaliczenia.
Nie jestem obecnie w stanie jednorazowo uregulować [zweryfikowana kwota] zł. Proponuję [kwota pierwszej wpłaty i data], a następnie [kwoty i daty kolejnych wpłat]. Propozycja wynika z moich obecnych możliwości finansowych.
Proszę o informację, czy wyrażają Państwo zgodę na te warunki, oraz o przedstawienie projektu porozumienia określającego pełne rozliczenie, dalsze odsetki, ewentualne koszty i skutki opóźnienia raty.
Proszę również o potwierdzenie aktualnego rachunku do wpłat oraz stanowiska w sprawie działań windykacyjnych w okresie rozpatrywania propozycji.
Proszę o odpowiedź na [adres lub uzgodniony kanał].
[Imię i nazwisko, data]
Samo wysłanie tego pisma nie zmienia terminu zapłaty. Zachowaj odpowiedź firmy, a po uzgodnieniu warunków — dokument potwierdzający porozumienie.
Jak zareklamować przywrócenie prowizji po odstąpieniu?
Jeżeli firma twierdzi, że odstąpienie „przepadło” wyłącznie z powodu braku zwrotu w 30 dni, reklamacja powinna dotyczyć właśnie tej podstawy naliczenia. Nie trzeba kwestionować całego kapitału, aby zakwestionować prowizję.
Poniższy wzór zakłada, że oświadczenie zostało skutecznie złożone. Dostosuj go do otrzymanego rozliczenia.
Wzór reklamacji
Temat: Reklamacja rozliczenia po odstąpieniu od umowy [numer]
Dzień dobry,
reklamuję rozliczenie przedstawione [data], dotyczące umowy pożyczki nr [numer].
Od umowy odstąpiłem/odstąpiłam [data], składając oświadczenie [sposób]. Załączam oświadczenie i dokumenty potwierdzające jego przekazanie.
W otrzymanym rozliczeniu uwzględniono [nazwa i kwota opłaty]. Z Państwa wiadomości wynika, że podstawą ponownego naliczenia tego kosztu jest przekroczenie terminu zwrotu pieniędzy.
Wnoszę o ponowną ocenę rozliczenia z uwzględnieniem art. 47, 53 i 54 ustawy o kredycie konsumenckim. Sam brak terminowego zwrotu środków nie stanowi podstawy do uznania skutecznego odstąpienia za niewiążące i automatycznego przywrócenia wszystkich kosztów pierwotnej umowy.
Proszę o korektę zakwestionowanej pozycji albo przedstawienie konkretnej podstawy prawnej jej dochodzenia. Proszę także o oddzielne wyliczenie pozostałego kapitału i należnych odsetek, z podaniem stawek, okresów i sposobu uwzględnienia dokonanych wpłat.
Reklamacja dotyczy wskazanego kosztu. Nie stanowi twierdzenia, że sam fakt odstąpienia umorzył obowiązek zwrotu otrzymanych pieniędzy.
Proszę o odpowiedź na [adres lub wskazany kanał].
[Imię i nazwisko, data]
W sprawie objętej ustawą reklamacyjną podstawowy termin odpowiedzi wynosi 30 dni, a w szczególnie skomplikowanym przypadku może zostać wydłużony do 60 dni z wymaganym wyjaśnieniem.
Termin odpowiedzi na reklamację nie jest dodatkowym terminem spłaty. Po wyczerpaniu postępowania reklamacyjnego możesz sprawdzić możliwość interwencji Rzecznika Finansowego. Zachowaj reklamację, dowód jej złożenia, odpowiedź oraz rozliczenie.
Czy po odstąpieniu firma może prowadzić windykację?
Może dochodzić rzeczywiście istniejącej należności wynikającej z rozliczenia po odstąpieniu. Nie oznacza to, że każda żądana kwota lub dowolny sposób kontaktu są prawidłowe.
Jeżeli kontaktuje się inny podmiot, ustal, czy działa na zlecenie pożyczkodawcy, czy nabył wierzytelność. Zweryfikuj umocowanie i dane do wpłaty, szczególnie gdy wiadomość zawiera nowy numer rachunku.
Sam upływ terminu nie oznacza automatycznej egzekucji komorniczej. Windykator nie jest komornikiem i nie może samodzielnie zająć rachunku lub wynagrodzenia. Egzekucja wymaga właściwej podstawy, co do zasady tytułu wykonawczego.
Jeżeli przyjdzie pismo z sądu, sprawdź pouczenie i termin reakcji. Trwająca reklamacja albo rozmowy o ratach nie zastępują czynności w postępowaniu. Gdy dokonałeś już wpłaty, pomocny będzie również poradnik spłacona chwilówka a nakaz zapłaty.
Osoby, które nie mogą ponieść kosztów odpłatnej pomocy, mogą sprawdzić dostępność nieodpłatnej pomocy prawnej i poradnictwa obywatelskiego. Na konsultację przygotuj umowę, odstąpienie, potwierdzenia, rozliczenie i otrzymane pisma.
Co zrobić po całkowitym rozliczeniu?
Poproś o potwierdzenie, że należność związana z konkretną umową została w całości rozliczona. Zachowaj informację o uwzględnionych wpłatach i końcowym saldzie.
Osobno sprawdź status profilu i pozostałych umów. Odstąpienie od jednej pożyczki nie powinno być mylone z usunięciem konta w serwisie. Jeżeli chcesz zakończyć całą współpracę, skorzystaj z poradnika jak zamknąć konto klienta i uporządkować umowę ramową po spłacie chwilówki.
FAQ — odstąpienie od chwilówki i brak zwrotu w 30 dni
Czy po 30 dniach muszę odstąpić od umowy ponownie?
Nie, jeśli pierwsze oświadczenie było skuteczne. Trzeba rozliczyć obowiązek zwrotu, a nie składać kolejne oświadczenie w nadziei na nowy termin.
Czy zwrot samego kapitału zamyka sprawę?
Tylko jeśli rozliczenie nie obejmuje innych należnych kwot. Sprawdź odsetki i sposób zaliczenia wpłaty; nie zakładaj zamknięcia zobowiązania na podstawie samej kwoty przelewu.
Czy wpłata 100 zł w ostatnim dniu zatrzyma opóźnienie?
Nie w odniesieniu do pozostałej należności. Częściowa wpłata nie przedłuża samodzielnie terminu zwrotu reszty.
Czy firma może odmówić rat?
Może nie zaakceptować zaproponowanych warunków. Samo złożenie propozycji nie tworzy nowego harmonogramu. Poproś o stanowisko i sprawdź, jakie przepisy mają zastosowanie do konkretnego rozliczenia.
Czy chwilówka „0%” zawsze podlega tym samym zasadom?
Nie należy rozstrzygać tego na podstawie hasła reklamowego. Art. 4 ust. 1 pkt 1 ustawy przewiduje wyłączenie umów rzeczywiście nieodpłatnych, bez oprocentowania i innych kosztów. Przy takiej umowie trzeba osobno ustalić podstawę prawa do odstąpienia. Warunkowa promocja „0%” wymaga analizy jej zasad.
Czy usunięcie konta w aplikacji zastąpi odstąpienie lub spłatę?
Nie. Zamknięcie profilu nie zastępuje oświadczenia dotyczącego umowy i nie usuwa nierozliczonego zobowiązania.
Czy reklamacja daje mi dodatkowe 30 dni na zwrot?
Nie. Termin rozpatrzenia reklamacji dotyczy odpowiedzi firmy. Nie przesuwa samodzielnie terminu zapłaty i nie oznacza automatycznego zatrzymania odsetek.
Minęło 30 dni i nie wiesz, jak sprawdzić rozliczenie?
Na forum kredytowym możesz opisać datę zawarcia umowy, datę odstąpienia, otrzymaną kwotę, dokonane wpłaty i pozycje z aktualnego rozliczenia.
Nie publikuj numeru PESEL, numerów umów i rachunków ani niezanonimizowanych dokumentów. Najbardziej pomocna będzie informacja, czy problem dotyczy skuteczności odstąpienia, terminu zwrotu, konkretnej opłaty czy braku pieniędzy na spłatę.
Źródła i sposób przygotowania
Podstawą opracowania są obowiązujące przepisy ustawy o kredycie konsumenckim oraz Kodeksu cywilnego, a także materiały UOKiK, UKNF, Rzecznika Finansowego i administracji publicznej.
Raport UOKiK z 2013 r. wykorzystano w zakresie oceny uzależniania skuteczności odstąpienia od zwrotu pieniędzy. Przewodnik UKNF z 2018 r. służy objaśnieniu skutków opóźnienia. Nie przenoszono z tych publikacji historycznych stawek, limitów kosztów ani opisów ówczesnego nadzoru na obecny rynek.
Przykłady dat i kwot są edukacyjne. Wzory pism wymagają uzupełnienia zgodnie z rzeczywistymi dokumentami. Opracowanie nie potwierdza skuteczności odstąpienia ani wysokości zadłużenia w indywidualnej sprawie.
Materiały źródłowe:
- Ustawa o kredycie konsumenckim — w szczególności art. 4, 47, 53 i 54.
- Kodeks cywilny — obliczanie terminów, zaliczanie wpłat i odsetki za opóźnienie.
- UOKiK: „Opłaty stosowane przez instytucje parabankowe”, raport z 2013 r., część o odstąpieniu.
- UKNF: „Przewodnik po kredycie konsumenckim”, 2018 r., część o terminie zwrotu.
- Rzecznik Finansowy — składanie reklamacji i terminy odpowiedzi.
- Kodeks postępowania cywilnego — art. 776 dotyczący podstawy egzekucji.
- Ministerstwo Sprawiedliwości — system nieodpłatnej pomocy.