Pożyczasz 3000 zł i zgodnie z promocją masz oddać dokładnie tyle samo. Przelew dociera dzień po terminie. Zaglądasz do panelu, a tam pojawia się dodatkowa prowizja i odsetki. Pierwsza myśl: jak jeden dzień mógł kosztować aż tyle?
Jednodniowe opóźnienie może uruchomić zapis o utracie rabatu. Nie oznacza to jednak, że każda doliczona prowizja jest automatycznie należna. Trzeba sprawdzić warunki promocji, rzeczywistą datę spłaty oraz sposób wyliczenia kosztów. Inaczej ocenia się spóźniony przelew, inaczej opóźnioną aktualizację panelu, a jeszcze inaczej żądanie całej prowizji po drobnej niedopłacie.
Zanim zapłacisz wskazaną dopłatę albo uznasz ją za bezpodstawną, ustal, za co firma właściwie żąda pieniędzy. To pozwala przygotować konkretną reklamację zamiast wymieniać wiadomości, które nie wyjaśniają sprawy.
Dlaczego chwilówka 0% może przestać być darmowa?
W promocjach pożyczkowych „0%” może oznaczać rabat na koszty przewidziane w umowie. Pożyczkodawca określa standardową prowizję i oprocentowanie, a następnie zobowiązuje się z nich zrezygnować, jeżeli klient spełni warunki promocji.
Jednym z takich warunków bywa pełna spłata w terminie. Przy tej konstrukcji firma po opóźnieniu powołuje się na utratę wcześniej przyznanej zniżki.
Takie rozwiązanie występuje m.in. w publicznie dostępnych regulaminach promocji pierwszej pożyczki Finbo i Kuki. Dokumenty sprawdzone na potrzeby tego artykułu przewidują konsekwencje braku całkowitej spłaty w terminie, obejmujące utratę rabatu na prowizję i odsetki kapitałowe.
Dla Twojej sprawy najważniejsza jest jednak wersja regulaminu, którą otrzymałeś przy zawieraniu własnej umowy. Warunki znalezione dzisiaj na stronie firmy mogą dotyczyć innej promocji.
Otwórz dokumenty z wiadomości otrzymanej przy wypłacie pożyczki. Poszukaj odpowiedzi na trzy pytania:
- Czy koszty zostały od początku ustalone, a następnie objęte rabatem?
- Jaki dokładnie warunek trzeba spełnić, żeby zachować rabat?
- Co dokument przewiduje przy opóźnieniu albo niepełnej spłacie?
Jeżeli dopiero porównujesz takie oferty, pomocny będzie wcześniejszy poradnik: kiedy pożyczka 0% jest rzeczywiście darmowa. Tutaj skupiamy się na sytuacji, w której termin już minął, a firma naliczyła dodatkową kwotę.
Czy jeden dzień opóźnienia wystarczy do utraty promocji?
Może wystarczyć, jeżeli regulamin uzależnia rabat od całkowitej, terminowej spłaty i nie przewiduje dodatkowej tolerancji. Nie należy zakładać, że każda firma daje jeszcze jeden bezpłatny dzień na uregulowanie pożyczki.
Nie ma też podstaw, aby automatycznie przenosić doświadczenia innej osoby na swoją umowę. To, że pożyczkodawca komuś przywrócił promocję po kontakcie z obsługą, nie oznacza identycznej decyzji w każdej sprawie.
W praktyce trzeba rozdzielić dwie kwestie:
Pierwsza: czy zgodnie z dokumentami wystąpiło zdarzenie powodujące utratę rabatu? Tutaj liczą się termin, kwota i sposób spłaty.
Druga: czy postanowienie, na które powołuje się firma, może stanowić skuteczną podstawę konkretnego żądania? Samo istnienie zapisu w regulaminie nie kończy oceny prawnej.
Dlatego odpowiedź „spóźniłeś się, więc musisz zapłacić wszystko” jest zbyt daleko idąca. Równie ryzykowne byłoby zapewnienie, że za jeden dzień firma może naliczyć wyłącznie niewielkie odsetki.
Skąd może się wziąć kilkaset złotych dopłaty?
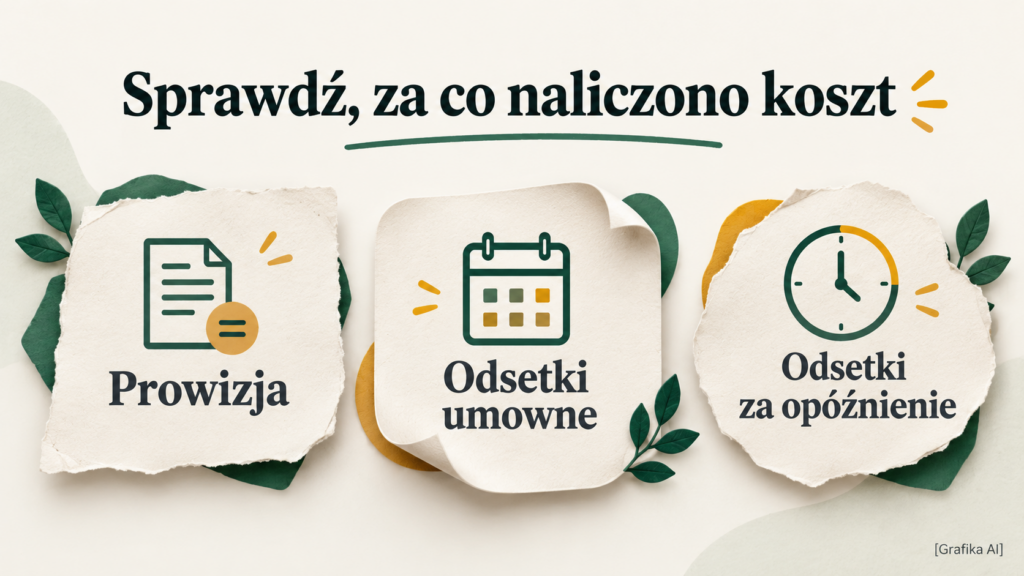
Najczęstsze nieporozumienie polega na traktowaniu całej dopłaty jako odsetek za jeden dzień. Tymczasem firma może wykazać kilka różnych pozycji.
| Pozycja w rozliczeniu | Co należy sprawdzić |
|---|---|
| Prowizja po utracie rabatu | Czy była określona w umowie i jaki zapis uzasadnia jej naliczenie? |
| Odsetki umowne za korzystanie z pożyczki | Jakiego okresu dotyczą i czy wcześniej obejmowała je promocja? |
| Odsetki za opóźnienie | Od jakiej kwoty, za ile dni i według jakiej stopy je obliczono? |
| Inna opłata | Za jaką czynność lub zdarzenie została pobrana i na jakiej podstawie? |
Przykład: 3000 zł pożyczki i spłata dzień po terminie
Przyjmijmy wyłącznie modelowy przykład, niezwiązany z ofertą konkretnej firmy:
- pożyczony kapitał: 3000 zł;
- okres pożyczki: 30 dni;
- standardowa prowizja: 250 zł;
- standardowe odsetki za pierwotny okres umowy: 20 zł;
- promocja znosi oba te koszty przy spełnieniu jej warunków;
- dla pokazania obliczenia przyjmujemy odsetki za opóźnienie wynoszące 10% rocznie.
Stawka 10% jest założeniem przykładu. Nie przedstawia aktualnej stopy ustawowej ani maksymalnej.
Przy założeniu roku liczącego 365 dni odsetki za jeden dzień od 3000 zł wyniosłyby:
3000 zł × 10% ÷ 365 = około 0,82 zł.
Rozliczenie przedstawione przez firmę mogłoby wyglądać następująco:
| Składnik | Spłata z zachowaniem promocji | Żądanie po utracie całego rabatu |
|---|---|---|
| Kapitał | 3000 zł | 3000 zł |
| Prowizja | 0 zł | 250 zł |
| Odsetki za pierwotny okres umowy | 0 zł | 20 zł |
| Odsetki za jeden dzień opóźnienia | 0 zł | 0,82 zł |
| Razem | 3000 zł | 3270,82 zł |
Różnica wynosi 270,82 zł, ale tylko 82 grosze stanowią w tym przykładzie odsetki za jeden dzień opóźnienia. Pozostałe 270 zł wynika z przywrócenia kosztów, które obejmował rabat.
To ilustracja mechanizmu żądania, a nie potwierdzenie, że taka dopłata byłaby należna w każdej umowie. Osobnego sprawdzenia wymagają podstawa utraty promocji i prawidłowość naliczenia poszczególnych kosztów.
Jeżeli już przelałeś 3000 zł, poproś również o informację, jak firma rozliczyła tę wpłatę. Nie wyprowadzaj pozostałego salda wyłącznie z odejmowania kwot widocznych w panelu.
Czy spłata rzeczywiście nastąpiła po terminie?
Zanim zaczniesz spór o wysokość prowizji, sprawdź podstawowy fakt: kiedy doszło do spłaty.
Przy zwykłym przelewie bezpośrednio na rachunek wierzyciela co do zasady istotne jest uznanie jego rachunku. Samo zlecenie przelewu przez klienta nie oznacza jeszcze, że pieniądze dotarły. Takie rozróżnienie znajduje potwierdzenie w orzecznictwie dotyczącym spełniania świadczeń pieniężnych.
Jednocześnie trzeba odróżnić wpływ pieniędzy od późniejszej zmiany statusu w panelu klienta.
| Zdarzenie | Co faktycznie ustalasz |
|---|---|
| Zlecenie przelewu | Kiedy wydałeś bankowi dyspozycję? |
| Wykonanie i rozliczenie płatności | Kiedy środki trafiły we właściwe miejsce? |
| Przypisanie wpłaty do umowy | Kiedy firma rozpoznała, której pożyczki dotyczy przelew? |
| Aktualizacja panelu | Kiedy system pokazał nowy status? |
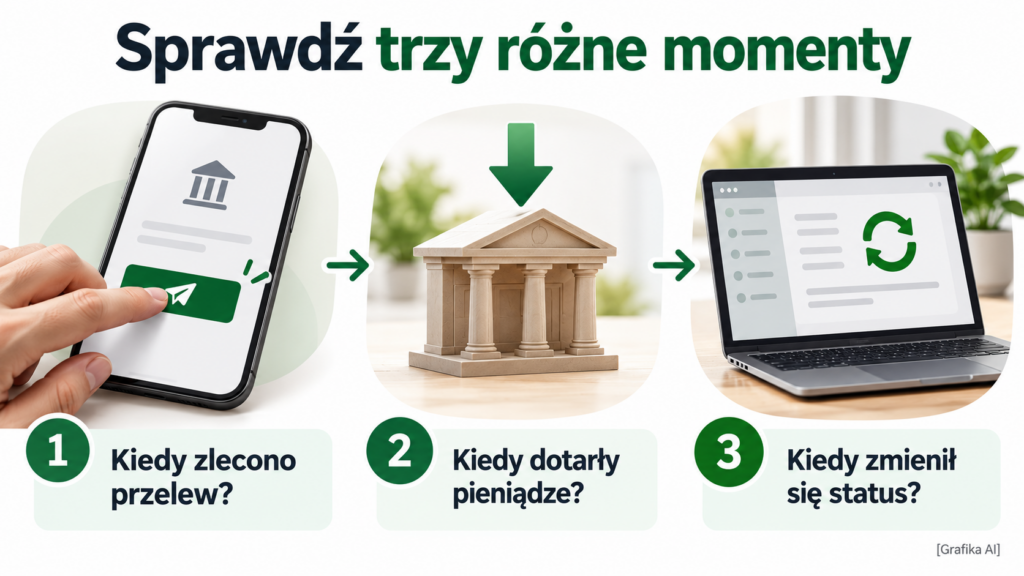
Inna sytuacja występuje wtedy, gdy w poniedziałek jedynie zleciłeś przelew, a rachunek pożyczkodawcy został uznany dopiero we wtorek.
A jeśli płatność wykonano przez przycisk w panelu?
Wtedy trzeba dodatkowo ustalić rolę operatora płatności oraz zasady udostępnionego sposobu spłaty. Nie zakładaj automatycznie, że późniejszy zbiorczy przelew operatora do pożyczkodawcy oznacza opóźnienie klienta.
Zachowaj potwierdzenie transakcji i jej identyfikator. Poproś firmę o wskazanie, który moment uznała za datę spłaty i dlaczego.
Jeżeli problem dotyczy głównie widocznego salda, przejdź do poradnika: spłata chwilówki nie została zaksięgowana — co sprawdzić.
Co jeśli termin spłaty przypadał w sobotę albo święto?
Zgodnie z art. 115 Kodeksu cywilnego koniec terminu przypadający w sobotę albo ustawowy dzień wolny przesuwa się na następny dzień, który nie jest sobotą ani dniem wolnym. Przykładowo dla soboty 17 października 2026 r. byłby to poniedziałek 19 października.
Jeżeli firma naliczyła utratę rabatu wyłącznie dlatego, że przyjęła sobotę jako ostateczny termin, poproś o wyjaśnienie sposobu jego obliczenia.
Uważaj jednak na inną sytuację: termin przypadał w zwykły piątek, a przelew dotarł w poniedziałek. Sam fakt, że po drodze wystąpił weekend, nie oznacza automatycznie przesunięcia piątkowego terminu.
Nie opieraj reklamacji na ogólnym stwierdzeniu „banki nie pracują w weekend”. Podaj konkretną datę wymagalności, datę płatności i okoliczność, która Twoim zdaniem została błędnie oceniona.
Czy niedopłata 1 zł może spowodować utratę całego rabatu?
Przy warunku całkowitej spłaty nawet niewielka niedopłata może zostać przez firmę potraktowana jako jego niespełnienie. Nie należy jednak utożsamiać reakcji systemu z ostateczną oceną zasadności wszystkich kosztów.
Najpierw ustal, skąd wzięła się różnica.
Być może przelałeś kwotę wynikającą z pierwszego harmonogramu, choć później dobrałeś dodatkowe pieniądze. Możliwe też, że porównujesz wpłatę z saldem już powiększonym o sporną prowizję. To dwa różne problemy.
Poproś o wskazanie kwoty wymaganej do zachowania promocji przed naliczeniem kosztów jej utraty. Dzięki temu unikniesz rozmowy, w której firma uzasadnia brak pełnej spłaty dopłatą, którą dopiero kwestionujesz.
Przy drobnej różnicy warto wyraźnie opisać:
- ile wynosiła wymagana spłata;
- ile wpłaciłeś;
- kiedy wpłata nastąpiła;
- jaką dopłatę naliczono;
- dlaczego podważasz jej podstawę lub wysokość.
Nie istnieje uniwersalna zasada, że brakująca złotówka zawsze zostanie pominięta. Jednocześnie jej brak nie zwalnia firmy z uzasadnienia żądania znacznie większej kwoty.
Jeżeli korzystałeś z dodatkowej wypłaty, sprawdź też: dobranie pieniędzy do aktywnej chwilówki a termin, koszty i promocja.
Czy zapis o utracie rabatu zawsze jest zgodny z prawem?
Nie można uznać każdego takiego zapisu za prawidłowy tylko dlatego, że znajduje się w regulaminie. Nie można też bez analizy uznać wszystkich podobnych zapisów za niedozwolone.
Przy ocenie konkretnej umowy znaczenie mają sposób przedstawienia warunków, konstrukcja kosztów i zakres obowiązków konsumenta. Art. 385¹ Kodeksu cywilnego przewiduje ochronę przed określonymi nieuczciwymi postanowieniami, których nie uzgodniono indywidualnie. Samo zaakceptowanie gotowego wzorca nie dowodzi indywidualnego uzgodnienia jego treści.
W praktyce warto zweryfikować przede wszystkim trzy sprawy.
Czy warunek i jego konsekwencje były zrozumiałe?
Czy z otrzymanych dokumentów wynikało, jaką kwotę trzeba będzie zapłacić po utracie promocji? Czy dało się ustalić, kiedy rabat przepada? Czy firma powołuje się na regulamin dotyczący Twojej umowy?
Reklama, formularz informacyjny, umowa i regulamin powinny zostać przeanalizowane łącznie. Samo zdjęcie hasła „0%” zwykle nie wystarczy do odtworzenia całych warunków.
Czy naliczenie mieści się w odpowiednich limitach?
Dla umów objętych ustawą o kredycie konsumenckim trzeba sprawdzić m.in. limit kosztów pozaodsetkowych z art. 36a. Przy modelowych 3000 zł na 30 dni i roku liczącym 365 dni wynik ustawowego wzoru to około 324,66 zł. To limit kosztów pozaodsetkowych, a nie całkowitej kwoty do oddania.
Jednak pozostawanie poniżej limitu nie rozstrzyga całej sprawy. TSUE w wyroku z 3 września 2020 r., w połączonych sprawach C-84/19, C-222/19 i C-252/19, potwierdził możliwość badania nieuczciwego charakteru określonych postanowień kosztowych także wtedy, gdy koszty mieszczą się w ustawowym maksimum. Ten wyrok nie oznacza, że każda utrata promocji 0% jest automatycznie bezskuteczna.
Czy to rzeczywiście zwykły koszt pożyczki, czy opłata za zaległość?
Jeżeli sporny koszt jest w istocie opłatą związaną z zaległością, znaczenie może mieć art. 33a ustawy o kredycie konsumenckim. Ogranicza on łączną wysokość takich opłat i odsetek za opóźnienie. Sama nazwa „prowizja” nie rozstrzyga charakteru obciążenia. Nie należy jednak automatycznie traktować każdej przywróconej prowizji jako opłaty za zaległość.
Przy większej spornej kwocie warto przedstawić komplet dokumentów rzecznikowi konsumentów lub prawnikowi. Ocena pojedynczego zdania wyrwanego z regulaminu może prowadzić do błędnego wniosku.
Co zrobić, gdy w panelu pojawiła się dodatkowa prowizja?
Zrób zrzut ekranu z datą i widocznym rozliczeniem. Następnie pobierz umowę, regulamin promocji oraz potwierdzenie płatności. Zachowanie dokumentów jest szczególnie przydatne, gdy panel później pokazuje już tylko saldo zbiorcze.
Wyślij do pożyczkodawcy prośbę o rozpisanie należności. Możesz użyć takiego zdania:
Proszę o przedstawienie rozliczenia umowy, obejmującego kapitał, prowizję, odsetki umowne, odsetki za opóźnienie i inne opłaty, wraz z podstawą każdego naliczenia oraz sposobem zaliczenia mojej wpłaty.
Dopytaj również o:
- termin spłaty przyjęty przez firmę;
- datę otrzymania pieniędzy;
- kwotę wymaganą do zachowania promocji;
- punkt regulaminu, na podstawie którego cofnięto rabat;
- kwotę, okres i stopę zastosowane przy obliczaniu odsetek za opóźnienie.
Nie odkładaj spłaty bezspornej części zobowiązania tylko dlatego, że nie zgadzasz się z dodatkową opłatą. Jednocześnie nie traktuj samego komunikatu z panelu jako kompletnego uzasadnienia roszczenia.
Jeżeli po wpłacie nadal widzisz kapitał do spłaty, znaczenie może mieć sposób rozliczenia pieniędzy. Ten problem szerzej opisujemy w artykule o częściowej spłacie chwilówki po terminie.
Jak napisać reklamację utraty promocji 0%?
Dobra reklamacja wskazuje konkretny problem i oczekiwane rozwiązanie. Samo „nie zgadzam się z prowizją” daje firmie niewiele informacji o tym, co ma ponownie sprawdzić.
Jeżeli kwestionujesz datę spłaty, skup się na datach i dowodach. Jeżeli podważasz naliczony koszt, wskaż kwotę, zapis oraz powód zastrzeżeń. Nie wpisuj, że płatność dotarła w terminie, jeżeli masz jedynie potwierdzenie jej zlecenia.
Poniższy wzór uzupełnij własnymi danymi. W miejscu uzasadnienia opisz okoliczności swojej sprawy.
Temat: Reklamacja naliczenia kosztów po utracie promocji — umowa nr [numer]
Szanowni Państwo,
składam reklamację dotyczącą naliczenia kwoty [kwota] zł w związku z utratą promocji przy umowie pożyczki nr [numer], zawartej dnia [data].
W dniu [data] dokonałem/dokonałam płatności w wysokości [kwota] zł, za pośrednictwem [sposób płatności]. W załączeniu przekazuję potwierdzenie oraz identyfikator transakcji, jeżeli został nadany.
Kwestionuję naliczenie wskazanego kosztu z następujących powodów:
[Opisz konkretny problem, np. błędnie przyjętą datę spłaty, nieuwzględnienie przesunięcia terminu, rozbieżność między regulaminem a naliczeniem albo zastrzeżenia do podstawy obciążenia.]
Wnoszę o:
- ponowne sprawdzenie podstawy utraty rabatu;
- wskazanie daty otrzymania płatności i daty jej przypisania do umowy;
- przedstawienie szczegółowego rozliczenia wszystkich kosztów oraz sposobu zaliczenia mojej wpłaty;
- wskazanie konkretnego postanowienia umowy i właściwej wersji regulaminu promocji, na których oparto naliczenie;
- usunięcie niezasadnego obciążenia i skorygowanie salda, a jeżeli sporna kwota została pobrana — jej zwrot;
- przesłanie uzasadnionej odpowiedzi oraz zaktualizowanego rozliczenia umowy.
Proszę o odpowiedź na adres [adres e-mail lub adres korespondencyjny].
[Imię i nazwisko]
[Numer umowy]
[Data]
Załączniki: potwierdzenie płatności, dokumenty dotyczące promocji, zrzuty ekranu lub inne dowody istotne dla reklamacji.
Zachowaj potwierdzenie wysłania pisma. Do identyfikacji sprawy podawaj dane wymagane przez bezpieczny kanał kontaktu firmy; nie przesyłaj przypadkowo całej historii rachunku, jeżeli wystarczy potwierdzenie jednej transakcji.
Co do zasady odpowiedź na reklamację powinna zostać udzielona w ciągu 30 dni. W szczególnie skomplikowanej sprawie termin może zostać wydłużony do 60 dni, z wymaganym wyjaśnieniem przyczyn. Od 13 lutego 2026 r. podmioty objęte odpowiednimi przepisami muszą również przyjmować reklamacje elektronicznie. Po zakończeniu postępowania reklamacyjnego lub bezskutecznym upływie terminu można rozważyć zwrócenie się do Rzecznika Finansowego.
Samo wysłanie reklamacji nie oznacza automatycznego wstrzymania naliczania odsetek ani zawieszenia terminów na odpowiedź na pismo sądowe.
Czy można poprosić o zachowanie rabatu mimo faktycznego spóźnienia?
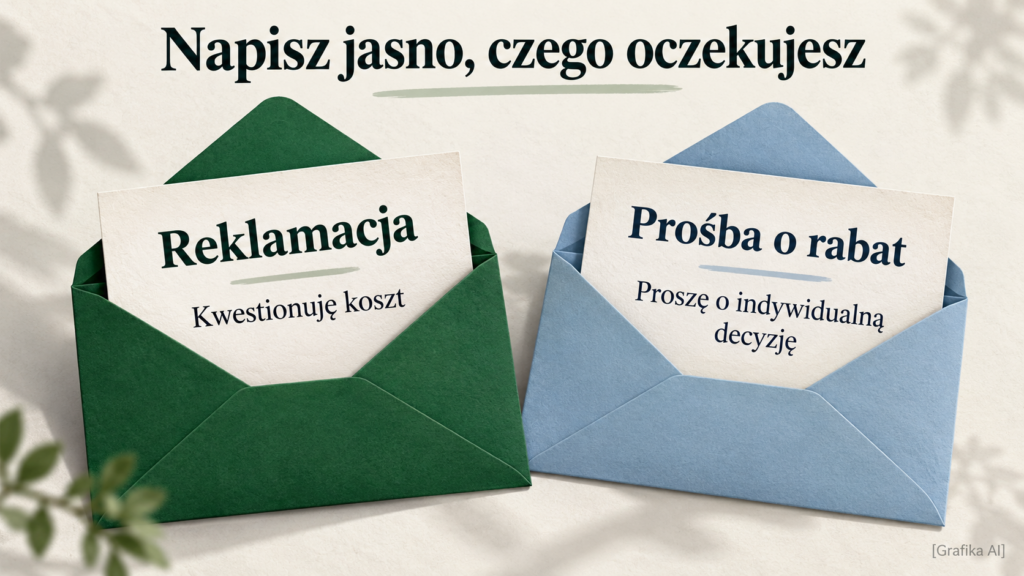
Tak. Jeżeli płatność rzeczywiście dotarła za późno, możesz poprosić firmę o indywidualne odstąpienie od naliczenia kosztów albo przywrócenie rabatu.
Taka prośba ma inny cel niż reklamacja błędnego obciążenia. Opisujesz okoliczności i zwracasz się o korzystną decyzję, ale nie masz gwarancji jej uzyskania.
Możesz napisać:
Proszę o indywidualne rozpatrzenie możliwości zachowania rabatu w umowie nr [numer]. Płatność w wysokości [kwota] zł nastąpiła dnia [data], a opóźnienie wynikało z [krótkie wyjaśnienie]. Proszę o uwzględnienie długości opóźnienia oraz dokonanej wpłaty. Proszę również o pisemne potwierdzenie decyzji i aktualnego salda.
Jeżeli jednocześnie kwestionujesz zasadność opłaty, wyraźnie oddziel ten zarzut od prośby o polubowne rozwiązanie sprawy. Dzięki temu będzie jasne, czego oczekujesz od firmy.
Przy opóźnieniu spowodowanym problemem technicznym dołącz posiadane potwierdzenie awarii lub zgłoszenia. Sam opis trudności może uzasadniać prośbę, ale nie przesądza automatycznie, kto ponosi odpowiedzialność za płatność.
Co jeśli firma odrzuci reklamację?
Przeczytaj, czy odpowiedź odnosi się do Twoich argumentów. Ogólne stwierdzenie „koszty naliczono zgodnie z umową” nie wyjaśnia jeszcze daty spłaty, podstawy cofnięcia rabatu ani sposobu obliczenia konkretnej kwoty.
Przygotuj w jednym miejscu umowę, regulamin, potwierdzenie płatności, reklamację i odpowiedź. Z takim zestawem łatwiej uzyskać pomoc Rzecznika Finansowego, miejskiego lub powiatowego rzecznika konsumentów albo prawnika.
Jeżeli spór dotyczy niewielkiej kwoty, możesz najpierw poprosić o uzupełnienie odpowiedzi o pominięte wyliczenia. Gdy firma kieruje sprawę do sądu, znaczenie mają już także terminy procesowe — nie zastępuj reakcji na pismo sądowe kolejną wiadomością do obsługi klienta.
Szersze konsekwencje zaległości omawiamy osobno: opóźnienie chwilówki a BIK, KRD i windykacja. Utrata rabatu i przekazywanie informacji o zadłużeniu to odrębne zagadnienia.
Najczęstsze pytania o chwilówkę 0% spłaconą po terminie
Czy firma musi najpierw zadzwonić, zanim cofnie rabat?
Nie zakładaj, że promocja pozostaje w mocy do pierwszego telefonu lub SMS-a. Jej warunki mogą przewidywać skutek związany z upływem terminu. Brak przypomnienia sam w sobie nie rozstrzyga, czy koszt naliczono prawidłowo.
Czy brak pieniędzy od pracodawcy automatycznie chroni przed utratą promocji?
Nie daje takiej automatycznej ochrony. Może być argumentem w prośbie o indywidualne potraktowanie sprawy. W reklamacji dotyczącej błędnego naliczenia trzeba jednak wskazać sam błąd lub zastrzeżenie do podstawy kosztu.
Czy prowizja powinna wynosić tylko jedną trzydziestą, skoro spóźniłem się o dzień?
Nie ma podstaw, aby stosować taki przelicznik do każdej utraty promocji. Firma może powoływać się na cofnięcie rabatu obejmującego koszt całej umowy. To właśnie zasadność takiego żądania trzeba ocenić; dzielenie prowizji przez liczbę dni nie rozstrzyga sprawy.
Czy przelew natychmiastowy zawsze ratuje promocję?
Pomaga tylko wtedy, gdy faktycznie zostanie wykonany i rozliczony we właściwym czasie. Sprawdź status operacji, rachunek odbiorcy i dostępność tej usługi. Samo wybranie opcji w aplikacji nie zastępuje potwierdzenia skutecznej płatności.
Czy mogę reklamować opłatę, którą już zapłaciłem?
Możesz skierować reklamację również po zapłacie i zażądać zwrotu kwestionowanej kwoty. Opisz, dlaczego uważasz pobranie za niezasadne, i dołącz rozliczenie. Wynik zależy od podstaw roszczenia oraz okoliczności zapłaty.
Czy „0%” zawsze oznacza, że stosuje się ustawę o kredycie konsumenckim?
Nie należy rozstrzygać tego po samej reklamie. Ustawa przewiduje wyłączenie dla umów, w których konsument nie ma obowiązku ponoszenia oprocentowania ani innych kosztów. Konstrukcja warunkowego rabatu wymaga odrębnego sprawdzenia.
Czy odstąpienie od umowy rozwiązuje problem utraconego rabatu?
Jeżeli odstąpienie zostało skutecznie złożone, rozliczenie wymaga uwzględnienia tego faktu. Nie zakładaj jednak, że po upływie terminu spłaty nadal możesz swobodnie skorzystać z prawa odstąpienia. Osobny poradnik wyjaśnia, co oznacza brak zwrotu pieniędzy w ciągu 30 dni po odstąpieniu od chwilówki.
Jaki dokument warto uzyskać po zakończeniu sprawy?
Poproś o końcowe rozliczenie umowy oraz potwierdzenie aktualnego salda. Jeżeli firma przywróciła rabat albo usunęła opłatę, zachowaj również wiadomość z tą decyzją. Przyda się, gdy po czasie pojawi się ponowne wezwanie do zapłaty.
Jak sprawdzić swoją sytuację bez zgadywania?
Zacznij od czterech informacji: właściwego terminu, daty skutecznej płatności, wymaganej kwoty i podstawy doliczonego kosztu. Dopiero na tej podstawie można ocenić, czy problemem jest spóźnienie, niedopłata, błąd księgowania czy sporna konstrukcja promocji.
Jeżeli chcesz opisać swoją sytuację, możesz skorzystać z forum kredytowego. Podaj daty, kwoty i treść istotnego warunku promocji. Przed publikacją usuń z dokumentów PESEL, adres, numer rachunku i pozostałe dane pozwalające Cię zidentyfikować.
Źródła i sposób przygotowania artykułu
Materiał opiera się na przepisach, orzecznictwie oraz publicznych dokumentach pożyczkodawców sprawdzonych 19 października 2026 r. Przykład kwotowy jest modelowy i nie przedstawia oferty konkretnej firmy. Regulaminy służą pokazaniu konstrukcji promocji; sama ich publikacja nie przesądza prawidłowości każdego postanowienia.
- Ustawa o kredycie konsumenckim — tekst ujednolicony w ELI, w szczególności art. 4, 33a i 36a.
- Kodeks cywilny — tekst jednolity z 2026 r., w szczególności art. 115 i 385¹.
- Finbo — regulamin promocji „Pierwsza Promocyjna Pożyczka”.
- Kuki — regulamin promocji „Pierwsza Promocyjna Pożyczka”.
- TSUE — wyrok z 3 września 2020 r., sprawy połączone C-84/19, C-222/19 i C-252/19.
- Orzeczenie II Ca 407/18 — moment spełnienia świadczenia pieniężnego.
- Rzecznik Finansowy — reklamacje i zmiany obowiązujące od 13 lutego 2026 r..
Artykuł ma charakter informacyjny. Ocena konkretnego roszczenia wymaga sprawdzenia umowy, regulaminu i przebiegu płatności. Materiał przygotowano z wykorzystaniem AI.