Rozmawiałeś z pośrednikiem, przesłałeś dokumenty albo wypełniłeś formularz. Ostatecznie pożyczkę znalazłeś sam: bezpośrednio na stronie firmy, w aplikacji banku lub podczas wizyty w oddziale. Po kilku dniach przychodzi wiadomość z żądaniem prowizji. Pośrednik twierdzi, że podpisana umowa daje mu prawo do wynagrodzenia.
Samodzielne znalezienie pożyczki nie oznacza automatycznie, że prowizja się należy albo że można ją zignorować. Trzeba sprawdzić, za co uzgodniono wynagrodzenie, jakie czynności wykonał pośrednik i czy spełnił się warunek zapłaty.
Istotne jest również to, co rozumiesz przez „załatwiłem sam”. Osobiste podpisanie umowy kredytowej po wcześniejszej pracy pośrednika to inna sytuacja niż znalezienie zupełnie niezależnej oferty, z którą pośrednik nie miał związku.
Poniżej wyjaśniamy, jak odczytać umowę, porównać daty, sprawdzić wyliczenie prowizji i odpowiedzieć na wezwanie do zapłaty.
Stan prawny i aktualność źródeł: 24 października 2026 r. Poradnik dotyczy przede wszystkim konsumentów korzystających z pośrednictwa przy pożyczkach i kredytach konsumenckich. Kredyty hipoteczne i finansowanie działalności gospodarczej wymagają uwzględnienia odrębnych zasad.
Czy pośrednik może żądać prowizji, jeśli sam znalazłem pożyczkę?
Może zgłosić takie żądanie, ale powinno ono mieć podstawę w rzeczywiście zawartej umowie i okolicznościach sprawy. Sama informacja, że otrzymałeś finansowanie, nie wyjaśnia jeszcze, dlaczego miałbyś zapłacić konkretnej firmie.
Najpierw sprawdź, co pośrednik zobowiązał się zrobić. Czy miał znaleźć ofertę, przygotować dokumenty, przekazać wniosek, doprowadzić do wypłaty pieniędzy, czy wykonać odrębną analizę za ustaloną cenę?
Następnie ustal, kiedy według umowy powstaje prawo do wynagrodzenia. Może chodzić o wykonanie określonej czynności, zawarcie umowy kredytowej albo wypłatę środków. Te zdarzenia nie są zamienne.
| Przebieg sprawy | Co ma znaczenie przy ocenie prowizji? |
|---|---|
| Pośrednik znalazł konkretną ofertę i przygotował wniosek, a klient osobiście podpisał umowę | Sam podpis klienta w oddziale nie przekreśla wcześniejszej pracy pośrednika. |
| Pośrednik wysłał jedynie ogólną listę firm, a klient niezależnie uzyskał inną pożyczkę | Trzeba sprawdzić zakres zamówionej usługi i związek działań pośrednika z finansowaniem. |
| Klient złożył własny wniosek przed rozpoczęciem współpracy z pośrednikiem | Ważne będą daty, potwierdzenia i ewentualny późniejszy udział pośrednika. |
| Firma żąda zapłaty za analizę lub inną usługę, niezależnie od uzyskania kredytu | Trzeba ustalić, czy usługę rzeczywiście zamówiono, wykonano i prawidłowo wyceniono oraz czy nie mają zastosowania szczególne zasady zwrotu opłat. |
Najlepszym punktem wyjścia nie jest więc zdanie „nic dla mnie nie zrobiłeś”, ale konkretne pytanie: „Jakie czynności wykonano w mojej sprawie i który zapis umowy uzasadnia żądaną kwotę?”
Czy samodzielne złożenie wniosku oznacza samodzielne znalezienie oferty?
Nie zawsze. Pośrednik mógł wcześniej wskazać produkt, wyjaśnić wymagania i przygotować dokumenty, a sam wniosek wymagał Twojego zalogowania lub osobistego zatwierdzenia.
Możliwa jest również sytuacja odwrotna: od dawna korzystałeś z aplikacji banku i sam przyjąłeś dostępną tam ofertę, podczas gdy pośrednik prowadził rozmowy z innymi firmami.
Nie oceniaj sprawy wyłącznie na podstawie tego, kto nacisnął przycisk „wyślij”. Sprawdź cały przebieg współpracy i zakres uzgodnionych obowiązków.
Za co właściwie pośrednik chce pieniędzy?
Słowo „prowizja” bywa używane do różnych opłat. W dokumentach możesz znaleźć wynagrodzenie za pośrednictwo, opłatę administracyjną, analizę dokumentów, abonament albo wynagrodzenie należne po uzyskaniu finansowania.
Nazwa nie przesądza o zasadności obciążenia.
Prowizja związana z uzyskaniem finansowania
W tym modelu wynagrodzenie zależy od określonego rezultatu. Przeczytaj jednak, jak zdefiniowano ten rezultat.
„Pozytywna decyzja”, „zawarcie umowy” i „wypłata pożyczki” mogą oznaczać różne momenty. Jeśli umowa wiąże wynagrodzenie z wypłatą pieniędzy, samo przekazanie oferty nie wystarcza do stwierdzenia, że warunek został spełniony.
Sprawdź również, czy chodzi o finansowanie uzyskane dzięki czynnościom pośrednika, u wskazanego kredytodawcy, czy według innej opisanej zasady. Zbyt szeroki zapis może wymagać oceny pod kątem ochrony konsumenta.
Wynagrodzenie za wykonane czynności
Umowa może przewidywać odpłatność za konkretną pracę, np. przygotowanie określonego opracowania. Wtedy sam brak skorzystania z przedstawionej oferty nie musi rozstrzygać rozliczenia.
Firma powinna jednak umieć wskazać, co było przedmiotem usługi i co rzeczywiście wykonano. Ogólne stwierdzenie „poświęciliśmy czas” nie wyjaśnia jeszcze zakresu świadczenia ani sposobu ustalenia ceny.
Nie należy też automatycznie uznawać każdej opłaty za analizę za bezzwrotną. Jeśli była związana z przygotowaniem kredytu konsumenckiego, znaczenie mogą mieć szczególne przepisy o zwrocie opłat pobranych przed zawarciem umowy. Omawiamy je dalej.
Wynagrodzenie wypłacane przez kredytodawcę
Pośrednik może otrzymywać wynagrodzenie od banku lub firmy pożyczkowej. Nie oznacza to samo w sobie, że Ty masz zapłacić dodatkową prowizję.
Przed zawarciem kredytu konsumenckiego pośrednik powinien przekazać na trwałym nośniku informacje o kosztach pobieranych od konsumenta oraz o tym, czy otrzymuje wynagrodzenie od kredytodawcy. Informuje też kredytodawcę o opłatach pobranych od klienta na potrzeby obliczenia rocznej stopy oprocentowania.
Zapytaj więc wprost: „Czy żądana kwota ma być zapłacona przeze mnie, czy jest wynagrodzeniem rozliczanym między firmami?”.
Co sprawdzić w umowie pośrednictwa przed odpowiedzią na wezwanie?
Otwórz wersję dokumentów, którą otrzymałeś przy zawieraniu umowy. Aktualny regulamin na stronie firmy może mieć inną treść.
Poszukaj postanowień dotyczących zakresu usługi, wynagrodzenia, wyłączności, okresu współpracy i jej zakończenia. Sprawdź również załączniki. Warunek zapłaty może znajdować się w osobnym cenniku albo regulaminie.
| Element | Pytanie, na które potrzebujesz odpowiedzi |
|---|---|
| Strona umowy | Która firma świadczyła usługę i która teraz żąda zapłaty? |
| Przedmiot usługi | Co dokładnie miało zostać wykonane? |
| Wynagrodzenie | Jaka kwota lub procent zostały uzgodnione? |
| Podstawa procentu | Od jakiej kwoty oblicza się prowizję? |
| Warunek zapłaty | Jakie zdarzenie powoduje powstanie obowiązku zapłaty? |
| Zakres współpracy | Jakich produktów, firm i okresu dotyczy umowa? |
| Zakończenie współpracy | Czy i kiedy umowa została zakończona oraz jak rozlicza się wykonane czynności? |
Czy wypełnienie formularza oznacza zgodę na płatne pośrednictwo?
Trzeba sprawdzić treść formularza i składanych oświadczeń. Prośba o kontakt, zgoda marketingowa i zawarcie odpłatnej umowy to różne czynności.
Jeśli firma powołuje się na akceptację internetową, poproś o dokumenty i informacje pozwalające odtworzyć, co zatwierdziłeś: treść umowy, wersję regulaminu, datę akceptacji oraz sposób przekazania informacji o cenie.
Kod SMS może służyć różnym celom. Sam fakt jego użycia nie wyjaśnia jeszcze zakresu wszystkich zaakceptowanych zobowiązań.
Podobnie samo przypisanie wniosku do linku lub kodu pośrednika nie dowodzi, że zgodziłeś się osobiście zapłacić dodatkowe wynagrodzenie. Może mieć znaczenie dla rozliczenia między firmami, ale obowiązek klienta wymaga odrębnego ustalenia.
Jeśli w dokumentach znalazłeś również nieoczekiwaną kartę lub limit, sprawdź poradnik: do pożyczki dodano kartę lub limit — jak zrezygnować.
Jak udokumentować, że pożyczkę znalazłeś sam?
Najbardziej pomocna będzie chronologia poparta wiadomościami i potwierdzeniami. Pamięć rozmów jest ważna, ale daty ułatwiają porównanie stanowisk.
Zapisz dzień pierwszego kontaktu z pośrednikiem, zawarcia umowy pośrednictwa, otrzymania konkretnej oferty, złożenia wniosku do kredytodawcy i wypłaty środków.
Przykład edukacyjny:
| Data | Zdarzenie | Dokument do zachowania |
|---|---|---|
| 2 października | Klient sam składa wniosek do firmy A | Potwierdzenie przyjęcia wniosku |
| 5 października | Rozpoczyna współpracę z pośrednikiem | Umowa i pierwsza korespondencja |
| 7 października | Pośrednik przedstawia propozycję firmy B | Wiadomość z ofertą |
| 9 października | Firma A wypłaca pożyczkę z wcześniejszego wniosku | Umowa pożyczki i potwierdzenie wypłaty |
Taka kolejność może być argumentem przeciwko twierdzeniu, że pośrednik pozyskał finansowanie w firmie A. Nadal trzeba jednak sprawdzić treść umowy i ewentualne późniejsze czynności. Sama tabela nie rozstrzyga sprawy.
W innym przypadku klient może złożyć wniosek osobiście dopiero po otrzymaniu od pośrednika konkretnej oferty i przygotowanych dokumentów. Wtedy chronologia pokaże inny obraz współpracy.
O co zapytać bank lub firmę pożyczkową?
Możesz poprosić o informacje dotyczące własnego wniosku: datę przyjęcia, kanał złożenia oraz ewentualne oznaczenie pośrednika. Przykładowa wiadomość:
Dzień dobry,
proszę o potwierdzenie daty i kanału złożenia mojego wniosku dotyczącego umowy nr [numer]. Proszę także o informację, czy w Państwa dokumentacji wniosek został przypisany do konkretnego pośrednika, a jeżeli tak — do jakiego podmiotu i na jakiej podstawie. Informacje są mi potrzebne do wyjaśnienia żądania prowizji skierowanego przez firmę [nazwa].
Odpowiedź kredytodawcy jest jednym z dowodów. Nie zastępuje analizy odpłatnej umowy z pośrednikiem.
Przekazując dokumenty w sporze, ogranicz zakres do informacji potrzebnych do wyjaśnienia sprawy. Nie wysyłaj haseł, kodów autoryzacyjnych ani pełnej historii rachunku, jeśli przedmiotem sporu jest konkretna umowa i kilka dat.
Czy umowa z wyłącznością daje pośrednikowi prawo do każdej prowizji?
Samo słowo „wyłączność” nie rozstrzyga sprawy. Trzeba odczytać cały warunek: czego dotyczy, jak długo działa i jakie obowiązki nakłada na obie strony.
Inaczej wygląda postanowienie dotyczące konkretnej oferty przedstawionej przez pośrednika, a inaczej żądanie prowizji od dowolnej pożyczki uzyskanej przez klienta przez wiele miesięcy, bez względu na udział firmy.
Szczególnej uwagi wymagają zapisy, które przewidują pełne wynagrodzenie mimo niewykonania umówionej usługi, obejmują bardzo szeroki zakres przyszłego finansowania albo wprowadzają niejasne konsekwencje rezygnacji.
Nie oznacza to, że każdy taki zapis można samodzielnie uznać za nieważny. W przypadku wzorców konsumenckich ocenia się m.in. indywidualne uzgodnienie, przejrzystość i naruszenie interesów konsumenta.
UOKiK wyjaśnia, że niedozwolone postanowienia nie wiążą konsumenta. Istnieje jednak istotne ograniczenie kontroli dotyczące jednoznacznie sformułowanych głównych świadczeń, w tym wynagrodzenia. Sama wysoka cena nie wystarcza do uznania klauzuli za niedozwoloną.
W reklamacji wskaż więc konkretny fragment i powód zastrzeżenia. Zamiast pisać wyłącznie „prowizja jest za duża”, wyjaśnij np., że firma żąda wynagrodzenia od finansowania rozpoczętego przed współpracą i nie wskazuje swojego udziału.
Jak sprawdzić, czy pośrednik prawidłowo obliczył prowizję?
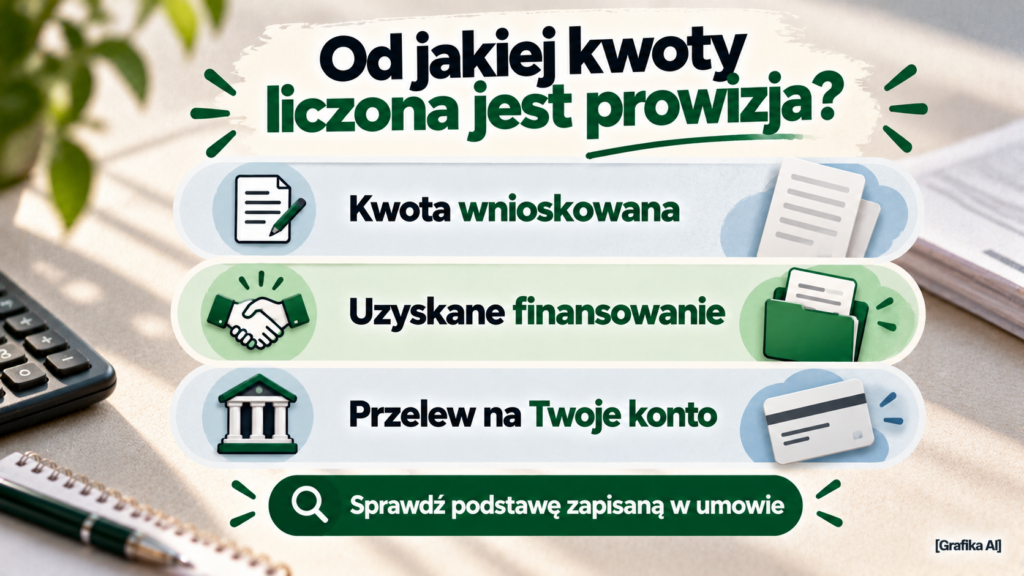
Nawet jeśli istnieje podstawa wynagrodzenia, kwota może wymagać korekty. Przy opłacie procentowej najważniejsza jest podstawa obliczenia.
Wnioskowana kwota, przyznane finansowanie i pieniądze przelane na Twój rachunek nie zawsze są identyczne.
Przykład edukacyjny: klient wnioskował o 40 000 zł, otrzymał finansowanie w wysokości 25 000 zł, a umowa pośrednictwa przewiduje 5% od kwoty faktycznie uzyskanego finansowania.
| Podstawa przyjęta do obliczenia | Obliczenie | Wynik |
|---|---|---|
| Kwota faktycznie uzyskanego finansowania | 25 000 zł × 5% | 1250 zł |
| Pierwotnie wnioskowana kwota | 40 000 zł × 5% | 2000 zł |
| Różnica | 2000 zł − 1250 zł | 750 zł |
Przy takich założeniach żądanie 2000 zł wymagałoby wyjaśnienia, dlaczego firma zastosowała kwotę wnioskowaną zamiast wskazanej w umowie podstawy.
Stawka 5% służy wyłącznie pokazaniu obliczenia. Nie jest ustawową stawką, limitem ani informacją o przeciętnej cenie pośrednictwa.
Czy prowizję zawsze liczy się od przelewu otrzymanego na konto?
Nie należy tego zakładać. Przy finansowaniu spłacającym wcześniejsze zobowiązania część pieniędzy może trafić bezpośrednio do innych wierzycieli.
Jeżeli z 25 000 zł kredytu 5000 zł przeznaczono na spłatę poprzedniej pożyczki, przelew 20 000 zł na Twoje konto nie opisuje całego finansowania.
Sprawdź definicję podstawy wynagrodzenia, rozliczenie wypłaty i ewentualne dodatkowe koszty. Poproś również o wyjaśnienie, czy podana kwota jest końcową należnością klienta.
Czy można zatrzymać opłatę, jeśli pożyczka nie doszła do skutku?
Przy kredycie konsumenckim art. 28a przewiduje niezwłoczny zwrot opłat i kosztów uiszczonych przed zawarciem umowy, jeśli umowy kredytowej nie zawarto albo kredytodawca nie wypłacił pieniędzy w terminie wskazanym w umowie.
Dlatego nie wystarczy zmienić nazwy obciążenia na „analizę”, „obsługę” czy „przygotowanie dokumentów”, żeby uznać sprawę za zamkniętą. Trzeba ustalić rzeczywisty charakter usługi i związek opłaty z przygotowywanym finansowaniem.
Jednocześnie odrębnie zamówiona, rzeczywiście niezależna usługa nie staje się automatycznie zwrotna tylko dlatego, że później klient nie uzyskał pożyczki. Jej samodzielność trzeba jednak ocenić na podstawie treści i przebiegu współpracy, a nie samej nazwy na fakturze.
Jeżeli pośrednik powołuje się na inną pożyczkę, którą uzyskałeś sam, poproś o wyjaśnienie, dlaczego łączy ją z pobraną opłatą. Podaj numer wniosku, którego dotyczyła przedpłata, i wskaż, co stało się z tym konkretnym finansowaniem.
Szerszy problem niewykonanej wypłaty opisujemy w poradniku: pożyczka zaakceptowana, ale pieniędzy nie ma na koncie.
Czy mogę odstąpić od umowy pośrednictwa albo ją wypowiedzieć?
Zacznij od ustalenia rodzaju umowy i sposobu jej zawarcia. Prawo odstąpienia od samej pożyczki nie jest tym samym co zakończenie odrębnej współpracy z pośrednikiem.
Dla umowy o usługę finansową zawartej na odległość art. 40 ustawy o prawach konsumenta przewiduje zasadniczo 14 dni na odstąpienie na piśmie — od zawarcia umowy albo późniejszego potwierdzenia wymaganych informacji.
Znaczenie mają jednak wyjątki i rozliczenie wykonanej pracy. Usługa rozpoczęta za zgodą konsumenta może wymagać zapłaty za rzeczywiście wykonany zakres, przy spełnieniu warunków informacyjnych. Ustawa przewiduje też wyjątek dla umów całkowicie wykonanych na żądanie konsumenta przed upływem terminu.
Nie przenoś tych zasad automatycznie na każdą umowę podpisaną w biurze ani na zakup poradnika lub abonamentu opisanego jako „pomoc finansowa”. Potrzebna jest właściwa kwalifikacja usługi.
Jeżeli umowa nadal trwa, sprawdź także możliwość wypowiedzenia. Gdy stosuje się przepisy o zleceniu, zakończenie współpracy może wiązać się z rozliczeniem wykonanych czynności i wydatków, a w określonych sytuacjach również szkody. Wypowiedzenie nie oznacza automatycznie wyzerowania wcześniejszych należności.
Przy rezygnacji wskaż dokładnie umowę, którą chcesz zakończyć. Jeśli równolegle dostałeś inne płatne dodatki, ich rozliczenie może wymagać osobnej dyspozycji. Przykładem jest pakiet medyczny dołączony do pożyczki.
Co zrobić po otrzymaniu faktury lub wezwania do zapłaty?
Zachowaj wiadomość i dokumenty. Sprawdź nadawcę, numer umowy, kwotę, termin oraz opis podstawy żądania.
Sama faktura nie wyjaśnia, jakie świadczenie wykonano i dlaczego naliczono wskazaną sumę. Jeśli kwestionujesz należność, odpowiedz konkretnie i poproś o dokumenty.
Zasadą prawa cywilnego jest, że fakty powinien wykazać ten, kto wywodzi z nich skutki prawne. Pośrednik dochodzący zapłaty powinien więc wykazać okoliczności uzasadniające roszczenie. Ty również zachowaj dowody faktów, na które się powołujesz, np. wcześniejszego złożenia własnego wniosku czy zakończenia umowy.
Nie zastępuj rzeczowej odpowiedzi samą rozmową telefoniczną. Po rozmowie możesz wysłać krótkie potwierdzenie ustaleń i poprosić o stanowisko na piśmie.
Czy od razu prosić o rozłożenie prowizji na raty?
Jeżeli kwestionujesz obowiązek zapłaty, najpierw wyjaśnij jego podstawę. Wniosek o raty lub propozycja częściowej zapłaty może mieć znaczenie przy późniejszej ocenie Twoich oświadczeń.
Inaczej wygląda sytuacja, gdy uznajesz wynagrodzenie, ale nie możesz zapłacić go jednorazowo. Wtedy negocjacja terminu lub rat odpowiada rzeczywistemu celowi.
Nie wysyłaj również jednego pisma z wzajemnie sprzecznymi stwierdzeniami, np. „nie zawierałem żadnej umowy” i „proszę obniżyć wynagrodzenie należne z zawartej umowy”, bez wyjaśnienia swojego stanowiska.
Czy spór z pośrednikiem pozwala wstrzymać spłatę pożyczki?
Nie daje takiego automatycznego uprawnienia. Roszczenie pośrednika i zobowiązanie wobec kredytodawcy trzeba rozpoznać osobno.
Ustal, czy sporna opłata jest osobną należnością, czy została sfinansowana lub rozliczona w ramach pożyczki. Nie pomniejszaj samodzielnie rat kredytu o kwotę, której zwrotu oczekujesz od innej firmy.
Jak napisać reklamację prowizji pośrednika?
Przygotuj umowę pośrednictwa, wezwanie lub fakturę, korespondencję oraz dokumenty pokazujące kolejność zdarzeń.
W reklamacji wskaż, czego się domagasz: wycofania żądania, korekty kwoty albo zwrotu już zapłaconej należności. Samo pytanie „dlaczego mam płacić?” może nie oddawać całego Twojego stanowiska.
Poniższy wzór dostosuj do faktów. Nie wpisuj, że pośrednik nie wykonał żadnych czynności, jeżeli przygotował dokumenty albo prowadził rozmowy w Twojej sprawie.
Wzór reklamacji
Temat: Reklamacja żądania prowizji — umowa nr [numer]
Dzień dobry,
składam reklamację dotyczącą żądania zapłaty [kwota] zł, przedstawionego w [fakturze / wezwaniu / wiadomości] z dnia [data].
Kwestionuję [obowiązek zapłaty całej kwoty / sposób obliczenia prowizji / wskazaną część należności].
Współpraca z Państwa firmą rozpoczęła się [data]. Finansowanie, na które powołują się Państwo w żądaniu, zostało uzyskane w [nazwa kredytodawcy] na podstawie wniosku złożonego [data i kanał].
Przebieg sprawy był następujący: [krótko opisz kolejność zdarzeń, czynności pośrednika i własne działania].
Proszę o wskazanie konkretnego postanowienia umowy stanowiącego podstawę żądania, zdarzenia powodującego powstanie obowiązku zapłaty oraz dokumentów potwierdzających jego wystąpienie.
Proszę także o przedstawienie wykazu czynności wykonanych w mojej sprawie, dat ich wykonania i wyjaśnienie związku tych czynności z finansowaniem, od którego naliczono prowizję.
Proszę o przekazanie pełnego wyliczenia należności, ze wskazaniem stawki, podstawy obliczenia i uwzględnionych wcześniej wpłat.
Moje zastrzeżenie polega na tym, że [np. wniosek złożono przed rozpoczęciem współpracy, przedstawiona oferta dotyczyła innej firmy, nie nastąpiło zdarzenie wskazane w umowie albo przyjęto niewłaściwą podstawę procentu].
Wnoszę o [wycofanie żądania zapłaty / skorygowanie należności do kwoty … / zwrot kwoty … zapłaconej dnia …] oraz przedstawienie uzasadnionej odpowiedzi.
Odpowiedź proszę przekazać na [adres].
Załączniki: [lista dokumentów].
[Imię i nazwisko, dane identyfikujące sprawę, data]
Jeżeli nie rozpoznajesz samego zawarcia odpłatnej umowy, zmień odpowiednio początek pisma: zakwestionuj tę okoliczność i zażądaj dokumentów oraz dowodów akceptacji. Nie opisuj wtedy całej sprawy wyłącznie jako prośby o obniżenie ceny.
Ile pośrednik ma czasu na odpowiedź i gdzie szukać pomocy?
Pośrednik kredytowy w rozumieniu ustawy o kredycie konsumenckim jest objęty przepisami o reklamacjach podmiotów rynku finansowego. Zasadniczy termin odpowiedzi wynosi 30 dni od otrzymania reklamacji. W szczególnie skomplikowanym przypadku może zostać wydłużony do 60 dni, z wymaganym wyjaśnieniem.
Jeżeli firma sprzedaje wyłącznie inną usługę, np. dostęp do materiałów, trzeba ustalić jej rzeczywisty status. Samo używanie słów „doradztwo finansowe” nie rozstrzyga, jakie przepisy i instytucje będą właściwe.
Po wyczerpaniu postępowania reklamacyjnego możesz wystąpić do Rzecznika Finansowego w sprawie podmiotu objętego jego właściwością. Interwencja pomaga przedstawić argumenty i zbadać stanowisko firmy, ale nie jest wiążącym rozstrzygnięciem nakazującym zwrot pieniędzy.
W sprawie indywidualnej możesz także skorzystać z pomocy miejskiego lub powiatowego rzecznika konsumentów. Podejrzenie stosowania niedozwolonych postanowień można zgłosić UOKiK.
Jeżeli otrzymasz pismo z sądu, sprawdź pouczenie i termin reakcji. Reklamacja wysłana do firmy nie zastępuje pisma procesowego do sądu.
Czy wpis do rejestru KNF potwierdza, że prowizja jest prawidłowa?
Wpis służy sprawdzeniu statusu pośrednika, a nie rozstrzygnięciu konkretnego rozliczenia. Porównaj pełną nazwę, NIP i dane firmy z umową.
KNF prowadzi rejestr pośredników kredytu konsumenckiego i wyjaśnia zasady uzyskania wpisu. Weryfikację wykonasz w publicznym rejestrze pośredników. Sam wpis nie zastępuje oceny umowy i wykonanych czynności.
Najczęstsze pytania o prowizję za samodzielnie znalezioną pożyczkę
Czy pośrednik może dostać prowizję, jeśli sam podpisałem umowę w banku?
Może istnieć do tego podstawa, jeżeli wcześniej wykonał uzgodnioną usługę i spełniły się warunki wynagrodzenia. Osobisty podpis klienta nie oznacza, że pośrednik nie uczestniczył w uzyskaniu finansowania.
Czy wysłanie listy firm pożyczkowych wystarcza do pobrania prowizji?
Trzeba sprawdzić, co zamówiłeś i jak zdefiniowano wynagrodzenie. Ogólna lista nie jest automatycznie dowodem doprowadzenia do konkretnej pożyczki. Nie przesądza też sama w sobie, że nie wykonano żadnej odpłatnej usługi.
Czy pośrednik może naliczyć prowizję od pożyczki w innej firmie?
Żądanie wymaga sprawdzenia zakresu umowy i jego dopuszczalności. Ustal, czy firma uczestniczyła w uzyskaniu tego finansowania i na jaki warunek się powołuje.
Czy brak papierowego podpisu oznacza brak obowiązku zapłaty?
Nie rozstrzyga tego sam brak podpisu na papierze. Trzeba ustalić treść i sposób złożenia oświadczeń oraz wymagania dotyczące danej umowy.
Czy opłata za analizę jest zawsze bezzwrotna?
Nie. Nazwa opłaty nie przesądza jej charakteru. Znaczenie mają zamówiona usługa, jej wykonanie, powiązanie z kredytem oraz ewentualne przepisy nakazujące zwrot.
Czy mogę reklamować prowizję, jeśli już ją zapłaciłem?
Możesz zgłosić zastrzeżenia i zażądać zwrotu, podając podstawę. Dołącz potwierdzenie płatności. Sama reklamacja nie przesądza jeszcze o wyniku sporu.
Czy cofnięcie zgody marketingowej kończy umowę pośrednictwa?
Nie należy utożsamiać tych czynności. Zgoda na kontakt marketingowy i odpłatna umowa mają różne funkcje. Jeżeli chcesz zakończyć współpracę, sprawdź właściwy tryb i złóż odpowiednie oświadczenie.
Czy podpisana umowa oznacza, że każdy jej zapis mnie wiąże?
Podpis nie wyłącza ochrony konsumenckiej. Jednocześnie nie każda niekorzystna cena lub niechciany skutek oznaczają niedozwolone postanowienie. Potrzebna jest ocena konkretnego zapisu i okoliczności.
Pośrednik żąda zapłaty? Opisz konkretny przebieg sprawy
Na forum kredytowym możesz przedstawić zakres umówionej usługi, wysokość prowizji i kolejność zdarzeń.
Najbardziej przydatne będą informacje: kiedy rozpoczęła się współpraca, kto wskazał konkretną ofertę, kiedy złożono wniosek oraz co firma podała jako podstawę zapłaty.
Przed publikacją usuń dane osobowe, numery umów, rachunków i inne identyfikatory. Opis problemu nie wymaga udostępniania pełnej dokumentacji finansowej wszystkim użytkownikom.
Źródła i sposób przygotowania
Poradnik oparto na przepisach oraz materiałach UOKiK, KNF i Rzecznika Finansowego. Przykłady dat, kwot i przebiegu współpracy są hipotetyczne. Nie opisują rozstrzygniętej sprawy konkretnego pośrednika.
Wykorzystane źródła:
- Ustawa o kredycie konsumenckim — w szczególności definicja pośrednika oraz art. 28 i 28a.
- Kodeks cywilny — tekst jednolity z 2026 r. — m.in. art. 6, 385¹ oraz 746 i 750.
- Ustawa o prawach konsumenta — tekst jednolity z 2026 r. — zakres stosowania i zasady dotyczące usług finansowych zawieranych na odległość.
- Ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego — status pośrednika oraz terminy odpowiedzi.
- UOKiK — niedozwolone klauzule.
- KNF — rynek pośredników kredytowych.
- Rzecznik Finansowy — postępowania interwencyjne.
Artykuł przygotowano z pomocą AI na podstawie wskazanych źródeł. Materiał ma charakter informacyjny i nie obejmuje oceny indywidualnej umowy czytelnika. W sporze znaczenie mają właściwa wersja dokumentów, sposób zawarcia umowy i rzeczywisty przebieg współpracy.