Dłoń wyjmująca teczkę z domowego archiwum dokumentów przed przygotowaniem wniosku kredytowego

Premia roczna a kredyt hipoteczny – czy bank uwzględni bonus?

Premia roczna może mieć znaczenie przy ocenie zdolności kredytowej, ale jej udokumentowanie wymaga uwagi. Sprawdź, jak opisać wypłatę sprzed kilku miesięcy, obliczyć miesięczny odpowiednik bonusu i odróżnić go od ustawowej trzynastki.

Dowiedz się więcej
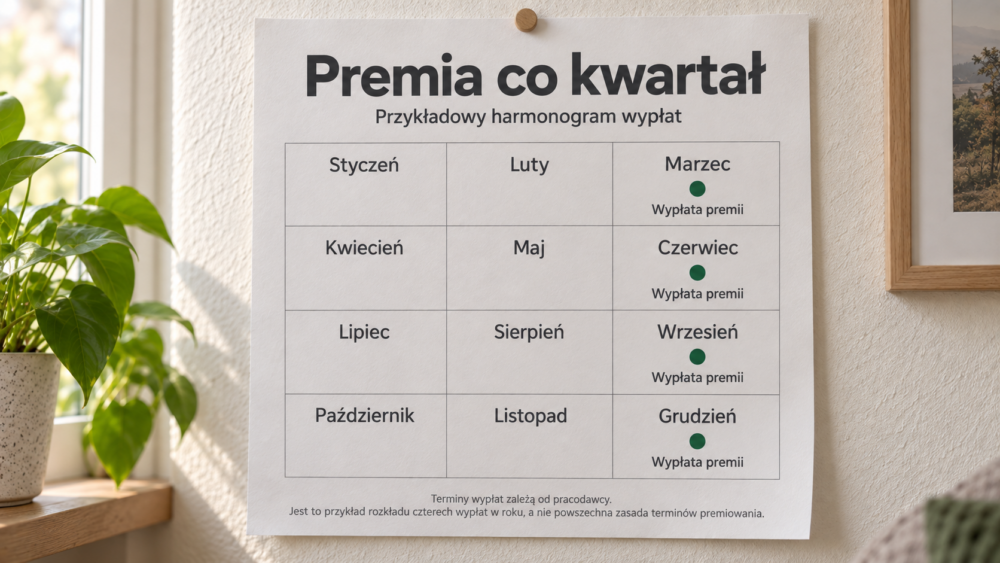
Ścienny planer z dwunastoma polami i czterema zaznaczonymi terminami premii.

Premia kwartalna a kredyt hipoteczny – jak bank liczy dochód?

Co miesiąc otrzymujesz 5 200 zł netto podstawy, a raz na kwartał dodatkowe 3 000 zł premii. W miesiącu premiowym na konto wpływa więc 8 200 zł. Gdy zaczynasz przygotowania do kredytu hipotecznego, pojawia się pytanie: którą kwotę potraktować jako swój miesięczny dochód? Bank może uwzględnić premię kwartalną przy ocenie zdolności kredytowej. Możliwość uwzględniania takich wypłat wskazuje między innymi ING […]

Dowiedz się więcej
Pracownik zmianowy i dodatkowy składnik wynagrodzenia analizowany przy kredycie hipotecznym.

Dodatek zmianowy a kredyt hipoteczny – czy bank wliczy go do zdolności kredytowej?

Na umowie o pracę masz 5 000 zł netto wynagrodzenia podstawowego, ale praktycznie każdego miesiąca na konto wpływa około 5 600 zł. Różnicę stanowi dodatek zmianowy wypłacany dlatego, że pracujesz w systemie dwu- albo trzyzmianowym. Przy domowym budżecie sprawa jest prosta – realnie dysponujesz całą wypłatą. Przy kredycie hipotecznym pojawia się jednak ważniejsze pytanie: czy bank potraktuje Cię jak osobę […]

Dowiedz się więcej
Dodatek za pracę w nocy jako część dochodu analizowanego przy kredycie hipotecznym.

Dodatek za pracę w nocy a kredyt hipoteczny – czy bank wliczy go do zdolności kredytowej?

Aktualizacja: 3 września 2026 r. Na umowie o pracę masz 5 000 zł netto podstawowego wynagrodzenia, ale faktycznie co miesiąc na konto wpływa około 5 700–6 000 zł, ponieważ regularnie pracujesz na nocnych zmianach. Przy zwykłym domowym budżecie sprawa jest prosta – do dyspozycji masz kwotę, która rzeczywiście wpływa na konto. Przy kredycie hipotecznym pojawia się jednak inne pytanie: czy […]

Dowiedz się więcej
Osoba pracująca zdalnie dla zagranicznej firmy przygotowuje dokumenty dotyczące dochodu i zakupu mieszkania.

Praca zdalna dla zagranicznej firmy a kredyt hipoteczny – jak bank oceni umowę i walutę dochodu?

Programista mieszka w Polsce i tutaj wykonuje całą swoją pracę. Od ponad dwóch lat jest zatrudniony bezpośrednio przez niemiecką firmę, otrzymuje 3 500 euro miesięcznie, a wynagrodzenie wpływa regularnie na rachunek walutowy. Umowa jest bezterminowa, pracodawca działa od wielu lat, a klient nie posiada innych kredytów. Na pierwszy rzut oka jego sytuacja wygląda lepiej niż sytuacja wielu osób pracujących na […]

Dowiedz się więcej
Osoba analizuje dokumenty świadczenia wspierającego oraz materiały dotyczące kredytu hipotecznego.

Świadczenie wspierające a zdolność kredytowa – czy bank uzna je jako dochód?

Osoba posiadająca decyzję WZON ważną przez kolejne pięć lat otrzymuje co miesiąc 2 375 zł świadczenia wspierającego. Dodatkowo pracuje na pół etatu i zarabia 3 600 zł netto. Wspólnie z partnerem chce kupić mieszkanie i zastanawia się, czy bank doda świadczenie do wynagrodzenia, przyjmie tylko jego część, czy całkowicie pominie taki wpływ. Sytuacja wydaje się prosta: pieniądze regularnie wpływają na […]

Dowiedz się więcej