Rodzice chcą przekazać Ci pieniądze na mieszkanie. Wszystko jest ustalone, ale pojawia się praktyczny problem: od lat korzystasz wyłącznie ze wspólnego konta z mężem lub żoną. Czy taki przelew oznacza, że połowę darowizny otrzyma również zięć albo synowa? A może oboje musicie złożyć zgłoszenie do urzędu skarbowego?
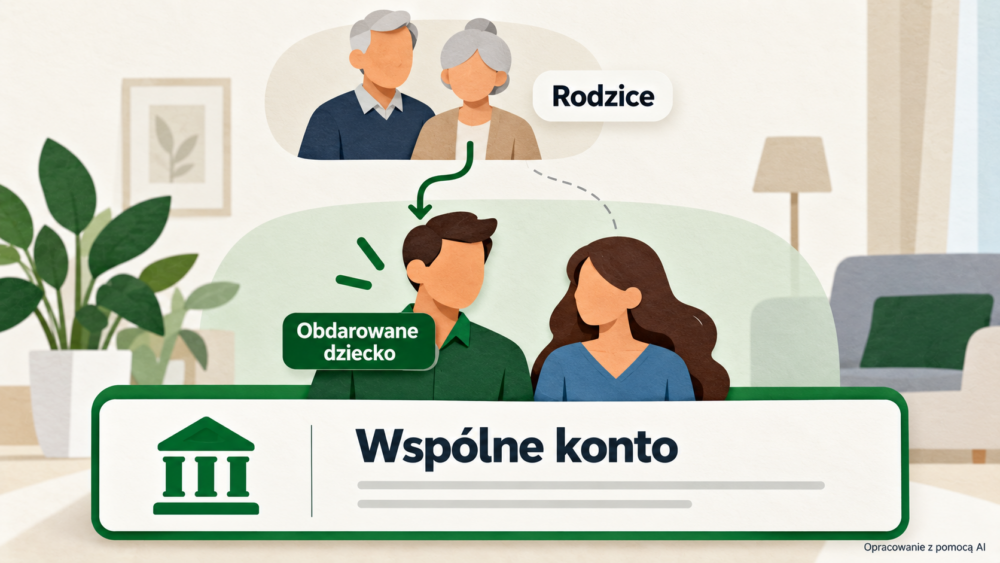
Darowizna od rodziców na wspólne konto małżonków może korzystać ze zwolnienia z podatku. Jeżeli obdarowanym jesteś wyłącznie Ty, samo współposiadanie rachunku przez małżonka nie oznacza, że również on otrzymał darowiznę. Gdy powstaje obowiązek zgłoszenia, SD-Z2 składa osoba obdarowana.
Trzeba jednak rozdzielić trzy kwestie: kto daruje pieniądze, komu je daruje oraz na jaki rachunek trafia przelew. Liczba posiadaczy konta nie daje jeszcze odpowiedzi na dwa pierwsze pytania. Takie rozróżnienie potwierdza również interpretacja Dyrektora Krajowej Informacji Skarbowej z 17 września 2026 r., dotycząca darowizny dla syna przekazanej na rachunek wspólny z żoną.
Stan prawny zweryfikowany: 5 października 2026 r. Tekst opracowano z pomocą narzędzi AI na podstawie źródeł wskazanych na końcu artykułu.
Czy wspólne konto oznacza darowiznę dla obojga małżonków?
Nie ma zasady, zgodnie z którą każda kwota wpływająca na wspólny rachunek jest darowizną po połowie dla jego posiadaczy.
Rachunek służy do przechowywania pieniędzy i wykonywania operacji. Natomiast to, komu rodzice przekazują środki, wynika z rzeczywistej umowy darowizny i okoliczności jej wykonania.
Przykładowo matka może darować córce 80 000 zł, a pieniądze przelać na konto prowadzone wspólnie przez córkę i jej męża. Jeżeli umowa wskazuje wyłącznie córkę jako obdarowaną, nie należy dopisywać mężowi 40 000 zł darowizny tylko dlatego, że ma dostęp do rachunku.
Warto przy tym odróżniać wspólne konto bankowe od majątku wspólnego małżonków. Zgodnie z art. 33 pkt 2 Kodeksu rodzinnego i opiekuńczego darowizna dla jednego małżonka co do zasady wchodzi do jego majątku osobistego, chyba że darczyńca postanowi inaczej.
Czy trzeba otworzyć osobne konto przed otrzymaniem pieniędzy?
Rachunek indywidualny może ułatwić uporządkowanie dokumentacji, ale wspólny rachunek nie wyklucza zwolnienia, jeśli należy również do obdarowanego.
W przywołanej interpretacji z września 2026 r. KIS uznała za istotne m.in. to, że syn był jedynym obdarowanym wskazanym w umowie, a pieniądze wpłynęły na rachunek należący również do niego. Interpretacja dotyczyła konkretnego stanu faktycznego; nie zastępuje oceny dokumentów w każdej innej sprawie.
Przed przelewem sprawdź więc, czy jesteś współposiadaczem rachunku, czy jedynie pełnomocnikiem do konta małżonka. To różne sytuacje. Sam dostęp do bankowości internetowej lub możliwość płacenia kartą nie potwierdzają współposiadania.
Darowizna dla dziecka czy dla dziecka i jego małżonka — jaka jest różnica?
Dla celów podatkowych liczy się relacja konkretnego obdarowanego z konkretnym darczyńcą. Potoczne określenie „pieniądze dla dzieci na mieszkanie” bywa zbyt nieprecyzyjne.
Rodzic może chcieć obdarować wyłącznie swoje dziecko. Może też chcieć przekazać pieniądze zarówno dziecku, jak i jego małżonkowi. Dokumenty powinny odzwierciedlać rzeczywistą decyzję.
| Ustalona darowizna | Co trzeba rozliczyć? |
|---|---|
| Matka daruje pieniądze wyłącznie córce | Nabycie przez córkę od matki. Wspólne konto córki i jej męża nie oznacza automatycznego podziału darowizny. |
| Ojciec daruje pieniądze wyłącznie synowi | Nabycie przez syna od ojca. Żona syna nie składa zgłoszenia wyłącznie z powodu współposiadania rachunku. |
| Matka daruje określone kwoty córce i zięciowi | Nabycie każdej z tych osób trzeba ocenić osobno. |
| Rodzice przekazują pieniądze „dla was”, bez jasnego ustalenia odbiorców | Najpierw trzeba ustalić treść umowy i rzeczywistą wolę stron. Sam numer konta nie rozstrzyga sprawy. |
Zięć i synowa należą do I grupy podatkowej, ale nie są objęci rodzinnym zwolnieniem z art. 4a na takich samych zasadach jak dziecko darczyńcy. Potoczna „grupa zerowa” i I grupa podatkowa nie oznaczają tego samego.
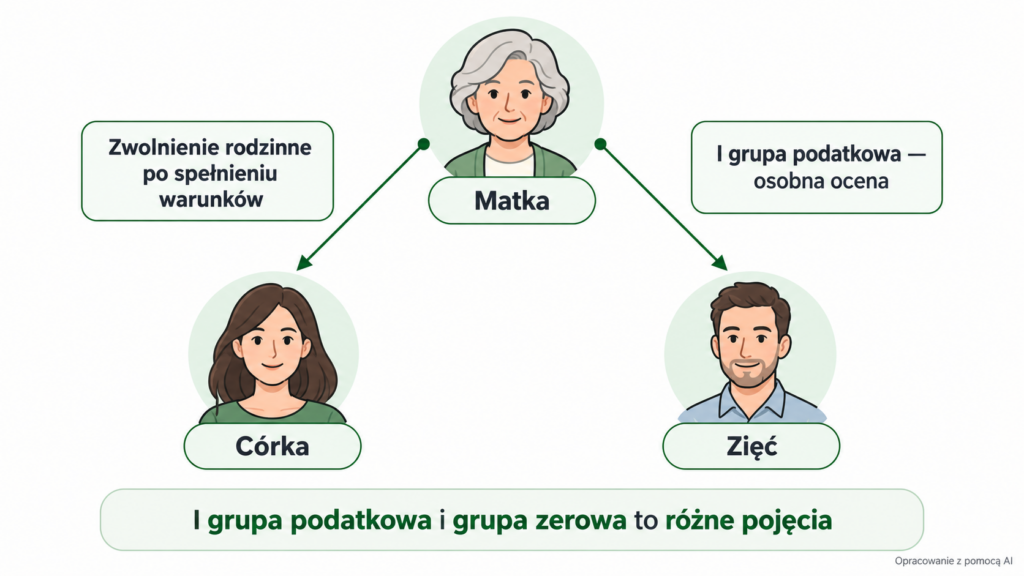
Jeżeli matka daruje po 50 000 zł córce i zięciowi, córka może skorzystać ze zwolnienia dla najbliższej rodziny po spełnieniu jego warunków. Zięć musi natomiast sprawdzić zasady właściwe dla swojej relacji z darczyńcą, wcześniejsze nabycia oraz ewentualne inne zwolnienia. Samo złożenie przez niego SD-Z2 nie stworzy prawa do zwolnienia z art. 4a.
Nie należy też z góry zakładać, że każda darowizna od teściów oznacza podatek. Znaczenie mają kwota wolna, sumowanie wcześniejszych nabyć oraz możliwe szczególne zwolnienia. Jeśli podatek jest należny i nie pobiera go notariusz, właściwym formularzem jest co do zasady SD-3, składany w terminie miesiąca od powstania obowiązku podatkowego.
Przelew ze wspólnego konta rodziców — jedno czy dwa zgłoszenia SD-Z2?
Wspólny rachunek rodziców nie przesądza, że darczyńcami są oboje. Podobnie nazwisko jednego rodzica widoczne przy przelewie nie musi oznaczać, że tylko on dokonał darowizny.
Trzeba sprawdzić, kto jest stroną umowy.
Gdy darczyńcami są matka i ojciec
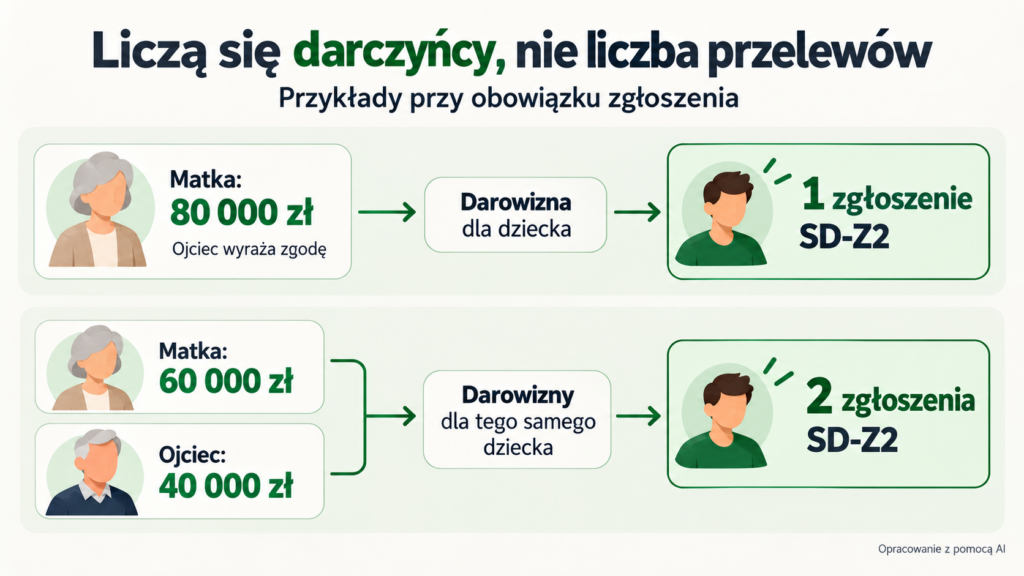
Załóżmy, że rodzice darują córce łącznie 100 000 zł. Z umowy wynika, że od matki otrzymuje 60 000 zł, a od ojca 40 000 zł. Pieniądze trafiają jednym przelewem na wspólne konto córki i jej męża.
Dla potrzeb zgłoszenia są to dwa nabycia: od matki oraz od ojca. Córka składa osobne SD-Z2 dotyczące każdego darczyńcy, wykazując odpowiednią kwotę. Nie wpisuje ogólnego określenia „rodzice” w miejsce danych jednej osoby.
Jeden przelew może dokumentować wykonanie takiej umowy, ale warto zadbać o czytelne powiązanie kwot z darczyńcami. Dwa osobne przelewy często ułatwiają późniejsze wyjaśnienia.
Gdy darczyńcą jest jeden rodzic, a drugi wyraża zgodę
Inaczej wygląda darowizna dokonana przez matkę z majątku wspólnego rodziców, za zgodą ojca. Zgoda na darowiznę nie jest równoznaczna z występowaniem w roli darczyńcy.
Kodeks rodzinny i opiekuńczy wymaga zgody drugiego małżonka na darowiznę z majątku wspólnego, poza drobnymi darowiznami zwyczajowo przyjętymi. KIS potwierdza również, że samo udzielenie takiej zgody nie czyni małżonka stroną umowy darowizny.
Jeśli z rzeczywistej umowy wynika, że matka daruje córce 80 000 zł, a ojciec jedynie wyraża wymaganą zgodę, nie należy automatycznie rozpisywać tej kwoty po 40 000 zł od każdego rodzica.
| Sytuacja | Zgłoszenie przez obdarowane dziecko |
|---|---|
| Matka daruje 80 000 zł, ojciec tylko wyraża zgodę | Jedno SD-Z2 dotyczące darowizny od matki |
| Matka daruje 60 000 zł, ojciec daruje 40 000 zł | Dwa SD-Z2, osobno dla każdego rodzica |
| Na wyciągu widać tylko ojca, ale umowa wskazuje oboje rodziców jako darczyńców | Zgłoszenia według rzeczywistych darowizn, po wyjaśnieniu zgodności dokumentów |
Przykłady zakładają wykonane darowizny pieniężne, brak aktu notarialnego i spełnienie pozostałych warunków zwolnienia. Nie przedstawiają automatycznej zasady rozliczania każdego wspólnego rachunku.
Kiedy trzeba zgłosić darowiznę i jak liczyć 36 120 zł?
Kwota 36 120 zł nie jest maksymalną darowizną od rodzica, którą można otrzymać bez podatku. Większa darowizna również może być całkowicie zwolniona, jeśli spełnione zostaną warunki przewidziane dla najbliższej rodziny.
Próg ma natomiast znaczenie dla obowiązku zgłoszenia. Przy jego sprawdzaniu uwzględnia się ostatnie nabycie oraz wcześniejsze nabycia od tej samej osoby w roku ostatniego nabycia i w pięciu latach poprzedzających ten rok. Nie jest to limit odnawiający się po każdym przelewie.
Jak wygląda sumowanie w 2026 roku?
Przy darowiźnie otrzymanej w 2026 r. sprawdzasz nabycia od tego samego darczyńcy z lat 2021–2025 oraz z 2026 r. do danego nabycia włącznie.
Przykład:
- w 2023 r. otrzymujesz od matki 20 000 zł;
- w 2026 r. matka przekazuje Ci kolejne 25 000 zł;
- suma wynosi 45 000 zł.
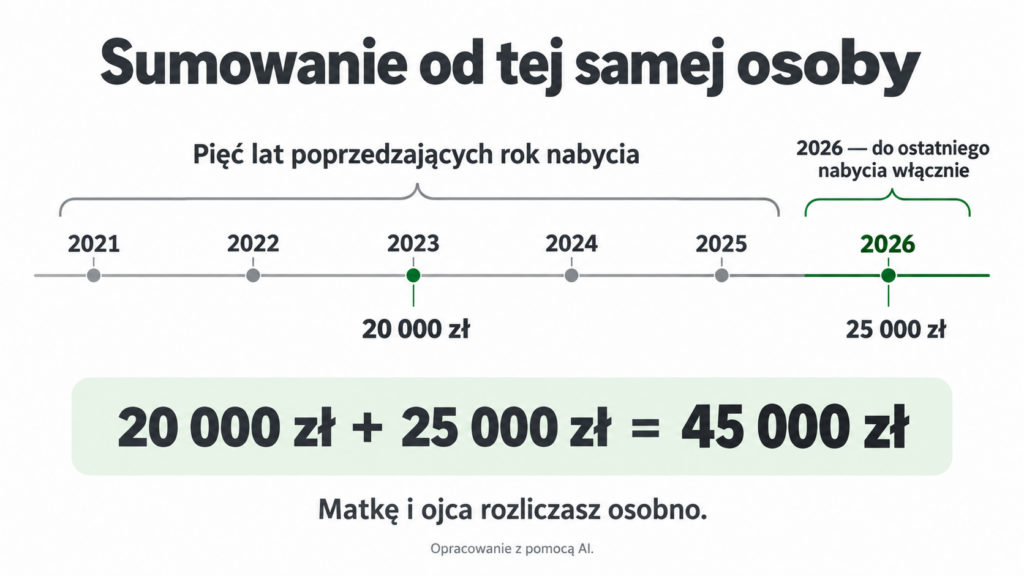
Ostatni przelew jest niższy niż 36 120 zł, ale łączna wartość przekracza próg. Nie możesz więc ocenić obowiązku zgłoszenia wyłącznie na podstawie ostatnich 25 000 zł.
Nabycia od matki i od ojca sumujesz osobno. Do oceny progu mogą mieć znaczenie również inne nabyte rzeczy i prawa, a nie tylko przelewy opisane jako darowizna.
Jeśli suma nie przekracza 36 120 zł, zgłoszenie SD-Z2 nie jest wymagane z tego tytułu. Warto jednak zachować dokumenty, ponieważ kolejna darowizna może zmienić sytuację.
Od kiedy biegnie sześć miesięcy?
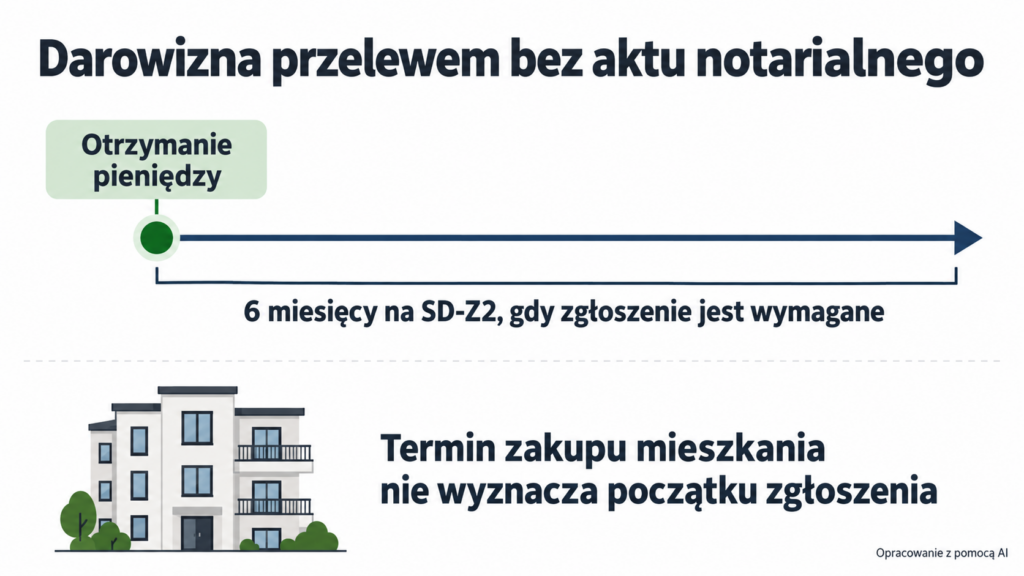
Przy typowej darowiźnie pieniędzy wykonanej przelewem, bez aktu notarialnego, termin liczy się od otrzymania środków — spełnienia przyrzeczonego świadczenia.
Nie należy go liczyć od późniejszego podpisania porządkującego dokumentu, zakupu mieszkania ani wizyty w banku. Przy darowiźnie przekazywanej w częściach nie można po prostu poczekać na ostatni przelew i od niego liczyć terminu dla wszystkich wcześniejszych wpłat.
Sześć miesięcy nie oznacza 180 dni. Terminy miesięczne oblicza się według zasad Ordynacji podatkowej. Znaczenie ma odpowiadający dzień miesiąca, a także ewentualne przesunięcie końca terminu przypadającego na sobotę lub dzień ustawowo wolny od pracy.
Osobny wyjątek od obowiązku zgłoszenia dotyczy m.in. nabycia na podstawie umowy w formie aktu notarialnego albo złożenia w tej formie oświadczenia woli jednej ze stron. Nie oznacza to jednak, że każda rodzinna darowizna pieniędzy musi być zawarta u notariusza.
Jak udokumentować darowiznę na wspólne konto?
Dokumentacja powinna pozwalać prześledzić jedną, spójną historię: kto daruje pieniądze, kto je przyjmuje, jaka kwota jest przekazywana i jak wykonano umowę.
W praktyce warto zachować umowę lub inne potwierdzenie uzgodnień, potwierdzenie wykonanego przelewu, dokument potwierdzający współposiadanie rachunku oraz kopię zgłoszenia z dowodem jego złożenia.
Samo SD-Z2 nie zastępuje dowodu otrzymania pieniędzy. Z kolei potwierdzenie przelewu nie zastępuje zgłoszenia, gdy jest ono wymagane.
Co wpisać w umowie i tytule przelewu?
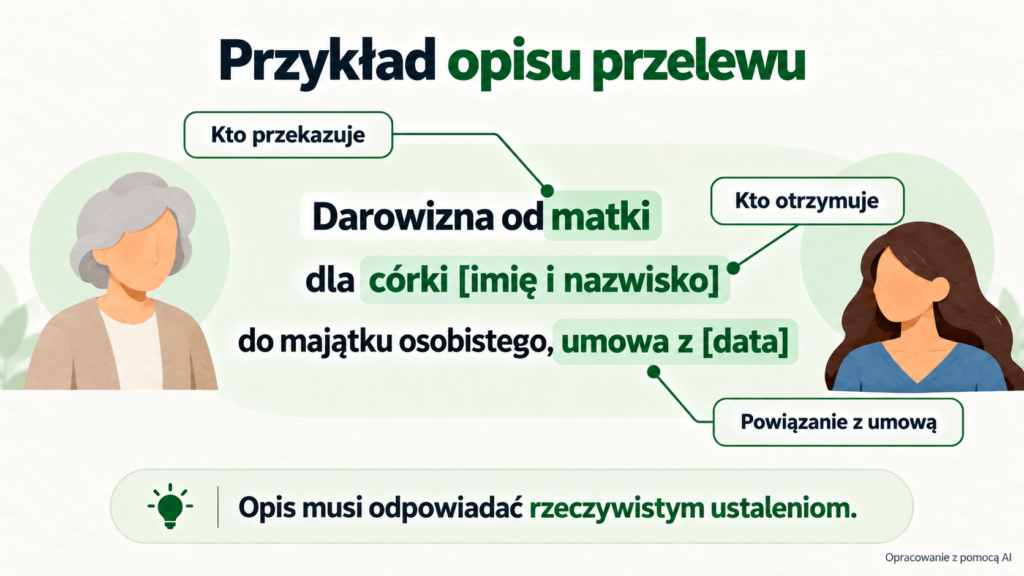
Przy darowiźnie wyłącznie dla jednego dziecka przydatne jest jednoznaczne określenie obdarowanego. Przykładowy fragment opisu może wyglądać tak:
Darczyńca przekazuje [imię i nazwisko dziecka] darowiznę pieniężną w kwocie [kwota] zł do jego/jej majątku osobistego. Obdarowany przyjmuje darowiznę. Pieniądze zostaną przekazane na rachunek nr [numer rachunku], którego współposiadaczem jest obdarowany.
To przykładowe postanowienie, a nie kompletna umowa odpowiednia dla każdej sytuacji. Przy dwóch darczyńcach trzeba jasno opisać świadczenie każdego z nich. Przy darowiźnie z majątku wspólnego należy również uwzględnić wymaganą zgodę małżonka.
Przykładowy tytuł przelewu od matki dla córki:
Darowizna od matki dla córki [imię i nazwisko] do majątku osobistego, umowa z [data].
Jeśli w ramach jednego przelewu wykonywane są dwie darowizny dla tego samego dziecka:
Darowizna dla [imię i nazwisko]: od matki 60 000 zł, od ojca 40 000 zł, umowa z [data].
Takie opisy stosuj wyłącznie wtedy, gdy odpowiadają rzeczywistym ustaleniom. Tytuł przelewu pomaga wykazać charakter operacji, ale nie zmienia pożyczki w darowiznę ani nie zastępuje pozostałych warunków zwolnienia.
Wykonana darowizna pieniężna może być ważna również bez aktu notarialnego. Wynika to z art. 890 § 1 Kodeksu cywilnego. Pisemne uporządkowanie ustaleń ma jednak istotne znaczenie dowodowe.
Co sprawdzić podczas wypełniania SD-Z2?
Korzystaj z aktualnego formularza dostępnego na stronie Ministerstwa Finansów z formularzami SD. W dniu weryfikacji poradnika dostępny był formularz SD-Z2 w wersji 6.
| Element zgłoszenia | Na co zwrócić uwagę przy wspólnym koncie? |
|---|---|
| Dane obdarowanego | Wpisujesz osobę, która rzeczywiście otrzymała darowiznę. |
| Dane darczyńcy | Wskazujesz konkretnego rodzica. Dla drugiego darczyńcy przygotowujesz osobne zgłoszenie. |
| Tytuł nabycia | Przy rzeczywistej darowiźnie wybierasz darowiznę. |
| Przedmiot i wartość | Wykazujesz otrzymane środki pieniężne. Kwoty nie dzielisz między posiadaczy rachunku wyłącznie z powodu wspólnego konta. |
| Pokrewieństwo | Dziecko jest zstępnym darczyńcy. |
| Sposób przekazania pieniędzy | Wskazujesz sposób zgodny z rzeczywistą operacją. |
| Uwagi | Możesz wyjaśnić, że rachunek jest wspólny, ale darowizna została dokonana wyłącznie na Twoją rzecz. |
Formularz zawiera osobne części dotyczące darczyńcy, nabytego majątku, pokrewieństwa i sposobu przekazania pieniędzy. Wspólny rachunek nie zastępuje informacji wymaganych w tych częściach.
Zgłoszenie można złożyć elektronicznie albo papierowo. Przy darowiźnie samych pieniędzy urząd ustala się co do zasady według miejsca zamieszkania obdarowanego w dniu powstania obowiązku podatkowego. Po wysyłce zachowaj potwierdzenie skutecznego złożenia dokumentu. Sam zapisany szkic formularza nie jest zgłoszeniem.
Czy można dostać gotówkę i samodzielnie wpłacić ją na konto?
Nie należy traktować tego jako równoważnego sposobu spełnienia warunku dokumentacyjnego dla zwolnienia dużej darowizny pieniężnej.
W uchwale z 20 marca 2023 r., sygn. III FPS 3/22, NSA wskazał na konieczność udokumentowania przekazania pieniędzy przez darczyńcę na rzecz obdarowanego w sposób określony w ustawie. Wręczenie gotówki do ręki, a następnie własna wpłata obdarowanego na rachunek nie realizują tego warunku.
Przy planowanym przekazaniu pieniędzy przelew na rachunek obdarowanego — również rachunek wspólny, którego jest współposiadaczem — pozwala czytelniej udokumentować operację.
Co zrobić, jeśli przelew już wpłynął, a dokumenty są niejasne?
Najpierw pobierz potwierdzenie przelewu i sprawdź umowę rachunku. Następnie porównaj te dokumenty z ustaleniami dotyczącymi darowizny.
Wątpliwość dotycząca tytułu przelewu to inny problem niż przekazanie pieniędzy na konto osoby, która nie była obdarowana.
W tytule jest tylko „na mieszkanie”
Taki opis nie przesądza automatycznie o utracie zwolnienia. Trzeba jednak umieć wykazać, z jakiego tytułu otrzymano pieniądze i komu je darowano.
Zachowaj istniejącą umowę, korespondencję oraz inne dokumenty potwierdzające uzgodnienia. Jeżeli strony spisują późniejsze potwierdzenie wcześniejszych ustaleń, powinny wskazać rzeczywiste daty i przebieg zdarzeń.
Nie zmieniaj potwierdzenia bankowego ani nie antydatuj umowy. Wyjaśnienie wcześniejszej operacji powinno przedstawiać to, co faktycznie nastąpiło.
Konto należy wyłącznie do męża lub żony
To nie jest ten sam przypadek co rachunek wspólny z obdarowanym. Nie zakładaj, że pełnomocnictwo do konta małżonka rozwiązuje problem warunku przekazania pieniędzy na rachunek nabywcy.
Jeśli darowizna była przeznaczona dla Ciebie, a trafiła na rachunek należący wyłącznie do małżonka, potrzebna jest ocena konkretnych dokumentów i przepływu środków. Przy znacznej kwocie warto omówić sprawę z doradcą podatkowym lub wystąpić o własną interpretację indywidualną.
Późniejszego przelewu między rachunkami nie należy traktować jako automatycznego sposobu naprawienia wszystkich wcześniejszych nieprawidłowości.
Minęło sześć miesięcy — czy można przywrócić termin?
Od 7 stycznia 2026 r. przepisy dopuszczają przywrócenie terminu na zgłoszenie, jeżeli podatnik uprawdopodobni, że uchybienie nastąpiło bez jego winy.
Rozwiązanie obejmuje nabycia dokonane od tej daty oraz wcześniejsze nabycia, dla których termin zgłoszenia nie upłynął do dnia wejścia w życie nowych przepisów. Nie jest to automatyczna możliwość ponownego zgłoszenia dowolnej darowizny sprzed lat.
Wniosek o przywrócenie terminu trzeba wnieść w ciągu siedmiu dni od ustania przyczyny uchybienia, jednocześnie składając zaległe SD-Z2. Ocenie podlega rzeczywista przyczyna spóźnienia i brak winy podatnika. Nie wystarczy założyć, że każde przeoczenie zostanie zaakceptowane.
Jeżeli zwolnienie nie przysługuje z powodu niedochowania terminu, pojawia się kwestia SD-3. Dla przypadków objętych nowymi przepisami termin jego złożenia wynosi miesiąc od upływu terminu zgłoszenia, a po wystąpieniu o przywrócenie terminu — miesiąc od dnia, w którym odmowa stała się ostateczna.
Dlatego po wykryciu spóźnienia warto od razu ustalić właściwą procedurę. Samo wysłanie spóźnionego SD-Z2 nie oznacza, że termin został przywrócony.
Darowizna na wkład własny — co ustalić przed zakupem mieszkania?
Przy pieniądzach przeznaczonych na zakup wspólnego mieszkania występują trzy odrębne zagadnienia: rozliczenie darowizny, dokumentowanie środków w banku oraz ustalenia majątkowe między małżonkami.
Najpierw trzeba wiedzieć, czy pieniądze są darowizną, czy pożyczką. Jeżeli rodzice oczekują ich zwrotu zgodnie z umową, nie opisuj operacji jako bezzwrotnej darowizny tylko na potrzeby dokumentacji.
Bank może wymagać wyjaśnienia pochodzenia środków i odpowiednich dokumentów. Zakres wymaganej dokumentacji ustal przed przekazaniem pieniędzy sprzedającemu. Przygotowanie wyciągów szerzej opisujemy w poradniku o tym, jak bank sprawdza historię konta przed udzieleniem kredytu hipotecznego.
Osobno omów z notariuszem, komu rodzice darowali środki i jak zostaną one wykorzystane przy zakupie. Przeznaczenie pieniędzy z majątku osobistego na wspólną nieruchomość może mieć znaczenie dla późniejszych rozliczeń nakładów między małżonkami. Sam wspólny rachunek nie rozstrzyga tych rozliczeń.
Przykładowo córka otrzymuje od matki darowiznę do swojego majątku osobistego, a następnie przeznacza ją na zakup mieszkania do majątku wspólnego. Warto zachować dokumentację całej drogi pieniędzy, a sposób finansowania omówić przed podpisaniem aktu.
Planując budżet, uwzględnij też koszty zakupu mieszkania poza wkładem własnym. Pomoc rodziców może finansować różne wydatki, ale trzeba wiedzieć, jaka część pozostanie dostępna po zakupie.
Jakich błędów unikać przy darowiźnie na wspólne konto?
Najczęściej problemem jest niespójność informacji, a nie sam fakt korzystania ze wspólnego rachunku.
| Błąd | Jak postąpić? |
|---|---|
| Dzielenie darowizny po połowie, bo konto ma dwóch posiadaczy | Ustal, kto rzeczywiście został obdarowany. |
| Przyjęcie, że przelew ze wspólnego konta rodziców zawsze oznacza dwóch darczyńców | Sprawdź strony umowy i rolę rodzica wyrażającego zgodę. |
| Traktowanie 36 120 zł jako maksymalnej kwoty rodzinnego zwolnienia | Rozdziel próg zgłoszenia od zwolnienia dla najbliższej rodziny. |
| Liczenie progu osobno dla każdego przelewu | Uwzględnij nabycia od tej samej osoby w ustawowym okresie. |
| Czekanie na zakup mieszkania ze zgłoszeniem | Ustal termin na podstawie nabycia darowizny. |
| Przekonanie, że sam tytuł „darowizna” wystarczy | Zachowaj spójne dokumenty i dopełnij wymaganego zgłoszenia. |
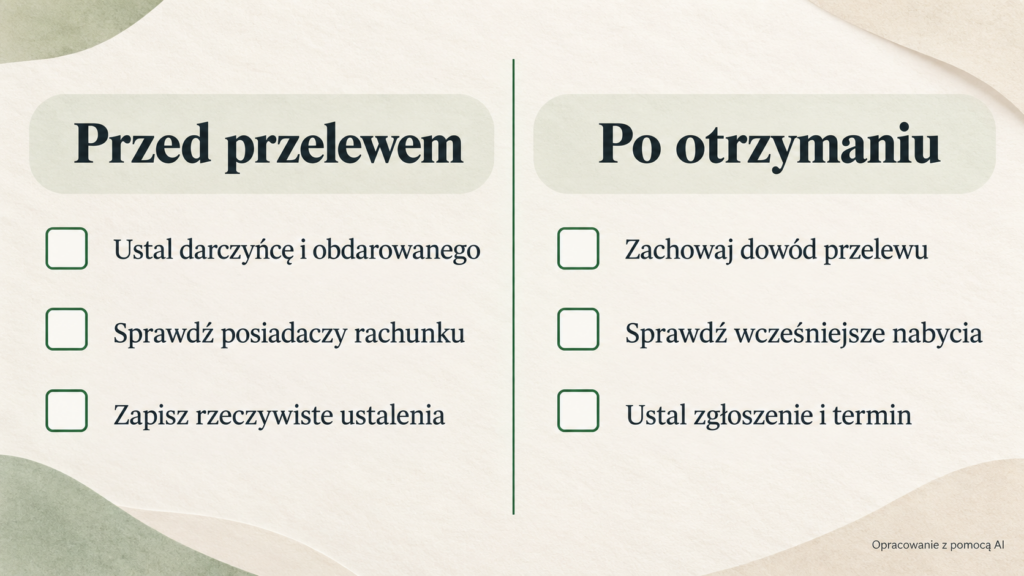
Przed przelewem dobrze jest móc odpowiedzieć na cztery pytania: kto daruje, komu daruje, ile przekazuje i jak zostanie to udokumentowane. Po otrzymaniu pieniędzy dochodzi piąte: czy trzeba złożyć zgłoszenie i do kiedy.
FAQ — darowizna od rodziców na wspólne konto
Czy mój mąż musi składać SD-Z2, jeśli darowiznę dostałam tylko ja?
Nie składa zgłoszenia wyłącznie dlatego, że jest współposiadaczem rachunku. Jeśli obdarowaną jesteś tylko Ty, rozliczasz własne nabycie od rodzica.
Czy przelew od rodziców na wspólne konto trzeba podzielić na cztery części?
Nie ma takiej automatycznej zasady. Dwóch posiadaczy rachunku nadawcy i dwóch posiadaczy rachunku odbiorcy nie oznacza czterech darowizn. Decydują rzeczywiste strony umowy i przypadające im świadczenia.
Czy potrzebuję dwóch SD-Z2, jeśli mama i tata wykonali jeden przelew?
Jeżeli oboje są darczyńcami, a nabycia od każdego z nich wymagają zgłoszenia, składasz osobne formularze. Liczba przelewów nie musi odpowiadać liczbie zgłoszeń.
Czy słowo „darowizna” musi znaleźć się w tytule przelewu?
Przepisy nie ustanawiają jednego obowiązkowego brzmienia tytułu. Czytelny opis jest jednak pomocny dowodowo. Sam brak tego słowa nie rozstrzyga jeszcze o skutkach podatkowych — trzeba ocenić całość dokumentacji.
Czy przy rozdzielności majątkowej możemy korzystać ze wspólnego konta?
Sam wspólny rachunek nie tworzy wspólności majątkowej. Również w takiej sytuacji należy ustalić, komu przekazano darowiznę i czy spełniono warunki zwolnienia.
Czy rodzic zgłasza darowiznę za dziecko?
Obowiązek podatkowy dotyczy obdarowanego. Przy darowiźnie dla dorosłego dziecka to ono odpowiada za własne zgłoszenie, nawet jeśli rodzic pomaga przygotować dokumenty.
Czy darowiznę na wspólne konto można przeznaczyć na remont?
Samo rodzinne zwolnienie z art. 4a nie wymaga przeznaczenia pieniędzy na mieszkanie lub remont. Znaczenie mogą mieć jednak postanowienia umowy darowizny oraz to, czy remontowany majątek jest osobisty, czy wspólny.
Co warto zapamiętać przed przekazaniem pieniędzy?
Wspólny rachunek może przyjąć darowiznę przeznaczoną wyłącznie dla jednego małżonka. Najważniejsze jest jasne ustalenie stron darowizny, udokumentowanie jej wykonania i prawidłowe zgłoszenie, gdy jest wymagane.
Liczbę formularzy ustalaj na podstawie rzeczywistych nabyć od konkretnych darczyńców. Zachowaj też dokumenty pokazujące, że rachunek odbiorcy należy również do obdarowanego.
Masz podobną sytuację? Opisz ją na naszym forum kredytowym. Wskaż, kto ma być darczyńcą, kto obdarowanym, czy rachunek jest wspólny i czy pieniądze zostały już przekazane. Podaj przybliżoną kwotę oraz datę, jeśli są potrzebne do zrozumienia problemu.
Nie publikuj numerów PESEL, numerów rachunków, podpisów ani niezanonimizowanych umów i potwierdzeń przelewów. Dyskusja na forum nie zastępuje indywidualnej oceny podatkowej.
Informacja redakcyjna i metodologia
Artykuł ma charakter informacyjny i edukacyjny. Stan prawny oraz przywołane materiały zweryfikowano na 5 października 2026 r. Tekst opracowano z pomocą narzędzi AI na podstawie ustaw, oficjalnych materiałów Ministerstwa Finansów, formularza SD-Z2, orzeczenia NSA oraz wskazanych interpretacji indywidualnych.
Przykłady są hipotetyczne. Zakładają darowizny pieniężne objęte polskimi przepisami oraz spełnienie warunku obywatelstwa lub miejsca zamieszkania wymaganego dla zwolnienia — np. zamieszkiwanie obdarowanego w Polsce.
Skutki konkretnej operacji zależą m.in. od treści umowy, rzeczywistej woli stron, ustroju majątkowego, sposobu przekazania pieniędzy i wcześniejszych nabyć. Interpretacje indywidualne dotyczą opisanych w nich sytuacji i nie zapewniają automatycznie ochrony innym podatnikom. Banki stosują własne procedury dokumentowania środków przeznaczonych na zakup nieruchomości.
Źródła:
- Ustawa o podatku od spadków i darowizn — tekst ujednolicony, w szczególności art. 4a, 4c, 6, 9, 14 i 17a.
- Ministerstwo Finansów: nabycie spadku lub darowizny w najbliższej rodzinie — zwolnienie od podatku.
- Ministerstwo Finansów: stawki i limity w podatku od spadków i darowizn.
- Ministerstwo Finansów: aktualne formularze SD.
- Gov.pl: zgłoszenie otrzymania majątku na formularzu SD-Z2 — sposób złożenia i właściwość urzędu.
- Interpretacja KIS z 17 września 2026 r., 0111-KDIB2-3.4015.303.2026.2.LM — rachunek wspólny z małżonkiem.
- Interpretacja KIS z 26 maja 2026 r., 0111-KDIB2-2.4015.113.2026.1.KK — zgoda małżonka a występowanie w roli darczyńcy.
- Kodeks rodzinny i opiekuńczy — w szczególności art. 33, 37 i 45.
- Kodeks cywilny — art. 888 i 890 dotyczące darowizny.
- Ustawa z 21 listopada 2025 r. wprowadzająca możliwość przywrócenia terminu oraz Ordynacja podatkowa — obliczanie i przywracanie terminów.
- Uchwała NSA z 20 marca 2023 r., III FPS 3/22 — dokumentowanie przekazania darowizny pieniężnej.