Na zestawieniu opłat za mieszkanie widzisz pozycję „ubezpieczenie”. Płacisz ją od miesięcy, więc zakładasz, że po zalaniu łazienki albo zniszczeniu wyposażenia wystarczy zgłosić szkodę. Dopiero wtedy pojawiają się pytania: gdzie jest polisa, kto ją zawarł i czy rzeczy w mieszkaniu w ogóle zostały objęte ochroną?
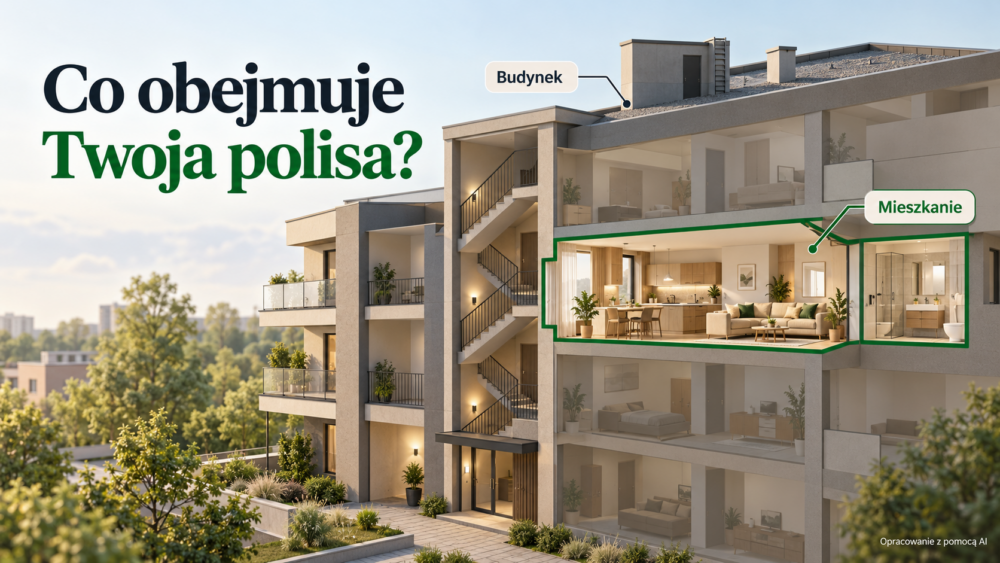
Ubezpieczenie opłacane razem z czynszem może dotyczyć budynku, dobrowolnej ochrony Twojego mieszkania albo kilku odrębnych zakresów. Sam sposób pobierania pieniędzy nie przesądza o tym, co ubezpieczono. Odpowiedź znajdziesz w dokumentach konkretnej umowy: potwierdzeniu ochrony, właściwych ogólnych warunkach ubezpieczenia oraz ewentualnych klauzulach i aneksach.
Warto ustalić to przed szkodą. Możesz odkryć zarówno brak potrzebnej ochrony, jak i sytuację, w której dwie polisy częściowo obejmują ten sam majątek.
Aktualizacja: 10 października 2026 r.
Co właściwie oznacza ubezpieczenie mieszkania w czynszu?
W potocznej rozmowie „czynszem” nazywamy często całe miesięczne zestawienie należności: opłaty administracyjne, zaliczki na media, fundusz remontowy i dodatkowe usługi. W tym artykule chodzi właśnie o takie zestawienie opłat, a nie wyłącznie o wynagrodzenie należne właścicielowi za wynajem mieszkania.
Pod jedną pozycją dotyczącą ubezpieczenia mogą kryć się różne rozwiązania.
| Rodzaj ochrony | Czego może dotyczyć | Co powinieneś ustalić |
|---|---|---|
| Ubezpieczenie związane z budynkiem i zarządzaniem nieruchomością | Mienia wskazanego w umowie, części wspólnych, odpowiedzialności cywilnej wspólnoty lub spółdzielni | Czy i w jakim zakresie umowa obejmuje także elementy Twojego lokalu |
| Dobrowolne ubezpieczenie mieszkania opłacane przy czynszu | Wybranego zakresu ochrony lokalu, wyposażenia, odpowiedzialności cywilnej mieszkańca lub usług assistance | Czy jesteś objęty ochroną, jaki wariant wybrano i jakie obowiązują limity |
| Własna polisa zawarta niezależnie | Zakresu ustalonego bezpośrednio z ubezpieczycielem lub pośrednikiem, czasem z cesją na bank | Czy uzupełnia pozostałe umowy i czy odpowiada aktualnym potrzebom |
Tabela porządkuje możliwe sytuacje. Nie opisuje zakresu każdej polisy dostępnej na rynku.
We wspólnocie mieszkaniowej koszty ubezpieczenia mogą należeć do kosztów zarządu nieruchomością wspólną. Ustawa o własności lokali wymienia je w art. 14. Nie oznacza to jednak, że udział w takich kosztach zapewnia właścicielowi kompletną ochronę wyposażenia mieszkania i jego prywatnej odpowiedzialności.
Z drugiej strony błędem byłoby twierdzenie, że ubezpieczenie opłacane przy czynszu zawsze chroni wyłącznie klatkę schodową i dach. Istnieją dobrowolne produkty przeznaczone dla mieszkańców. Przykładowo PZU Bezpieczne Lokum pozwala dobierać ochronę nieruchomości, mienia ruchomego, OC w życiu prywatnym i inne elementy. Zakres konkretnej umowy zależy od dokonanego wyboru.
Podobny mechanizm opisuje Namysłowska Spółdzielnia Mieszkaniowa: mieszkańcy mogą przystąpić do dobrowolnego ubezpieczenia, którego składkę opłacają miesięcznie razem z należnościami za mieszkanie. To przykład sposobu organizacji ochrony, a nie zasada obowiązująca we wszystkich spółdzielniach.
Dlatego pierwsze pytanie do administracji powinno brzmieć:
„Czy ta opłata jest moim udziałem w kosztach ubezpieczenia nieruchomości, czy składką za ubezpieczenie obejmujące moje mieszkanie?”
Może się okazać, że w rozliczeniu występują obie pozycje. Wtedy trzeba sprawdzić je osobno.
Gdzie znaleźć polisę i o jakie dokumenty poprosić?
Zacznij od ostatniego zestawienia opłat. Zapisz dokładną nazwę pozycji oraz jej wysokość. Poszukaj również wcześniejszej deklaracji przystąpienia, potwierdzenia zawarcia umowy, wiadomości od agenta albo informacji o zmianie składki.
Dokumenty mogą być dostępne w elektronicznym biurze obsługi mieszkańca, u zarządcy, w dziale czynszów lub u osoby obsługującej ubezpieczenia. W przywołanym przykładzie Namysłowskiej Spółdzielni Mieszkaniowej wnioski i OWU udostępnia właśnie dział czynszów.
Nie kończ poszukiwań na reklamowej ulotce. Hasło „ochrona od zalania” nie wyjaśnia jeszcze, czy ubezpieczono podłogę, wyposażenie, odpowiedzialność wobec sąsiada czy tylko określone mienie wspólnoty.
Polisa, OWU i zestawienie opłat odpowiadają na różne pytania
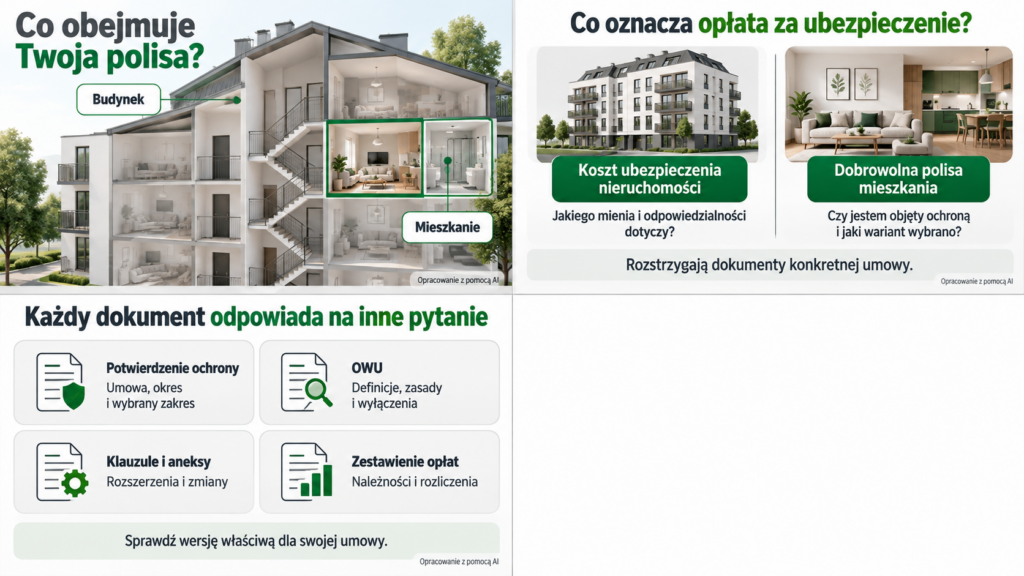
Dokument potwierdzający ochronę pozwala zidentyfikować umowę i wybrany zakres. Może to być polisa, certyfikat lub inne potwierdzenie stosowane w danym rozwiązaniu. Nazwa dokumentu jest mniej istotna niż możliwość ustalenia, kogo i co obejmuje.
Ogólne warunki ubezpieczenia, czyli OWU, opisują definicje, zasady odpowiedzialności, obowiązki oraz wyłączenia. Jeden dokument OWU może przewidywać wiele wariantów, z których do Twojej umowy wybrano tylko część.
Klauzule i aneksy mogą rozszerzać albo zmieniać standardowe postanowienia. Jeżeli administracja przekazuje samą podstawową wersję OWU, zapytaj także o te dokumenty.
Zestawienie opłat i historia wpłat pomagają sprawdzić rozliczenia. Nie zastępują potwierdzenia zakresu ochrony.
Poproś o OWU właściwe dla Twojej umowy i danego okresu ubezpieczenia. Najnowszy plik znaleziony na stronie towarzystwa nie musi dotyczyć polisy zawartej wcześniej.
W dokumentach odszukaj również dwie role. Ubezpieczający zawiera umowę, natomiast ubezpieczony korzysta z ochrony w określonym zakresie. Nie zawsze jest to ta sama osoba lub podmiot. Sam fakt, że przelewasz pieniądze administracji, nie wyjaśnia jeszcze, którą rolę pełnisz.
Czy administracja musi udostępnić dokumenty?
Podstawa dostępu zależy między innymi od Twojego statusu.
Właściciel lokalu we wspólnocie ma prawo kontroli działalności zarządu, przewidziane w art. 29 ust. 3 ustawy o własności lokali. To istotna podstawa przy wyjaśnianiu kosztów i dokumentacji ubezpieczenia nieruchomości wspólnej.
Członkowi spółdzielni mieszkaniowej art. 8¹ ustawy o spółdzielniach mieszkaniowych przyznaje prawo otrzymywania między innymi kopii umów zawieranych przez spółdzielnię z osobami trzecimi. Z kolei art. 4 ust. 6⁴ przewiduje przedstawienie kalkulacji opłat na żądanie wskazanych w nim osób, również określonych właścicieli i posiadaczy praw do lokali niebędących członkami. Zakres uprawnień nie jest więc identyczny dla każdego mieszkańca.
Jeśli jesteś ubezpieczonym w umowie zawartej na cudzy rachunek, możesz zwrócić się również bezpośrednio do ubezpieczyciela o informacje o postanowieniach umowy i OWU dotyczących Twoich praw i obowiązków. Wynika to z art. 808 § 4 Kodeksu cywilnego.
Najemca powinien zacząć od właściciela mieszkania i ustalenia, czy sam został objęty jakąkolwiek ochroną. Opłacanie rachunku przekazanego przez właściciela nie potwierdza automatycznie ubezpieczenia rzeczy najemcy.
Gotowa wiadomość do administracji
Poniższy wzór możesz dostosować do swojego statusu i wysłać oficjalnym kanałem obsługi mieszkańców.
Dzień dobry,
w zestawieniu opłat za lokal [adres i numer lokalu] znajduje się pozycja „[nazwa pozycji]” w wysokości [kwota] zł.Proszę o wyjaśnienie, czy dotyczy ona udziału w kosztach ubezpieczenia nieruchomości, czy dobrowolnego ubezpieczenia obejmującego mój lokal.
Proszę o wskazanie ubezpieczyciela, numeru umowy, okresu ochrony oraz informacji, kto jest ubezpieczającym i kogo obejmuje ubezpieczenie.
Proszę także o udostępnienie dokumentów dotyczących mojego zakresu ochrony: polisy lub innego potwierdzenia, właściwej wersji OWU oraz obowiązujących klauzul i aneksów. Zależy mi na ustaleniu przedmiotu ubezpieczenia, sum, limitów, udziałów własnych oraz sposobu zgłoszenia szkody.
Jeżeli jest to dobrowolne ubezpieczenie mieszkania, proszę dodatkowo o wskazanie podstawy objęcia mnie ochroną, zasad rozliczania składki oraz procedury zmiany zakresu lub rezygnacji.
Proszę o odpowiedź w formie pozwalającej zachować ją wraz z dokumentacją ubezpieczenia.
Nie musisz wysyłać wszystkich danych osobowych, które masz pod ręką. W pierwszym kontakcie podaj informacje potrzebne do identyfikacji lokalu i sprawy. Dalsze dane przekazuj zgodnie z procedurą instytucji.
Jak sprawdzić, co obejmuje ubezpieczenie przy czynszu?
Po otrzymaniu dokumentów zacznij od przedmiotu ochrony. Dopiero później przejdź do listy zdarzeń.
Wyobraź sobie zalanie kuchni. Woda uszkodziła sufit, zabudowę, wolnostojący stół i rzeczy przechowywane w szafkach. Dla właściciela to jedna awaria. W umowie ubezpieczenia poszczególne straty mogą jednak podlegać różnym definicjom i limitom.
| Element do sprawdzenia | Pytanie, które warto zadać |
|---|---|
| Mury i elementy konstrukcyjne | Czy mój lokal jest objęty ochroną i jak określono ubezpieczone elementy? |
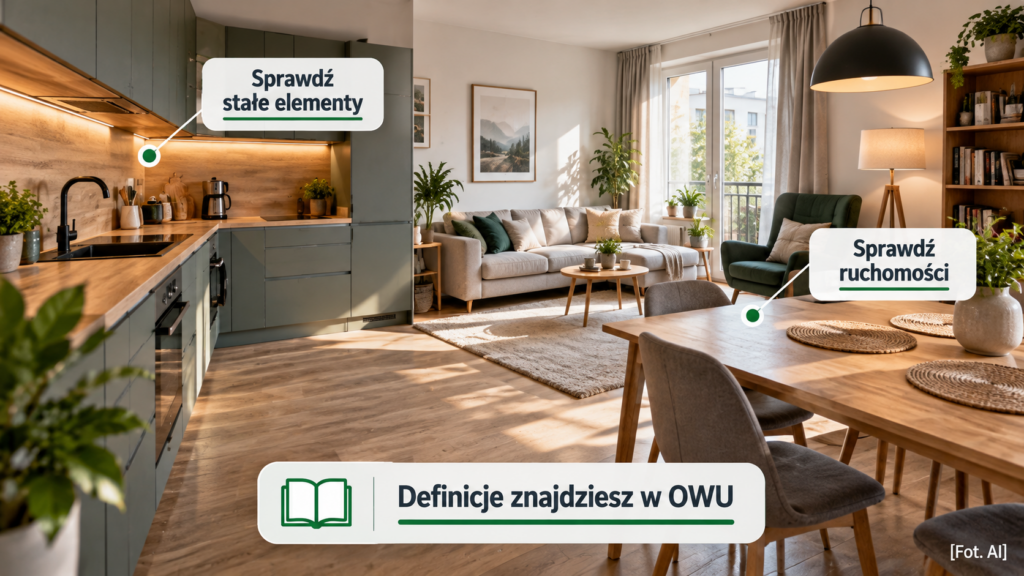
| Stałe elementy | Gdzie w umowie zakwalifikowano podłogi, zabudowę kuchenną, drzwi i wyposażenie łazienki? |
| Ruchomości domowe | Czy ubezpieczono meble, elektronikę, odzież i pozostałe rzeczy domowników? |
| Piwnica, komórka i garaż | Czy te miejsca oraz znajdujące się w nich przedmioty są uwzględnione? |
| OC w życiu prywatnym | Czy ochrona dotyczy mojej odpowiedzialności i odpowiedzialności wskazanych domowników? |
| Pomoc po awarii | Jakie usługi są dostępne, w jakich sytuacjach i z jakimi ograniczeniami? |
Następnie sprawdź zdarzenia objęte ochroną. Jeżeli interesuje Cię zalanie, odszukaj jego definicję i wyłączenia. Przy kradzieży przeczytaj wymagania dotyczące zabezpieczenia mieszkania i pomieszczeń dodatkowych. Przy przepięciu sprawdź, jakie urządzenia i przyczyny uszkodzenia uwzględnia umowa.
Nazwa „od wszystkich ryzyk” także wymaga zajrzenia do dokumentów. Nie usuwa wyłączeń odpowiedzialności.
Ubezpieczenie budynku i OC mieszkańca to różne zakresy
Polisa wspólnoty lub spółdzielni może obejmować jej odpowiedzialność związaną z działalnością albo posiadanym mieniem. Taką konstrukcję przewidują między innymi OWU PZU dla wspólnot, spółdzielni mieszkaniowych i TBS. Nie można na tej podstawie automatycznie przypisać mieszkańcowi własnego OC w życiu prywatnym.
Jeżeli uszkodzisz cudze mieszkanie, znaczenie będzie miało to, kto odpowiada za zdarzenie i czy ta odpowiedzialność mieści się w zakresie właściwej polisy. Samo pojawienie się wody u sąsiada nie przesądza wszystkich tych kwestii.
Wynajmujesz lokal? Zapytaj osobno o rzeczy najemcy oraz szkody w mieniu właściciela. W niektórych produktach ochrona dotycząca mienia najmowanego wymaga rozszerzenia. Przykład takiego rozwiązania znajduje się w OWU PZU Bezpieczne Lokum. Nie należy zakładać, że każde OC mieszkaniowe obejmuje je automatycznie.
Dlaczego wysokość składki i duża suma na polisie nie wystarczą?
Składka jest ceną ochrony. Nie informuje samodzielnie o kwocie, którą otrzymasz po szkodzie.
Również wysoka suma ubezpieczenia widoczna na pierwszej stronie dokumentu nie rozstrzyga wszystkiego. Trzeba ustalić, do jakiego mienia się odnosi i czy dla określonych przedmiotów, miejsc lub zdarzeń nie obowiązuje niższy limit.
Załóżmy, że w hipotetycznej umowie rzeczy przechowywane w piwnicy są objęte ochroną, ale obowiązuje dla nich limit 5 000 zł. Wartość szkody dotyczącej tych rzeczy wynosi 8 000 zł.
| Element przykładu | Kwota |
|---|---|
| Wartość szkody w rzeczach przechowywanych w piwnicy | 8 000 zł |
| Limit przewidziany dla tego mienia | 5 000 zł |
| Część szkody przekraczająca limit | 3 000 zł |
W tym uproszczonym przykładzie sam limit pozostawia 3 000 zł poza możliwym pokryciem z tej części umowy. Nie jest to wyliczenie należnego odszkodowania. Zakładamy objęcie zdarzenia ochroną; rzeczywistą wypłatę mogą dodatkowo ograniczyć inne postanowienia, sposób wyceny lub udział własny.
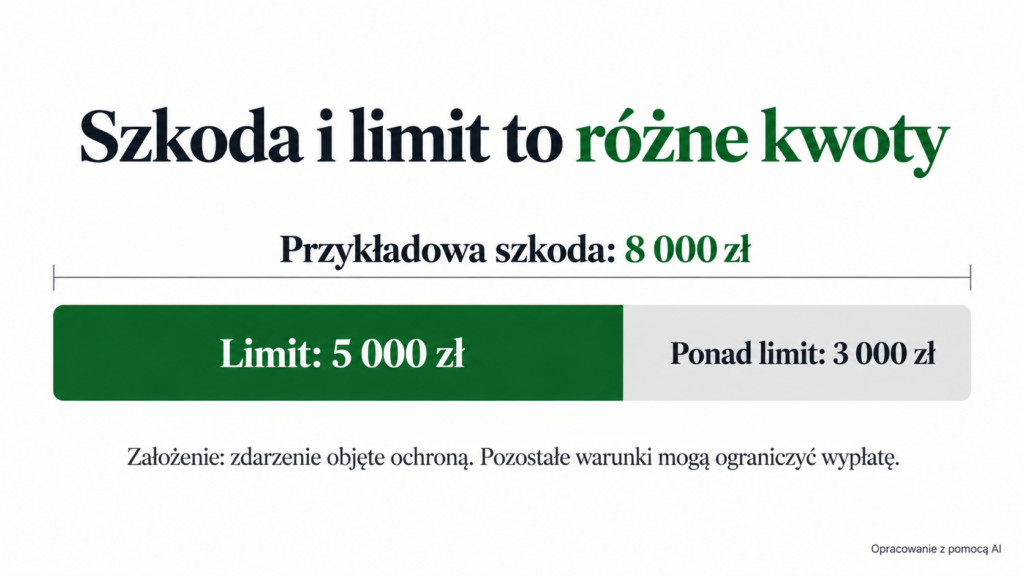
Kwoty są przykładowe i nie pochodzą z oferty konkretnego ubezpieczyciela.
Przy analizie dokumentów zwróć uwagę także na sposób wyceny. Wartość odtworzeniowa i rzeczywista mogą prowadzić do innego wyniku, ponieważ przy wartości rzeczywistej znaczenie ma zużycie techniczne. Rzecznik Finansowy omawia tę różnicę w poradniku dotyczącym ubezpieczeń mieszkaniowych.
Zrób własną orientacyjną listę wyposażenia: meble, sprzęt, ubrania, rzeczy w komórce i inne przedmioty. Nie chodzi o perfekcyjny katalog. Chodzi o sprawdzenie, czy suma wybrana kilka lat temu nadal odpowiada temu, co faktycznie posiadasz.
Po remoncie mieszkania albo zakupie droższego wyposażenia wróć do tej oceny. Regularnie opłacana składka nie oznacza, że zakres i kwoty samodzielnie dostosowały się do zmian w mieszkaniu.
Doszło do zalania – komu zgłosić szkodę?
Nie czekaj z ograniczaniem szkody, aż administracja wyjaśni wszystkie dokumenty. Najpierw zadbaj o bezpieczeństwo i zatrzymanie dalszych uszkodzeń, o ile możesz zrobić to bez narażania siebie lub innych. Przy zagrożeniu elektrycznym, awarii instalacji albo braku możliwości bezpiecznego działania skorzystaj z odpowiednich służb lub fachowca.
Później uporządkuj zgłoszenie:
- Udokumentuj zdarzenie. Zrób zdjęcia całego pomieszczenia i zbliżenia uszkodzeń, zapisz datę oraz zauważone okoliczności.
- Zawiadom administrację, jeśli awaria może dotyczyć instalacji lub innych elementów budynku. Poproś o informacje z interwencji.
- Zgłoś szkodę właściwemu ubezpieczycielowi zgodnie z jego procedurą. Jeśli nie masz numeru polisy, zapytaj, jak zidentyfikować ochronę na podstawie dostępnych danych.
- Zachowaj rachunki i dokumenty dotyczące interwencji, zabezpieczenia mienia oraz usuwania skutków awarii.
- Uzgodnij dalsze postępowanie przed naprawą, która usunęłaby ślady potrzebne do oceny szkody. Nie odkładaj jednak koniecznych działań ratunkowych.
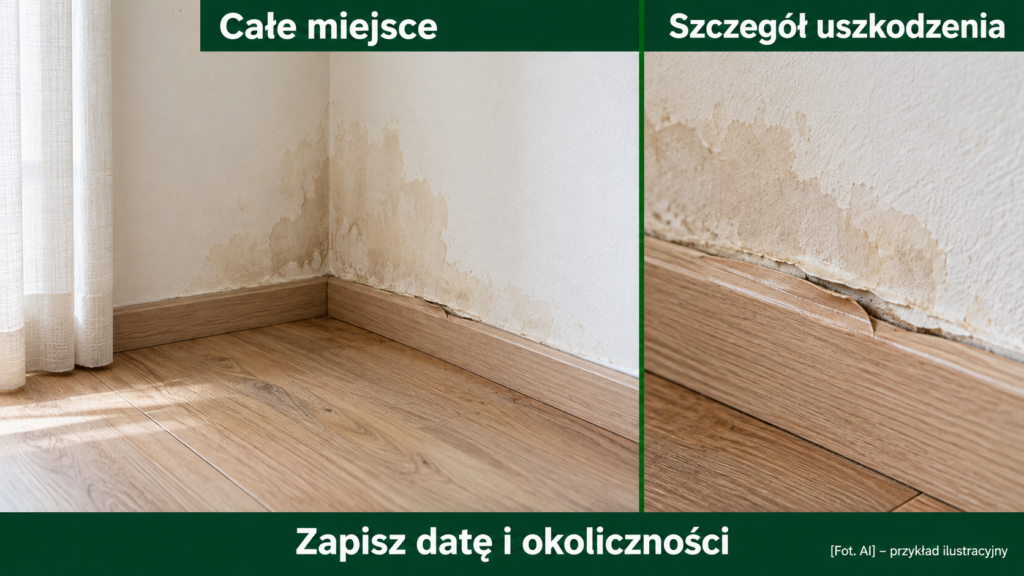
Zgłoszenie awarii administracji i zgłoszenie szkody ubezpieczycielowi to dwa odrębne działania. Po rozmowie z zarządcą nie zakładaj, że towarzystwo już prowadzi Twoją sprawę. Poproś o numer zgłoszenia albo potwierdź to bezpośrednio.
Jeżeli masz własne ubezpieczenie mieszkania, sprawdź możliwość zgłoszenia szkody z tej umowy. Osobną kwestią może być roszczenie wobec podmiotu odpowiedzialnego za zdarzenie lub jego ubezpieczyciela OC.
Nie przesądzaj odpowiedzialności wyłącznie na podstawie zdania „pękła rura”. Trzeba ustalić przyczynę, miejsce awarii, zakres obowiązków poszczególnych osób i treść umowy. Protokół administracji jest pomocnym dokumentem, ale nie stanowi automatycznej gwarancji wypłaty.
Co zrobić po odmowie albo zaniżeniu odszkodowania?
Poproś o uzasadnienie odnoszące się do Twojej sprawy oraz wskazanie postanowień, na których oparto decyzję. Porównaj je z dokumentami obowiązującymi w dniu zdarzenia i z przekazanym opisem szkody.
W reklamacji wskaż konkretny problem: pominięte uszkodzenie, nieuwzględniony dokument, sporną wycenę albo zastosowanie niewłaściwego zakresu. Zachowaj zgłoszenie i odpowiedź.
Przed wystąpieniem do Rzecznika Finansowego o interwencję trzeba przeprowadzić postępowanie reklamacyjne u podmiotu finansowego. Rzecznik przypomina o tej kolejności w aktualnych informacjach dotyczących reklamacji.
Czy potrzebujesz drugiej polisy i czy możesz zrezygnować z opłaty?
Dwie płatności za ubezpieczenie nie muszą oznaczać zbędnego wydatku. Jedna umowa może dotyczyć nieruchomości wspólnej, a druga rzeczy w mieszkaniu i Twojego OC. Możliwe jest również częściowe nakładanie się zakresów.
Zanim podejmiesz decyzję, porównaj umowy punkt po punkcie.
| Pytanie | Co porównać |
|---|---|
| Czy chodzi o ten sam majątek? | Lokal, części wspólne, wyposażenie, pomieszczenia dodatkowe |
| Czy chodzi o te same osoby? | Właściciela, najemcę, domowników, wspólnotę lub spółdzielnię |
| Czy zakres zdarzeń jest taki sam? | Ryzyka, rozszerzenia i wyłączenia |
| Czy kwoty rzeczywiście się pokrywają? | Sumy ubezpieczenia, limity oraz udziały własne |
| Czy ochrona działa w tym samym czasie? | Daty początku i końca oraz ewentualne okresy oczekiwania |
| Czy istnieją dodatkowe wymagania? | Na przykład cesja i warunki wskazane w umowie kredytu |
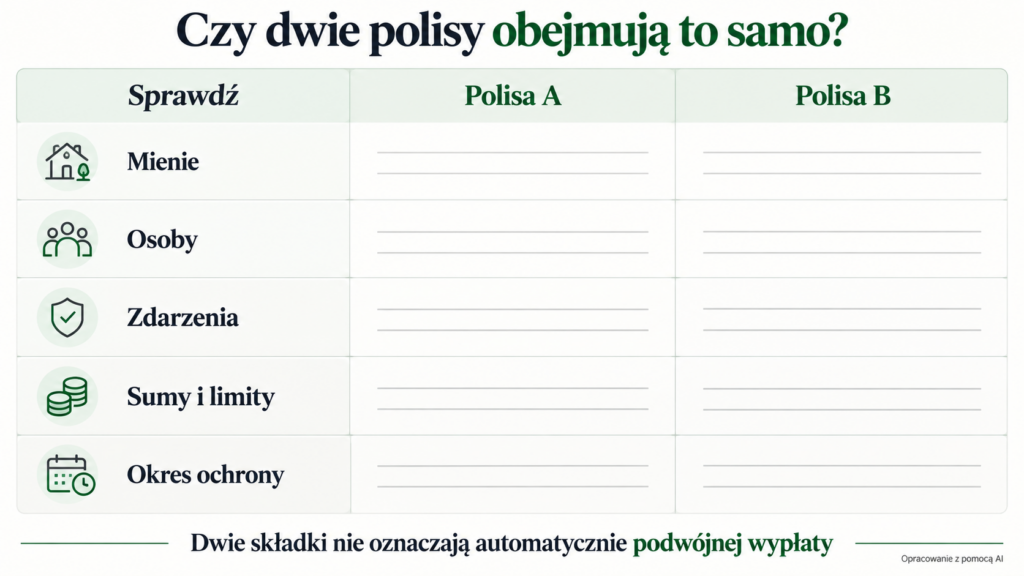
Przy ubezpieczeniu tego samego mienia od tego samego ryzyka u kilku ubezpieczycieli nie możesz zakładać podwójnego odszkodowania przekraczającego wartość szkody. Zasady wielokrotnego ubezpieczenia reguluje art. 824¹ Kodeksu cywilnego.
Nie oznacza to, że druga umowa zawsze jest niepotrzebna. Może obejmować rzeczy lub zdarzenia pominięte w pierwszej. Najpierw ustal różnicę w ochronie, potem oceniaj koszt.
Co z mieszkaniem kupionym na kredyt?
Nie przyjmuj, że pozycja „ubezpieczenie” na zestawieniu czynszowym wystarczy do spełnienia wymagań banku. Potrzebne jest porównanie konkretnej ochrony z umową kredytową, w tym zakresu, sumy i zasad ustanowienia cesji.
Prześlij bankowi właściwe dokumenty i uzyskaj potwierdzenie, zanim zakończysz dotychczasową polisę wykorzystywaną jako zabezpieczenie. Samo zapewnienie, że „cały blok jest ubezpieczony”, nie odpowiada na pytania dotyczące Twojego kredytu.
Po całkowitej spłacie pojawia się kolejny problem: aktualność cesji i dalsze trwanie ochrony. Opisujemy go w poradniku wyjaśniającym, jak usunąć cesję z polisy mieszkania po spłacie kredytu.
Jak zrezygnować z dobrowolnego ubezpieczenia przy czynszu?
Najpierw potwierdź, że chodzi o dobrowolną umowę obejmującą mieszkanie, a nie udział w kosztach ubezpieczenia nieruchomości.
Następnie sprawdź, kto może złożyć dyspozycję, do kogo należy ją skierować, od kiedy będzie skuteczna i jak zostaną rozliczone składki. Poproś o potwierdzenie zakończenia ochrony oraz informację, od którego rozliczenia zniknie opłata.
Samo pomniejszenie przelewu za mieszkanie nie zastępuje prawidłowej rezygnacji z ubezpieczenia. Może pozostawić nierozliczoną należność, mimo że sądziłeś, iż umowa już się zakończyła.
Posiadanie własnej polisy nie zwalnia również samo przez się z udziału w prawidłowo ustalonych kosztach ubezpieczenia nieruchomości wspólnej. Wątpliwości dotyczące takiej opłaty trzeba wyjaśniać w ramach jej podstawy i rozliczenia.
A jeśli przelew za czynsz nie został wykonany?
Sprawdź osobno status przelewu, rozliczenie u administracji i stan ochrony ubezpieczeniowej. Miesięczna wpłata mieszkańca i harmonogram płatności wynikający z umowy z ubezpieczycielem nie muszą być tym samym.
Nie da się wywnioskować z samego opóźnienia, że każda ochrona natychmiast przestała działać. Przykładowo OWU PZU Bezpieczne Lokum odrębnie regulują brak pierwszej płatności i zaległość w kolejnej racie; przy tej ostatniej przewidują procedurę wezwania. To zapis konkretnego produktu, którego nie należy przenosić automatycznie na inne umowy.
Jeżeli problem zaczął się od automatycznej płatności, sprawdź także, czy bank ponowi zlecenie stałe po braku środków. Późniejsze zasilenie konta nie jest samo w sobie potwierdzeniem zapłaty składki.
Co zrobić teraz i jakich błędów unikać?
Najbardziej użyteczny rezultat tej analizy to krótka notatka o własnej ochronie. Powinieneś umieć wskazać ubezpieczyciela, numer umowy, okres, przedmiot ochrony, najważniejsze limity oraz sposób zgłoszenia szkody.
Możesz przygotować ją w pięciu krokach:
- Zidentyfikuj opłatę i ustal, jakiej umowy dotyczy.
- Zbierz dokumenty właściwe dla aktualnego okresu ochrony.
- Sprawdź swój lokal i majątek według definicji zastosowanych w umowie.
- Porównaj zakres z potrzebami i innymi polisami, uwzględniając ewentualne wymagania banku.
- Wyjaśnij braki lub niejasności na piśmie i zachowaj odpowiedzi.
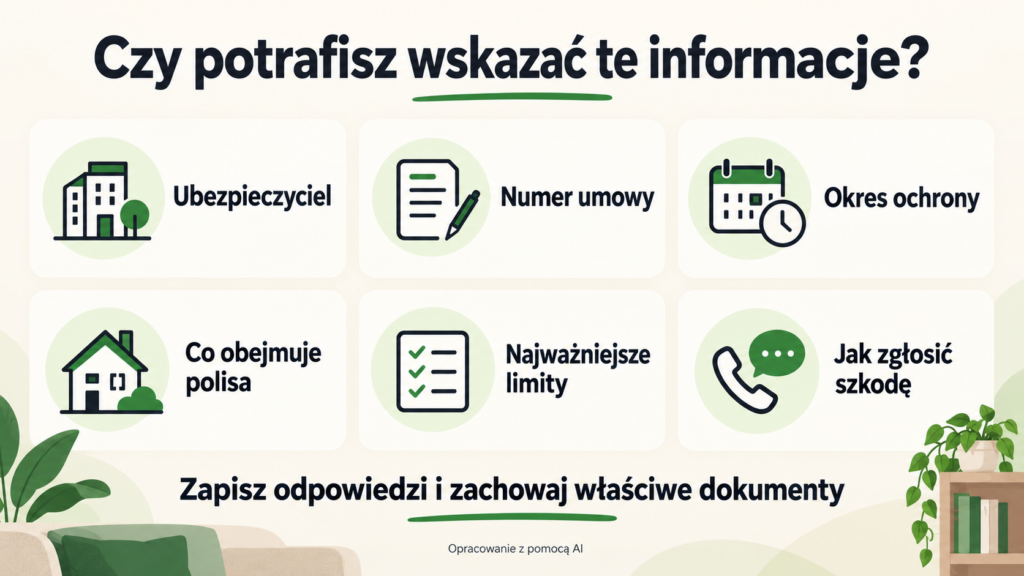
Najczęstszy błąd to ocenianie ochrony po nazwie opłaty. Kolejny polega na przeczytaniu listy możliwych rozszerzeń w OWU i przyjęciu, że wszystkie zostały wykupione.
Problemy powoduje też korzystanie ze starego potwierdzenia, nieuwzględnianie limitów dla piwnicy czy droższego sprzętu oraz utożsamianie OC administracji z własnym OC. Przy kilku umowach łatwo natomiast usunąć potrzebny zakres, kierując się wyłącznie chęcią ograniczenia liczby składek.
Dokumenty przechowuj w miejscu dostępnym także poza mieszkaniem, na przykład w zabezpieczonym folderze elektronicznym. Dodaj tam kontakt do zgłaszania szkód. Po poważnej awarii szukanie papierowej polisy może być utrudnione.
Jeżeli chcesz omówić wątpliwości, opisz sytuację na forum kredytowym. Podaj nazwę produktu, wersję OWU, rodzaj opłaty i pytanie dotyczące zakresu. Nie publikuj pełnego adresu, numeru polisy, PESEL ani niezanonimizowanych dokumentów.
FAQ – ubezpieczenie mieszkania opłacane przy czynszu
Czy ubezpieczenie w czynszu obejmuje zalanie sąsiada?
Może obejmować takie zdarzenie, jeśli odpowiedni zakres OC lub inne właściwe rozszerzenie znajduje się w Twojej umowie. Samo ubezpieczenie budynku nie potwierdza ochrony prywatnej odpowiedzialności mieszkańca. Trzeba również ustalić okoliczności zdarzenia.
Czy polisa spółdzielni obejmuje meble i sprzęt w mieszkaniu?
Nie można tego stwierdzić bez dokumentów. Dobrowolne ubezpieczenie mieszkańca opłacane przez spółdzielnię może obejmować ruchomości. Udział w kosztach polisy budynku nie jest wystarczającym dowodem, że Twoje rzeczy zostały ubezpieczone.
Mam tylko OWU. Czy to wystarczy do sprawdzenia ochrony?
Nie. Potrzebujesz także informacji, jaki zakres wybrano dla Twojej umowy, od kiedy działa ochrona i jakie ustalono kwoty. OWU mogą opisywać opcje, których nie wykupiono.
Czy brak oddzielnej pozycji „ubezpieczenie” oznacza, że budynek nie jest ubezpieczony?
Nie musi tego oznaczać. Poproś o wyjaśnienie sposobu rozliczenia kosztu. Brak osobnej pozycji na zestawieniu nie rozstrzyga o istnieniu polisy ani o jej zakresie.
Czy mogę zgłosić szkodę, jeśli nie znam numeru polisy?
Skontaktuj się z administracją i ubezpieczycielem, aby ustalić sposób identyfikacji umowy. Dostępne mogą być inne dane pozwalające ją odnaleźć. Nie odkładaj zabezpieczenia mienia i dokumentowania szkody do czasu otrzymania numeru.
Czy po zakupie mieszkania mogę korzystać z polisy poprzedniego właściciela?
Nie zakładaj automatycznego przejęcia jego dobrowolnego ubezpieczenia. Ustal z ubezpieczycielem zasady dotyczące zmiany właściciela i potwierdź własną ochronę. Rozliczenie kosztów ubezpieczenia budynku jest odrębną sprawą.
Czy mogę usunąć opłatę, skoro mam już własne ubezpieczenie?
Najpierw ustal, za co płacisz. Przy dobrowolnej polisie zastosuj właściwą procedurę rezygnacji. Własne ubezpieczenie mieszkania nie powoduje automatycznego zniesienia udziału w kosztach ochrony nieruchomości wspólnej.
Informacja redakcyjna i metodologia
Artykuł ma charakter informacyjny i edukacyjny. Źródła sprawdzono 10 października 2026 r. Wykorzystano przepisy Kodeksu cywilnego, ustawy o własności lokali i ustawy o spółdzielniach mieszkaniowych, materiały Rzecznika Finansowego oraz oficjalne dokumenty ubezpieczyciela i informacje spółdzielni.
Przykłady produktów służą pokazaniu różnych konstrukcji ochrony. Nie stanowią rankingu ani rekomendacji zakupu. Postanowień konkretnego ubezpieczenia nie potraktowano jako zasad obowiązujących wszystkie towarzystwa.
Przykład liczbowy, pytania kontrolne i wzór wiadomości są opracowaniem redakcyjnym. Nie opisują rzeczywistej szkody ani gwarantowanego odszkodowania. W indywidualnej sprawie decydują właściwe przepisy, dokumenty umowy i ustalone okoliczności.
Tekst opracowano z pomocą narzędzi AI na podstawie wskazanych źródeł.
Źródła:
- Kodeks cywilny – tekst jednolity z 2026 r., w szczególności art. 808 i 824¹.
- Ustawa o własności lokali – tekst jednolity z 2026 r., w szczególności art. 14 i 29.
- Ustawa o spółdzielniach mieszkaniowych – tekst jednolity z 2026 r., w szczególności art. 4 ust. 6⁴ i art. 8¹.
- PZU Bezpieczne Lokum – opis produktu i dokumenty, w tym OWU udostępniane jako obowiązujące od 24 września 2022 r.
- PZU – ubezpieczenie dla wspólnot i spółdzielni, w tym OWU obowiązujące od 22 marca 2025 r.
- Namysłowska Spółdzielnia Mieszkaniowa – ubezpieczenie mieszkań.
- Rzecznik Finansowy – poradnik o ubezpieczeniu mieszkania lub domu.
- PZU – postępowanie po szkodzie i potrzebne dokumenty.
- Rzecznik Finansowy – zabezpieczenie i ratowanie mienia przed zalaniem.
- Rzecznik Finansowy – reklamacje, zasady obowiązujące od 13 lutego 2026 r..