Stan informacji: 11 października 2026 r.
Co miesiąc wpłacasz kwotę wskazaną przez firmę, terminów pilnujesz, a po kilku miesiącach na karcie nadal zostaje duży dług. Łatwo wtedy pomyśleć, że wpłaty w ogóle nie zmniejszają zadłużenia. Zanim uznasz rozliczenie za błędne, sprawdź, jaka część pieniędzy rzeczywiście spłaca pożyczony kapitał.
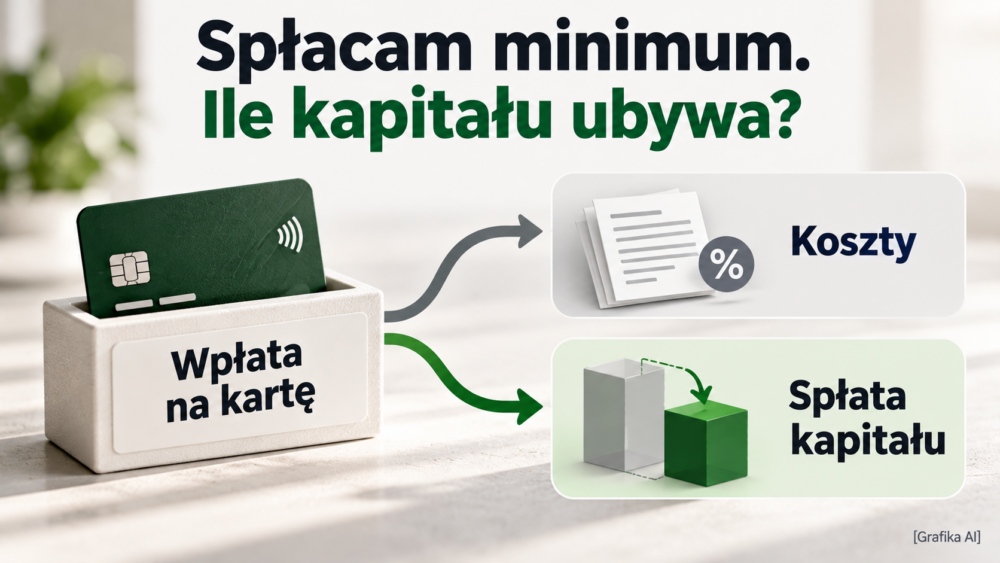
Spłata minimalna na pozabankowej karcie kredytowej może obejmować niewielką część kapitału oraz odsetki, prowizje i inne należne kwoty. Dlatego wpłata 180 zł nie musi zmniejszyć kapitału o 180 zł. Jeżeli ponownie wykorzystujesz odzyskany limit, zadłużenie może wracać do poprzedniego poziomu.
Terminowe minimum pozwala wykonać obowiązek wskazany w danym rozliczeniu. Nie jest jednak obietnicą szybkiego wyjścia z długu ani informacją, że korzystanie z karty nic nie kosztuje.
Co oznacza spłata minimalna na karcie kredytowej?
Spłata minimalna to kwota, którą zgodnie z warunkami produktu trzeba uregulować do wskazanego terminu. Przy odnawialnym limicie jej zapłata zwykle pozostawia część kapitału do spłaty w kolejnych okresach.
Nie myl jej z ratą kredytu, którego harmonogram rozpisuje spłatę całego zobowiązania na określoną liczbę płatności. Sama informacja „minimum zapłacone” nie pokazuje jeszcze, ile kapitału zostało i kiedy trzeba będzie oddać resztę.
Na zestawieniu lub w panelu klienta możesz spotkać kilka różnych kwot:
| Określenie | Co trzeba ustalić? |
|---|---|
| Przyznany limit | Do jakiej wysokości możesz korzystać z kredytu na warunkach umowy |
| Wykorzystany kapitał | Ile pożyczonych pieniędzy pozostaje do oddania, bez utożsamiania tej kwoty ze wszystkimi kosztami |
| Dostępne środki | Ile można jeszcze wykorzystać; ta kwota nie musi oznaczać Twoich własnych pieniędzy |
| Spłata minimalna | Ile i do kiedy musisz zapłacić według bieżącego rozliczenia |
| Kwota całkowitej spłaty na dany dzień | Ile trzeba zapłacić, aby rozliczyć kapitał oraz należne odsetki i koszty na wskazaną datę |
Nazwy pól różnią się między firmami. Jeżeli panel pokazuje tylko „saldo”, zapytaj, czy obejmuje ono sam kapitał, wszystkie obciążenia, czy wyłącznie kwotę wymagalną.
Istotne jest też odróżnienie minimum ustalonego w umowie od dowolnej małej wpłaty. Przelanie 100 zł na przeterminowaną pożyczkę nie oznacza samo w sobie uzgodnienia nowego harmonogramu. Ten drugi przypadek opisujemy w poradniku o częściowej spłacie chwilówki po terminie.
Jak firmy obliczają minimalną kwotę do spłaty?
Nie ma jednej stawki obowiązującej na wszystkich pozabankowych kartach. Nawet podobnie wyglądające procenty mogą odnosić się do innych kwot.
W dokumentach udostępnianych podczas przygotowania artykułu można znaleźć następujące rozwiązania:
| Produkt i dokument | Jak opisano część kapitałową minimum? |
|---|---|
| Netcredit — taryfa, pozycja 3.2 | 3% wykorzystanego limitu ustalonego na dzień poprzedzający wygenerowanie zestawienia |
| Provi Sm@rt w wersji online — wzór umowy, pkt 6.5.1 | 4% kwot transakcji z poszczególnych zakończonych cykli, których zadłużenie nie zostało jeszcze w całości spłacone; dokument ogranicza tę część do pozostałej należności danego cyklu |
W obu przypadkach wskazany procent nie opisuje całej wymaganej wpłaty. Dokumenty przewidują także odpowiednie koszty oraz rozliczenie zaległości. Nie należy również zamieniać opisanej podstawy Provi Sm@rt na uproszczenie „4% bieżącego salda”. To nie musi dawać tego samego wyniku.
Źródłami są taryfa Netcredit i wzór umowy Provi Sm@rt online. To przykłady konstrukcji produktów, a nie ranking ani rekomendacja ich zaciągania.
Sprawdź dokumenty dotyczące swojej umowy i późniejszych zmian. Aktualna oferta dla nowego klienta może różnić się od warunków karty wydanej wcześniej. Znaczenie mają również promocje, zaległości, przekroczenie limitu i rodzaj wykonanych transakcji.
Dlaczego wpłata 180 zł może zmniejszyć kapitał tylko o 90 zł?
Wpłacone pieniądze mogą pokrywać kilka składników zobowiązania. Część przeznaczona na odsetki lub opłaty reguluje koszty, ale nie oddaje pożyczonego kapitału.
Załóżmy następujący przykład modelowy, niezwiązany z ofertą konkretnej firmy:
- niespłacony kapitał wynosi 3000 zł;
- część kapitałowa minimum to 3% tej kwoty;
- należne koszty w tym rozliczeniu wynoszą łącznie 90 zł;
- nie ma zaległości, nowych transakcji ani innych obciążeń.
| Element rozliczenia | Kwota |
|---|---|
| Kapitał przed wpłatą | 3000 zł |
| Część kapitałowa: 3% × 3000 zł | 90 zł |
| Koszty przyjęte w przykładzie | 90 zł |
| Łączna wpłata minimalna | 180 zł |
| Kapitał po rozliczeniu wpłaty | 2910 zł |
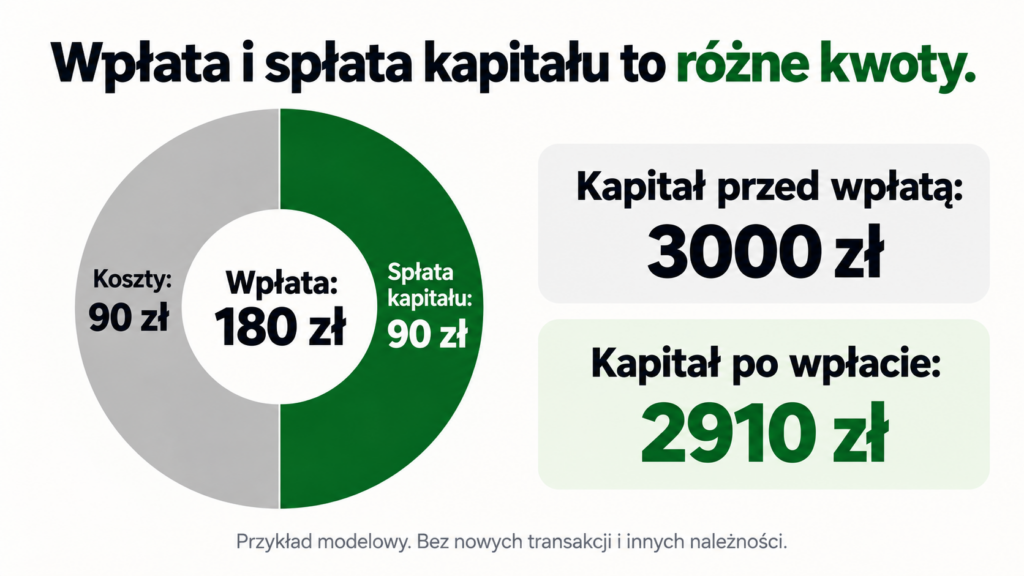
Z konta zeszło 180 zł, ale pożyczony kapitał zmalał o 90 zł. Pozostałe 90 zł pokryło założone koszty.
Taki podział wyjaśnia mechanizm, lecz nie potwierdza prawidłowości opłat na Twojej karcie. Trzeba osobno sprawdzić ich podstawę, wysokość i sposób naliczenia. Sama obecność opłaty w panelu nie wystarcza do rozstrzygnięcia sporu.
Co się dzieje, gdy procent liczony jest od coraz mniejszego kapitału?
Przy takim sposobie obliczania minimum wraz ze spadkiem kapitału maleje również kwota kapitałowa kolejnej wpłaty.
Przyjmijmy 3000 zł na początku i spłatę 3% pozostałego kapitału w każdym cyklu. Nie wykonujemy nowych transakcji. Wszystkie należne koszty są opłacane dodatkowo i nie zwiększają kapitału. Część kapitałową zaokrąglamy w każdym cyklu do grosza.
| Cykl | Spłacony kapitał w danym cyklu | Pozostały kapitał |
|---|---|---|
| 1 | 90,00 zł | 2910,00 zł |
| 2 | 87,30 zł | 2822,70 zł |
| 3 | 84,68 zł | 2738,02 zł |
| 4 | 82,14 zł | 2655,88 zł |
| 5 | 79,68 zł | 2576,20 zł |
| 6 | 77,29 zł | 2498,91 zł |
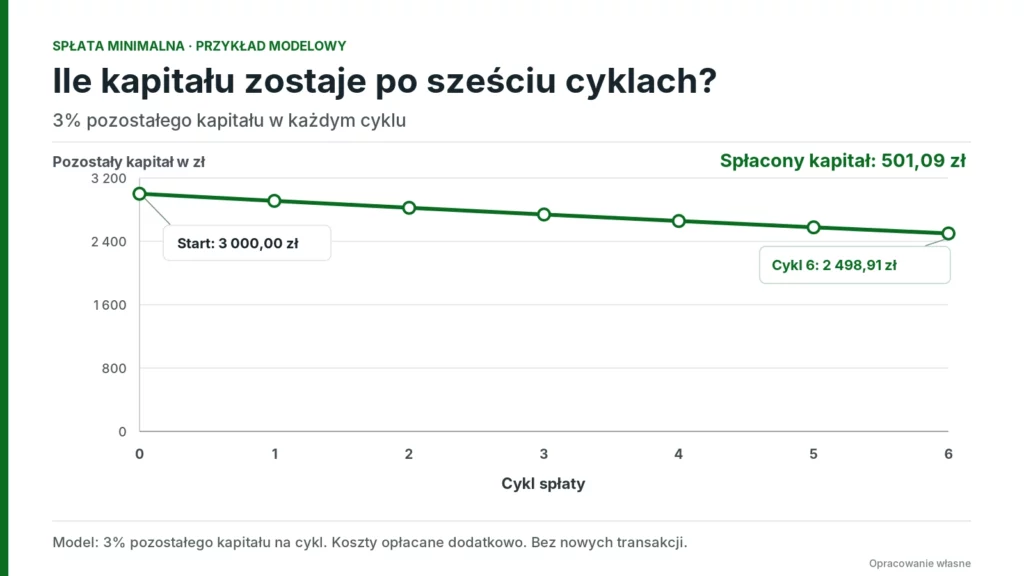
Po sześciu cyklach kapitał zmalał o 501,09 zł, czyli około 16,7% początkowej kwoty. Nadal pozostaje do oddania 2498,91 zł kapitału.
To symulacja samej części kapitałowej. Nie określa sumy wszystkich wpłat, RRSO ani kosztu konkretnej karty. Nie zakłada też, że dowolną umowę można przedłużać bez końca. Ostatnia płatność, minimalna kwota w złotych i termin zakończenia umowy mogą zmieniać przebieg rzeczywistej spłaty.
Dlaczego nie można zastosować tego wzoru do każdej karty?
Jeśli umowa wyznacza część kapitałową na podstawie pierwotnej wartości transakcji w poszczególnych cyklach, mechanizm będzie inny niż przy procencie od malejącego kapitału. Odmienne rozliczenie mogą mieć także zakupy zamienione na raty.
Przed korzystaniem z internetowego kalkulatora sprawdź więc jego założenia. Kalkulator zwykłego kredytu ratalnego nie musi odtwarzać zasad odnawialnej karty.
Co się dzieje, gdy po spłacie ponownie wykorzystujesz limit?
Spłata kapitału może odnowić dostępne środki. Ponowne ich wykorzystanie oznacza kolejne zadłużenie.
Wróćmy do pierwszego przykładu. Po wpłacie 180 zł, z czego 90 zł pokryło kapitał, pozostaje 2910 zł kapitału. Następnie płacisz kartą za zakupy warte 90 zł.
W uproszczeniu wygląda to tak:
3000 zł kapitału − 90 zł spłaconego kapitału + 90 zł nowych zakupów = 3000 zł kapitału.
Przykład pomija ewentualne dodatkowe koszty nowej operacji i zakłada jej pełne rozliczenie. Wpłata została wykonana, koszty zapłacone, a kapitał wrócił do punktu wyjścia.
Dlatego „co miesiąc przelewam pieniądze na kartę” i „co miesiąc zmniejszam zadłużenie” mogą opisywać dwie różne sytuacje. O wyniku decydują również nowe wydatki.
Sprawdź przy tym subskrypcje i inne płatności cykliczne. Możesz nie wyciągać karty z portfela, a nadal finansować z jej limitu abonament, aplikację lub usługę internetową.
Zwróć też uwagę na zwroty zakupów. Zwiększenie dostępnych środków nie zawsze oznacza powstanie nadwyżki własnych pieniędzy. Wyjaśniamy to w artykule o zwrocie na spłaconą kartę kredytową.
Dlaczego koszty nie zawsze maleją razem z zadłużeniem?
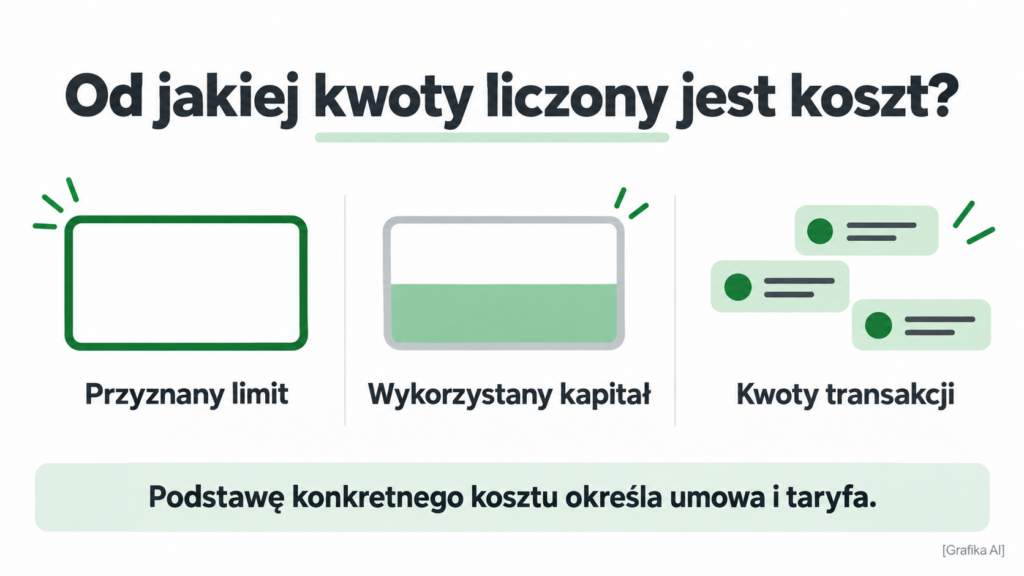
Nie każda opłata jest naliczana od bieżącego niespłaconego kapitału. Dokument może wiązać ją z przyznanym limitem, kwotami transakcji z określonych cykli albo stałą stawką za usługę.
Przykładowo wzór umowy Netcredit opisuje cykliczną prowizję naliczaną od przyznanego limitu. Jeżeli zmniejszasz wykorzystany kapitał, ale przyznany limit pozostaje taki sam, sama ta podstawa nie maleje. Znaczenie mają także przewidziane w taryfie warunki nienaliczania opłat.
Z kolei taryfa Provi Sm@rt online wiąże opłatę za korzystanie z limitu z kwotami transakcji grupowanych według cykli i określa, jak długo jest naliczana dla danej grupy. To kolejny powód, żeby nie zakładać prostego przelicznika od bieżącego salda.
W swoim rozliczeniu sprawdź osobno: stawkę, podstawę naliczenia, okres i warunek zakończenia pobierania kosztu. Samo pytanie „ile procent wynosi prowizja?” nie daje pełnej odpowiedzi.
Jeśli rozważasz obniżenie przyznanego limitu, zapytaj o skutki i datę zmiany. Nie zakładaj, że automatycznie obniży to wszystkie koszty albo od razu zmieni należność już naliczoną za zakończony okres.
Czy wpłata większa niż minimum przyspieszy spłatę?
Może zwiększyć kwotę przeznaczoną na kapitał. Trzeba jednak uwzględnić należne koszty, ewentualne zaległości i kolejność rozliczania wpłat.
Porównajmy dwa warianty tego samego modelowego rozliczenia: kapitał 3000 zł, koszty 90 zł, minimum 180 zł. Zakładamy brak innych należności, a cała nadwyżka ponad koszty zmniejsza kapitał.
| Wariant | Wpłata | Pokryte koszty | Spłacony kapitał | Pozostały kapitał |
|---|---|---|---|---|
| Wpłata minimum | 180 zł | 90 zł | 90 zł | 2910 zł |
| Wpłata większa o 120 zł | 300 zł | 90 zł | 210 zł | 2790 zł |
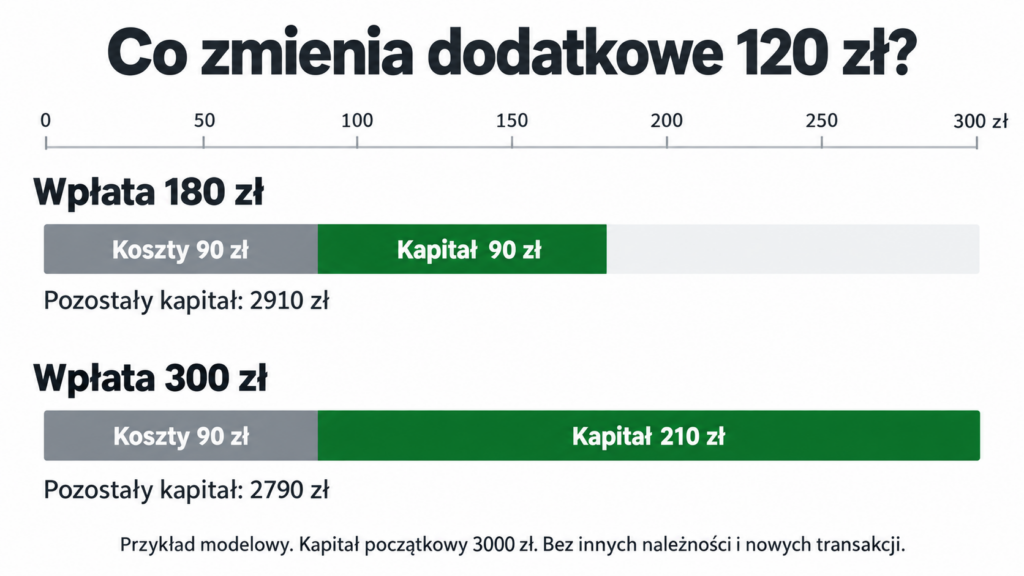
W drugim wariancie kapitał zmalał o dodatkowe 120 zł. Efekt utrzyma się, jeżeli tej kwoty ponownie nie wykorzystasz.
Art. 48 ustawy o kredycie konsumenckim daje prawo do wcześniejszej spłaty całości lub części kredytu bez uzależniania jej od wcześniejszego zawiadomienia kredytodawcy. Art. 49 reguluje obniżenie kosztów związane z wcześniejszą spłatą, także odpowiednio przy spłacie częściowej.
Przy karcie odnawialnej trzeba ustalić, jak te zasady odnoszą się do konkretnego rozliczenia i dalszego trwania umowy. Nie oznaczają automatycznego zwrotu wszystkich opłat za wcześniejsze korzystanie z karty. Szerszy kontekst przedstawia poradnik o wcześśniejszej spłacie kredytu i rozliczeniu prowizji.
Nie finansuj dodatkowej wpłaty kosztem koniecznych wydatków, jeżeli zaraz zmusi Cię to do ponownego zadłużenia. Plan powinien obejmować zarówno spłatę, jak i utrzymanie budżetu bez kolejnych wypłat z limitu.
Jak sprawdzić, czy minimum zostało zapłacone prawidłowo?
Zacznij od aktualnego zestawienia. Kwota zapisana w zleceniu stałym kilka miesięcy temu może już nie odpowiadać bieżącemu minimum.
Sprawdź pięć rzeczy:
- Właściwy okres rozliczeniowy. Ustal, którego zestawienia dotyczy wymagana wpłata.
- Pełną wymaganą kwotę. Uwzględnij wszystkie składniki wskazane do zapłaty, nie tylko procent kapitału.
- Termin i rachunek odbiorcy. Korzystaj z aktualnych danych dla swojej umowy.
- Status wpłaty. Zlecenie przelewu nie jest tym samym co jego wpływ i przypisanie do karty.
- Pozostałą należność. Po rozliczeniu sprawdź, czy firma nadal wykazuje kwotę wymagalną za ten okres.
Zwykłe zlecenie stałe wysyła ustaloną kwotę. Nie przelicza samo minimum z wyciągu. Jeśli zabraknie środków, trzeba dodatkowo sprawdzić zasady ponawiania; opisuje je poradnik zlecenie stałe nie wykonało się przez brak pieniędzy.
W przywołanych dokumentach Netcredit i Provi Sm@rt znaczenie ma wpływ pieniędzy na rachunek służący spłacie. Nie odkładaj zwykłego przelewu na ostatnią chwilę. Kalkulator księgowania przelewów pozwala sprawdzić orientacyjny czas, ale nie potwierdza rozliczenia konkretnej wpłaty.
Jeśli pieniądze wysłałeś, a firma ich nie widzi, ustal, czy problem dotyczy realizacji przelewu, identyfikacji umowy, czy aktualizacji panelu. Podobny proces opisujemy przy niezaksięgowanej spłacie chwilówki. Sam niezmieniony widok panelu nie wystarcza, aby ponawiać całą zapłatę.
Co zrobić, gdy wystarcza Ci tylko na minimum?
Na początek ustal, czy minimum rzeczywiście mieści się w budżecie bez korzystania z kolejnego kredytu. Wypłata z jednej karty na spłatę drugiej może podtrzymywać problem i dokładać koszty.
Porównaj kilka kolejnych zestawień. Zapisz dla każdego: wpłatę, spłacony kapitał, koszty i nowe wykorzystanie limitu. Sprawdź również kapitał na początku i na końcu okresu. Wtedy zobaczysz, czy głównym problemem jest mała część kapitałowa, opłaty, czy ponowne wydawanie pieniędzy.
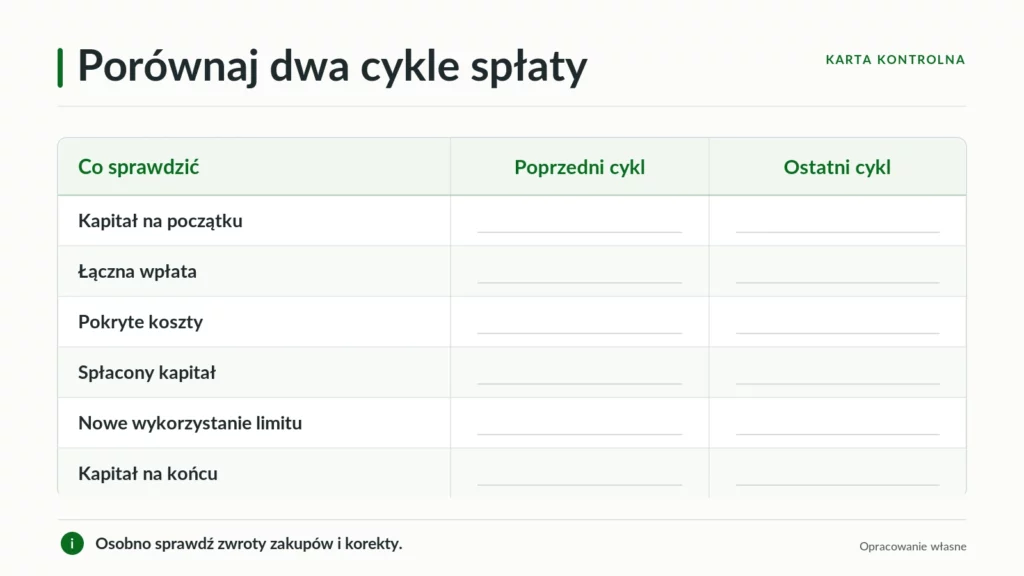
Jeśli masz kilka zobowiązań, przygotuj wspólny plan. Poradnik którą chwilówkę spłacić najpierw pokazuje, dlaczego trzeba uwzględnić terminy, rzeczywiste koszty i skutki opóźnień, a nie tylko wysokość pojedynczej wpłaty.
A jeśli nie wystarcza nawet na wymaganą kwotę?
Skontaktuj się z kredytodawcą możliwie wcześnie i zapytaj o rozwiązania dla trudności w spłacie. W propozycji podaj kwotę, którą faktycznie możesz utrzymać, oraz terminy.
Przed zaakceptowaniem zmiany sprawdź nowe koszty, całkowitą kwotę do zapłaty, czas spłaty i możliwość dalszego korzystania z limitu. Niższa płatność miesięczna nie przesądza o niższym łącznym koszcie.
Samo wysłanie wniosku nie oznacza, że nowe warunki już obowiązują. Potrzebne jest ustalenie odpowiedzi firmy i treści ewentualnego porozumienia. Przy odmowie pomocne mogą być wskazówki z artykułu o odmowie rozłożenia chwilówki na raty; konkretne uprawnienia i procedurę sprawdź dla swojej umowy karty.
Czy spłata minimum wystarczy do końca umowy?
Nie zakładaj, że po zakończeniu umowy nadal będzie można oddawać tylko dotychczasowe minimum.
Wzór Netcredit przewiduje umowę na 360 dni i określa warunki jej odnowienia. Dokumentacja Provi Sm@rt online przewiduje rozliczenie całej należności przy wygaśnięciu lub rozwiązaniu umowy. Szczegółowe terminy trzeba odczytać z właściwego dokumentu.
Małe wpłaty w trakcie obowiązywania limitu i spłata pozostałej kwoty na zakończenie to dwa odrębne elementy planu. Zapytaj zawczasu, kiedy kończy się Twoja umowa, czy zostanie odnowiona oraz jaka należność pozostanie do rozliczenia, jeśli odnowienia nie będzie.
Nie wyliczaj terminu całkowitej spłaty wyłącznie przez dzielenie aktualnego zadłużenia przez ostatnią wpłatę minimalną. Wpłata zawiera koszty, jej wysokość może się zmieniać, a umowa może wymagać większej płatności końcowej.
Czy zablokowanie lub spłacenie karty kończy umowę?
Zablokowanie instrumentu płatniczego, spłata zadłużenia i wypowiedzenie umowy oznaczają różne czynności.
Blokada karty nie usuwa już istniejącego długu. Nie należy też zakładać, że zatrzymuje wszystkie opłaty albo usuwa subskrypcje. Zniszczenie plastikowej karty również nie jest wypowiedzeniem umowy. Z kolei zerowe zadłużenie może występować przy nadal aktywnym limicie.
Poproś o potwierdzenie daty zakończenia umowy i rozliczenia należności. Gdy produkt jest raportowany do BIK, sprawdź następnie właściwy status zobowiązania. Temu służy poradnik zamknięta karta kredytowa nadal widnieje w BIK.
Jak poprosić firmę o dokładne rozliczenie wpłat?
Przygotuj zestawienia i potwierdzenia płatności. Zamiast ogólnego pytania „dlaczego dług nie spada?”, poproś o liczby pozwalające odtworzyć rozliczenie.
Poniższy wzór dotyczy prośby o wyjaśnienie. Wyślij go przez oficjalny kanał kontaktu kredytodawcy i uzupełnij dane dotyczące swojej umowy.
Dzień dobry,
proszę o szczegółowe rozliczenie umowy nr [numer umowy] za okres od [data] do [data].
Proszę wskazać dla każdego okresu: kapitał początkowy, otrzymane wpłaty, kwoty zaliczone na kapitał, odsetki i poszczególne opłaty, nowe wykorzystanie limitu oraz kapitał pozostały po rozliczeniu.
Proszę również wyjaśnić podstawę obliczenia ostatniej kwoty minimalnej, wskazać odpowiednie postanowienia umowy i taryfy oraz potwierdzić, czy wszystkie wymagane dotychczas płatności zostały uregulowane.
Proszę podać kwotę całkowitej spłaty na dzień [data], z rozbiciem na kapitał i koszty, oraz wyjaśnić, jakie czynności są potrzebne do zakończenia umowy i kiedy pozostałe zadłużenie stałoby się wymagalne.
Proszę o odpowiedź na trwałym nośniku, np. wiadomością e-mail.
Jeśli rozpoznajesz konkretny błąd, zgłoś reklamację: wskaż datę, kwotę, kwestionowane rozliczenie i oczekiwaną korektę. Samo pytanie o saldo nie musi jasno wyrażać żądania usunięcia nieprawidłowości.
Ile czasu jest na odpowiedź na reklamację?
Dla reklamacji podlegających ustawie reklamacyjnej zasadą jest 30 dni, a w szczególnie skomplikowanych sprawach — do 60 dni po wymaganym poinformowaniu klienta. Reklamacje dotyczące usług płatniczych mają odrębne terminy: zasadniczo 15 dni roboczych, wyjątkowo do 35 dni roboczych.
Rodzaj sporu ma więc znaczenie. Błędne naliczenie kosztów kredytu i problem z wykonaniem usługi płatniczej nie muszą podlegać identycznemu terminowi.
Po wyczerpaniu postępowania reklamacyjnego można sprawdzić możliwość interwencji Rzecznika Finansowego. Zasady i terminy wyjaśnia informacja Rzecznika Finansowego o reklamacjach.
Najczęstsze pytania o spłatę minimalną
Czy spłata minimum oznacza, że zapłaciłem wyłącznie odsetki?
Nie musi. Minimum może zawierać zarówno część kapitału, jak i koszty. Sprawdź rozbicie konkretnej wpłaty; nie oceniaj tego po samej zmianie kwoty dostępnej na karcie.
Czy po zapłaceniu minimum karta jest bez odsetek?
Nie wynika to z samej spłaty minimum. Warunki okresu bezodsetkowego i promocji sprawdza się oddzielnie. Mogą zależeć od rodzaju transakcji, pełnej spłaty i daty jej wykonania.
Dlaczego wpłaciłem już więcej, niż pożyczyłem, a nadal mam dług?
Suma wpłat mogła pokrywać kapitał, koszty oraz kolejne kwoty wykorzystane z odnawianego limitu. Porównaj pełną historię wypłat i spłat. Jeżeli rozliczenie się nie zgadza, zażądaj wyjaśnienia, zamiast z góry uznawać saldo za prawidłowe.
Czy mogę wpłacać co miesiąc tę samą kwotę?
Możesz planować stałą kwotę, ale za każdym razem sprawdzaj, czy pokrywa aktualne minimum oraz czy nie nadchodzi końcowe rozliczenie umowy. Stały przelew nie zmienia warunków spłaty.
Czy zapłacone minimum gwarantuje dobrą historię w BIK?
Sama ta informacja nie daje takiej gwarancji. Trzeba uwzględnić pozostałe wymagane należności, wcześniejsze opóźnienia i prawidłowość przekazywanych danych. Terminowa wpłata nie usuwa automatycznie wcześniejszej historii.
Czy kwota z ostatniego zestawienia wystarczy do całkowitej spłaty?
Niekoniecznie. Od jego wystawienia mogły pojawić się nowe operacje lub należne koszty. Poproś o kwotę całkowitego rozliczenia na planowany dzień zapłaty i sprawdź ją po zaksięgowaniu wpłaty.
Spłacasz kartę, ale nie rozumiesz zmiany zadłużenia?
Najbardziej pomocne będą cztery informacje: ile wpłaciłeś, ile z tego pokryło kapitał, ile wyniosły koszty i czy ponownie korzystałeś z limitu.
Możesz opisać swoją sytuację na forum kredytowym. Podaj nazwę produktu, przybliżone kwoty i sposób rozliczenia. Nie publikuj numeru karty, PESEL-u, pełnego numeru umowy ani niezanonimizowanych dokumentów.
Źródła i sposób przygotowania artykułu
Materiał przygotowano z wykorzystaniem AI na podstawie publicznych dokumentów i własnych obliczeń modelowych. Źródła sprawdzono 11 października 2026 r.
- Ustawa o kredycie konsumenckim — tekst ujednolicony, w szczególności art. 42, 48 i 49.
- Netcredit — aktualnie udostępniane dokumenty: wzór umowy i taryfa.
- Provident — dokumenty do pobrania: wzór umowy i tabela opłat karty Provi Sm@rt w wersji online.
- Rzecznik Finansowy — zasady składania i rozpatrywania reklamacji.
Przykłady liczbowe nie są ofertą, reprezentatywną kalkulacją konkretnego produktu ani prognozą kosztu Twojej umowy. Poradnik ma charakter edukacyjny; ocena konkretnego rozliczenia wymaga sprawdzenia dokumentów, dat i historii operacji.