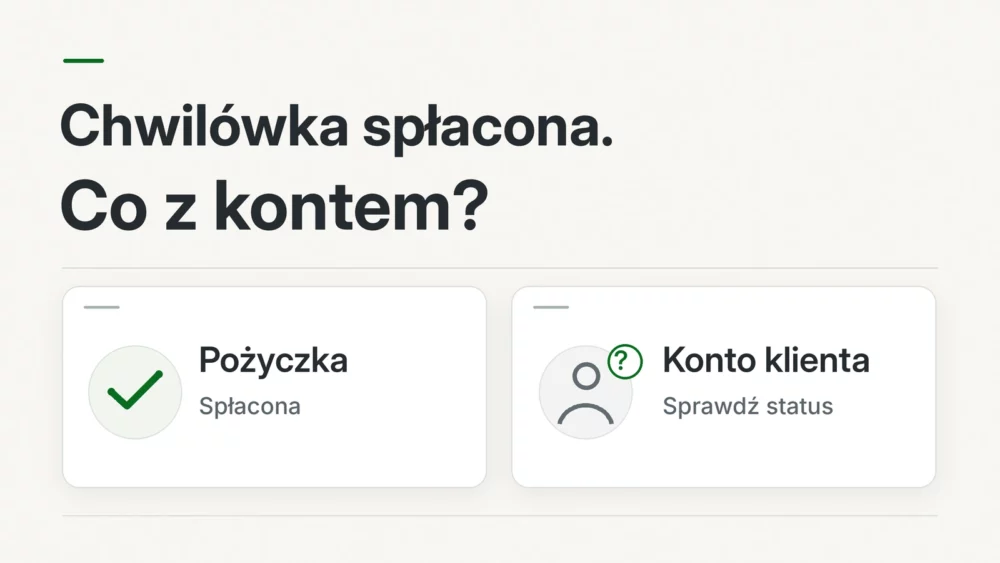
Spłata chwilówki nie zawsze kończy całą współpracę z firmą pożyczkową. Możesz mieć rozliczoną pożyczkę, a jednocześnie nadal aktywny profil oraz obowiązującą umowę ramową. Nie oznacza to samo w sobie nowego długu. Jeżeli jednak chcesz zakończyć korzystanie z serwisu, trzeba ustalić, jakie umowy pozostały aktywne i jak je rozwiązać.
Osobno potraktuj wiadomości reklamowe i dane osobowe. Zamknięcie konta nie jest równoznaczne z usunięciem całej dokumentacji, a wycofanie zgód marketingowych nie zastępuje wypowiedzenia umowy.
Stan informacji: 13 października 2026 r. Materiał edukacyjny przygotowany z wykorzystaniem AI, na podstawie przepisów, informacji urzędowych i publicznych dokumentów pożyczkodawców.
Czy po spłacie chwilówki muszę zamknąć konto?
Nie ma powodu, aby uznawać samo pozostawienie profilu za niespłacone zobowiązanie. Konto może nadal umożliwiać pobranie dokumentów, sprawdzenie historii albo złożenie kolejnego wniosku. O tym, czy trwa również umowa ramowa lub inna usługa, rozstrzygają dokumenty dotyczące Twojej współpracy.
Dlatego po ostatniej wpłacie warto odpowiedzieć na dwa pytania: czy wszystkie należności zostały rozliczone oraz czy chcę nadal korzystać z tego serwisu? Potwierdzenie pierwszej sprawy nie jest automatycznie odpowiedzią na drugą.
| Co chcesz zakończyć? | Co należy sprawdzić lub zrobić? | Czego to samo w sobie nie załatwia? |
|---|---|---|
| Konkretną pożyczkę | Ustalić, czy została całkowicie spłacona i rozliczona | Nie przesądza o rozwiązaniu umowy ramowej |
| Umowę ramową | Sprawdzić zasady jej wypowiedzenia | Nie oznacza usunięcia całej historii i dokumentacji |
| Profil klienta | Zakończyć usługę prowadzenia konta zgodnie z regulaminem | Nie usuwa istniejącego zadłużenia |
| Kontakt marketingowy | Wycofać odpowiednie zgody i zgłosić sprzeciw wobec marketingu bezpośredniego | Nie zastępuje wypowiedzenia umów |
| Przetwarzanie danych | Wskazać zakres żądania i sprawdzić, czy istnieje dalsza podstawa przetwarzania | Nie daje bezwarunkowego prawa do skasowania wszystkich zapisów |
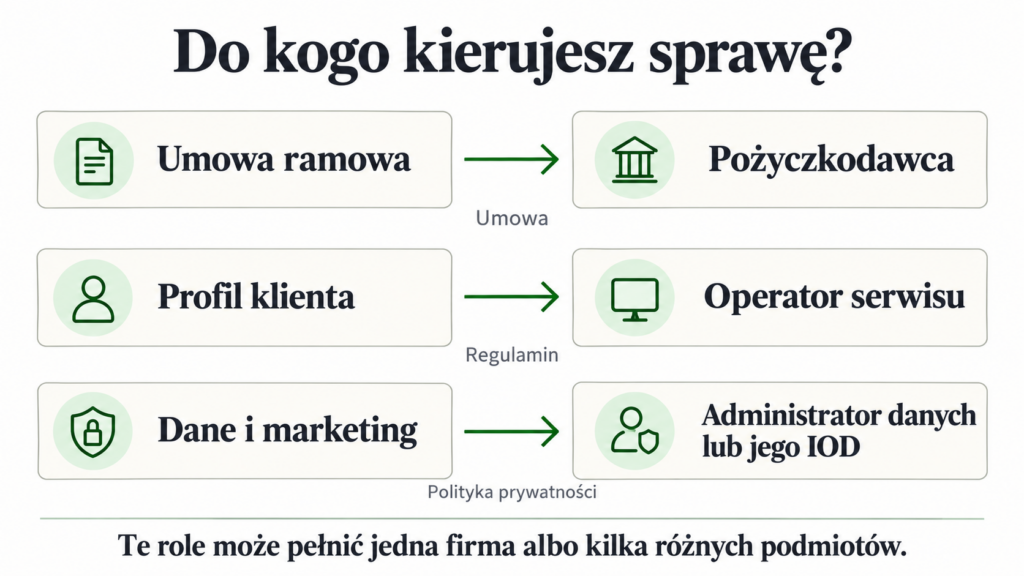
Są to różne sprawy, choć w konkretnej firmie część z nich może być powiązana. Przykładowo regulamin może przewidywać, że wypowiedzenie umowy ramowej obejmuje również umowę o konto.
Konto klienta a umowa ramowa – jaka jest różnica?
Konto klienta to profil w serwisie internetowym lub aplikacji. Nie chodzi tutaj o rachunek bankowy służący do spłaty. Profil zapewnia dostęp do funkcji określonych w regulaminie.
Umowa ramowa określa zasady współpracy, na których mogą być udzielane kolejne pożyczki. Może obowiązywać także po rozliczeniu jednej z nich. Trzeba przeczytać postanowienia o czasie trwania i zakończeniu tej konkretnej umowy.
Natomiast indywidualna pożyczka ma własne warunki finansowe: kwotę, koszt i termin lub harmonogram spłaty. Dokument potwierdzający jej rozliczenie nie musi potwierdzać zakończenia całej umowy ramowej.
Przykład: pożyczka spłacona, ale nadal mogę się zalogować
Anna otrzymała potwierdzenie pełnego rozliczenia jedynej pożyczki. Kilka dni później nadal widzi w serwisie swoją historię i propozycję złożenia nowego wniosku.
Sam dostęp do panelu nie świadczy o zaległości. Anna powinna sprawdzić, czy pozostał tylko profil, czy także umowa umożliwiająca dalszą współpracę. Jeżeli chce ją zakończyć, wybiera procedurę opisaną w swoich dokumentach.
To przykład edukacyjny, a nie opis konkretnej klientki. Pokazuje, dlaczego komunikaty „pożyczka spłacona” i „konto zamknięte” mogą oznaczać różne rzeczy.
Co sprawdzić przed zamknięciem konta w firmie pożyczkowej?
Zacznij od dokumentów i rozliczenia. Po dezaktywacji profilu możesz utracić wygodny dostęp do historii, nawet jeżeli firma nadal będzie przechowywała część informacji.
Pobierz umowę ramową, warunki poszczególnych pożyczek, właściwy regulamin i korespondencję dotyczącą zmian. Zachowaj potwierdzenia wpłat oraz dokument lub wiadomość potwierdzającą całkowite rozliczenie. Przy wcześniejszej spłacie potrzebne może być również wyliczenie zwrotu kosztów.
Następnie poproś o potwierdzenie, których numerów umów dotyczy zerowe saldo. Jeżeli korzystałeś z kilku produktów, nie ograniczaj się do widoku ostatnio spłaconej chwilówki.
Samo potwierdzenie zlecenia przelewu nie rozstrzyga jeszcze wszystkich tych spraw. Jeśli wpłata nadal nie została przypisana do pożyczki, najpierw wyjaśnij niezaksięgowaną spłatę chwilówki.
Zapisz także wiadomość z wypowiedzeniem, potwierdzenie jej doręczenia lub przyjęcia w systemie oraz późniejszą odpowiedź. Dzięki temu będziesz mógł odtworzyć, co zgłosiłeś i kiedy. Taka dokumentacja może mieć znaczenie również wtedy, gdy mimo wcześniejszej spłaty pojawi się spór. Osobno opisujemy sytuację, w której po spłacie chwilówki przychodzi nakaz zapłaty.
Czy zamknięcie profilu pozbawia mnie zwrotu za wcześniejszą spłatę?
Samo zakończenie usługi prowadzenia profilu nie jest zrzeczeniem się należnego rozliczenia. Jeśli chwilówka jest kredytem konsumenckim i została spłacona przed terminem, zastosowanie mogą mieć przepisy o obniżeniu całkowitego kosztu kredytu. Art. 52 ustawy przewiduje rozliczenie z konsumentem w ciągu 14 dni od wcześniejszej spłaty kredytu w całości.
Te 14 dni nie są uniwersalnym terminem zamknięcia konta klienta. Dotyczą wskazanego rozliczenia wcześniejszej spłaty.
Przed utratą dostępu do panelu ustal sposób otrzymania wyliczenia i ewentualnego zwrotu. Szczegóły znajdziesz w poradniku o zwrocie kosztów po wcześniejszej spłacie kredytu lub pożyczki.
Jakie zasady pokazują regulaminy pożyczkodawców?
Publiczne dokumenty dobrze pokazują, dlaczego nie warto korzystać z jednej instrukcji dla wszystkich firm.
Wonga: udostępniony wzór umowy ramowej przewiduje jej bezterminowy charakter oraz wypowiedzenie przez klienta z terminem 30 dni, bez dodatkowych kosztów. Regulamin serwisu wiąże wypowiedzenie umowy ramowej z wypowiedzeniem umowy o konto. Zastrzega również warunki dotyczące korzystania z usług odpłatnych.
SMART Pożyczka: regulamin rozróżnia usługę profilu prowadzoną przez Aventus Group i umowę ramową zawieraną z instytucją pożyczkową. Wymienia Pixo oraz LTU Finance. Pokazuje to, że operator serwisu i pożyczkodawca nie muszą być tym samym podmiotem.
Wniosek dla klienta jest praktyczny: sprawdź pełną nazwę firmy w swojej umowie, regulamin profilu oraz właściwy adres do składania oświadczeń. Sama nazwa handlowa widoczna na stronie może nie wystarczyć do ustalenia adresata.
Opis dotyczy dokumentów dostępnych w dniu sprawdzenia. Dla Twojej umowy znaczenie może mieć wcześniejsza wersja wraz z późniejszymi zmianami. Nie jest to ranking firm ani potwierdzenie, że wszystkie ich produkty mają identyczne warunki.
Czy okres wypowiedzenia zawsze wynosi miesiąc?
Nie należy przenosić jednego terminu na wszystkie produkty.
Art. 42 ustawy o kredycie konsumenckim przewiduje prawo wypowiedzenia kredytu odnawialnego w każdym czasie, bez dodatkowych opłat. Umowny okres wypowiedzenia dla konsumenta nie może przekraczać miesiąca.
Przepis ten dotyczy wskazanego rodzaju kredytu. Samo użycie określenia „umowa ramowa” nie rozstrzyga jeszcze, że masz kredyt odnawialny. Trzeba sprawdzić konstrukcję produktu i właściwe warunki.
Co, jeśli w tej samej firmie nadal spłacam inną pożyczkę?
Nie wysyłaj szerokiego wypowiedzenia bez sprawdzenia skutków dla pozostałych zobowiązań.
Przykładowo wskazany wzór umowy Wonga przewiduje spłatę całego zadłużenia wraz z należnymi odsetkami kapitałowymi przed końcem okresu wypowiedzenia. Zakończenie umowy może więc wpływać na termin rozliczenia nadal aktywnej pożyczki.
Najpierw ustal, jakie zobowiązania obejmuje umowa ramowa, którą chcesz wypowiedzieć. Wzór zamieszczony dalej jest przeznaczony dla osoby, która sprawdziła rozliczenie wszystkich objętych nią pożyczek.
Czy saldo 0 zł oznacza, że nie mam już aktywnego limitu?
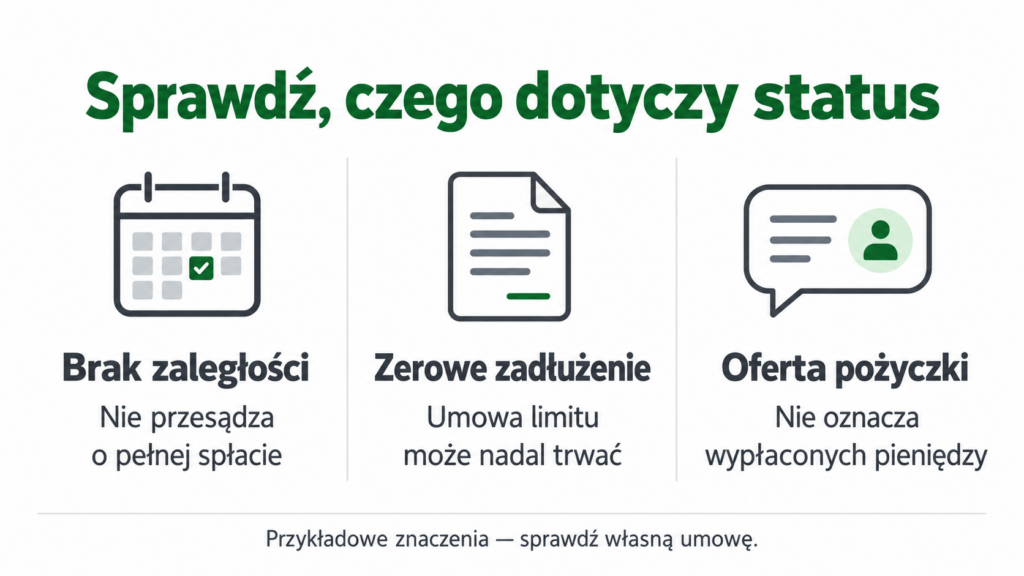
Nie zawsze. Znaczenie ma to, czego dotyczy wyświetlana kwota.
Zerowa zaległość może oznaczać tylko brak płatności po terminie. Zerowa kwota do zapłaty dzisiaj nie musi oznaczać, że spłaciłeś cały kapitał. Natomiast zerowe zadłużenie w produkcie odnawialnym może współistnieć z nadal obowiązującą umową i niewykorzystanym limitem.
W panelu możesz też zobaczyć wyłącznie reklamową propozycję kolejnej pożyczki. Taka propozycja nie jest tym samym co już uruchomione finansowanie.
Zamiast pytać wyłącznie „czy konto jest zerowe?”, poproś o odpowiedź:
Czy mam obecnie jakiekolwiek niespłacone zobowiązanie, aktywną umowę kredytu odnawialnego, kartę, limit albo inną odpłatną usługę? Proszę wskazać rodzaj produktu, numer umowy i aktualne saldo.
Nie zakładaj, że nieużywany profil generuje opłatę. Nie zakładaj też, że zerowe wykorzystanie limitu automatycznie kończy całą umowę. Jeżeli firma nalicza koszt, powinna wskazać, czego dotyczy i z jakiej podstawy wynika.
Przy karcie pozabankowej dodatkowo odróżniaj pełne rozliczenie od wykonania minimalnej wymaganej płatności. Wyjaśniamy to w artykule o spłacie minimalnej karty pozabankowej.
Czy po zamknięciu konta firma musi usunąć wszystkie dane?
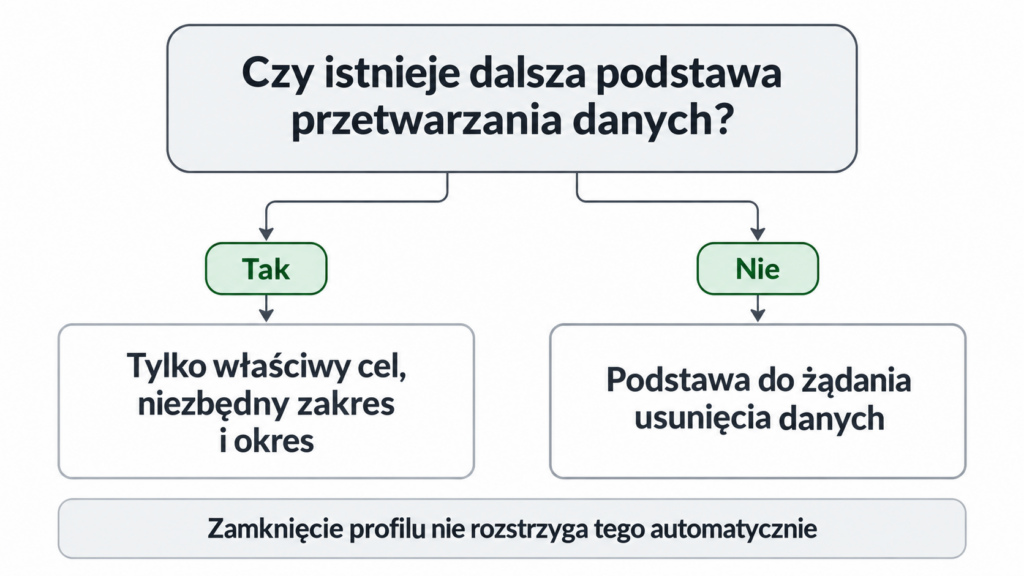
Zamknięcie profilu i usunięcie danych to odrębne sprawy. Prawo do usunięcia danych nie jest bezwarunkowe. Część dokumentacji może być nadal potrzebna do wykonania obowiązku prawnego lub ustalenia, dochodzenia czy obrony roszczeń.
Jednocześnie wcześniejsze udzielenie pożyczki nie uzasadnia przechowywania wszystkich informacji bez końca. Poproś o wskazanie zakresu zachowanych danych, celu, podstawy oraz okresu przechowywania lub kryteriów jego ustalenia.
Odpowiedź „mamy obowiązek trzymać dane” jest zbyt ogólna, aby wyjaśnić sytuację. Potrzebujesz informacji odnoszącej się do konkretnych kategorii i celów.
Nie ma jednego okresu przechowywania właściwego dla każdej informacji o byłym kliencie. Dokument rozliczeniowy, zgoda marketingowa i historia w bazie kredytowej mogą podlegać różnym zasadom.
Jak zatrzymać SMS-y, e-maile i telefony z ofertami?
Wskaż wyraźnie, że chodzi o marketing. Możesz wycofać zgody udzielone w tym celu i wnieść sprzeciw wobec przetwarzania danych na potrzeby marketingu bezpośredniego, w tym związanego z nim profilowania. UODO wskazuje, że po takim sprzeciwie danych nie wolno dalej przetwarzać do tych celów.
Nie trzeba najpierw zamykać konta ani spłacać pożyczki, aby sprzeciwić się marketingowi bezpośredniemu. Wniosek nie zastępuje jednak zakończenia umów.
Rozróżniaj też reklamę nowej oferty od wiadomości dotyczącej rozliczenia, reklamacji lub bezpieczeństwa. Sam sprzeciw marketingowy nie oznacza zakazu każdego kontaktu, do którego firma ma inną właściwą podstawę.
Jeśli oferty przychodzą od kilku spółek, sprawdź, kto jest administratorem danych w danej wiadomości. Nie zakładaj, że zgłoszenie wysłane do jednej firmy obejmuje automatycznie wszystkie inne podmioty używające podobnych marek.
Czy zamknięcie profilu usuwa chwilówkę z BIK albo KRD?
Nie. Zamknięcie profilu nie jest procedurą usuwania wpisów z baz.
BIK opisuje odrębne podstawy przetwarzania danych po spłacie zobowiązania. Znaczenie mogą mieć zgoda oraz ustawowe warunki dotyczące określonych opóźnień. Dlatego obecność rozliczonej pożyczki w historii nie musi oznaczać, że nadal masz dług.
Jeśli problemem jest błędny status lub saldo, sprawdź poradnik spłacona chwilówka nadal w BIK. Gdy pytanie dotyczy oceny punktowej i późniejszego wniosku kredytowego, przeczytaj osobny tekst o spłaconej chwilówce a scoringu BIK.
KRD jest biurem informacji gospodarczej. Nie należy utożsamiać jego wpisów z historią kredytową BIK. Jeżeli po rozliczeniu długu nadal widnieje nieprawidłowa informacja, potrzebna jest właściwa procedura dotycząca tego wpisu. Opisujemy ją w poradniku KRD po spłacie długu.
Samo usunięcie profilu pożyczkowego nie daje gwarancji wzrostu scoringu ani uzyskania kolejnego kredytu.
Jak napisać wypowiedzenie umowy ramowej i zamknąć profil?
Poniższy wzór zastosuj po sprawdzeniu, że wszystkie pożyczki objęte wskazaną umową zostały rozliczone. Uzupełnij nawiasy i usuń elementy, które nie dotyczą Twojej sytuacji.
Jeżeli pożyczkodawca i operator profilu są różnymi podmiotami, skieruj oświadczenia do właściwych adresatów. Możesz wysłać osobne wiadomości: część dotyczącą umowy ramowej do pożyczkodawcy, a część dotyczącą konta do usługodawcy wskazanego w regulaminie.
Wzór wiadomości po całkowitej spłacie
Temat: Wypowiedzenie umowy ramowej nr [numer] i zakończenie usługi prowadzenia profilu
Dzień dobry,
wypowiadam umowę ramową nr [numer], zawartą [data] z [pełna nazwa pożyczkodawcy], z zachowaniem okresu wypowiedzenia wynikającego z właściwych postanowień umowy i obowiązujących przepisów.
Wszystkie pożyczki objęte wskazaną umową zostały przeze mnie spłacone. Proszę o potwierdzenie ich końcowego rozliczenia oraz aktualnego salda.
Jednocześnie wypowiadam umowę o świadczenie usługi prowadzenia mojego profilu klienta w serwisie [nazwa] na zasadach określonych we właściwym regulaminie. To oświadczenie kieruję do [pełna nazwa operatora profilu].
Proszę o potwierdzenie otrzymania oświadczenia oraz wskazanie dat zakończenia umowy ramowej i usługi prowadzenia profilu.
Proszę także o przesłanie na mój adres e-mail dokumentów dotyczących końcowego rozliczenia, w tym informacji o ewentualnej nadpłacie lub należnym zwrocie kosztów. Niniejsze oświadczenie nie obejmuje zrzeczenia się roszczeń dotyczących rozliczenia.
Dane umożliwiające identyfikację: [imię i nazwisko, numer klienta lub umowy, adres e-mail powiązany z profilem].
Proszę o odpowiedź na [adres e-mail].
[Imię i nazwisko, data]
Wyślij oświadczenie kanałem przewidzianym dla danego rodzaju dyspozycji. Sprawdź go w swojej umowie lub regulaminie oraz w oficjalnych danych kontaktowych firmy.
Użycie słowa „wypowiadam” jasno wskazuje zamiar zakończenia umowy. Prośba o potwierdzenie służy udokumentowaniu sprawy. Nie oznacza, że skuteczność każdego wypowiedzenia zależy od uznaniowej zgody firmy.
Nie dołączaj automatycznie pełnego skanu dowodu osobistego. UODO wskazuje, że weryfikacja tożsamości przy realizacji praw dotyczących danych powinna być proporcjonalna. Przy obsłudze umowy stosuj wymagany sposób identyfikacji, ale nie przesyłaj dodatkowych dokumentów na niezweryfikowany adres.
Jak napisać sprzeciw marketingowy i wniosek dotyczący danych?
Ten wzór możesz wykorzystać niezależnie od wypowiedzenia umowy. Kieruj go do administratora danych wskazanego w polityce prywatności albo do jego inspektora ochrony danych, jeżeli został wyznaczony.
Wzór wiadomości dotyczącej marketingu i danych
Temat: Sprzeciw wobec marketingu bezpośredniego oraz wniosek dotyczący danych osobowych
Dzień dobry,
wycofuję udzielone przeze mnie zgody na wykorzystywanie moich danych i kontaktowanie się ze mną w celach marketingowych, w tym telefonicznie, przez SMS oraz e-mail.
Wnoszę również sprzeciw wobec przetwarzania moich danych na potrzeby marketingu bezpośredniego, w tym profilowania w zakresie związanym z takim marketingiem.
Wnoszę o usunięcie danych osobowych w takim zakresie, w jakim nie istnieje już podstawa ich dalszego przetwarzania.
Jeżeli określone dane będą nadal przechowywane, proszę o wskazanie ich kategorii, celów i podstaw przetwarzania oraz okresów przechowywania albo kryteriów ustalania tych okresów.
Proszę o potwierdzenie sposobu realizacji powyższych żądań.
Dane umożliwiające identyfikację: [imię i nazwisko, numer klienta lub umowy, adres e-mail powiązany z profilem].
Proszę o odpowiedź na [adres e-mail].
[Imię i nazwisko, data]
Nie zastępuj tego sformułowaniem „cofam wszystkie zgody”, jeśli Twoim celem jest wyłącznie zatrzymanie reklam. Taka ogólna wiadomość może nie oddawać dokładnie Twojego zamiaru. W szczególności zasady przetwarzania historii kredytowej warto ocenić osobno.
Ile trwa zamknięcie konta i kiedy złożyć reklamację?
Nie istnieje jeden termin, który można zastosować jednocześnie do rozwiązania umowy, obsługi reklamacji i odpowiedzi na żądanie dotyczące danych.
| Rodzaj sprawy | Jak ustalić termin? | Na co uważać? |
|---|---|---|
| Zakończenie umowy ramowej lub usługi profilu | Sprawdź właściwą umowę, regulamin i przepisy dotyczące produktu | Dezaktywacja logowania nie zawsze wyjaśnia datę zakończenia wszystkich umów |
| Reklamacja do podmiotu rynku finansowego dotycząca opisanej usługi | Co do zasady odpowiedź do 30 dni od otrzymania; w szczególnie skomplikowanym przypadku do 60 dni, z wymaganym wyjaśnieniem przedłużenia | To termin reklamacyjny, a nie ogólny czas na każde zamknięcie profilu |
| Żądanie realizacji praw z RODO | Odpowiedź bez zbędnej zwłoki, zasadniczo do miesiąca; możliwe przedłużenie o dwa miesiące na właściwych warunkach | O przedłużeniu i przyczynach trzeba poinformować w ciągu pierwszego miesiąca |
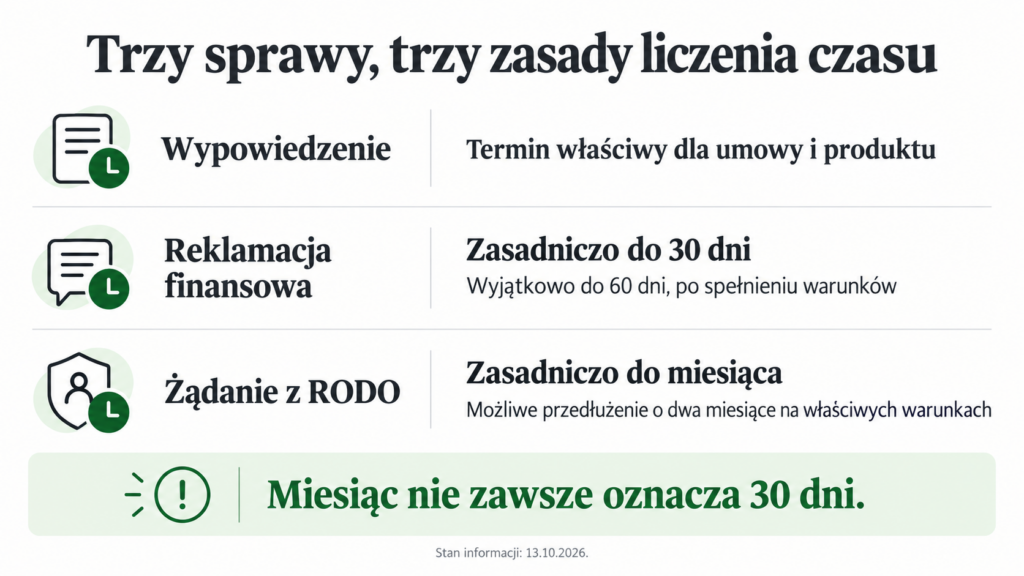
Zasady terminów reklamacyjnych wyjaśnia Rzecznik Finansowy, a terminy realizacji praw dotyczących danych — UODO.
Miesiąc nie zawsze oznacza 30 dni. Przy ustalaniu daty nie podmieniaj jednego określenia drugim.
Jeżeli po upływie właściwego okresu umowa nadal jest wykazywana jako aktywna albo firma nie uwzględniła oświadczenia, złóż reklamację. Wskaż konkretną nieprawidłowość, datę i sposób wysłania wypowiedzenia oraz żądany sposób wyjaśnienia. Dołącz kopię wiadomości i dostępne potwierdzenie doręczenia.
Przy sporze z podmiotem objętym właściwością Rzecznika Finansowego możesz po przeprowadzeniu postępowania reklamacyjnego sprawdzić możliwość jego interwencji. Jeśli problem dotyczy realizacji praw do danych, właściwa jest ścieżka ochrony danych: kontakt z administratorem lub IOD, a następnie — w razie naruszenia — skarga do Prezesa UODO.
FAQ – konto klienta po spłacie chwilówki
Czy usunięcie aplikacji zamyka konto pożyczkowe?
Nie. Odinstalowanie aplikacji usuwa ją z urządzenia. Samo w sobie nie stanowi oświadczenia o wypowiedzeniu umowy ani żądania zamknięcia profilu.
Czy muszę zamknąć profil, żeby zrezygnować z reklam?
Nie. Wycofanie zgód marketingowych i sprzeciw wobec marketingu bezpośredniego możesz zgłosić osobno. Nie oznacza to jednak zakończenia innych usług.
Czy jeden e-mail wystarczy?
Może wystarczyć, jeśli jest dopuszczalnym kanałem, zawiera odpowiednie oświadczenie i trafia do właściwego adresata. Nie zakładaj, że wiadomość do operatora serwisu zastąpi oświadczenie do odrębnego pożyczkodawcy.
Czy brak możliwości logowania potwierdza spłatę?
Nie. Problemy z dostępem lub zamknięty profil nie są samodzielnym dowodem całkowitego rozliczenia. Potwierdzenie powinno dotyczyć wskazanej pożyczki i jej salda.
Czy zamknięcie konta oznacza, że firma już nigdy nie może się odezwać?
Nie. Może pozostać uzasadniona potrzeba kontaktu dotyczącego zakończonej współpracy, np. rozliczenia nadpłaty albo odpowiedzi na reklamację. Nie daje to jednak automatycznie prawa do dalszego marketingu.
Czy muszę kupić usługę „czyszczenia BIK”, żeby zamknąć profil?
Nie. Są to różne sprawy. Zakończenie profilu załatwiasz z właściwym usługodawcą. Nie wymaga ono wykupienia zewnętrznej usługi obiecującej usunięcie historii kredytowej.
Spłaciłeś pożyczkę, ale nie wiesz, co nadal pozostaje aktywne?
Na forum kredytowym możesz opisać rodzaj produktu, widoczny status i odpowiedź firmy. Nie publikuj numeru PESEL, danych logowania, pełnego numeru umowy ani niezanonimizowanych dokumentów. Konkretna treść regulaminu i otrzymanej odpowiedzi ułatwi rzeczową rozmowę.
Źródła i sposób przygotowania
Artykuł rozdziela spłatę pożyczki, zakończenie umów, marketing i ochronę danych. Przykłady są edukacyjne, a wzory wymagają dopasowania do właściwego produktu i adresata. Nie oceniono indywidualnej umowy czytelnika.
Podstawą opracowania były:
- Ustawa o kredycie konsumenckim — w szczególności art. 42 oraz przepisy o wcześniejszej spłacie.
- Wonga — wzór ramowej umowy pożyczki — czas trwania umowy i zasady wypowiedzenia.
- Wonga — regulamin serwisu — zasady prowadzenia i zakończenia konta.
- SMART Pożyczka — regulamin strony internetowej — rozróżnienie operatora profilu i instytucji pożyczkowej.
- UODO — prawo do usunięcia danych w praktyce — zakres uprawnienia, wyjątki i obsługa żądań.
- UODO — sprzeciw wobec marketingu — skutki sprzeciwu dotyczącego marketingu bezpośredniego.
- BIK — zasady przetwarzania danych — przetwarzanie informacji po spłacie zobowiązania.
- Rzecznik Finansowy — reklamacje i zasady obowiązujące od 13 lutego 2026 r. — terminy odpowiedzi i warunki skorzystania z interwencji.
Dokumenty sprawdzono 13 października 2026 r. Przy konkretnej umowie należy uwzględnić obowiązującą klienta wersję dokumentów oraz późniejsze skuteczne zmiany.