Z pakietu medycznego dołączonego do pożyczki można zrezygnować, jeżeli wynika to z przysługującego prawa do odstąpienia, zasad wypowiedzenia albo porozumienia ze sprzedawcą. Zwrot opłaty zależy od podstawy zakończenia umowy i jej rozliczenia. Pieniądze mogą trafić na Twój rachunek lub zostać zaliczone na spłatę pożyczki.
Samo niekorzystanie z konsultacji nie gwarantuje zwrotu. Rezygnacja z pakietu nie oznacza też automatycznie, że przestajesz spłacać pożyczkę.
Stan informacji: 17 października 2026 r. Materiał edukacyjny przygotowany z wykorzystaniem AI na podstawie przepisów, publicznych dokumentów usługodawców i informacji instytucji publicznych.
Wnioskowałeś o pieniądze na konkretny wydatek. Dopiero później zauważyłeś w dokumentach dodatkową umowę, cenę pakietu medycznego albo zgodę na przekazanie części finansowania jego sprzedawcy. Być może masz już opiekę medyczną w pracy, a z nowego pakietu nigdy nie skorzystałeś.
Najpierw ustal, co kupiłeś, kto jest stroną umowy i jak opłacono usługę. Dopiero potem wybierz właściwe oświadczenie. Wiadomość „proszę usunąć pakiet” może nie wyjaśniać, czy odstępujesz od umowy, wypowiadasz ją na przyszłość, czy reklamujesz obciążenie, na które nie wyraziłeś zgody.
Poradnik dotyczy przede wszystkim pakietów sprzedawanych przy pożyczkach konsumenckich. Nie jest oceną jakości leczenia ani porównaniem ofert medycznych.
Co właściwie kupiłeś razem z pożyczką?
Nazwa „pakiet medyczny” nie wystarcza do określenia Twoich praw. Sprawdź dokument zatytułowany na przykład „potwierdzenie zawarcia umowy”, „regulamin świadczenia usług”, „polisa” lub „warunki ubezpieczenia”.
| Rodzaj produktu | Co sprawdzić w dokumentach? | Dlaczego to ważne? |
|---|---|---|
| Abonament lub pakiet usług medycznych | Sprzedawcę, świadczeniodawcę, okres dostępu, zakres usług i cenę | Opłata może dotyczyć dostępności świadczeń przez określony czas |
| Usługa organizacji dostępu do konsultacji | Kto organizuje wizyty, co dokładnie zapewnia i kto wykonuje świadczenia | Organizacja dostępu i samo leczenie mogą należeć do różnych podmiotów |
| Ubezpieczenie zdrowotne lub ubezpieczenie assistance | Ubezpieczyciela, zakres ochrony, składkę, OWU i sposób przystąpienia | Zakończenie ochrony i rozliczenie składki wymagają zastosowania zasad ubezpieczenia |
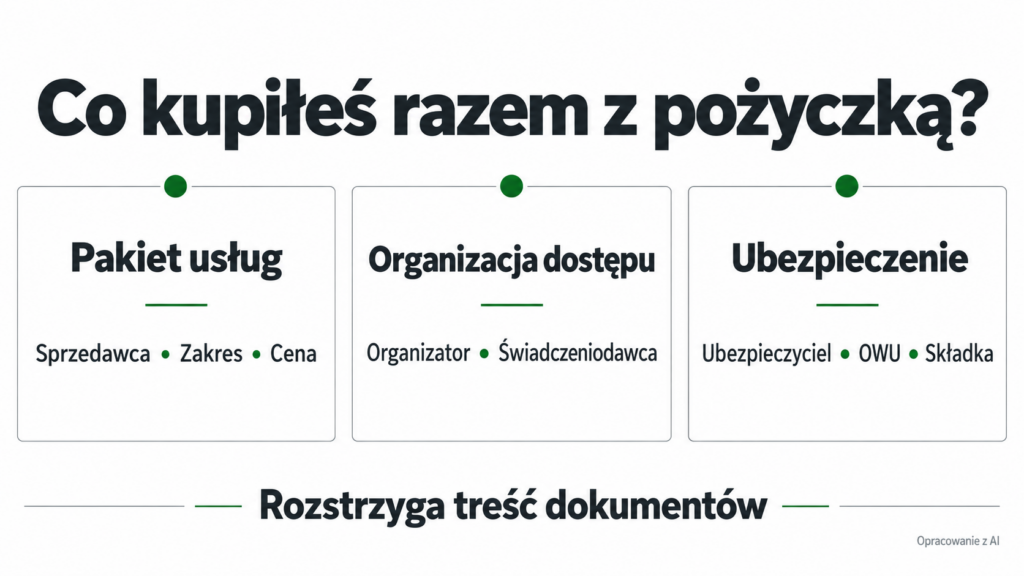
Nie przenoś bez sprawdzenia terminu odstąpienia z abonamentu na polisę. Nie nazywaj również całej opłaty składką ubezpieczeniową, jeśli dokument dotyczy sprzedaży usługi.
Sprawdź, kogo obejmuje pakiet. Jeśli z dostępu korzysta również członek rodziny, zakończenie umowy może dotyczyć także jego uprawnień. Informacja, że sam nie odbyłeś konsultacji, nie opisuje wtedy całej historii korzystania.
Czy pakiet opłacono z pieniędzy pożyczkodawcy?
To istotne dla późniejszego zwrotu. Możliwe, że cenę zapłaciłeś własnymi środkami, że sprzedawca otrzymał część pożyczonych pieniędzy albo że opłatę pobiera się w kolejnych okresach.
Nie zakładaj, że kwota przelana na Twój rachunek jest jedyną kwotą przekazaną przy zawarciu umów. Poproś o zestawienie wypłat: ile otrzymałeś Ty, ile przekazano sprzedawcy i jakie pozostałe koszty naliczono.
To zestawienie nie rozstrzyga jeszcze, czy cenę pakietu prawidłowo zakwalifikowano jako koszt kredytu lub odrębny zakup. Pozwala natomiast sprawdzić, za co faktycznie płacisz i z kim trzeba się rozliczyć.
Czy pakiet medyczny musi być dobrowolny i czy należy do kosztów pożyczki?
Nie wystarczy odczytać słowo „dobrowolny” z nagłówka. Znaczenie ma rzeczywisty sposób oferowania produktu oraz to, czy mogłeś uzyskać pożyczkę bez niego.
Ustawa o kredycie konsumenckim zalicza do całkowitego kosztu kredytu koszty usług dodatkowych, gdy ich poniesienie jest niezbędne do uzyskania kredytu lub otrzymania go na oferowanych warunkach. Taka kwalifikacja wpływa między innymi na ocenę kosztów finansowania.
Jeżeli przedstawiciel mówił, że bez pakietu nie otrzymasz pieniędzy albo nie dostaniesz proponowanych warunków, zachowaj dokumenty i korespondencję. Zapytaj, czy dostępny był wariant bez usługi, i poproś o wyjaśnienie, jak jej koszt uwzględniono w umowie i RRSO.
Odrębna kartka z podpisem nie rozstrzyga sama w sobie wszystkich wątpliwości. Z drugiej strony fakt, że pakiet kupiono podczas rozmowy o pożyczce, nie przesądza automatycznie o jego nieważności.
Problem sprzedaży dodatkowych usług był przedmiotem komunikatu UOKiK z 5 sierpnia 2025 r. Urząd informował o zarzutach dotyczących między innymi sposobu prezentowania dodatków i ich kosztów. Była to informacja o określonych postępowaniach, nie indywidualne rozstrzygnięcie o zwrocie pieniędzy każdemu klientowi.
Czym różnią się odstąpienie, wypowiedzenie i reklamacja pakietu?
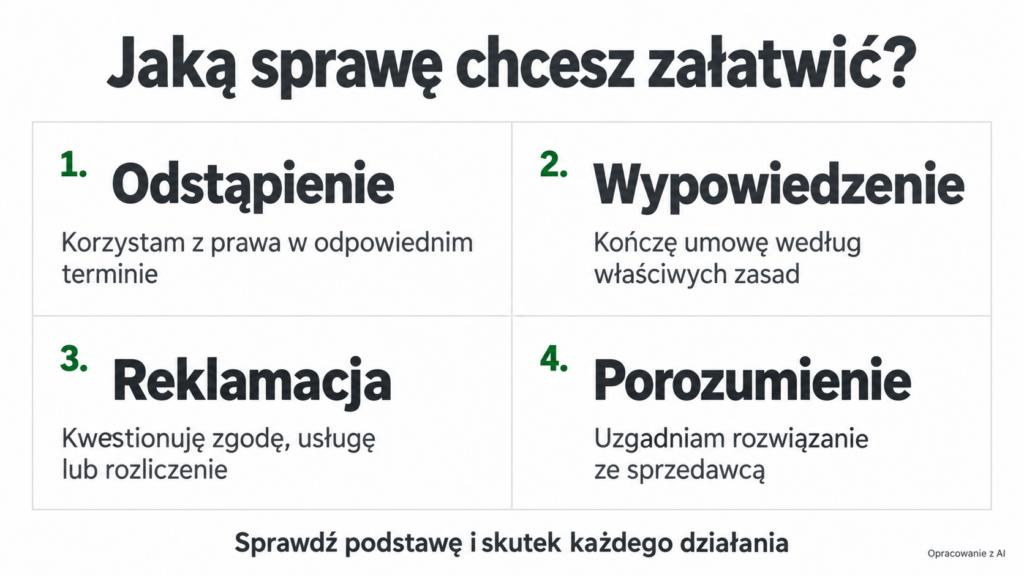
Te działania mają inne cele. Wybór właściwego pomaga uniknąć sytuacji, w której sprzedawca odpowiada na inne pytanie niż to, które chciałeś zadać.
| Działanie | Kiedy je rozważyć? | Czego dotyczy? |
|---|---|---|
| Odstąpienie od umowy | Masz takie prawo i zachowany termin | Zakończenia umowy w trybie odstąpienia oraz odpowiedniego rozliczenia |
| Wypowiedzenie | Chcesz zakończyć dalsze świadczenie na podstawie umowy lub przepisów | Zakończenia współpracy ze skutkiem wynikającym z właściwych zasad |
| Reklamacja | Kwestionujesz zgodę, cenę, wykonanie usługi lub rozliczenie | Usunięcia konkretnej nieprawidłowości |
| Porozumienie ze sprzedawcą | Chcesz uzgodnić rozwiązanie, którego nie zapewnia jednostronna dyspozycja | Ustalenia daty zakończenia i zasad rozliczenia |
Reklamacja opłaty nie musi jednocześnie kończyć umowy. Z kolei wypowiedzenie nie zawsze oznacza pełny zwrot kwoty zapłaconej za wcześniejszy okres.
Jeżeli zbliża się termin na odstąpienie i chcesz z tego prawa skorzystać, nie ograniczaj wiadomości do pytania „czy mogę zrezygnować?”. Złóż jednoznaczne oświadczenie i zachowaj dowód wysłania.
Ile jest czasu na odstąpienie od pakietu medycznego?
Przy umowach usługowych objętych prawem odstąpienia, zawartych przez internet, telefon lub poza lokalem przedsiębiorstwa, podstawowy termin wynosi 14 dni. Dla usług liczy się go zasadniczo od zawarcia umowy, a nie od pierwszego logowania czy pierwszej konsultacji.
Ustawa przewiduje 30 dni w szczególnych przypadkach: przy nieumówionej wizycie przedsiębiorcy w miejscu zamieszkania lub zwykłego pobytu konsumenta albo podczas wycieczki. Umowa może również przyznawać korzystniejsze uprawnienie.
Nie przyjmuj więc jednego terminu dla wszystkich pakietów. Sprawdź sposób zawarcia umowy, jej charakter, pouczenie oraz regulamin właściwy dla daty zakupu.
Czy usługi zdrowotne są wyłączone z prawa do odstąpienia?
Nie można odpowiedzieć po prostu „tak” i na tej podstawie odrzucić każdej rezygnacji. Aktualny art. 3a ustawy o prawach konsumenta przewiduje stosowanie wskazanych przepisów, w tym dotyczących odstąpienia, do umów o usługi zdrowotne zawieranych poza lokalem przedsiębiorstwa lub na odległość. Istotne pozostają ustawowe wyjątki i rzeczywisty przedmiot umowy.
Przy starszej umowie trzeba uwzględnić także właściwe przepisy przejściowe. Osobną analizę przeprowadza się dla ubezpieczenia. Jeżeli dostałeś polisę albo dokument przystąpienia do ochrony grupowej, sprawdź zasady właściwe dla tego produktu.
Co pokazuje regulamin pakietu oferowanego przy pożyczce Aasa?
W regulaminie udostępnianym na stronie Aasa podczas sprawdzenia 17 października 2026 r. opisano następujące rozwiązania:
| Zagadnienie | Treść sprawdzonego dokumentu |
|---|---|
| Termin | § 14 przewiduje 21 dni na odstąpienie |
| Miejsce zawarcia umowy | Uprawnienie opisano również dla umów zawartych w lokalu sprzedawcy |
| Adresat | Oświadczenie kieruje się do sprzedawcy; dokument opisuje także przekazanie go przez JP Medica |
| Rozliczenie | Przewidziano zaliczenie zwrotu na spłatę pożyczki, gdy z jej środków kupiono pakiet, w zakresie wskazanym w regulaminie |
To przykład konkretnego dokumentu, nie ogólna zasada „21 dni na każdy pakiet”. Porównaj go z wersją otrzymaną przy swojej umowie. Postanowienia regulaminu nie mogą ograniczać dalej idących uprawnień wynikających z przepisów.
Nie wyciągaj również z umownego terminu dla pakietu wniosku, że tyle samo czasu masz na odstąpienie od samej pożyczki. Są to odrębne uprawnienia.
Czy aktywacja pakietu albo jedna konsultacja odbierają prawo do odstąpienia?
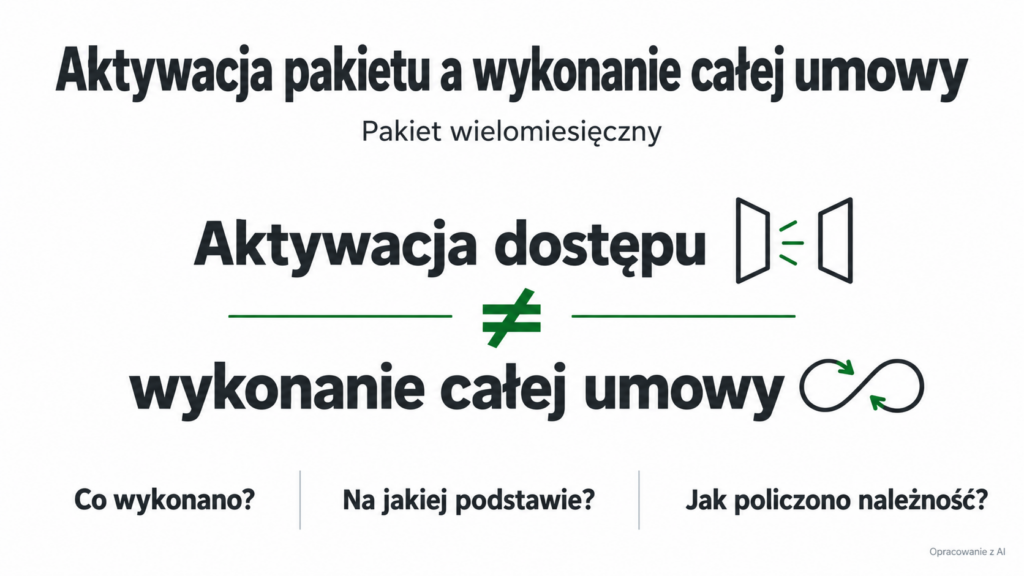
Samo przesłanie kodu dostępu lub uruchomienie konta nie dowodzi, że wykonano cały wielomiesięczny pakiet.
Przy usługach objętych odpowiednimi przepisami utrata prawa do odstąpienia w związku z pełnym wykonaniem wymaga spełnienia ustawowych warunków. Znaczenie mają między innymi wykonanie całej usługi, wyraźna uprzednia zgoda oraz poinformowanie o utracie prawa i przyjęcie tej informacji do wiadomości.
Nie oznacza to jednak, że każda usługa wykonana przed odstąpieniem musi być darmowa. Jeśli prawidłowo zażądałeś rozpoczęcia świadczenia przed upływem terminu, może powstać obowiązek zapłaty proporcjonalnie do zakresu świadczenia spełnionego do chwili odstąpienia. Art. 36 przewiduje również sytuacje, w których takich kosztów konsument nie ponosi.
Dlatego przy potrąceniu poproś o odpowiedź na trzy pytania: jakie świadczenie wykonano, na jakiej podstawie rozpoczęto je wcześniej i jak obliczono należność.
Nie akceptuj bez wyjaśnienia samego stwierdzenia „system aktywował pakiet, więc zwrot wynosi zero”. Nie zakładaj też, że jedna konsultacja zawsze oznacza możliwość zachowania przez sprzedawcę całej ceny rocznego abonamentu.
Czy można odzyskać opłatę, jeśli minęło już kilka miesięcy?
To zależy od podstawy żądania. Upływ zwykłego terminu na odstąpienie nie oznacza, że każda inna droga jest zamknięta.
Sprawdź prawo do wypowiedzenia wynikające z umowy i przepisów, możliwość rozwiązania za porozumieniem oraz to, czy usługa była świadczona prawidłowo. Jeżeli nie udzielono wymaganej informacji o prawie odstąpienia, może mieć znaczenie wydłużenie terminu przewidziane w art. 29 ustawy o prawach konsumenta.
Brak prostego przycisku „zrezygnuj” w panelu nie przesądza o braku uprawnień. Również zapis o umowie na 12 czy 24 miesiące trzeba oceniać razem z pozostałymi postanowieniami i właściwymi przepisami.
Nie wystarczy jednak napisać, że od kilku miesięcy nie chorowałeś. Jeżeli umowa dotyczyła zapewniania dostępu do świadczeń, sama gotowość ich realizacji może mieć znaczenie dla wynagrodzenia.
Co zrobić, jeśli z pakietu faktycznie nie dało się korzystać?
Opisz konkretny problem: brak obiecanego dostępu, niedziałającą aktywację, niewykonaną konsultację albo zakres odmienny od tego, który sprzedano. Zachowaj daty zgłoszeń i odpowiedzi.
W zależności od okoliczności właściwe będzie żądanie prawidłowego wykonania, usunięcia problemu, rozliczenia opłaty lub zakończenia umowy na odpowiedniej podstawie. Nie każda odmowa konkretnej wizyty dowodzi niewykonania całego pakietu — najpierw porównaj ją z zakresem świadczeń.
Nie dołączaj do reklamacji finansowej pełnej historii leczenia, jeśli nie jest potrzebna do wykazania problemu. Zwykle istotniejsze są informacje o zamówionej usłudze, jej dostępności i rozliczeniu.
Czy odstąpienie od pożyczki obejmuje także pakiet medyczny?
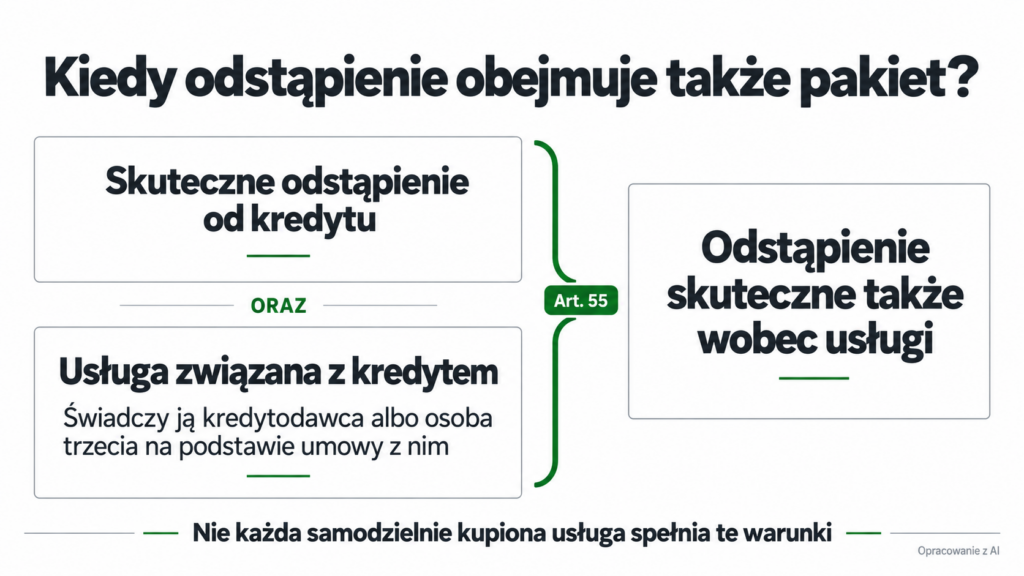
Tak, jeżeli spełnione są warunki art. 55 ustawy o kredycie konsumenckim. Przepis dotyczy usługi dodatkowej związanej z kredytem, świadczonej przez kredytodawcę albo osobę trzecią na podstawie umowy z kredytodawcą. Odstąpienie od kredytu jest wtedy skuteczne także wobec umowy o usługę dodatkową.
Nie trzeba traktować tego ustawowego skutku jako zależnego od dobrej woli sprzedawcy. Praktycznie warto jednak poinformować go o odstąpieniu od pożyczki i poprosić obie strony o spójne rozliczenie.
Taka dodatkowa wiadomość służy udokumentowaniu i uporządkowaniu sprawy. Nie jest ustanowionym przez art. 55 dodatkowym warunkiem skuteczności odstąpienia.
Nie każda niezależnie kupiona usługa spełnia jednak warunki tego przepisu. Jeśli po otrzymaniu zwykłej pożyczki samodzielnie kupiłeś abonament w niezwiązanej z pożyczkodawcą firmie, samo źródło pieniędzy nie wystarcza do automatycznego zakończenia abonamentu.
Odstąpienie od pożyczki oznacza również obowiązek jej rozliczenia. W typowym przypadku udostępniony kredyt z należnymi odsetkami trzeba zwrócić niezwłocznie, najpóźniej w ciągu 30 dni od złożenia oświadczenia. Nie czekaj biernie na rozliczenie pakietu, jeżeli termin zwrotu pożyczki już biegnie.
Jeśli pojawił się problem z terminem, przeczytaj poradnik: odstąpiłem od chwilówki, ale nie oddałem pieniędzy w 30 dni — co dalej?.
Czy rezygnacja z samego pakietu kończy pożyczkę?
Nie należy tego zakładać. Jeśli chcesz zachować finansowanie, a zakończyć tylko usługę dodatkową, wskaż to jednoznacznie w oświadczeniu i sprawdź dalszy harmonogram.
Inna sytuacja może wystąpić przy kredycie wiązanym przeznaczonym wyłącznie na konkretny zakup. Taką konstrukcję trzeba odróżnić od pożyczki gotówkowej z dołączonym dodatkiem. Mechanizm powiązania umów wyjaśniamy również w poradniku o zakupie na raty i skutkach odstąpienia od umowy ze sprzedawcą.
Czy wcześniejsza spłata pożyczki automatycznie zamyka pakiet?
Wcześniejsza spłata i odstąpienie od kredytu to różne zdarzenia. Nie przenoś automatycznie skutku z art. 55 na sytuację, w której po kilku miesiącach po prostu spłaciłeś zadłużenie.
Art. 49 ustawy przewiduje odpowiednie obniżenie całkowitego kosztu kredytu po wcześniejszej spłacie. Dlatego trzeba ustalić, czy opłata za pakiet jest takim kosztem, czy ceną rzeczywiście odrębnej usługi, oraz co stało się z jej dalszym świadczeniem.
Możliwe są dwa równoległe pytania: ile powinien rozliczyć pożyczkodawca oraz czy umowa dotycząca pakietu nadal obowiązuje. Odpowiedź na jedno nie zastępuje drugiego.
Ogólne zasady opisujemy w artykule o zwrocie kosztów po wcześniejszej spłacie kredytu lub pożyczki. W przypadku pakietu trzeba dodatkowo sprawdzić jego powiązanie z finansowaniem.
Podobnie zamknięcie profilu klienta nie jest wystarczającym potwierdzeniem rozwiązania wszystkich umów. Po rozliczeniu pożyczki sprawdź także, co pozostaje do zrobienia z kontem klienta i umową ramową.
Gdzie trafia zwrot za pakiet medyczny?
Zwrot przyznany klientowi nie zawsze oznacza przelew na jego konto osobiste. Gdy zakup sfinansowano z pożyczki, rozliczenie może przewidywać przekazanie środków pożyczkodawcy.
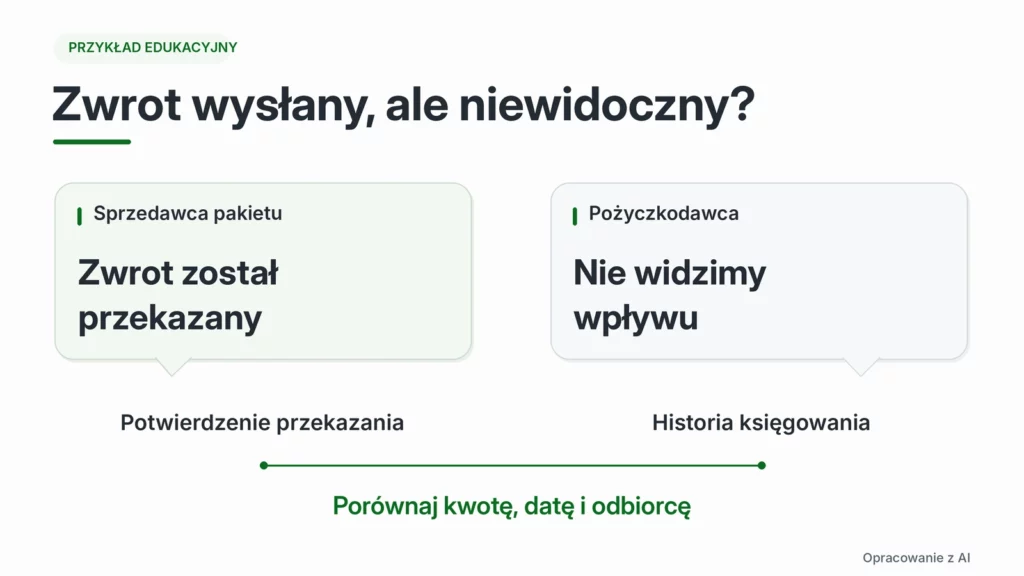
Poproś o potwierdzenie czterech rzeczy: kwoty zwrotu, odbiorcy, daty przekazania i sposobu zaksięgowania. Sama wiadomość „rezygnacja przyjęta” nie odpowiada na wszystkie te pytania.
Jeśli pożyczka została wcześniej całkowicie spłacona, potrzebujesz również informacji, co stanie się z powstałą nadwyżką. Nie zakładaj, że pieniądze wrócą automatycznie na ten rachunek, z którego wykonywałeś raty.
Przykład: potwierdzony zwrot 1200 zł
Załóżmy, że prawo do zwrotu i jego wysokość zostały już ustalone. Do rozliczenia jest 1200 zł, a saldo kapitału pożyczki wynosi 4000 zł.
| Sposób rozliczenia | Co dzieje się z pieniędzmi? | Skutek w przykładzie |
|---|---|---|
| Cały zwrot zostaje zaliczony na kapitał pożyczki | 1200 zł otrzymuje i rozlicza pożyczkodawca | Kapitał maleje z 4000 zł do 2800 zł |
| Zwrot otrzymujesz na własne konto | Dysponujesz 1200 zł | Sam przelew zwrotu nie zmniejsza kapitału 4000 zł |
| Zwrot trafia do pożyczkodawcy, ale obejmuje też inne należności | Potrzebne jest szczegółowe rozliczenie | Nie można bez sprawdzenia odjąć całych 1200 zł od kapitału |
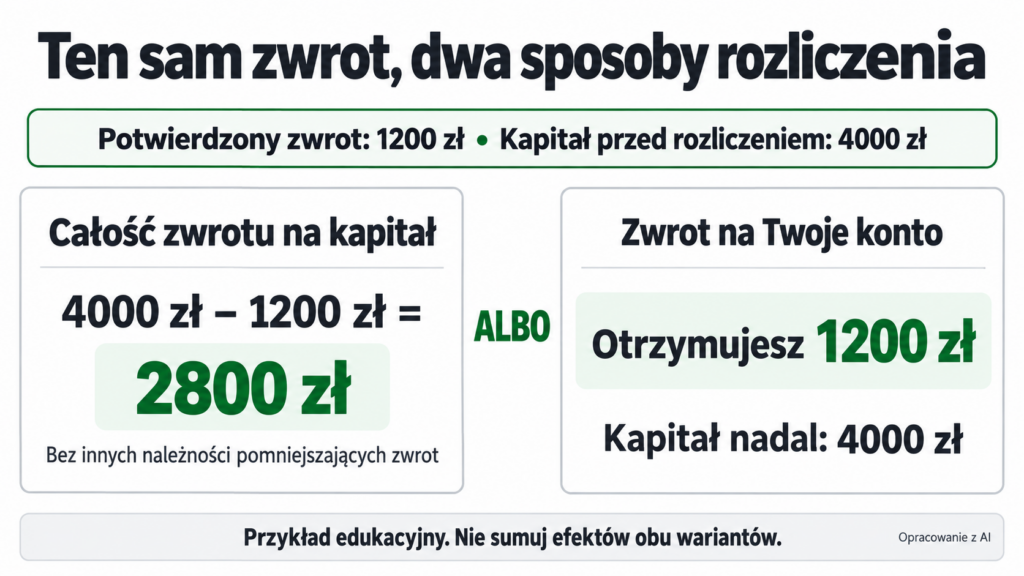
Pierwszy wariant zakłada brak innych należności pomniejszających kwotę kierowaną na kapitał. Nie jest zasadą obowiązującą w każdej umowie.
Nie można jednocześnie oczekiwać wypłaty tych samych 1200 zł na swoje konto i zmniejszenia zadłużenia o 1200 zł bez przekazania tej kwoty na spłatę. Byłoby to podwójne uwzględnienie jednego zwrotu.
Kwoty w tabeli pokazują sposób księgowania. Nie przesądzają, że w każdej sprawie należy się zwrot całej ceny pakietu.
Czy po zwrocie następna rata będzie niższa?
Nie musi. Znaczenie ma sposób rozliczenia, data operacji i nowy harmonogram. Zmniejszenie kapitału może wpłynąć na wysokość rat, długość spłaty lub inne elementy rozliczenia przewidziane dla umowy.
Nie dziel samodzielnie zwrotu przez liczbę pozostałych rat i nie odejmuj wyniku od najbliższej płatności. Podobny problem opisujemy w poradniku o tym, czy wpłata kilku rat z góry jest nadpłatą.
Do czasu wyjaśnienia rozliczenia nie traktuj samego złożenia rezygnacji lub reklamacji jako zgody na pominięcie raty.
Do kogo wysłać rezygnację lub reklamację?
Sprawdź nazwę strony w umowie sprzedaży pakietu. Podmiot udzielający konsultacji nie zawsze jest tym samym podmiotem, który sprzedał usługę i pobrał opłatę.
| Sprawa | Gdzie w pierwszej kolejności sprawdzić adresata? |
|---|---|
| Odstąpienie od zakupu pakietu | W umowie sprzedaży, pouczeniu i regulaminie odstąpienia |
| Problem z wykonaniem konsultacji lub dostępem | W zasadach reklamacji świadczeniodawcy i sprzedawcy |
| Zwrot przekazany na spłatę pożyczki | U sprzedawcy w sprawie przelewu i u pożyczkodawcy w sprawie księgowania |
| Odstąpienie od całej pożyczki | W dokumentach pożyczkodawcy, z uwzględnieniem art. 55 dla powiązanej usługi |
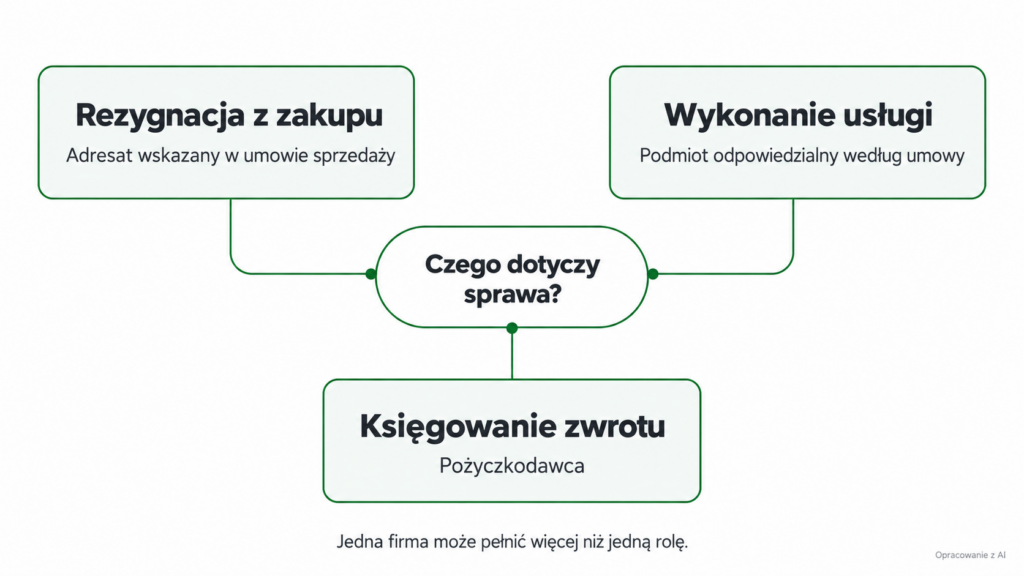
Nie ograniczaj się do rozmowy z osobą, która sprzedawała pożyczkę, jeśli nie otrzymasz potwierdzenia skutecznego przekazania dyspozycji. Zachowaj wysłaną treść i dowód jej nadania lub złożenia.
Jeżeli w sprawie uczestniczą dwie firmy, opisz im tę samą chronologię. Dzięki temu łatwiej ustalić, czy zwrot oczekuje u sprzedawcy, został już przekazany, czy utknął na etapie rozliczenia kredytu.
Jak napisać odstąpienie od samego pakietu medycznego?
Poniższy wzór wykorzystaj, jeśli przysługuje Ci prawo odstąpienia i jesteś w odpowiednim terminie. Dotyczy pakietu, a nie odstąpienia od pożyczki.
Temat: Odstąpienie od umowy pakietu medycznego [nazwa, numer]
Dzień dobry,
korzystając z przysługującego mi prawa odstąpienia, odstępuję od umowy dotyczącej pakietu medycznego [nazwa], zawartej dnia [data] z [nazwa sprzedawcy], numer umowy [numer, jeżeli nadano].
Oświadczenie dotyczy wyłącznie wskazanej umowy pakietu. Nie składam tym pismem oświadczenia o odstąpieniu od umowy pożyczki.
Proszę o potwierdzenie otrzymania oświadczenia i przedstawienie rozliczenia opłaty, w tym kwoty zwrotu oraz podstawy ewentualnych potrąceń.
Jeżeli zwrot ma zostać przekazany na spłatę pożyczki, proszę o wskazanie podstawy takiego rozliczenia, odbiorcy, kwoty i daty przekazania.
Jeżeli sprzedawca uważa, że wykonano już świadczenia podlegające zapłacie, proszę o wskazanie ich zakresu, podstawy wcześniejszego rozpoczęcia oraz sposobu obliczenia należności.
Proszę o odpowiedź na [adres e-mail lub właściwy kanał].
[Imię i nazwisko, dane pozwalające zidentyfikować umowę, data]
Nie musisz uzasadniać decyzji, jeśli korzystasz z prawa odstąpienia bez podawania przyczyny. Nie dopisuj jednak nieprawdziwej informacji, że nie korzystałeś z pakietu.
Jeżeli korzystasz z firmowego formularza, sprawdź, czy dotyczy właściwej umowy oraz czy zawiera dodatkową zgodę na określony sposób rozliczenia pieniędzy.
Co napisać do pożyczkodawcy po przyznaniu zwrotu?
Ten wzór służy sprawdzeniu rozliczenia. Sam w sobie nie zastępuje odstąpienia ani wypowiedzenia pakietu.
Temat: Rozliczenie zwrotu za pakiet medyczny przy pożyczce nr [numer]
Dzień dobry,
w związku z zakończeniem umowy pakietu medycznego [nazwa, numer] proszę o wyjaśnienie rozliczenia zwrotu w odniesieniu do pożyczki nr [numer].
Według informacji od [nazwa podmiotu] kwota zwrotu wynosi [kwota] zł i [została przekazana / ma zostać przekazana] dnia [data].
Proszę o potwierdzenie:
- czy i kiedy otrzymano środki;
- jaka część została zaliczona na kapitał, odsetki lub inne należności;
- jakie saldo pozostaje po rozliczeniu;
- czy zmieniły się wysokość rat, liczba rat lub termin zakończenia spłaty;
- ile mam zapłacić w najbliższym terminie.
Proszę również o udostępnienie aktualnego harmonogramu, jeżeli uległ zmianie, oraz wyjaśnienie rozliczenia nadwyżki, jeśli pożyczka została już całkowicie spłacona.
Załącznik: [potwierdzenie zwrotu lub korespondencja].
[Imię i nazwisko, data]
Jeżeli informacje firm są sprzeczne, poproś sprzedawcę o potwierdzenie przekazania pieniędzy, a pożyczkodawcę o wskazanie konkretnej operacji w historii rozliczeń.
Jak reklamować pakiet, na który nie wyraziłeś zgody?
Nie opisuj takiej sprawy wyłącznie jako rezygnacji z usługi, którą wcześniej świadomie kupiłeś. Jeśli kwestionujesz samo zawarcie umowy lub zgodę na cenę, wskaż to wprost.
Zapisz, jak przedstawiono ofertę: czy padła informacja o odpłatności, czy pokazano pełną cenę, jakie dokumenty udostępniono i co faktycznie zaakceptowałeś. Poproś o dokumentację potwierdzającą zawarcie umowy oraz, jeśli rozmowę nagrano, o jej udostępnienie w odpowiednim zakresie.
Możesz wykorzystać taki fragment:
Kwestionuję podstawę obciążenia mnie opłatą za pakiet [nazwa]. Podczas zawierania pożyczki przedstawiono mi [opisz rzeczywisty przebieg rozmowy lub formularza]. Nie zgadzam się z twierdzeniem, że świadomie zaakceptowałem zakup na warunkach obecnie wskazywanych przez Państwa.
Proszę o przedstawienie umowy, informacji o cenie przekazanej przed jej zawarciem oraz dokumentacji potwierdzającej moje oświadczenie o zakupie. Wnoszę o wyjaśnienie podstawy pobrania opłaty i korektę rozliczenia, jeśli brak było skutecznej podstawy do obciążenia.
Dostosuj opis do faktów. Zaznaczenie pola w formularzu, podpis albo nagrana rozmowa wymagają oceny treści i okoliczności; nie należy z góry przesądzać wyniku sporu.
Zgłoszenie problemu do UOKiK może mieć znaczenie dla ochrony zbiorowych interesów konsumentów, ale nie zastępuje dochodzenia indywidualnego zwrotu od właściwej firmy.
Ile czeka się na odpowiedź i gdzie szukać pomocy?
Przy reklamacji kierowanej do podmiotu rynku finansowego w sprawie pożyczki zasadniczy termin odpowiedzi wynosi 30 dni. W szczególnie skomplikowanej sprawie może zostać przedłużony do 60 dni, z wymaganym wyjaśnieniem. Po przeprowadzeniu postępowania reklamacyjnego można zwrócić się do Rzecznika Finansowego w sprawie objętej jego właściwością.
Nie przenoś tego terminu automatycznie na każdą firmę sprzedającą abonament medyczny. Dla odrębnej usługi trzeba ustalić właściwe przepisy, rodzaj umowy i regulamin reklamacyjny.
W sporze konsumenckim dotyczącym sprzedaży pakietu możesz skorzystać z pomocy miejskiego lub powiatowego rzecznika konsumentów. UOKiK udostępnia informacje pozwalające znaleźć właściwe wsparcie.
Termin odpowiedzi na reklamację to także coś innego niż termin zwrotu po skutecznym odstąpieniu. Przy odstąpieniu objętym ustawą o prawach konsumenta art. 32 przewiduje zasadniczo zwrot płatności nie później niż w ciągu 14 dni od otrzymania oświadczenia. Sposób rozliczenia trzeba odnieść do konkretnego świadczenia i ewentualnego finansowania.
FAQ — pakiet medyczny przy pożyczce
Czy mogę zachować pożyczkę i zrezygnować tylko z pakietu?
Może być to możliwe na podstawie prawa odstąpienia, zasad wypowiedzenia lub porozumienia. Jednoznacznie wskaż umowę pakietu i sprawdź wpływ zakończenia usługi na rozliczenie finansowania.
Czy nieużywany pakiet zawsze podlega pełnemu zwrotowi?
Nie. Brak konsultacji nie oznacza automatycznie, że umowa nie była wykonywana. Znaczenie mają rodzaj świadczenia, podstawa zakończenia umowy i zasady rozliczenia.
Czy przy każdym pakiecie medycznym mam 21 dni na odstąpienie?
Nie. Termin 21 dni opisuje przywołany regulamin Aasa. Nie jest powszechnym terminem ustawowym dla wszystkich pakietów ani dla samej pożyczki.
Czy muszę czekać na zgodę firmy na ustawowe odstąpienie?
Jeżeli masz takie prawo i prawidłowo z niego korzystasz, oświadczenie nie jest prośbą o zgodę. Zachowaj dowód wysłania. Spór może natomiast dotyczyć przesłanek odstąpienia, terminu lub rozliczenia.
Czy po zwrocie ceny pakietu mogę pominąć najbliższą ratę?
Nie zakładaj tego. Sprawdź, gdzie trafiły pieniądze i jak je zaksięgowano. Potwierdzenie zwrotu nie zawsze oznacza opłacenie konkretnej raty.
Czy spłacona pożyczka oznacza, że nie mogę już reklamować pakietu?
Sama spłata nie rozstrzyga o zasadności reklamacji dotyczącej zawarcia, wykonania lub rozliczenia usługi. Trzeba ustalić podstawę żądania, właściwego adresata i mające zastosowanie terminy.
Czy usunięcie konta w serwisie medycznym kończy abonament?
Nie należy tego zakładać. Dostęp do platformy i odpłatna umowa mogą być odrębnymi elementami. Poproś o potwierdzenie zakończenia konkretnej umowy, daty oraz rozliczenia.
Co, jeśli sprzedawca pakietu i pożyczkodawca odsyłają mnie do siebie?
Poproś pierwszą firmę o kwotę i potwierdzenie zwrotu, a drugą o datę wpływu i sposób księgowania. Jeśli problem pozostaje, złóż reklamację opisującą konkretny brak lub rozbieżność.
Masz pakiet, którego nie chciałeś albo nie wiesz, jak go rozliczono?
Zacznij od umowy pakietu, dokumentów pożyczki i potwierdzenia płatności. Ustal właściwy tryb zakończenia usługi, a następnie sprawdź, co stało się z jej ceną i harmonogramem spłaty.
Na forum kredytowym możesz opisać nazwę produktu, datę zawarcia umowy, kwotę opłaty i otrzymaną odpowiedź. Usuń dane osobowe, numer umowy i informacje dotyczące zdrowia, które nie są potrzebne do omówienia rozliczenia.
Źródła i sposób przygotowania
Materiał dotyczy konsumenckich pożyczek z usługami dodatkowymi. Nie obejmuje pełnej analizy ubezpieczeń zdrowotnych, abonamentów pracowniczych ani sporów o jakość leczenia.
Przykład z kwotą 1200 zł zakłada wcześniejsze ustalenie prawa do zwrotu. Pokazuje przepływ i księgowanie pieniędzy, a nie sposób wyliczenia należnego zwrotu w każdej umowie.
Dokumenty sprawdzono 17 października 2026 r. Przy konkretnej sprawie porównaj je z regulaminem i pouczeniem otrzymanymi przy zakupie. Nie oceniano indywidualnej umowy czytelnika ani nie przeprowadzano testowej rezygnacji z produktu.
Źródła:
- Ustawa o kredycie konsumenckim — ELI: w szczególności art. 5 pkt 6, art. 49 i art. 53–55.
- Ustawa o prawach konsumenta — ELI: w szczególności art. 3a, art. 27–32 oraz art. 35–38.
- Aasa — strona pakietu medycznego i dokumenty.
- Regulamin usług medycznych JP Medica udostępniony przez Aasa: w szczególności § 14–16 i pouczenie o odstąpieniu.
- UOKiK — komunikat z 5 sierpnia 2025 r. o usługach dodatkowych przy pożyczkach.
- Rzecznik Finansowy — składanie reklamacji i terminy odpowiedzi.
- UOKiK — pomoc dla konsumentów.
- UOKiK — terminy odstąpienia oraz rozliczenie usług rozpoczętych przed odstąpieniem.
Materiał ma charakter informacyjny. Nie zastępuje analizy konkretnej umowy i okoliczności jej zawarcia.