PIT-11 po umorzeniu pożyczki może zaskoczyć, zwłaszcza gdy po wielu miesiącach spłacania długu masz już potwierdzenie zakończenia ugody. Na konto nie wpłynęły żadne pieniądze, a firma informuje o przychodzie. Skąd podatek, skoro to Ty wcześniej oddawałeś pożyczkę?
Wyjaśnienie tkwi w tym, że korzyścią majątkową może być również zwolnienie z obowiązku zapłaty. Jeżeli wierzyciel skutecznie umorzył należną część prywatnej pożyczki, może powstać przychód do rozliczenia w rocznym PIT. Nie oznacza to jednak, że kwota widoczna w PIT-11 jest kwotą podatku ani że każda osoba po ugodzie będzie musiała coś dopłacić.
Trzeba ustalić, co rzeczywiście zostało umorzone, kiedy nastąpiło umorzenie i czy w konkretnej sytuacji mają zastosowanie szczególne przepisy.
Stan prawny i aktualizacja: 28 października 2026 r. Poradnik dotyczy przede wszystkim osoby rozliczającej podatki w Polsce, której firma umorzyła zobowiązanie z prywatnej pożyczki lub chwilówki. Pożyczki firmowe i pracownicze mogą wymagać innego rozliczenia.
Czy umorzenie pożyczki oznacza przychód, mimo że nie dostałem pieniędzy?
Co do zasady tak. Otrzymanie pożyczki nie jest zwykłym zarobkiem, ponieważ pieniądze trzeba zwrócić. Kiedy jednak wierzyciel zwalnia Cię z rzeczywiście istniejącego obowiązku oddania części pieniędzy, Twoje zobowiązanie maleje bez odpowiadającej mu spłaty.
W podatku dochodowym znaczenie ma właśnie ta korzyść. Przychód nie musi oznaczać nowego przelewu na rachunek.
W odniesieniu do prywatnych zobowiązań kredytowych organy podatkowe wskazują, że umorzenie kapitału lub odsetek może powodować przychód z innych źródeł. Takie stanowisko pojawia się również w interpretacjach wydawanych w 2026 r. Trzeba jednak oddzielić tę ogólną zasadę od wyjątków dotyczących określonych kredytów mieszkaniowych.
Przykład: pozostało Ci 10 000 zł należnego kapitału prywatnej pożyczki. Zgodnie z ugodą wpłacasz 4 000 zł, a firma skutecznie umarza pozostałe 6 000 zł. Przy założeniu, że nie ma innych składników ani szczególnego zwolnienia, rozpatrujesz przychód związany z umorzonymi 6 000 zł, a nie z całą pierwotną pożyczką.
Jeżeli dopiero rozważasz taką propozycję, najpierw sprawdź warunki spłaty części pożyczki i umorzenia reszty. Skutek podatkowy zależy od rzeczywistej treści porozumienia.
Czy każda obniżka salda jest umorzeniem długu?
Nie. Saldo może zmniejszyć się wskutek spłaty, poprawienia błędu, usunięcia nienależnej opłaty albo rzeczywistego zwolnienia z długu. Te zdarzenia trzeba rozróżnić.
| Co się wydarzyło? | Co należy ustalić? |
|---|---|
| Wpłaciłeś część zadłużenia | To spłata. Sama wpłata nie oznacza, że wierzyciel umorzył resztę. |
| Firma poprawiła błędnie naliczoną opłatę | Czy w ogóle istniał obowiązek zapłaty tej kwoty? |
| Wierzyciel zwolnił Cię z należnej części zobowiązania | Czy zwolnienie jest skuteczne i jaka kwota została nim objęta? |
| Firma przestała dzwonić lub wysyłać wezwania | Sam brak kontaktu nie potwierdza wygaśnięcia długu. |
| W panelu pojawiło się saldo 0 zł | Potrzebne jest wyjaśnienie, z czego wynika zamknięcie salda. |
Przy zwolnieniu z długu istotne jest także przyjęcie tego zwolnienia przez dłużnika. Wynika to z art. 508 Kodeksu cywilnego. Dlatego dokument ugody i potwierdzenie jej wykonania są ważniejsze niż potoczne określenie użyte podczas rozmowy telefonicznej.
Osobno opisaliśmy, co zmienia częściowa spłata chwilówki po terminie. Regularne drobne wpłaty nie tworzą automatycznie porozumienia o umorzeniu pozostałej należności.
Co oznacza PIT-11 od firmy pożyczkowej lub windykacyjnej?
PIT-11 jest informacją podatkową. W omawianej sytuacji firma przekazuje dane o przychodzie, który według niej uzyskałeś w związku z umorzeniem.
PIT-11 nie jest rachunkiem do zapłaty ani decyzją urzędu skarbowego.
Jeżeli przy umorzeniu widnieje 6 000 zł przychodu, nie oznacza to obowiązku przelania 6 000 zł do urzędu. Podatek ustala się dopiero w ramach rozliczenia rocznego, z uwzględnieniem zasad właściwych dla tego przychodu oraz pozostałych danych podatnika.
Przy typowym przychodzie z innych źródeł firma może mieć obowiązek sporządzenia informacji, mimo że nie pobiera zaliczki na podatek. Dlatego brak pobranej zaliczki w PIT-11 nie jest potwierdzeniem, że rozliczenie zakończy się bez dopłaty. Podstawę obowiązku informacyjnego określa art. 42a ustawy o PIT.
Dlaczego PIT-11 przysłała firma, od której nie pożyczałem pieniędzy?
Jedną z możliwych przyczyn jest sprzedaż wierzytelności. Nowy wierzyciel może być innym podmiotem niż pierwotny pożyczkodawca. Sprawdź więc nazwę wystawcy, numer umowy i dokumenty dotyczące zmiany wierzyciela.
Nie zakładaj jednak, że każda nieznana nazwa oznacza prawidłowo wystawioną informację. Poproś o wskazanie, jakiej umowy dotyczy dokument i na jakiej podstawie wystawca wykazał przychód.
Pomocne będzie wyjaśnienie, co oznacza cesja chwilówki i zmiana wierzyciela. Samo przekazanie sprawy do obsługi windykacyjnej nie musi oznaczać sprzedaży długu.
Jeżeli dokumenty dotyczące tego samego zobowiązania otrzymujesz od kilku podmiotów, porównaj ich role. Podobny problem opisujemy w poradniku o sytuacji, w której dwie firmy windykacyjne żądają spłaty tego samego długu.
Jaką kwotę sprawdzić: kapitał, odsetki czy wszystkie koszty?
Najpierw poproś o rozbicie umorzonej należności na składniki. Jedna pozycja „umorzenie zadłużenia” może obejmować kilka różnych kwot.
| Składnik rozliczenia | Na co zwrócić uwagę? |
|---|---|
| Niespłacony kapitał | Jaka jego część rzeczywiście wygasła wskutek zwolnienia z długu? |
| Należne odsetki | Czy istniał obowiązek ich zapłaty i czy został skutecznie umorzony? |
| Prowizje i inne opłaty | Czy były należne, czy firma jedynie skorygowała nieprawidłowe naliczenie? |
| Koszty dochodzenia należności | Jaka była ich podstawa, wysokość i sytuacja prawna przed ugodą? |
| Kwoty już zapłacone | Czy firma prawidłowo uwzględniła wszystkie wpłaty przed ustaleniem umorzenia? |
Podobnie samo użycie słowa „umorzenie” nie przesądza o przychodzie, jeżeli w rzeczywistości firma wycofała bezpodstawne żądanie. Przy spornych opłatach potrzebne są dokumenty pokazujące, dlaczego saldo zostało zmniejszone.
Nie odejmuj też samodzielnie wcześniejszych spłat od kwoty przychodu tylko dlatego, że wcześniej ponosiłeś wydatki na pożyczkę. Przykładowo: jeżeli po uwzględnieniu wpłat pozostało 6 000 zł kapitału i właśnie tę kwotę umorzono, wcześniejsze raty nie pomniejszają jej ponownie.
Jeżeli podejrzewasz, że firma pominęła przelew, zacznij od wyjaśnienia niezaksięgowanej spłaty chwilówki. Błąd w historii wpłat może wpływać na saldo, a następnie na kwotę wykazaną w informacji podatkowej.
W którym roku rozliczyć umorzenie pożyczki?
Najważniejszy jest moment, w którym doszło do skutecznego umorzenia. Data otrzymania PIT-11 nie wyznacza sama w sobie roku powstania przychodu.
Jeżeli zwolnienie z długu nastąpiło w 2026 r., informacja otrzymana na początku 2027 r. może dotyczyć przychodu za 2026 r.
Więcej uwagi wymagają ugody warunkowe. Trzeba ustalić, czy wierzyciel zwolnił Cię z części długu od razu, czy dopiero obiecał zrobić to po wykonaniu określonych obowiązków.
Ugoda w grudniu, ostatnia rata w lutym – który rok jest właściwy?
Załóżmy, że w grudniu 2026 r. podpisujesz porozumienie. Z jego treści jednoznacznie wynika, że pozostałe 6 000 zł zostanie umorzone dopiero po terminowej zapłacie ostatniej raty w lutym 2027 r.
Jeżeli warunek zostanie spełniony i dopiero wtedy nastąpi zwolnienie z długu, skutku podatkowego należy szukać w 2027 r. To przykład zastosowania warunku wynikającego z konkretnej ugody, a nie zasada dotycząca wszystkich porozumień ratalnych.
Inny dokument może przewidywać skuteczne umorzenie już przy podpisaniu, a późniejsze raty mogą dotyczyć wyłącznie pozostałej części zadłużenia. Wówczas data ostatniej wpłaty nie musi wyznaczać momentu umorzenia.
Poproś wierzyciela o wskazanie daty wygaśnięcia zobowiązania i odpowiedniego zapisu ugody. Samo zdanie „sprawa zamknięta” jest zbyt mało precyzyjne.
PIT-36 czy PIT-37 po umorzeniu chwilówki?
W typowym przypadku prywatnej pożyczki, gdy umorzenie stanowi opodatkowany przychód z innych źródeł, od którego firma nie pobiera zaliczki, właściwe jest rozliczenie na PIT-36.
Dotyczy to także osoby, która nie prowadzi działalności gospodarczej. PIT-36 służy również rozliczaniu określonych dochodów prywatnych. Ministerstwo Finansów wskazuje go m.in. dla przychodów z innych źródeł opodatkowanych skalą, od których w ciągu roku nie było obowiązku odprowadzania zaliczek.
Jeżeli oprócz takiego umorzenia masz wynagrodzenie z pracy, odpowiednie dochody opodatkowane skalą ujmujesz w jednym PIT-36, we właściwych dla nich pozycjach. Nie rozliczasz tych samych zarobków równocześnie na PIT-37 i PIT-36.
Nie oznacza to, że PIT-36 zastępuje wszystkie możliwe formularze. Odrębne zasady dotyczą np. niektórych dochodów kapitałowych. Tutaj chodzi o połączenie zwykłego wynagrodzenia z omawianym przychodem z umorzenia.
Jak przygotować rozliczenie krok po kroku?
- Ustal rok i kwotę umorzenia. Porównaj PIT-11 z ugodą, rozliczeniem wpłat i potwierdzeniem zwolnienia z długu.
- Sprawdź rodzaj przychodu i ewentualny wyjątek. Nie przenoś automatycznie zasad dotyczących upadłości lub kredytu mieszkaniowego na chwilówkę.
- Zbierz pozostałe informacje podatkowe. Potrzebne mogą być np. PIT-11 od pracodawcy i dokumenty dotyczące odliczeń.
- Wypełnij właściwy formularz za odpowiedni rok. Przy opisanym wyżej przychodzie z innych źródeł będzie to PIT-36.
- Sprawdź wynik rozliczenia. Kwota podatku rocznego, zaliczki i ostateczna kwota do zapłaty to różne wartości.
- Wyślij zeznanie i zachowaj potwierdzenie. Przy wysyłce elektronicznej pobierz UPO.
W formularzu szukaj pozycji odpowiadającej rzeczywistemu rodzajowi przychodu. Nie przepisuj kwoty umorzenia do wynagrodzenia z pracy tylko dlatego, że oba dokumenty nazywają się PIT-11.
Czy Twój e-PIT rozliczy wszystko automatycznie?
PIT-36 nie podlega automatycznej akceptacji w usłudze Twój e-PIT. Samo pojawienie się przygotowanego zeznania nie oznacza jego złożenia. Ministerstwo Finansów odróżnia pod tym względem PIT-36 od zeznań PIT-37 i PIT-38, dla których przewidziano mechanizm automatycznej akceptacji.
Dlatego po otrzymaniu PIT-11 dotyczącego umorzenia sprawdź formularz i kompletność danych. Szczególnie uważaj, jeżeli w poprzednich latach rozliczałeś wyłącznie pensję i przyzwyczaiłeś się do niewprowadzania żadnych zmian.
Ile wynosi podatek od umorzonej pożyczki?
Nie istnieje jedna stawka podatku przypisana wyłącznie do umorzenia chwilówki. Przy opodatkowanym przychodzie z innych źródeł zastosowanie ma skala podatkowa i całe roczne rozliczenie.
Według zasad obowiązujących dla 2026 r. skala przewiduje:
- 12% dla podstawy obliczenia podatku do 120 000 zł, z kwotą zmniejszającą podatek 3 600 zł;
- 32% od nadwyżki ponad 120 000 zł.
Z kwotą zmniejszającą wiąże się kwota wolna 30 000 zł. Nie przysługuje ona osobno do każdego PIT-11 ani osobno do umorzonej pożyczki.
Przykład: umorzone 6 000 zł i trzy różne wyniki
Poniższe obliczenia pokazują uproszczony wpływ umorzenia na podatek roczny.
Zakładamy, że całe 6 000 zł stanowi opodatkowany dochód zwiększający podstawę obliczenia podatku. Nie zmieniają się inne odliczenia, nie stosujemy wspólnego rozliczenia ani szczególnych ulg. Kwoty w pierwszej kolumnie oznaczają podstawę obliczenia podatku przed uwzględnieniem umorzenia, a nie wynagrodzenie brutto z umowy o pracę.
| Podstawa przed umorzeniem | Podstawa po doliczeniu 6 000 zł | Wzrost podatku rocznego w przykładzie |
|---|---|---|
| 20 000 zł | 26 000 zł | 0 zł |
| 50 000 zł | 56 000 zł | 720 zł |
| 118 000 zł | 124 000 zł | 1 520 zł |
W drugim całe dodatkowe 6 000 zł mieści się w pierwszym przedziale skali: 6 000 zł × 12% = 720 zł.
W trzecim 2 000 zł mieści się jeszcze poniżej progu, a pozostałe 4 000 zł przekracza 120 000 zł. Obliczenie wynosi: 2 000 zł × 12% + 4 000 zł × 32% = 1 520 zł.
Wzrost podatku rocznego nie musi być równy dopłacie wynikającej z zeznania. Na końcowy wynik wpływają również zaliczki pobrane w ciągu roku i pozostałe elementy rozliczenia. Umorzenie może np. zmniejszyć oczekiwany zwrot.
Co zrobić, jeśli PIT-11 zawiera błędną kwotę?
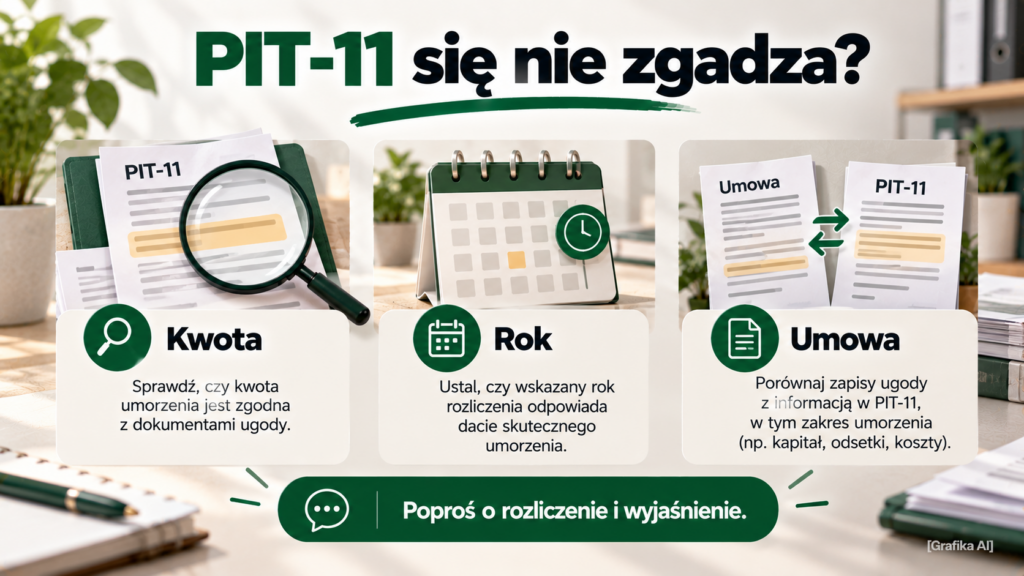
Zacznij od ustalenia, na czym polega rozbieżność. Czy firma wykazała całą pierwotną pożyczkę? Nie uwzględniła spłaty? Podała niewłaściwy rok? A może potraktowała korektę nienależnych opłat jako umorzenie długu?
Zestaw ze sobą ugodę, historię wpłat, końcowe rozliczenie oraz PIT-11. Następnie poproś wystawcę o wyjaśnienie sposobu obliczenia przychodu i, jeżeli popełniono błąd, o korektę informacji.
PIT-11 pomaga przygotować zeznanie, ale nie tworzy samodzielnie obowiązku podatkowego. W interpretacjach KIS podkreśla się, że podatnik powinien wykazać rzeczywiście uzyskane przychody, również wtedy, gdy informacji nie wystawiono lub sporządzono ją nieprawidłowo. Nie oznacza to jednak swobody pomijania niewygodnej kwoty bez ustalenia faktów.
Gotowa wiadomość do wystawcy PIT-11
Dzień dobry,
proszę o wyjaśnienie informacji PIT-11 za rok [rok], dotyczącej umowy pożyczki nr [numer umowy].
Proszę o wskazanie:
– zdarzenia, które uznali Państwo za podstawę powstania przychodu;
– daty skutecznego umorzenia zobowiązania;
– kwoty umorzonego kapitału, odsetek oraz poszczególnych kosztów;
– sposobu uwzględnienia dokonanych przeze mnie wpłat;
– postanowienia ugody lub innego dokumentu potwierdzającego zwolnienie z długu.Stwierdzona przeze mnie rozbieżność polega na: [krótki opis różnicy wraz z kwotami lub datami].
Jeżeli informacja PIT-11 została sporządzona nieprawidłowo, proszę o jej skorygowanie oraz przekazanie korekty mnie i właściwemu urzędowi skarbowemu.
Proszę także o przesłanie szczegółowego rozliczenia stanowiącego podstawę wykazanej kwoty przychodu.
Z poważaniem
[imię i nazwisko]
Dołącz kopie dokumentów potrzebnych do wyjaśnienia konkretnej rozbieżności. Zachowaj wysłaną wiadomość i odpowiedź.
Samo oczekiwanie na korektę nie przesuwa terminu złożenia rocznego zeznania. Jeżeli spór nie zostanie wyjaśniony na czas, ustal prawidłowy sposób rozliczenia na podstawie dostępnych dowodów, korzystając w razie potrzeby z informacji KIS lub pomocy doradcy podatkowego.
Co zrobić, gdy dwie firmy wykazały to samo umorzenie?
Nie doliczaj tej samej korzyści drugi raz tylko dlatego, że otrzymałeś dwa dokumenty. Najpierw ustal, czy rzeczywiście dotyczą identycznej kwoty i tego samego zdarzenia.
Sprawdź też, czy jeden dokument nie jest korektą wcześniejszego. Korekta zastępuje odpowiednie dane pierwotnej informacji; nie stanowi automatycznie kolejnego przychodu do dodania.
Rozbieżność wyjaśnij z wystawcami. W rocznym rozliczeniu potrzebne są prawidłowe dane o faktycznie uzyskanym przychodzie.
Czy brak PIT-11 oznacza, że nie trzeba rozliczać umorzenia?
Nie. Brak dokumentu nie przesądza o braku przychodu.
Jeżeli ugoda została wykonana i doszło do umorzenia, zapytaj firmę, jak zakwalifikowała to zdarzenie. Brak PIT-11 może wynikać z zastosowania szczególnego przepisu, ale może też być błędem organizacyjnym.
Warto ustalić to wcześniej, zwłaszcza jeśli zamykasz profil klienta. Pobierz dokumenty przed utratą dostępu do panelu. W poradniku o zamknięciu konta po spłacie chwilówki wyjaśniamy, co sprawdzić przed zakończeniem tej relacji.
Brak nowego przelewu, brak zaliczki oraz brak PIT-11 to trzy różne okoliczności. Żadna z nich sama w sobie nie rozstrzyga, czy skuteczne umorzenie wymaga rozliczenia.
Kiedy umorzenie długu może korzystać ze szczególnych zasad?
Nie każde umorzenie rozlicza się tak samo. Przed zastosowaniem wyjątku trzeba sprawdzić jego podstawę i warunki.
Umorzenie związane z upadłością konsumencką
Ustawa o PIT przewiduje zwolnienie dla kwot umorzonych zobowiązań niezwiązanych z pozarolniczą działalnością gospodarczą, jeżeli umorzenie wiąże się z postępowaniem upadłościowym. Podstawą jest art. 21 ust. 1 pkt 142.
Nie należy utożsamiać takiej sytuacji ze zwykłą ugodą zawartą bezpośrednio z firmą windykacyjną. Samo złożenie wniosku o upadłość również nie potwierdza, że konkretne zobowiązanie zostało już umorzone.
Jeżeli rozważasz tę procedurę szerzej, przeczytaj, dla kogo może być odpowiednia upadłość konsumencka.
Określone kredyty i pożyczki mieszkaniowe
Odrębne rozporządzenie przewiduje zaniechanie poboru podatku od określonych przychodów związanych z kredytami mieszkaniowymi. Obejmuje także pożyczki spełniające wskazane w nim warunki.
Znaczenie mają m.in. udzielenie finansowania przed 15 stycznia 2015 r., zabezpieczenie hipoteczne, cel mieszkaniowy oraz pozostałe warunki dotyczące inwestycji i korzystania z preferencji.
Zwykła chwilówka nie uzyskuje tych preferencji tylko dlatego, że pieniądze wydano na remont mieszkania.
Według stanu prawnego na dzień aktualizacji rozporządzenie obejmuje wskazane w nim przychody najpóźniej do 31 grudnia 2026 r. Przy umorzeniu skutecznym w późniejszym roku trzeba ponownie sprawdzić przepisy.
Pożyczka od pracodawcy lub związana z firmą
Umorzenie pożyczki pracowniczej może zostać zakwalifikowane do przychodów ze stosunku pracy. Nie należy więc automatycznie stosować do niej opisanej wcześniej ścieżki „inne źródła i PIT-36”. Potwierdzają to również interpretacje KIS dotyczące pożyczek udzielanych pracownikom.
Pożyczka związana z działalnością gospodarczą także wymaga odrębnej analizy. Ten poradnik nie zastępuje rozliczenia zobowiązań firmowych.
Do kiedy rozliczyć umorzenie z 2026 r.?
Przy umorzeniu powodującym przychód za 2026 r. istotne są następujące terminy, wynikające z przepisów obowiązujących w dniu aktualizacji:
| Czynność | Termin |
|---|---|
| Przekazanie podatnikowi PIT-11 za 2026 r. | Co do zasady do 1 marca 2027 r.; ustawowy koniec lutego przypada w niedzielę |
| Złożenie rocznego PIT za 2026 r. | Od 15 lutego do 30 kwietnia 2027 r. |
| Zapłata podatku wynikającego z zeznania | Do 30 kwietnia 2027 r. |
Terminy przekazania informacji określa art. 42g ustawy o PIT, termin zeznania i dopłaty – art. 45, a przesunięcie terminu przypadającego w dzień wolny wynika z Ordynacji podatkowej.
Jeżeli otrzymasz korektę dotyczącą wcześniejszego roku, sprawdź rozliczenie tego właśnie roku. Nie przenoś automatycznie starego przychodu do bieżącego zeznania.
Gdzie zapłacić podatek i co zrobić, gdy nie mam pieniędzy?
Podatek wynikający z rocznego PIT wpłacasz na właściwy mikrorachunek podatkowy. Jego numer możesz sprawdzić w oficjalnym serwisie Ministerstwa Finansów lub w e-Urzędzie Skarbowym.
Nie utożsamiaj rachunku do spłaty pożyczki z rachunkiem do zapłaty podatku. Rozliczenie ugody z wierzycielem i rozliczenie PIT to odrębne sprawy.
Jeżeli przelew ma wykonać mąż lub żona, sprawdź zasady zapłaty podatku z konta małżonka, w tym wybór właściwego mikrorachunku.
Gdy jednorazowa dopłata przekracza Twoje możliwości, możesz złożyć do urzędu skarbowego wniosek o rozłożenie podatku na raty albo odroczenie terminu płatności. Organ ocenia przesłanki, w tym ważny interes podatnika lub interes publiczny.
Przygotuj uzasadnienie i dokumenty pokazujące sytuację finansową: dochody, konieczne koszty utrzymania oraz inne zobowiązania. Złożenie wniosku o raty nie oznacza jeszcze ich przyznania ani automatycznego przesunięcia terminu płatności.
Nie odkładaj samego zeznania tylko dlatego, że nie masz środków na dopłatę. Obowiązek złożenia rozliczenia i sposób uregulowania należności trzeba rozpatrywać osobno.
Jakie dokumenty zachować po umorzeniu pożyczki?
Zachowaj umowę, ugodę wraz z załącznikami, potwierdzenia wpłat, końcowe rozliczenie wierzyciela, potwierdzenie skutecznego umorzenia oraz PIT-11 i ewentualne korekty.
Najbardziej pomocne potwierdzenie powinno pozwalać ustalić:
- której umowy dotyczyło zwolnienie z długu;
- jakie kwoty i składniki umorzono;
- kiedy umorzenie stało się skuteczne;
- czy po wykonaniu ugody pozostały jeszcze należności.
Nie traktuj informacji z baz kredytowych jako zamiennika tych dokumentów. Aktualizacja wpisu nie wyjaśnia samodzielnie podatkowej kwalifikacji umorzenia.
Jeżeli po ugodzie sprawdzasz również historię zadłużenia, pomocny będzie poradnik o wpływie ugody z firmą windykacyjną na BIK i KRD. Odrębnie opisaliśmy aktualizację i usuwanie wpisu z KRD po spłacie długu.
FAQ – PIT-11 po umorzeniu pożyczki
Czy PIT-11 oznacza, że muszę oddać umorzoną kwotę?
Nie. Informacja podatkowa nie przywraca skutecznie umorzonego długu. Może natomiast wskazywać przychód wymagający rozliczenia z urzędem skarbowym.
Czy od umorzonej chwilówki zawsze płaci się 12%?
Nie. Wynik zależy od całego rozliczenia, kwoty wolnej, przedziału skali i ewentualnych preferencji. Nie ma jednej stawki właściwej dla każdej osoby po umorzeniu.
Nie miałem innych dochodów. Czy umorzone 6 000 zł oznacza podatek?
Przy założeniu, że jest to jedyny opodatkowany dochód rozliczany skalą i nie zachodzą szczególne okoliczności, kwota mieści się w kwocie wolnej. Brak podatku nie oznacza jednak automatycznie braku obowiązku złożenia zeznania.
Czy mogę rozliczyć umorzenie na PIT-37, bo pracuję na etacie?
Jeżeli jest to opisany w artykule przychód z innych źródeł, od którego nie pobierano zaliczek, właściwe będzie rozliczenie na PIT-36. Sam fakt zatrudnienia na etacie nie przesądza o wyborze PIT-37.
Czy trzeba dołączać ugodę do każdego zeznania?
Ugoda służy przede wszystkim jako dowód pozwalający ustalić zdarzenie i jego skutki. Zachowaj ją razem z pozostałą dokumentacją, aby móc wyjaśnić rozliczenie w razie pytań.
Czy mogę pominąć PIT-11, jeżeli nie zgadzam się z firmą?
Najpierw wyjaśnij rozbieżność i ustal faktyczny przychód. Sam sprzeciw wobec firmy nie rozstrzyga sprawy podatkowej. Z drugiej strony błędna informacja nie powinna zastępować prawidłowych danych w Twoim zeznaniu.
Co, jeżeli PIT-11 dotarł po złożeniu rozliczenia?
Sprawdź, czy przychód został już prawidłowo uwzględniony. Jeżeli zeznanie jest niepełne lub błędne, może być potrzebna korekta na właściwym formularzu. Nie doliczaj ponownie kwoty, która została już rozliczona.
Czy przedawnienie jest tym samym co umorzenie?
Nie. To różne zdarzenia prawne. Jeżeli PIT-11 dotyczy starego długu, a nie jasno określonego zwolnienia z zobowiązania, potrzebna jest odrębna analiza podstaw wystawienia informacji. Nie przenoś automatycznie wniosków dotyczących ugody na każdy przedawniony dług.
Dostałeś PIT-11, którego nie rozumiesz?
Zacznij od trzech pytań: co zostało umorzone, kiedy to nastąpiło i skąd wynika wykazana kwota. Dopiero na tej podstawie można dobrać formularz i obliczyć wpływ umorzenia na roczne rozliczenie.
Na forum kredytowym możesz opisać problem z dokumentami lub rozliczeniem ugody. Podaj rodzaj zobowiązania, kwotę i najważniejsze daty. Nie publikuj numeru PESEL, adresu, pełnego numeru umowy ani skanów z widocznymi danymi osobowymi.
Przy sporze o istnienie długu, wysokiej kwocie umorzenia albo niejasnej podstawie zwolnienia podatkowego warto uzyskać ocenę uwzględniającą konkretne dokumenty.
Źródła i sposób przygotowania
Artykuł przygotowano z pomocą AI na podstawie przepisów i materiałów urzędowych sprawdzonych 28 października 2026 r. Przykłady są hipotetyczne, a obliczenia mają charakter edukacyjny. Interpretacje indywidualne dotyczą opisanych w nich spraw i nie zapewniają automatycznie ochrony innym podatnikom.
Podstawowe źródła:
- Ustawa o podatku dochodowym od osób fizycznych – w szczególności art. 11, 20, 21, 27, 42a, 42g i 45.
- Kodeks cywilny – art. 508 dotyczący zwolnienia z długu.
- Ordynacja podatkowa – zasady obliczania terminów i ulgi w spłacie zobowiązań podatkowych.
- Ministerstwo Finansów: formularze PIT-36.
- Ministerstwo Finansów: broszura do PIT-36 za 2025 r. – wyjaśnienie przeznaczenia formularza; terminy dotyczące 2026 r. sprawdzono odrębnie w przepisach.
- Ministerstwo Finansów: automatyczna akceptacja zeznań w Twój e-PIT.
- KIS: interpretacja z 25 września 2026 r., 0114-KDIP3-2.4011.662.2026.3.MJ – zasada powstawania przychodu przy umorzeniu.
- Rozporządzenie dotyczące zaniechania poboru podatku przy określonych kredytach mieszkaniowych.
- Ministerstwo Finansów: mikrorachunek podatkowy.
Materiał nie stanowi indywidualnej porady podatkowej ani prawnej. Przy rozliczeniu należy uwzględnić treść własnej umowy, ugody i dokumentów podatkowych.