Brak faktury za remont nie zawsze blokuje rozliczenie kredytu hipotecznego. Jeśli bank ocenia wykonanie prac na podstawie zdjęć i kosztorysu, możesz rozliczyć etap bez zbierania faktur za każdy zakup. Jeśli jednak Twoja umowa wymaga faktury wystawionej na kredytobiorcę, sam przelew lub zdjęcie gotowej łazienki może nie wystarczyć. Takie różnice widać nawet w publicznie dostępnych dokumentach polskich banków.
Zacznij od ustalenia, czego właściwie brakuje. Czy sklep wystawił fakturę, ale nie możesz jej znaleźć? Czy wykonawca dostał pieniądze, lecz masz tylko potwierdzenie przelewu? A może część kwoty z kosztorysu w ogóle nie została wydana, bo ściany udało się pomalować samodzielnie? W każdym z tych przypadków w teczce jest mniej faktur, ale w każdym trzeba zrobić coś innego.
Stan informacji: 6 listopada 2026 r. Poradnik dotyczy kredytu hipotecznego, w którym remont lub wykończenie nieruchomości jest jednym z celów określonych w umowie.
Co bank sprawdza przy rozliczeniu remontu?
Wyobraź sobie, że zamawiasz drzwi z montażem. Faktura zaliczkowa i potwierdzenie przelewu pokazują, że część ceny została zapłacona. Zdjęcie zapakowanego skrzydła pokazuje, że towar jest już w mieszkaniu. Dopiero po zamontowaniu drzwi możesz zgodnie z prawdą zgłosić zakończenie montażu. To trzy różne momenty, choć w kosztorysie zajmują jeden wiersz.
| Co chcesz wykazać? | Co może w tym pomóc? | Czego sam dokument nie rozstrzyga? |
|---|---|---|
| Co kupiono lub zamówiono | Faktura z opisem, zamówienie, umowa z wykonawcą | Czy zapłacono i czy prace są już gotowe |
| Ile faktycznie zapłacono | Potwierdzenie wykonanego przelewu, pokwitowanie odbioru gotówki | Czy wydatek mieści się w kosztorysie i czy bank zaakceptuje taki dowód |
| Co wykonano w nieruchomości | Własne zdjęcia, protokół odbioru, inspekcja zgodna z zasadami banku | Ile kosztowała praca, kto za nią zapłacił i z jakich pieniędzy |
Jeżeli jednym kredytem sfinansowano zakup mieszkania i remont, wyodrębnij najpierw pieniądze przeznaczone na prace. Przelew do sprzedającego albo do banku spłacającego jego hipotekę nie należy do wydatków remontowych. Tę pierwszą część rozliczenia opisujemy osobno w poradniku o tym, jak przebiegają przelewy przy zakupie mieszkania obciążonego hipoteką.
Czy bank wymaga faktur za remont? Cztery przykłady
W tej samej sytuacji dwóch kredytobiorców może otrzymać różne, a zarazem prawidłowe instrukcje. Jeden ma przesłać zdjęcia w bankowości internetowej. Drugi ma przedstawić faktury imienne lub udostępnić mieszkanie do inspekcji. Poniższe przykłady pokazują, skąd bierze się ta różnica.
| Bank i dokument | Jak wygląda opisane rozliczenie? |
|---|---|
| ING Bank Śląski – kredyt hipoteczny na remont | W opisie tego produktu bank wskazuje, że rozlicza remont na podstawie zdjęć i kosztorysu, bez faktur. W instrukcji obsługi kredytu odróżnia przesłanie zdjęć od dyspozycji wypłaty transzy. |
| Alior Bank – instrukcja dla klientów Megahipoteki | Przy opisanym w instrukcji rozliczeniu inwestycji po wypłacie środków klient może przekazać oświadczenie wraz z samodzielnie wykonanymi zdjęciami prac. Bank ma do tego własny formularz. Nie należy przenosić tej instrukcji na każdy warunek wypłaty kolejnej transzy. |
| Credit Agricole – wykaz zobowiązań po wypłacie kredytu hipotecznego | Dla rozliczenia ostatniej transzy bank wskazuje wizytę w placówce, fotorelację, potwierdzenie opłaty za inspekcję i kosztorys, na którym oparto inspekcję. To przykład sytuacji, w której samo wysłanie kilku zdjęć z telefonu nie wyczerpuje procedury. |
| Bank Spółdzielczy w Głogowie Małopolskim – regulamin kredytów hipotecznych, pkt 23–29 | Regulamin przewiduje m.in. zdjęcia oraz – jeśli wymaga tego umowa – faktury wystawione na kredytobiorcę po wypłacie poprzedniej transzy. Dopuszcza też rozliczenie oświadczeniem do 50% kwoty udzielonego kredytu. Nie jest to 50% każdej transzy ani reguła dla innych banków. |
Który zapis odszukać we własnej umowie?
Wyszukaj słowa „rozliczenie”, „transza”, „kosztorys”, „inspekcja” i „zobowiązania po wypłacie”. Zapisz sobie cztery rzeczy: co masz wykazać, za jaki okres, w jakiej formie i do którego dnia. Jeżeli widzisz wymóg procentowy, przeczytaj całe zdanie. Procent kwoty kredytu, procent kosztów i stopień wykonania robót to różne wielkości.
Sprawdź również, od jakiego zdarzenia biegnie termin. Dla przykładu w przywołanym regulaminie banku spółdzielczego termin rozliczenia ostatniej transzy wynosi 90 dni kalendarzowych od jej uruchomienia. Bank może go przedłużyć na pisemny wniosek. Jeśli masz umowę w innym banku, nie wpisuj sobie tych 90 dni do kalendarza bez sprawdzenia własnego zapisu.
Co zrobić, gdy faktura zaginęła albo nigdy jej nie wystawiono?
Jeśli faktura była wystawiona, zwykle najszybsza droga prowadzi do sprzedawcy. Przeszukaj najpierw pocztę, konto w sklepie i wiadomość z potwierdzeniem zamówienia. Jeżeli nadal nie masz dokumentu, podaj sprzedawcy datę zakupu, kwotę, numer zamówienia oraz dane nabywcy. Poproś o ponowne udostępnienie faktury albo o ponowne wystawienie dokumentu w formie odpowiedniej dla tej transakcji. Chodzi o udokumentowanie pierwotnego zakupu, z jego rzeczywistymi danymi.
Jeśli faktury nie wystawiono, pytasz o jej pierwsze wystawienie. Przy typowym zakupie materiałów przez konsumenta sprzedawca ma co do zasady obowiązek wystawić fakturę na żądanie zgłoszone w ciągu trzech miesięcy, licząc od końca miesiąca, w którym dostarczono towar, wykonano usługę albo otrzymano całość lub część zapłaty. Przykład: płytki kupione, odebrane i opłacone 12 sierpnia 2026 r. – żądanie można zgłosić do 30 listopada 2026 r. Po upływie tego terminu nadal możesz poprosić sprzedawcę o fakturę, ale nie powołuj się na ten przepis tak, jakby termin nadal trwał. To termin dotyczący sprzedawcy, a nie termin rozliczenia remontu z bankiem.
Krótka wiadomość do sklepu lub wykonawcy:
Dzień dobry, chodzi o zakup lub usługę z dnia [data], na kwotę [kwota], numer zamówienia [numer, jeśli jest znany]. Nabywcą był/a [dane]. Proszę o informację, czy do tej transakcji wystawiono fakturę. Jeśli tak, proszę o jej ponowne udostępnienie. Jeśli nie, proszę o wystawienie faktury za wskazaną transakcję. W razie potrzeby mogę przekazać potwierdzenie płatności.
Masz przelew, paragon albo pokwitowanie od wykonawcy
Jeśli ekipa dostała pieniądze przelewem, pobierz potwierdzenie wykonanej płatności. Dołącz umowę lub zamówienie, z którego wynika zakres robót, a jeśli prace odebrano – również protokół. Gdy w tytule przelewu wpisano tylko „remont”, poproś wykonawcę o potwierdzenie, do jakiej usługi zaliczył wpłatę. Przy kolejnych płatnościach warto odróżniać zaliczkę od zapłaty końcowej; przykłady znajdziesz w poradniku o tym, co wpisać w tytule przelewu.
Przy płatności gotówką zbierz to, co rzeczywiście istnieje: paragon, umowę, pokwitowanie odbioru pieniędzy. Samo potwierdzenie wypłaty z bankomatu pokazuje, że wypłacono gotówkę, lecz nie wskazuje, komu ją później przekazano. Wykonawca może dziś potwierdzić, że dostał określoną kwotę we wcześniejszym dniu. Data sporządzenia potwierdzenia i data płatności mogą być różne – warto wpisać obie zgodnie z rzeczywistością.
Paragon bez danych kupującego może pomóc sklepowi odszukać sprzedaż. Nie spełnia jednak sam przez się wymogu faktury wystawionej na kredytobiorcę. Jeżeli właśnie tak brzmi warunek Twojej umowy, przedstaw bankowi posiadane dowody i poproś o pisemną odpowiedź, czy je przyjmie dla konkretnej pozycji.
Praca jest wykonana, ale nie wszystko widać na zdjęciu
Po ułożeniu płytek nie sfotografujesz już tego, co znajduje się pod nimi. Sprawdź, czy masz oryginalne zdjęcia z wcześniejszego etapu albo czy zrobił je wykonawca. Zależnie od zakresu prac przydać się może także rzeczywisty protokół odbioru lub pomiarów. Zapytaj bank, jakie połączenie dokumentów zaakceptuje, zanim zamówisz odpłatną opinię. Jeżeli zdjęć sprzed zakrycia nie ma, napisz to wprost. Zdjęcie podobnej realizacji nie dokumentuje Twojego remontu.
Przykład: transza 40 000 zł, faktury na 24 500 zł. Ile naprawdę brakuje?
Przyjmijmy, że bank wypłacił już 40 000 zł na cztery pozycje kosztorysu. Wszystkie opisane niżej płatności pochodzą z tej transzy. Nie było zwrotów ze sklepu, dopłat z oszczędności ani innych wydatków. Kwoty są przykładowe; pokazują sposób uporządkowania dokumentów, a nie próg stosowany przez którykolwiek bank.
| Pozycja kosztorysu | Plan | Faktycznie zapłacono | Kwota objęta posiadanymi fakturami |
|---|---|---|---|
| Podłogi – zakup i ułożenie zakończone | 12 000 zł | 12 000 zł | 12 000 zł |
| Łazienka – materiały za 9 000 zł i wykonana usługa za 7 000 zł | 16 000 zł | 16 000 zł | 9 000 zł |
| Drzwi z montażem – wpłacona zaliczka, montaż jeszcze przed nami | 8 000 zł | 2 000 zł | 2 000 zł |
| Malowanie – kupiona farba, praca wykonana samodzielnie | 4 000 zł | 1 500 zł | 1 500 zł |
| Razem | 40 000 zł | 31 500 zł | 24 500 zł |
Na pierwszy rzut oka „brakuje faktur na 15 500 zł”. Tyle wynosi różnica między kosztorysem a sumą faktur. Ale w wiadomości do banku należy opisać trzy oddzielne kwoty:
- 7 000 zł – zapłacono za robociznę w łazience. Jest przelew i protokół odbioru, lecz brakuje faktury. To jedyny w tym przykładzie poniesiony wydatek bez faktury.
- 6 000 zł – pozostało do zapłaty za drzwi i montaż. Wykonawca ma na razie tylko zaliczkę 2 000 zł. Po rozliczeniu całości nie dodawaj tej zaliczki drugi raz do pełnej ceny zamówienia.
- 2 500 zł – tyle zaoszczędzono na malowaniu. Ściany są gotowe, ale nikt nie otrzymał tych pieniędzy za pracę. Do ustalenia pozostaje sposób rozliczenia oszczędności.
Zwróć też uwagę, czy oszczędność pochodzi z pieniędzy już wypłaconych, czy oznacza, że nie potrzebujesz dalszej części kredytu. W tym przykładzie pieniądze są już na rachunku. Nie przeznaczaj ich samodzielnie na inny cel i nie zakładaj, że zwykła nadpłata kredytu hipotecznego zamknie obowiązek rozliczenia. Poproś bank o instrukcję dotyczącą tej kwoty. Jeśli pieniędzy jeszcze nie pobrano, właściwy będzie poradnik o rezygnacji z niewypłaconej ostatniej transzy.
Jak przygotować zdjęcia i co zrobić, gdy zmienił się zakres remontu?
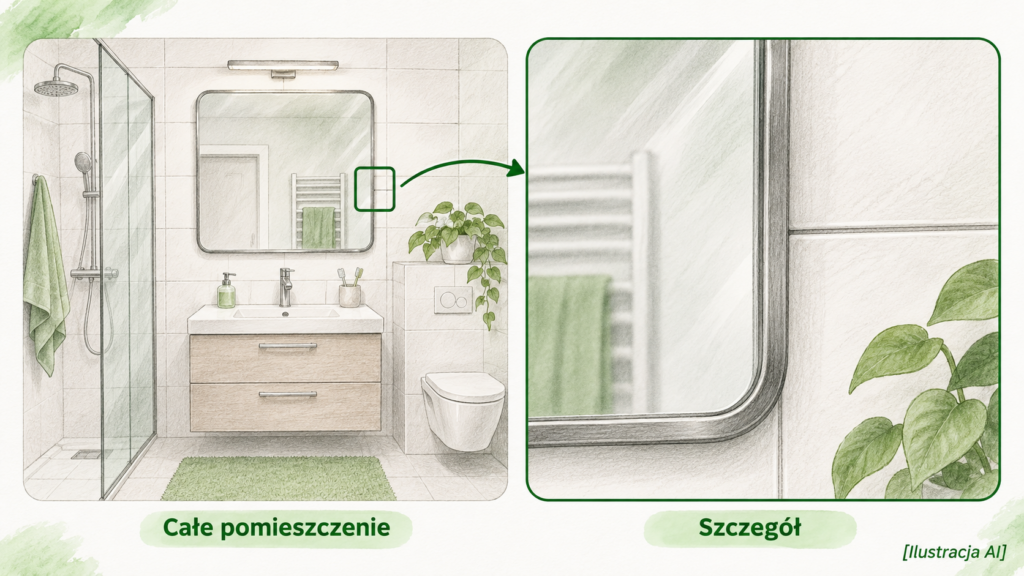
Jeżeli bank dopuszcza zdjęcia, zacznij od jego instrukcji. Do własnego zestawienia przy każdej pozycji kosztorysu dopisz nazwę pomieszczenia, stan prac i nazwy odpowiadających jej zdjęć. Najbardziej użyteczna para to zwykle ujęcie całego pomieszczenia i zbliżenie konkretnej pracy. Sam detal fugi niewiele mówi o tym, czy płytki ułożono w całej łazience. Z kolei na szerokim ujęciu trudno ocenić drobną zmianę, na którą bank właśnie czeka.
Zachowaj oryginalne zdjęcia i wyślij je kanałem wskazanym przez bank. Niektóre formularze mają własne wymagania dotyczące identyfikacji nieruchomości – przykładem jest formularz rozliczenia inwestycji Alior Banku. Do banku przekazujesz zdjęcia swojej nieruchomości. Wizualizacje projektu, fotografie katalogowe i ilustracje z poradników, także wygenerowane przez AI, nie pokazują, co wykonano u Ciebie.
Zmiana zakresu to inne pytanie niż brak faktury. Załóżmy, że zamiast przewidzianej w kosztorysie zabudowy wnęki chcesz kupić wolnostojącą kanapę. Nawet prawidłowa faktura za kanapę nie dowodzi wykonania zabudowy. Zanim wydasz pieniądze, podaj bankowi starą i proponowaną pozycję, obie kwoty oraz wpływ zmiany na termin. Zapytaj, czy zakup mieści się w zaakceptowanym celu i czy bank wymaga zmienionego kosztorysu albo aneksu. Przy szacowaniu budżetu pomocne jest rozdzielenie kosztów remontu, przeprowadzki i wyposażenia mieszkania.
Podobnie potraktuj materiały kupione przed wypłatą transzy. Zaznacz rzeczywistą datę i źródło finansowania. Wydatek z oszczędności nie staje się płatnością z transzy dlatego, że bank wypłacił ją tydzień później. Sprawdź, czy Twoja umowa dopuszcza zwrot wcześniej poniesionych nakładów. Jeśli część materiałów oddano do sklepu, pokaż również korektę lub zwrot pieniędzy. Bank powinien dostać zestawienie po zwrocie, a nie wyższą sumę z pierwotnego zakupu.
Co napisać do banku przed terminem rozliczenia?
Nie czekaj na odpowiedź sklepu, jeśli termin w banku upływa wcześniej. Możesz równolegle odzyskiwać fakturę i ustalać z bankiem, jak zabezpieczyć termin. Najwięcej daje wiadomość, z której od razu wiadomo: jakiej umowy i transzy dotyczy, ile rzeczywiście zapłacono, co wykonano, czego brakuje i kiedy możesz to uzupełnić.
Wzór wiadomości do banku:
Temat: Rozliczenie remontu – umowa nr [numer], transza [numer]
Dzień dobry, zgodnie z umową termin rozliczenia przypada [data]. W pozycji kosztorysu „[nazwa]” zapłaciłem/am [kwota] zł za [konkretne materiały lub usługę]. Obecny stan prac: [co jest gotowe, co pozostaje do wykonania].
Posiadam [np. potwierdzenie przelewu, umowę z wykonawcą, protokół odbioru i własne zdjęcia]. Nie posiadam [konkretny dokument i powód]. [Jeśli dotyczy: dnia … zwróciłem/am się do sprzedawcy o fakturę; przewidywana data jej uzyskania to …].
Proszę o potwierdzenie, czy załączone materiały wystarczą do rozliczenia tej pozycji. Jeśli nie, proszę wskazać, czego dokładnie brakuje, z którego warunku umowy to wynika i czy bank dopuszcza inny dokument lub inspekcję. Jeśli inspekcja jest odpłatna, proszę o podanie kosztu przed jej zleceniem.
[Jeśli potrzebujesz więcej czasu: Wnoszę o przedłużenie terminu z … do … z powodu … .] Proszę również o informację, czy do czasu wyjaśnienia sprawy możliwa jest wypłata następnej transzy i czy trzeba złożyć w tym celu odrębną dyspozycję.
Zachowaj potwierdzenie wysłania wiadomości. Potem sprawdź, czy bank uznał warunek za spełniony. To więcej niż komunikat „otrzymaliśmy załączniki”. W ING przesłanie zdjęć do rozliczenia i wypłata transzy są opisane jako odrębne czynności. Jeśli wykonawca czeka na płatność, nie obiecuj mu konkretnej daty przelewu wyłącznie na podstawie tego, że zdjęcia są już w systemie.
Co zrobić po odmowie lub przekroczeniu terminu?
Jeśli termin już minął, podaj datę, zakres braków i realny dzień uzupełnienia. Jeżeli bank wstrzymał kolejną transzę, poproś o wskazanie konkretnej przeszkody oraz czynności, po której wniosek wróci do rozpatrzenia. Nie zakładaj, że samo złożenie prośby daje dodatkowy czas. Nie zmieniaj też samodzielnie spłaty rat według obowiązującego harmonogramu. W przywołanym regulaminie banku spółdzielczego negatywna weryfikacja może wstrzymać wypłatę wnioskowanej transzy do spełnienia warunków.
Jeżeli uważasz, że odmowa jest sprzeczna z umową, złóż reklamację. Wskaż zapis umowy, datę przekazania dokumentów, treść odpowiedzi i czego oczekujesz, np. ponownej oceny materiałów. W takiej sprawie bank ma co do zasady 30 dni od otrzymania reklamacji na odpowiedź; w szczególnie skomplikowanej sprawie może wydłużyć ten czas do 60 dni łącznie, informując o przyczynie. To terminy reklamacyjne, nie terminy wypłaty pieniędzy. Po odmowie albo po bezskutecznym upływie terminu na odpowiedź możesz złożyć wniosek o interwencję do Rzecznika Finansowego.
Najczęstsze pytania o brak faktur za remont
Czy bank przyjmie fakturę wystawioną na męża, żonę albo rodzica?
Sprawdź, kto jest kredytobiorcą, kto rzeczywiście dokonał zakupu i jak umowa określa nabywcę na fakturze. Jeśli zakup zrobił inny członek rodziny, przedstaw bankowi prawdziwy przebieg transakcji. Gdy na fakturze jest zwykła pomyłka, zwróć się do sprzedawcy o jej poprawienie. Nie proś o zmianę prawidłowych danych tylko po to, żeby dokument pasował do wymogu banku.
Czy pro forma za zamówione drzwi wystarczy do rozliczenia?
Pro forma nie jest fakturą. Może wyjaśnić, czego dotyczy zamówienie, ale sama nie pokazuje, że pieniądze wyszły z rachunku ani że drzwi zamontowano. Przy zaliczce pokaż, ile zapłacono, i zapytaj bank, czy na tym etapie uzna taki wydatek. Jeżeli towar kupiono na osobny kredyt w sklepie i jeszcze go nie dostarczono, sprawdź również, co zrobić, gdy towar kupiony na raty nie dotarł. Nie zaliczaj pełnej ceny zakupu sfinansowanego przez innego kredytodawcę do wydatków z transzy hipotecznej.
Czy po wypłacie ostatniej transzy trzeba jeszcze coś wysyłać?
Może pozostać obowiązek końcowego rozliczenia inwestycji. Sprawdź część umowy dotyczącą zobowiązań po wypłacie. Poproś o potwierdzenie zamknięcia właśnie tego warunku. Jeżeli w tym samym czasie bank nalicza wyższą marżę, ustal jej rzeczywistą przyczynę. Może dotyczyć zupełnie innego obowiązku, jak w opisanej przez nas sytuacji, gdy polisa została dostarczona, ale bank nadal nalicza wyższą marżę.
Czy brak faktury trzeba pokryć nowym kredytem?
Sam brak dokumentu nie tworzy dodatkowego kosztu remontu. Jeśli robociznę już opłacono, kolejne finansowanie nie dostarczy faktury ani nie potwierdzi wykonania usługi. Czym innym jest faktyczny niedobór pieniędzy na niezakończone prace. Dopiero wtedy warto ponownie policzyć budżet, porozmawiać z bankiem i ocenić koszt ewentualnego kredytu gotówkowego.
Jeśli nie wiesz, jak odczytać konkretny warunek, możesz opisać go w dziale forum o kredytach hipotecznych. Wystarczą nazwa produktu, rodzaj transzy i zanonimizowana treść spornego zdania. Numer umowy, adres remontowanej nieruchomości i zdjęcia dokumentów zachowaj do korespondencji z bankiem.
Źródła i sposób opracowania: Porównanie opiera się na publicznych instrukcjach i regulaminach czterech banków podlinkowanych w tabeli. Zasady kontroli wykorzystania kredytu sprawdzono w Prawie bankowym, art. 69 i 74, a zasady wystawiania faktur w ustawie o VAT, w szczególności art. 106b i 106l, oraz w wyjaśnieniach Ministerstwa Finansów o KSeF. Terminy reklamacyjne zweryfikowano w informacji Rzecznika Finansowego. Przykład 40 000 zł jest obliczeniem ilustracyjnym, a nie opisem rzeczywistej umowy. Przy opracowaniu tekstu i ilustracji wykorzystano AI.