Kupujesz laptop i monitor, a całe zamówienie rozkładasz na raty. Po dostawie okazuje się, że monitor nie odpowiada Twoim potrzebom. Zgłaszasz zwrot, odsyłasz urządzenie i otrzymujesz potwierdzenie ze sklepu. W banku nadal widzisz jednak wcześniejszą kwotę kredytu oraz dotychczasowy harmonogram.
Czy to oznacza błąd? Niekoniecznie. Przy częściowym zwrocie trzeba ustalić, co stało się z pieniędzmi oraz jak został rozliczony kredyt. Przyjęcie towaru przez sklep, zwrot jego ceny i zmiana zobowiązania w banku to odrębne zdarzenia.
Zwrot części zakupów na raty może prowadzić do zmniejszenia zadłużenia, ale nie oznacza automatycznie anulowania całego kredytu ani obniżenia najbliższej raty. Pieniądze mogą trafić na Twoje konto, a sposób ich rozliczenia z bankiem wymaga sprawdzenia. Dlatego nie zmniejszaj raty wyłącznie na podstawie wiadomości „zwrot przyjęty”.
Czy można zwrócić jeden produkt kupiony na raty?
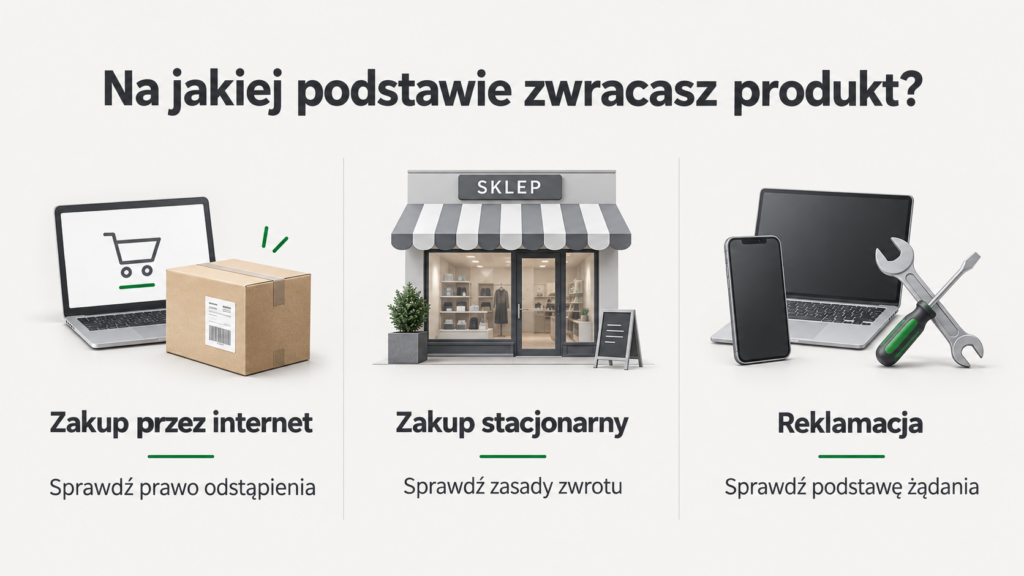
Sam sposób zapłaty nie przesądza o tym, czy możesz oddać produkt. Najpierw trzeba ustalić podstawę zwrotu: odstąpienie od umowy zawartej przez internet, dobrowolny program sklepu albo uprawnienie wynikające z reklamacji.
W tym artykule chodzi przede wszystkim o kilka odrębnych produktów finansowanych jednym kredytem, na przykład laptop i monitor. Zwrot całego monitora jest inną sytuacją niż próba oddania wyłącznie jego podstawy, przewodu albo elementu zestawu sprzedawanego jako jeden towar.
| Sytuacja | Co trzeba ustalić przed zwrotem? |
|---|---|
| Zakup przez internet | Czy przysługuje Ci prawo odstąpienia, czy zachowujesz termin i których produktów dotyczy oświadczenie. |
| Zakup w sklepie stacjonarnym | Czy sprzedawca przyjmuje zwroty sprawnych produktów i na jakich warunkach. |
| Produkt jest niezgodny z umową | Jakie żądanie możesz zgłosić w ramach reklamacji i czy istnieje podstawa do odzyskania pieniędzy. |
Przy zwykłym zakupie internetowym konsument ma co do zasady 14 dni na odstąpienie od umowy. W przypadku towarów termin wiąże się z ich otrzymaniem. Jeżeli jedna umowa obejmuje kilka rzeczy dostarczanych osobno, znaczenie może mieć odbiór ostatniej z nich. Nie należy automatycznie liczyć terminu od podpisania dokumentów ratalnych. UOKiK – terminy odstąpienia, ustawa o prawach konsumenta, art. 27–28.
Przy zakupie zawartym w sklepie stacjonarnym nie istnieje ogólne ustawowe prawo do oddania sprawnego towaru tylko dlatego, że zmieniłeś zdanie. Sklep może zaoferować taką możliwość dobrowolnie. Sprawdź wtedy, czy jego program obejmuje zakupy ratalne, zwroty pojedynczych produktów oraz wypłatę pieniędzy, a nie wyłącznie wymianę lub bon. Ustawa o prawach konsumenta – zakres prawa odstąpienia.
Reklamacja jest odrębną ścieżką. Samo przekazanie urządzenia do naprawy nie oznacza jeszcze zwrotu ceny. Obniżenie ceny albo odstąpienie od umowy z powodu niezgodności towaru z umową wymaga spełnienia odpowiednich przesłanek. UOKiK – niezgodność towaru z umową.
W zgłoszeniu dokładnie wskaż zwracany produkt. Podaj jego nazwę, liczbę sztuk i numer zamówienia. Jeżeli pozostałe rzeczy zatrzymujesz, zaznacz to wprost. Ogólne zdanie „rezygnuję z zakupu” może niepotrzebnie utrudnić ustalenie zakresu zwrotu.
Gdzie trafiają pieniądze po częściowym zwrocie zamówienia ratalnego?
Nie zakładaj, że pieniądze zawsze wrócą bezpośrednio do banku.
Przykładowo x-kom podaje na stronie dotyczącej zakupów ratalnych, że przy zwrocie tylko części zamówienia przekazuje środki za odesłane produkty bezpośrednio na konto klienta. To konkretna procedura sprzedawcy, której nie należy rozszerzać na wszystkie sklepy i umowy. x-kom – informacje o zakupach na raty.
Jeżeli otrzymasz taki przelew na swój rachunek osobisty, sprawdź osobno stan kredytu. Wpływ pieniędzy na konto osobiste nie jest sam w sobie spłatą na rachunku kredytowym. Nie przesądza też, czy bank otrzymał informację potrzebną do innego sposobu skorygowania finansowania.
Przy ustalaniu rozliczenia pomocne są dwa scenariusze:
| Sposób przekazania pieniędzy | Co sprawdzić? |
|---|---|
| Sklep zwraca środki Tobie | Czy finansowanie zostało już skorygowane, czy zwrot ma zostać rozliczony przez częściową spłatę i jakie czynności pozostają po Twojej stronie. |
| Sklep potwierdza przekazanie środków bankowi | Kwotę, datę i oznaczenie rozliczenia, a następnie jego zaksięgowanie przy właściwej umowie. |
Tabela pokazuje sposób weryfikacji, a nie jednakową procedurę obowiązującą u wszystkich sprzedawców.
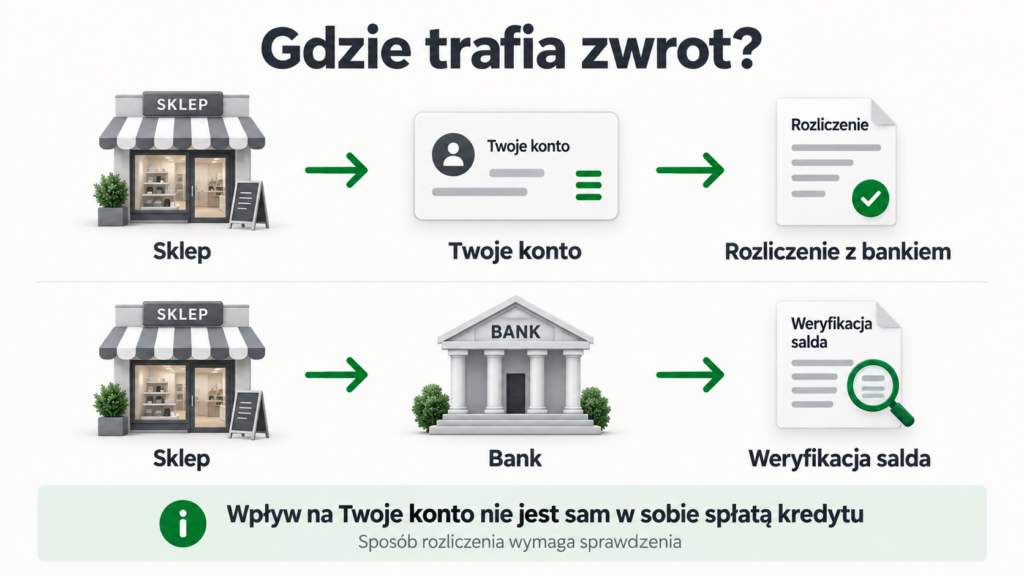
Nie wystarczy więc pytanie: „Czy sklep oddał pieniądze?”. Potrzebujesz odpowiedzi również na pytania: „Komu?”, „Za który produkt?” oraz „Jak ta kwota została uwzględniona w kredycie?”.
Jeśli rozliczenie ma nastąpić przez częściową spłatę z Twojego konta, sprawdź właściwy rachunek kredytowy i sposób oznaczenia wpłaty. Jeżeli sklep przekazał już pieniądze bankowi, najpierw zweryfikuj tę operację, żeby nie wpłacać tej samej kwoty ponownie przez pomyłkę.
Czy przy zwrocie jednego produktu trzeba odstąpić od całego kredytu?
Nie składaj oświadczenia o odstąpieniu od całego kredytu tylko po to, żeby usunąć z rozliczenia jeden zwracany produkt. Najpierw ustal zakres zwrotu i sposób rozliczenia rzeczy, które zatrzymujesz.
W oficjalnych informacjach bankowych można znaleźć komunikaty, że odstąpienie od zakupu towaru powoduje również odstąpienie od umowy kredytowej, bez dodatkowego oświadczenia klienta. Taką informację publikuje Credit Agricole. Odpowiedź ta nie opisuje jednak szczegółowo zwrotu jednego z kilku produktów objętych wspólnym finansowaniem. Nie daje więc podstawy do przyjęcia, że oddanie monitora anuluje także zobowiązanie związane z zatrzymanym laptopem. Credit Agricole – zwrot towaru a umowa kredytu.
Odstąpienie od samego kredytu również nie oznacza, że zatrzymane towary stają się bezpłatne. Przy kredycie wiązanym sprzedawca może zachować roszczenie o zapłatę ceny. Ustawa o kredycie konsumenckim, art. 56.
Sprawdź też nazwę produktu finansowego. Osobny kredyt ratalny, rozłożenie transakcji kartą na raty i płatność odroczona mogą mieć inne procedury obsługi zwrotów. Różnice między tymi rozwiązaniami omawiamy w poradniku o płatnościach odroczonych i zakupach „kup teraz, zapłać później”.
Jak zwrot części zakupów na raty zmienia saldo i harmonogram?
Najłatwiej zobaczyć to na liczbach.
Załóżmy, że kupujesz laptop za 4800 zł i monitor za 1200 zł. Całość kosztuje 6000 zł. Finansowanie obejmuje 20 rat po 300 zł, bez odsetek, prowizji, ubezpieczenia i innych opłat.
Zwracasz monitor. Sklep uznaje zwrot w pełnej kwocie 1200 zł.
To przykład modelowy. Zakładamy, że nie zapłaciłeś jeszcze żadnej raty, a wskazane kwoty nie wymagają dodatkowych korekt. Nie jest to oferta ani opis harmonogramu konkretnego banku.
| Etap | Pieniądze na Twoim koncie | Kapitał pozostały do spłaty w przykładzie |
|---|---|---|
| Przed zwrotem | Brak zwrotu | 6000 zł |
| Sklep oddał 1200 zł Tobie, a kredyt nie został jeszcze skorygowany ani spłacony w części | 1200 zł zwrotu | Nadal 6000 zł |
| Kwota 1200 zł została zaliczona na spłatę kapitału | Zwrot wykorzystany do rozliczenia | 4800 zł |
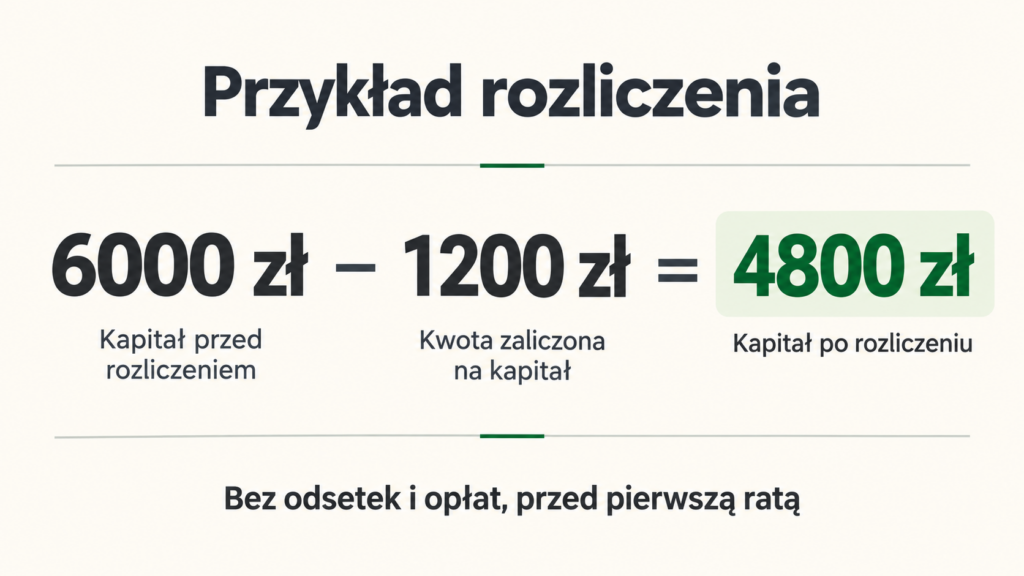
Różnicę robi zatem nie sam komunikat sklepu, lecz sposób uwzględnienia pieniędzy w zobowiązaniu.
Przy tym uproszczonym finansowaniu rozliczenie 1200 zł pozwala pokazać dwa matematycznie możliwe warianty dalszej spłaty:
| Wariant ilustracyjny | Liczba pozostałych rat | Wysokość raty |
|---|---|---|
| Zachowanie 20 rat i obniżenie ich wysokości | 20 | 240 zł |
| Zachowanie raty 300 zł i skrócenie spłaty | 16 | 300 zł |
Bank nie musi udostępniać obu wariantów ani stosować któregoś z nich automatycznie. Rzeczywisty rezultat wynika ze sposobu rozliczenia, umowy i ustalonego harmonogramu. Tabela wyjaśnia, dlaczego mniejsze zadłużenie nie zawsze oznacza niższą miesięczną ratę.
Jeżeli kwota raty pozostanie na poziomie 300 zł, nie musi to oznaczać, że zwrot pominięto. Możliwe, że zmieniła się liczba płatności albo termin ostatniej raty. Trzeba sprawdzić cały harmonogram.
Co, jeśli część rat została już zapłacona?
W późniejszym rozliczeniu, na przykład po reklamacji zakończonej zwrotem ceny, trzeba uwzględnić także dokonane spłaty.
Gdyby w tym samym bezkosztowym przykładzie zostały wcześniej zapłacone dwie raty po 300 zł, kapitał wynosiłby 5400 zł. Po zaliczeniu kolejnych 1200 zł na kapitał pozostałoby 4200 zł:
6000 zł − 600 zł zapłaconych rat − 1200 zł rozliczonego zwrotu = 4200 zł.
Nie oznacza to automatycznego oddania dwóch wcześniejszych rat na Twoje konto. Są one już uwzględnione w rozliczeniu.
Przy oprocentowanym kredycie podobne samodzielne odejmowanie może być niewystarczające, ponieważ zapłacona rata obejmuje nie tylko kapitał. Do porównania potrzebujesz bankowego zestawienia rozliczeń.
Którą kwotę sprawdzić w bankowości?
Odróżnij pierwotną kwotę udzielonego kredytu od aktualnego kapitału i kwoty pozostałej do zapłaty. Historyczna informacja „kredyt 6000 zł” nie musi zmieniać się po każdej spłacie.
Sprawdź przede wszystkim aktualne saldo, historię rozliczeń, wysokość najbliższej raty i datę końca spłaty. Credit Agricole wskazuje, że informacje o bieżącej kwocie do spłaty i aktualnym harmonogramie są dostępne w jego aplikacji. Dostępność poszczególnych danych trzeba zweryfikować w banku obsługującym Twój kredyt. Credit Agricole – dostęp do informacji o kredycie ratalnym.
Jeżeli dane nie pozwalają odtworzyć rozliczenia, poproś o pisemne wyjaśnienie kwot. Sam zrzut głównego ekranu kredytu może nie wystarczyć.
Co z prowizją, ratami 0%, wpłatą własną i promocją?
Cena zwracanego produktu nie zawsze odpowiada całej kwocie, którą trzeba rozliczyć między sklepem, bankiem i klientem. W zamówieniu mogą występować rabaty, wpłata własna, ubezpieczenie albo dodatkowe koszty finansowania.
Czy częściowa spłata pozwala odzyskać część kosztów kredytu?
Przy kredycie objętym ustawą o kredycie konsumenckim możesz spłacić wcześniej całość lub część zobowiązania. Bank nie może uzależniać tego prawa od wcześniejszego zawiadomienia. Zasada obniżenia kosztów ma odpowiednie zastosowanie także do częściowej spłaty. Ustawa o kredycie konsumenckim, art. 48–49.
Kontakt z bankiem służy tutaj wyjaśnieniu konkretnego rozliczenia. Nie należy traktować go jako prośby o zgodę na skorzystanie z ustawowego prawa.
Nie wyliczaj jednak zwrotu prowizji wyłącznie z proporcji ceny oddanego produktu do wartości koszyka. Jeżeli monitor stanowił 20% zakupów, nie wynika z tego automatycznie zwrot dokładnie 20% każdej opłaty.
Poproś o zestawienie obejmujące rozliczenie kapitału, odsetek i pozostałych kosztów. Szersze wyjaśnienie znajdziesz w artykule o tym, kiedy wcześniejsza spłata kredytu lub pożyczki daje prawo do zwrotu kosztów.
Dlaczego przy ratach 0% trzeba sprawdzić umowę?
Według przepisów obowiązujących w dniu aktualizacji artykułu ustawa o kredycie konsumenckim nie obejmuje umów, w których konsument nie płaci oprocentowania ani innych kosztów związanych z udzieleniem lub spłatą kredytu. Przy rzeczywiście bezkosztowym finansowaniu nie można więc automatycznie powoływać się na wszystkie jej przepisy. Ustawa o kredycie konsumenckim, art. 4 ust. 1 pkt 1.
Sprawdź rzeczywiste koszty i postanowienia umowy, nie tylko reklamowe hasło „0%”. Umowa może przewidywać zasady wcześniejszego rozliczenia również wtedy, gdy nie wynikają one z przywołanej ustawy.
Ta różnica nie odbiera sama w sobie uprawnień dotyczących zwrotu towaru. Oznacza natomiast, że rozliczenie zakupu i finansowania trzeba ocenić na właściwej podstawie.
W przykładzie bez odsetek i opłat nie ma zapłaconej prowizji, którą można byłoby odzyskać. Nadal pozostaje do rozliczenia kapitał.
Jak rozliczyć zakup z wpłatą własną?
Załóżmy, że zamówienie kosztowało 6000 zł, z czego 1000 zł zapłaciłeś sam, a pozostałe 5000 zł sfinansował bank. Następnie zwracasz produkt za 1200 zł.
Nie przyjmuj bez sprawdzenia, że cały zwrot powinien trafić Tobie albo że całość musi zostać przekazana bankowi. Ustal, jak rozliczenie uwzględnia wpłatę własną i finansowanie.
Poproś sklep o kwotę przypisaną do zwracanego produktu oraz wskazanie odbiorcy pieniędzy. Bank powinien następnie wyjaśnić wpływ tego rozliczenia na zobowiązanie.
Jeżeli jakaś część rozliczenia wraca na kartę, którą została opłacona wpłata własna, jej obsługa jest osobnym zagadnieniem. Po wymianie lub zastrzeżeniu karty pomocny będzie poradnik o zwrocie pieniędzy na nieaktywną kartę.
Co z rabatem, ubezpieczeniem i ratą opłacaną przez sklep?
Przy zakupie promocyjnym sprawdź cenę wynikającą z dokumentu sprzedaży i warunki konkretnej akcji. Cena katalogowa urządzenia może być inna niż kwota przypisana do niego po rabacie.
Jeżeli sklep przedstawia korektę rozliczenia, poproś o jej wyliczenie oraz podstawę. Samo określenie „utrata promocji” nie wyjaśnia jeszcze, skąd wzięła się potrącona kwota.
Osobno sprawdź ubezpieczenie urządzenia, ochronę spłaty i odpłatne usługi dodatkowe. Ustal, którego produktu dotyczą i co dzieje się z nimi po częściowym zwrocie. Nie zakładaj, że zwrot jednego urządzenia automatycznie kończy wszystkie dodatki dotyczące całego zamówienia.
Znaczenie może mieć także promocja polegająca na opłaceniu raty przez sklep. RTV Euro AGD informuje, że wcześniejsza spłata może zmienić wysokość raty gratis zgodnie z nowym harmonogramem bankowym. Nie oznacza to, że każda częściowa spłata zawsze pozbawia klienta całej korzyści. RTV Euro AGD – pytania o zakupy na raty.
Jak dopilnować rozliczenia krok po kroku?
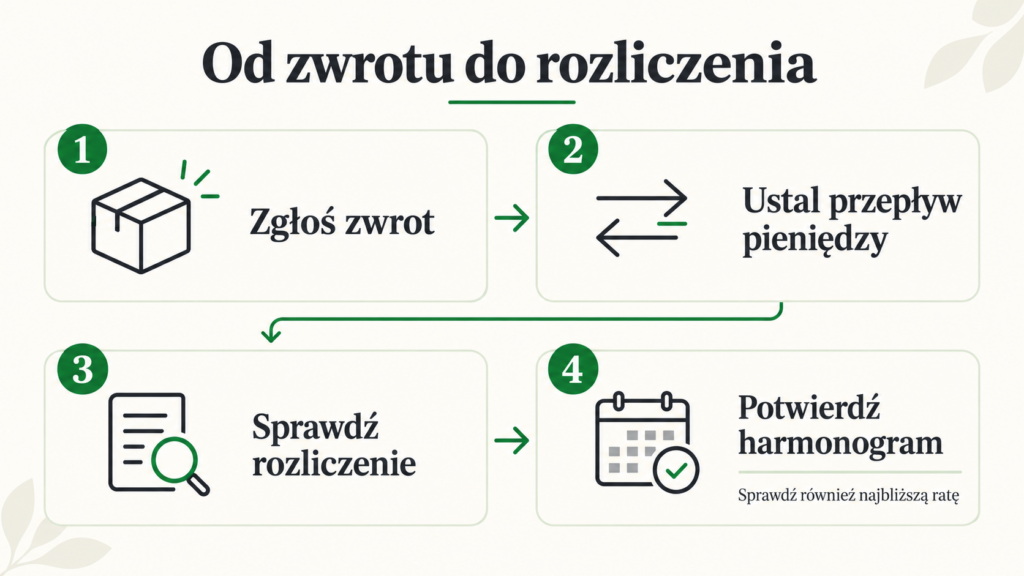
Najwięcej nieporozumień powstaje wtedy, gdy klient kończy sprawę na etapie odesłania paczki. Warto doprowadzić ją do momentu, w którym można sprawdzić zarówno rozliczenie sklepu, jak i stan kredytu.
- Zgłoś zwrot z dokładnym wskazaniem produktu. Jeżeli korzystasz z ustawowego odstąpienia, wyślij oświadczenie w terminie. Nie czekaj z nim na odpowiedź banku dotyczącą rat.
- Zachowaj potwierdzenia. Przydadzą się zgłoszenie, dowód nadania, potwierdzenie odbioru, dokument rozliczenia oraz korespondencja. Zanotuj numer zamówienia i umowy kredytowej.
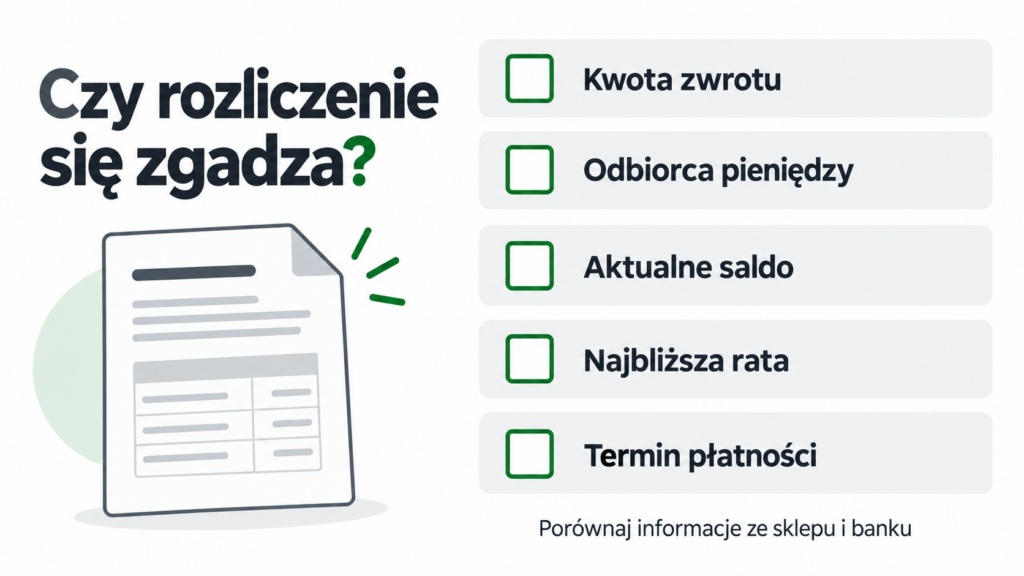
- Ustal kwotę oraz odbiorcę pieniędzy. Poproś sklep o potwierdzenie, ile zwraca i czy środki trafią do Ciebie, do banku, czy zostaną rozliczone w inny wskazany sposób.
- Sprawdź wpływ na kredyt. Jeśli potrzebna jest wpłata z Twojego konta, zweryfikuj dane do rozliczenia. Jeśli środki przekazał sklep, sprawdź, czy bank przypisał je do właściwej umowy.
- Potwierdź najbliższą ratę. Do czasu wyjaśnienia rozliczenia nie zakładaj samodzielnie, że możesz zapłacić mniej lub pominąć płatność. Jeżeli termin jest blisko, skontaktuj się z bankiem i poproś o jednoznaczną informację dotyczącą tej raty.
- Porównaj dokumenty po rozliczeniu. Zweryfikuj saldo, liczbę rat, ich wysokość, termin zakończenia spłaty oraz ewentualne rozliczenie kosztów. Niezgodności zgłoś pisemnie.
W kwestiach harmonogramu kontaktuj się z bankiem finansującym zakup. RTV Euro AGD również kieruje klientów z pytaniami o umowę i harmonogram bezpośrednio do banku. RTV Euro AGD – obsługa umowy ratalnej.
Ile trzeba czekać na zwrot pieniędzy i zmianę harmonogramu?
Nie należy traktować wszystkich terminów jako jednego okresu „14 dni na załatwienie zwrotu”.
Przy ustawowym odstąpieniu od zakupu internetowego sprzedawca powinien zwrócić należne płatności niezwłocznie, zasadniczo najpóźniej w ciągu 14 dni od otrzymania oświadczenia. Jeżeli nie zaproponował samodzielnego odbioru towaru, może wstrzymać zwrot do otrzymania rzeczy albo dowodu jej odesłania — zależnie od tego, co nastąpi wcześniej. Konsument ma też odrębny termin na odesłanie towaru. UOKiK – skutki odstąpienia, ustawa o prawach konsumenta, art. 32 i 34.
Nie jest to jednocześnie uniwersalny termin wystawienia nowego harmonogramu po każdym częściowym zwrocie.
Również 14-dniowy termin z art. 52 ustawy o kredycie konsumenckim dotyczy rozliczenia wcześniejszej spłaty całości kredytu. Nie należy bezpośrednio przenosić go na każdą częściową spłatę. Ustawa o kredycie konsumenckim, art. 52.
Dlatego zapytaj bank o termin zakończenia konkretnego rozliczenia i informację, jak postępować z ratą przypadającą w międzyczasie.
Co napisać do sklepu?
Poniższy wzór dotyczy odstąpienia od zakupu internetowego w zakresie wskazanego, odrębnego produktu, gdy przysługuje Ci takie prawo. Przy dobrowolnym zwrocie stacjonarnym lub reklamacji należy odpowiednio zmienić podstawę zgłoszenia.
Temat: Częściowe odstąpienie od zakupu – zamówienie [numer]
Dzień dobry,
odstępuję od umowy sprzedaży zawartej na odległość w zakresie produktu [nazwa, liczba sztuk] z zamówienia [numer], otrzymanego [data].
Oświadczenie nie obejmuje pozostałych produktów z tego zamówienia.
Zakup został sfinansowany kredytem ratalnym w [nazwa banku].
Proszę o potwierdzenie otrzymania oświadczenia oraz wskazanie kwoty rozliczenia i odbiorcy zwracanych środków. Proszę również o informację, czy i w jaki sposób powiadomią Państwo bank o częściowym zwrocie.
[Imię i nazwisko]
Co napisać do banku?
Wiadomość do banku powinna dotyczyć rozliczenia konkretnego zwrotu. Nie musi zawierać oświadczenia o odstąpieniu od całej umowy kredytowej.
Temat: Rozliczenie częściowego zwrotu zakupów – umowa [numer]
Dzień dobry,
umowa kredytowa [numer] finansuje zamówienie [numer] w sklepie [nazwa]. Zwróciłem produkt [nazwa], a sklep potwierdził kwotę zwrotu [kwota] zł.
Według informacji sprzedawcy środki [wpłynęły na moje konto / zostały przekazane bankowi / oczekują na przekazanie].
Proszę o wskazanie sposobu rozliczenia tej kwoty oraz czynności, które pozostają po mojej stronie. Proszę również o potwierdzenie aktualnego salda, wysokości i terminu najbliższej raty oraz ewentualnej zmiany harmonogramu.
Jeśli rozliczenie wpływa na koszty kredytu, proszę o przedstawienie ich kalkulacji.
Do wiadomości dołączam potwierdzenie zwrotu otrzymane ze sklepu.
[Imię i nazwisko]
Wzory są pomocnicze. Przed wysłaniem uzupełnij dane i usuń warianty, które nie odpowiadają Twojej sytuacji.
Co zrobić, gdy sklep i bank odsyłają Cię do siebie?
Rozdziel przedmiot zgłoszenia.
Do sklepu kieruj pytania o przyjęcie zwrotu, kwotę rozliczenia, odbiorcę pieniędzy i potwierdzenie ich przekazania. Do banku — o zaksięgowanie otrzymanej kwoty, saldo, raty i koszty.
Jeżeli sklep potwierdza przekazanie środków bankowi, poproś o dane pozwalające zidentyfikować operację. Następnie przekaż je bankowi wraz z numerem umowy. Zamiast kolejnego ogólnego zgłoszenia „raty się nie zmieniły” wskaż dokładnie, której wpłaty lub korekty nie możesz odnaleźć.
W sporze ze sprzedawcą możesz skorzystać z pomocy rzecznika konsumentów. W sprawach dotyczących usług finansowych pomoc oferuje Rzecznik Finansowy. Wykaz właściwych instytucji udostępnia UOKiK. UOKiK – pomoc dla konsumentów.
Jakich błędów unikać przy zwrocie zakupów ratalnych?
Nie traktuj potwierdzenia ze sklepu jak nowego harmonogramu. Wiadomość o przyjęciu urządzenia nie określa jeszcze wysokości płatności wymaganej przez bank.
Nie utożsamiaj pieniędzy na koncie ze zmniejszeniem kredytu. Jeśli zwrot trafił do Ciebie, trzeba sprawdzić dalsze rozliczenie. Wydanie tych pieniędzy przed wyjaśnieniem sprawy może utrudnić późniejsze uregulowanie zobowiązania.
Nie odejmuj ceny zwróconego produktu od jednej raty. Zwrot monitora za 1200 zł nie uprawnia sam w sobie do pominięcia czterech rat po 300 zł. Taki wynik musi wynikać z rozliczenia kredytu.
Nie anuluj całego finansowania bez ustalenia skutków dla zatrzymanych zakupów. Zwrot jednego produktu i rezygnacja z całej umowy kredytowej mają inny zakres.
Nie oceniaj rozliczenia wyłącznie po wysokości raty. Sprawdź również kapitał, liczbę płatności i końcowy termin spłaty. Nie pomijaj wpłaty własnej, promocji ani dodatkowych usług.
Po zakończeniu sprawy powinieneś móc połączyć trzy informacje: jaki produkt oddałeś, gdzie trafiły pieniądze i jak wygląda zobowiązanie po rozliczeniu. Dopiero taki zestaw pozwala ocenić, czy wszystko się zgadza.
FAQ – zwrot jednego produktu a kredyt ratalny
Czy mogę oddać monitor, a zostawić laptop kupiony na te same raty?
Taki częściowy zwrot jest możliwy, jeśli dotyczy odrębnego produktu i istnieje podstawa do jego oddania. W zgłoszeniu wskaż monitor oraz zaznacz, że laptop zatrzymujesz. Osobno potwierdź rozliczenie wspólnego finansowania.
Sklep zwrócił pieniądze na moje konto. Czy bank sam je pobierze?
Nie zakładaj tego. Sprawdź, czy kredyt został skorygowany i czy potrzebna jest wpłata z Twojej strony. Sam przelew przychodzący na rachunek osobisty nie potwierdza spłaty kredytu.
Czy po częściowym zwrocie rata zawsze będzie niższa?
Nie. Zmiana może dotyczyć wysokości raty, liczby pozostałych płatności albo innego elementu harmonogramu. Porównaj rozliczenie całego zobowiązania, a nie jedną widoczną kwotę.
Termin raty przypada jutro, a sklep jeszcze rozlicza zwrot. Co zrobić?
Skontaktuj się z bankiem i poproś o informację dotyczącą najbliższej płatności. Nie przyjmuj, że oczekiwanie na zwrot zawiesza ratę. Jeżeli bank nie potwierdził zmiany sposobu płatności, nie obniżaj jej samodzielnie na podstawie własnego wyliczenia.
Czy zwrot produktu pozwala odzyskać wszystkie wcześniej zapłacone raty?
Nie wynika to z samego zwrotu. Wpłacone raty trzeba uwzględnić w rozliczeniu kredytu, który finansował również zatrzymane produkty. O ewentualnej nadpłacie można mówić dopiero po zestawieniu należności i wpłat.
Czy mogę zwrócić produkt po upływie 14 dni?
Może to być możliwe w ramach dłuższego programu zwrotów sklepu albo odpowiednich uprawnień reklamacyjnych. Upływ terminu na zwykłe odstąpienie od zakupu internetowego nie rozstrzyga wszystkich innych podstaw oddania produktu.
Czy do częściowego zwrotu potrzebuję papierowego formularza sklepu?
Przy ustawowym odstąpieniu nie ma obowiązku korzystania wyłącznie z formularza sprzedawcy. Oświadczenie powinno jasno określać Twoją decyzję i produkt. Zachowaj dowód jego przekazania. UOKiK – forma oświadczenia o odstąpieniu.
Czy te zasady dotyczą również zakupu kartą kredytową rozłożonego później na raty?
Nie należy przenosić ich automatycznie. Najpierw ustal, czy masz osobny kredyt na zakup towarów, plan ratalny na karcie czy inny produkt. Zwrot transakcji oraz zamknięcie lub przeliczenie planu ratalnego mogą wymagać odrębnego rozliczenia.
Masz podobną sytuację? Opisz ją na forum kredytowym: podaj sklep, rodzaj finansowania i etap rozliczenia. Nie publikuj numeru umowy, rachunku, PESEL ani dokumentów zawierających dane osobowe.
Metodologia i źródła
Artykuł przygotowano na podstawie przepisów oraz publicznych informacji UOKiK, x-kom, Credit Agricole i RTV Euro AGD sprawdzonych 19 września 2026 r. Odnośniki do źródeł znajdują się przy odpowiednich wyjaśnieniach.
Rozróżniono ustawowe uprawnienia konsumenta, informacje o procedurach poszczególnych firm oraz praktyczne wskazówki dotyczące weryfikacji rozliczenia. Procedury konkretnego sklepu lub banku nie zostały potraktowane jako reguła dla całego rynku.
Przykłady liczbowe są autorskimi symulacjami z podanymi założeniami. Nie opisują rzeczywistego klienta ani oferty bankowej. Tekst ma charakter informacyjny; ocena indywidualnej sprawy wymaga sprawdzenia dokumentów zakupu, finansowania i zwrotu.