Jeszcze niedawno konto nastolatka było widoczne w aplikacji rodzica. Można było sprawdzić saldo, pomóc przy przelewie albo ustawić limity. Po osiemnastych urodzinach rachunek znika z tego widoku, a młody posiadacz konta zastanawia się, czy powinien zamówić nową kartę, podać bankowi dane dowodu i podpisać kolejną umowę.
Ukończenie 18 lat oznacza co do zasady uzyskanie pełnej zdolności do czynności prawnych i zakończenie władzy rodzicielskiej. Rodzic przestaje reprezentować dziecko w banku wyłącznie na podstawie tego, że jest jego rodzicem. Nie oznacza to jednak automatycznego zamknięcia konta ani jednakowych zmian we wszystkich bankach. Osobno trzeba sprawdzić dostęp, pełnomocnictwa i warunki poszczególnych produktów.
Najlepiej zacząć od trzech pytań: kto jest posiadaczem rachunku, na jakiej podstawie rodzic dotychczas z niego korzystał i jakie warunki bank przewiduje po osiągnięciu pełnoletności. Dopiero później warto decydować o zmianie konta.
Co zmienia się prawnie w dniu 18. urodzin?
Zgodnie z art. 10 i 11 Kodeksu cywilnego ukończenie 18 lat oznacza uzyskanie pełnoletności, z którą wiąże się pełna zdolność do czynności prawnych. W standardowej sytuacji młody człowiek może więc samodzielnie zawierać umowy i składać dyspozycje dotyczące swojego rachunku.
Kodeks rodzinny i opiekuńczy wiąże przedstawicielstwo ustawowe rodziców z pozostawaniem dziecka pod ich władzą rodzicielską. Ta kończy się wraz z pełnoletnością. Dalsza nauka, mieszkanie z rodzicami czy otrzymywanie od nich pieniędzy na utrzymanie nie przedłużają samego przedstawicielstwa ustawowego.
W praktyce bank powinien odróżnić dawną rolę rodzica od ewentualnego upoważnienia udzielonego mu do działania na rachunku. Sam fakt, że mama lub tata finansują wydatki dorosłego dziecka, nie zastępuje takiego upoważnienia.
Konto dziecka czy konto rodzica przeznaczone „dla dziecka”?
To rozróżnienie łatwo przeoczyć. Rodzina może mówić o „koncie córki”, chociaż w umowie jako posiadacz rachunku figuruje ojciec. Może też być odwrotnie: rodzic zakładał produkt i obsługiwał formalności, ale rachunek od początku był prowadzony na rzecz dziecka.
| Sytuacja | Co trzeba sprawdzić? |
|---|---|
| Dziecko jest posiadaczem rachunku, a rodzic działał jako przedstawiciel ustawowy | Jak bank kończy dostęp rodzicielski i zapewnia samodzielną obsługę dorosłemu posiadaczowi |
| Rodzic jest posiadaczem własnego konta, na którym odkłada pieniądze dla dziecka | Jak chce przekazać środki; same urodziny dziecka nie zmieniają strony umowy rachunku |
| Rodzic miał dostęp na podstawie pełnomocnictwa | Zakres, termin obowiązywania oraz zasady wygaśnięcia tego konkretnego umocowania |
| Nastolatek korzystał z karty lub rozwiązania powiązanego z kontem rodzica | Czy miał własny rachunek, czy jedynie dodatkowy instrument do produktu rodzica |
Najbardziej miarodajna jest umowa i informacja banku o posiadaczu rachunku. Własna nazwa nadana w aplikacji, na przykład „Studia Zosi”, nie rozstrzyga tej kwestii.
Nie należy też zakładać, że osiemnaste urodziny automatycznie przeniosą na dziecko rachunek prowadzony na nazwisko rodzica. Przekazanie pieniędzy i zmiana sposobu ich przechowywania to osobne czynności.
Czy rodzic automatycznie traci dostęp do konta?
Dostęp wynikający z przedstawicielstwa ustawowego nie powinien być traktowany jak bezterminowe uprawnienie do konta dorosłego dziecka. Techniczny sposób zakończenia tego dostępu oraz los dodatkowych pełnomocnictw trzeba jednak ustalić dla konkretnej umowy.
Nie wystarczy odpowiedź: „W naszym banku rodzic zawsze znika” albo „Pełnomocnictwo zostaje na zawsze”. Znaczenie ma rodzaj produktu, treść upoważnienia i obowiązujące zasady jego obsługi.
Dobrze pokazują to oficjalne wyjaśnienia banków:
- ING informuje, że po ukończeniu przez dziecko 18 lat rodzic traci dotychczasowy podgląd rachunku w Moim ING oraz możliwość zlecania przelewów i wypłat w punkcie obsługi kasowej. Dorosły posiadacz może nadać rodzicowi pełnomocnictwo.
- mBank, w wyjaśnieniach dotyczących eKonta możliwości, wskazuje, że opisane tam pełnomocnictwo rodzica obowiązuje do osiągnięcia pełnoletności i wtedy przestaje działać. Dlatego starszych internetowych porad o zachowaniu dostępu nie należy bez sprawdzenia odnosić do własnego rachunku.
Jeżeli rodzic nadal widzi konto, dorosły posiadacz powinien poprosić bank o ustalenie podstawy tego dostępu. Może chodzić o pełnomocnictwo, inny produkt, odmienną konstrukcję rachunku albo problem wymagający wyjaśnienia.
Sam widok w aplikacji nie jest wystarczającą odpowiedzią na pytanie, jakie dyspozycje rodzic może obecnie składać.
Czy dorosłe dziecko może zostawić rodzicowi dostęp?
Tak, może udzielić odpowiedniego pełnomocnictwa zgodnie z zasadami banku. Warto jednak wcześniej ustalić, do czego ten dostęp ma służyć.
Pomoc przy opłacaniu mieszkania wymaga innego zakresu uprawnień niż możliwość szerokiego dysponowania oszczędnościami. Przed zatwierdzeniem formularza trzeba przeczytać, czy pełnomocnik będzie mógł wykonywać przelewy, wypłacać gotówkę, uzyskać kartę albo przeglądać informacje o rachunku.
Przykładowo PKO BP opisuje pełnomocnictwa o różnym zakresie i odróżnia je od rachunku wspólnego. Bank wskazuje także możliwość odwołania pełnomocnika bez jego zgody lub obecności. Szczegóły, dostępne kanały i ewentualne opłaty należy sprawdzić przed złożeniem dyspozycji.
Pełnomocnictwo nie oznacza, że rodzic staje się współposiadaczem konta. Z kolei udostępnienie rodzicowi własnego hasła, PIN-u czy kodów autoryzacyjnych nie jest właściwym sposobem ustanowienia dostępu.
Przykład ilustracyjny: osiemnastoletnia Ola wyjeżdża na studia i chce, żeby mama mogła pomóc jej w wyjątkowej sytuacji. Najpierw ustala z bankiem dostępne rodzaje pełnomocnictwa i wybiera potrzebny zakres. Mama korzysta później z przewidzianego dla niej dostępu, zamiast logować się danymi córki.
Czy po osiemnastce trzeba zmienić konto, numer rachunku lub kartę?
Nie ma jednej zasady nakazującej każdemu osiemnastolatkowi zamknąć dotychczasowe konto i otworzyć nowe. Bank może kontynuować prowadzenie rachunku, zmienić jego wariant albo przewidywać określone czynności po osiągnięciu pełnoletności.
ING opisuje przejście do samodzielnej obsługi jako automatyczne. Z kolei mBank w przywołanym materiale o eKoncie możliwości wskazuje brak zmiany opłaty za prowadzenie rachunku po osiemnastych urodzinach. To przykłady konkretnych rozwiązań, a nie reguła obejmująca każdą umowę na rynku.
Przed zamawianiem nowej karty czy podawaniem rodzinie nowego numeru konta sprawdź:
| Element | Pytanie do sprawdzenia |
|---|---|
| Rachunek | Czy pozostaje aktywny i zachowuje dotychczasowy numer? |
| Nazwa produktu | Czy zmienia się wariant konta lub plan taryfowy? |
| Karta | Czy nadal działa, kiedy upływa jej ważność i czy bank zapowiedział wymianę? |
| Bankowość elektroniczna | Czy zachowujesz dotychczasowy dostęp, czy musisz go aktywować lub uzupełnić dane? |
| Płatności cykliczne | Czy potrzebne są zmiany w istniejących zleceniach lub subskrypcjach? |
Zmiana nazwy produktu nie jest tym samym co zamknięcie rachunku. Podobnie inny numer nowej karty nie musi oznaczać nowego numeru konta.
Jeżeli bank potwierdzi, że rachunek zachowuje numer, osoby przelewające pieniądze nie muszą zmieniać go wyłącznie z powodu Twoich urodzin. Gdy jednak rzeczywiście otwierasz inny rachunek, przejrzyj zapisanych odbiorców, wpływy oraz płatności powiązane ze starym produktem.
Jeśli wymiana karty zbiegnie się ze zwrotem zakupów, pomocny będzie poradnik wyjaśniający, gdzie szukać zwrotu pieniędzy na nieaktywną kartę. W takiej sytuacji liczy się między innymi to, czy nadal działa rachunek, do którego była podpięta poprzednia karta.
Czy konto młodzieżowe po 18. urodzinach staje się płatne?
Niekoniecznie. Osiemnastka nie jest uniwersalną granicą, po której bank zaczyna naliczać opłatę za każdy element obsługi konta.
Trzeba jednak rozdzielić kilka kosztów. Brak opłaty za prowadzenie rachunku nie przesądza o bezpłatnej karcie, wypłatach ze wszystkich bankomatów, przelewach natychmiastowych ani dodatkowych pakietach.
Sprawdź także, czy zwolnienie z opłaty wynika z wieku, liczby płatności, ich wartości czy innego warunku. Te kryteria mogą działać niezależnie od siebie.
Przykłady warunków sprawdzonych w październiku 2026 r.
ING – karta Visa do Konta w Planie ING Go. Informacja banku przewiduje zwolnienie z miesięcznej opłaty za kartę dla wskazanej grupy młodych posiadaczy rachunku, obejmującej osiemnastolatków. Samo ukończenie 18 lat nie uruchamia więc w tym wariancie obowiązku wydawania kartą określonej kwoty, aby uniknąć miesięcznej opłaty. Inne produkty ING mogą mieć odmienne zasady.
PKO Konto dla Młodych. Prowadzenie konta kosztuje 0 zł. Zgodnie z podlinkowaną przez bank taryfą miesięczna obsługa karty kosztuje 0 zł przy wykonaniu co najmniej dwóch kwalifikowanych transakcji bezgotówkowych kartą lub BLIKIEM w okresie rozliczeniowym; w pozostałych przypadkach opłata wynosi 5 zł. Przelewy nie spełniają tego warunku.
Przykład rachunkowy: gdyby przy niezmienionej stawce 5 zł opłata została naliczona przez 12 miesięcy, łączny koszt wyniósłby 60 zł. To obliczenie pokazujące skalę kosztu, a nie prognoza opłat dla każdego klienta.
Nie warto przy tym robić zbędnych zakupów tylko po to, żeby spełnić warunek banku. Lepiej sprawdzić, czy zwykłe, zaplanowane wydatki wystarczą, a jeżeli nie — porównać koszt obecnego rozwiązania z innymi dostępnymi wariantami.
Jeśli obciążenie już pojawiło się na rachunku, sprawdź co zrobić, gdy bank pobrał opłatę za kartę mimo wykonanych płatności. Znaczenie może mieć okres rozliczeniowy, rodzaj operacji albo późniejszy zwrot zakupów.
Co dzieje się z kontem oszczędnościowym dziecka?
Rachunek oszczędnościowy trzeba sprawdzić osobno, nawet jeśli widnieje w tej samej aplikacji co konto używane do codziennych płatności.
Dobrym przykładem jest Pierwsze Konto Oszczędnościowe w PKO BP. Bank informuje, że po ukończeniu przez dziecko 18 lat produkt automatycznie zmienia się w Konto Oszczędnościowe Plus. To zmiana dotycząca konkretnego rachunku oszczędnościowego. Nie należy jej utożsamiać z zasadami konta osobistego.
Po takiej zmianie sprawdź aktualne oprocentowanie, warunki ewentualnej promocji oraz koszty wypłat lub przelewów. Sam fakt, że produkt wcześniej był przeznaczony dla dziecka, nie daje podstawy do przyjęcia, że wszystkie jego korzyści pozostaną bez zmian.
Przykład ilustracyjny: Kuba ma konto do płatności i osobny rachunek z pieniędzmi odkładanymi przez kilka lat. Po osiemnastce karta nadal działa, więc uznaje, że nie musi niczego sprawdzać. Pomija jednak warunki rachunku oszczędnościowego. Tymczasem właśnie ten produkt może zostać przekształcony na zasadach opisanych w jego umowie.
Warto przejrzeć całą listę produktów. Konto bieżące, oszczędnościowe i lokata mogą podlegać różnym warunkom. Informacja o jednym z nich nie zastępuje sprawdzenia pozostałych.
Jakie dane i ustawienia sprawdzić po ukończeniu 18 lat?
Automatyczna zmiana sposobu obsługi rachunku nie oznacza, że dane klienta zawsze są kompletne i aktualne.
Szczególnie istotna jest sytuacja, w której konto zakładano na podstawie legitymacji szkolnej, a kontakt z bankiem odbywał się głównie przez rodzica. Po osiągnięciu pełnoletności warto sprawdzić, jaki dokument bank ma zapisany oraz gdzie wysyła wiadomości.
Przykładowo mBank rozróżnia dokumenty akceptowane dla klientów małoletnich i pełnoletnich. Wskazuje też potrzebę aktualizowania danych dokumentu, adresu, numeru telefonu oraz poczty elektronicznej. Brak wymaganej aktualizacji dokumentu może skutkować ograniczeniami w wykonywaniu operacji.
Dokument tożsamości
Sprawdź rodzaj dokumentu zapisanego w banku, jego numer i datę ważności. Jeśli bank oczekuje aktualizacji, wykonaj ją przez wskazany przez niego kanał.
Osiemnaste urodziny same w sobie nie powodują, że wcześniej wydany, nadal ważny dowód osobisty trzeba wymienić na „dorosły”. Znaczenie mają jego ważność, aktualność danych i inne ustawowe przesłanki wymiany. Osobną kwestią jest obowiązek posiadania dowodu przez pełnoletniego obywatela polskiego mieszkającego w Polsce.
Nie zakładaj natomiast, że bank automatycznie otrzyma wszystkie dane nowego dokumentu wydanego przez urząd. Sprawdź sposób ich aktualizacji.
Telefon, poczta elektroniczna i urządzenia
Upewnij się, że wiadomości dotyczące Twojego konta trafiają na numer i adres, z których samodzielnie korzystasz. Przejrzyj również ustawienia autoryzacji oraz urządzenia powiązane z bankowością elektroniczną.
Jeżeli wcześniej korzystano wspólnie z jednego telefonu lub zapisanych haseł, uporządkuj dostęp zgodnie z instrukcją banku. Pomoc rodzica powinna opierać się na odpowiednio ustanowionych uprawnieniach, a nie na znajomości Twojego hasła.
Warto sprawdzić też adres korespondencyjny. Przeprowadzka na studia nie musi oznaczać zmiany wszystkich danych adresowych, ale karta lub ważna korespondencja powinny trafiać tam, gdzie rzeczywiście możesz je odebrać.
Limity płatności i dodatkowe usługi
Przejrzyj limity przelewów, płatności internetowych i wypłat gotówki. Samodzielność nie wymaga ustawienia najwyższych dostępnych wartości.
Zwróć uwagę na płatne powiadomienia, pakiety i inne usługi dodatkowe. Sprawdź, czy są potrzebne i jakie mają warunki rezygnacji. Nie traktuj każdej propozycji pojawiającej się w aplikacji jako obowiązkowej części przejścia na konto dla dorosłych.
Co zrobić, gdy rodzic nadal widzi konto albo nie możesz się zalogować?
Najpierw ustal, czego dokładnie dotyczy problem.
Zniknięcie konta z aplikacji rodzica może oznaczać zakończenie jego dostępu, a nie zamknięcie rachunku dziecka. Z kolei brak możliwości wykonania przelewu przez dorosłego posiadacza może wynikać z nieaktualnego dokumentu, problemu z autoryzacją albo innej przyczyny, którą powinien wskazać bank.
Przy kontakcie z bankiem opisz konkretną sytuację: czy rachunek jest widoczny, kto się loguje, jaka czynność nie działa i jaki komunikat się pojawia. Nie przesyłaj haseł, kodów SMS ani pełnych danych karty.
Jeżeli problemem jest dalszy dostęp rodzica, poproś o wskazanie podstawy tego uprawnienia oraz dostępnej procedury jego zakończenia. Zmiana własnego hasła nie zastępuje odwołania ważnego pełnomocnictwa. Są to odrębne sprawy: bezpieczeństwo logowania oraz formalne umocowanie innej osoby.
Gotowa wiadomość do banku
Poniższą treść może wysłać pełnoletni posiadacz rachunku przez bezpieczną wiadomość w bankowości elektronicznej:
Dzień dobry,
ukończyłem/ukończyłam 18 lat i proszę o wyjaśnienie aktualnych zasad obsługi mojego rachunku.Proszę o potwierdzenie:
- Czy rachunek zachowuje dotychczasowy numer i jaki wariant produktu jest obecnie prowadzony?
- Kto ma aktualnie dostęp do rachunku, na jakiej podstawie i w jakim zakresie?
- Czy dotychczasowe uprawnienia rodzica wygasły, a jeżeli nie — jakie umocowanie nadal obowiązuje i jak mogę je odwołać?
- Czy muszę zaktualizować dokument tożsamości, dane kontaktowe lub ustawienia bankowości elektronicznej?
- Jakie opłaty oraz warunki zwolnienia z nich dotyczą obecnie konta i karty?
- Czy osiągnięcie pełnoletności zmieniło warunki moich pozostałych produktów, w szczególności rachunku oszczędnościowego?
Proszę o wskazanie właściwych postanowień umowy, regulaminu lub taryfy.
To prośba o informacje. Nie stanowi jeszcze dyspozycji odwołania pełnomocnictwa, zamknięcia konta ani zmiany produktu. Jeżeli chcesz wykonać którąś z tych czynności, skorzystaj z procedury wskazanej przez bank.
Jakich błędów warto uniknąć?
Pierwszym jest otwieranie nowego konta tylko dlatego, że dotychczasowy rachunek zniknął z aplikacji rodzica. Najpierw trzeba sprawdzić dostęp posiadacza i status samego konta.
Drugim — utożsamianie bezpłatnego rachunku z brakiem wszystkich kosztów. Karta, bankomaty i dodatkowe pakiety mogą mieć własne zasady.
Trzecim — pozostawienie nieaktualnych danych kontaktowych. Wygodny dotychczas numer rodzica może utrudnić samodzielne odbieranie informacji i obsługę bankowości.
Czwartym — zakładanie, że karta do konta oraz konto oszczędnościowe zmieniają się na tych samych zasadach. Każdy produkt wymaga oddzielnego sprawdzenia.
Piątym — ustanawianie szerokiego pełnomocnictwa bez przeczytania jego zakresu. Uprawnienia powinny odpowiadać temu, w czym druga osoba ma rzeczywiście pomagać.
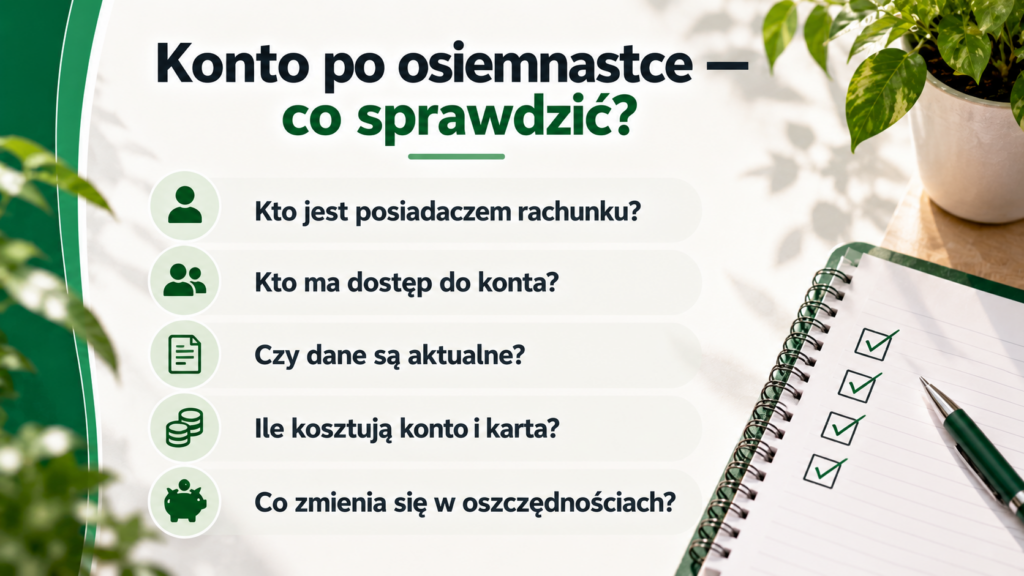
Przed uznaniem sprawy za uporządkowaną warto mieć odpowiedź na pięć pytań: kto jest posiadaczem, kto ma dostęp, czy dane są aktualne, ile kosztują używane usługi i co zmieniło się w pozostałych produktach.
Najczęstsze pytania o konto dziecka po 18. urodzinach
Czy rodzic może nadal przelewać kieszonkowe bez dostępu do konta?
Tak. Przekazanie pieniędzy przelewem nie wymaga pełnomocnictwa do rachunku odbiorcy. Trzeba natomiast korzystać z prawidłowego, aktualnego numeru konta.
Czy po osiemnastce trzeba iść do banku razem z rodzicem?
W standardowej sytuacji pełnoletni posiadacz samodzielnie załatwia sprawy swojego rachunku. To, czy dana czynność wymaga wizyty w placówce, zależy od jej rodzaju i procedur banku. Nie należy z góry zakładać, że obecność rodzica jest konieczna.
Czy rodzic nadal będzie widział historię transakcji?
Nie można tego ocenić wyłącznie na podstawie pokrewieństwa. Trzeba ustalić, czy ma aktualne uprawnienie do rachunku i jaki jest jego zakres. Utrata dostępu nie usuwa natomiast wyciągów czy innych materiałów, które wcześniej zgodnie z prawem otrzymał.
Czy zniknięcie konta z aplikacji rodzica oznacza utratę pieniędzy?
Nie jest samo w sobie dowodem zamknięcia rachunku ani utraty środków. Może wynikać z zakończenia dostępu rodzicielskiego. Status rachunku powinien sprawdzić jego posiadacz.
Czy bank automatycznie przyzna osiemnastolatkowi debet?
Nie należy utożsamiać pełnoletności z automatycznym przyznaniem finansowania. Przykładowo PKO BP wskazuje, że przyznanie debetu wymaga wniosku i zależy od oceny zdolności kredytowej. Sama możliwość ubiegania się o produkt nie oznacza pozytywnej decyzji.
Czy pieniądze odkładane na koncie rodzica automatycznie trafiają do dziecka?
Nie. Jeżeli rodzic pozostaje posiadaczem rachunku, osiemnaste urodziny dziecka nie wykonują przelewu i nie zmieniają automatycznie strony umowy. Najpierw trzeba ustalić, na czyje dane rzeczywiście prowadzony jest produkt.
Masz wątpliwości dotyczące konkretnego konta?
Na forum o finansach osobistych i usługach bankowych możesz opisać nazwę banku, wariant rachunku i zmianę, która pojawiła się po osiągnięciu pełnoletności. Nie publikuj numeru PESEL, danych dokumentu, pełnego numeru rachunku ani zrzutów ekranu ujawniających prywatne informacje.
W sprawie własnych uprawnień i aktywnych pełnomocnictw rozstrzygające będzie potwierdzenie banku odnoszące się do konkretnej umowy.
Informacja redakcyjna i metodologia
Stan informacji: 3 października 2026 r.
Materiał ma charakter informacyjny i edukacyjny. Opisuje standardową sytuację uzyskania pełnoletności i samodzielnej obsługi rachunku; nie obejmuje szczególnych przypadków wynikających z orzeczeń sądowych ograniczających zdolność do czynności prawnych.
Podstawą opracowania są przepisy, oficjalne informacje ING, mBanku i PKO BP oraz materiały administracji publicznej. Przykłady bankowe dotyczą wskazanych produktów i nie stanowią rankingu ofert. Przykłady z imionami są ilustracyjne i nie opisują rzeczywistych klientów.
Tekst przygotowano z wykorzystaniem narzędzi sztucznej inteligencji na podstawie wskazanych źródeł. Zasady własnego rachunku należy sprawdzić w obowiązującej umowie, taryfie i komunikatach banku.
Źródła
- Kodeks cywilny — tekst ujednolicony, w szczególności art. 10–11.
- Kodeks rodzinny i opiekuńczy — tekst ujednolicony, w szczególności art. 92 i 98.
- ING — dziecko kończy 18 lat: dalsza obsługa konta i dostęp rodzica.
- ING — karta Visa i zasady naliczania opłat.
- mBank — informacje dla rodzica dotyczące eKonta możliwości.
- mBank — aktualizacja danych osobowych i dokumentu tożsamości.
- PKO BP — Konto dla Młodych, opłaty i dokumenty.
- PKO BP — Pierwsze Konto Oszczędnościowe.
- PKO BP — pełnomocnik do konta.
- Gov.pl — dowód osobisty: obowiązek posiadania i ważność dokumentu.