Rezygnacja z ostatniej transzy kredytu hipotecznego jest możliwa, ale wymaga zastosowania procedury dotyczącej Twojej umowy. Trzeba ustalić, jak bank zmniejszy kwotę finansowania, jakie dokumenty potwierdzą ukończenie inwestycji i kiedy zaczniesz płacić raty zawierające kapitał. Samo niezamówienie kolejnego przelewu nie daje pewności, że wszystkie formalności zostały zakończone.
Stan informacji: 16 października 2026 r. Materiał przygotowany z pomocą sztucznej inteligencji na podstawie źródeł wymienionych pod artykułem.
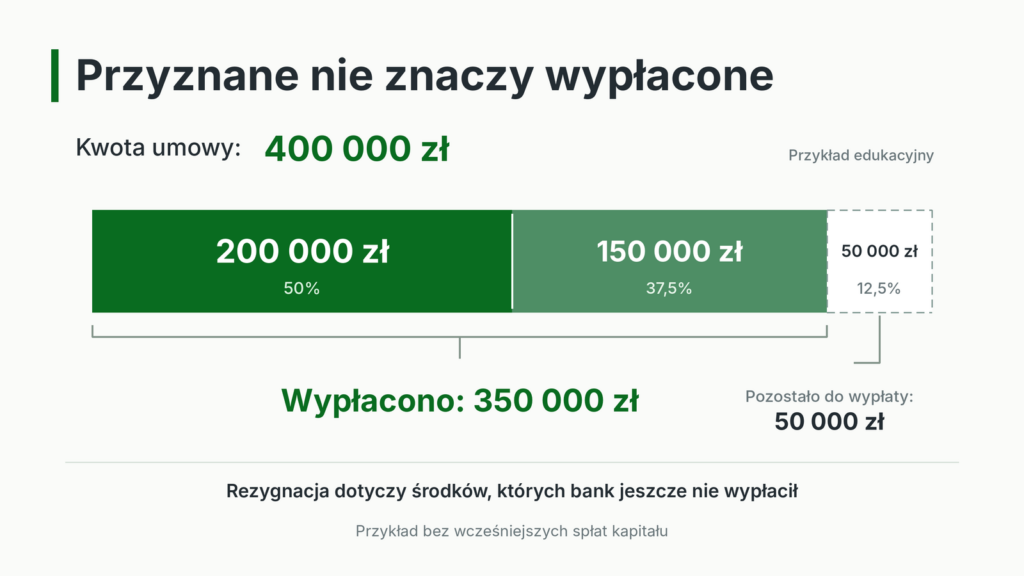
Bank przyznał Ci 400 000 zł na budowę lub zakup z wykończeniem. Wypłacił już 350 000 zł, a ostatnie 50 000 zł miało sfinansować prace, za które możesz zapłacić z oszczędności. Czy trzeba uruchomić całość, a potem oddać niepotrzebne pieniądze?
Nie zakładaj takiego obowiązku. ING opisuje rezygnację z kwoty pozostałej do uruchomienia, a Pekao udostępnia dyspozycję dotyczącą całości lub części niewypłaconej transzy. To potwierdza, że takie rozwiązanie funkcjonuje w praktyce. Nie oznacza jednak identycznej procedury i kosztów w każdym banku.
Najważniejszy szczegół dotyczy przyszłej raty. Mniejsza wykorzystana kwota kredytu nie musi oznaczać niższej płatności niż ta, którą ponosisz obecnie. Jeśli kończy się okres spłacania samych odsetek, do raty dochodzi kapitał.
Kiedy transza jest niewypłacona, a kiedy pieniądze zostały już wykorzystane?
Zanim złożysz dyspozycję, sprawdź historię uruchomień kredytu. Potoczne „nie wykorzystałem pieniędzy” może oznaczać dwie różne sytuacje.
| Sytuacja | Co faktycznie się wydarzyło? | Jakiej operacji dotyczy sprawa? |
|---|---|---|
| Bank jeszcze nie wypłacił ostatniej transzy | Kwota pozostaje do uruchomienia | Rezygnacji z dalszej wypłaty lub zmniejszenia finansowania |
| Bank przelał transzę na Twoje konto, ale pieniądze nadal tam leżą | Środki zostały już uruchomione | Ewentualnej wcześniejszej spłaty oraz rozliczenia celu kredytu |
| Bank przekazał transzę bezpośrednio deweloperowi | Środki wypłacono zgodnie ze wskazanym odbiorcą | Rozliczenia już uruchomionego finansowania, mimo że nie widziałeś go na swoim koncie |
W trzecim wariancie brak wpływu na Twój rachunek osobisty nie oznacza, że transza nadal czeka w banku. Sprawdź rachunek kredytowy i potwierdzenia wypłat, a nie tylko historię konta używanego do codziennych zakupów.
Przy kredycie wypłacanym etapami warto rozdzielić jeszcze trzy liczby: kwotę przyznaną w umowie, sumę dotychczasowych uruchomień i aktualny kapitał do spłaty. Ostatnie dwie wartości mogą się różnić, jeśli rozpocząłeś już spłatę kapitału.
Przykładowo po uruchomieniu 350 000 zł i spłaceniu 10 000 zł kapitału pozostaje 340 000 zł. Rezygnacja z dodatkowych, niewypłaconych 50 000 zł nie zmniejsza tego salda do 290 000 zł. Powstrzymuje dalsze zwiększenie finansowania.
Czy rezygnacja z transzy jest nadpłatą kredytu?
Nie. Przy rezygnacji z niewypłaconej transzy nie oddajesz bankowi pieniędzy, które wcześniej otrzymałeś. Zmieniasz zakres dalszego korzystania z przyznanego finansowania.
Prawo bankowe rozróżnia udostępnienie kredytu i obowiązek zwrotu kwoty wykorzystanej. Z kolei wcześniejsza spłata kredytu hipotecznego ma własne zasady, określone między innymi w art. 38–40 ustawy o kredycie hipotecznym.
Dlatego nie przenoś automatycznie na rezygnację z transzy instrukcji dotyczącej nadpłaty. Może ona dotyczyć innego formularza, innych skutków dla harmonogramu i innych opłat.
Nie traktuj też takiej dyspozycji jak odstąpienia od całej umowy. Wypłacona wcześniej część kredytu nadal podlega spłacie. W korespondencji z bankiem używaj dokładnego określenia: „rezygnacja z wypłaty niewykorzystanej części kredytu”, z podaniem kwoty.
Jeżeli transza została już uruchomiona i chcesz zwrócić środki, pomocny będzie poradnik o tym, kiedy bank rozlicza nadpłatę kredytu hipotecznego. Znaczenie ma wtedy wykonanie wcześniejszej spłaty, a nie samo przesłanie pieniędzy.
Czy trzeba najpierw zakończyć budowę lub wykończenie mieszkania?
To jedno z najważniejszych pytań do banku. Rezygnacja z pieniędzy nie jest automatycznie rezygnacją z obowiązku zrealizowania celu kredytu.
ING wskazuje dwa warianty: udokumentowane zakończenie inwestycji albo posiadanie własnych środków pozwalających ją ukończyć. W drugim przypadku nadal trzeba rozliczyć inwestycję zgodnie z umową.
W praktyce przygotuj odpowiedź na pytanie: co zostało do zrobienia i z czego za to zapłacisz? Zamiast ogólnego „poradzę sobie bez transzy” policz konkretne prace, pozostałe płatności oraz środki dostępne w potrzebnych terminach.
Jeżeli zamierzasz zmniejszyć zakres robót, ustal z bankiem, czy jest to dopuszczalne. Wykończenie pomieszczenia tańszymi materiałami i całkowite odstąpienie od wykonania elementu ujętego w kosztorysie to różne sytuacje. Znaczenie może mieć również stan nieruchomości przyjęty do wyceny zabezpieczenia.
Czy zapłata wykonawcy z oszczędności wystarczy?
Samo posiadanie pieniędzy nie odpowiada na pytanie, jak bank chce udokumentować ich wykorzystanie. Poproś o listę dokumentów właściwą dla Twojej inwestycji.
Do sprawdzenia są na przykład aktualny kosztorys, dokumentacja zdjęciowa, potwierdzenia płatności, dokumenty dotyczące zakończenia prac lub inspekcja nieruchomości. To przykłady możliwych wymagań, a nie obowiązkowy zestaw dla każdego kredytobiorcy.
Nie zlecaj dodatkowej wyceny ani płatnej kontroli wyłącznie dlatego, że ktoś opisał podobną procedurę na forum. Najpierw uzyskaj informację, czego wymaga Twój bank i kto może przygotować dany dokument.
Co z ostatnią płatnością dla dewelopera?
Zmiana sposobu finansowania nie usuwa obowiązku zapłaty ceny wynikającej z umowy z deweloperem. Jeżeli bank miał pokryć ostatnie 50 000 zł, a Ty rezygnujesz z tej wypłaty, ustal, jak i kiedy przekażesz własne środki.
Sprawdź dane odbiorcy, właściwy rachunek oraz dokument, który potwierdzi rozliczenie ceny. Nie wysyłaj pieniędzy na inny rachunek tylko dlatego, że został wskazany w niezweryfikowanej wiadomości.
Czy można zrezygnować tylko z części ostatniej transzy?
Taka możliwość występuje w praktyce: Pekao wymienia rezygnację zarówno z całości, jak i części niewypłaconej transzy. Dostępność i sposób rozliczenia częściowej rezygnacji trzeba jednak potwierdzić dla własnej umowy.
Rozważmy przykład budżetowy. Do uruchomienia zostało 50 000 zł. Pozostałe prace i płatności wymagają według aktualnego zestawienia 32 000 zł. Na ten cel możesz przeznaczyć 12 000 zł oszczędności, już po odłożeniu osobnej rezerwy.
| Element przykładu | Kwota |
|---|---|
| Niewypłacona transza | 50 000 zł |
| Pozostałe wydatki inwestycyjne | 32 000 zł |
| Własne środki przeznaczone na te wydatki | 12 000 zł |
| Brakujące finansowanie | 20 000 zł |
| Kwota, z której można rozważyć rezygnację | 30 000 zł |
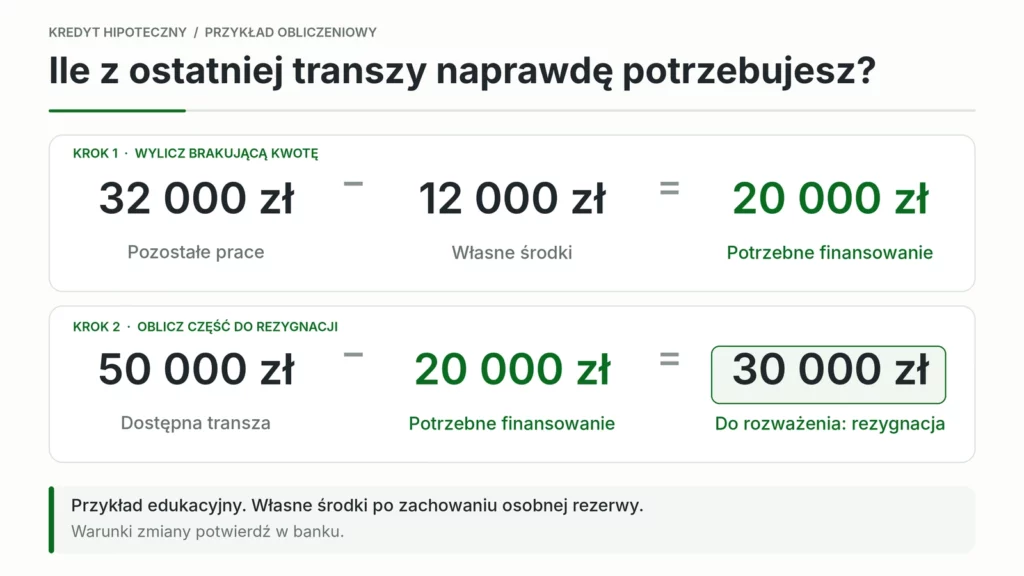
To rachunek potrzeb, nie decyzja banku. Trzeba jeszcze ustalić, czy bank zaakceptuje wypłatę 20 000 zł i rezygnację z pozostałych 30 000 zł oraz jak rozliczy własne środki.
Zwróć uwagę na termin wydatków. Premia spodziewana za dwa miesiące nie zastępuje pieniędzy potrzebnych wykonawcy w przyszłym tygodniu. Podobnie cała kwota widoczna na koncie nie jest wolna do wydania, jeżeli obejmuje środki na podatki, raty i bieżące utrzymanie.
Jeśli nie masz jeszcze końcowych wycen robót, przed definitywną decyzją sprawdź również możliwość zmiany harmonogramu wypłat. Nie zakładaj, że niewykorzystane finansowanie będzie dostępne bezterminowo.
Jakie zasady publikują ING i Pekao?
Poniższe informacje pochodzą z publicznych instrukcji banków sprawdzonych 16 października 2026 r. Pokazują dostępne procedury, lecz nie zastępują warunków konkretnej umowy.
| Bank | Co opisuje publiczna instrukcja? | Co ustalić indywidualnie? |
|---|---|---|
| ING Bank Śląski | Rezygnację z kwoty pozostałej do uruchomienia składa się u specjalisty w placówce. Bank opisuje również osobną dyspozycję rezygnacji z karencji. | Dokumenty rozliczające inwestycję, koszty zmian i datę pierwszej raty z kapitałem |
| Bank Pekao | W katalogu dyspozycji internetowych znajduje się rezygnacja z całości lub części niewypłaconej transzy. Zmiana daty wypłaty i terminu zakończenia inwestycji to odrębne pozycje. | Sposób zatwierdzenia dyspozycji, wymagane dokumenty, ewentualny aneks i koszty |
Źródła: ING — obsługa kredytu hipotecznego, Pekao — dyspozycje i zaświadczenia internetowe.
Brak innego banku w tabeli nie oznacza, że nie udostępnia on podobnej operacji. Zestawienie obejmuje dwa potwierdzone przykłady, bez porównywania cen i oceniania ofert.
Czy wystarczy nie zlecić wypłaty ostatniej transzy?
Nie opieraj decyzji wyłącznie na takim założeniu. Sprawdź, co umowa przewiduje po upływie terminu na wykorzystanie kredytu. Ustal również, czy wypłata wymaga każdorazowego wniosku, czy wcześniej złożono już skuteczną dyspozycję.
Nawet jeśli umowa określa skutek niewykorzystania pieniędzy w terminie, nadal mogą pozostawać do wykonania obowiązki dotyczące inwestycji i jej dokumentowania.
Trzeba rozdzielić trzy daty:
| Termin | Na jakie pytanie odpowiada? |
|---|---|
| Ostateczny termin uruchomienia środków | Do kiedy można skorzystać z przyznanego finansowania? |
| Termin ukończenia i rozliczenia inwestycji | Do kiedy trzeba wykonać prace i dostarczyć wymagane dokumenty? |
| Koniec karencji w spłacie kapitału | Od kiedy rata ma zawierać również spłatę zadłużenia? |
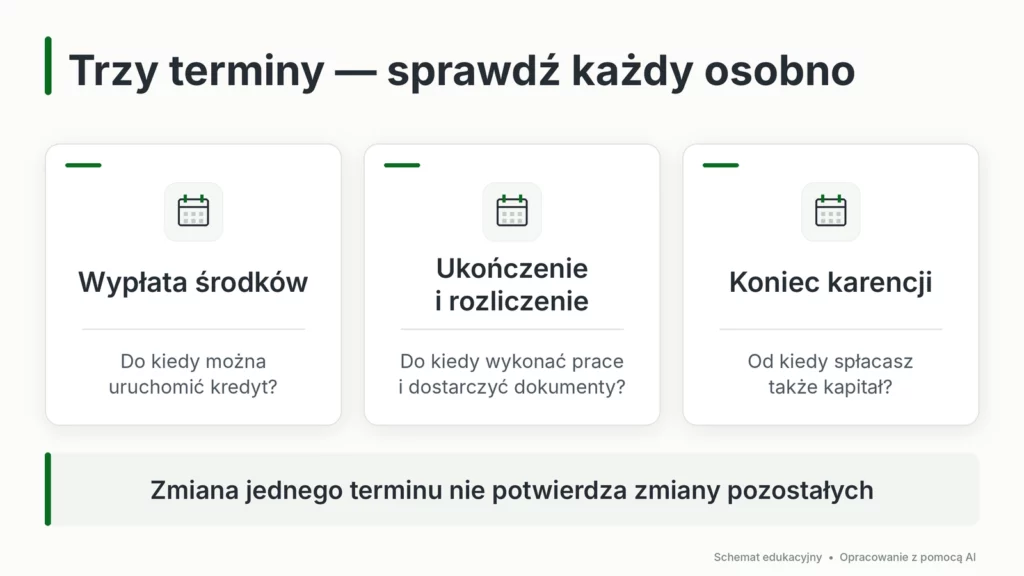
Zmiana jednej daty nie dowodzi zmiany pozostałych. Jeżeli bank zgodzi się na dłuższe wykańczanie domu, nie wyciągaj z tego automatycznie wniosku, że dłużej będziesz płacić same odsetki.
Podobnie wcześniejsze zakończenie prac nie oznacza samo w sobie, że od kolejnego miesiąca obowiązuje nowy harmonogram. Potrzebujesz potwierdzenia sposobu rozliczenia swojej umowy.
Czy bank nalicza odsetki od niewypłaconej transzy?
Odsetki kredytowe wiążą się z wypłaconym kapitałem i czasem korzystania z niego. Ustawa o kredycie hipotecznym w definicji stopy oprocentowania odnosi ją do wypłaconej kwoty. Trzeba odróżnić te odsetki od ewentualnych opłat lub prowizji związanych z dostępnością finansowania.
Wróćmy do kredytu na 400 000 zł. Jeżeli wypłacono 350 000 zł i tyle kapitału nadal pozostaje do spłaty, rezygnacja z niewypłaconych 50 000 zł nie powoduje dodatkowego zmniejszenia obecnego zadłużenia.
Korzyść polega na tym, że nie uruchomisz następnych 50 000 zł i nie będziesz ponosić odsetek od tej dodatkowej kwoty po jej hipotetycznej wypłacie. To inny punkt odniesienia niż porównanie rachunku odsetkowego sprzed i po złożeniu rezygnacji.
Nie obliczaj zatem oszczędności, zakładając, że bank już teraz nalicza odsetki od całych 400 000 zł. Najpierw sprawdź kapitał przyjęty w aktualnym rozliczeniu.
Dlaczego rata po rezygnacji z transzy może wzrosnąć?
W okresie karencji w spłacie kapitału możesz płacić tylko odsetki. Po zakończeniu tego okresu rata obejmuje także część kapitałową. Zmiana struktury płatności może podnieść miesięczne obciążenie, mimo że wykorzystasz mniej pieniędzy, niż początkowo zakładałeś.
W ING wcześniejsze zakończenie karencji jest dostępne po uruchomieniu całości kredytu albo rezygnacji z niewypłaconej części. Bank wskazuje rozpoczęcie pełnych rat od kolejnego miesiąca po dyspozycji.
Nie przenoś tego terminu automatycznie na inne banki. Dla własnego kredytu ustal konkretną datę i kwotę pierwszej płatności.
Przykład: 350 000 zł wykorzystane zamiast 400 000 zł
Przyjmijmy wyłącznie do obliczeń:
- saldo kapitału 350 000 zł, bez wcześniejszych spłat kapitałowych;
- nominalne oprocentowanie 6% rocznie;
- miesięczną stopę równą 6% ÷ 12;
- po karencji jeszcze 300 miesięcznych rat równych;
- brak opłat, ubezpieczeń i zmian oprocentowania w modelu.
Utrzymanie stopy 6% przez cały model służy porównaniu. Nie oznacza oferty banku ani prognozy oprocentowania na 25 lat. Rzeczywiste odsetki mogą być liczone według liczby dni, więc poniższy rachunek nie jest harmonogramem konkretnej umowy.
| Wariant | Modelowa miesięczna płatność |
|---|---|
| Same odsetki od 350 000 zł podczas karencji | 1750,00 zł |
| Rata kapitałowo-odsetkowa od 350 000 zł, 300 rat | 2255,05 zł |
| Rata kapitałowo-odsetkowa od 400 000 zł, 300 rat | 2577,21 zł |
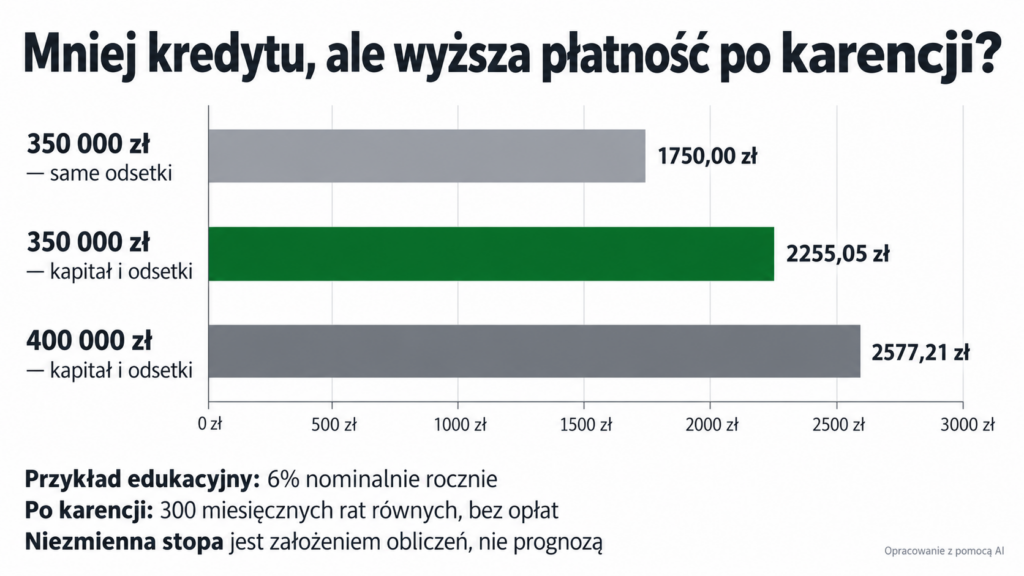
Kwota 1750 zł wynika z działania: 350 000 zł × 6% ÷ 12. Dwie pozostałe obliczono wzorem na ratę równą, przy tych samych założeniach dotyczących stopy i liczby okresów.
Po rozpoczęciu spłaty kapitału modelowa płatność rośnie z 1750 zł do około 2255 zł. Jednocześnie rata od mniejszego kapitału jest o około 322 zł niższa niż rata w wariancie wykorzystania pełnych 400 000 zł.
Porównuj więc osobno płatność przed zakończeniem karencji i po nim oraz raty dla dwóch różnych kwot kapitału. Inaczej łatwo uznać prawidłową zmianę harmonogramu za błąd.
Jeśli równocześnie przesuwałeś termin płatności, sprawdź także długość okresu odsetkowego. Wyjaśniamy to w artykule o tym, dlaczego po zmianie dnia spłaty następna rata może być wyższa.
Czy rezygnacja z transzy jest bezpłatna i czy bank odda prowizję?
Nie ma podstaw, aby z samego faktu niewypłacenia pieniędzy wyprowadzać obietnicę braku wszystkich kosztów.
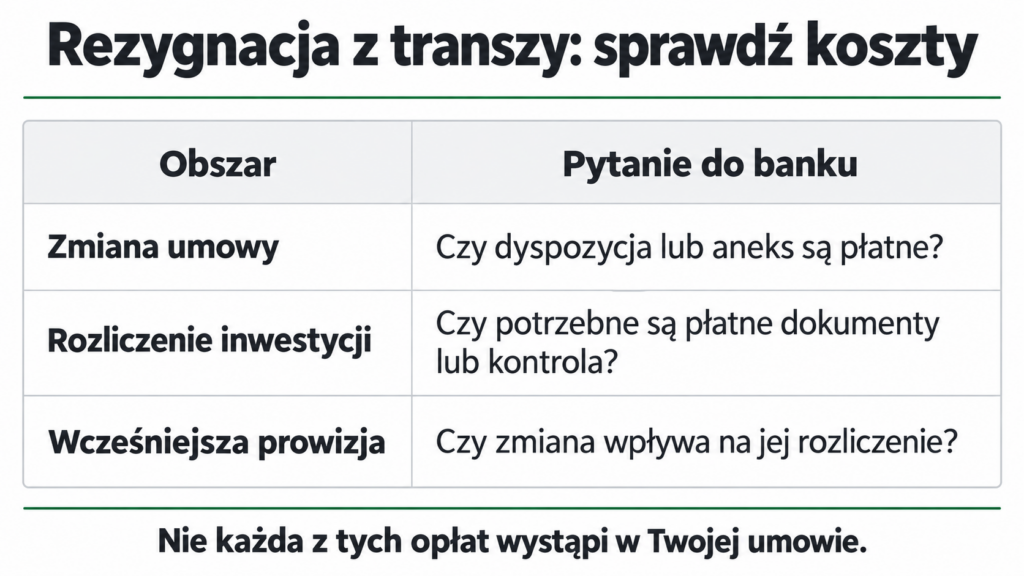
Sprawdź oddzielnie opłatę za zmianę umowy, koszt ewentualnej inspekcji lub dokumentów oraz sposób rozliczenia prowizji pobranej przy udzieleniu kredytu. Poproś bank o wskazanie konkretnej pozycji taryfy właściwej dla Twojej umowy.
Prawo bankowe w art. 77 dopuszcza określenie w umowie odrębnej prowizji od kredytu postawionego do dyspozycji i niewykorzystanego. Nie oznacza to, że taka prowizja występuje w każdym kredycie hipotecznym ani że każda naliczona opłata jest prawidłowa.
ING wprost informuje, że rezygnacja z nieuruchomionej części nie oznacza zwrotu prowizji od tej części kapitału.
Nie obliczaj więc automatycznie zwrotu jako proporcji niewykorzystanej transzy do całej kwoty kredytu. Ewentualne roszczenie wymaga sprawdzenia podstawy pobrania kosztu i okoliczności konkretnej umowy.
Czy lepiej wypłacić transzę i od razu ją nadpłacić?
Nie traktuj tego jako uniwersalnego sposobu na uniknięcie formalności albo odzyskanie prowizji. Uruchomienie pieniędzy może oznaczać dodatkowe odsetki, obowiązki dotyczące celu kredytu i ewentualną rekompensatę za wcześniejszą spłatę.
Dla kredytów objętych ustawą o kredycie hipotecznym zasady wcześniejszej spłaty, obniżenia kosztów i dopuszczalnej rekompensaty wynikają z art. 38–40. Na wniosek konsumenta bank ma przekazać informację o kosztach wcześniejszej spłaty w ciągu siedmiu dni roboczych. To termin udzielenia informacji, nie uniwersalny termin wykonania nadpłaty.
Jeżeli rozważasz oba warianty, poproś o porównanie ich skutków. Nie uruchamiaj pieniędzy tylko po to, aby wykonać operację, której kosztów jeszcze nie znasz.
Jak przygotować się do rezygnacji z ostatniej transzy?
Zacznij od umowy, aneksów i aktualnej historii kredytu. Zanotuj niewypłaconą kwotę, pozostałe wydatki inwestycyjne i terminy obowiązujące w umowie.
Następnie ustal z bankiem warunki zmiany. Zapytaj, czy wystarczy dyspozycja, czy potrzebny jest aneks, kto ma go zaakceptować i jakie dokumenty trzeba dostarczyć. Przy kilku kredytobiorcach sprawdź wymagany sposób wyrażenia zgody.
Przed zatwierdzeniem sprawdź przede wszystkim kwotę, z której rezygnujesz, oraz to, czy pozostawiasz część środków do wypłaty. Pomieszanie tych wartości może zmienić plan finansowania.
| Dokument lub informacja | Co warto w nim sprawdzić? |
|---|---|
| Potwierdzenie dyspozycji lub aneks | Kwotę rezygnacji, datę skuteczności, pozostałą kwotę do wypłaty |
| Informacja o rozliczeniu inwestycji | Pozostałe obowiązki, dokumenty i terminy |
| Nowy harmonogram | Pierwszą płatność, podział na kapitał i odsetki, liczbę rat |
| Rozliczenie kosztów | Opłaty pobrane osobno oraz ich podstawę |
| Historia kredytu | Czy nie uruchomiono transzy, z której skutecznie zrezygnowałeś |
Zachowaj potwierdzenia. Do czasu skutecznego wprowadzenia zmian kieruj się obowiązującymi warunkami spłaty; nie ustalaj samodzielnie nowej raty na podstawie własnego kalkulatora.
Po zmianie harmonogramu sprawdź również płatności z rachunku. Jeśli sam ustawiłeś zlecenie stałe, nie zakładaj, że jego kwota zmieniła się razem z kredytem.
Podobna ostrożność jest potrzebna przy większym przelewie na raty. W osobnym poradniku wyjaśniamy, czy wpłata kilku rat z góry oznacza nadpłatę i dlaczego trzeba sprawdzić sposób zaksięgowania pieniędzy.
Co napisać do banku przed złożeniem rezygnacji?
Poniższy wzór służy uzyskaniu informacji. Nie jest dyspozycją rezygnacji, nie zatrzymuje wypłaty transzy i nie przedłuża terminów umownych. Jeśli wypłata jest bliska albo została już zamówiona, skontaktuj się z bankiem w celu zastosowania właściwej procedury.
Temat: Warunki rezygnacji z niewypłaconej części kredytu hipotecznego
Proszę o przedstawienie warunków rezygnacji z wypłaty kwoty [kwota] zł w ramach umowy kredytu hipotecznego nr [numer umowy].
Według dostępnej historii wypłat uruchomiono dotychczas [kwota] zł, a do uruchomienia pozostaje [kwota] zł. Proszę o potwierdzenie tych wartości.
[Inwestycja została zakończona / Pozostałe prace zamierzam sfinansować z własnych środków / Chcę zrezygnować tylko z części pozostałego finansowania — proszę pozostawić właściwy opis].
Proszę o wskazanie:
- wymaganej dyspozycji, dokumentów oraz ewentualnego aneksu;
- sposobu uzyskania wymaganych zgód współkredytobiorców;
- opłat i ich podstawy w umowie lub taryfie;
- obowiązków i terminów dotyczących rozliczenia inwestycji;
- wpływu zmiany na karencję, termin pierwszej raty kapitałowo-odsetkowej i dalszy harmonogram;
- zasad rozliczenia pobranej prowizji oraz innych kosztów;
- możliwości późniejszego zwiększenia finansowania, jeśli pojawią się dodatkowe wydatki.
Proszę również o informację, czy istnieje oczekująca dyspozycja wypłaty i jak można ją odwołać, jeśli zdecyduję się na rezygnację.
Ta wiadomość jest prośbą o informacje. Nie stanowi dyspozycji zmiany ani rozwiązania umowy.
[Imię i nazwisko]
Wyślij wiadomość kanałem wskazanym przez bank. W formularzu bankowości elektronicznej część danych może być uzupełniona automatycznie. Nie publikuj numeru umowy ani dokumentów kredytowych w otwartym komentarzu.
Po uzyskaniu odpowiedzi złóż właściwą dyspozycję. Samo otrzymanie wyjaśnienia warunków nie zastępuje tej czynności.
Co zrobić, jeśli bank naliczył niejasną opłatę albo harmonogram się nie zgadza?
Porównaj potwierdzenie zmiany z rozliczeniem. Spór może dotyczyć kwoty rezygnacji, naliczonej opłaty, daty zakończenia karencji albo wypłaty zrealizowanej mimo wcześniejszych ustaleń.
W reklamacji wskaż konkretną rozbieżność i żądanie: wyjaśnienie podstawy opłaty, korektę harmonogramu, zwrot nieprawidłowo pobranej kwoty lub rozliczenie operacji zgodnie ze skuteczną dyspozycją.
Możesz wykorzystać następujący fragment:
Reklamuję sposób rozliczenia zmiany dotyczącej umowy nr [numer]. Z potwierdzenia z dnia [data] wynika [ustalony zakres zmiany]. Tymczasem w rozliczeniu z dnia [data] wykazano [konkretna rozbieżność].
Proszę o przedstawienie podstawy umownej i szczegółowego wyliczenia oraz o korektę rozliczenia, jeżeli nie odpowiada ono przyjętej dyspozycji. W załączeniu przekazuję [wykaz dokumentów].
Co do zasady odpowiedź na reklamację powinna zostać udzielona w ciągu 30 dni, a w sprawie szczególnie skomplikowanej — do 60 dni, przy wymaganym wyjaśnieniu przedłużenia. Po wyczerpaniu postępowania reklamacyjnego można zwrócić się o pomoc do Rzecznika Finansowego.
Samo złożenie reklamacji nie jest uzgodnieniem zawieszenia spłaty. Jeśli kwestionowana płatność zbliża się, ustal z bankiem sposób dalszego postępowania.
Czy rezygnacja z ostatniej transzy kończy kredyt albo usuwa hipotekę?
Nie, jeżeli nadal masz do spłaty wcześniej wypłacone pieniądze. Potwierdzenie, że bank nie uruchomi dalszej kwoty, nie jest potwierdzeniem całkowitego rozliczenia zobowiązania.
Nie występuj o wykreślenie hipoteki wyłącznie na podstawie rezygnacji z transzy. Formalności po całkowitej spłacie opisujemy osobno: zaświadczenie o spłacie kredytu a list mazalny — czym się różnią?.
Jeżeli chcesz jednocześnie zmienić zakres zabezpieczeń, potrzebujesz osobnego wyjaśnienia banku. Nie zakładaj, że każda zmiana kwoty finansowania automatycznie zmienia wszystkie dokumenty dotyczące nieruchomości.
FAQ — rezygnacja z ostatniej transzy kredytu hipotecznego
Czy mogę zrezygnować z transzy, jeśli budowa jeszcze trwa?
Może być to możliwe, gdy dalsze prace sfinansujesz inaczej i spełnisz warunki banku. Ustal, jak udokumentować środki oraz ukończenie inwestycji. Rezygnacja z wypłaty nie usuwa sama w sobie obowiązku rozliczenia celu kredytu.
Czy bank zwróci mi niewypłaconą transzę?
Nie jest to kwota, którą wcześniej wpłaciłeś do banku. Rezygnujesz z dodatkowego finansowania, więc nie otrzymujesz odpowiadającego mu zwrotu pieniędzy. Odrębną sprawą jest rozliczenie ewentualnych opłat.
Czy po rezygnacji mogę później odzyskać dostęp do tej kwoty?
Nie zakładaj automatycznej możliwości ponownej wypłaty. Może być potrzebna nowa zgoda banku, zmiana umowy i ponowna ocena finansowania. Zapytaj o to przed ostateczną decyzją, zwłaszcza gdy koszt inwestycji nie jest jeszcze zamknięty.
Czy ostatnia transza, która leży na moim koncie, jest niewykorzystana?
Jeśli bank już ją wypłacił, jest uruchomioną częścią kredytu. To, że nie zapłaciłeś jeszcze wykonawcy, nie cofa wypłaty. Ewentualny zwrot pieniędzy wymaga sprawdzenia zasad wcześniejszej spłaty i rozliczenia celu kredytu.
Czy rata zawsze spadnie proporcjonalnie do kwoty rezygnacji?
Nie. Rata zależy również od aktualnego kapitału, oprocentowania, pozostałego okresu i rodzaju spłaty. Szczególnie mylące jest porównywanie raty odsetkowej z późniejszą ratą kapitałowo-odsetkową.
Czy rezygnacja oznacza automatyczne skrócenie okresu spłaty?
Nie przyjmuj takiego założenia. Zmniejszenie finansowania, koniec karencji i skrócenie okresu spłaty to różne kwestie. Sprawdź liczbę rat i końcową datę w nowym harmonogramie.
Czy wystarczy informacja przekazana pośrednikowi kredytowemu?
Ustal, czy została skutecznie przekazana bankowi i przyjęta w wymaganej formie. Sama rozmowa o zamiarze rezygnacji nie potwierdza wykonania dyspozycji. Potrzebujesz potwierdzenia właściwej operacji.
Co z kredytem objętym dopłatą lub gwarancją?
W takim przypadku sprawdź dodatkowe zasady programu oraz swojej umowy. Nie przenoś bez potwierdzenia instrukcji dotyczącej zwykłego kredytu hipotecznego na finansowanie z dopłatami lub gwarancją.
Co ustalić przed ostateczną decyzją?
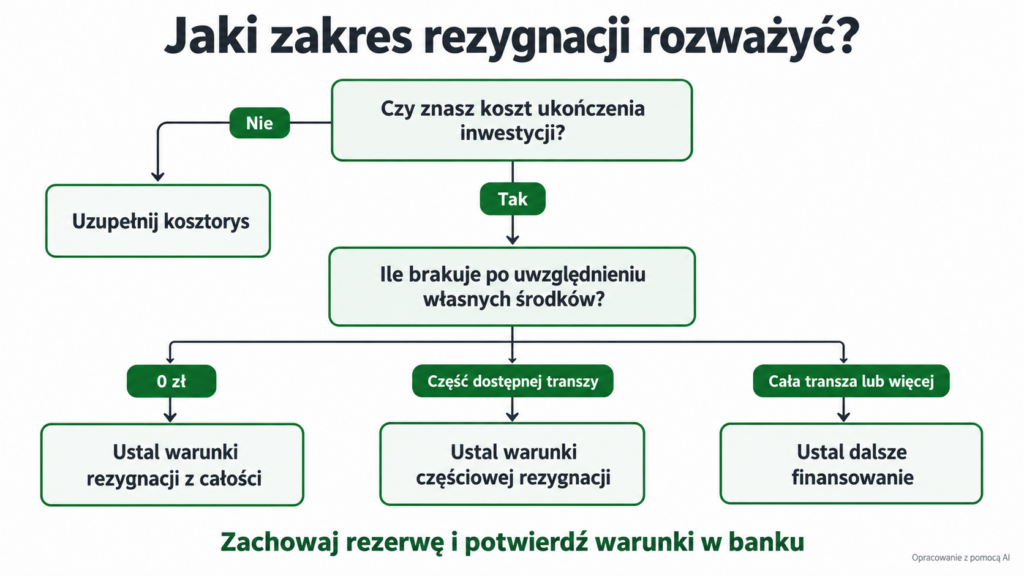
Przed rezygnacją odpowiedz sobie na trzy pytania: czy masz pieniądze na ukończenie inwestycji, jak bank rozliczy zmianę oraz ile i kiedy zapłacisz w następnej racie.
Dopiero połączenie tych informacji pozwala ocenić skutek decyzji dla domowego budżetu. Mniejsza wykorzystana kwota może ograniczyć przyszłe koszty odsetkowe, ale trzeba uwzględnić opłaty i przejście do spłaty kapitału.
Jeśli chcesz porównać doświadczenia z procedurą w konkretnym banku, opisz sytuację na forum kredytowym. Podaj rodzaj kredytu, etap inwestycji i przybliżone kwoty, bez danych osobowych i numerów dokumentów.
Źródła i metodologia
Poradnik dotyczy przede wszystkim kredytów hipotecznych konsumentów, wypłacanych w transzach w złotych. Opisy banków oparto na ich publicznych instrukcjach, a obliczenia są przykładami edukacyjnymi. Nie badano indywidualnej umowy czytelnika ani nie przeprowadzano testowej rezygnacji z kredytu.
Stan informacji i sprawdzenia źródeł: 16 października 2026 r. Przy starszych umowach, kredytach walutowych i programach wsparcia trzeba uwzględnić właściwe przepisy oraz warunki produktu. Przepisy ustawy o kredycie hipotecznym nie mają jednakowego zastosowania do wszystkich historycznych umów; znaczenie ma między innymi jej art. 85.
Źródła:
- ING Bank Śląski — „Mam już kredyt hipoteczny”: rezygnacja z niewypłaconej części, warunki inwestycji i karencja.
- Bank Pekao — „Dyspozycje i zaświadczenia online”: całość lub część niewypłaconej transzy.
- Prawo bankowe — tekst ujednolicony w ELI, w szczególności art. 69 i 77.
- Ustawa o kredycie hipotecznym — tekst ujednolicony w ELI, w szczególności art. 4 pkt 21, art. 38–40 i art. 85.
- Rzecznik Finansowy — składanie reklamacji i terminy odpowiedzi.
Materiał ma charakter informacyjny i nie zastępuje analizy konkretnej umowy.