Dług został spłacony, masz potwierdzenia przelewów, a po wpisaniu nazwiska do wyszukiwarki nadal pojawia się ogłoszenie o sprzedaży wierzytelności. Możesz zacząć się zastanawiać, czy pieniądze w ogóle dotarły, czy firma ponownie żąda zapłaty i kto właściwie powinien usunąć taką ofertę.
Najpierw otwórz stronę z ogłoszeniem. Sprawdź, czy oferta rzeczywiście nadal jest publicznie dostępna, czy widzisz jedynie nieaktualny wynik Google. Następnie porównaj ogłoszenie z dokumentem końcowego rozliczenia i zgłoś konkretny adres strony wystawcy oraz operatorowi giełdy. Jeżeli publikacja obejmuje Twoje dane osobowe, żądanie dotyczące tych danych skieruj do właściwego administratora.
Samo potwierdzenie wykonania przelewu może nie rozstrzygać, czy rozliczono całe zobowiązanie. Z drugiej strony istnienie dawnych dokumentów w archiwum firmy nie wyjaśnia jeszcze, dlaczego w internecie nadal miałaby być prezentowana oferta sprzedaży spłaconej należności. Te dwie kwestie trzeba oceniać osobno.
Giełda wierzytelności, KRD, BIK i Google — gdzie właściwie widzisz dług?
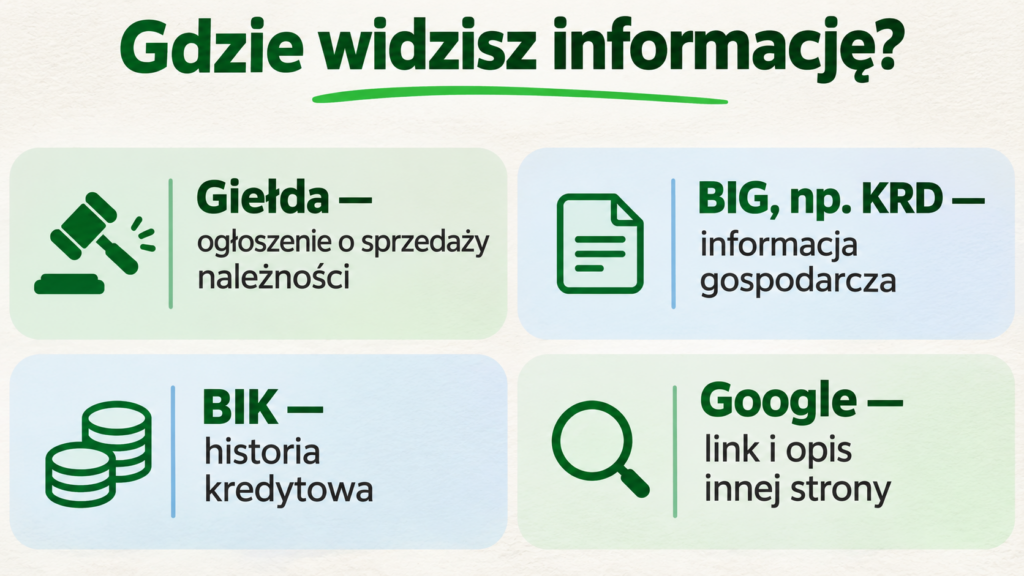
Słowo „wpis” bywa używane do czterech różnych rzeczy. Tymczasem wysłanie wiadomości do BIK nie musi pomóc w usunięciu ogłoszenia z prywatnej giełdy, a zgłoszenie wyniku wyszukiwania nie zmienia rozliczenia prowadzonego przez wierzyciela.
| Miejsce | Co tam sprawdzasz? | Gdzie zacząć wyjaśnianie? |
|---|---|---|
| Giełda wierzytelności | Publiczne ogłoszenie dotyczące sprzedaży konkretnej należności | U wystawcy ogłoszenia oraz przez procedurę zgłoszeń operatora |
| BIG, np. KRD | Informację gospodarczą przekazaną do biura | U wierzyciela; w razie potrzeby także w odpowiednim BIG |
| BIK | Status zobowiązania i historię kredytową | W instytucji, która przekazała dane |
| Link i opis prowadzący do innej strony | Najpierw na stronie źródłowej; po jej zmianie także przez narzędzia Google |
Jeżeli problem dotyczy rejestru, skorzystaj z poradnika o KRD po spłacie długu. Jeśli widzisz zamkniętą pożyczkę w historii kredytowej, właściwy będzie tekst: spłacona chwilówka nadal w BIK — co zrobić?. BIK może przechowywać określone informacje także po spłacie, na właściwej podstawie prawnej; nie jest to automatycznie odpowiednik publicznej oferty sprzedaży długu. [7]
Sprawdź, czy spłata zakończyła dokładnie to zobowiązanie
Zanim napiszesz „proszę usunąć dług z internetu”, porównaj numer umowy, wystawcę, kwotę oraz datę ogłoszenia z własnymi dokumentami. Przy kilku podobnych pożyczkach albo zmianie firmy obsługującej sprawę łatwo połączyć przelew z niewłaściwą należnością.
Zbierz przede wszystkim:
- potwierdzenie wykonanej płatności z datą, kwotą, odbiorcą i tytułem;
- numer umowy lub sprawy pozwalający przypisać wpłatę;
- ugodę, jeżeli spłata odbywała się na jej podstawie;
- potwierdzenie końcowego rozliczenia albo korespondencję wyjaśniającą saldo;
- dane ogłoszenia, z którym porównujesz dokumenty.
Jeżeli firma twierdzi, że nie otrzymała pieniędzy, zacznij równolegle od wyjaśnienia niezaksięgowanej spłaty chwilówki. W reklamacji poproś o ustalenie, do jakiej umowy przypisano konkretną wpłatę. Gdy problemem jest oznaczenie płatności, przyda się poradnik wyjaśniający, jak poprawić błędny tytuł przelewu.
Ostatnia rata ugody i umorzenie reszty długu
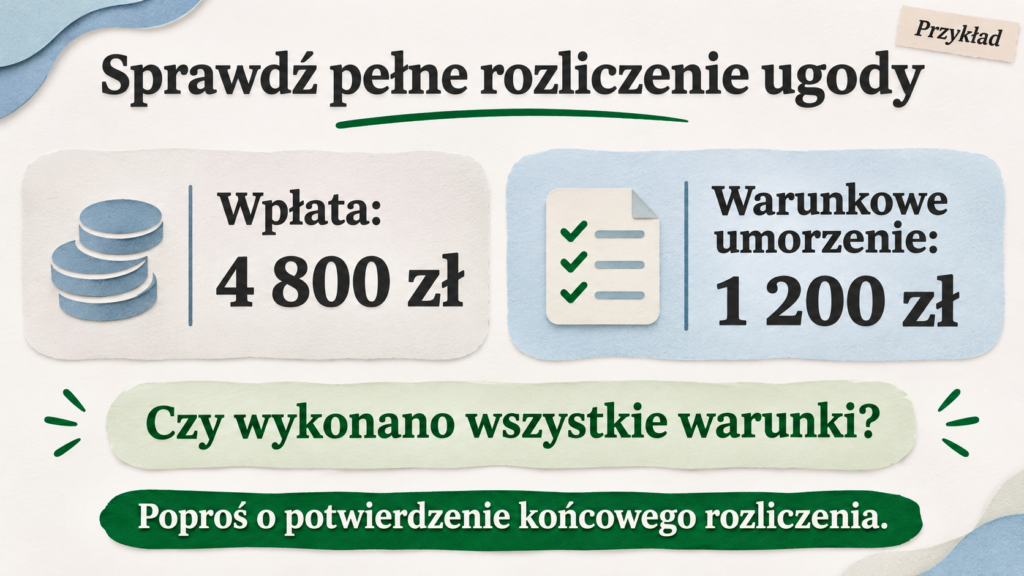
Przykład: ugoda przewiduje zapłatę 4 800 zł oraz umorzenie pozostałych 1 200 zł po terminowym wykonaniu wszystkich warunków. Sama wpłata 4 800 zł i pełne zakończenie zobowiązania nie są w dokumentach tym samym zdarzeniem, jeżeli trzeba jeszcze ustalić, czy warunek umorzenia został spełniony.
Jeżeli porozumienie wykonano i pozostała część została skutecznie umorzona, zgłoszenie powinno opisywać oba elementy: płatność oraz podstawę wygaśnięcia reszty należności. Poproś o potwierdzenie, czy z umowy objętej ogłoszeniem pozostało cokolwiek do zapłaty. Szczegóły omawiamy w poradniku o spłacie części pożyczki i umorzeniu reszty.
Komu zgłosić spłacony dług na giełdzie wierzytelności?
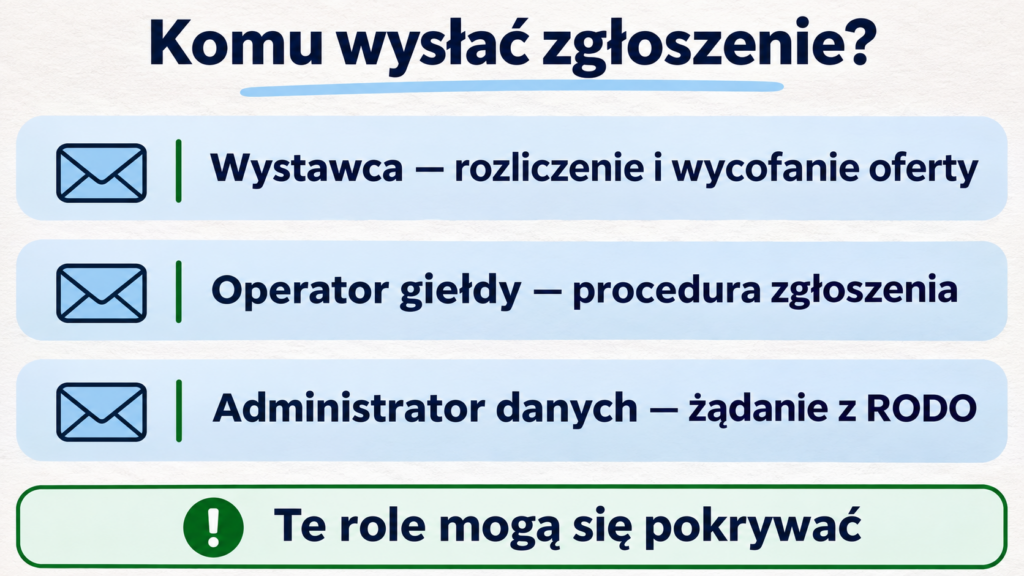
Praktycznie warto wykonać dwa działania: napisać do podmiotu, który wystawił ofertę, oraz zgłosić problem operatorowi platformy. Wystawcę zapytaj o rozliczenie i wycofanie ogłoszenia. Operatorowi wskaż adres strony i skorzystaj z przewidzianej procedury zgłoszenia spłaty lub zakwestionowania treści.
Ustal też administratora danych osobowych dotyczących publikacji. To podmiot decydujący o celach i sposobach ich przetwarzania. Operator strony może mieć inną rolę wobec danych z ogłoszenia niż wobec danych użytkowników zarejestrowanych na platformie. Nazwa „administrator serwisu” w regulaminie nie przesądza jeszcze, kto jest administratorem Twoich danych w rozumieniu RODO.
Przykład z regulaminu konkretnej platformy
W regulaminie dlugi.info dostępnym podczas przygotowania artykułu pkt 6.9 przewiduje niezwłoczne usunięcie przez wierzyciela informacji o sprzedaży wierzytelności m.in. po jej zapłacie lub umorzeniu. Jednocześnie pkt 9.12 wskazuje wierzyciela jako administratora danych osobowych dłużnika, a pkt 9.15 opisuje powierzenie przetwarzania operatorowi. [4]
To przykład zasad jednej platformy. Przy innej giełdzie sprawdź jej aktualny regulamin, klauzulę informacyjną oraz dane kontaktowe do spraw ochrony danych. W wiadomości do operatora możesz poprosić o wskazanie właściwego adresata żądania i przekazanie zgłoszenia w ramach stosowanej procedury. Zachowaj potwierdzenie przyjęcia.
Po sprzedaży należności porównaj również obecnego wierzyciela z wystawcą starego ogłoszenia. Jeżeli nie wiesz, kto obecnie prowadzi sprawę, sprawdź co zmienia cesja chwilówki. Przy sprzecznych żądaniach pomocny będzie poradnik: dwie firmy windykacyjne, jeden dług — jak wyjaśnić sytuację?.
Jakie dane i dowody dołączyć do zgłoszenia?
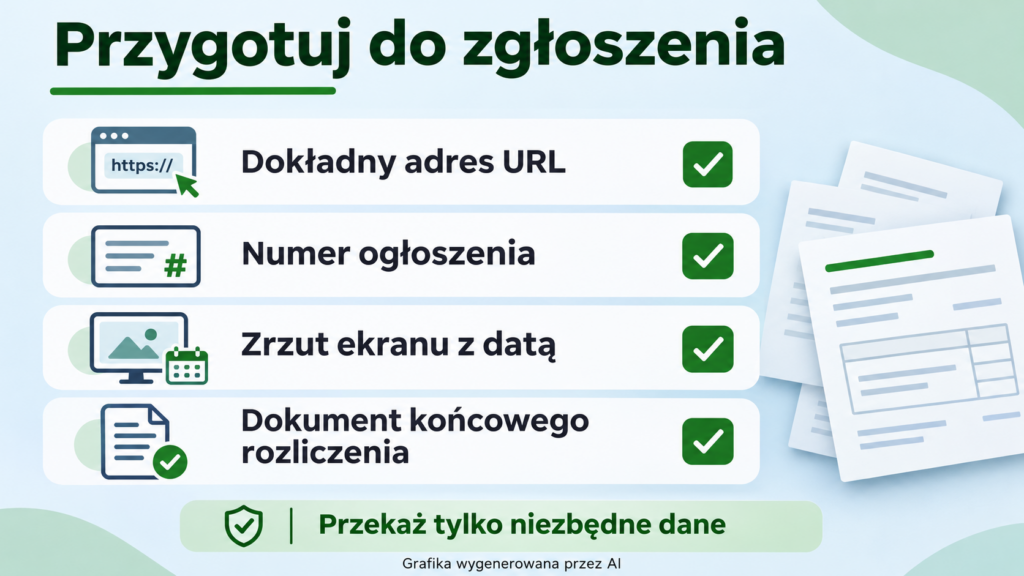
Dobre zgłoszenie pozwala znaleźć ogłoszenie i sprawdzić wskazany błąd. Nie musi zawierać całego archiwum kredytowego. Przygotuj dokładny adres URL, numer oferty, datę sprawdzenia oraz zrzut ekranu pokazujący kwestionowaną treść. Osobno zachowaj potwierdzenie końcowego rozliczenia.
| Informacja lub załącznik | Do czego się przydaje? | Jak ograniczyć zakres danych? |
|---|---|---|
| Adres URL i numer ogłoszenia | Identyfikują publikację | Wskaż konkretną podstronę, nie tylko stronę główną giełdy |
| Zrzut ekranu z datą | Pokazuje, co było publicznie widoczne | Nie publikuj go ponownie w otwartym komentarzu |
| Numer umowy lub sprawy | Łączy ogłoszenie z rozliczeniem | Podaj oznaczenie potrzebne do odnalezienia sprawy |
| Potwierdzenie płatności | Wskazuje konkretną wpłatę | Ukryj saldo rachunku i inne, niezwiązane transakcje |
| Potwierdzenie rozliczenia lub wykonana ugoda | Wyjaśnia zakończenie zobowiązania | Przekaż fragmenty niezbędne do oceny zgłoszenia |
Usunięcie ogłoszenia a RODO — czego możesz żądać?
Jeżeli oferta zawiera Twoje dane osobowe, wskaż konkretną nieprawidłowość: publikacja przedstawia jako niespłaconą należność, która według załączonych dokumentów została rozliczona. RODO przewiduje zasadę prawidłowości danych, sprostowanie nieprawidłowych informacji oraz usunięcie danych po spełnieniu odpowiednich przesłanek. Gdy kwestionujesz prawidłowość danych, możesz żądać ograniczenia przetwarzania na czas jej sprawdzania. [2]
W praktyce rozdziel żądania według celu: sprostowanie błędnego statusu, zakończenie publicznej prezentacji nieaktualnej oferty oraz — na czas weryfikacji — ograniczenie wykorzystywania kwestionowanych danych. Nie musisz pisać, że żądasz usunięcia absolutnie każdego dokumentu kiedykolwiek utworzonego przez firmę.
Prawo do usunięcia danych nie jest bezwarunkowe. Określone informacje mogą pozostawać potrzebne np. do wykonania obowiązku prawnego lub obrony roszczeń. Nie rozstrzyga to jednak samo przez się o podstawie dalszego publicznego ogłaszania sprzedaży spłaconego długu. Poproś o osobne uzasadnienie właśnie tej publikacji. [2][3]
Dlaczego samo „cofam zgodę” może nie wystarczyć?
Nie każda publikacja opiera się na zgodzie. Jeżeli wskazaną podstawą jest prawnie uzasadniony interes, można rozważyć sprzeciw z przyczyn związanych ze swoją szczególną sytuacją, opisując je konkretnie. Sam sprzeciw nie oznacza automatycznego usunięcia w każdej sprawie. Przy spłaconym długu opisz przede wszystkim dokumenty potwierdzające spłatę i błąd aktualnego ogłoszenia. [2]
Nie łącz też automatycznie publicznej oferty z zamknięciem profilu klienta w firmie pożyczkowej. Wycofanie ogłoszenia, rozwiązanie umowy ramowej i przechowywanie dokumentów to odrębne kwestie. Jeżeli chcesz zakończyć także relację z pożyczkodawcą, przeczytaj jak zamknąć konto i umowę po spłaconej chwilówce.
Wzory wiadomości po spłacie długu
Poniższe wzory dotyczą sytuacji, w której wskazujesz spłatę konkretnego zobowiązania. Uzupełnij dane w nawiasach i usuń niepasujące warianty. Jeżeli kwestionujesz sam fakt zawarcia umowy lub tożsamość dłużnika, nie opisuj sprawy jako własnego spłaconego długu — przedstaw rzeczywisty problem.
Wiadomość do wystawcy ogłoszenia
Temat: Spłacona należność — żądanie wycofania ogłoszenia [numer]
Dzień dobry,
pod adresem [dokładny URL] nadal dostępne jest ogłoszenie [numer], dotyczące należności z umowy lub sprawy [oznaczenie].
Zobowiązanie objęte ogłoszeniem zostało rozliczone w dniu [data]. Potwierdzają to [nazwa dokumentu i data]. W załączeniu przekazuję dokumenty niezbędne do sprawdzenia zgłoszenia.
Proszę o niezwłoczne zweryfikowanie rozliczenia oraz wycofanie nieaktualnego ogłoszenia. Proszę potwierdzić datę wykonania tej czynności i wskazać, czy oferta była przekazana także do innych publicznych serwisów, w których wymaga aktualizacji.
Jeżeli uważają Państwo, że pozostała niespłacona należność objęta tą ofertą, proszę wskazać jej podstawę, kwotę i rozliczenie uwzględniające załączone dokumenty.
Proszę o odpowiedź na [adres e-mail lub adres do korespondencji].
[Imię i nazwisko]
[Numer sprawy lub inny niezbędny identyfikator]
Zgłoszenie do operatora giełdy
Temat: Zgłoszenie nieaktualnego ogłoszenia po spłacie — [numer]
Dzień dobry,
zgłaszam nieaktualność ogłoszenia dostępnego pod adresem [URL], numer [oznaczenie]. Wystawcą jest [nazwa podmiotu].
Ogłoszenie nadal przedstawia należność jako dostępną do sprzedaży, mimo jej rozliczenia zgodnie z [dokument, data]. Wystawcy zgłosiłem sprawę w dniu [data]; [krótki opis odpowiedzi albo informacja o jej braku].
Proszę o zarejestrowanie zgłoszenia i podjęcie działań zgodnych z Państwa rolą oraz procedurą platformy. Wskazuję również potrzebę ograniczenia publicznej dostępności kwestionowanych danych na czas sprawdzenia zgłoszenia.
Proszę o potwierdzenie przyjęcia sprawy, jej numer oraz wskazanie administratora danych osobowych dotyczących tej publikacji i właściwego kontaktu do realizacji praw z RODO.
Załączniki: [lista niezbędnych dokumentów].
[Imię i nazwisko]
[Dane do odpowiedzi]
Żądanie do administratora danych osobowych
Temat: Żądanie dotyczące nieprawidłowych danych w ogłoszeniu [numer]
Dzień dobry,
moje dane osobowe są publicznie prezentowane w ogłoszeniu [numer, URL] w związku z należnością z umowy lub sprawy [oznaczenie]. Publikacja przedstawia ją jako nadal niespłaconą, mimo rozliczenia potwierdzonego przez [dokument, data].
Żądam sprostowania nieprawidłowych danych na podstawie art. 16 RODO. W związku z zakończeniem zobowiązania żądam również usunięcia moich danych z publicznego ogłoszenia na podstawie art. 17 ust. 1 lit. a RODO, ponieważ nie są już potrzebne do celu oferowania tej należności do sprzedaży.
Do czasu weryfikacji prawidłowości danych żądam ograniczenia ich przetwarzania na podstawie art. 18 ust. 1 lit. a RODO, w szczególności w zakresie publicznego udostępniania kwestionowanej informacji.
Proszę o informację o podjętych działaniach. W razie odmowy proszę o wskazanie jej uzasadnienia, w tym celu i podstawy prawnej dalszej publicznej publikacji.
Po wykonaniu korekty, usunięcia lub ograniczenia proszę o zastosowanie art. 19 RODO wobec odbiorców, którym ujawniono te dane, z uwzględnieniem przewidzianych w tym przepisie wyjątków, oraz o informację o tych odbiorcach.
Załączniki: [dokumenty].
[Imię i nazwisko]
[Dane pozwalające odnaleźć sprawę i udzielić odpowiedzi]
Jeżeli wystawca jest jednocześnie właściwym administratorem danych, możesz połączyć odpowiednie fragmenty w jedną wiadomość. Zadbaj, aby żądanie usunięcia dotyczyło publicznego ogłoszenia, a powołane okoliczności odpowiadały Twoim dokumentom. Wzór nie przesądza wyniku indywidualnej sprawy.
Ile czasu czekać na usunięcie ogłoszenia?
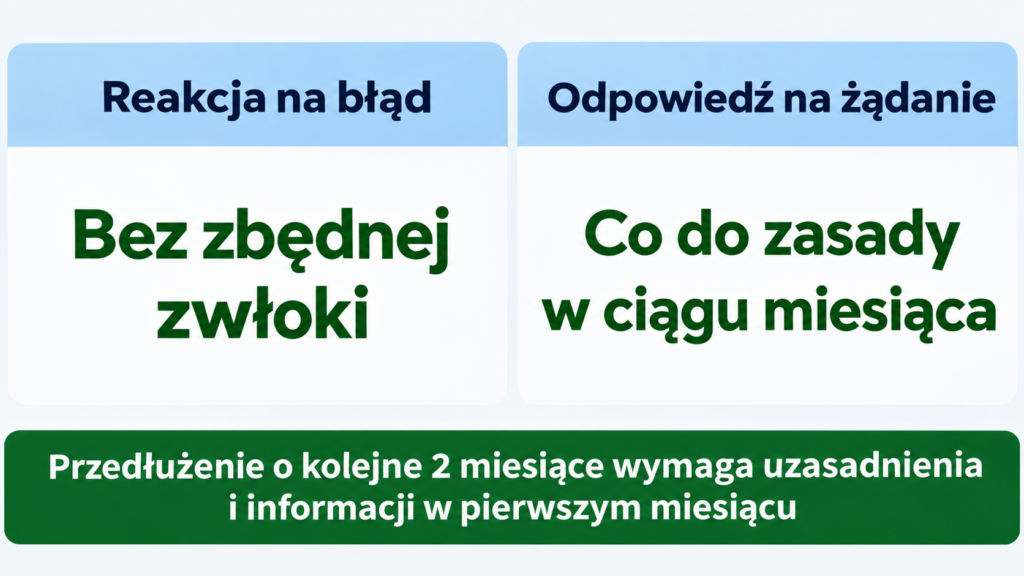
Nie ma jednej liczby dni, którą można bez sprawdzenia zastosować do każdej giełdy. Trzeba odróżnić obowiązek reakcji na nieprawidłowe dane, zasady danej platformy i termin udzielenia odpowiedzi na żądanie z RODO.
Administrator powinien działać bez zbędnej zwłoki i co do zasady w ciągu miesiąca od otrzymania żądania poinformować o podjętych działaniach. Przy skomplikowanym charakterze lub liczbie żądań możliwe jest przedłużenie o kolejne dwa miesiące, ale informacja o przedłużeniu wraz z przyczynami powinna dotrzeć w pierwszym miesiącu. Odmowa także wymaga informacji i uzasadnienia. [2][5]
Miesiąc na odpowiedź nie daje prawa do świadomego utrzymywania nieprawidłowej publikacji przez cały ten czas. W zgłoszeniu poproś o niezwłoczną korektę, a jeśli potrzebna jest weryfikacja — wskaż żądanie ograniczenia przetwarzania. Nie myl również miesiąca z zawsze identycznym okresem 30 dni.
Dla porównania art. 29 ustawy dotyczącej BIG przewiduje określone obowiązki wierzyciela z granicznym terminem 14 dni od uzyskania informacji o zmianie. Dotyczy to informacji gospodarczych w biurze, a nie wszystkich stron publikujących oferty sprzedaży wierzytelności. [1]
Ogłoszenie usunięto, ale Google nadal pokazuje dług
Wejdź bezpośrednio w zgłaszany adres. Jeżeli oferta zniknęła lub usunięto z niej istotne dane, a wyszukiwarka nadal prezentuje dawny opis, problem może dotyczyć nieaktualnego wyniku wyszukiwania. Wtedy można skorzystać z narzędzia Google do odświeżania nieaktualnej treści. [8]
- Zapisz dokładny adres źródłowej podstrony.
- Sprawdź jej obecną zawartość.
- Otwórz oficjalne narzędzie wskazane w pomocy Google.
- Zgłoś konkretny URL i postępuj zgodnie z formularzem.
- Zachowaj potwierdzenie i sprawdź później stan zgłoszenia.
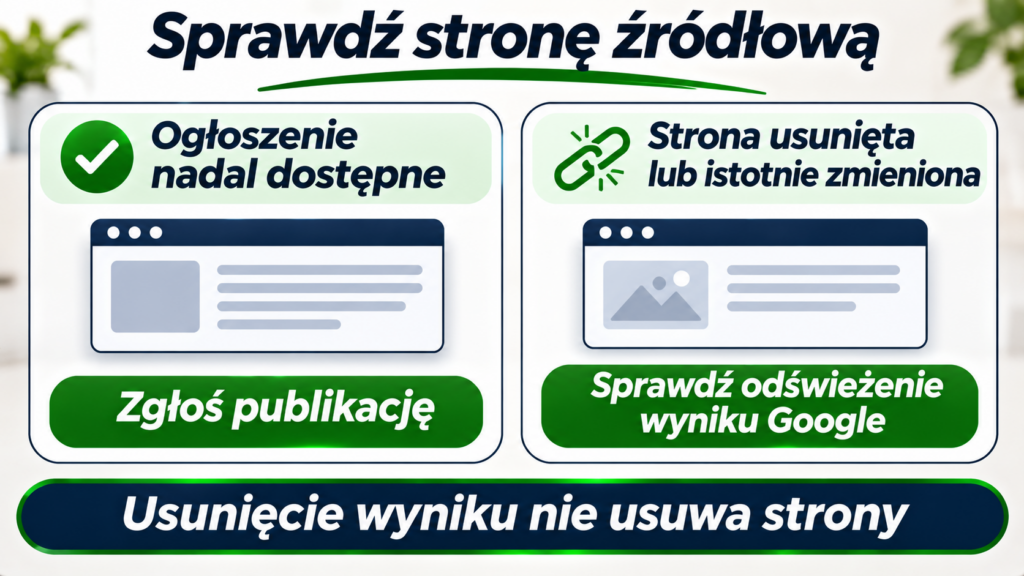
Nie obiecuj sobie konkretnego dnia zniknięcia wszystkich wyników. Osobne adresy, powielone oferty i różne wyszukiwarki mogą wymagać odrębnego sprawdzenia. Wierzyciela warto poprosić o informację, do których serwisów przekazał ogłoszenie, a wykryte kopie identyfikować osobnymi adresami.
Brak reakcji albo odmowa — co zrobić dalej?
Najpierw przeczytaj uzasadnienie. Odpowiedź „musimy przechowywać dokumentację” nie rozstrzyga jeszcze, dlaczego oferta nadal ma być publicznie dostępna. Z kolei informacja o pozostałym saldzie wymaga porównania z ugodą, wpłatami i zakresem końcowego rozliczenia. W odpowiedzi wskaż dokładnie, który argument lub dokument nie został uwzględniony.
Jeżeli żądanie dotyczące danych zostało zignorowane albo uważasz odpowiedź za nieprawidłową, możesz złożyć skargę do Prezesa UODO. Urząd zaleca wcześniejsze skierowanie żądania do administratora. Do skargi przygotuj chronologię, wskazanie podmiotu, konkretne żądanie, kopie korespondencji, dowody doręczenia i materiał pokazujący publikację. Aktualne kanały złożenia skargi znajdziesz na stronie UODO. [5][6]
Skarga dotycząca danych i spór o istnienie lub wysokość należności mogą wymagać odrębnych działań. Postępowanie przed UODO nie zastępuje rozstrzygnięcia cywilnego sporu o dług. Jeżeli rozważasz ochronę dóbr osobistych lub odszkodowanie, potrzebna jest ocena okoliczności i właściwej drogi sądowej; samo przesłanie skargi nie oznacza automatycznego przyznania pieniędzy. [6]
Nie traktuj płatnego „czyszczenia internetu” jako obowiązkowego etapu. Korzystanie z praw z RODO jest co do zasady bezpłatne; rozporządzenie przewiduje szczególne zasady przy żądaniach ewidentnie nieuzasadnionych lub nadmiernych. [2] Jeżeli problem obejmuje dodatkowo ujawnianie informacji bliskim, opisaliśmy oddzielnie sytuację, w której windykator dzwoni do rodziny.
Najczęstsze pytania o spłacony dług w internecie
Czy wystarczy potwierdzenie przelewu?
To ważny dowód płatności, ale może nie wyjaśniać całego rozliczenia. Przy ugodzie z umorzeniem, kilku umowach albo sporze o zaliczenie wpłaty dołącz również dokument wskazujący zakres zakończonego zobowiązania.
Czy oznaczenie „spłacone” zawsze załatwia sprawę?
Sprawdź, co nadal jest publiczne: dane, opis oferty, kwota i możliwość wyszukania osoby. Zmiana etykiety nie rozstrzyga sama w sobie, czy dalsza publikacja ma właściwy cel i podstawę. Jeżeli oferta miała służyć sprzedaży już rozliczonej należności, poproś o uzasadnienie dalszej dostępności danych.
Czy muszę czekać 14 dni, zanim zgłoszę sprawę?
Nie ma potrzeby odkładania zgłoszenia nieaktualnej oferty tylko dlatego, że znasz taki termin z KRD. Po uzyskaniu potwierdzenia spłaty wskaż błąd i zażądaj właściwego działania. Terminy dla konkretnej publikacji ustal według jej charakteru i podstaw prawnych.
Czy trzeba założyć konto na giełdzie?
Platforma może przewidywać rejestrację do korzystania ze swojego formularza sprzeciwu. To nie jest to samo co skierowanie żądania z RODO do właściwego administratora. Sprawdź dostępne kanały kontaktu i wymagania identyfikacji zamiast zakładać, że jedynym rozwiązaniem jest wykupienie usługi.
Czy ten poradnik dotyczy także jednoosobowej działalności gospodarczej?
Tak, gdy publikacja obejmuje dane osoby fizycznej prowadzącej działalność. RODO chroni osoby fizyczne; sama nazwa i dane osoby prawnej, np. spółki z o.o., nie podlegają tej ochronie na identycznych zasadach. W publikacji o spółce mogą jednak pojawić się także dane konkretnych osób fizycznych. [2]
Czy przedawniony dług to to samo co spłacony?
Nie należy używać tych określeń zamiennie. W zgłoszeniu przedstaw rzeczywistą podstawę zakwestionowania publikacji. Jeżeli problem dotyczy upływu czasu, a nie zapłaty, sprawdź osobny poradnik o przedawnionej chwilówce a BIK i KRD. Ocena publicznego ogłoszenia nadal wymaga uwzględnienia jego treści i podstaw przetwarzania danych.
Czy usunięcie ogłoszenia poprawi scoring i zapewni kredyt?
Nie ma takiej gwarancji. Publiczna oferta, informacje gospodarcze i dane wykorzystywane w ocenie kredytowej to różne sprawy. Korekta nieaktualnej publikacji nie zastępuje sprawdzenia raportów, bieżących zobowiązań i warunków kredytodawcy.
Jeżeli chcesz opisać własny przypadek, możesz skorzystać z forum kredytowego. Wystarczy rodzaj zobowiązania, przebieg spłaty i opis odpowiedzi firmy. Nie zamieszczaj numeru PESEL, pełnej umowy, adresu zamieszkania ani linku ujawniającego Twoje dane.
Źródła i sposób przygotowania poradnika
Poradnik opracowano na podstawie przepisów oraz materiałów instytucji i operatorów dostępnych 12 listopada 2026 r. Oddzielono obowiązki wynikające z RODO, zasady BIG oraz regulamin konkretnej giełdy. Wzory wiadomości i przykład kwotowy są materiałem redakcyjnym; nie opisują rzeczywistej sprawy czytelnika.
- Ustawa o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych — w szczególności art. 1 ust. 3 pkt 2 i art. 29.
- RODO — oficjalny tekst w EUR-Lex — art. 5, 12, 16–19 i 21; zakres ochrony osób fizycznych.
- UODO: prawo do usunięcia danych w praktyce — zakres prawa, weryfikacja tożsamości i usuwanie danych z internetu.
- Regulamin dlugi.info — w szczególności pkt 6.9, 8.3 i 9.12–9.15; przykład procedury jednej platformy.
- UODO: prawo do złożenia skargi — wcześniejsze żądanie do administratora i terminy odpowiedzi.
- UODO: składanie skarg — aktualne drogi zgłoszenia i ochrona sądowa.
- BIK: kiedy moje dane znikną z BIK? — przetwarzanie informacji po spłacie.
- Google: narzędzie do odświeżania nieaktualnej treści — wymagania i zakres działania narzędzia.
Materiał ma charakter informacyjny. Przy sporze o saldo, zakres ugody lub legalność konkretnej publikacji potrzebna może być indywidualna analiza dokumentów.