Podpisanie ugody z wierzycielem nie powoduje automatycznego uchylenia zajęcia pensji lub konta. Jeśli po zawarciu porozumienia nadal tracisz część wypłaty, sprawdź, jaki wniosek wierzyciel przekazał komornikowi, co wydarzyło się w postępowaniu i jaką informację otrzymał pracodawca albo bank.
Uzgodniłeś raty, wpłaciłeś pierwszą z nich, a przy następnej wypłacie znów widzisz potrącenie. Wierzyciel mówi, że „ugoda obowiązuje”, kancelaria nadal prowadzi sprawę, a kadry czekają na dokument. Taka sytuacja wymaga ustalenia konkretnych czynności i kwot, zamiast kolejnej ogólnej rozmowy o tym, czy „wszystko jest załatwione”.
Zacznij od upewnienia się, że ugoda i zajęcie dotyczą tego samego długu. Następnie sprawdź osobno status egzekucji oraz rozliczenie pieniędzy. Zawieszenie postępowania, jego umorzenie i zwolnienie z długu oznaczają różne rzeczy.
Stan informacji: 11 listopada 2026 r. Poradnik opisuje przede wszystkim pozasądową ugodę dotyczącą długu konsumenckiego, gdy trwa już sądowa egzekucja pieniężna. Egzekucja alimentów, administracyjna oraz postępowanie zabezpieczające wymagają odrębnego sprawdzenia.
Dlaczego komornik nadal potrąca pieniądze po podpisaniu ugody?
Ugoda reguluje ustalenia między dłużnikiem a wierzycielem. Może zmieniać raty, terminy, odsetki lub zakres należności. Trzeba jednak sprawdzić, co konkretnie przewiduje w sprawie trwającej egzekucji: jej zawieszenie, ograniczenie, umorzenie w całości lub części czy dopiero złożenie wniosku po wykonaniu określonego warunku.
Zdanie „wierzyciel akceptuje spłatę w ratach” nie wyjaśnia jeszcze, czy zajęcie wynagrodzenia ma zostać uchylone. Podobnie obietnica „po pierwszej wpłacie wyślemy pismo” wymaga ustalenia, jakie pismo, do której kancelarii i kiedy rzeczywiście zostało doręczone.
W praktyce uczestniczą w tym różne podmioty:
| Podmiot | Co trzeba z nim ustalić? |
|---|---|
| Wierzyciel lub uprawniony pełnomocnik | Treść ugody, rozliczenie wpłat i czynności, do których zobowiązał się w postępowaniu |
| Komornik prowadzący sprawę | Wpływ wniosku, status i zakres egzekucji, zajęcia, środki oraz koszty |
| Pracodawca lub bank | Dokumenty dotyczące zajęcia, które otrzymał, oraz sposób wykonania aktualnych obowiązków |
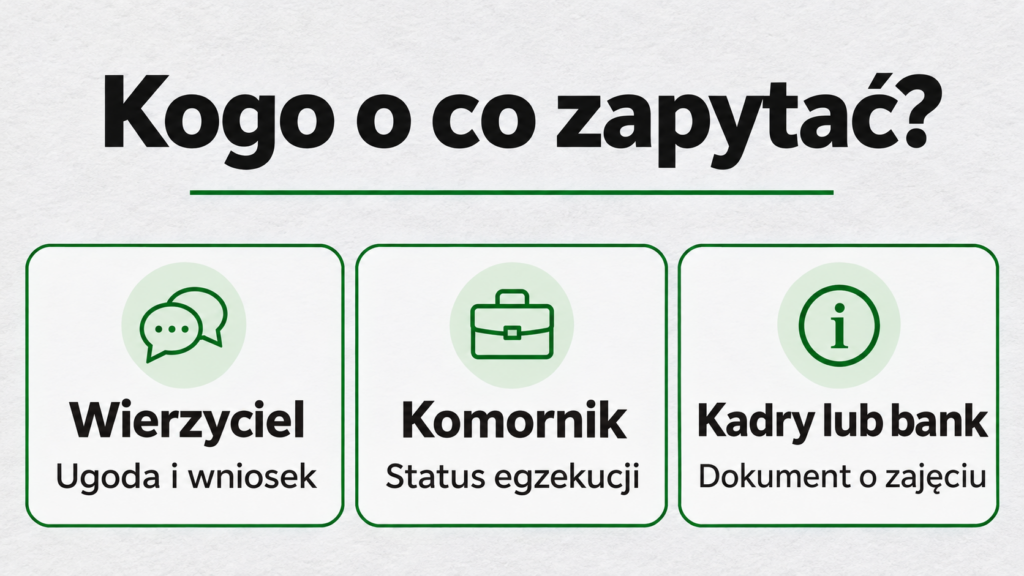
Jeżeli wcześniej rozmawiałeś z firmą windykacyjną, nie utożsamiaj jej pracownika z komornikiem. Różnicę pokazujemy również przy wiadomościach o windykacji terenowej. Informacja konsultanta o zakończeniu kontaktów windykacyjnych nie jest sama w sobie zawiadomieniem o uchyleniu zajęcia.
Najpierw porównaj wierzyciela, dług i sygnaturę sprawy
Przy kilku zobowiązaniach łatwo połączyć dokumenty, które dotyczą różnych należności. Ugoda zawarta z jedną firmą nie wyjaśnia automatycznie potrąceń prowadzonych na rzecz innego wierzyciela. Nawet ten sam wierzyciel może dochodzić kilku odrębnych długów.
Porównaj nazwę obecnego wierzyciela, oznaczenie umowy lub roszczenia oraz sygnaturę sprawy komorniczej. Sprawdź również, czy porozumienie obejmuje całą należność, czy tylko wskazaną część. Nazwa marki w wiadomości może różnić się od pełnej nazwy podmiotu wymienionego w dokumentach.
Jeżeli dług sprzedano, ustal, kto obecnie może skutecznie przyjmować wpłaty i podejmować działania w postępowaniu. Firma prowadząca korespondencję może być wierzycielem albo jedynie obsługiwać należność. Więcej kontekstu znajdziesz w poradniku o cesji chwilówki i zmianie wierzyciela.
Zajrzyj też do warunków ugody dotyczących pierwszej wpłaty, terminowości kolejnych rat i skutków opóźnienia. Jeżeli wierzyciel twierdzi, że nie wykonał uzgodnionej czynności z powodu uchybienia, poproś o wskazanie konkretnego zapisu i zdarzenia. Samo powołanie się na „system” nie wyjaśnia sporu.
Rozliczenie ugody i aktualizacja danych w bazach to jeszcze osobne zagadnienia. Opisujemy je w artykule o ugodzie z firmą windykacyjną a BIK i KRD. Prawidłowy status w panelu wierzyciela nie zastępuje sprawdzenia statusu egzekucji.
Zawieszenie, umorzenie postępowania i umorzenie długu — co się zmienia?
Zawieszenie postępowania nie jest tym samym co uchylenie istniejącego zajęcia. To najważniejsze rozróżnienie, gdy ugoda obiecuje „wstrzymanie komornika”, ale nie precyzuje dalszych działań.
Art. 820 § 1 KPC przewiduje zawieszenie na wniosek wierzyciela, z wyjątkiem wniosku zmierzającego jedynie do przedłużenia postępowania. Nie należy jednak wyciągać z samej informacji o zawieszeniu wniosku, że pensja lub konto są już wolne od zajęcia.
| Informacja w dokumentach | Znaczenie dla Twojej sprawy |
|---|---|
| Podpisano ugodę | Uzgodniono warunki między stronami; trzeba sprawdzić czynności dotyczące egzekucji |
| Zawieszono postępowanie | Postępowanie ma określony status procesowy; zajęcie nie zostaje przez to automatycznie uchylone |
| Umorzono postępowanie w całości lub części | Trzeba ustalić zakres umorzenia, jego prawomocność i skutki dla dokonanych zajęć |
| Wierzyciel zwolnił z określonego długu | Chodzi o zakres należności; nadal trzeba wyjaśnić postępowanie i koszty |
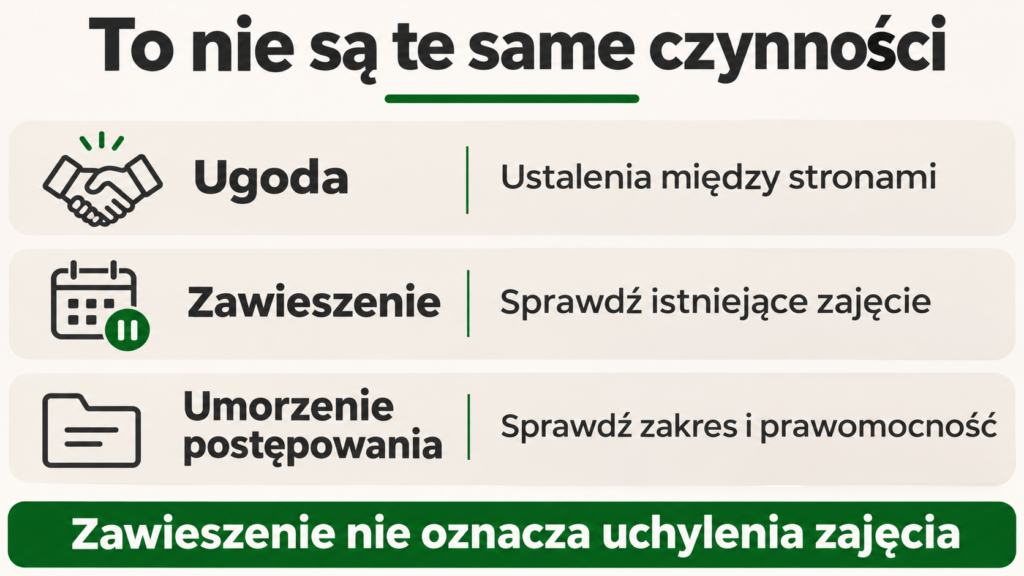
Kodeks w art. 821¹ przewiduje możliwość określenia przez sąd, na wniosek dłużnika, kwoty na bieżące potrzeby w okresie zawieszenia przy egzekucji skierowanej do rachunku, wynagrodzenia lub wskazanych świadczeń okresowych. Nie jest to automatyczne zwolnienie wszystkich pieniędzy ani jednolita kwota dla każdego.
Z kolei art. 825 pkt 1 przewiduje co do zasady umorzenie na żądanie wierzyciela. Art. 826 reguluje uchylenie dokonanych czynności oraz zawiadomienie osób, na których obowiązki wpływało zajęcie. Po uprawomocnieniu się postanowienia o umorzeniu komornik powinien niezwłocznie zawiadomić m.in. pracodawcę lub bank o uchyleniu zajęcia.
Umorzenie postępowania nie oznacza samo w sobie darowania długu i nie zawsze wyklucza ponowną egzekucję. Jeżeli porozumienie obejmuje redukcję należności, znaczenie ma także zakres oraz moment tego zwolnienia. Wyjaśniamy to przy spłacie części pożyczki i umorzeniu reszty.
Jak sprawdzić, co stało się z wnioskiem i zajęciem pensji?
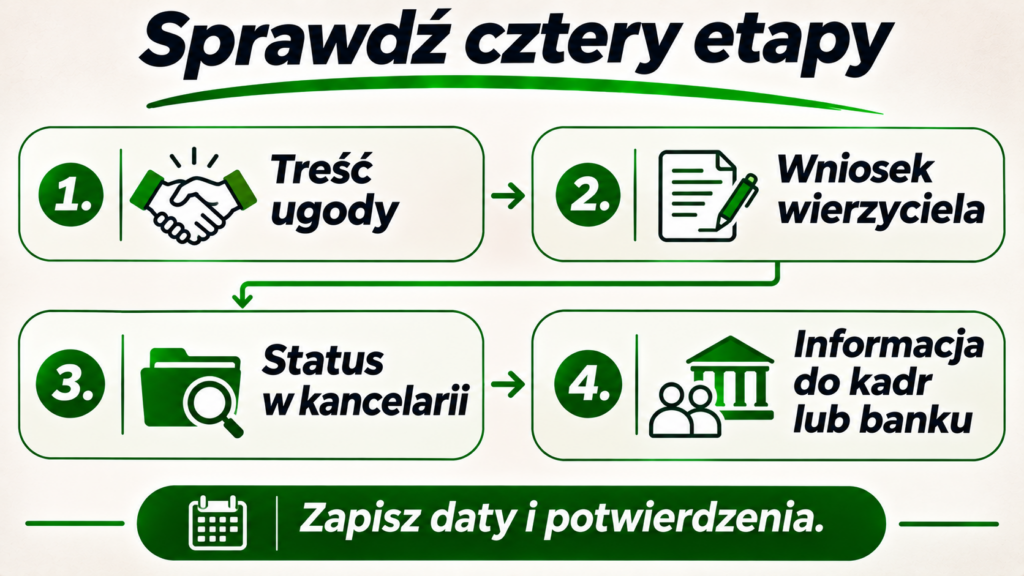
Poproś wierzyciela o kopię pisma złożonego w wykonaniu ugody i potwierdzenie jego wniesienia lub doręczenia. Sprawdź sygnaturę oraz zakres żądania. Pismo dotyczące innej sprawy albo samego ograniczenia kwoty może nie realizować tego, co rozumiałeś jako zwolnienie wynagrodzenia.
Następnie skontaktuj się z właściwą kancelarią. Ustal datę wpływu pisma, sposób jego rozpoznania i obecny zakres zajęcia. Jeżeli potrzebne jest uzupełnienie, dowiedz się, czego brakuje i kto ma to dostarczyć.
Na końcu sprawdź informację u podmiotu wykonującego zajęcie. Pracodawca realizuje obowiązki wynikające z zajęcia wynagrodzenia, określone m.in. w art. 881 KPC. Nie powinieneś oczekiwać, że zakończy potrącenia wyłącznie na podstawie Twojej ustnej relacji o ugodzie. System płacowy nie ma dostępu do ustaleń zapisanych w cudzej skrzynce e-mail.
Dział płac może natomiast pomóc ustalić datę potrącenia, sygnaturę, kwotę i odbiorcę przelewu oraz dokumenty otrzymane z kancelarii. Jeżeli pismo o zmianie zajęcia dotarło, poproś o potwierdzenie jego uwzględnienia przy rozliczeniu wypłaty.
Zajęcie rachunku bankowego sprawdź oddzielnie. Informacja przekazana pracodawcy nie rozstrzyga statusu zajęcia w banku. Przy kilku sprawach zwolnienie dotyczące jednej z nich nie usuwa pozostałych.
Zapisz daty podpisania ugody, złożenia i wpływu wniosku, rozstrzygnięcia oraz otrzymania odpowiedniej informacji przez kadry lub bank. Dopiero taka kolejność pozwala ocenić konkretną płatność. Nie ma jednego terminu liczonego od podpisania każdej ugody, po którym wszystkie zajęcia muszą automatycznie zniknąć.
Płacisz ratę ugody i nadal są potrącenia — jak rozliczyć obie kwoty?
Pieniądze wysłane bezpośrednio wierzycielowi i kwoty uzyskane w egzekucji muszą zostać prawidłowo uwzględnione w rozliczeniu. Nie oznacza to jednak, że każda kwota potrącona z pensji trafia w całości na kapitał albo wprost zastępuje kolejną ratę ugody.
Najpierw ustal drogę pieniędzy. Kwota widoczna na pasku wynagrodzenia może być już potrącona, ale jeszcze niewysłana. Środki mogą znajdować się w kancelarii albo zostać przekazane wierzycielowi. Sprawdź też, czy część rozliczono na koszty postępowania.
Przykład: dwie wpłaty na tę samą należność
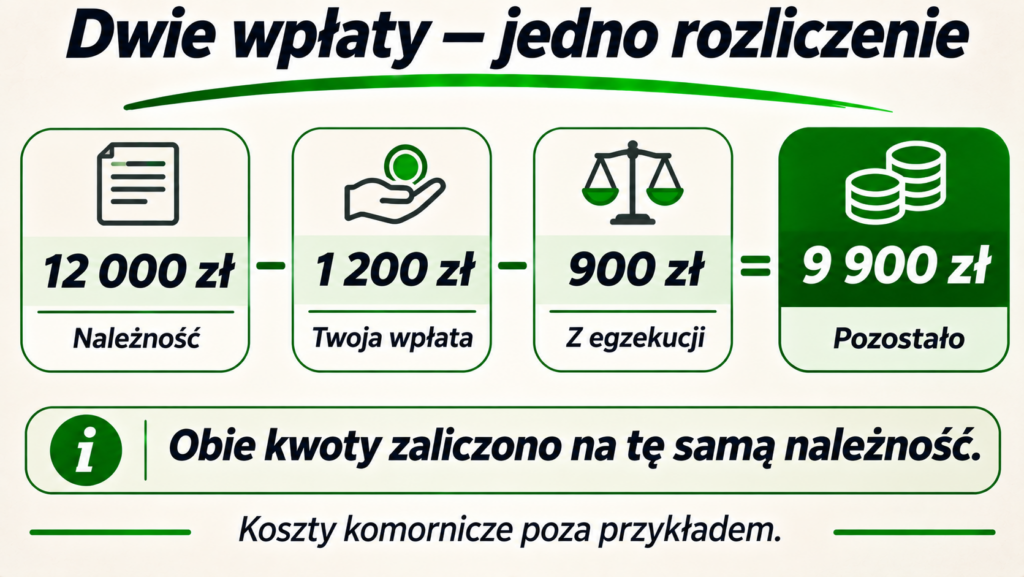
Załóżmy, że uzgodniona należność wierzyciela wynosi 12 000 zł. Wpłaciłeś bezpośrednio 1 200 zł, a z egzekucji na tę samą należność zaliczono dodatkowe 900 zł. Przyjmujemy brak nowych odsetek, innych obciążeń i zmian ugody. Koszty komornicze pozostają poza tym przykładem.
| Element rozliczenia | Kwota |
|---|---|
| Należność wierzyciela przed wpłatami | 12 000 zł |
| Bezpośrednia wpłata zaliczona na tę należność | 1 200 zł |
| Kwota z egzekucji zaliczona na tę samą należność | 900 zł |
| Pozostała należność w przykładzie | 9 900 zł |
Zapytaj wierzyciela również, jak uwzględnienie pieniędzy z egzekucji wpływa na terminy i kwoty rat ugody. Nie zmniejszaj samodzielnie kolejnej raty tylko na podstawie kwoty z paska płacowego. Potrzebujesz rozliczenia i potwierdzenia sposobu wykonania harmonogramu.
Podobną potrzebę uzgodnienia dwóch operacji opisujemy przy podwójnej spłacie raty kredytu. W egzekucji dochodzą jednak odrębne kwestie kosztów oraz podziału i przekazywania środków.
Jeżeli wpłata bezpośrednia nie została odnaleziona, przygotuj potwierdzenie, odbiorcę, datę i identyfikator transakcji. Praktyczny zestaw danych pokazuje poradnik o niezaksięgowanej spłacie chwilówki. Sprawdź też oznaczenie i tytuł przelewu.
Przy odtwarzaniu przebiegu zwykłego przelewu pomocniczo możesz użyć kalkulatora księgowania przelewów. Nie pokazuje on jednak daty rozliczenia pieniędzy przez kancelarię ani sposobu ich zaliczenia przez wierzyciela.
Samo pomniejszenie należności nie przesądza o zakończeniu egzekucji. Szerszą różnicę między częściową wpłatą a uzgodnionym skutkiem spłaty omawiamy przy częściowej spłacie chwilówki po terminie.
Czy ugoda usuwa koszty komornicze i daje prawo do zwrotu potrącenia?
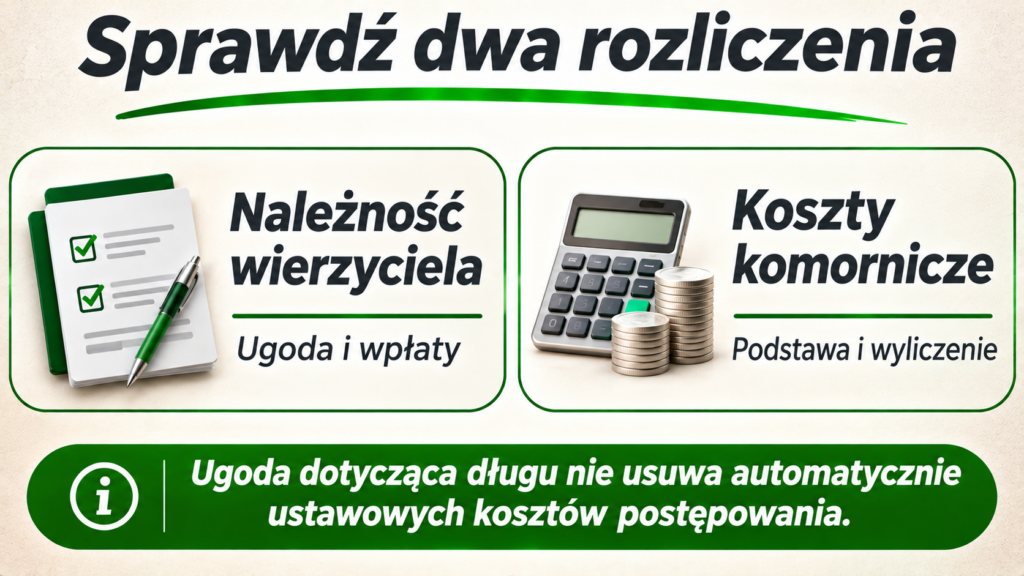
Należność wierzyciela i koszty komornicze trzeba rozliczyć oddzielnie. Ustawa o kosztach komorniczych rozróżnia wydatki oraz opłaty. Wierzyciel nie może samym oświadczeniem o rezygnacji z własnych odsetek lub części długu znieść wszystkich ustawowych kosztów postępowania.
Znaczenie dla opłaty mogą mieć m.in. sposób zakończenia postępowania, bezpośrednia spłata oraz czas zawarcia porozumienia. Nie przyjmuj, że każda ugoda oznacza tę samą stawkę i obciąża zawsze tę samą osobę. Podstawę konkretnego wyliczenia należy sprawdzić w odpowiednich przepisach i postanowieniu. Przy starszych postępowaniach trzeba uwzględnić również przepisy przejściowe.
Art. 3 ustawy wymaga rozbicia kosztów na rodzaje opłat i wydatków. Uzasadnienie postanowienia powinno zawierać szczegółowe wyliczenie, sposób obliczenia i podstawę prawną. Poproś więc o dokument oraz wyjaśnienie, które należności już uiszczono i kto ma ponieść pozostałe.
Jeżeli wierzyciel otrzymał więcej, niż wynika z prawidłowego rozliczenia, wskaż konkretną nadwyżkę i poproś o stanowisko w sprawie zwrotu. Gdy środki pozostają u innego podmiotu, najpierw ustal ich status i podstawę dalszego postępowania. Nie kieruj żądania zwrotu do przypadkowego odbiorcy tylko dlatego, że nazwał swoją czynność „obsługą ugody”.
Co napisać do wierzyciela, komornika i działu płac?
Poniższe wzory służą uzyskaniu informacji i wyjaśnieniu rozliczenia. Nie są skargą na czynność komornika, powództwem ani uniwersalnym wnioskiem procesowym. Ich wysłanie samo nie zatrzymuje egzekucji i nie przedłuża terminów na skorzystanie ze środków prawnych.
Uzupełnij dane i skorzystaj z oficjalnego kanału danego podmiotu. Jeśli składasz pismo procesowe, trzeba odrębnie dochować wymagań dotyczących jego formy i wniesienia. Zwykły e-mail z pytaniem nie powinien być traktowany jako zastępstwo takiej czynności.
Wiadomość do wierzyciela o wykonanie ustaleń i rozliczenie wpłat
Temat: Ugoda z dnia [data] — status egzekucji i rozliczenie wpłat
Dzień dobry,
dnia [data] zawarłem/am ugodę dotyczącą [oznaczenie umowy lub należności]. Sprawę egzekucyjną prowadzi [oznaczenie kancelarii] pod sygnaturą [sygnatura].
Zgodnie z punktem [numer] ugody uzgodniono [przytocz właściwe zobowiązanie dotyczące postępowania]. Proszę o potwierdzenie, jakie czynności zostały wykonane, kiedy i w jakim zakresie. Proszę o kopię właściwego pisma oraz potwierdzenie jego wniesienia lub doręczenia.
Pomimo zawarcia ugody dnia [data] potrącono [kwota] zł z mojego wynagrodzenia / rachunku. Wpłaty bezpośrednie dokonane przeze mnie po zawarciu ugody wynoszą [kwota] zł.
Proszę o zestawienie uwzględniające obie drogi płatności, z podaniem dat, sposobu zaliczenia, aktualnego salda i kwot otrzymanych z egzekucji.
Proszę również o wyjaśnienie, jak te rozliczenia wpływają na najbliższą ratę i harmonogram ugody. Nie zamierzam samodzielnie zmieniać sposobu płatności bez wyjaśnienia tego rozliczenia.
[Imię i nazwisko]
Wiadomość do kancelarii o status sprawy i zajęcia
Temat: Sprawa [sygnatura] — prośba o informację po zawarciu ugody
Dzień dobry,
w sprawie [sygnatura] dnia [data] zawarłem/am z wierzycielem ugodę. W załączeniu przekazuję jej kopię oraz potwierdzenia wpłat istotne dla wyjaśnienia sprawy.
Proszę o informację, czy wpłynęło pismo wierzyciela dotyczące [zawieszenia / ograniczenia / umorzenia — zgodnie z ustaleniami], z jaką datą i jak zostało rozpoznane.
Proszę o wskazanie aktualnego statusu postępowania i zakresu zajęcia wynagrodzenia / rachunku. Czy wysłano do pracodawcy lub banku informację o zmianie albo uchyleniu zajęcia? Jeśli tak, proszę o datę i zakres tego zawiadomienia.
Proszę również o rozliczenie otrzymanych środków, wskazanie kwot przekazanych wierzycielowi, pozostających w kancelarii lub rozliczonych na koszty oraz informację o aktualnych należnościach.
Jeśli do wyjaśnienia sprawy potrzebne są dalsze dokumenty lub odrębna czynność procesowa, proszę o ich wskazanie.
[Imię i nazwisko]
Wiadomość do działu płac o dokumenty i potrącenie
Temat: Potrącenie z wynagrodzenia — prośba o informację
Dzień dobry,
proszę o informację dotyczącą potrącenia [kwota] zł z wynagrodzenia za [miesiąc], związanego ze sprawą [sygnatura, jeśli jest znana].
Proszę o podanie daty potrącenia, daty przekazania pieniędzy, odbiorcy i oznaczenia sprawy.
Proszę również o informację, czy otrzymano zawiadomienie z kancelarii o zmianie lub uchyleniu zajęcia. Jeżeli tak, proszę o potwierdzenie daty jego otrzymania i uwzględnienia przy rozliczeniu.
Pytanie dotyczy dokumentów i sposobu wykonania zajęcia. Nie jest prośbą o zaprzestanie potrąceń wyłącznie na podstawie mojej informacji o zawarciu ugody.
[Imię i nazwisko]
Co zrobić, jeśli wierzyciel nie reaguje albo egzekucja nadal jest sporna?
Zachowaj treść ugody, dowody wykonania warunków i korespondencję. Wskaż wierzycielowi, którego konkretnego zobowiązania nie wykonał. Jeżeli zbliża się następna wypłata, podaj tę okoliczność, ale nie zakładaj, że samo oznaczenie wiadomości jako pilnej zmieni obowiązki pracodawcy lub banku.
Ten przepis dotyczy określonych przesłanek i czynności; przewiduje też dalsze działania po zawiadomieniu wierzyciela. Nie każdy dokument nazwany ugodą wystarczy do osiągnięcia oczekiwanego skutku. Jeżeli chcesz oprzeć na nim ochronę w konkretnej sprawie, potrzebna jest ocena dokumentu i etapu egzekucji.
Przy zarzucie naruszenia przepisów przez komornika odpowiednim środkiem może być skarga na czynność lub zaniechanie. Art. 767 KPC przewiduje co do zasady termin tygodniowy, ale początek jego biegu zależy od okoliczności wskazanych w przepisie. Nie należy liczyć go zawsze od tej samej daty, np. od podpisania ugody.
Skargę wnosi się do komornika, który dokonał czynności lub jej zaniechał, a rozpoznaje ją właściwy sąd. Samo wniesienie skargi nie wstrzymuje postępowania ani wykonania zaskarżonej czynności, chyba że sąd podejmie odpowiednie rozstrzygnięcie.
Jeśli spór dotyczy możliwości dalszego egzekwowania obowiązku po zdarzeniu takim jak spłata lub skuteczne porozumienie, może wymagać rozważenia powództwa przeciwegzekucyjnego z art. 840 KPC oraz odrębnej ochrony na czas postępowania. Nie jest to ten sam środek co skarga na działanie komornika.
Dobór środka, żądania i terminu warto pilnie omówić z adwokatem lub radcą prawnym. Informacje o dostępności oraz warunkach nieodpłatnej pomocy prawnej i poradnictwa obywatelskiego publikuje portal Gov.pl.
Pytanie o saldo nie zastępuje skargi ani innego wymaganego pisma. Oczekiwanie na zwykłą odpowiedź nie powinno prowadzić do przeoczenia terminu procesowego.
Jak ustalić, że sprawa została rzeczywiście uporządkowana?
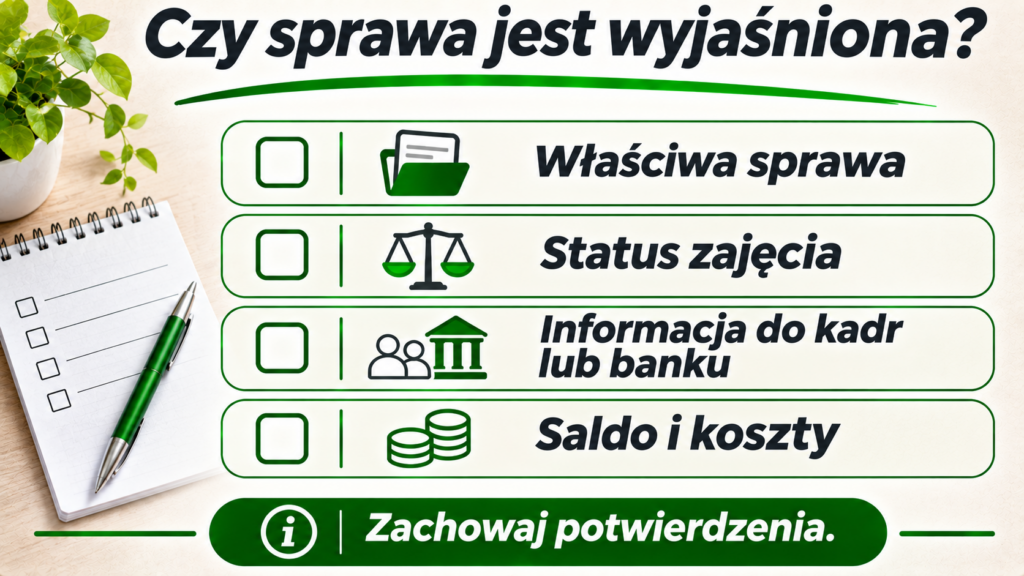
Zakończ wyjaśnianie konkretnymi potwierdzeniami. Ustal, jaki jest status sprawy, jakie zajęcia pozostają w mocy i jak rozliczono pieniądze. Jeśli ugoda ma być dalej spłacana, potrzebujesz także jasnej informacji o aktualnym harmonogramie.
Sprawdź osobno:
- należność wierzyciela i sposób uwzględnienia wszystkich wpłat;
- stan zajęcia pensji oraz rachunku;
- dokumenty przekazane pracodawcy i bankowi;
- koszty postępowania i osobę nimi obciążoną;
- ewentualne inne sprawy, których ugoda nie obejmuje.
Nie traktuj ustnego „sprawa zamknięta” jako wyjaśnienia wszystkich tych elementów. Jeśli po rozliczeniu wierzyciela pozostały koszty albo inne zajęcie, powinno być wiadomo, czego dotyczą i na jakiej podstawie są dochodzone.
Jeżeli chcesz porównać doświadczenia z podobną sytuacją, opisz ją na forum kredytowym. Podaj rodzaj długu, etap ugody i to, które potwierdzenia już masz. Usuń dane osobowe, sygnatury pozwalające zidentyfikować sprawę, numery rachunków i niezanonimizowane pisma.
Najczęstsze pytania o ugodę i dalsze potrącenia
Czy sam podpis pod ugodą wystarczy do zwolnienia pensji?
Nie. Trzeba sprawdzić treść porozumienia, czynności w postępowaniu i aktualny zakres zajęcia. Pracodawca potrzebuje właściwej podstawy do zmiany wykonywanych obowiązków.
Wierzyciel wysłał wniosek. Czy następna wypłata będzie już pełna?
Nie można tego obiecać na podstawie samej informacji o wysłaniu pisma. Znaczenie mają jego treść, wpływ do właściwej sprawy, dalsze rozstrzygnięcia i dokumenty otrzymane przez pracodawcę. Sprawdź również inne zajęcia.
Czy zawieszenie odblokowuje konto?
Samo zawieszenie nie jest automatycznym uchyleniem zajęcia. Ustal zakres rozstrzygnięcia i zasady dotyczące środków. W określonych sytuacjach sąd może rozpoznać wniosek o kwotę na bieżące potrzeby na podstawie art. 821¹ KPC.
Czy mogę odjąć potrącenie komornicze od najbliższej raty ugody?
Najpierw potwierdź, jaką kwotę zaliczono na należność objętą ugodą i jak wpływa ona na harmonogram. Sam pasek płacowy nie wyjaśnia kosztów, dat ani sposobu rozliczenia.
Czy wierzyciel może obiecać umorzenie wszystkich kosztów komorniczych?
Może uzgadniać kwestie dotyczące własnych należności, ale samo takie oświadczenie nie usuwa ustawowych kosztów postępowania. Ich podstawę, wysokość i obciążoną osobę sprawdź oddzielnie.
Czy po umorzeniu egzekucji dług zawsze przestaje istnieć?
Nie. Umorzenie postępowania i wygaśnięcie należności to różne kwestie. Sprawdź, czy i w jakim zakresie zobowiązanie zostało spłacone albo skutecznie umorzone przez wierzyciela.
Czy skarga na komornika zatrzyma kolejne potrącenia?
Samo wniesienie skargi nie wywołuje takiego skutku. Potrzebne może być odrębne rozstrzygnięcie sądu. Środek ochrony i termin jego wniesienia należy dobrać do konkretnego zarzutu.
Źródła i metodologia
Materiał przygotowano redakcyjnie z pomocą sztucznej inteligencji na podstawie źródeł pierwotnych sprawdzonych 11 listopada 2026 r. Wykorzystano Kodeks postępowania cywilnego w tekście ujednoliconym Sejmu oznaczonym datą 16 października 2026 r., ustawę o kosztach komorniczych oraz informacje instytucji publicznych.
Przykład 12 000 zł, 1 200 zł i 900 zł jest autorskim obliczeniem przy wskazanych założeniach. Nie ustala kosztów konkretnej egzekucji ani skutków indywidualnej ugody. Tekst ma charakter informacyjny; wybór środka procesowego wymaga sprawdzenia dokumentów i aktualnego etapu sprawy.
- Kodeks postępowania cywilnego — tekst ujednolicony Sejmu; w szczególności art. 767, 767², 804, 820–822, 825–826, 840 i 881.
- Ustawa o kosztach komorniczych — tekst ujednolicony Sejmu; w szczególności art. 2–3 i przepisy o opłatach egzekucyjnych.
- Krajowa Rada Komornicza — pytania i odpowiedzi; role wierzyciela i komornika.
- Gov.pl — nieodpłatne porady prawne, obywatelskie i mediacje.